
Marktübersicht
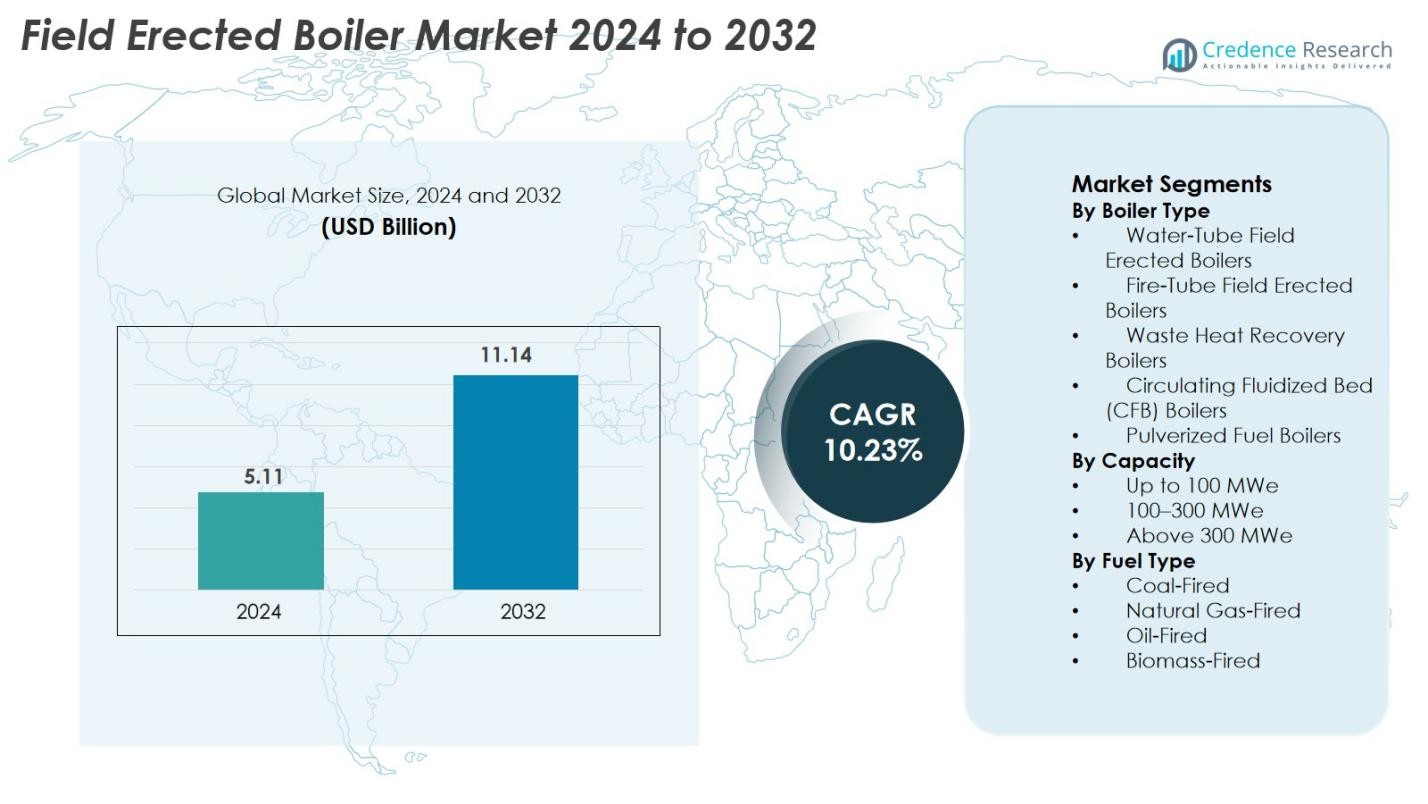
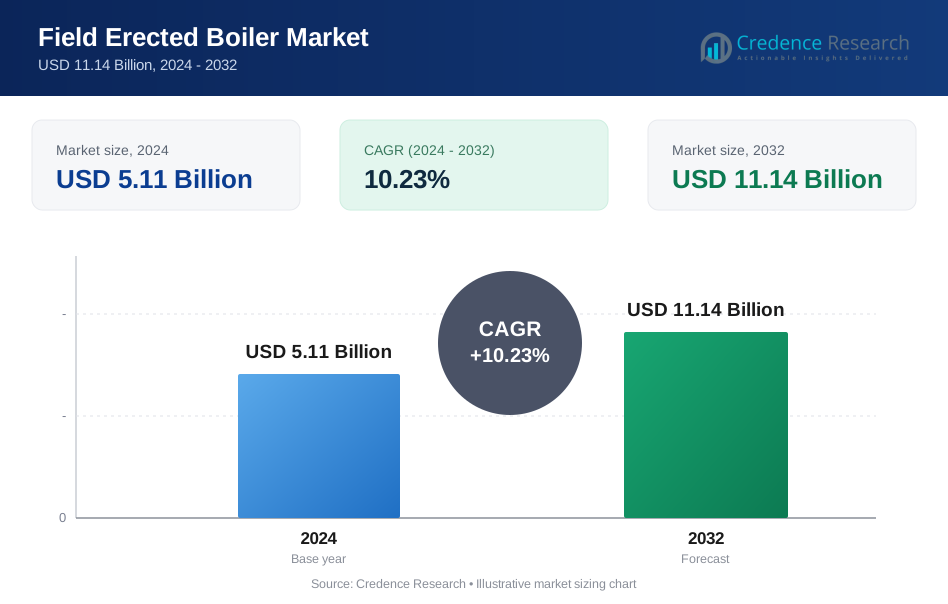
Der Markt für vor Ort errichtete Kessel wurde im Jahr 2024 mit 5,11 Milliarden USD bewertet und wird voraussichtlich bis 2032 11,14 Milliarden USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 10,23 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für vor Ort errichtete Kessel 2024 | 5,11 Milliarden USD |
| Markt für vor Ort errichtete Kessel, CAGR | 10,23% |
| Marktgröße für vor Ort errichtete Kessel 2032 | 11,14 Milliarden USD |
Der Markt für vor Ort errichtete Kessel wird durch die starke Beteiligung führender Hersteller wie Zeeco Connecticut, Alfa Laval Corporate AB, Applied Control Engineering Inc., Indeck Power Equipment Co., Ware Inc., Allied General Services, Industrial Boiler & Mechanical Co. Inc., Miller & Chitty Co. Inc., HydroTherm und Emerson Electric Company angetrieben. Diese Unternehmen stärken das Marktwachstum durch fortschrittliche Verbrennungstechnologien, hocheffiziente Dampferzeugungssysteme und umfassende Feldengineering-Fähigkeiten. Der asiatisch-pazifische Raum bleibt mit einem Anteil von 42,6 % im Jahr 2024 der dominierende regionale Markt, unterstützt durch schnelle Industrialisierung und großflächige Kraftwerksinstallationen. Nordamerika und Europa folgen, angetrieben durch die Modernisierung thermischer Anlagen und strenge Emissionsanforderungen.
Markteinblicke
- Der Markt für vor Ort errichtete Kessel wurde im Jahr 2024 mit 5,11 Milliarden USD bewertet und soll bis 2032 auf 11,14 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 10,23 %.
- Das Marktwachstum wird durch die steigende Nachfrage nach Hochkapazitäts-Dampferzeugung in Kraftwerken und Schwerindustrien angetrieben, unterstützt durch die Modernisierung alternder thermischer Anlagen und die Expansion der petrochemischen, Bergbau- und Metallverarbeitungssektoren.
- Ein wichtiger Trend ist die zunehmende Einführung von Biomasse-, Erdgas- und Abwärmerückgewinnungskesseln sowie digitaler Überwachung, Automatisierung und prädiktiver Wartungsfähigkeiten zur Verbesserung der Betriebseffizienz.
- Führende Akteure wie Zeeco Connecticut, Alfa Laval Corporate AB, Indeck Power Equipment Co., Miller & Chitty Co. Inc. und Emerson Electric Company konkurrieren durch fortschrittliche Verbrennungstechnologien, Mehrstofffähigkeiten und maßgeschneiderte Engineering-Lösungen.
- Der asiatisch-pazifische Raum dominiert den Markt mit einem Anteil von 42,6 %, gefolgt von Nordamerika mit 21,4 % und Europa mit 19,8 %, während Wasserrohrkessel das Segment der Kesseltypen mit einem Anteil von 42,7 % anführen.
Marktsegmentierungsanalyse
Nach Kesseltyp
Wasserrohrkessel dominierten den Markt für vor Ort errichtete Kessel im Jahr 2024 und machten 42,7 % der Gesamtinstallationen aus. Ihre Führungsposition ergibt sich aus ihrer Fähigkeit, hohen Druck zu bewältigen, schnelle Dampferzeugung zu ermöglichen und sich für große Kraftwerke und schwere Industrieanwendungen zu eignen. Abwärmerückgewinnungskessel expandierten ebenfalls stetig aufgrund der steigenden Nachfrage nach Energieeffizienz und Emissionsreduzierung. Zirkulierende Wirbelschichtkessel (CFB) gewannen an Bedeutung in Biomasse- und minderwertigen Brennstoffanwendungen, während Feuerrohr- und Pulverkohlekessel in kleineren und älteren Anlagen relevant blieben.
- Zum Beispiel werden Wasserrohrkessel in großen Dampfturbinenkraftwerken häufig eingesetzt, da sie sicher Hochdruckdampf bei Drücken von bis zu ~ 160 bar und Temperaturen von bis zu ~ 550 °C erzeugen können, ein Niveau der Dampfqualität und Kapazität, das Flammrohrkessel nicht erreichen können.
Nach Kapazität
Das Kapazitätssegment von 100–300 MWe hielt im Jahr 2024 den größten Anteil und erfasste 46,3 % des Marktes für vor Ort errichtete Kessel. Diese Bandbreite bleibt die bevorzugte Wahl für Versorgungsunternehmen und industrielle Energieerzeuger, die ein optimales Gleichgewicht zwischen Leistung, Brennstoffeffizienz und betrieblicher Skalierbarkeit suchen. Das Segment über 300 MWe wächst weiterhin mit laufenden groß angelegten thermischen Kraftwerksprojekten, während Einheiten bis zu 100 MWe bei industriellen Eigenanlagen beliebt bleiben. Die Nachfrage über alle Kapazitäten hinweg wird durch die Notwendigkeit der Netzstabilität, industrielle Expansion und die Modernisierung fossiler und hybrider Energieinfrastrukturen angetrieben.
- Zum Beispiel arbeiten die 210 MWe-Einheiten von BHEL, die in mehreren indischen Wärmekraftwerken eingesetzt werden, mit bewährten Effizienzparametern über 34 % und sind weiterhin die am weitesten verbreitete mittelgroße Konfiguration von vor Ort errichteten Kesseln.
Nach Brennstoffart
Kohlebetriebene vor Ort errichtete Kessel blieben 2024 die dominierende Brennstoffkategorie mit einem Marktanteil von 39,8 %, unterstützt durch hohe Brennstoffverfügbarkeit in aufstrebenden Volkswirtschaften und die anhaltende Abhängigkeit von kohlebasierten Wärmekraftwerken. Erdgasbetriebene Kessel wuchsen schnell aufgrund niedrigerer Emissionen und der steigenden Akzeptanz gasbasierter industrieller Heizungen. Biomassebetriebene Kessel gewannen durch erneuerbare Energieverpflichtungen an Schwung, während Ölbetriebene Einheiten die Nachfrage in abgelegenen Industrieanlagen aufrechterhielten. Das gesamte Marktwachstum wird durch einen Wandel hin zu saubererer Verbrennung, hybriden Brennstoffsystemen und steigenden Investitionen in NOx-arme und energieeffiziente Kesselkonfigurationen angetrieben.
Wichtige Wachstumstreiber
Wachsende Nachfrage nach groß angelegter Energieerzeugungsinfrastruktur
Die globale Beschleunigung von Energieerzeugungsprojekten bleibt ein wichtiger Wachstumstreiber für den Markt für vor Ort errichtete Kessel. Der steigende Stromverbrauch durch Industrialisierung, städtisches Wachstum und demografische Veränderungen drängt Versorgungsunternehmen dazu, die thermische Energiekapazität zu erhöhen, insbesondere im asiatisch-pazifischen Raum, im Nahen Osten und in Afrika. Vor Ort errichtete Kessel bleiben aufgrund ihrer Fähigkeit, die für Anlagen über 100 MWe erforderliche Hochkapazitäts- und Hochdruckdampferzeugung zu unterstützen, unverzichtbar. Viele Regionen modernisieren alternde thermische Anlagen und ersetzen ineffiziente Kessel durch hocheffiziente, NOx-arme und digital gesteuerte Einheiten. Länder, die auf Kohle und Erdgas für die Grundlaststabilität angewiesen sind, investieren weiterhin in vor Ort montierte Kessel für Flexibilität und langfristige Leistung. Der Bedarf, Netze mit zunehmender erneuerbarer Durchdringung zu stabilisieren, unterstützt weiterhin die Nachfrage nach effizienten Dampferzeugungssystemen. Zusammen verstärken diese Faktoren das kontinuierliche Wachstum von vor Ort errichteten Kesseln auf den globalen Energiemärkten.
- Zum Beispiel hat NTPC Limited das 1.600 MW (2 × 800 MW) Gadarwara Super Thermal Power Station in Madhya Pradesh, Indien, ein überkritisches kohlebefeuertes Kraftwerk, das vor Ort montiert wurde, in Betrieb genommen.
Industrielle Expansion in Schwerindustriesektoren
Die Expansion von Betrieben in Branchen wie Chemie, Petrochemie, Zellstoff und Papier, Bergbau, Metalle und Lebensmittelverarbeitung treibt die Einführung von vor Ort errichteten Kesseln erheblich voran. Diese Sektoren benötigen eine kontinuierliche, hochvolumige Dampf- und Wärmeversorgung, die verpackte Kessel nicht ausreichend liefern können. Vor Ort errichtete Kessel bieten größere Kapazität, robuste Bauweise und lange Lebensdauer, was sie ideal für große Industrieanlagen und Eigenstromsysteme macht. Schwellenländer erleben rasche Investitionen in die Fertigung und Raffinerieerweiterungen, was den Bedarf an zuverlässigen Kesselinstallationen erhöht. In der Zwischenzeit modernisieren entwickelte Volkswirtschaften ältere Kessel, um die thermische Effizienz zu verbessern und Betriebskosten zu senken. Viele Industrien setzen auch auf die Eigenstromerzeugung, um die Abhängigkeit vom Stromnetz zu verringern und die Kostenkontrolle zu verbessern. Mit steigendem industriellem Energieverbrauch sind vor Ort errichtete Kessel zu einem strategischen Vermögenswert geworden, der Hochlastbetrieb und Prozessstabilität unterstützt.
- Zum Beispiel betreibt der Chemiekomplex von BASF in Ludwigshafen große vor Ort errichtete Dampferzeuger, die Prozessdampfsysteme von über 100 km unterstützen und eine ununterbrochene Hochdruckdampfversorgung für Chemieproduktionslinien ermöglichen.
Steigende Akzeptanz energieeffizienter und emissionsarmer Technologien
Strengere globale Emissionsstandards und ein zunehmender Fokus auf Nachhaltigkeit drängen die Industrie dazu, energieeffiziente und emissionsarme vor Ort errichtete Kessel zu übernehmen. Regierungen verhängen strengere Vorschriften für NOx-, SOx- und Partikelemissionen und fördern Investitionen in hocheffiziente Brenner, Rauchgasrückführung und fortschrittliche Verbrennungssysteme. Vor Ort errichtete Kessel, die Erdgas, Biomasse, Abwärmerückgewinnung und Mehrstofffähigkeiten unterstützen, gewinnen aufgrund ihrer geringeren Umweltbelastung stark an Bedeutung. Industrieanlagen setzen zunehmend auf Abwärmerückgewinnungskessel, um überschüssige Prozesswärme zu nutzen und den Brennstoffverbrauch zu senken. Darüber hinaus verbessert die Integration automatisierter Steuerungen für das Luft-Brennstoff-Management die Betriebseffizienz und die Einhaltung von Vorschriften. Da Unternehmen ESG-Ziele und Wege zur Kohlenstoffreduzierung verfolgen, steigt die Nachfrage nach modernisierten, saubereren Kesselsystemen weiter an, was die Marktaussichten stärkt.
Wichtiger Trend & Chance
Digitalisierung, Automatisierung und vorausschauende Wartung
Die digitale Transformation verändert den Markt für vor Ort errichtete Kessel, da die Industrie IoT-fähige Überwachungssysteme, KI-basierte Diagnosen und vorausschauende Wartungswerkzeuge einführt. Moderne Kessel, die mit intelligenten Sensoren ausgestattet sind, analysieren kontinuierlich Parameter wie Temperatur, Druck, Brennstoffverbrauch und Emissionen, sodass Betreiber Leistungsabweichungen in Echtzeit erkennen können. Vorausschauende Algorithmen reduzieren ungeplante Ausfallzeiten, verlängern die Lebensdauer von Komponenten und optimieren die Verbrennungseffizienz. Digitale Zwillinge ermöglichen die Simulation des Kesselverhaltens unter verschiedenen Betriebsbedingungen, was die Entscheidungsfindung und Wartungsplanung verbessert. Fernüberwachungsplattformen unterstützen den Betrieb an mehreren Standorten und ermöglichen eine zentrale Steuerung für große Industriegruppen. Dieser Wandel hin zu intelligenten, automatisierten Kesselsystemen bietet Herstellern erhebliche Chancen, innovative und fortschrittliche digitale Lösungen zu liefern, die Zuverlässigkeit, Sicherheit und Lebenszyklusleistung verbessern.
- Zum Beispiel bietet die SPPA-T3000-Plattform von Siemens Echtzeit-Kesseldiagnosen und Fernbetrieb für große Versorgungsanlagen, indem integrierte Sensoren und digitale Dashboards verwendet werden, die in mehreren thermischen Anlagen weltweit eingesetzt werden.
Verlagerung hin zu erneuerbaren und hybriden Brennstoffkesselsystemen
Der globale Übergang zu saubereren Energiequellen schafft starke Chancen für Biomasse-Feuerungsanlagen, Abfall-zu-Energie-Anlagen und Hybridbrennstoffkessel im Bereich der vor Ort errichteten Kategorie. Regierungen in Asien, Europa und Lateinamerika fördern erneuerbare thermische Lösungen, um die Abhängigkeit von fossilen Brennstoffen zu verringern. Vor Ort errichtete Kessel, die mit landwirtschaftlichen Rückständen, Holzpellets, industriellen Nebenprodukten und kommunalen Abfällen betrieben werden, werden aufgrund ihres geringeren CO2-Fußabdrucks zunehmend bevorzugt. Hybridkessel, die zwischen Kohle, Biomasse und Erdgas wechseln können, bieten Flexibilität bei Schwankungen in der Brennstoffversorgung. Abwärmerückgewinnungseinheiten gewinnen an Popularität, da sie die Energieeffizienz verbessern und die Betriebskosten senken können. Da sich die Industrien an die Ziele der Kohlenstoffneutralität anpassen, werden erneuerbare Kessellösungen zu einem zentralen Element der nachhaltigen industriellen Transformation.
- Zum Beispiel betreibt das Avedøre-Kraftwerk in Dänemark multifuel vor Ort errichtete Kessel, die Holzpellets, Erdgas und leichtes Heizöl verbrennen können und eine flexible kohlenstoffarme Erzeugung mit dokumentierten hohen thermischen Wirkungsgraden unterstützen.
Hauptherausforderung
Hohe Installationskosten und lange Bauzeiten
Vor Ort errichtete Kessel erfordern erhebliche Kapitalinvestitionen aufgrund komplexer Technik, großflächiger Fertigung und standortspezifischer Montage. Die Installationskosten steigen weiter, wenn Projekte fortschrittliche Emissionskontrollsysteme, kundenspezifische Konfigurationen oder hochwertige Materialien für Hochtemperaturbetrieb umfassen. Die Bauzeiten sind in der Regel lang und umfassen Erdarbeiten, strukturelle Entwicklung, Logistikkoordination und qualifiziertes Personal. Jegliche Verzögerungen bei Genehmigungen, Umweltfreigaben oder Materiallieferketten können die Projektpläne erheblich verlängern. Für kleine und mittelständische Industrien kann der hohe Vorabaufwand eine Barriere darstellen, was einige dazu veranlasst, modulare oder verpackte Alternativen mit schnellerer Inbetriebnahme zu wählen. Diese finanziellen und betrieblichen Einschränkungen beschränken die Markteinführung in preissensiblen und ressourcenbeschränkten Sektoren.
Umwelteinhaltdruck und Rückgang von Kohlekraftprojekten
Verschärfte Umweltvorschriften stellen eine große Herausforderung dar, insbesondere für kohlebefeuerte vor Ort errichtete Kessel. Viele Länder verabschieden aggressive Dekarbonisierungspolitiken, schließen ältere Kohlekraftwerke und beschränken neue kohlebetriebene Installationen. Industrien, die kohlebefeuerte Kessel betreiben, sehen sich steigenden Compliance-Kosten gegenüber, die fortschrittliche Verschmutzungskontrollsysteme, Überwachungsgeräte und eine verbesserte Brennstoffhandhabungsinfrastruktur erfordern. Der Übergang zu saubereren Brennstoffen wie Erdgas oder Biomasse erfordert oft eine umfassende Neugestaltung und Investition. Öffentlicher und Investoren-Druck, Klimaverpflichtungen zu erfüllen, verändert ebenfalls die Beschaffungsstrategien in der Schwerindustrie. Zusammen begrenzen diese Faktoren die langfristige Nachfrage nach konventionellen brennstoffbasierten vor Ort errichteten Kesseln und drängen Hersteller zu saubereren, anpassungsfähigeren Alternativen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 21,4 % des Marktes für vor Ort errichtete Kessel, angetrieben durch die Modernisierung alternder thermischer Kraftwerke, Raffinerieerweiterungen und starke Investitionen in die industrielle Heizungsinfrastruktur. Die USA führen die regionale Nachfrage an, bedingt durch laufende Modernisierungen in den Öl- & Gas-, Chemie- und Metallindustrien, unterstützt durch strenge Emissionsvorschriften, die die Einführung effizienter, NOx-armer Kesselsysteme fördern. Das Wachstum wird auch durch die zunehmende Einführung von erdgasbefeuerten und Abwärmerückgewinnungskesseln in Industrieanlagen unterstützt. Kanada trägt moderat bei, angetrieben durch Bergbauaktivitäten, die Expansion von Zellstoff & Papier und den Einsatz erneuerbar-integrierter Hybridkessel.
Europa
Europa machte 2024 19,8 % des Marktes aus, unterstützt durch groß angelegte industrielle Nachrüstungen, Dekarbonisierungsprojekte und die zunehmende Einführung von Biomasse- und abfallbefeuerten, vor Ort errichteten Kesseln. Deutschland, das Vereinigte Königreich und Frankreich führen die Nachfrage an, da Industrien ältere kohlebefeuerte Anlagen durch sauberere und effizientere Technologien ersetzen. Die strengen Emissionsvorschriften der Region – insbesondere die NOx- und CO₂-Reduktionsvorgaben – treiben Investitionen in fortschrittliche Verbrennungssteuerung und hybride Brennstoffsysteme an. Osteuropa zeigt ein stetiges Wachstum aufgrund der industriellen Expansion in den Bereichen Metalle, Chemikalien und Fernwärmenetze. Insgesamt prägt Europas Übergang zu energieeffizienten und erneuerbaren Kesseln weiterhin die Marktentwicklung.
Asien-Pazifik
Asien-Pazifik dominierte 2024 den Markt für vor Ort errichtete Kessel mit einem Anteil von 42,6 %, angetrieben durch rasche Industrialisierung, groß angelegte Kraftwerksinstallationen und expandierende Fertigungszentren. China, Indien, Japan und Südkorea führen die Nachfrage aufgrund des steigenden Stromverbrauchs, der Erweiterung der petrochemischen Kapazitäten und des Wachstums in den Bereichen Bergbau, Metalle und Zement an. Der fortlaufende Bau von Kohle-, Gas- und Biomassekraftwerken stärkt die Marktaufnahme weiter. Südostasien zeigt ebenfalls starke Dynamik, unterstützt durch Raffinerie-Upgrades und industrielle Diversifizierung. Die Kombination aus hoher Energienachfrage, Infrastrukturentwicklung und unterstützenden staatlichen Richtlinien in der Region sichert ein nachhaltiges langfristiges Wachstum.
Lateinamerika
Lateinamerika erfasste 2024 8,7 % des globalen Marktes, wobei das Wachstum durch die Expansion der Öl- und Gasraffinerien, des Bergbaus und der chemischen Verarbeitung verankert ist. Brasilien und Mexiko treiben die regionale Nachfrage durch industrielle Expansion und Modernisierung thermischer Energieanlagen an. Die Region nimmt zunehmend vor Ort errichtete Kessel für Biomasse-basierten Strom aufgrund reichlich vorhandener landwirtschaftlicher Rückstände an, was die Ziele für erneuerbare Energien unterstützt. Investitionen in die Zellstoff- und Papier- sowie Lebensmittelverarbeitungsindustrie treiben ebenfalls die Marktnachfrage an. Während wirtschaftliche Volatilität gelegentlich die Projektzeitpläne beeinflusst, stimulieren die Modernisierung von Altanlagen und das Wachstum industrieller Heizungsanwendungen weiterhin die regionale Akzeptanz.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt 2024 7,5 % des Marktes für vor Ort errichtete Kessel, unterstützt durch laufende Raffinerieerweiterungen, petrochemische Projekte und Pläne zur industriellen Diversifizierung. Länder wie Saudi-Arabien, die VAE und Katar führen Installationen aufgrund der starken Entwicklung der Energieinfrastruktur und der hohen Dampfnachfrage in Ölverarbeitungsanlagen an. Afrika zeigt eine zunehmende Akzeptanz in den Bereichen Bergbau, Metalle und Zement, insbesondere in Südafrika und Nigeria. Investitionen in Abwärmerückgewinnungssysteme und erdgasbefeuerte Kessel steigen, da Industrien Effizienz und Emissionskonformität anstreben. Insgesamt unterstützt das anhaltende industrielle Wachstum die stetige regionale Marktexpansion.
Marktsegmentierungen
Nach Kesseltyp
- Wasserrohrkessel vor Ort errichtet
- Feuerrohrkessel vor Ort errichtet
- Abwärmerückgewinnungskessel
- Wirbelschichtkessel (CFB)
- Staubfeuerungskessel
Nach Kapazität
- Bis zu 100 MWe
- 100–300 MWe
- Über 300 MWe
Nach Brennstoffart
- Kohlebefeuert
- Erdgasbefeuert
- Ölbefeuert
- Biomassebefeuert
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für vor Ort errichtete Kessel ist geprägt von einer Mischung aus globalen Ingenieurunternehmen, regionalen Herstellern und spezialisierten Industriekesselunternehmen, die sich auf großflächige Dampferzeugung und hocheffiziente thermische Lösungen konzentrieren. Wichtige Akteure wie Zeeco Connecticut, Alfa Laval Corporate AB, Applied Control Engineering Inc., Indeck Power Equipment Co., Ware Inc., Allied General Services, Industrial Boiler & Mechanical Co. Inc., Miller & Chitty Co. Inc., HydroTherm und Emerson Electric Company konkurrieren aktiv durch technologische Innovationen, maßgeschneiderte Ingenieurdienstleistungen und starken After-Sales-Support. Marktteilnehmer priorisieren fortschrittliche Verbrennungstechnologien, Low-NOx-Systeme, modulare Errichtungsmethoden vor Ort und digitale Überwachungslösungen, um steigenden Effizienz- und Emissionsstandards gerecht zu werden. Strategische Partnerschaften mit EPC-Auftragnehmern, Raffineriebetreibern und Energieerzeugern stärken die Marktpräsenz weiter. Die kontinuierliche Modernisierung industrieller Heizungsanlagen und starke Investitionen in energieeffiziente Kesselsysteme schaffen Chancen für Hersteller, die integrierte Lösungen, Mehrstofffähigkeiten und langfristige Serviceverträge anbieten.
Analyse der Schlüsselakteure
- Ware Inc
- Alfa Laval Corporate AB
- HydroTherm
- Miller & Chitty Co Inc
- Industrial Boiler & Mechanical Co Inc
- Emerson Electric Company
- Allied General Services
- Indeck Power Equipment Co
- Zeeco Connecticut
- Applied Control Engineering Inc
Aktuelle Entwicklungen
- Im Mai 2025 verfügte die indische Regierung, dass bei Ausschreibungen für Industriekessel in bestimmten Kategorien nur inländische Lieferanten teilnehmen dürfen, wodurch die ausländische Beteiligung an Lieferung und Dienstleistungen, einschließlich Fertigung, Errichtung und Installation, eingeschränkt wird.
- Im Januar 2025 gab Babcock & Wilcox Enterprises, Inc. (B&W) bekannt, dass sein Thermal-Segment einen Auftrag im Wert von 13 Millionen USD erhalten hat, um Kesselreinigungsgeräte nachzurüsten, einschließlich Lieferung und Installation von Diamond Power Rußbläsern und HydroJet-Systemen für ein Kraftwerk in Südostasien.
- Im Januar 2025 hat Miura seine Jahresprognose nach oben korrigiert und dabei die Übernahme von Cleaver-Brooks und die starke Nachfrage nach Schiffs- und Industriekesseln außerhalb Japans als Gründe genannt.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Kesseltyp, Kapazität, Brennstofftyp und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich zunehmend auf hocheffiziente und emissionsarme Kesseltechnologien verlagern, um den globalen Umweltvorschriften zu entsprechen.
- Die Einführung von Biomasse-, Abfall-zu-Energie- und Hybridbrennstoffkesseln wird beschleunigt, da die Industrie nach saubereren thermischen Energielösungen strebt.
- Digitalisierung, einschließlich IoT-basierter Überwachung und vorausschauender Wartung, wird zu einem Standardmerkmal in der nächsten Generation von vor Ort errichteten Kesseln.
- Versorgungsunternehmen und Industrien werden mehr in Abwärmerückgewinnungssysteme investieren, um den Brennstoffverbrauch zu senken und die Betriebseffizienz zu verbessern.
- Das Wachstum bei groß angelegten thermischen Kraftwerksprojekten im asiatisch-pazifischen Raum und im Nahen Osten wird die Nachfrage weiter antreiben.
- Hersteller werden ihre Ingenieurskapazitäten erweitern, um maßgeschneiderte, großkapazitative Kessel für komplexe industrielle Anwendungen zu liefern.
- Retrofit- und Modernisierungsprojekte werden zunehmen, da Industrien alternde Kessel aufrüsten, um Effizienz- und Emissionsstandards zu erfüllen.
- Die Lokalisierung der Lieferkette wird an Bedeutung gewinnen, um Projektverzögerungen zu reduzieren und die regionale Fertigungsstärke zu verbessern.
- Partnerschaften zwischen Kessel-OEMs, EPC-Auftragnehmern und Automatisierungsunternehmen werden zunehmen, um integrierte Lösungen zu liefern.
- Erneuerbare-fähige Kesseldesigns werden an Bedeutung gewinnen, da die Industrie sich auf langfristige CO2-Reduktionsziele vorbereitet.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße für den Markt der vor Ort errichteten Kessel und wie groß wird sie voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für aufgestellte Kessel voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für aufgestellte Kessel hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für vor Ort errichtete Kessel antreiben?
Wer sind die führenden Unternehmen im Markt für vor Ort errichtete Kessel?
Welche Region hatte 2024 den größten Anteil am Markt für vor Ort errichtete Kessel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für vor Ort errichtete Kessel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für vor Ort errichtete Kessel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.11 Billion → 2032: USD 11.14 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für vor Ort errichtete Kessel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für vor Ort errichtete Kessel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für vor Ort errichtete Kessel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für vor Ort errichtete Kessel Market Drivers
- 3.3 Markt für vor Ort errichtete Kessel Market Restraints & Challenges
- 3.4 Markt für vor Ort errichtete Kessel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für vor Ort errichtete Kessel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für vor Ort errichtete Kessel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für vor Ort errichtete Kessel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für vor Ort errichtete Kessel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für vor Ort errichtete Kessel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für vor Ort errichtete Kessel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für vor Ort errichtete Kessel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für vor Ort errichtete Kessel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für vor Ort errichtete Kessel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für vor Ort errichtete Kessel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für vor Ort errichtete Kessel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für vor Ort errichtete Kessel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für vor Ort errichtete Kessel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für vor Ort errichtete Kessel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für vor Ort errichtete Kessel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für vor Ort errichtete Kessel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für vor Ort errichtete Kessel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für vor Ort errichtete Kessel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für vor Ort errichtete Kessel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
