
Marktübersicht
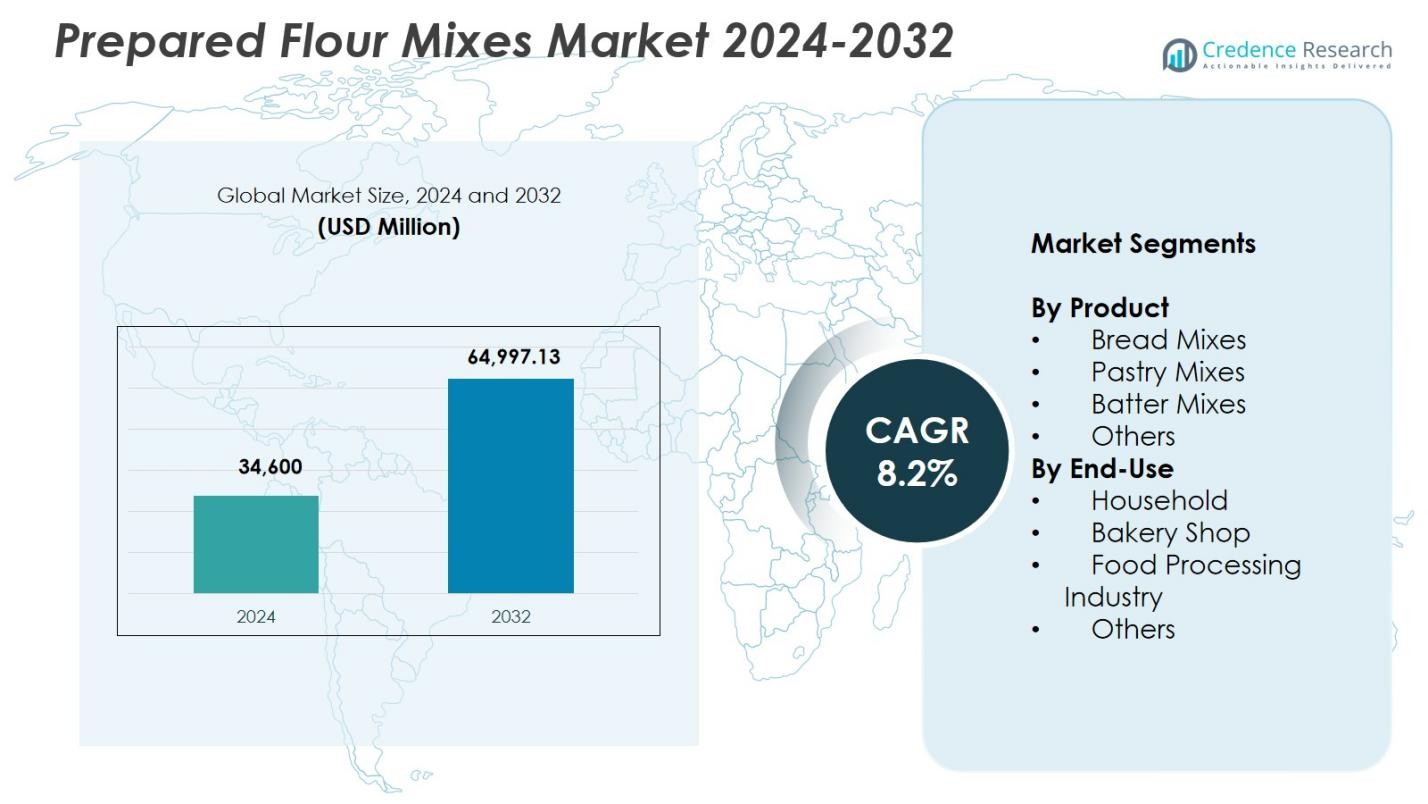
Der Markt für vorbereitete Mehlmischungen wurde 2024 auf 34.600 Millionen USD geschätzt und soll bis 2032 64.997,13 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,2 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für vorbereitete Mehlmischungen 2024 | 34.600 Millionen USD |
| Markt für vorbereitete Mehlmischungen, CAGR | 8,2% |
| Marktgröße für vorbereitete Mehlmischungen 2032 | 64.997,13 Millionen USD |
Der Markt für vorbereitete Mehlmischungen wird von wichtigen Akteuren wie Interflour, CJ Foods Milling Vietnam LLC, Archer Daniels Midland Company (ADM), Puratos, Lesaffre, Bakels Worldwide, International Mix J.V. (Intermix), Enchance Proteins, Luscombe und Echema Technologies geprägt, die sich jeweils auf Produktinnovationen, verbesserte Formulierungen und die Erweiterung der globalen Reichweite konzentrieren. Diese Unternehmen unterstützen die steigende Nachfrage von industriellen Bäckereien, Gastronomiebereichen und Haushalten durch vielseitige und leistungsstarke Mehlmischungen. Europa führt den Markt mit einem Anteil von 31,7 % im Jahr 2024 an, angetrieben durch starke Bäckereitraditionen, fortschrittliche Verarbeitungskapazitäten und die verstärkte Einführung von Clean-Label- und Spezialmischungen in kommerziellen und handwerklichen Bäckereisegmenten.
 Markteinblicke
- Der Markt für vorbereitete Mehlmischungen erreichte 2024 34.600 Millionen USD und wird bis 2032 mit einer CAGR von 8,2 % auf 64.997,13 Millionen USD wachsen.
- Die steigende Nachfrage nach gebrauchsfertigen Backlösungen und die starke Akzeptanz von Brotbackmischungen, die 2024 einen Anteil von 42,6 % hatten, treiben das stetige Marktwachstum in kommerziellen und Haushaltssegmenten voran.
- Innovationen bei Clean-Label-, angereicherten und glutenfreien Produkten prägen aufkommende Trends, da Verbraucher zunehmend funktionale und gesündere Mehlmischungsformulierungen bevorzugen.
- Schlüsselakteure stärken ihre Präsenz durch Produktverbesserungen, breitere Distribution und Partnerschaften mit Bäckereien, Lebensmittelverarbeitern und Gastronomiebetrieben, um den sich entwickelnden Marktanforderungen gerecht zu werden.
- Europa führte den Markt 2024 mit einem Anteil von 31,7 % an, gefolgt von Nordamerika mit 28,4 % und dem asiatisch-pazifischen Raum mit 26,1 %, was eine starke Bäckereikultur und eine steigende Nachfrage nach standardisierten, leistungsstarken Mehlmischungen in den Regionen widerspiegelt.
Analyse der Marktsegmentierung:
Nach Produkt:
Der Markt für vorbereitete Mehlmischungen zeigt eine starke Differenzierung über Produktkategorien hinweg, wobei Brotmischungen das Segment mit einem Anteil von 42,6 % im Jahr 2024 dominieren. Ihre Führungsposition wird durch die steigende Nachfrage nach gleichbleibender Backqualität, komfortorientierten Formulierungen und die rasche Expansion kommerzieller Bäckereien, die standardisierte Teigleistung suchen, angetrieben. Gebäckmischungen und Teigmischungen gewinnen aufgrund des Wachstums von gebrauchsfertigen Desserts und Schnellimbissketten weiter an Bedeutung. Die Kategorie „Andere“, einschließlich Spezial- und angereicherter Mischungen, profitiert von der zunehmenden Verbraucherpräferenz für hochwertige, gesündere Backoptionen, die mit Proteinen, Ballaststoffen und Clean-Label-Zutaten angereichert sind.
- Zum Beispiel bietet Puratos Tegral Soft’r an, eine vollständige Brotbackmischung, die nur Wasser und Hefe benötigt und sich für Brötchen, süßes Brot, Brioche, Panettone und Donuts eignet, während sie Frische, Geschmack und Textur liefert.
Nach Endverbrauch:
Innerhalb der Endverbrauchssegmentierung führt die Lebensmittelverarbeitungsindustrie mit einem Anteil von 46,3 % im Jahr 2024, unterstützt durch die großflächige Einführung von Mehlmischungen für die Massenproduktion von Backwaren, gefrorene Backwaren und hochdurchsatzfähige automatisierte Verarbeitungslinien. Bäckereien folgen als schnell wachsendes Teilsegment, angetrieben durch die urbane Café-Kultur und die Nachfrage nach handwerklichen, aber dennoch gleichbleibend hochwertigen Produkten. Der Haushaltsgebrauch steigt weiter an, angetrieben durch Trends im Heimbacken und einfach zuzubereitende Mischungen. Die Kategorie „Sonstige“, einschließlich institutioneller Küchen und Gastgewerbe, profitiert von der Notwendigkeit standardisierter Zutaten, die einen einheitlichen Geschmack, Textur und Zeitersparnis gewährleisten.
- Zum Beispiel bietet Macphie Country Cake Mix in 25-kg-Säcken an, eine vielseitige Option, die hohe Anteile an Zutaten wie Obst für traditionelle Kuchen mit weicher, feuchter Krume enthält.
Wichtige Wachstumstreiber
Steigende Nachfrage nach praktischen und konsistenten Backlösungen
Ein wesentlicher Wachstumstreiber für den Markt für vorbereitete Mehlmischungen ist die steigende Nachfrage nach praktischen, gebrauchsfertigen Backzutaten, die konsistente Ergebnisse in kommerziellen und privaten Anwendungen liefern. Hektische Lebensstile, die wachsende Café-Kultur und der Anstieg des Heimbackens haben die Abhängigkeit von standardisierten Mischungen erhöht, die die Vorbereitungszeit verkürzen und die Variabilität der Fähigkeiten minimieren. Gewerbliche Bäckereien und Gastronomiebetriebe übernehmen diese Mischungen, um die Betriebseffizienz zu verbessern, eine gleichbleibende Produktqualität zu gewährleisten und die Abhängigkeit von Arbeitskräften zu reduzieren. Dieser Trend zu Bequemlichkeit und Konsistenz treibt die Hersteller weiterhin dazu an, innovative Clean-Label-, angereicherte und multifunktionale Mehlmischungen zu entwickeln.
- Zum Beispiel liefert Dawn Foods Exceptional Danish Mix in 50-Pfund-Säcken, wodurch Bäckereien konsistente dänische Gebäckstücke mit reduzierten Vorbereitungsschritten und einheitlicher Textur für hochvolumige Gastronomiebetriebe herstellen können.
Erweiterung der industriellen Back- und Lebensmittelverarbeitungsaktivitäten
Das Wachstum in industriellen Backeinrichtungen und großflächigen Lebensmittelverarbeitungsbetrieben steigert die Nachfrage nach vorbereiteten Mehlmischungen erheblich. Automatisierte Produktionslinien erfordern vorhersehbare, leistungsstarke Eingaben, und vorbereitete Mischungen gewährleisten einheitliche Teigeigenschaften, verbesserte Textur und stabiles Backverhalten. Die zunehmende Produktion von Tiefkühlbackwaren, verzehrfertigen Snacks und verpackten Süßwaren verstärkt den Bedarf an Mischungen, die für Volumen, Haltbarkeit und Rezeptwiederholbarkeit optimiert sind. Hersteller profitieren von langfristigen Lieferverträgen mit Verarbeitungsunternehmen, während die kontinuierliche Modernisierung innerhalb der Lebensmittelherstellung die Marktdurchdringung dieser spezialisierten Formulierungen stärkt.
- Zum Beispiel bietet Bunge North America, Inc. vorbereitete Mehlmischungen wie reichhaltige Creme-Kuchenmischung in Schokoladen- und Vanillegeschmack, Pudding-Kuchenmischung und Red Velvet-Kuchenmischung an. Diese Produkte unterstützen eine gleichbleibende Leistung in der Hochvolumen-Kuchenproduktion für industrielle Backbetriebe.
Anstieg der Akzeptanz von Spezial- und gesundheitsorientierten Mehlmischungen
Der Trend zu gesünderen, hochwertigen und spezialisierten Backwaren stellt einen weiteren starken Treiber für die Marktexpansion dar. Verbraucher suchen zunehmend nach glutenfreien, proteinreichen, ballaststoffreichen und Clean-Label-Produkten, was Hersteller dazu veranlasst, innovative Mischungen zu entwickeln, die auf spezifische Ernährungspräferenzen zugeschnitten sind. Die Nachfrage nach natürlichen Zutaten, reduzierten Zusatzstoffen und funktionalen Vorteilen beschleunigt die Aufnahme von angereicherten Mehlmischungen sowohl im Einzelhandel als auch im Gastronomiebereich. Dieser Trend ermöglicht es Unternehmen, sich durch wertsteigernde Formulierungen, Premium-Preisstrategien und erweiterte Produktportfolios zu differenzieren, die den sich entwickelnden Ernährungs- und Lebensstilerwartungen gerecht werden.
Wichtige Trends & Chancen
Innovation in Clean-Label-, angereicherten und funktionalen Mischungen
Ein wichtiger Trend, der den Markt für vorbereitete Mehlmischungen prägt, ist die Integration von Clean-Label-, angereicherten und funktionalen Zutaten, die den sich entwickelnden Verbraucherpräferenzen entsprechen. Hersteller erforschen zunehmend natürliche Verstärker, enzymatische Verbesserer und pflanzliche Zusatzstoffe, um synthetische Komponenten zu reduzieren und die Nährstoffprofile zu verbessern. Chancen ergeben sich bei der Entwicklung von Mischungen, die die Verdauungsgesundheit, die Protein-Anreicherung oder Energieansprüche unterstützen und sowohl den Einzelhandels- als auch den kommerziellen Sektor ansprechen. Dieser Wandel ermöglicht eine starke Differenzierung und bedient Premium-Märkte, in denen Verbraucher aktiv nach Transparenz, Gesundheitsvorteilen und Zutatenauthentizität suchen.
- Zum Beispiel führte Ardent Mills die Ancient Grains Plus Backmehlmischung ein, die aus vollwertigen Urgetreiden und Kichererbsen hergestellt wird, um mehr Protein als herkömmliche Mehle zu liefern und Clean-Label-Proteinziele ohne große US-Allergene zu unterstützen.
Wachstum von E-Commerce und Direktvertriebslösungen für Bäckereien
Erweiterte E-Commerce-Plattformen und Direktvertriebskanäle bieten erhebliche Chancen für Marken von vorbereiteten Mehlmischungen. Der Online-Handel ermöglicht eine größere Produktpräsenz, Abonnementmodelle und personalisierte Angebote, die auf Hobbybäcker, kleine Unternehmen und Nischenverbrauchergruppen zugeschnitten sind. Der Anstieg von DIY-Backsets, Spezialmischungen und von Influencern geführten Bäckereitrends steigert zudem den digitalen Verkauf. Hersteller nutzen Online-Engagement, Rezeptunterstützung und flexible Verpackungen, um die Kundenbindung zu stärken und in neue geografische Märkte zu expandieren. Diese digitale Transformation verbessert die Marktzugänglichkeit und ermöglicht eine schnellere Einführung innovativer Produktformate.
- Zum Beispiel führte Manresa Bread ein Zimtschnecken-Backset ein, das direkt online verkauft wird und eine verbrühte Mehlmischung, trockene Zutaten, Füllung, Glasur, Instanthefe, Nudelholz und Kuchenform für sechs Rollen enthält, komplett mit einem 60-minütigen Video-Tutorial von Gründer Avery Ruzicka.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise und Einschränkungen in der Lieferkette
Der Markt für vorbereitete Mehlmischungen steht vor Herausforderungen durch schwankende Rohstoffpreise, insbesondere bei Weizen, Spezialgetreiden und funktionalen Zusatzstoffen. Klimaschwankungen, globale Handelsstörungen und geopolitische Spannungen tragen zu einer inkonsistenten Verfügbarkeit bei, was sich auf die Produktionskosten und die Stabilität der Versorgung auswirkt. Hersteller müssen kontinuierlich Beschaffungsstrategien anpassen und Formulierungen optimieren, um die Rentabilität zu erhalten, ohne die Qualität zu beeinträchtigen. Engpässe in der Lieferkette bei der Mahlung, Lagerung und dem Transport erschweren zudem die Abläufe, was eine sorgfältige Bestandsplanung und Risikomanagement für eine nachhaltige Marktleistung unerlässlich macht.
Steigende Konkurrenz und Druck zur Produktdifferenzierung
Die zunehmende Beteiligung von multinationalen Lebensmittelunternehmen, regionalen Müllern und spezialisierten Mischungsherstellern intensiviert den Wettbewerb und erzeugt Druck zur Differenzierung durch Produktinnovation, Preisgestaltung und Markenbildung. Kunden verlangen zunehmend vielseitige, gesundheitsorientierte und leistungsstarke Mischungen, was Unternehmen dazu veranlasst, in F&E und neue Formulierungen zu investieren. Allerdings bleibt es eine Herausforderung, einzigartige Wertversprechen in einem überfüllten Marktumfeld aufrechtzuerhalten, insbesondere da Eigenmarken schnell expandieren. Diese wettbewerbsintensive Umgebung erfordert kontinuierliche Verbesserungen in Qualität, Verpackung und Produktpositionierung, um Marktanteile zu halten und neue Kunden zu gewinnen.
Regionale Analyse
Nordamerika
Nordamerika hat eine starke Präsenz im Markt für Fertigmehlmischungen und macht 28,4 % Anteil im Jahr 2024 aus, unterstützt durch eine gut etablierte Bäckereiindustrie und die weit verbreitete Akzeptanz von komfortorientierten Lebensmitteln. Die steigende Nachfrage nach Spezial- und angereicherten Mischungen sowie die wachsende Heimbackkultur stärken die Marktexpansion in den USA und Kanada. Gewerbliche Bäckereien verlassen sich zunehmend auf standardisierte Mischungen, um die Produktkonsistenz und betriebliche Effizienz zu verbessern. Die Region profitiert auch von starken F&E-Fähigkeiten und schneller Produktinnovation, die es den Herstellern ermöglichen, Clean-Label-, allergenfreie und wertsteigernde Formulierungen einzuführen, die auf die sich entwickelnden Verbraucherpräferenzen zugeschnitten sind.
Europa
Europa stellt einen bedeutenden regionalen Markt mit einem 31,7 % Anteil im Jahr 2024 dar, angetrieben von tief verwurzelten Bäckereitraditionen und hohem Konsum von Brot, Gebäck und Süßwaren. Industrielle Bäckereien in Deutschland, Frankreich, Italien und dem Vereinigten Königreich übernehmen zunehmend Fertigmehlmischungen, um die großflächige automatisierte Produktion zu unterstützen und gleichzeitig eine gleichbleibende Qualität zu gewährleisten. Die Nachfrage nach Bio-, Nicht-GVO- und angereicherten Mischungen, die mit regionalen Nachhaltigkeits- und Clean-Label-Standards übereinstimmen, steigt weiter. Das Wachstum von Premium-Handwerksbäckereien und das Interesse an glutenfreien und spezialisierten Formulierungen fördern die Produktdiversifizierung und stärken Europas Marktführerschaft.
Asien-Pazifik
Der Asien-Pazifik-Raum entwickelt sich zur am schnellsten wachsenden Region und erfasst 26,1 % Anteil im Jahr 2024, angetrieben durch schnelle Urbanisierung, expandierende Netzwerke im Gastronomiebereich und die steigende Akzeptanz westlicher Bäckereien in China, Indien, Japan und Südostasien. Steigende verfügbare Einkommen und die florierenden Café- und Bäckereiketten treiben die Nachfrage nach gebrauchsfertigen Mehlmischungen an, die für hohen Durchsatz und gleichbleibende Qualität geeignet sind. Die Region verzeichnet auch ein starkes Wachstum im Haushaltsbacken, unterstützt durch die Durchdringung des E-Commerce und einen breiteren Zugang zu Premium-Mischungen. Hersteller nutzen regionale Chancen, indem sie lokalisierte Geschmacksrichtungen und kosteneffiziente Formulierungen einführen, die auf die vielfältigen Verbraucherpräferenzen zugeschnitten sind.
Lateinamerika
Lateinamerika hält einen 7,9 % Anteil im Jahr 2024, unterstützt durch die expandierende Bäckereiproduktion und den steigenden Konsum von verpacktem Brot, Kuchen und Desserts in Brasilien, Mexiko und Argentinien. Kleine und mittelgroße Bäckereien übernehmen zunehmend Fertigmehlmischungen, um die Produktivität zu steigern, die Abhängigkeit von Arbeitskräften zu reduzieren und die Produktgleichmäßigkeit zu gewährleisten. Das Wachstum von Schnellrestaurants und Café-Ketten steigert die Nachfrage nach Teig- und Gebäckmischungen weiter. Hersteller gewinnen Chancen, indem sie wertorientierte, vielseitige Formulierungen anbieten, die sowohl für handwerkliche als auch industrielle Backumgebungen geeignet sind, während das steigende Interesse an gesünderen, angereicherten Mischungen den Markteintritt weiter vorantreibt.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht einen Anteil von 5,9 % im Jahr 2024 aus, angetrieben durch wachsende städtische Bevölkerungen, expandierende Einzelhandelsbäckereiketten und steigende Nachfrage nach hochwertigen Backwaren. Länder wie Saudi-Arabien, die VAE und Südafrika verzeichnen eine erhöhte Akzeptanz von vorbereiteten Mehlmischungen aufgrund ihrer Konsistenz, Benutzerfreundlichkeit und Eignung für großangelegte Produktionsumgebungen. Der tourismusgetriebene Ausbau des Gastronomiesektors und das Wachstum moderner Supermärkte unterstützen eine breitere Produktverfügbarkeit. Die Nachfrage nach Spezialmischungen, einschließlich ballaststoffreicher, angereicherter und glutenfreier Varianten, steigt weiter, da Verbraucher zu vielfältigeren und gesundheitsbewussteren Backoptionen tendieren.
Marktsegmentierungen:
Nach Produkt
- Brotmischungen
- Teigmischungen
- Backmischungen
- Andere
Nach Endverbrauch
- Haushalt
- Bäckereigeschäft
- Lebensmittelverarbeitende Industrie
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für vorbereitete Mehlmischungen wird durch die Präsenz großer Akteure wie Interflour, CJ Foods Milling Vietnam LLC, Archer Daniels Midland Company (ADM), Puratos, Lesaffre, Bakels Worldwide, International Mix J.V. (Intermix), Enchance Proteins, Luscombe und Echema Technologies geprägt. Diese Unternehmen konzentrieren sich darauf, Produktportfolios zu erweitern, die Funktionalität von Mischungen zu verbessern und Vertriebsnetze zu stärken, um die steigende weltweite Nachfrage in kommerziellen und privaten Segmenten zu erfüllen. Innovation bleibt zentral, wobei führende Hersteller in Clean-Label-Formulierungen, angereicherte Mischungen und Spezialmischungen investieren, die auf sich entwickelnde Ernährungspräferenzen zugeschnitten sind. Strategische Partnerschaften mit Bäckereien, Gastronomieketten und verarbeitenden Industrien helfen, die Marktdurchdringung zu verbessern, während Übernahmen schnellen Zugang zu neuen Technologien und regionalen Märkten ermöglichen. Viele Unternehmen betonen die Optimierung der Lieferkette und fortschrittliche Mahlfähigkeiten, um eine konsistente Leistung in großangelegten industriellen Anwendungen zu liefern. Da der Wettbewerb intensiver wird, differenzieren sich Unternehmen durch Qualität, Texturverbesserungen, Entwicklung lokalisierter Geschmacksrichtungen und digitale Interaktion, die sich an Einzelhandels- und Profikunden richtet.
Analyse der Hauptakteure
- Purato
- Interflour
- Lesaffre
- Archer Daniels Midland Company (ADM)
- Luscombe
- Bakels Worldwide
- International Mix J.V. (Intermix)
- CJ Foods Milling Vietnam LLC
- Enchance Proteins
- Echema Technologies
Jüngste Entwicklungen
- Im März 2024 führte Pillsbury Baking seine Creamy Cake Mix Line und innovativen Stuffed Cookie Kits ein und erweiterte damit sein Sortiment an Premium-Backmischungen, um weltweit Verbraucher im Bereich Heimbacken anzusprechen.
- Im März 2023 schloss South Bakels die Übernahme von Orley Foods ab und stärkte damit seine Fähigkeiten in der Formulierung von süßen Zutaten und Backmischungen, während es seine Präsenz in den Bereichen Bäckerei, Konditorei und Gastronomieanwendungen ausweitete.
- Im März 2024 brachte Bob’s Red Mill eine neue Auswahl an Backmischungen auf den Markt, die der steigenden Nachfrage nach sauberen, hochwertigen und einfach zuzubereitenden mehlbasierten Produkten im Einzelhandel und in Spezialkanälen gerecht werden.
- Im März 2024 veröffentlichte King Arthur Baking Company seine Savory Bread Mix Kits, die bequeme, handwerklich anmutende Brotlösungen bieten, die dem sich entwickelnden Verbraucherinteresse an Gourmet-, geschmackvollen und vielseitigen Heimbackformaten gerecht werden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich stetig erweitern, da die Nachfrage nach bequemen, gebrauchsfertigen Backlösungen in Haushalten und kommerziellen Bäckereien zunimmt.
- Die Akzeptanz von angereicherten, funktionalen und sauberen Mehlmischungen wird steigen, da Verbraucher Gesundheit und Transparenz bei den Zutaten priorisieren.
- Industrielle Bäckereien werden eine starke Nachfrage nach standardisierten Mischungen antreiben, die die automatisierte Produktion in großen Mengen unterstützen.
- E-Commerce- und Direktvertriebskanäle werden den Verkauf von Spezial- und Premium-Mehlmischungen erheblich steigern.
- Hersteller werden mehr in lokalisierte Geschmacksrichtungen und regionenspezifische Formulierungen investieren, um die Marktdurchdringung zu verbessern.
- Nachhaltigkeitsgetriebene Produktentwicklung wird zunehmen, mit Schwerpunkt auf natürlichen Zutaten und reduzierten Zusatzstoffen.
- Fortschrittliche Mahl- und Formulierungstechnologien werden die Konsistenz, Texturleistung und Haltbarkeit verbessern.
- Partnerschaften zwischen Mischherstellern und Gastronomieketten werden die Vertriebskapazitäten stärken.
- Die Wettbewerbsintensität wird zunehmen, da globale und regionale Akteure ihre Produktportfolios erweitern.
- Die Nachfrage nach glutenfreien, proteinreichen und allergikerfreundlichen Mischungen wird steigen, die sich an den sich entwickelnden Ernährungstrends orientieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Fertigmischungen aus Mehl und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für vorbereitete Mehlmischungen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Fertigmischungen aus Mehl hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Fertigmischungen aus Mehl antreiben?
Wer sind die führenden Unternehmen im Markt für vorbereitete Mehlmischungen?
Welche Region hatte 2024 den größten Anteil am Markt für vorbereitete Mehlmischungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für vorbereitete Mehlmischungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für vorbereitete Mehlmischungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 34,600 Million → 2032: USD 64,997.13 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für vorbereitete Mehlmischungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für vorbereitete Mehlmischungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für vorbereitete Mehlmischungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für vorbereitete Mehlmischungen Market Drivers
- 3.3 Markt für vorbereitete Mehlmischungen Market Restraints & Challenges
- 3.4 Markt für vorbereitete Mehlmischungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für vorbereitete Mehlmischungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für vorbereitete Mehlmischungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für vorbereitete Mehlmischungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für vorbereitete Mehlmischungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für vorbereitete Mehlmischungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für vorbereitete Mehlmischungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für vorbereitete Mehlmischungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für vorbereitete Mehlmischungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für vorbereitete Mehlmischungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für vorbereitete Mehlmischungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für vorbereitete Mehlmischungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für vorbereitete Mehlmischungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für vorbereitete Mehlmischungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für vorbereitete Mehlmischungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für vorbereitete Mehlmischungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für vorbereitete Mehlmischungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für vorbereitete Mehlmischungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für vorbereitete Mehlmischungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für vorbereitete Mehlmischungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
