
Marktübersicht:
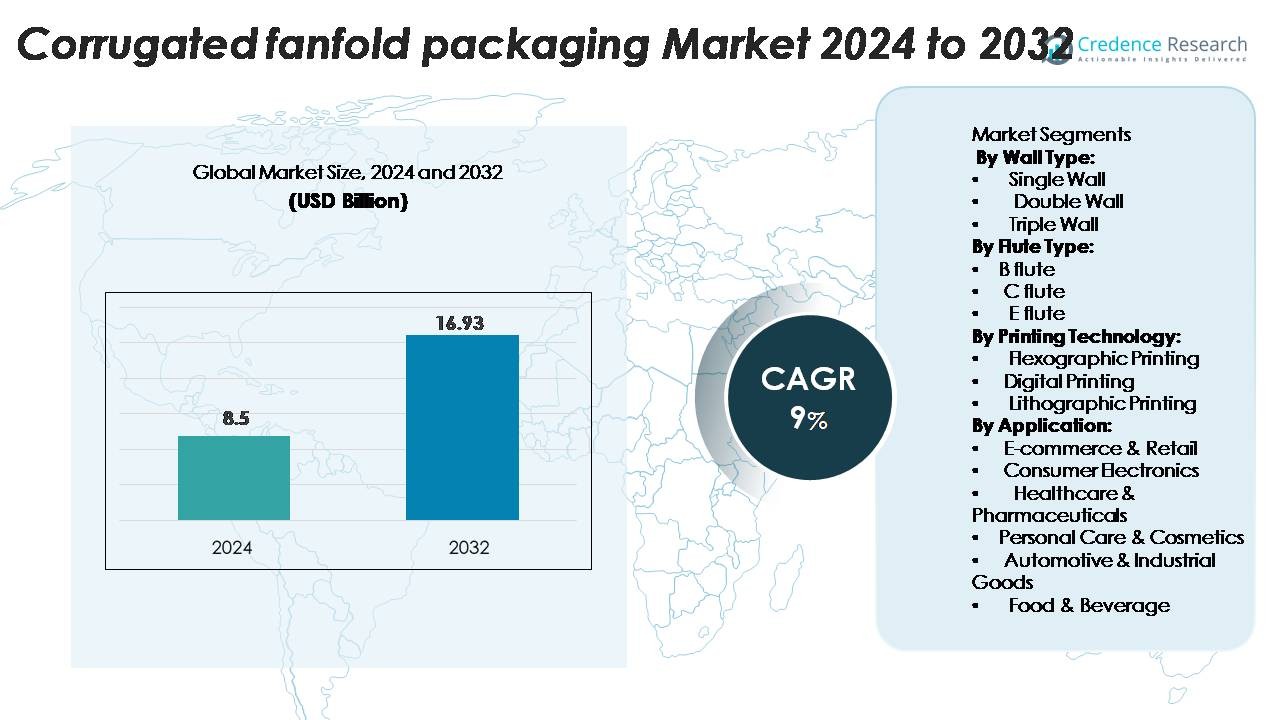
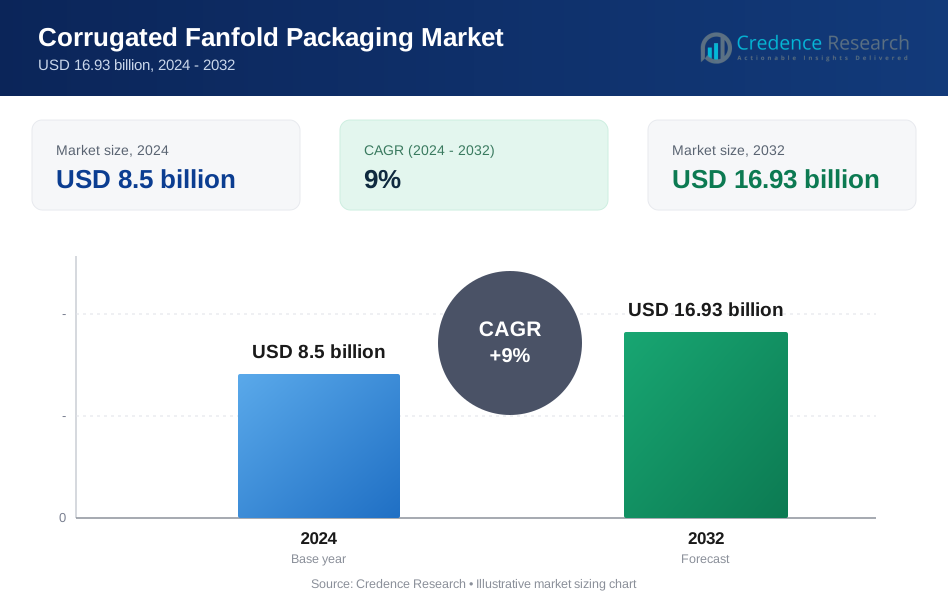
Der Markt für Wellpapp-Fanfaltverpackungen wurde im Jahr 2024 auf 8,5 Milliarden USD geschätzt und soll bis 2032 16,93 Milliarden USD erreichen, was einem CAGR von 9 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Wellpapp-Fanfaltverpackungen 2024 | 8,5 Milliarden USD |
| Markt für Wellpapp-Fanfaltverpackungen, CAGR | 9% |
| Marktgröße für Wellpapp-Fanfaltverpackungen 2032 | 16,93 Milliarden USD |
Der globale Markt für Wellpapp-Fanfaltverpackungen umfasst mehrere große Akteure, darunter International Paper Company, DS Smith Plc, Mondi Plc, Hinojosa Packaging Group, Kite Packaging, Papeles y Conversiones de Mexico, Papierfabrik Palm GmbH & Co KG, Ribble Packaging Ltd und Corrugated Supplies Company. Die drei führenden Unternehmen International Paper, DS Smith und WestRock (nicht aufgeführt) machen etwa 38 % des globalen Marktanteils aus. Regional führt Nordamerika den Markt mit einem Anteil von 38,54 % im Jahr 2024 an, angetrieben durch starkes E-Commerce-Wachstum und automatisierte Verpackungslösungen.
Markteinblicke:
- Der Marktwert für Wellpapp-Fanfaltverpackungen erreichte 2024 8,5 Milliarden USD und soll mit einem CAGR von 9,2 % wachsen.
- Segmentweise hielt das Segment der einwandigen Verpackungen 2024 über 50 % des Marktanteils, und der C-Flute-Typ machte etwa 40 % des Anteils aus.
- Wichtige Treiber sind der Anstieg der Nachfrage nach E-Commerce-bezogenen Verpackungen, strengere Nachhaltigkeitsvorschriften und der Druck auf maßgeschneiderte Verpackungen zur Abfallreduzierung.
- Wichtige Trends und Chancen umfassen die verstärkte Einführung des Digitaldrucks zur Anpassung, die Integration von intelligenten Verpackungstechnologien (wie RFID/QR) und das Wachstum im asiatisch-pazifischen Raum, wo hohe Wachstumsraten erwartet werden.
- Primäre Herausforderungen sind volatile Rohstoffpreise, die die Margen beeinflussen, und die Komplexität des Recyclings und der Abfallbewirtschaftung für hochvolumige Fanfaltsysteme.
Marktsegmentierungsanalyse:
Nach Wandtyp
Der Markt für Wellpapp-Fanfaltverpackungen ist nach Wandtyp in einwandig, doppelwandig und dreiwandig segmentiert. Unter diesen hält das Teilsegment der doppelwandigen Verpackungen den größten Marktanteil aufgrund seiner verbesserten Haltbarkeit und Schutzeigenschaften, was es ideal für Schwerlastverpackungsanwendungen macht. Die Dominanz dieses Segments wird durch die steigende Nachfrage nach sicherer Verpackung in Branchen wie Elektronik, Automobil und Konsumgüter angetrieben. Die überlegene Stärke und die Polstereigenschaften von doppelwandigen Wellpappverpackungen sind Schlüsselfaktoren, die zu ihrer weit verbreiteten Akzeptanz beitragen.
- Zum Beispiel stellt Smurfit Kappa fest, dass seine doppelwandigen Kartons kundenspezifisch mit wissenschaftlichen Methoden entworfen werden, um die genau erforderliche Stärke entlang der Lieferkette unter Berücksichtigung von Transport-, Lager-, Handhabungs-, Temperatur- und Feuchtigkeitsbedingungen zu berechnen.
Nach Flutentyp
Das Segment der Flötentypen im Markt für Wellpappenfanfold-Verpackungen umfasst B-Flöte, C-Flöte und E-Flöte. Die B-Flöte ist das dominierende Untersegment und nimmt aufgrund ihrer ausgewogenen Leistung in Bezug auf Festigkeit und Bedruckbarkeit einen bedeutenden Anteil ein. Sie wird häufig für die Verpackung zerbrechlicher Produkte, einschließlich Lebensmittel und Getränke, verwendet, da sie einen hervorragenden Schutz gegen Stöße bietet. Die zunehmende Verbraucherpräferenz für umweltfreundliche und recycelbare Verpackungsmaterialien steigert ebenfalls die Nachfrage nach B-Flöten, die optimalen Schutz bei geringem Materialeinsatz bieten.
- Zum Beispiel verzeichnet eine Produktauflistung für eine B-Flöte weiße Wellpappe mit den Maßen 1600 × 2600 mm ein Gewicht von 495 g/m² und eine nominelle Dicke von 3 mm (entsprechend der B-Flöten-Dimension) für eine tonbeschichtete Virgin-Kraft-Basis.
Nach Drucktechnologie
Wellpappenfanfold-Verpackungen umfassen auch ein Segment nach Drucktechnologie, bestehend aus Flexodruck, Digitaldruck und Lithografiedruck. Der Flexodruck ist die dominierende Technologie, da er kostengünstige und hochwertige Drucke bietet und sich ideal für die Massenproduktion eignet. Die Nachfrage nach attraktiven und informativen Verpackungen zur Steigerung der Markenbekanntheit und Kundenbindung ist ein wesentlicher Treiber für die Dominanz des Flexodrucks. Die Fähigkeit dieser Technologie, auf verschiedenen Substraten mit hoher Effizienz und Farbgenauigkeit zu drucken, stärkt ihre Position auf dem Markt weiter.
Wichtiger Wachstumstreiber
Erhöhte Nachfrage nach E-Commerce-Verpackungen
Das Wachstum des E-Commerce hat die Nachfrage nach Wellpappenfanfold-Verpackungen erheblich gesteigert. Mit dem Anstieg des Online-Shoppings sind Verpackungslösungen, die den Produktschutz während des Transports gewährleisten, zu einer Priorität geworden. E-Commerce-Unternehmen, insbesondere in den Bereichen Einzelhandel und Elektronik, sind stark auf robuste Verpackungen angewiesen, um Produktschäden zu minimieren und die Kundenzufriedenheit zu verbessern. Fanfold-Verpackungen, die mehrere Schutzschichten bieten, sind ideal für zerbrechliche und hochwertige Artikel. Der Anstieg der Direktvertriebskanäle an Verbraucher verstärkt den Bedarf an kostengünstigen und nachhaltigen Verpackungslösungen. Da immer mehr Unternehmen sichere, umweltfreundliche Verpackungsoptionen priorisieren, steigt die Nachfrage nach Wellpappenfanfold-Lösungen weiter an.
- Zum Beispiel wird das E-Commerce-fähige Fanfold-Board von Smurfit Kappa, das in seinen Modulo- und e-Pack-Portfolios verwendet wird, mit Hochleistungs-Linern hergestellt, die laut den Leistungsdokumentationen des Unternehmens eine Erhöhung der Box Compression Strength (BCT) um 15–20 % im Vergleich zu Standardqualitäten bieten.
Verlagerung hin zu nachhaltigen Verpackungslösungen
Nachhaltigkeit hat sich als wichtiger Wachstumstreiber für den Markt für Wellpappenfanfold-Verpackungen herauskristallisiert. Mit zunehmendem Druck von Verbrauchern und Vorschriften hinsichtlich der Umweltauswirkungen verlagern sich Unternehmen hin zu umweltfreundlichen Verpackungsmaterialien. Wellpappenverpackungen, die recycelbar, biologisch abbaubar und aus erneuerbaren Ressourcen hergestellt sind, entsprechen der wachsenden Verbrauchernachfrage nach nachhaltigen Alternativen zu Kunststoffverpackungen. Dieser Wandel ist besonders in Branchen wie Lebensmittel und Getränke, Elektronik und Konsumgüter zu beobachten, wo Marken grüne Praktiken übernehmen, um sich mit den Zielen der unternehmerischen sozialen Verantwortung (CSR) in Einklang zu bringen. Der steigende Fokus auf die Reduzierung des CO2-Fußabdrucks und von Abfällen beschleunigt die Einführung von Wellpappenfanfold-Verpackungen, die sowohl Nachhaltigkeit als auch Praktikabilität in Anwendungen für die Massenverpackung bieten.
- Zum Beispiel bestätigen die Circular Design Metrics von DS Smith, dass seine Wellpappenverpackungslösungen, einschließlich Fanfold-Materialien, über 95 % Recyclingfähigkeit erreichen und durchschnittlich ~80 % recycelten Faseranteil enthalten, unterstützt durch das unternehmensweite Faseroptimierungsprogramm in 34 Papierfabriken.
Fortschritte in der Verpackungsmaschinerie
Fortschritte in der Verpackungsmaschinerie und Automatisierung treiben das Wachstum des Marktes für Wellpappen-Fanfold-Verpackungen voran. Neue Technologien in der Verpackungsmaschinerie ermöglichen schnellere Produktionszeiten, präzisere Schnitte und effizientere Materialnutzung, was den Herstellern hilft, die steigende Nachfrage nach maßgeschneiderten und hochwertigen Verpackungen zu erfüllen. Darüber hinaus steigert die Integration automatisierter Systeme in Verpackungslinien die Produktivität und senkt die Arbeitskosten. Mit verbesserten Produktionsgeschwindigkeiten und Anpassungsfähigkeiten können Unternehmen eine Vielzahl von Verpackungsbedürfnissen bedienen, wie z. B. maßgeschneiderte Größen und Designs, was den E-Commerce- und Unterhaltungselektronikmärkten zugutekommt. Die kontinuierliche Entwicklung von Verpackungsmaschinen, die höhere Produktionsvolumina unterstützen und Materialabfälle reduzieren, ist ein entscheidender Faktor für die Marktexpansion.
Wichtiger Trend und Chancen:
Integration von Smart Packaging-Technologien Ein wichtiger Trend im Markt für Wellpappen-Fanfold-Verpackungen ist die Integration von Smart Packaging-Technologien. Mit dem Aufkommen des Internets der Dinge (IoT) haben Verpackungslösungen nun die Möglichkeit, Produkte während des Transports zu verfolgen und zu überwachen. Intelligente Verpackungslösungen, wie solche mit RFID-Tags oder QR-Codes, ermöglichen es Unternehmen, Echtzeitdaten über den Standort und Zustand von Waren bereitzustellen. Dieser Trend gewinnt in Branchen an Bedeutung, in denen die Produktintegrität während des Transports entscheidend ist, wie z. B. in der Pharma-, Elektronik- und Lebensmittelindustrie. Die Fähigkeit, Produkte zu verfolgen, verbessert das Kundenerlebnis und bietet Unternehmen wertvolle Einblicke in Logistik- und Lieferkettenoperationen. Da die Verbrauchernachfrage nach Transparenz und Produktsicherheit steigt, wird erwartet, dass Smart Packaging-Technologien im Markt zunehmend verbreitet werden.
- Zum Beispiel berichtet Avery Dennison Smartrac, dass sein neuestes AD Slim DF Inlay NFC und UHF RFID in einem einzigen Dual-Frequency-Chip kombiniert, der typische UHF-Lesereichweiten von bis zu 7 Metern (23 ft) ermöglicht, während er ISO/IEC 15693 NFC-Kommunikation für die Interaktion mit Verbraucher-Smartphones unterstützt. Die maximale theoretische Reichweite für passive UHF RFID kann bis zu 10 Meter betragen, oder unter sehr speziellen Umständen mit Hochleistungslesegeräten bis zu 15-20 Meter, aber "über 20 Meter" ist nicht die typische Leistung für dieses spezifische passive Inlay.
Anpassung und Branding im Verpackungsdesign Ein weiterer prominenter Trend im Markt für Wellpappen-Fanfold-Verpackungen ist der zunehmende Fokus auf Verpackungsanpassung und Branding. Unternehmen konzentrieren sich zunehmend darauf, einzigartige, markenspezifische Verpackungen zu schaffen, die das Kundenengagement steigern und die Markenbekanntheit fördern. Fanfold-Verpackungen bieten reichlich Platz für lebendige Drucke und Designs, was Marken anspricht, die sich in einem überfüllten Markt differenzieren möchten. Der Einsatz attraktiver, funktionaler Verpackungen, die die Identität der Marke widerspiegeln, ist zu einem wesentlichen Marketinginstrument geworden, insbesondere im E-Commerce-Sektor. Dieser Trend steigert nicht nur die Verbraucherattraktivität, sondern stärkt auch die Markenloyalität. Da Unternehmen nach Möglichkeiten suchen, sich abzuheben, wächst die Nachfrage nach maßgeschneiderten Wellpappenverpackungslösungen, die Ästhetik mit Funktionalität verbinden, weiter.
- Zum Beispiel druckt HPs PageWide C500 Druckmaschine mit einer nativen Auflösung von 1200 Düsen pro Zoll (npi). Sie verwendet wasserbasierte Tinten, die den EU-Vorschriften für Anwendungen mit Lebensmittelkontakt entsprechen.
Schwankende Rohstoffpreise Eine bedeutende Herausforderung für den Markt für Wellpappenfanfold-Verpackungen ist die Schwankung der Rohstoffpreise. Die Kosten für Materialien wie Karton, Kraftpapier und Klebstoffe unterliegen Marktschwankungen, die die Rentabilität der Hersteller beeinflussen können. Diese Schwankungen werden oft durch Faktoren wie Veränderungen in globalen Lieferketten, Naturkatastrophen und Verschiebungen in der Nachfrage nach Rohstoffen beeinflusst. Wenn die Rohstoffpreise steigen, stehen Verpackungshersteller möglicherweise unter Druck, entweder die zusätzlichen Kosten zu absorbieren oder sie an die Kunden weiterzugeben, was zu einer verringerten Wettbewerbsfähigkeit auf dem Markt führen könnte. Die Bewältigung dieser Preisschwankungen bei gleichzeitiger Beibehaltung erschwinglicher Preise für Endverbraucher ist eine zentrale Herausforderung für Unternehmen in der Verpackungsindustrie.
Wichtige Herausforderung:
Umweltauswirkungen von Verpackungsabfällen Trotz der Nachhaltigkeit von Wellpappenverpackungen im Vergleich zu anderen Materialien bleibt die Umweltauswirkung von Verpackungsabfällen eine Herausforderung. Da die Verbrauchernachfrage nach umweltfreundlichen Verpackungen wächst, wird Verpackungsabfall zunehmend kritisch betrachtet, insbesondere in Branchen mit hohen Mengen an Einwegverpackungen. Obwohl Wellpappenfanfold-Verpackungen recycelbar sind, können unsachgemäße Entsorgung und niedrige Recyclingquoten in einigen Regionen zu Umweltschäden führen. Der Druck, Verpackungsabfälle zu reduzieren und nachhaltigere Verpackungslösungen zu entwickeln, nimmt zu. Verpackungshersteller müssen diese Herausforderung angehen, indem sie weiterhin innovativ sind und die Recycelbarkeit und Nachhaltigkeit ihrer Produkte verbessern, während sie auch die Verbraucher über ordnungsgemäße Entsorgungsmethoden aufklären.
Regionale Analyse:
Nordamerika
Im Jahr 2024 erfasste die nordamerikanische Region 38,54% des weltweiten Umsatzes mit Wellpappenfanfold-Verpackungen. Der Markt profitiert von robustem E-Commerce-Wachstum, starker Logistikinfrastruktur und strengen Vorschriften für Verpackungsabfälle, die faserbasierte Formate fördern. Hersteller erhöhen die automatisierte Produktionskapazität, um die Nachfrage nach kundenspezifischen Fanfold-Lösungen in Erfüllung und Versand zu decken. Darüber hinaus treibt der regulatorische Druck in den USA den Ersatz von EPS und Kunststoff voran und begünstigt Wellpappenfanfold-Formate. Die reife Marktgrundlage der Region bietet stabile Nachfrage und unterstützt inkrementelle Innovationen im Druck und in Materialien für verbesserte Nachhaltigkeit.
Europa
Europa hält einen bedeutenden Anteil am globalen Markt für Wellpappenfanfold-Verpackungen, unterstützt durch hohe Recyclingquoten und regulatorische Treiber hin zu vollständig recycelbaren Verpackungen. Die regionale Nachfrage resultiert aus etablierten Fertigungs- und E-Commerce-Sektoren, die leichte, anpassbare Fanfold-Formate suchen, um die Transporteffizienz zu optimieren. EU-Vorschriften für Verpackungsabfälle drängen Markeninhaber zu faserbasierten Fanfold-Lösungen und verstärken die Akzeptanz. Während das Wachstum im Vergleich zu aufstrebenden Regionen moderat ist, sichern Europas strukturelle Treiber und starke Nachhaltigkeitsorientierung einen stabilen Ausblick für das Fanfold-Segment.
Asien-Pazifik
Die Asien-Pazifik-Region ist der am schnellsten wachsende Markt für Wellpappenfanfold-Verpackungen mit prognostizierten jährlichen Wachstumsraten (CAGRs) von etwa 7,88% oder höher. Schnelle Industrialisierung, großflächige Fertigungsexpansion und boomende E-Commerce-Aktivitäten in China, Indien und Südostasien treiben die Nachfrage an. Steigender inländischer Konsum, Aufrüstungen der Logistikinfrastruktur und zunehmende Akzeptanz nachhaltiger Verpackungsformate beschleunigen das Segment weiter. Aufstrebende Märkte in der Region bieten hohes Potenzial für kundenspezifische Fanfold-Lösungen, insbesondere in exportorientierten Industrien und im Online-Handel.
Lateinamerika & Naher Osten & Afrika
Die kombinierte Region Lateinamerika und Naher Osten & Afrika (MEA) hält derzeit einen kleineren Anteil am globalen Markt für Wellpappen-Faltverpackungen, zeigt jedoch ein überdurchschnittliches Wachstumspotenzial. Das Wachstum wird durch die zunehmende Durchdringung des E-Commerce, Investitionen in die Infrastruktur der Logistik und ein gestiegenes Bewusstsein für recycelbare Verpackungsformate angetrieben. Wichtige Märkte wie Brasilien, Mexiko, Südafrika und Teile der Golfregion modernisieren ihre Verpackungslieferketten und bieten Konvertern die Möglichkeit, Faltlösungen einzuführen. Der Fortschritt wird jedoch durch Einschränkungen bei Rohstoffen und Preissensibilität in bestimmten Ländern gebremst, was eine schnellere Einführung verlangsamt.
Marktsegmentierungen:
Nach Wandtyp:
- Einwandig
- Doppelwandig
- Dreifachwandig
Nach Flutentyp:
- B-Flöte
- C-Flöte
- E-Flöte
Nach Drucktechnologie:
- Flexodruck
- Digitaldruck
- Lithografiedruck
Nach Anwendung:
- E-Commerce & Einzelhandel
- Unterhaltungselektronik
- Gesundheitswesen & Pharmazeutika
- Körperpflege & Kosmetik
- Automobil & Industrieprodukte
- Lebensmittel & Getränke
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Marktes für Wellpappen-Faltverpackungen zeigt eine moderate Fragmentierung, mit großen integrierten Akteuren und einer Vielzahl regionaler Konverter, die weltweit aktiv sind. Zwei der führenden Unternehmen, International Paper Company und Smurfit Kappa Group, kombinieren signifikante Skalenvorteile mit vertikaler Integration über die Produktion von Containerboard, die Herstellung von Wellpappenbögen und die Verpackungsumwandlung. Diese Firmen erfassen einen beträchtlichen Marktanteil, unter den drei führenden Unternehmen halten sie etwa 38% des globalen Umsatzes. Kleinere Konverter differenzieren sich durch Agilität, regionalen Nischenfokus, digitale Druckfähigkeiten und Nachhaltigkeitsnachweise. Übernahmen, Partnerschaften und Technologie-Upgrades wie fortschrittliche Digital-/Tintenstrahldrucker und datengesteuerte Produktionslinien kennzeichnen den Wettbewerb in diesem Sektor. Infolgedessen hängt die Wettbewerbsstärke von Skalenvorteilen, Kostenführerschaft, Produktinnovation und der Ausrichtung an Nachhaltigkeitsvorgaben ab.
Analyse der Hauptakteure:
- International Paper Company
- Mondi
- Papeles y Conversiones de Mexico
- Kite Packaging
- Ribble Packaging
- DS Smith
- Papierfabrik Palm
- Hinojosa Packaging Group
- Abbe
- Corrugated Supplies Company
Jüngste Entwicklungen:
- Im November 2025 schloss die Hinojosa Packaging Group die vollständige Übernahme von ASV Packaging ab, einem französischen Unternehmen, das sich auf Faltschachteln für die Lebensmittel- und Konsumgüterbranche spezialisiert hat und über mehr als 34 Jahre Erfahrung verfügt. Diese Übernahme, die am 3. November 2025 abgeschlossen wurde, krönte den Integrationsprozess, der im Juli 2023 begann, als Hinojosa einen Anteil von 49 % erwarb. Die abgeschlossene Übernahme brachte Hinojosa auf sieben Produktionsstandorte in Frankreich (eine Papierfabrik, drei Wellpappenwerke und drei Faltschachtelanlagen) und fügte 200 Fachkräfte zur Belegschaft des Unternehmens hinzu, wodurch die Gesamtzahl der Mitarbeiter auf fast 3.000 stieg. Die Integration stärkte das Engagement beider Unternehmen für nachhaltige Verpackungsinnovationen, insbesondere durch HALOPACK®, ein Kartontray, das herkömmliche starre Plastiktrays für frische Lebensmittel ersetzt.
- Im November 2025 brachte Mondi am 18. November 2025 ein erweitertes Portfolio an Wellpappe- und Vollpappeprodukten speziell für die Lebensmittelverpackungsindustrie auf den Markt. Die umfassenden nachhaltigen Verpackungslösungen adressieren zentrale Prioritäten für Kunden der Lebensmittelindustrie, einschließlich Handhabungseffizienz, Regalpräsenz, Markenunterscheidung und Einhaltung der EU-Vorschriften. Diese Erweiterung, gestärkt durch die Übernahme von Schumacher Packaging, verbesserte Mondis regionales Liefernetzwerk mit zusätzlichen Produktionsstätten und digitalen Druckkapazitäten.
- Im Oktober 2025 gab die Abbe Group am 2. Oktober 2025 die Übernahme der australischen Aktivitäten von Oji Fibre Solutions bekannt, was eine bedeutende Expansion für den privat geführten Wellpappenhersteller darstellt. Die Übernahme umfasst vier Verpackungsanlagen in Victoria, New South Wales und Queensland sowie Vertriebszentren in wichtigen regionalen Gartenbauzentren wie Mildura, Innisfail, Bundaberg und Mareeba. Der Abschluss wurde bis zum 1. November 2025 erwartet und stärkte die Position der Abbe Group auf dem australischen Wellpappenmarkt, während das Unternehmen weiterhin auf frühzeitige Technologieanwendungen wie den digitalen Druck auf Wellpappe und Fanfold-Technologie für die Automatisierung von E-Commerce-Verpackungen setzt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Wandtyp, Flutentyp, Drucktechnologie, Anwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Hersteller werden die Produktion von leichten und hochfesten Faltkartonplatten ausweiten, um den Anforderungen an Nachhaltigkeit und Logistik gerecht zu werden.
- Wellpapp-Faltkartonverpackungen werden in passgenauen E-Commerce-Abwicklungen stärker angenommen, was Füllmaterial reduziert und Frachtkosten senkt.
- Das Wachstum im asiatisch-pazifischen Raum wird andere Regionen übertreffen, da Industrialisierung, Urbanisierung und Verpackungsbedürfnisse schnell zunehmen.
- Digitaldruck und variable Daten-Grafiken werden zum Standard, was Markeninhabern ermöglicht, Faltkartonverpackungen für Direktvertriebskanäle zu personalisieren.
- Automatisierung in der bedarfsgerechten Schachtelherstellung (produktangepasste Systeme) wird die Faltkartonstandards erhöhen, indem sie sich mit Hochgeschwindigkeitskonvertern integrieren und Abfallbestände reduzieren.
- Nachhaltige Materialien und Monomaterial-Faserformate werden dominieren, angetrieben durch regulatorischen Druck und Programme zur Unternehmensverantwortung.
- Schwerlast-Dreifachwand- und spezialisierte Welltypen werden in Sektoren wie Automobil, Elektronik und Kühlkettenlogistik wachsen.
- Intelligente Verpackungsmerkmale (QR-Codes, IoT-Sensoren, Tracking) werden zunehmend auf Faltkartonplatten erscheinen, um Markeninteraktion und Lieferketten-Transparenz zu fördern.
- Kleinere Konverter werden Zugang zu Equipment-as-a-Service-Modellen und hybriden Flexo/Digitaldruckmaschinen haben, was Nischenanbietern ermöglicht, in maßgeschneiderten Faltkartonläufen zu konkurrieren.
- Beschränkungen bei Rohmaterialien und Recyclingsystemen werden Unternehmen dazu drängen, auf geschlossene Faserbeschaffung und vertikal integrierte Lieferketten im Faltkartonsegment umzusteigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Wellpappen-Faltverpackungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird das gewellte Faltverpackungsmaterial zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment der Wellpappen-Faltverpackungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Wellpappe-Faltverpackungen antreiben?
Wer sind die führenden Unternehmen im Markt für Wellpappen-Faltverpackungen?
Welche Region hatte 2024 den größten Anteil am Markt für Wellpappen-Faltverpackungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Wellpappen-Fanfold-Verpackungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Wellpappen-Fanfold-Verpackungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8.5 billion → 2032: USD 16.93 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Wellpappen-Fanfold-Verpackungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Wellpappen-Fanfold-Verpackungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Wellpappen-Fanfold-Verpackungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Wellpappen-Fanfold-Verpackungen Market Drivers
- 3.3 Markt für Wellpappen-Fanfold-Verpackungen Market Restraints & Challenges
- 3.4 Markt für Wellpappen-Fanfold-Verpackungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Wellpappen-Fanfold-Verpackungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Wellpappen-Fanfold-Verpackungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Wellpappen-Fanfold-Verpackungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Wellpappen-Fanfold-Verpackungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Wellpappen-Fanfold-Verpackungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Wellpappen-Fanfold-Verpackungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Wellpappen-Fanfold-Verpackungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Wellpappen-Fanfold-Verpackungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Wellpappen-Fanfold-Verpackungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Wellpappen-Fanfold-Verpackungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Wellpappen-Fanfold-Verpackungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Wellpappen-Fanfold-Verpackungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Wellpappen-Fanfold-Verpackungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Wellpappen-Fanfold-Verpackungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Wellpappen-Fanfold-Verpackungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Wellpappen-Fanfold-Verpackungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Wellpappen-Fanfold-Verpackungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Wellpappen-Fanfold-Verpackungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Wellpappen-Fanfold-Verpackungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
