
Marktübersicht
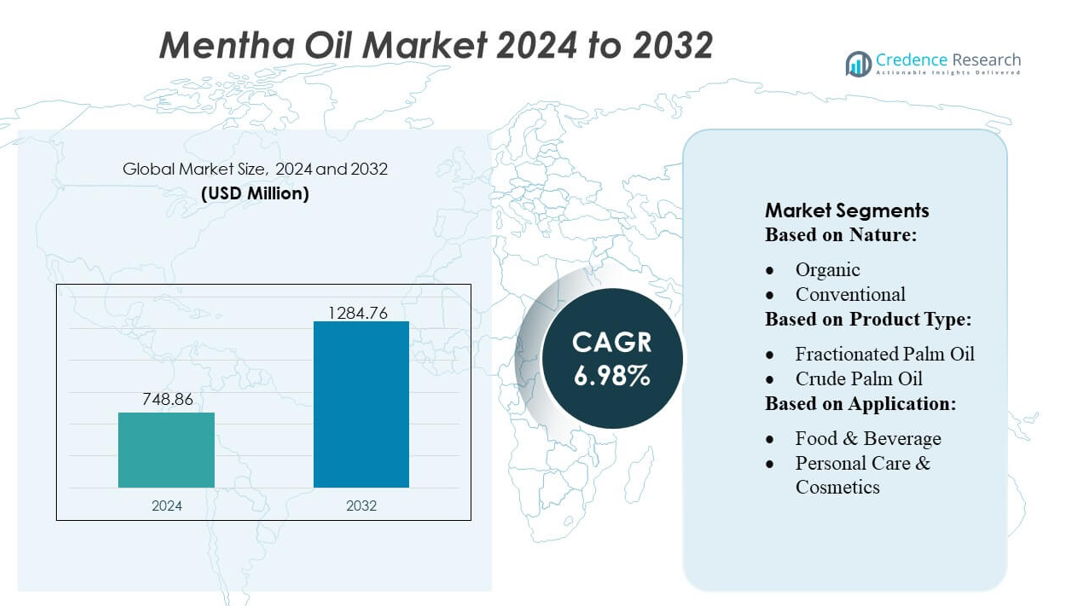
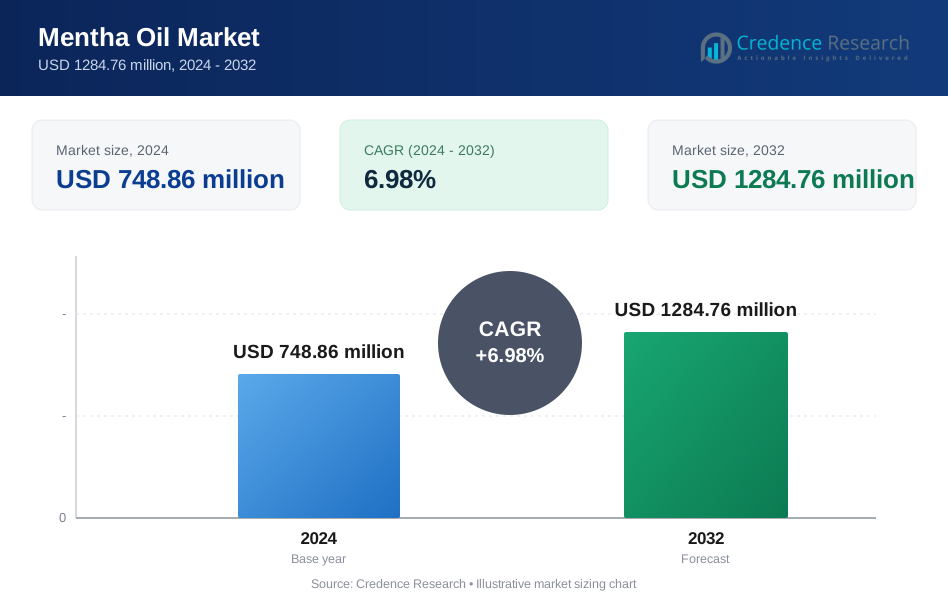
Die Größe des Menthaöl-Marktes wurde im Jahr 2024 auf 748,86 Millionen USD geschätzt und soll bis 2032 1.284,76 Millionen USD erreichen, mit einer CAGR von 6,98 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Menthaöl-Marktes 2024 | 748,86 Millionen USD |
| Menthaöl-Markt, CAGR | 6,98 % |
| Größe des Menthaöl-Marktes 2032 | 1.284,76 Millionen USD |
Der Menthaöl-Markt wird durch eine Mischung aus großen Destillationseinheiten, spezialisierten Verarbeitern und exportorientierten Lieferanten geprägt, die durch hochreine Produktion, fortschrittliche Fraktionierungskapazitäten und konsistente Aromaprofil-Standardisierung konkurrieren. Unternehmen stärken ihre Marktpositionen, indem sie Rückverfolgbarkeitssysteme einführen, Rückstandskontrollprozesse verbessern und langfristige Beschaffungspartnerschaften mit globalen F&B-, Mundpflege- und Pharmaherstellern sichern. Der asiatisch-pazifische Raum ist die führende Region mit einem genauen Marktanteil von 38–40 %, angetrieben durch umfangreichen Anbau, starke Destillationsinfrastruktur und hohe Exportvolumen, die sowohl die inländische als auch die internationale Nachfrage unterstützen.
Markteinblicke
- Der Menthaöl-Markt steht im Jahr 2024 bei 748,86 Millionen USD und soll bis 2032 auf 1.284,76 Millionen USD anwachsen, mit einem Fortschritt von 6,98 % CAGR.
- Asien-Pazifik führt die Branche mit einem genauen Anteil von 38–40 % an, unterstützt durch großflächigen Anbau und starke Exportvolumen, während das Segment Lebensmittel & Getränke aufgrund der hohen Nachfrage nach natürlichen Kühlmitteln in Süßwaren, Getränken und Kaugummis einen geschätzten Anteil von 38–40 % ausmacht.
- Das Marktwachstum wird durch die steigende Verwendung von Menthaöl in Mundpflege-, Pharma- und Aromatherapieanwendungen angetrieben, bei denen saubere Etiketten und botanische Inhaltsstoffe an Bedeutung gewinnen.
- Der Wettbewerb verschärft sich, da Produzenten in hochreine Destillation, Fraktionierungstechnologien und digitale Rückverfolgbarkeitssysteme investieren, um die globale Lieferzuverlässigkeit zu stärken und strenge Qualitätsstandards zu erfüllen.
- Zu den wichtigsten Einschränkungen gehören die Angebotsvolatilität im Zusammenhang mit saisonalem Anbau, schwankende Rohstoffpreise und zunehmender Wettbewerb durch synthetisches Menthol, obwohl die Exporterweiterung und wertschöpfende Menthol-Derivate weiterhin neue regionale Chancen bieten.
Analyse der Marktsegmentierung:
Nach Natur
Der Menthaölmarkt zeigt eine klare Dominanz des konventionellen Segments, das einen geschätzten Anteil von 82–85% hält, unterstützt durch großflächigen Anbau, stetige Rohstoffverfügbarkeit und niedrigere Produktionskosten in den wichtigsten Anbaugebieten. Konventionelle Mentha-Kulturen gewährleisten vorhersehbare Erträge und eine starke Versorgungskonsistenz, was sie bei Herstellern von Aromen, FMCG und Pharmazeutika bevorzugt macht. Das organische Segment, obwohl kleiner, wächst stetig, da Premium-Lebensmittel, Aromatherapie- und natürliche Körperpflege-Marken die Akzeptanz erhöhen. Steigende Präferenzen für saubere Etiketten, Systeme zur Rückverfolgbarkeit von Produkten und zertifizierungsgetriebene Exportnachfrage stärken sein langfristiges Wachstumspotenzial.
- Zum Beispiel betreibt die Univanich Palm Oil Public Company Ltd. fortschrittliche Extraktions- und Verarbeitungseinrichtungen, die mit kontinuierlichen Sterilisationssystemen ausgestattet sind, die 45 Tonnen frische Fruchtbündel pro Stunde verarbeiten können, was die Skaleneffizienzen zeigt, die bei der Optimierung von Hochdurchsatz-Agrarverarbeitungslinien erreicht werden.
Nach Produkttyp
Innerhalb des Produkttyps bleibt Roh-Menthaöl das dominierende Untersegment mit einem geschätzten Anteil von 72–75%, angetrieben durch seine breite Verwendung in Aromatisierungsformulierungen, Süßwaren, Mundpflegebasen, schmerzlindernden Balsamen und pharmazeutischen Zwischenprodukten. Seine Vielseitigkeit, starke globale Handelsnachfrage und gut etabliertes Destillationsnetzwerk verstärken den anhaltenden Verbrauch. Fraktioniertes Menthaöl wächst allmählich, da Endverbraucher konsistente Aromaprofile, höhere Reinheitsgrade und anwendungsspezifische Mischvorteile anstreben. Palmkernderivate Mentha-Mischungen dienen Nischenanwendungen, die stabile Oxidationsbeständigkeit und kosteneffiziente Formulierungskompatibilität erfordern, insbesondere in Massenmarkt-Körperpflegeprodukten.
- Zum Beispiel verwaltet Asian Agri das Unternehmen 30 Ölpalmenplantagen, die sich über Nord-Sumatra, Riau und Jambi erstrecken und 100.000 Hektar Land unter direkter Verwaltung abdecken.
Nach Anwendung
Das Segment Lebensmittel & Getränke führt den Menthaölmarkt mit einem geschätzten Anteil von 38–40% an, unterstützt durch starke Nachfrage nach natürlichen Aromastoffen in Süßwaren, Getränken, Backwaren und Kaugummis. Seine Dominanz beruht auf dem stabilen sensorischen Profil von Menthol, der Präferenz für saubere Etiketten und der breiten regulatorischen Akzeptanz. Körperpflege & Kosmetik folgt dicht dahinter, da Marken Mentha-Derivate in Hautpflege-, Mundpflege- und Aromatherapieprodukte integrieren. Pharmazeutische Anwendungen halten aufgrund der steigenden Verwendung in Hustensäften, topischen Analgetika und Inhalationstherapien stetigen Anklang. Die Kategorie Andere, einschließlich Tabak- und Wellness-Formulierungen, expandiert weiter mit Premium-Aromastoffen und maßgeschneiderten Mischungen.
Wichtige Wachstumstreiber
Steigende Nachfrage in F&B-, Mundpflege- und pharmazeutischen Formulierungen
Der Menthaölmarkt wächst schnell, da die Nachfrage in den Kategorien Lebensmittel und Getränke, insbesondere Süßwaren, Kaugummis und trinkfertige Getränke, die auf natürliche Kühlmittel angewiesen sind, zunimmt. Mundpflege-Marken erhöhen weiterhin den Mentholverbrauch in Zahnpasten, Mundspülungen und medizinischen Gelen aufgrund seiner starken sensorischen Wirkung und antimikrobiellen Eigenschaften. Die pharmazeutische Akzeptanz erweitert sich mit höherem Verbrauch von Hustensäften, Inhalationstherapien, topischen Analgetika und medizinischen Balsamen. Diese diversifizierten Anwendungen gewährleisten eine stabile Volumennachfrage und stärken die Position von Menthaöl als kritische natürliche Zutat in regulierten und Massenmarkt-Formulierungen.
- Zum Beispiel betreibt PT. Bakrie Sumatera Plantations Tbk ein vollständig integriertes Netzwerk von Plantagen bis zur Verarbeitung mit einer Gesamtanbaufläche von 58.721 Hektar und fünf Palmölmühlen, die jeweils mit standardisierten Verarbeitungskapazitäten ausgestattet sind (typischerweise zwischen 20 und 60 metrische Tonnen frischer Fruchtbündel pro Stunde), wie in den betrieblichen Offenlegungen des Unternehmens dokumentiert.
Erweiterung von Aromatherapie-, Körperpflege- und Wellness-Produkten
Das wachsende globale Interesse an Aromatherapie, ganzheitlichem Wohlbefinden und natürlicher Hautpflege hebt die Rolle von Menthaöl als wichtigen botanischen Extrakt hervor. Körperpflegeunternehmen integrieren es in kühlende Cremes, Seren, Fußpflegeprodukte und Kopfhautpflegebehandlungen, um die sensorische Attraktivität und funktionale Differenzierung zu verbessern. Wellness-Marken verwenden Menthaöl in Entspannungsmischungen, Massageölen und Diffuser-Produkten aufgrund seiner therapeutischen Eigenschaften. Die steigende Verbraucherpräferenz für pflanzliche Formulierungen beschleunigt den Nachfragewandel hin zu natürlichen Aromastoffen und stärkt die kommerzielle Pipeline für kosmetische und Wellness-Produkte auf Mentha-Basis.
- Zum Beispiel hat IOI die Inbetriebnahme eines neuen 3,2-MW-Kraft-Wärme-Kopplungswerks angekündigt, das darauf abzielt, die Treibhausgasemissionen zu reduzieren (mit einem angegebenen Potenzial zur Reduzierung von 9.000 metrischen Tonnen CO₂ pro Jahr).
Erweiterung von Anbau-, Verarbeitungskapazität und Exportmöglichkeiten
Der Markt profitiert von verbesserten Anbaupraktiken, groß angelegter Destillationsinfrastruktur und erweiterten Beschaffungsnetzwerken in den wichtigsten Produktionsregionen. Die höhere globale Exportnachfrage von Unternehmen aus den Bereichen Aromen, FMCG und Pharmazie ermutigt Landwirte, bessere Anbaumethoden, mechanisierte Ernte und qualitätsorientierte Destillationsmethoden zu übernehmen. Die Stärkung von Vertragslandwirtschaftsmodellen und digitalen Beschaffungsplattformen erhöht die Effizienz der Lieferkette. Exportorientiertes Wachstum, unterstützt durch steigende Nachfrage in Europa, Nordamerika und Ostasien, steigert die Umsatzchancen weiter und verbessert die langfristige kommerzielle Lebensfähigkeit von Menthaölproduzenten.
Wichtige Trends & Chancen
Verschiebung hin zu natürlichen, Clean-Label- und rückverfolgbaren Inhaltsstoffen
Hersteller nutzen eine starke globale Bewegung hin zu Clean-Label-Inhaltsstoffen, bei der Menthaöl als natürliche Alternative zu synthetischen Kühlmitteln und künstlichen Aromen dient. Marken betonen seinen botanischen Ursprung, die Rückverfolgbarkeit und die minimale Verarbeitung, um den Erwartungen der Verbraucher an Reinheit und Authentizität gerecht zu werden. Digitale Lieferketten-Tools schaffen Möglichkeiten für QR-Code-basierte Transparenz, chargenweise Beschaffungsinformationen und Qualitätsüberprüfung. Dieser Trend stärkt die Relevanz von Menthaöl in hochwertigen Lebensmitteln und Getränken, Kräuterkosmetika und therapeutischen Produkten und ermöglicht es den Produzenten, höherwertige Chancen in regulierten und zertifizierungsorientierten Märkten zu sichern.
- Zum Beispiel hat UP in den letzten zehn Jahren systematisch seine Plantagen erneuert und 15.600 Hektar Ölpalmen neu bepflanzt, um das Alter der Plantagen zu verjüngen und den langfristigen Ertrag und die Effizienz zu steigern.
Produktdiversifizierung durch hochreine Fraktionen und wertsteigerndes Menthol
Innovationen in der Verarbeitung schaffen neue Wachstumswege, da Hersteller hochreine Mentholkristalle, maßgeschneiderte Terpenfraktionen und Spezialmischungen für anwendungsspezifische Anforderungen entwickeln. Fraktionierte Menthaöle mit konsistenten sensorischen Profilen ermöglichen den präzisen Einsatz in Getränken, Süßwaren und Pharmazeutika. Wertsteigernde Angebote – einschließlich geruchsneutraler Qualitäten, allergenreduzierter Extrakte und verbesserter aromatischer Fraktionen – eröffnen Möglichkeiten in hochwertigen Formulierungen. Diese Fortschritte unterstützen die Portfoliodiversifizierung und helfen Produzenten, sich in wettbewerbsintensiven Märkten durch die Lieferung leistungsstarker Aromen und funktionaler Inhaltsstoffe zu differenzieren.
- Zum Beispiel verwaltet Kuala Lumpur Kepong (KLK) die Gruppe etwa 300.000 Hektar Ölpalmenplantagen in Malaysia, Indonesien und Liberia und versorgt 34 Palmölmühlen, die frische Fruchtbündel in großem Maßstab verarbeiten.
Steigende Akzeptanz in funktionellen Lebensmitteln und pflanzlichen Therapeutika
Das natürliche therapeutische Profil von Menthaöl treibt seine Verwendung in funktionellen F&B-Produkten, pflanzlichen Nahrungsergänzungsmitteln und Verdauungsgesundheitsformulierungen voran. Marken integrieren Menthaextrakte in Tees, Lutschtabletten, nutraceutical Mischungen und Darmgesundheitsprodukte, um der Verbrauchernachfrage nach natürlichen Linderungslösungen gerecht zu werden. Das Wachstum bei pflanzlichen Hustenmitteln, topischen Schmerzmitteln und verdampfenden Mischungen erweitert die Möglichkeiten für Formulierer, die nach evidenzbasierten botanischen Wirkstoffen suchen. Diese erweiterte Anwendungslandschaft erhöht die Wertschöpfung und unterstützt die langfristige Einbeziehung in wellnessorientierte Produktkategorien.
Hauptherausforderungen
Preisschwankungen und Abhängigkeit der Lieferkette von saisonalem Anbau
Der Menthaölmarkt sieht sich aufgrund seiner Abhängigkeit von saisonalen Erntezyklen, variablen klimatischen Bedingungen und fragmentierter Produktion auf Farmebene mit anhaltenden Preisschwankungen konfrontiert. Unvorhersehbare Regenfälle, Schädlingsprobleme und sich ändernde Anbaumuster beeinflussen Ertrag und Ölgehalt erheblich und schaffen Unsicherheit bei Versorgung und Beschaffungskosten. Begrenzte Lagerinfrastruktur und spekulative Handelsaktivitäten erhöhen die Volatilität zusätzlich. Diese Herausforderungen setzen nachgelagerte Hersteller unter Druck, die gezwungen sind, dynamische Preisgestaltung zu verwalten, Risiken abzusichern und Beschaffungsstrategien zu diversifizieren, um die Produktionsstabilität aufrechtzuerhalten.
Steigende Konkurrenz durch synthetische und alternative Aromaverbindungen
Die zunehmende Verfügbarkeit von synthetischem Menthol und kostengünstigen Kühlmitteln stellt die Akzeptanz von natürlichem Menthaöl in mehreren Massenmarktanwendungen in Frage. Synthetische Alternativen bieten gleichbleibende Qualität, vorhersehbare Versorgung und niedrigere Formulierungskosten, was sie in volumenstarken FMCG-Segmenten attraktiv macht. Regulatorische Überprüfungen im Zusammenhang mit Pestizidrückständen und Chargenvariabilität in natürlichen Ölen erhöhen die Komplexität für Hersteller. Um wettbewerbsfähig zu bleiben, müssen sich natürliche Mentha-Produzenten auf Reinheitsverbesserungen, Rückverfolgbarkeit und anwendungsspezifische Innovationen konzentrieren, die die Leistung und den Premiumwert von natürlich gewonnenem Menthol hervorheben.
Regionale Analyse
Nordamerika
Nordamerika hält einen geschätzten 24–26% Anteil am Menthaölmarkt, unterstützt durch starke Nachfrage aus der Lebensmittel-, Süßwaren-, Mundpflege- und Pharmaindustrie. Die Region profitiert von gut etablierten Lieferpartnerschaften mit asiatischen Produzenten und der konsequenten Akzeptanz natürlicher Aromastoffe in Premium-F&B-Produkten. Der steigende Konsum von pflanzlichen Therapeutika, mentholbasierten Erkältungsmitteln und Aromatherapieprodukten stärkt die Marktdynamik. Der regulatorische Fokus auf saubere Inhaltsstoffe erhöht die Verwendung von natürlichem Menthaöl in Körperpflegeformulierungen, während das stetige Wachstum in funktionellen Getränken und Wellness-Kategorien die langfristige Nachfrage erweitert.
Europa
Europa macht etwa 22–24% Anteil aus, angetrieben durch strenge regulatorische Standards, die die Verwendung von natürlichen, rückverfolgbaren und hochreinen Mentha-Derivaten fördern. Die reifen Lebensmittelverarbeitungs-, Süßwaren- und Mundpflegeindustrien der Region integrieren Menthaöl in Aromasysteme, zuckerfreie Kaugummis und medizinische Lutschtabletten. Die Nachfrage steigt weiter mit der Expansion von Aromatherapie, pflanzlicher Kosmetik und therapeutischen Wellness-Mischungen. Die starke Verbraucherorientierung auf botanische Inhaltsstoffe und nachhaltige Beschaffung treibt Hersteller dazu, zertifizierte und fraktionierte Menthaöle zu sichern, was das stetige Marktwachstum in den west- und mitteleuropäischen Volkswirtschaften unterstützt.
Asien-Pazifik
Asien-Pazifik führt den Menthaölmarkt mit einem geschätzten 38–40% Anteil an, angetrieben durch umfangreichen Anbau, großflächige Destillationsnetzwerke und starken inländischen Verbrauch in den Bereichen FMCG, Ayurveda, Pharmazie und Lebensmittelverarbeitung. Indien bleibt das globale Produktionszentrum und liefert Menthaöl und Mentholkristalle an große internationale Käufer. Die steigende Nachfrage nach natürlichen Kühlmitteln in Getränken, traditionellen Heilmitteln und Körperpflegeprodukten verstärkt die regionale Dominanz. Wachsende Exportmöglichkeiten, expandierende Aromatherapiemärkte und zunehmende Akzeptanz von pflanzlichen Therapien tragen zu einem nachhaltigen Wachstum bei und positionieren Asien-Pazifik als primären Motor für das globale Angebot und die Nachfrage nach Menthaöl.
Lateinamerika
Lateinamerika hält einen Anteil von etwa 8–10%, unterstützt durch den steigenden Einsatz von Menthaöl in Süßwaren, pflanzlichen Heilmitteln und wellnessorientierten Körperpflegeprodukten. Brasilien und Mexiko führen den Verbrauch an, bedingt durch expandierende Getränkekategorien, die Akzeptanz natürlicher Aromen und die wachsende Nachfrage nach rezeptfreien Arzneimitteln. Regionale Hersteller bevorzugen zunehmend botanische Kühlmittel für Premiumformulierungen, während Aromatherapie- und Spa-Produkte in städtischen Märkten an Beliebtheit gewinnen. Stärkere Importströme aus Asien und eine zunehmende Ausrichtung auf Clean-Label-Trends verbessern die Marktchancen, obwohl das Wachstum aufgrund begrenzten lokalen Anbaus und der Abhängigkeit von externen Lieferungen moderat bleibt.
Naher Osten & Afrika (MEA)
Die Region Naher Osten & Afrika erfasst einen geschätzten 6–8% Anteil, angetrieben durch die steigende Nachfrage nach mentholbasierten Arzneimitteln, Mundpflegeprodukten und Körperpflegeformulierungen. Golfstaaten zeigen einen starken Verbrauch aufgrund steigender Käufe von medizinischen Balsamen, Inhalationsmitteln und aromatisierten Süßwaren. In Nordafrika unterstützt das wachsende Interesse an pflanzlichem Wohlbefinden und Aromatherapie die allmähliche Marktexpansion. Die Region bleibt importabhängig und bezieht hauptsächlich von Produzenten aus Asien-Pazifik. Zunehmende Urbanisierung, die Akzeptanz von Premium-Kosmetik und ein breiterer Einzelhandelszugang zu natürlichen therapeutischen Produkten schaffen weiterhin zusätzliche Chancen auf den MEA-Märkten.
Marktsegmentierungen:
Nach Art:
- Bio
- Konventionell
Nach Produkttyp:
- Fraktioniertes Palmöl
- Rohes Palmöl
Nach Anwendung:
- Lebensmittel & Getränke
- Körperpflege & Kosmetik
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Menthaölmarktes umfasst Unternehmen wie Univanich Palm Oil Public Company Ltd., ADM, Asian Agri, PT. Bakrie Sumatera Plantations Tbk, Kulim (Malaysia) Berhad, IOI Corporation Berhad, PT Sampoerna Agro Tbk, United Plantations Berhad, Wilmar International Ltd. und Kuala Lumpur Kepong Berhad. Der Menthaölmarkt ist geprägt von einer Mischung aus großen Destillationseinheiten, spezialisierten Verarbeitern und exportorientierten Lieferanten, die eine Produktion mit hoher Reinheit, konsistenten Aromaprofilen und starken globalen Vertriebskapazitäten priorisieren. Unternehmen konzentrieren sich darauf, Anbaunetzwerke zu optimieren, die Ölrückgewinnungsraten zu verbessern und fortschrittliche Fraktionierungstechnologien einzusetzen, um strenge Qualitätsstandards in den Bereichen Lebensmittel, Mundpflege und Pharmazie zu erfüllen. Der zunehmende Fokus auf saubere Etikettenkonformität und Chargenrückverfolgbarkeit drängt die Produzenten dazu, digitale Überwachung, Rückstandskontrollsysteme und standardisierte Destillationsprozesse zu übernehmen. Marktteilnehmer stärken ihre Wettbewerbsfähigkeit durch langfristige Beschaffungspartnerschaften, maßgeschneiderte Mentholformulierungen und erweiterte Exportportfolios, die Europa, Nordamerika und den asiatisch-pazifischen Raum anvisieren. Nachhaltigkeitsinitiativen und Zuverlässigkeit der Lieferkette prägen weiterhin die strategische Positionierung in der gesamten Branche.
Schlüsselspieler-Analyse
- Univanich Palm Oil Public Company Ltd.
- ADM
- Asian Agri
- Bakrie Sumatera Plantations Tbk
- Kulim (Malaysia) Berhad
- IOI Corporation Berhad
- PT Sampoerna Agro, Tbk
- United Plantations Berhad
- Wilmar International Ltd.
- Kuala Lumpur Kepong Berhad
Neueste Entwicklungen
- Im Januar 2025 hat Baker Hughes einen Auftrag von Tecnicas Reunidas erhalten, sechs Propan-Kompressoren und sechs Gasverdichtungseinheiten für die Entwicklung der dritten Phase des Jafurah-Gasfeldes von Aramco in Saudi-Arabien zu liefern. Zur Stärkung seiner Expertise in der Erdgas-Wertschöpfungskette wird das Unternehmen auch elektrisch betriebene Verdichtungslösungen liefern.
- Im Januar 2025 begann BP mit dem Gasfluss im Greater Tortue Ahmeyim (GTA) Phase 1 Projekt und leitete es zur FPSO zur Inbetriebnahme, wobei der volle Betrieb voraussichtlich jährlich rund LNG liefern wird, ein wichtiger Schritt für die Energiezukunft Westafrikas, wie bp.com, Energy Connects, LNG Journal und NS Energy berichten.
- Im September 2024 haben Exxon Mobil Corporation und Mitsubishi Corporation eine Projektvereinbarung für Mitsubishis Teilnahme an Exxon Mobils fortschrittlicher Anlage in Baytown, Texas, unterzeichnet. Das Projekt wird kohlenstoffarmen Wasserstoff mit einer beeindruckenden CO2-Abscheidungseffizienz von 98% in Übereinstimmung mit kohlenstoffarmem Ammoniak produzieren.
- Im August 2024 kündigte Chevron die Gründung des Engineering and Innovation Excellence Center in Bangaluru an. Dieses F&E-Zentrum markierte die erste groß angelegte Ingenieur- und Innovationsanlage des Unternehmens in Indien. Dieses Zentrum wird sich darauf konzentrieren, spezialisiertes Fachwissen in digitalen und ingenieurtechnischen Dienstleistungen anzuziehen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Art, Produkttyp, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Nachfragewachstum erleben, da Lebensmittel-, Süßwaren- und Mundpflegehersteller die Verwendung natürlicher Kühlmittel verstärken.
- Pharmazeutische Anwendungen werden sich ausweiten, da der Einsatz von Menthol in Hustenmitteln, Inhalationsprodukten und topischen Analgetika zunimmt.
- Präferenzen für Clean-Label- und botanische Inhaltsstoffe werden die Position von Menthaöl in hochwertigen F&B- und Körperpflegeformulierungen stärken.
- Das Wachstum in Aromatherapie, Wellness-Produkten und natürlichen Therapeutika wird die Anwendungsmöglichkeiten erweitern.
- Produzenten werden in fortschrittliche Fraktionierungstechnologien investieren, um hochreines Menthol und maßgeschneiderte Aromaprofile zu liefern.
- Lieferketten werden nachvollziehbarer, da digitale Plattformen die Chargenverfolgung und Zertifizierungstransparenz unterstützen.
- Die Exportnachfrage wird steigen, da globale Marken natürliche Aromastoffe synthetischen Ersatzstoffen vorziehen.
- Verbesserungen im Anbau und eine bessere Destillationseffizienz werden die Produktionsstabilität und Qualitätskonsistenz verbessern.
- Nachhaltigkeitsprogramme werden an Bedeutung gewinnen, da Käufer verantwortungsvolle Beschaffung und reduzierte Umweltbelastung betonen.
- Der Wettbewerb wird sich verschärfen, da Hersteller wertschöpfende Mentha-Derivate entwickeln, um spezialisierte Premium-Märkte zu bedienen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Was ist die aktuelle Anwendung des weltweiten Mentholölmarktes?
Mit welcher jährlichen Wachstumsrate wird der Mentholölmarkt zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment der Minzsorten bestimmt die Marktnachfrage nach Mentha-Öl?
Welches Produktgruppensegment wird voraussichtlich im Prognosezeitraum am schnellsten wachsen?
Wer sind die führenden Unternehmen im Mentholölmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Menthaölmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Menthaölmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 748.86 million → 2032: USD 1284.76 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Menthaölmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Menthaölmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Menthaölmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Menthaölmarkt Market Drivers
- 3.3 Menthaölmarkt Market Restraints & Challenges
- 3.4 Menthaölmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Menthaölmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Menthaölmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Menthaölmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Menthaölmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Menthaölmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Menthaölmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Menthaölmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Menthaölmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Menthaölmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Menthaölmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Menthaölmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Menthaölmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Menthaölmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Menthaölmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Menthaölmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Menthaölmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Menthaölmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Menthaölmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Menthaölmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
