
Marktübersicht:
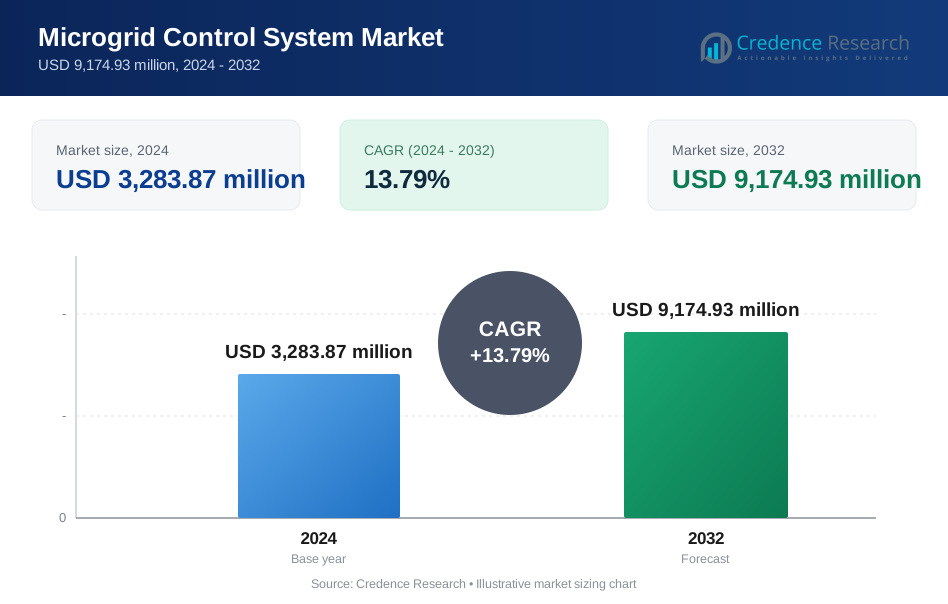
Der globale Markt für Microgrid-Steuerungssysteme wurde 2018 mit 2.100,00 Millionen USD bewertet und soll bis 2024 auf 3.283,87 Millionen USD anwachsen. Es wird erwartet, dass er bis 2032 9.174,93 Millionen USD erreicht, mit einer CAGR von 13,79 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Microgrid-Steuerungssysteme 2024 | 3.283,87 Millionen USD |
| Microgrid-Steuerungssystemmarkt, CAGR | 13,79% |
| Marktgröße für Microgrid-Steuerungssysteme 2032 | 9.174,93 Millionen USD |
Der Markt wächst aufgrund der steigenden Nachfrage nach Netzresilienz, Integration erneuerbarer Energien und ländlicher Elektrifizierung. Regierungen fördern dezentrale Energieinfrastrukturen, um die Zuverlässigkeit zu verbessern und Übertragungsverluste zu reduzieren. Microgrid-Implementierungen nehmen in militärischen, universitären, industriellen und abgelegenen Anwendungen zu. Fortschritte in IoT und intelligenten Sensoren ermöglichen Echtzeitoptimierung und -steuerung. Energieeinsparungen und Emissionsreduktionsziele unterstützen die Einführung. Technologische Innovation verbessert die Systemintelligenz, Automatisierung und Interoperabilität. Versorgungsunternehmen testen auch Microgrids, um Spitzenlasten und Katastrophenszenarien zu bewältigen. Private Investitionen beschleunigen zudem kommerzielle Großprojekte.
Nordamerika führt den Markt an, unterstützt durch politische Anreize und weit verbreitete Microgrid-Tests in Staaten wie Kalifornien und Alaska. Europa folgt, angetrieben durch die Integration erneuerbarer Energien und Maßnahmen zur Energiesicherheit. Der asiatisch-pazifische Raum zeigt das schnellste Wachstum, insbesondere in Indien, China und Südostasien, wo ländliche Elektrifizierung und katastrophenresistente Infrastrukturen Schlüsselprioritäten sind. Afrika und Lateinamerika sind aufstrebende Märkte, die durch von Gebern unterstützte und von Versorgungsunternehmen getriebene Pilotprogramme Aufmerksamkeit erlangen.
Markteinblicke: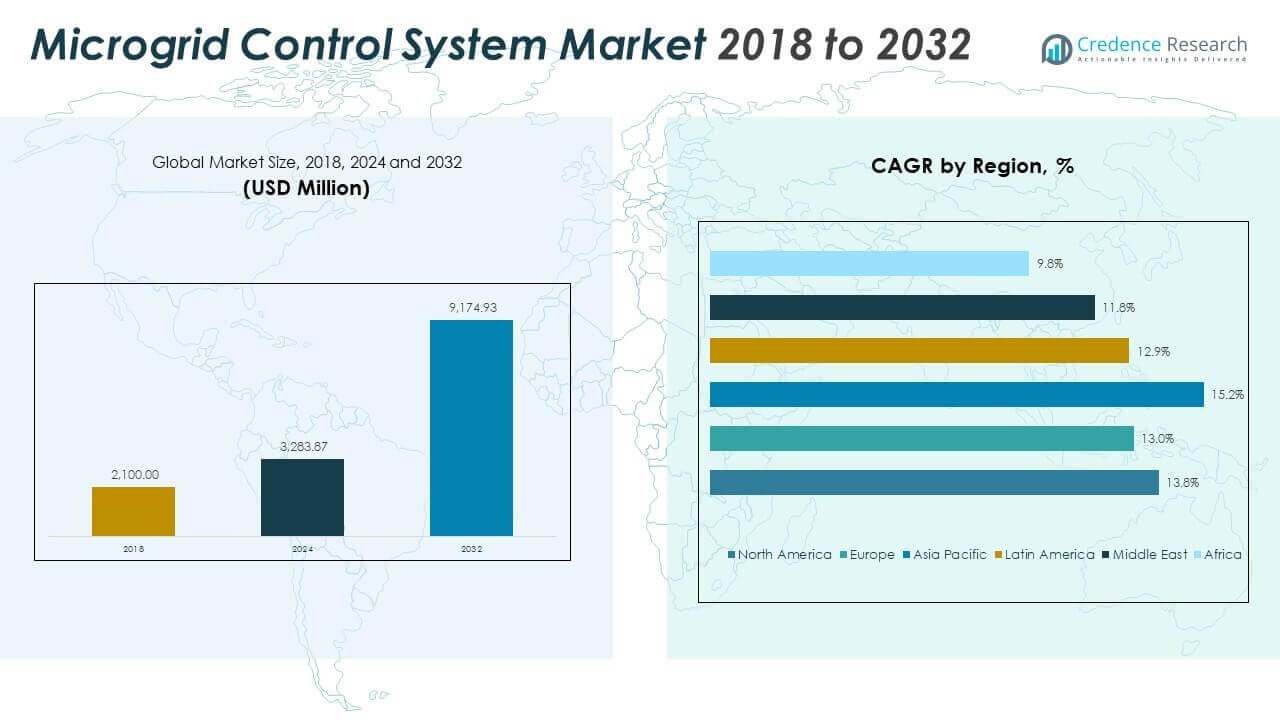
- Der globale Markt für Microgrid-Kontrollsysteme wurde 2018 auf 2.100,00 Millionen USD geschätzt, erreichte 2024 3.283,87 Millionen USD und soll bis 2032 9.174,93 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 13,79 % während des Prognosezeitraums entspricht.
- Nordamerika hält mit 36,3 % den größten Anteil, angetrieben durch die starke Übernahme von Versorgungsunternehmen, Netzmodernisierung und Resilienzbedürfnisse. Der asiatisch-pazifische Raum folgt mit 28,3 % aufgrund von Elektrifizierung in ländlichen Gebieten, Integration erneuerbarer Energien und schnellem Infrastrukturausbau. Europa macht 24,9 % aus, unterstützt durch Dekarbonisierungsziele und Smart-City-Initiativen.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 15,2 %, angetrieben durch regierungsgeführte Elektrifizierungsbemühungen, industrielle Automatisierung und verteilte Energieprogramme in China, Indien und Südostasien.
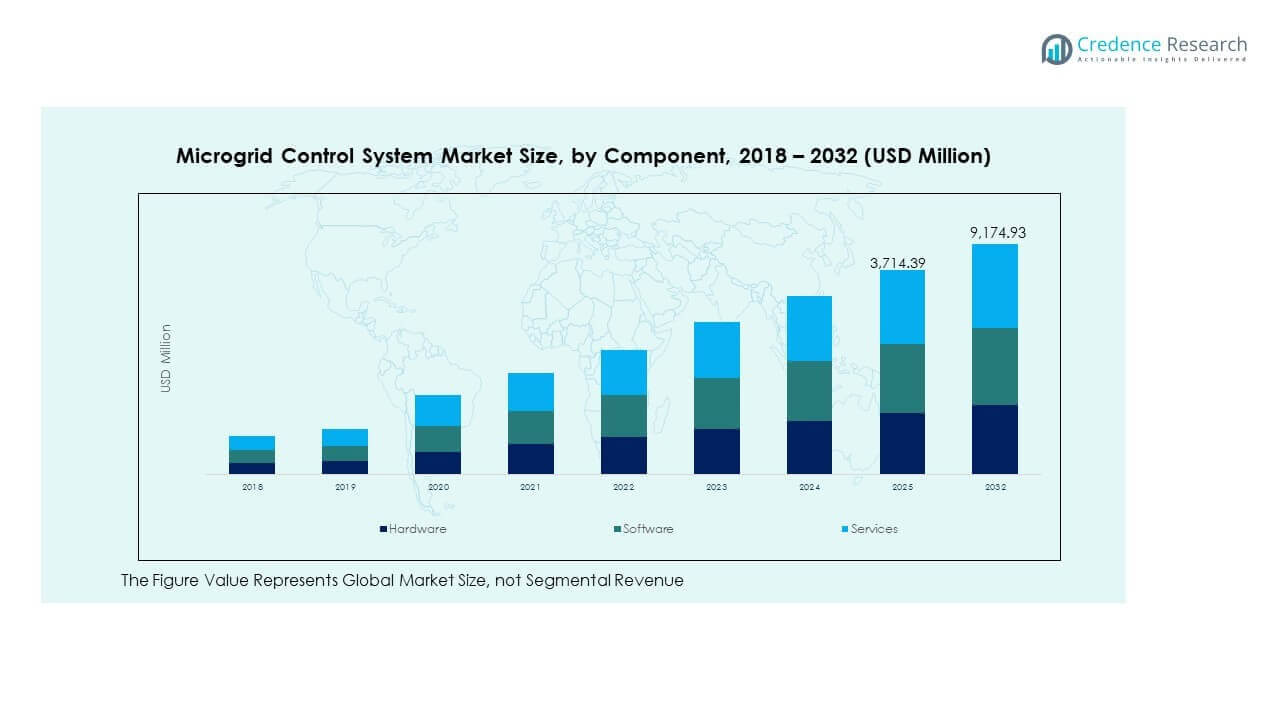
- Im Jahr 2024 trug Hardware den größten Umsatzanteil unter den Komponenten bei, was die Nachfrage nach Steuergeräten, Kommunikationseinheiten und Leistungselektronik widerspiegelt.
- Software gewinnt stark an Bedeutung und zeigt bis 2032 einen steigenden Anteil im Komponentenmix, bedingt durch wachsende Bedürfnisse nach Netzvisualisierung, Analytik und Fernverwaltungsmöglichkeiten.
Markttreiber:
Steigende Nachfrage nach Energie-Resilienz in abgelegenen und katastrophengefährdeten Gebieten
Der globale Markt für Microgrid-Kontrollsysteme profitiert von der steigenden Nachfrage nach Energie-Resilienz in netzfernen und gefährdeten Gebieten. Naturkatastrophen stören oft zentrale Netze, was Investitionen in lokale Stromkontrolle fördert. Regierungen und NGOs priorisieren die Elektrifizierung entlegener Gebiete, was stabile, automatisierte Microgrid-Verwaltung erfordert. Kontrollsysteme gewährleisten ununterbrochene Stromversorgung bei Netzausfällen oder Spannungsschwankungen. Energiezugangsprogramme in Südostasien und Afrika schaffen starke Anwendungsfälle. Militärbasen und kritische Einrichtungen setzen Microgrids ein, um Zuverlässigkeit und Autonomie zu verbessern. Inselstaaten bevorzugen Microgrid-Setups, um Brennstoffimporte zu reduzieren. Dieser resilienzorientierte Wandel fördert die langfristige Einführung von Kontrollsystemen.
- Zum Beispiel setzte Schneider Electric nach Hurrikan Maria Microgrid-Technologien in Puerto Rico ein und lieferte etwa 1.000 Hybridwechselrichter und Kontrollsysteme, um die Resilienz der Einrichtungen zu verbessern.
Wachsende Notwendigkeit zur Optimierung der Integration verteilter erneuerbarer Energien
Die Integration von Solar-, Wind- und Biomassesystemen treibt die Einführung von Kontrollsystemen voran. Der globale Markt für Microgrid-Kontrollsysteme profitiert von steigenden Einsätzen verteilter Energien in kommerziellen und kommunalen Microgrids. Kontrollsoftware synchronisiert die variable Erzeugung in Echtzeit mit der Lastanforderung. Sie unterstützt dynamische Lastverteilung, Spitzenlastkappung und Batteriekoordination. Erneuerbare-energieintensive Microgrids benötigen eine intelligente Steuerung, um Abregelung und Stromausfälle zu vermeiden. Automatisierte Steuerung ermöglicht vorausschauende Wartung und Anlagenoptimierung. Entwickler verlassen sich auf Kontrollplattformen, um Erzeugungsdaten, Netzausfuhr und Spannungsmanagement zu verfolgen. Die Skalierbarkeit von Erneuerbaren-Projekten stimmt mit fortschrittlichen Microgrid-Kontrollfunktionen überein.
- Zum Beispiel ermöglichte die Mikrogrid-Kontrollplattform von ABB beim King Island Renewable Energy Integration Project in Australien, dass erneuerbare Energien über 65% der lokalen Stromnachfrage decken, wodurch die Laufzeit der Dieselgeneratoren erheblich reduziert wurde.
Von Versorgungsunternehmen geführte Mikrogrid-Pilotprojekte und Modernisierungsprojekte fördern das Wachstum
Versorgungsunternehmen setzen Mikrogrids ein, um den Druck der Spitzenlast zu verringern, die Fehlertoleranz zu verbessern und alte Netzwerke zu modernisieren. Intelligente Mikrogrid-Kontrollsysteme ermöglichen die Echtzeit-Umleitung von Strom, die Koordination von Umspannwerken und die Priorisierung der Lasten. Der globale Markt für Mikrogrid-Kontrollsysteme gewinnt durch Pilotinitiativen in Nordamerika und Europa an Dynamik. Versorgungsunternehmen implementieren Mikrogrid-Projekte in ländlichen Gemeinden und brandgefährdeten Zonen. Diese Pilotprojekte testen netzinteraktive Funktionen und bidirektionalen Energiefluss. Kontrollsysteme bieten detaillierte Einblicke in die Dynamik des Netzes. Versorgungsunternehmen übernehmen diese Plattformen, um Dekarbonisierungs-, Lastmanagement- und prädiktive Lastenausgleichsstrategien zu beschleunigen. Die Flexibilität der Systeme weckt das Interesse der Versorgungsunternehmen an einer intelligenteren Netzverwaltung.
Kosteneinsparungen und Betriebseffizienz treiben die Akzeptanz im kommerziellen Sektor voran
Gewerbliche Campus und Industriegebiete übernehmen Mikrogrids zur Einsparung von Energiekosten und zur Kontrolle des Betriebs. Kontrollsysteme helfen, den Netzverbrauch zu Spitzenzeiten zu reduzieren und die interne Energieverteilung zu optimieren. Sie stimmen Lastpläne mit der Erzeugung erneuerbarer Energien und den Batterieladezyklen ab. Automatisierte Mikrogrid-Kontrolle reduziert Ausfallzeiten und erhöht die Prozesskontinuität. Einrichtungen senken ihre Energiekosten, indem sie auf Eigenverbrauch umstellen. Kontroll-Dashboards unterstützen die Emissionsüberwachung und das Energiereporting. Der globale Markt für Mikrogrid-Kontrollsysteme profitiert von ESG-gebundenen Investitionen in die unternehmerische Energieautonomie. Gewerbliche Nutzer streben nach langfristiger Energieunabhängigkeit und treiben die Nachfrage nach intelligenten Mikrogrid-Controllern an.
Markttrends:
Fortschritte in KI und maschinellem Lernen verändern die Kontrollfähigkeiten
KI-basierte prädiktive Algorithmen verändern die Leistung von Mikrogrid-Controllern. Der globale Markt für Mikrogrid-Kontrollsysteme spiegelt die zunehmende Integration von KI zur Fehlererkennung, Lastprognose und Energiedispatch wider. Maschinelles Lernen unterstützt adaptive Reaktionen auf Nachfragespitzen und Erzeugungseinbrüche. Controller lernen aus Nutzungsmustern, um Speicherzyklen zu optimieren. Fehlerisolierung und Selbstheilung werden durch Mustererkennung effektiver. KI steigert die Effizienz der Anlagen und minimiert Ausfallzeiten. Kontrollanbieter bieten cloudbasierte Lernplattformen mit kontinuierlichen Updates an. Diese intelligenten Fähigkeiten werden zunehmend zum Standard in Unternehmens- und Versorgungsmaßstabssystemen.
- Zum Beispiel berichtete Siemens Energy, dass seine KI-gestützte Mikrogrid-Management-Software die Genauigkeit der Lastprognose in Pilotprojekten von Versorgungsunternehmen um über 20% verbesserte, was die Dispatch-Effizienz und Systemzuverlässigkeit erhöhte. Diese Fähigkeiten werden zunehmend zum Standard im großen Maßstab.
Cybersecurity-Verbesserungen treten als wichtiger funktionaler Schwerpunkt hervor
Die Digitalisierung von Mikronetzen erhöht die Anfälligkeit für Cyberbedrohungen. Marktteilnehmer verstärken die Cybersicherheitsprotokolle in Steuerungsplattformen. Firewalls, Datenverschlüsselung und Anomalieerkennungssysteme werden in Steuerungsmodule integriert. Der globale Markt für Mikronetz-Steuerungssysteme spiegelt die steigende Nachfrage nach NERC CIP-konformen Systemen wider. Steuerungen verfügen nun über mehrschichtige Sicherheit mit Fernzugriffsverfolgung. Energiebetreiber investieren in Einbruchsimulationen und Wiederherstellungstests. Cyber-resiliente Architektur wird zu einem wichtigen Beschaffungskriterium. Der Bedarf an unterbrechungsfreier und sicherer Stromversorgung treibt diesen wachsenden Trend an.
- Zum Beispiel integrierte Schweitzer Engineering Laboratories sichere Steuerungssysteme, die den NERC CIP-Standards entsprechen und weltweit Tausende von Umspannwerken schützen, wobei in Fallstudien öffentlicher Versorgungsunternehmen keine kritischen Steuerungseingriffe dokumentiert wurden.
Aufstieg von Plug-and-Play- und modularen Steuerungsarchitekturen
Anbieter bieten nun modulare und Plug-and-Play-Steuerungssysteme an, um die Bereitstellung zu vereinfachen. Vorgefertigte Konfigurationen reduzieren die Installationszeit und die Entwurfskosten. Der globale Markt für Mikronetz-Steuerungssysteme zeigt einen steigenden Einsatz von Standardkommunikationsprotokollen wie IEC 61850. Modulare Plattformen ermöglichen eine flexible Skalierung des Systems ohne vollständige Neugestaltung. Integratoren wählen Steuerungen, die eine einfache Komponentenerweiterung unterstützen. Systemintegratoren profitieren von verkürzten Inbetriebnahmezeiten. Fertiglösungen werden in abgelegenen Mikronetzprojekten immer beliebter. Schnellere Bereitstellungszyklen fördern eine breitere Marktteilnahme.
Cloud-basierte und Fernüberwachungsfunktionen gewinnen an Boden
Cloud-native Plattformen bieten Echtzeiteinblicke und Fernsteuerungsfunktionen. Diese Funktionen unterstützen die Steuerung von Mikronetzflotten auf zentralen Dashboards. Der globale Markt für Mikronetz-Steuerungssysteme verzeichnet eine wachsende Akzeptanz von Remote-SCADA- und IoT-Integration. Cloud-Zugriff verbessert die Energieübersicht und die Ferndiagnose. Betreiber verfolgen den Systemstatus über mobile und Webschnittstellen. Erneuerbare Energien-reiche Netze verlassen sich auf Cloud-Unterstützung für ein besseres Intermittenzmanagement. Fernsteuerung reduziert den Bedarf an Vor-Ort-Personal. Cloud-Funktionalität ist nun Standard bei neuen Steuerungsangeboten.
Analyse der Marktchallenges:
Komplexe regulatorische und Interkonnektionsbarrieren verlangsamen die Projektausführung
Der globale Markt für Mikronetz-Steuerungssysteme sieht sich Verzögerungen aufgrund fragmentierter Vorschriften und inkonsistenter Interkonnektionsrichtlinien gegenüber. Versorgungsunternehmen fehlt oft ein klarer Rahmen für die Integration von Insel- oder halbautonomen Netzen. Entwickler navigieren durch mehrere Genehmigungsebenen in verschiedenen Staaten und Ländern. Interkonnektionsstandards unterscheiden sich je nach Gerichtsbarkeit, was zu Designinkompatibilitäten führt. Diese Inkonsistenzen beeinflussen die Kalibrierung von Steuerungssystemen und die Compliance-Kosten. Projekte werden aufgrund unklarer Rollenverteilungen zwischen Versorgungsunternehmen und privaten Betreibern verzögert. Steuerungsanbieter müssen Systeme an regionsspezifische Vorschriften anpassen. Komplexe Lizenzierung, Netzteilungsvereinbarungen und Kostenrückgewinnungsmodelle wirken als strukturelle Hindernisse. Die regulatorische Straffung bleibt in aufstrebenden Regionen langsam.
Hohe Anfangskosten intelligenter Steuerungssysteme begrenzen die Akzeptanz in kleineren Projekten
Fortschrittliche Steuerungssysteme bieten hohe Funktionalität, kommen jedoch mit einem hohen Preisschild. Kleine und gemeinschaftliche Mikronetze stehen vor der Herausforderung, die anfängliche Investition zu rechtfertigen. Der globale Markt für Mikronetz-Steuerungssysteme verzeichnet aufgrund von Budgetbeschränkungen in Entwicklungsgebieten eine ungleichmäßige Aufnahme. Systemanpassung, Cybersicherheitsschichten und Integrationsdienste erhöhen die Kapitalkosten. Der Mangel an Finanzierungsmöglichkeiten schränkt die Einführung weiter ein. Die Amortisationszeiten verlängern sich, wenn die Tarife niedrig sind oder Netzstrom subventioniert wird. Viele Projekte entscheiden sich für grundlegende Steuerungen, was die Optimierungsvorteile einschränkt. Anbieter entwickeln kostengünstige, vereinfachte Systeme, um diese Preislücke zu schließen.
Marktchancen:
Schnelle Elektrifizierung und Infrastrukturvorstoß in Entwicklungsländern
Schwellenmärkte bieten starkes Wachstumspotenzial aufgrund von Elektrifizierungsprogrammen im ländlichen Raum und dem Ausbau der städtischen Infrastruktur. Regierungen unterstützen Mini-Grid-Einsätze, um die Kosten für Netzerweiterungen zu senken. Der globale Markt für Mikronetz-Steuerungssysteme profitiert von öffentlich-privaten Partnerschaften in Asien, Afrika und Lateinamerika. Infrastrukturstimuli und Spendenfinanzierung unterstützen die Installation von Steuerungen in Schulen, Krankenhäusern und Gemeindezentren. Steuerungsanbieter können Angebote für diese preissensiblen Märkte lokalisieren. Skalierbare, cloudbasierte Systeme können schnell eingesetzt werden, um den Infrastrukturanforderungen gerecht zu werden.
Steigende Unternehmens- und institutionelle Einführung von energieunabhängigen Campus
Kommerzielle, Bildungs- und Gesundheitseinrichtungen setzen zunehmend Mikronetze ein, um die Energiesicherheit zu verbessern. Nachhaltigkeitsziele drängen Organisationen dazu, erneuerbare Energien und Speicher vor Ort zu verwalten. Der globale Markt für Mikronetz-Steuerungssysteme profitiert von Steuerungssystemen, die Lastspitzenreduktion, Emissionsverfolgung und Backup-Management ermöglichen. Private Nutzer bevorzugen automatisierte Plattformen mit anpassbaren Dashboards. Diese Einsätze schaffen wiederkehrende Nachfrage nach Steuerungs-Upgrades und Software-Updates. Anbieter, die große Campus und Industrieparks anvisieren, können wiederkehrende Einnahmen freischalten.
Marktsegmentierungsanalyse:
Nach Typ
Netzgebundene Systeme dominieren aufgrund ihrer Fähigkeit, im Tandem mit Versorgungsnetzen zu arbeiten, was die Lastverteilung und die Steuerung des Energieflusses verbessert. Off-Grid-Systeme bedienen ländliche und Inselgemeinschaften, unterstützt durch die Integration erneuerbarer Energien und den Einsatz von Batterien. Hybridsysteme wachsen stetig und kombinieren sowohl netzgebundene als auch isolierte Betriebsweisen. Ihre Flexibilität unterstützt Backup, Lastmanagement und Energieoptimierung in entwickelten und sich entwickelnden Volkswirtschaften.
- Zum Beispiel unterstützen Eatons hybride Mikronetz-Steuerungseinsätze auf US-Militärbasen einen nahtlosen Übergang zwischen netzgebundenen und isolierten Modi in weniger als einem Zyklus, laut Dokumentation des Energieprogramms der Verteidigung. Die Typflexibilität bleibt ein entscheidender Unterschied.
Nach Anwendung
Versorgungsunternehmen führen den Markt an, indem sie Steuerungssysteme über verteilte Energienetze zur Netzstabilität einsetzen. Städte und Gemeinden integrieren Mikronetzsteuerungen, um den städtischen Energiebedarf zu verwalten, insbesondere für das Laden von Elektrofahrzeugen, Straßenbeleuchtung und intelligente Infrastruktur. Verteidigungsanwendungen priorisieren Mikronetze für missionskritische Resilienz. Industrieanlagen übernehmen Steuerungssysteme, um Ausfallzeiten zu reduzieren, die Erzeugung vor Ort zu verwalten und den Energieverbrauch zu optimieren. Andere umfassen akademische Institutionen, Gesundheitswesen und kommerzielle Campus, die Netzunabhängigkeit und Effizienz anstreben.
- Zum Beispiel verwaltet Honeywells Mikronetzsteuerungslösung an der University of California San Diego über 40 MW verteilte Energieanlagen und unterstützt den Campusbetrieb mit hoher Zuverlässigkeit und Echtzeitoptimierung.
Nach Komponente
Hardware hält den größten Anteil aufgrund der Nachfrage nach intelligenten Steuerungen, Sensoren und Stromwandlern. Software folgt dicht dahinter und ermöglicht Echtzeit-Energieanalysen, Fernüberwachung und Netzanpassung. Dienstleistungen wachsen mit der Nachfrage nach Systemintegration, Fernwartung und Lebenszyklusunterstützung. Der globale Markt für Mikronetzsteuerungssysteme spiegelt die zunehmende Konvergenz von Hardware und Software durch IoT-fähige Plattformen und Edge-Computing-Lösungen wider.
Segmentierung:
Nach Typ
- Netzgebunden
- Off-Grid
- Hybrid
Nach Anwendung
- Versorgungsunternehmen
- Städte und Gemeinden
- Verteidigung
- Industrie
- Andere
Nach Komponente
- Hardware
- Software
- Dienstleistungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrika
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für Microgrid-Kontrollsysteme wurde 2018 mit 772,80 Millionen USD bewertet und soll bis 2024 auf 1.194,00 Millionen USD und bis 2032 auf 3.331,43 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 13,8 % im Prognosezeitraum. Nordamerika hält mit etwa 36,3 % den größten Anteil am globalen Markt für Microgrid-Kontrollsysteme. Dies liegt an der frühen Einführung von Smart-Grid-Technologien und staatlichen Anreizen für die Verbreitung verteilter Energie. Die USA treiben die Nachfrage hauptsächlich durch große Versuchsprojekte, militärische Microgrids und Resilienzvorgaben an. Staaten wie Kalifornien und Alaska investieren in autonome Netzsteuerungen für brandgefährdete und abgelegene Gebiete. Kanada unterstützt abgelegene Microgrids in indigenen und Bergbaugemeinschaften. Regulatorische Unterstützung und Programme zur Modernisierung des Netzes fördern die weitere Verbreitung. Anbieter in dieser Region bieten modulare und auf Cybersicherheit fokussierte Steuerungen an. Die ausgereifte Infrastruktur unterstützt die schnelle Skalierung softwaregesteuerter Systeme.
Europa
Der europäische Markt für Microgrid-Kontrollsysteme wurde 2018 mit 573,30 Millionen USD bewertet und soll bis 2024 auf 862,91 Millionen USD und bis 2032 auf 2.282,29 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 13,0 % im Prognosezeitraum. Europa repräsentiert etwa 24,9 % des globalen Marktes für Microgrid-Kontrollsysteme. Es profitiert von starken Energiewendepolitiken und Dezentralisierungszielen. Deutschland, Frankreich und das Vereinigte Königreich führen die Implementierung in erneuerungsreichen Regionen an. Der EU Green Deal fördert das lokale Energiemanagement und die Emissionsreduzierung. Microgrid-Kontrollsysteme unterstützen die Ladeinfrastruktur für Elektrofahrzeuge und flexible Nachfrage in Smart Cities. Ländliche Microgrids in den nordischen Ländern und Osteuropa adressieren Herausforderungen beim Energiezugang. Die Netzintegration von Solar- und Windenergie schafft Bedarf an intelligenter Steuerung. Europa zeigt eine stetige Nachfrage nach Softwareplattformen, die mit EU-Compliance-Rahmenwerken übereinstimmen.
Asien-Pazifik
Der asiatisch-pazifische Markt für Microgrid-Kontrollsysteme wurde 2018 mit 516,60 Millionen USD bewertet und soll bis 2024 auf 843,45 Millionen USD und bis 2032 auf 2.599,26 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 15,2 % im Prognosezeitraum. Asien-Pazifik hält etwa 28,3 % des globalen Marktes für Microgrid-Kontrollsysteme und wächst am schnellsten. China und Indien führen aufgrund steigender Energienachfrage, erneuerbarer Integration und Elektrifizierungsziele. Südostasien skaliert die Implementierung auf Inseln und in ländlichen Gebieten durch von Gebern unterstützte und öffentliche Programme. Japan und Südkorea setzen fortschrittliche Microgrids in Industriegebieten und katastrophengefährdeten Regionen ein. Microgrid-Kontrollsysteme helfen, variable Solar- und Windenergie zu managen. Softwareplattformen unterstützen die Verschiebung von Spitzenlasten und die Optimierung der Energiekosten. Regierungen fördern lokale Fertigung und F&E, was den Markteintritt beschleunigt. Die Region bevorzugt kompakte, skalierbare Steuerungslösungen für aufstrebende Projekte.
Lateinamerika
Der Markt für Microgrid-Kontrollsysteme in Lateinamerika wurde 2018 auf 151,20 Millionen USD geschätzt und soll bis 2024 auf 234,44 Millionen USD und bis 2032 auf 613,53 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 12,9 % im Prognosezeitraum. Lateinamerika erfasst fast 6,7 % des globalen Marktes für Microgrid-Kontrollsysteme. Brasilien, Chile und Argentinien treiben die Einführung in Bergbaustandorten, netzfernen Gemeinden und Industrieparks voran. Das Wachstum erneuerbarer Energien unterstützt den Bedarf an netzausgleichenden Steuerungen. Regierungen fördern hybride Microgrids in abgelegenen Gebieten, um die Abhängigkeit von Diesel zu verringern. Steigende Stromnachfrage und Netzinstabilität fördern Investitionen in intelligentere Stromverteilung. Kontrollsysteme unterstützen bei der Netzunterstützung, Blackout-Prävention und Speichersteuerung. Lokale Integratoren arbeiten mit globalen Anbietern zusammen, um regionale Anpassungsbedürfnisse zu erfüllen. Der Markt zieht kommerzielle Nutzer an, die Energiekosteneinsparungen suchen.
Mittlerer Osten
Der Markt für Microgrid-Kontrollsysteme im Mittleren Osten wurde 2018 auf 60,69 Millionen USD geschätzt und soll bis 2024 auf 87,00 Millionen USD und bis 2032 auf 211,07 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,8 % im Prognosezeitraum. Der Mittlere Osten macht etwa 2,3 % des globalen Marktes für Microgrid-Kontrollsysteme aus. Die GCC-Länder führen mit der Einführung von Microgrid-Kontrollsystemen in Smart Cities, Industriegebieten und Energiezentren. Saudi-Arabien und die VAE investieren in hybride Microgrids zur Energievielfalt. Kontrollsysteme sind entscheidend für die Integration von Solar-PV und die Reduzierung des Dieselverbrauchs in Wüstenumgebungen. Intelligente Kontrolllösungen unterstützen die Echtzeitüberwachung entfernter Anlagen. Versorgungsunternehmen übernehmen diese Systeme für bessere Laststeuerung und Ausfallreaktion. Anbieter zielen auf modulare Controller für Infrastruktur- und Tourismusprojekte. Trends zur Energiedigitalisierung beschleunigen die Nachfrage nach plattformbasierten Steuerungen in städtischen Entwicklungen.
Afrika
Der Markt für Microgrid-Kontrollsysteme in Afrika wurde 2018 auf 25,41 Millionen USD geschätzt und soll bis 2024 auf 62,08 Millionen USD und bis 2032 auf 137,34 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,8 % im Prognosezeitraum. Afrika hält etwa 1,5 % des globalen Marktes für Microgrid-Kontrollsysteme. Er wächst stetig, angetrieben durch ländliche Elektrifizierung, Reduzierung der Energiearmut und durch Spender unterstützte Infrastruktur. Länder wie Nigeria, Kenia und Südafrika investieren in Solar-plus-Speicher-Microgrids. Kontrollsysteme ermöglichen es netzfernen Dörfern, Erzeugung und Last mit minimalem technischem Aufwand zu verwalten. NGOs und lokale Versorgungsunternehmen konzentrieren sich auf Plug-and-Play-Kontrollsysteme für eine einfache Bereitstellung. Der Mangel an qualifiziertem Personal treibt die Nachfrage nach automatisierten, wartungsarmen Plattformen an. Internationale Entwicklungsgelder unterstützen Microgrid-Pilotprojekte in Ost- und Westafrika. Systemerschwinglichkeit und lokale Servicemodelle prägen den langfristigen Markterfolg.
Analyse der Hauptakteure:
- Schneider Electric (Frankreich)
- General Electric (USA)
- ABB (Schweiz)
- Siemens (Deutschland)
- Eaton (Irland)
- Schweitzer Engineering Laboratories, Inc. (USA)
- Honeywell International Inc. (USA)
- Caterpillar (USA)
- S&C Electric Company (USA)
- Power Analytics Corporation (USA)
- Cummins Inc. (USA)
- Tesla Energy (USA)
- Emerson Electric Co. (USA)
- Hitachi Energy Ltd. (Schweiz)
- Encorp (USA)
- Enchanted Rock (USA)
- AutoGrid Systems, Inc. (USA)
Wettbewerbsanalyse:
Der globale Markt für Microgrid-Kontrollsysteme zeigt einen moderaten bis hohen Wettbewerb, angeführt von globalen Elektrik- und Automationsunternehmen. Große Akteure konzentrieren sich auf integrierte Hardware- und Software-Portfolios mit starken Servicefähigkeiten. Es profitiert von Anbietern mit tiefen Beziehungen zu Versorgungsunternehmen und globaler Projekterfahrung. Unternehmen konkurrieren in Bezug auf Systemzuverlässigkeit, Cybersicherheitsstärke und Netzinteroperabilität. Strategische Partnerschaften mit Versorgungsunternehmen und EPC-Firmen stärken die Marktreichweite. Innovation konzentriert sich auf KI-basierte Steuerung, Cloud-Plattformen und modulare Architektur. Regionale Akteure bleiben in lokalisierten und kostenempfindlichen Projekten aktiv. Eintrittsbarrieren bleiben aufgrund technischer Komplexität und Compliance-Anforderungen hoch.
Neueste Entwicklungen:
- Schneider Electric (Frankreich) Am 19. November 2025 unterzeichneten Schneider Electric und Switch eine Vereinbarung über eine Lieferkapazität von 1,9 Milliarden Dollar. Der Deal konzentriert sich auf die Versorgung von "KI-Fabriken" und beinhaltet den ersten Einsatz von Schneiders Uniflair-Kühlern und vorgefertigten Strommodulen in den USA.
- ABB (Schweiz) Im März 2023 bildete ABB eine strategische Allianz und tätigte eine Minderheitsbeteiligung an Direct Energy Partners (DEP), einem US-Start-up, das über seinen Venture-Capital-Arm DC-Microgrids durch digitale Technologie vorantreibt. Diese Partnerschaft beschleunigt die Einführung von DC-Microgrids, obwohl in den jüngsten Quellen keine wesentlichen Updates für 2025-2026 identifiziert wurden. ABB konkurriert weiterhin stark bei Microgrid-Controllern neben seinen Mitbewerbern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Komponente und Region. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Versorgungsunternehmen werden den Einsatz von netzinteraktiven Mikronetzen ausweiten, um Nachfrageschwankungen zu bewältigen und die Netzresilienz bei Ausfällen und extremen Wetterereignissen zu verbessern.
- KI-gesteuerte Steuerungsplattformen werden an Bedeutung gewinnen und vorausschauende Wartung, Lastprognosen und die Optimierung der Echtzeit-Energieverteilung in verschiedenen Mikronetzumgebungen ermöglichen.
- Erneuerbare-energielastige Mikronetze werden die Nachfrage nach intelligenten Steuerungen beschleunigen, die variable Erzeugung stabilisieren und die Speicherung optimieren, insbesondere in solar- und winddominierten Systemen.
- Cybersichere Architekturen werden obligatorisch, da Betreiber die Verteidigung gegen Cyberbedrohungen, die auf Energieinfrastruktur und Netzkommunikationsnetzwerke abzielen, priorisieren.
- Cloud-basierte Überwachungsplattformen werden sich schnell skalieren und zentrale Steuerung, Ferndiagnosen und Echtzeitanalysen für Multi-Site- und Remote-Mikronetze unterstützen.
- Industrielle Nutzer werden in Mikronetze investieren, um Energiekosten zu senken, die Kontinuität der Betriebsabläufe zu gewährleisten und Nachhaltigkeitsziele durch lokale Energieerzeugung zu erreichen.
- Elektrifizierungsprogramme für ländliche Gebiete in Entwicklungsländern werden die Einführung von Plug-and-Play-Steuerungssystemen für netzferne und unterversorgte Gemeinschaften vorantreiben.
- Modulare und skalierbare Steuerungssystemdesigns werden bevorzugt, um die Integration zu vereinfachen, die Bereitstellungszeit zu verkürzen und die Ingenieurkosten zu senken.
- Softwarebasierte Geschäftsmodelle werden sich ausweiten und bieten wiederkehrende Einnahmemöglichkeiten durch Analysen, Updates, Steuerung als Dienstleistung und langfristige Systemoptimierung.
- Strategische Partnerschaften zwischen Technologieunternehmen, Versorgungsunternehmen und Regierungen werden die Marktrichtung prägen, Innovationen beschleunigen und die Reichweite in aufstrebende Volkswirtschaften erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Mikronetzsteuerungssysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für globale Mikrogrid-Steuerungssysteme zwischen 2025 und 2032 voraussichtlich wachsen?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Mikrogrid-Steuerungssysteme antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Mikrogrid-Steuerungssysteme?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Mikronetzsteuerungssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mikronetz-Steuerungssystemmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mikronetz-Steuerungssystemmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,283.87 million → 2032: USD 9,174.93 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mikronetz-Steuerungssystemmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mikronetz-Steuerungssystemmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mikronetz-Steuerungssystemmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mikronetz-Steuerungssystemmarkt Market Drivers
- 3.3 Mikronetz-Steuerungssystemmarkt Market Restraints & Challenges
- 3.4 Mikronetz-Steuerungssystemmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mikronetz-Steuerungssystemmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mikronetz-Steuerungssystemmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mikronetz-Steuerungssystemmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mikronetz-Steuerungssystemmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mikronetz-Steuerungssystemmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mikronetz-Steuerungssystemmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mikronetz-Steuerungssystemmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mikronetz-Steuerungssystemmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mikronetz-Steuerungssystemmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mikronetz-Steuerungssystemmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mikronetz-Steuerungssystemmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mikronetz-Steuerungssystemmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mikronetz-Steuerungssystemmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mikronetz-Steuerungssystemmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mikronetz-Steuerungssystemmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mikronetz-Steuerungssystemmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mikronetz-Steuerungssystemmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mikronetz-Steuerungssystemmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mikronetz-Steuerungssystemmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
