
Marktübersicht
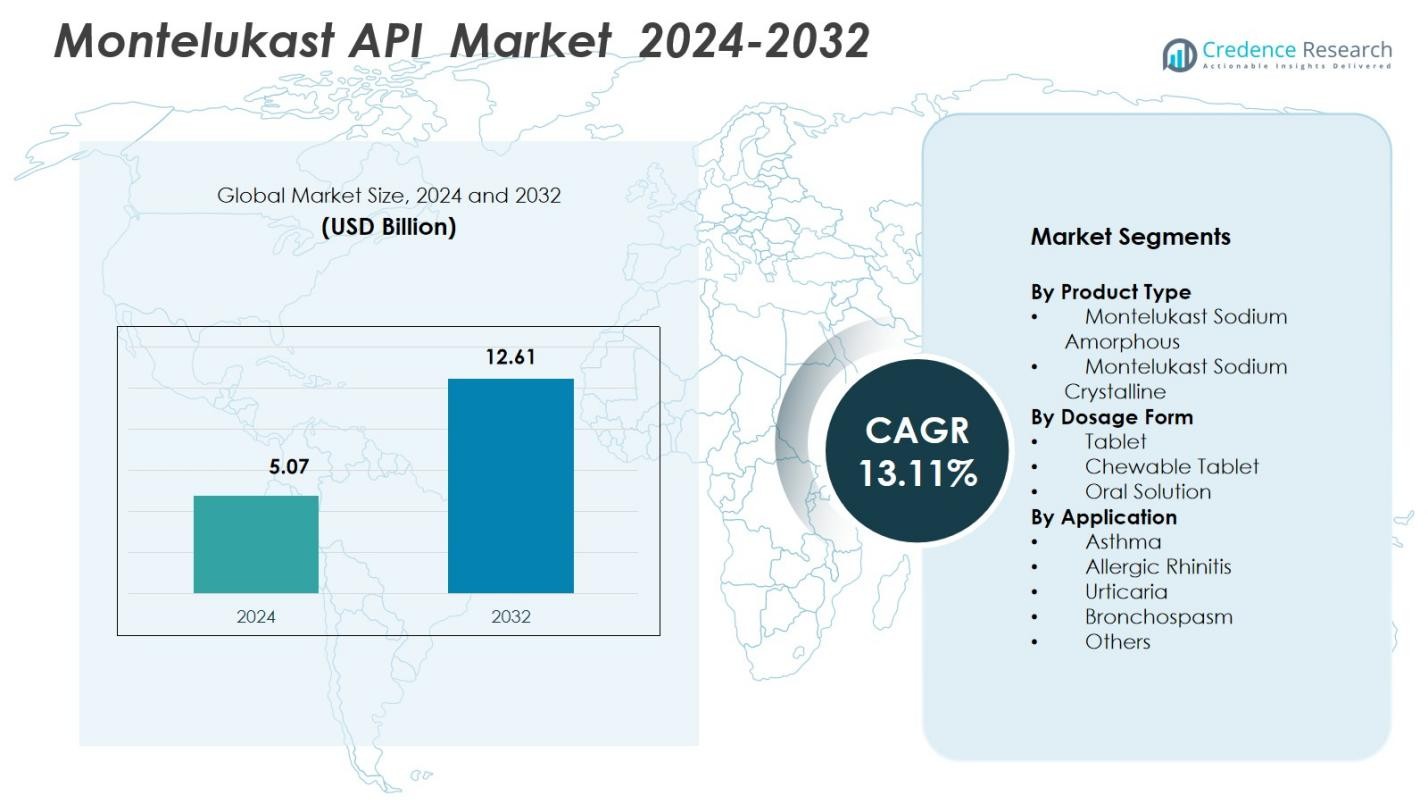
Die Marktgröße des Montelukast-API wurde 2024 auf 5,07 Milliarden USD geschätzt und soll bis 2032 12,61 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,11 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Montelukast-API-Marktgröße 2024 | 5,07 Milliarden USD |
| Montelukast-API-Markt, CAGR | 13,11 % |
| Montelukast-API-Marktgröße 2032 | 12,61 Milliarden USD |
Der Montelukast-API-Markt umfasst führende pharmazeutische Anbieter wie Sun Pharmaceutical Industries Ltd., Teva Pharmaceutical Industries Ltd., Dr. Reddy’s Laboratories Ltd., Cipla Ltd., Aurobindo Pharma Ltd. und Hetero Labs Ltd. unter anderen, die Montelukast-API weltweit liefern und robuste regulatorische Compliance, breite Produktionskapazitäten und Vertriebsnetze aufrechterhalten. Die größte Region des Marktes im Jahr 2024 war Nordamerika, das einen Anteil von 40,5 % hielt, unterstützt durch hohe Prävalenz von Asthma und Allergien, etablierte Gesundheitsinfrastruktur und weit verbreitete Verschreibungen. Europa folgte mit einem Anteil von 30,0 %, angetrieben durch die Einführung von Generika und starke regulatorische Standards. Die Region Asien-Pazifik machte 18,5 % aus, angetrieben durch zunehmenden Zugang zur Gesundheitsversorgung, steigende Belastung durch Atemwegserkrankungen und wachsende Fähigkeiten zur Generikaherstellung.
Markteinblicke
- Der Montelukast-API-Markt wurde 2024 auf 5,07 Milliarden USD geschätzt und soll bis 2032 12,61 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,11 % während des Prognosezeitraums.
- Die zunehmende Prävalenz chronischer Atemwegserkrankungen wie Asthma und allergische Rhinitis ist ein wichtiger Treiber, wobei das wachsende Bewusstsein und bessere Diagnoseverfahren zur höheren Nachfrage nach Montelukast-Therapien weltweit beitragen.
- Der Markt erlebt einen Wandel hin zu Generika, wobei das Montelukast-Natrium-Amorphous-Subsegment die Produktkategorie dominiert und aufgrund seiner Produktionseffizienz und verbesserten Löslichkeit einen Marktanteil von 65,0 % erobert.
- Nordamerika führt den Markt mit einem Anteil von 40,5 % an, gefolgt von Europa mit 30,0 %, angetrieben durch hohe Krankheitsprävalenz, robuste Gesundheitsinfrastruktur und die Einführung kostengünstiger Generika.
- Herausforderungen wie Sicherheitsbedenken, einschließlich neuropsychiatrischer Nebenwirkungen, und der Wettbewerb durch alternative Therapien wie Biologika und inhalative Kortikosteroide könnten das Marktwachstum hemmen.
Analyse der Marktsegmentierung:
Nach Produkttyp
Das Montelukast-Natrium-Amorphous-Subsegment dominierte die Produktkategorie mit einem Marktanteil von 65,0 % im Jahr 2024. Hersteller bevorzugten die amorphe Form, da sie die Löslichkeit und Bioverfügbarkeit verbesserte und weniger Verarbeitungsschritte erforderte, was die Markteinführungszeit verkürzte und die Produktionskosten senkte. Die verbleibenden 35,0 % wurden vom Montelukast-Natrium-Kristallin-Subsegment gehalten, das dort gefragt blieb, wo langfristige Stabilität und Chargenkonsistenz wichtig waren. Die Produktionseffizienz und Formulierungsflexibilität der amorphen Form bleiben die Haupttreiber ihrer Dominanz.
- Zum Beispiel wird Teva Pharmaceutical Industries auch als eines der führenden Unternehmen anerkannt, das Montelukast-Natrium produziert und verschiedene Märkte mit regulatorischer Konformität und Fertigungskapazitäten bedient, um die weltweite Nachfrage zu decken.
Nach Darreichungsform
Im Segment der Darreichungsformen dominierte die Tablettenform im Jahr 2024 mit einem führenden Anteil von 75,0 %, was die starke Nachfrage nach standardisierten, einfach zu verabreichenden Darreichungsformen sowohl in der verschreibungspflichtigen Asthma- als auch in der Therapie der allergischen Rhinitis widerspiegelt. Kautabletten eroberten 15,0 % des Anteils, angetrieben von den Vorlieben pädiatrischer und geriatrischer Patienten, während orale Lösungen die verbleibenden 10,0 % ausmachten und Nischenfälle bedienten, die Flexibilität bei der Dosierung oder das Vermeiden des Schluckens erfordern. Die Dominanz der Tablettenform beruht auf einer etablierten Fertigungsinfrastruktur, niedrigeren Stückkosten und einer weit verbreiteten Akzeptanz bei den Patienten.
- Zum Beispiel ist Montelukast, das häufig bei Asthma und allergischer Rhinitis verschrieben wird, als Filmtablette, Kautablette und sogar als orale Granulate erhältlich und bietet Flexibilität über alle Altersgruppen hinweg.
Nach Anwendung
Im Anwendungssegment trat Asthma als dominierendes Teilsegment mit einem Anteil von 55,0 % im Jahr 2024 hervor, was auf die weltweite Verbreitung von chronischem Asthma und die häufige Verschreibung von Montelukast als Erhaltungstherapie zurückzuführen ist. Allergische Rhinitis hielt 25,0 %, gestützt durch die steigende Allergieinzidenz und die wachsende Vorliebe der Ärzte für Leukotrien-Modifikator-Therapie. Urtikaria repräsentierte 10,0 %, Bronchospasmus 7,0 % und Sonstige zusammen 3,0 %. Die Nachfrage bei allergischer Rhinitis und anderen atemwegsbezogenen Erkrankungen trug erheblich zum Gesamtvolumen bei, aber Asthma blieb der Haupttreiber des Wachstums.
Wichtige Wachstumstreiber
Zunehmende Prävalenz chronischer Atemwegserkrankungen treibt die Nachfrage an
Die steigende globale Inzidenz von Asthma und allergischer Rhinitis treibt die Expansion des Montelukast-API-Marktes voran. Da mehr Patienten mit chronischen Atemwegserkrankungen diagnostiziert werden, steigt die Nachfrage nach Kontrollmedikamenten wie dem API für Montelukast erheblich. Die chronische Natur dieser Krankheiten sorgt für wiederkehrende Verschreibungen und steigert die konstante Nachfrage nach API. Die wachsende Abhängigkeit der Gesundheitsdienstleister von Montelukast für das Langzeitmanagement von Asthma, allergischer Rhinitis und verwandten Erkrankungen unterstützt den API-Verbrauch. Darüber hinaus führen zunehmendes Bewusstsein und bessere Diagnosetechniken zu einer früheren Erkennung, was die Nachfrage nach Montelukast-Therapien weiter antreibt.
- Zum Beispiel wird Mercks Singulair, eine der führenden Montelukast-basierten Therapien, regelmäßig im Asthmamanagement verschrieben und trägt zu einem erheblichen Volumen des Montelukast-API-Verbrauchs auf den globalen Märkten bei.
Wachsende geriatrische und pädiatrische Bevölkerungen erweitern die Patientenbasis
Demografische Verschiebungen hin zu einer wachsenden älteren Bevölkerung, die oft anfälliger für Atemwegserkrankungen ist, erweitern die Zielpatientengruppe für Montelukast. Darüber hinaus treibt die wachsende Zahl pädiatrischer Patienten mit Asthma und allergischer Rhinitis die Nachfrage nach Montelukast an, einer Behandlung, die für Kinder sicher und wirksam ist. Die Eignung von Montelukast für den pädiatrischen und jugendlichen Gebrauch macht es auch in jüngeren Bevölkerungsgruppen zur bevorzugten Wahl. Dieses doppelte demografische Wachstum (geriatrisch + pädiatrisch) vergrößert die insgesamt behandelbare Bevölkerung erheblich und erhöht die Nachfrage nach Montelukast-API. Da die Bevölkerung altert und Umweltfaktoren zunehmen, wird erwartet, dass dieser Trend anhält.
- Zum Beispiel produziert Dr. Reddy’s Laboratories Montelukast-Natrium-API mit einem vielfältigen Portfolio von über 250 APIs und mehr als 1.980 Drug Master Files (mit über 1.638 aktiven DMFs), die auf globalen Märkten eingereicht wurden.
Steigende Umweltverschmutzung und Lebensstiländerungen verschärfen Atemwegserkrankungen
Verschlechterte Luftqualität, zunehmende Urbanisierung und Umweltverschmutzung sind bedeutende Faktoren für die steigende Prävalenz von allergischer Rhinitis, Bronchospasmus und Asthma. Da Umweltfaktoren wie Schadstoffe und Allergene immer weiter verbreitet sind, benötigen mehr Patienten eine langfristige antiinflammatorische und Leukotrien-Rezeptor-Antagonisten-Therapie. Dieser Trend erhöht die Verschreibungsvolumina von Montelukast und steigert direkt den API-Markt. Darüber hinaus tragen veränderte Lebensgewohnheiten, einschließlich Ernährung und sitzender Lebensweise, zur steigenden Inzidenz von Atemwegserkrankungen bei, was die Nachfrage nach effektiven Managementlösungen wie Montelukast weiter erhöht.
Wichtige Trends & Chancen
Erweiterung von Montelukast auf mehrere Atemwegs- und allergiebezogene Indikationen
Während Asthma die Kernindikation bleibt, erweitert sich die Rolle von Montelukast in der Behandlung von allergischer Rhinitis, durch Anstrengung induzierter Bronchokonstriktion und anderen verwandten Atemwegs- oder allergischen Erkrankungen. Dieser erweiterte therapeutische Umfang bietet Chancen für eine höhere API-Nachfrage, da Hersteller verschiedene Formulierungen und Darreichungsformen bereitstellen, um den unterschiedlichen Bedürfnissen der Patienten gerecht zu werden. Montelukast wird auch zunehmend als Zusatztherapie in Kombination mit anderen Behandlungen in Betracht gezogen. Da Gesundheitsdienstleister nach kosteneffektiven Lösungen suchen, eröffnet diese Erweiterung der Indikationen neue Behandlungsbereiche und positioniert Montelukast als vielseitiges Medikament mit einem breiten therapeutischen Spektrum.
- Zum Beispiel zeigte Mercks Montelukast eine anhaltende Symptomverbesserung bei Patienten mit saisonaler allergischer Rhinitis über vier Wochen Behandlung und signifikante Linderung im Vergleich zu Placebo bei mehreren Nasen- und Augensymptomen.
Wachstum bei generischen Montelukast-API-Lieferanten und kostenwettbewerbsfähiger Herstellung
Mit dem Ablauf der Originalpatente und der zunehmenden Produktion von Generika weltweit können API-Lieferanten nun Montelukast zu deutlich niedrigeren Kosten produzieren, was eine erschwinglichere Preisgestaltung für Fertigarzneimittel ermöglicht. Dieser Trend treibt die breitere Akzeptanz von Montelukast voran, insbesondere in preissensiblen Märkten, in denen Generika zur bevorzugten Wahl geworden sind. Generikahersteller verbessern weiterhin ihre Produktionseffizienz und steigern ihre Fähigkeit, die wachsende Marktnachfrage zu erfüllen. Niedrigere Kosten und leichterer Zugang zu Montelukast-APIs tragen auch zu einer allgemeinen Marktexpansion bei und helfen, die Gesundheitskosten weltweit zu senken.
- Zum Beispiel nutzt JW Pharmaceutical aus Südkorea fortschrittliche Fertigungstechnologie, um stabile Produktionsausgaben ohne Qualitätskompromisse aufrechtzuerhalten und sowohl USFDA- als auch GMP-Compliance zu erfüllen.
Wichtige Herausforderungen
Sicherheitsbedenken und regulatorische Überprüfungen könnten das Marktwachstum einschränken
Obwohl Montelukast weit verbreitet bleibt, hat das zunehmende Bewusstsein für potenzielle neuropsychiatrische und andere Nebenwirkungen zu Vorsicht bei Klinikern, Regulierungsbehörden und Patienten geführt. Sicherheitsbedenken wie Stimmungsschwankungen, Schlafstörungen und Suizidgedanken haben Warnungen und Überwachungsrichtlinien von Gesundheitsbehörden ausgelöst. Diese Bedenken könnten zu strengeren Verschreibungsrichtlinien oder regulatorischen Einschränkungen führen, was die Nachfrage nach Montelukast-API negativ beeinflussen würde. Trotz seiner weit verbreiteten Verwendung bleiben diese Sicherheitsprobleme eine Herausforderung, um sein kontinuierliches Wachstum und seine Akzeptanz bei Gesundheitsfachleuten sicherzustellen.
Konkurrenz durch alternative Therapien und Behandlungsmethoden
Alternative Asthma- und Allergiebehandlungen wie inhalative Kortikosteroide, Biologika oder andere Leukotrien-Inhibitoren können die Abhängigkeit von Montelukast verringern. Während Montelukast eine weit verbreitete Behandlung ist, haben sich neuere Biologika wie monoklonale Antikörper als vielversprechende Therapien erwiesen, insbesondere bei schwerem Asthma. Da diese neueren, potenziell wirksameren oder sichereren Therapien die behördliche Zulassung erhalten, könnte das Wachstum des Montelukast-API-Marktes durch Veränderungen in den klinischen Präferenzen und Behandlungsrichtlinien herausgefordert werden. Darüber hinaus versprechen diese Alternativen oft weniger Nebenwirkungen, was sie sowohl für Patienten als auch für Gesundheitsdienstleister attraktiver machen kann.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen dominanten Anteil von 40,5 % am Montelukast-API-Markt, angetrieben durch die hohe Nachfrage in den Vereinigten Staaten und Kanada. Die Prävalenz chronischer Atemwegserkrankungen wie Asthma und allergische Rhinitis sowie ein gut etabliertes Gesundheitssystem unterstützen das starke Marktwachstum in der Region. Die fortschrittliche Gesundheitsinfrastruktur der Region und die frühe Einführung therapeutischer Innovationen tragen weiter zur weitverbreiteten Nutzung von Montelukast bei. Darüber hinaus spielen das wachsende Bewusstsein für Atemwegserkrankungen und die hohe Anzahl von pädiatrischen und geriatrischen Patienten in der Region ebenfalls eine entscheidende Rolle bei der Marktexpansion.
Europa
Europa machte 2024 30,0 % des Montelukast-API-Marktes aus. Die Region weist eine hohe Inzidenz von Asthma und allergischer Rhinitis auf, insbesondere in Ländern wie Deutschland, dem Vereinigten Königreich und Frankreich, was die Nachfrage nach Montelukast-basierten Therapien antreibt. Die zunehmende Präferenz für kostengünstige Generika und die Aufnahme von Montelukast in standardisierte Behandlungsrichtlinien unterstützen seine weite Verbreitung in europäischen Ländern. Darüber hinaus stellt der regulatorische Rahmen der Europäischen Union eine qualitativ hochwertige Produktion von APIs sicher, was das Vertrauen in Montelukast als zuverlässige Behandlung weiter stärkt. Das Wachstum in den Segmenten der pädiatrischen und älteren Bevölkerung trägt ebenfalls erheblich zum Markt bei.
Asien-Pazifik
Der asiatisch-pazifische Raum repräsentierte 2024 18,5 % des Montelukast-API-Marktes und wird voraussichtlich im Prognosezeitraum schnell wachsen. Die große, vielfältige Bevölkerung der Region und der zunehmende Zugang zur Gesundheitsversorgung in Ländern wie China, Indien und Japan treiben die starke Nachfrage nach Montelukast an. Steigende Verschmutzungsniveaus und Urbanisierung tragen zu einer höheren Prävalenz von Atemwegserkrankungen bei, was wiederum die Nachfrage nach Montelukast-Behandlungen steigert. Die zunehmende Anzahl von Generikaherstellern in der Region und die wachsende Gesundheitsinfrastruktur unterstützen ebenfalls die Marktexpansion, wobei Montelukast eine weit verbreitete Behandlung für Asthma und allergische Rhinitis ist.
Lateinamerika
Lateinamerika machte 2024 6,5 % des Marktanteils von Montelukast-API aus. Die steigenden Gesundheitsausgaben und der verbesserte Zugang zu Behandlungsoptionen in Ländern wie Brasilien, Mexiko und Argentinien tragen zum Marktwachstum bei. Asthma und allergische Rhinitis sind in der Region weit verbreitet, was zu einer erhöhten Nachfrage nach Montelukast-Therapien führt. Darüber hinaus treiben der Ausbau der Gesundheitssysteme und das steigende Bewusstsein für Atemwegserkrankungen das Wachstum des Montelukast-API-Marktes voran. Die zunehmende Verbreitung von Generika, kombiniert mit wirtschaftlichen Verbesserungen, unterstützt weiter die Nachfrage nach erschwinglichen Behandlungen in der gesamten Region.
Naher Osten & Afrika
Der Nahe Osten & Afrika hielten 2024 einen Anteil von 4,5 % am Montelukast-API-Markt. Die Region verzeichnet einen Anstieg der Häufigkeit von Atemwegserkrankungen aufgrund steigender Verschmutzungsniveaus, Urbanisierung und Lebensstiländerungen. Länder wie Saudi-Arabien, die VAE und Südafrika sind wichtige Beitragszahler zur Nachfrage nach Montelukast in der Region. Während der Zugang zur Gesundheitsversorgung in bestimmten Teilen Afrikas begrenzt bleibt, tragen Verbesserungen der medizinischen Infrastruktur und das steigende Bewusstsein für Atemwegserkrankungen im Nahen Osten zum Marktwachstum bei. Die zunehmende Verwendung von Generika unterstützt auch die Erschwinglichkeit in diesen Regionen.
Marktsegmentierungen:
Nach Produkttyp
- Montelukast-Natrium-Amorph
- Montelukast-Natrium-Kristallin
Nach Darreichungsform
- Tablette
- Kautablette
- Orale Lösung
Nach Anwendung
- Asthma
- Allergische Rhinitis
- Urtikaria
- Bronchospasmus
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahe Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Montelukast-API-Markt ist stark umkämpft, mit Schlüsselakteuren wie Sun Pharmaceutical Industries Ltd., Teva Pharmaceutical Industries Ltd., Dr. Reddy’s Laboratories, Cipla Ltd., Aurobindo Pharma Ltd. und Hetero Labs, die den Markt dominieren. Diese Unternehmen halten starke Marktpositionen durch umfangreiche Produktionskapazitäten, regulatorische Zulassungen und globale Vertriebsnetze. Große Akteure investieren stark in F&E und Produktionsmaßstab, um hohe Qualitätsstandards und die Einhaltung globaler Vorschriften, insbesondere in Nordamerika und Europa, sicherzustellen. Kleinere Akteure und Generikahersteller bieten jedoch wettbewerbsfähige Preise, was zur Marktfragmentierung beiträgt. Sie konzentrieren sich auf kosteneffiziente Produktion, bedienen preissensible Märkte und bieten flexible Verträge für kleinere Betriebsgrößen an. Dieses wettbewerbsintensive Umfeld, das sowohl von großen multinationalen Konzernen als auch von agilen regionalen Akteuren geprägt ist, treibt kontinuierliche Innovationen voran, wobei Unternehmen darum wetteifern, Marktanteile zu gewinnen, indem sie die Betriebseffizienz optimieren und das Produktangebot im wachsenden Bedarf an Montelukast-API verbessern.
Analyse der Hauptakteure
- Sun Pharmaceutical Industries Ltd.
- Teva Pharmaceutical Industries Ltd.
- Cipla Ltd.
- Aurobindo Pharma Ltd.
- Dr. Reddy's Laboratories
- Hetero Labs Ltd.
- Mylan N.V. (auch als Teil von Viatris Inc. erwähnt)
- Glenmark Pharmaceuticals
- Metrochem API Private Limited
- Morepen Laboratories Ltd.
Neueste Entwicklungen
- Im August 2025 bewertete ein Regulierungsrat in Indien einen Vorschlag von Ravenbhel Healthcare für eine Fixkombination von Montelukast-Natrium und Bilastin zur pädiatrischen Anwendung.
- Im Januar 2025 identifizierten und beschlagnahmten die indischen Behörden gefälschte Chargen von „Montek-LC“ (Montelukast-Natrium + Levocetirizin-Hydrochlorid) Tabletten, die angeblich von Sun Pharmaceutical Industries Ltd. stammten; Sun Pharma bestätigte, dass diese beschlagnahmten Chargen gefälscht waren, was auf anhaltende Qualitätskontrollprobleme im Montelukast-Markt hinweist.
- Im Jahr 2024 nahm Cipla Limited „Montelukast-Natrium IP 10 mg + Fexofenadin HCl IP 120 mg Tabletten“ in seine Liste generischer Produkte auf. Dies bestätigt, dass das Produkt Teil ihres kommerziellen Generika-Angebots ist, das unter Markennamen wie Fexigra M und Montecip-FX erhältlich ist, die bereits mehrere Jahre vor 2024 auf dem Markt waren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Darreichungsform, Produkttyp, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der globale Montelukast-API-Markt wird sich weiter ausdehnen, da die Häufigkeit chronischer Atemwegserkrankungen wie Asthma und allergische Rhinitis weltweit zunimmt, was eine stetige Nachfrage nach Montelukast-basierten Therapien aufrechterhält.
- Steigende Gesundheitsausgaben und der erweiterte Zugang zu erschwinglichen Medikamenten in aufstrebenden Volkswirtschaften werden das Patientenpotenzial für Montelukast vergrößern und die API-Nachfrage steigern, da Generikahersteller den wachsenden Bedarf decken.
- Zunehmende Umweltverschmutzung, Urbanisierung und sich ändernde Lebensstile werden die Häufigkeit von Atemwegs- und allergiebedingten Erkrankungen erhöhen und damit das langfristige Wachstum für Montelukast-API unterstützen.
- Die Erweiterung der Generikaproduktionskapazitäten und die kostengünstigere API-Produktion werden eine breitere globale Verteilung von Montelukast ermöglichen, wodurch es in preissensiblen und aufstrebenden Märkten zugänglicher wird.
- Regulatorische Unterstützung für generische Versionen und eine breitere Akzeptanz kosteneffizienter Leukotrien-Rezeptor-Antagonisten werden Verschreiber ermutigen, Montelukast zu empfehlen, was die API-Nachfrage aufrechterhält.
- Investitionen der Hersteller in Prozessoptimierung und Skalierung der Lieferkette werden die Verfügbarkeit von API verbessern und die Lieferzeiten verkürzen, wodurch die Montelukast-Produktion effizienter und marktorientierter wird.
- Chancen ergeben sich durch die Entwicklung neuer Darreichungsformen und Formulierungen (z. B. Kautabletten, kinderfreundliche Formate oder alternative Verabreichungsmethoden), um unterschiedliche Patientendemografien zu bedienen und die Compliance zu verbessern.
- Das Wachstum des Bewusstseins für präventive Gesundheitsversorgung und die frühzeitige Diagnose von allergischen und Atemwegserkrankungen werden die Patientenakzeptanz von Erhaltungstherapien wie Montelukast erhöhen und die Marktgrundlage des API erweitern.
- Die erweiterte Verwendung von Montelukast in breiteren Indikationen über Asthma hinaus — wie allergische Rhinitis, durch Bewegung induzierte Bronchokonstriktion und andere Atemwegserkrankungen — wird die Nachfrage diversifizieren und das anhaltende API-Wachstum unterstützen.
- Der Eintritt neuer regionaler Produzenten und Vertragsherstellungsorganisationen (CMOs) wird den Wettbewerb intensivieren, was potenziell die API-Kosten senken und gleichzeitig die Zuverlässigkeit und Zugänglichkeit der Versorgung weltweit erhöhen könnte.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Montelukast-API und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Montelukast-API zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Montelukast-API hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Montelukast-API-Marktes antreiben?
Wer sind die führenden Unternehmen im Montelukast-API-Markt?
Welche Region hatte 2024 den größten Anteil am Montelukast-API-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Montelukast-API-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Montelukast-API-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.07 Billion → 2032: USD 12.61 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Montelukast-API-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Montelukast-API-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Montelukast-API-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Montelukast-API-Markt Market Drivers
- 3.3 Montelukast-API-Markt Market Restraints & Challenges
- 3.4 Montelukast-API-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Montelukast-API-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Montelukast-API-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Montelukast-API-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Montelukast-API-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Montelukast-API-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Montelukast-API-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Montelukast-API-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Montelukast-API-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Montelukast-API-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Montelukast-API-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Montelukast-API-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Montelukast-API-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Montelukast-API-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Montelukast-API-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Montelukast-API-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Montelukast-API-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Montelukast-API-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Montelukast-API-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Montelukast-API-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
