
Marktübersicht
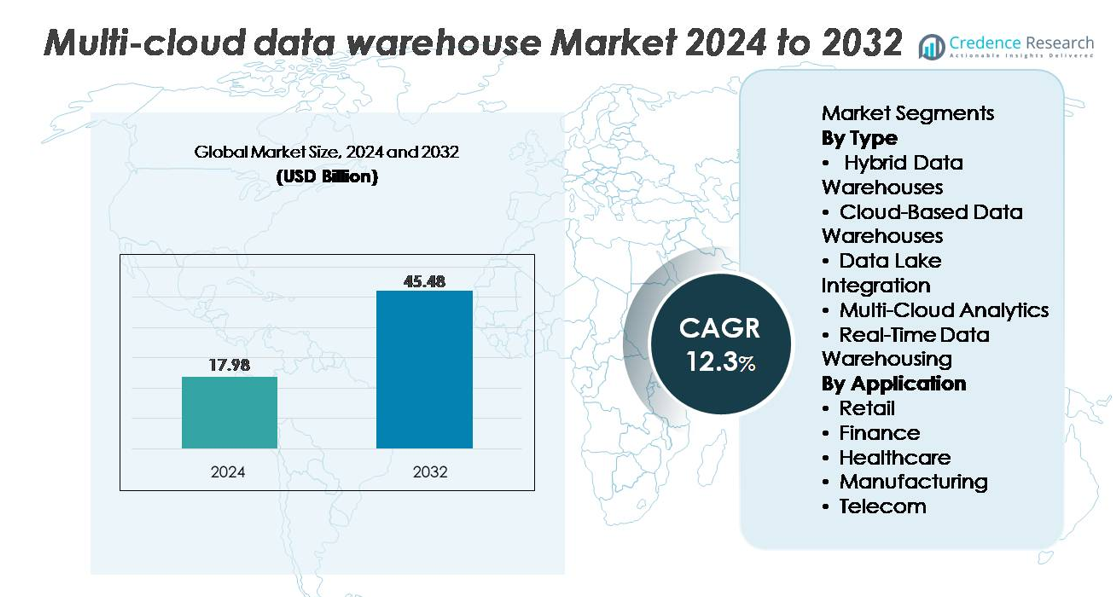
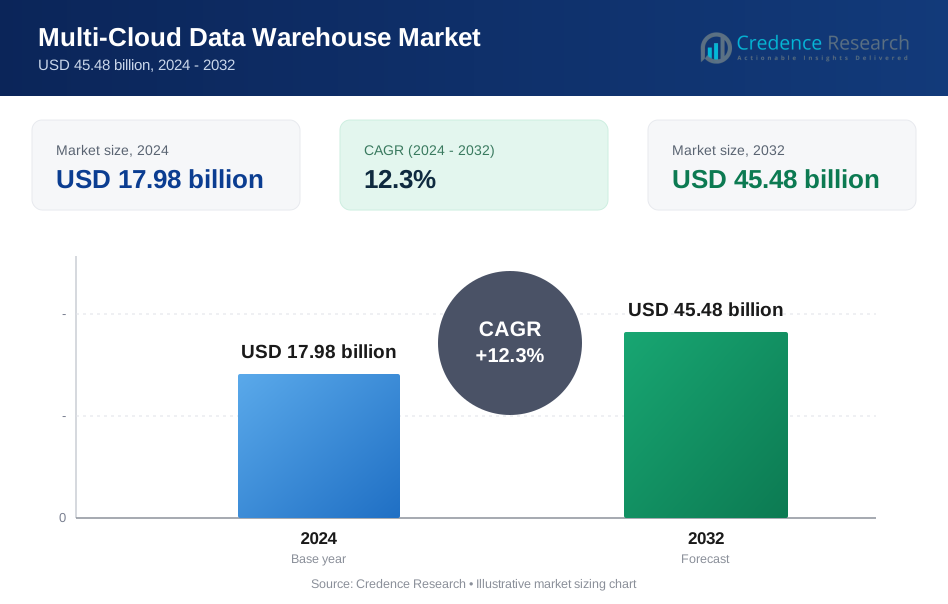
Der globale Multi-Cloud-Datenbankmarkt wurde im Jahr 2024 auf 17,98 Milliarden USD geschätzt und soll bis 2032 auf 45,48 Milliarden USD anwachsen, was einer jährlichen Wachstumsrate (CAGR) von 12,3 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Multi-Cloud-Datenbankmarkts 2024 | 17,98 Milliarden USD |
| Multi-Cloud-Datenbankmarkt, CAGR | 12,3% |
| Größe des Multi-Cloud-Datenbankmarkts 2032 | 45,48 Milliarden USD |
Der Multi-Cloud-Datenbankmarkt wird von großen Technologieanbietern wie Amazon Web Services, Microsoft Azure, Google Cloud, Snowflake, Oracle, IBM, Teradata, Cloudera, SAP und Domo geprägt, die jeweils die Fähigkeiten in föderierten Abfragen, elastischer Rechenleistung und Cloud-übergreifender Interoperabilität vorantreiben. Snowflake und Google Cloud führen bei cloud-nativer Analytik-Innovation, während AWS und Azure die Unternehmensadoption durch umfassende Ökosystemintegration dominieren. Oracle, IBM und SAP stärken hybride und regulierte Branchenimplementierungen, und Teradata behält die Führungsposition bei leistungsstarken analytischen Workloads. Nordamerika bleibt die führende Region mit einem Marktanteil von etwa 38 %, angetrieben durch reife Cloud-Adoption, starke regulatorische Ausrichtung und konzentrierte Präsenz von Hyperscalern.
Markteinblicke
- Der Multi-Cloud-Datenlager-Markt erreichte 2024 17,98 Milliarden USD und wird voraussichtlich bis 2032 45,48 Milliarden USD erreichen, mit einer CAGR von 12,3%, unterstützt durch die Erweiterung der Unternehmensanalytik und Initiativen zur Cloud-Modernisierung.
- Starke Markttreiber sind die steigende Nachfrage nach einheitlichen Datenplattformen, die Beschleunigung der Echtzeitanalytik und die flexible Arbeitslastverteilung über Cloud-Umgebungen hinweg, wobei cloudbasierte Datenlager den dominanten Segmentanteil halten, bedingt durch hohe Skalierbarkeit und die Übernahme von Managed Services.
- Wichtige Trends umfassen das schnelle Wachstum von Lakehouse-Architekturen, KI-gesteuerte Automatisierung über Pipelines hinweg, Echtzeit-Streaming-Integration und den zunehmenden Unternehmensfokus auf Kostensteuerung und Multi-Cloud-Optimierung durch FinOps-Praktiken.
- Der Wettbewerb intensiviert sich, da AWS, Azure, Google Cloud und Snowflake die Innovation anführen, während Oracle, IBM, SAP, Teradata, Cloudera und Domo hybride, regulierte und leistungsstarke Angebote erweitern; jedoch wirken Interoperabilitätskomplexität und Herausforderungen bei der Cloud-übergreifenden Governance als Einschränkungen.
- Regional hält Nordamerika ~38%, Europa ~27%, Asien-Pazifik ~24%, Lateinamerika ~6% und der Nahe Osten & Afrika ~5%, was unterschiedliche Cloud-Reifegrade und regulatorische Umgebungen widerspiegelt, die globale Annahmemuster beeinflussen.
Analyse der Marktsegmentierung:
Nach Typ
Cloudbasierte Datenlager stellen das dominante Segment dar, unterstützt durch die schnelle Unternehmensmigration zu vollständig verwalteten Plattformen, die elastische Skalierung, integrierte Sicherheit und automatisierte Arbeitslastorchestrierung bieten. Ihre starke Annahme wird durch reduzierte Infrastrukturkosten, Multi-Region-Redundanz und nahtlose Interoperabilität mit großen Cloud-Ökosystemen angetrieben. Hybride Datenlager gewinnen weiterhin an Bedeutung bei Organisationen, die On-Premises-Governance mit Cloud-Agilität ausbalancieren, während die Integration von Data Lakes einheitliche Speicher- und Analysestrategien stärkt. Multi-Cloud-Analytik und Echtzeit-Datenlagerung erweitern die Nutzung in dezentralen Architekturen, insbesondere für latenzempfindliche und verteilte Intelligenz-Workloads über globale Operationen hinweg.
- Zum Beispiel bietet Snowflake Multi-Cluster-Warehouses, die dynamisch auf zahlreiche Compute-Cluster für hohe Parallelität skalieren können, was eine schnelle Elastizität für schwere analytische Workloads ermöglicht, während Amazon Redshift RA3-Knoten bis zu 128 TB verwalteten Speicher pro Knoten unterstützen, um effizientes Abfragen innerhalb des AWS-Cloud-Ökosystems sicherzustellen.
Nach Anwendung
Das Finanzsegment führt den Markt an, getrieben durch die Notwendigkeit für Echtzeit-Risikomodellierung, regulatorisches Reporting, Betrugserkennung und hochresiliente Multi-Zonen-Datenarchitekturen. Finanzinstitute übernehmen zunehmend Multi-Cloud-Warehousing, um strenge Compliance-Anforderungen zu erfüllen und gleichzeitig einen unterbrechungsfreien Analytik-Durchsatz sicherzustellen. Der Einzelhandel folgt dicht dahinter und nutzt cloudbasierte Warehousing für Omnichannel-Analytik, Nachfrageprognosen und Personalisierungs-Engines. Der Gesundheitssektor beschleunigt die Annahme zur Unterstützung interoperabler Patientenakten und klinischer Datenpipelines, während die Fertigung verteilte Analytik für Transparenz in der Lieferkette nutzt. Das Telekommunikationssegment stärkt die Multi-Cloud-Annahme für Netzwerkleistungsanalytik, Abonnenten-Einblicke und großflächige Ereignisverarbeitung.
- Zum Beispiel verwendet JPMorgan Chase eine Hybrid-Cloud-Strategie, die private und öffentliche Cloud-Plattformen kombiniert, um groß angelegte Analysen und KI-gesteuerte Betrugserkennung zu unterstützen. Die Bank hat öffentlich Pläne bekannt gegeben, bis 2024 75 % ihrer Daten in der Cloud zu hosten, was ihren Wandel hin zu Multi-Cloud-Resilienz und fortschrittlicher Datenverarbeitung widerspiegelt.
Wichtige Wachstumsfaktoren:
Steigende Unternehmensnachfrage nach einheitlichen, skalierbaren und verteilten Analysen
Unternehmen setzen zunehmend auf Multi-Cloud-Datenbanken, um einheitliche Analysen in verteilten Umgebungen zu unterstützen, angetrieben durch die Notwendigkeit, hochfrequente Daten aus verschiedenen Anwendungen, cloud-nativen Plattformen und Edge-Systemen zu verarbeiten. Organisationen suchen Architekturen, die Silos beseitigen, die Abfrageleistung verbessern und fortschrittliche Analysen wie prädiktive Modellierung und Echtzeit-Intelligenz unterstützen. Multi-Cloud-Modelle ermöglichen flexible Arbeitslastverteilung, kontinuierliche Verfügbarkeit und dynamische Skalierung ohne Anbieterbindung. Ihre Einführung wird durch digitale Transformationsinitiativen im Einzelhandel, BFSI und Telekommunikation weiter beschleunigt, die nahtlose Datenmobilität, hohe Rechenelastizität und integrierte Governance-Frameworks erfordern, um unternehmenskritische Analysen in globalen Operationen zu unterstützen.
- Zum Beispiel kann Google BigQuery mehrere Petabyte an Daten in einer einzigen SQL-Abfrage mit seiner auf Dremel basierenden MPP-Engine durchsuchen, die über Tausende von Knoten verteilt ist, und es Unternehmen ermöglichen, Analysen mit hohem Volumen und minimaler Latenz durchzuführen.
Wachsende Fokussierung auf regulatorische Compliance, Sicherheit und Datensouveränität
Regulatorische Rahmenbedingungen, die den Datenschutz, die Lokalisierung, die Aufbewahrung und die Prüfbarkeit regeln, drängen Unternehmen zu Multi-Cloud-Strategien, die stärkere Compliance-Kontrollen und regionale Redundanz bieten. Multi-Cloud-Datenbanken ermöglichen es Organisationen, sensible Datensätze in konformen geografischen Zonen zu speichern und zu verarbeiten, während zentrale Sicherheit, Verschlüsselung und Identitätsmanagement angewendet werden. Da sich die Vorschriften in Bereichen wie Finanzen, Gesundheitswesen und Regierungsdienste weiterentwickeln, ermöglichen Multi-Cloud-Plattformen Unternehmen, Datensätze an die Anforderungen der Gerichtsbarkeit anzupassen, ohne den Betrieb zu stören. Verbesserte Fähigkeiten für fein abgestimmte Zugriffskontrolle, kontinuierliche Überwachung und Richtlinienautomatisierung gewährleisten die Einhaltung von Rahmenbedingungen wie GDPR, HIPAA und branchenspezifischen Prüfstandards.
- Zum Beispiel verwendet die Confidential Computing-Umgebung von Microsoft Azure Intel SGX-fähige VMs, die hardwarebasierte Isolation durchsetzen und verschlüsselte Ausführung mit EPC-gestützten sicheren Enklaven unterstützen, was die Compliance-Anforderungen für regulierte Arbeitslasten in mehr als 60 Azure-Regionen erfüllt.
Integration von KI, ML und intelligenter Automatisierung in Datenpipelines
Die Integration von KI und maschinellem Lernen in Datenbank-Workflows beschleunigt die Einführung von Multi-Cloud-Architekturen erheblich. Organisationen automatisieren zunehmend die Aufnahme, Transformation, Katalogisierung, Anomalieerkennung und Leistungsoptimierung mithilfe intelligenter Systeme, die in Cloud-Umgebungen arbeiten. Multi-Cloud-Datenbanken ermöglichen KI-gesteuerte Abfrageoptimierung, automatisierte Skalierung und Kostenmanagement, was sowohl die Leistung als auch die Governance verbessert. Die Fähigkeit, ML-Arbeitslasten nativ mit Analyse-Engines zu integrieren, stärkt Anwendungsfälle in der Betrugserkennung, Echtzeit-Personalisierung, prädiktiver Wartung und operativer Prognose. Diese Konvergenz treibt den Wandel hin zu selbstoptimierenden, autonomen Datenplattformen voran, die die Geschwindigkeit und Zuverlässigkeit der Entscheidungsfindung verbessern.
Wichtige Trends und Chancen:
Erweiterung von Echtzeit- und Fast-Echtzeit-Analysen in verschiedenen Branchen
Die Nachfrage nach Echtzeiteinblicken schafft erhebliche Chancen, da Organisationen von der Stapelverarbeitung zu kontinuierlichen Datenströmen übergehen. Multi-Cloud-Datenbanken integrieren nun Change Data Capture, In-Memory-Beschleunigung und ereignisbasierte Architekturen, die sofortige Berichterstattung, Anomalieerkennung und operative Dashboards unterstützen. Branchen wie Finanzen, Telekommunikation und Einzelhandel verlassen sich zunehmend auf Einblicke in Sekundenbruchteilen für Betrugserkennung, Netzwerkoptimierung, Bestandsübersicht und Personalisierung. Dieser Trend treibt Investitionen in Streaming-Analytics-Plattformen, verteilte Rechensysteme und serverlose Echtzeit-Pipelines an, die nahtlos über mehrere Cloud-Regionen hinweg arbeiten.
- Zum Beispiel wird Apache Kafka in Multi-Cloud-Architekturen weit verbreitet eingesetzt, und LinkedIn berichtet, dass seine Kafka-Infrastruktur täglich über 7 Billionen Nachrichten über globale Dienste verarbeitet. Amazon Kinesis bietet verwaltetes Echtzeit-Streaming mit automatischer Skalierung und Hochdurchsatzaufnahme für Analyse-Workloads. Zusammen ermöglichen diese Plattformen eine Datenverarbeitung mit geringer Latenz über verteilte Cloud-Umgebungen hinweg.
Schnelles Wachstum von Data Lakehouse und Multi-Engine-Abfragearchitekturen
Die Konvergenz von Data Lakes und Data Warehouses in einheitliche Lakehouse-Frameworks stellt eine große Chance für Anbieter dar. Multi-Cloud-Umgebungen unterstützen zunehmend flexible Rechen-Engines, hybride Metadatenebenen und einheitliche Speichersysteme, die es Benutzern ermöglichen, SQL-, ML- und BI-Workloads auf einer einzigen Plattform auszuführen. Da Organisationen versuchen, Duplikate zu reduzieren, die Governance zu verbessern und die Daten-Demokratisierung zu beschleunigen, wird die Lakehouse-Einführung gestärkt. Multi-Engine-Abfrageebenen ermöglichen kostengünstige Archivabfragen, Hochgeschwindigkeitsanalysen und KI-gesteuerte Verarbeitung innerhalb desselben Multi-Cloud-Gewebes und schaffen Chancen für interoperabilitätsorientierte Lösungen und föderierte Abfragetechnologien.
- Zum Beispiel hat Databricks' Photon-Engine laut Unternehmensangaben bis zu 2× schnellere SQL-Abfrageleistungen im Vergleich zu Apache Spark SQL bei TPC-DS-ähnlichen Workloads erbracht, angetrieben durch seine vektorisierte Ausführung und moderne CPU-Optimierungen.
Zunehmende Einführung von FinOps, Kostensteuerung und Multi-Cloud-Optimierungstools
Da Unternehmen Analyse-Workloads über mehrere Cloud-Plattformen skalieren, werden Kostenoptimierung und intelligente Ressourcennutzung zu obersten Prioritäten. FinOps-gesteuerte Architekturen, die Echtzeit-Kosteneinblicke, automatisierte Skalierung und plattformübergreifende Workload-Balancierung bieten, gewinnen an Dynamik. Multi-Cloud-Überwachungs- und Optimierungstools helfen Organisationen, ineffiziente Abfragen, redundante Speicher und ungenutzte Rechencluster zu identifizieren. Anbieter, die Richtlinienautomatisierung, prädiktive Kostenmodellierung und KI-basierte Optimierung anbieten, erschließen erhebliche Marktchancen, da Organisationen Kostengovernance verfolgen, ohne die Leistung oder Datenverfügbarkeit zu beeinträchtigen.
Wichtige Herausforderungen:
Hohe Komplexität bei der Integration, Interoperabilität und Governance über mehrere Clouds hinweg
Die Integration mehrerer Cloud-Umgebungen führt zu architektonischer Komplexität, die durch Unterschiede in Rechenmaschinen, Netzwerkschichten, Datenformaten, Sicherheitsrichtlinien und Kostenmodellen verursacht wird. Die Aufrechterhaltung der Interoperabilität über Speicherschichten, BI-Tools, ETL-Pipelines und ML-Frameworks erfordert fortschrittliche Orchestrierungs- und Governance-Mechanismen. Organisationen kämpfen oft mit inkonsistenten Metadaten, fragmentierter Abstammungsverfolgung und mehrschichtigen Berechtigungsstrukturen. Die Gewährleistung nahtloser Datenmobilität ohne Beeinträchtigung von Latenz, Zuverlässigkeit oder Compliance erhöht die technische Belastung. Diese Komplexität verlängert Entwicklungszyklen und erhöht Betriebskosten, was Hindernisse für Unternehmen schafft, die über keine spezialisierte Multi-Cloud-Engineering-Expertise verfügen.
Wachsende Bedenken hinsichtlich Datensicherheit, Datenschutz und Risiken über Regionen hinweg
Multi-Cloud-Datenlagerumgebungen erhöhen die Risikoprofile aufgrund breiterer Angriffsflächen, verteilter Zugangspunkte und der Datenbewegung über mehrere Zonen hinweg. Die Gewährleistung konsistenter Verschlüsselung, Identitätsmanagement, Zugangskontrolle und Bedrohungserkennung über Cloud-Plattformen hinweg bleibt herausfordernd. Fehlkonfigurationen, Datenverschiebungen über Clouds hinweg und Schatten-IT erhöhen die Anfälligkeit für Sicherheitsverletzungen. Unternehmen müssen sich auch mit unterschiedlichen rechtlichen Anforderungen in Bezug auf Datenresidenz, Audits und Datenschutzvorgaben auseinandersetzen. Mit dem Wachstum des Volumens sensibler Finanz-, Gesundheits- und Kundendaten stehen Organisationen unter erhöhtem Druck, Sicherheitsrahmen zu verstärken, während sie gleichzeitig eine hohe Geschwindigkeit der Analytik aufrechterhalten.
Regionale Analyse
Nordamerika
Nordamerika hält mit etwa 38% den größten Anteil am Multi-Cloud-Datenlager-Markt, angetrieben durch die starke Akzeptanz fortschrittlicher Analytik, KI-gesteuerter Datenplattformen und hybrider Cloud-Architekturen. Unternehmen in den USA und Kanada führen Investitionen in Echtzeitanalytik, Multi-Cloud-Governance und regulatorische Compliance-Rahmenwerke an, die Sektoren wie BFSI, Telekommunikation und Einzelhandel unterstützen. Die Region profitiert von der Präsenz großer Cloud-Hyperscaler und Analytik-Anbieter, die integrierte Multi-Cloud-Ökosysteme anbieten. Hohe Reife bei der Cloud-nativen Akzeptanz, starke Cybersicherheitsrahmen und beschleunigte digitale Transformationsinitiativen stärken weiterhin die Führungsposition der Region.
Europa
Europa macht etwa 27% des Marktes aus, unterstützt durch starke Datenschutzbestimmungen, grenzüberschreitende Compliance-Anforderungen und schnelles Wachstum bei Multi-Cloud-Implementierungen in Finanzdienstleistungen, Fertigung und öffentlichen Sektororganisationen. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder führen die Akzeptanz an, da sie zunehmend in Cloud-Interoperabilität, Datensouveränität und KI-gestützte Analytik-Pipelines investieren. Die strikte Einhaltung der DSGVO treibt die Nachfrage nach Datenlagerung über mehrere Regionen hinweg und widerstandsfähigen Architekturen an. Unternehmen verlagern sich zunehmend hin zu cloud-agnostischen Lagerungsmodellen, die Anbieterabhängigkeit mindern, betriebliche Flexibilität erhöhen und verteilte Analytik in komplexen regulatorischen Umgebungen unterstützen.
Asien-Pazifik
Asien-Pazifik erfasst etwa 24% des globalen Marktes und entwickelt sich aufgrund der beschleunigten Digitalisierung in den Bereichen Banken, Telekommunikation, E-Commerce und Gesundheitswesen zur am schnellsten expandierenden Region. Länder wie China, Indien, Japan und Südkorea investieren stark in skalierbare, cloud-native Analyseumgebungen, um das schnelle Datenwachstum zu bewältigen. Der Aufstieg digitaler Zahlungssysteme, der Ausbau der 5G-Infrastruktur und groß angelegte Kundenintelligenzplattformen stärken die Einführung von Multi-Cloud-Warehousing. Unternehmen verfolgen zunehmend verteilte Datenstrategien, um Latenz, Compliance und Notfallwiederherstellung zu verbessern, und positionieren die Region als wichtigen Treiber der Cloud-Modernisierung und der Einführung von Echtzeitanalysen.
Lateinamerika
Lateinamerika hält etwa 6% des Marktes, unterstützt durch die wachsende Cloud-Adoption in den Sektoren Banken, Einzelhandel und Telekommunikation in Brasilien, Mexiko, Chile und Kolumbien. Organisationen in der Region übernehmen Multi-Cloud-Datenlager, um kosteneffiziente Analysen zu ermöglichen, regionale Compliance-Anforderungen zu erfüllen und die Abhängigkeit von einzelnen Cloud-Anbietern zu reduzieren. Die steigende Nachfrage nach Betrugsanalysen, Omnichannel-Einzelhandelseinblicken und digitalen Dienstleistungen treibt Investitionen in Echtzeit- und hybride Lagerungsmodelle an. Während Infrastrukturunterschiede bestehen bleiben, erschließen die Erweiterung von Hyperscaler-Verfügbarkeitszonen und staatliche Digitalinitiativen weiterhin Chancen für skalierbare Datenmodernisierung.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert etwa 5% des globalen Marktes, wobei die Einführung in den VAE, Saudi-Arabien, Südafrika und aufstrebenden digitalen Volkswirtschaften gestärkt wird. Regierungen und Unternehmen investieren in Multi-Cloud-Strategien, um Smart-City-Programme, finanzielle Modernisierung und groß angelegte Digitalisierung des öffentlichen Sektors zu unterstützen. Multi-Cloud-Datenlager ermöglichen eine verbesserte Governance, Echtzeit-Entscheidungsfindung und Datenresilienz über Regionen hinweg in geografisch vielfältigen Umgebungen. Während die Cloud-Reife variiert, beschleunigen die Einrichtung neuer regionaler Datenzentren durch große Hyperscaler und der zunehmende Unternehmensfokus auf Cybersicherheit den Übergang zu interoperablen, cloud-agnostischen Analyseplattformen.
Marktsegmentierungen:
Nach Typ
- Hybride Datenlager
- Cloud-basierte Datenlager
- Datenlake-Integration
- Multi-Cloud-Analysen
- Echtzeit-Datenlagerung
Nach Anwendung
- Einzelhandel
- Finanzen
- Gesundheitswesen
- Fertigung
- Telekommunikation
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Multi-Cloud-Datenbankmarktes ist geprägt von intensiver Innovation unter Hyperscalern, cloud-nativen Analyseplattformen und Anbietern von Unternehmensdatenmanagement. Führende Akteure wie AWS, Microsoft Azure, Google Cloud und Snowflake treiben die Marktexpansion durch fortschrittliche Multi-Region-Replikation, serverloses Compute-Scaling und integrierte KI/ML-Dienste voran, die die Abfrageleistung und Echtzeitanalysen verbessern. Traditionelle Unternehmensanbieter wie IBM, Oracle, SAP, Cloudera und Teradata stärken ihre Position, indem sie Legacy-Architekturen modernisieren, Lakehouse-Funktionen integrieren und hybride Bereitstellungsmodelle anbieten, die strenge Datenverwaltung und regulatorische Anforderungen unterstützen. Der Wettbewerb konzentriert sich zunehmend auf Interoperabilität, Kostenoptimierung, föderierte Abfrageausführung und automatisiertes Pipeline-Management. Anbieter investieren auch in strategische Allianzen, Marktplatz-Ökosysteme und Cross-Cloud-Orchestrierungstools, um nahtlose Workload-Portabilität zu gewährleisten. Da Unternehmen cloud-agnostische Architekturen anstreben, differenzieren sich Anbieter durch Leistungsbeschleunigung, Sicherheitsautomatisierung und einheitliches Metadatenmanagement, wodurch eine dynamische und innovationsgetriebene Wettbewerbsumgebung entsteht.
Analyse der Schlüsselakteure
- Cloudera (USA)
- SAP (Deutschland)
- Domo (USA)
- IBM (USA)
- Google Cloud (USA)
- Teradata (USA)
- Snowflake (USA)
- Microsoft Azure (USA)
- Oracle (USA)
- Amazon Web Services (USA)
Neueste Entwicklungen
- Im November 2025 stellte SAP neue Data-Fabric-Innovationen im Rahmen seiner Business Data Cloud-Initiative vor: verbesserte Integration mit cloud-nativen Data Warehouses durch Erweiterung der Unterstützung für die führende Warehouse-Engine (über eine „SAP Snowflake“-Lösungserweiterung in der SAP Business Data Cloud), Vereinfachung der Multi-Cloud-Datenverwaltung, des Datenaustauschs und der Analyse-Workflows.
- Im September 2025 kündigte Cloudera ein bedeutendes Update an: die Einführung des Iceberg REST Catalog und des Cloudera Lakehouse Optimizer, die Zero-Copy-Datenaustausch, einheitliche Metadatenverwaltung und kosteneffizienten Multi-Engine-Datenzugriff über Clouds und On-Premise-Umgebungen ermöglichen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren
Zukunftsausblick
- Multi-Cloud-Datenlager werden zunehmend autonome Optimierungsfähigkeiten übernehmen, die durch KI-gesteuertes Performance-Tuning und automatisierte Workload-Orchestrierung unterstützt werden.
- Unternehmen werden Echtzeit- und nahezu Echtzeit-Analysebereitstellungen erweitern, um sofortige Entscheidungsfindung über verteilte Operationen hinweg zu unterstützen.
- Lakehouse-Architekturen werden breitere Akzeptanz finden, da Organisationen nach einheitlicher Speicherung, Verwaltung und Multi-Engine-Abfrageausführung suchen.
- FinOps-Praktiken werden zum Standard, da Unternehmen Kostenübersicht, Cloud-übergreifende Optimierung und intelligente Ressourcenallokation priorisieren.
- Datenhoheit und Compliance-Anforderungen werden regionalisierte Multi-Cloud-Bereitstellungen mit lokalisierten Verarbeitungszonen beschleunigen.
- Hybride und cloud-agnostische Architekturen werden gestärkt, da Unternehmen versuchen, Anbieterabhängigkeit zu reduzieren und die betriebliche Resilienz zu erhöhen.
- Federierte Abfragen über mehrere Clouds und On-Premise-Systeme werden fortschrittlicher und weit verbreitet genutzt.
- Sicherheitsautomatisierung wird sich weiterentwickeln und kontinuierliches Posture-Management sowie einheitliche Identitätsrahmen in Cloud-Umgebungen integrieren.
- Branchenspezifische Analyselösungen werden sich insbesondere in den Bereichen Finanzen, Gesundheitswesen, Telekommunikation und Einzelhandel ausweiten.
- Multi-Cloud-Observability- und Metadaten-Intelligenzplattformen werden wachsen, da Organisationen Governance, Herkunftsverfolgung und einheitliche Datensichtbarkeit priorisieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Multi-Cloud-Datenlager und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Multi-Cloud-Datenlager zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Region ist führend im Bereich Multi-Cloud-Datenlager?
Was sind die Treiber für das Wachstum des Multi-Cloud-Datenlager-Marktes?
Welches ist das wichtigste Segment im Multi-Cloud-Datenlager-Markt nach Vertikale?
Wer sind die führenden Unternehmen im Markt für Multi-Cloud-Datenlager?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Multi-Cloud-Datenlager-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Multi-Cloud-Datenlager-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17.98 billion → 2032: USD 45.48 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Multi-Cloud-Datenlager-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Multi-Cloud-Datenlager-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Multi-Cloud-Datenlager-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Multi-Cloud-Datenlager-Markt Market Drivers
- 3.3 Multi-Cloud-Datenlager-Markt Market Restraints & Challenges
- 3.4 Multi-Cloud-Datenlager-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Multi-Cloud-Datenlager-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Multi-Cloud-Datenlager-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Multi-Cloud-Datenlager-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Multi-Cloud-Datenlager-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Multi-Cloud-Datenlager-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Multi-Cloud-Datenlager-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Multi-Cloud-Datenlager-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Multi-Cloud-Datenlager-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Multi-Cloud-Datenlager-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Multi-Cloud-Datenlager-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Multi-Cloud-Datenlager-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Multi-Cloud-Datenlager-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Multi-Cloud-Datenlager-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Multi-Cloud-Datenlager-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Multi-Cloud-Datenlager-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Multi-Cloud-Datenlager-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Multi-Cloud-Datenlager-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Multi-Cloud-Datenlager-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Multi-Cloud-Datenlager-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
