
Marktübersicht:
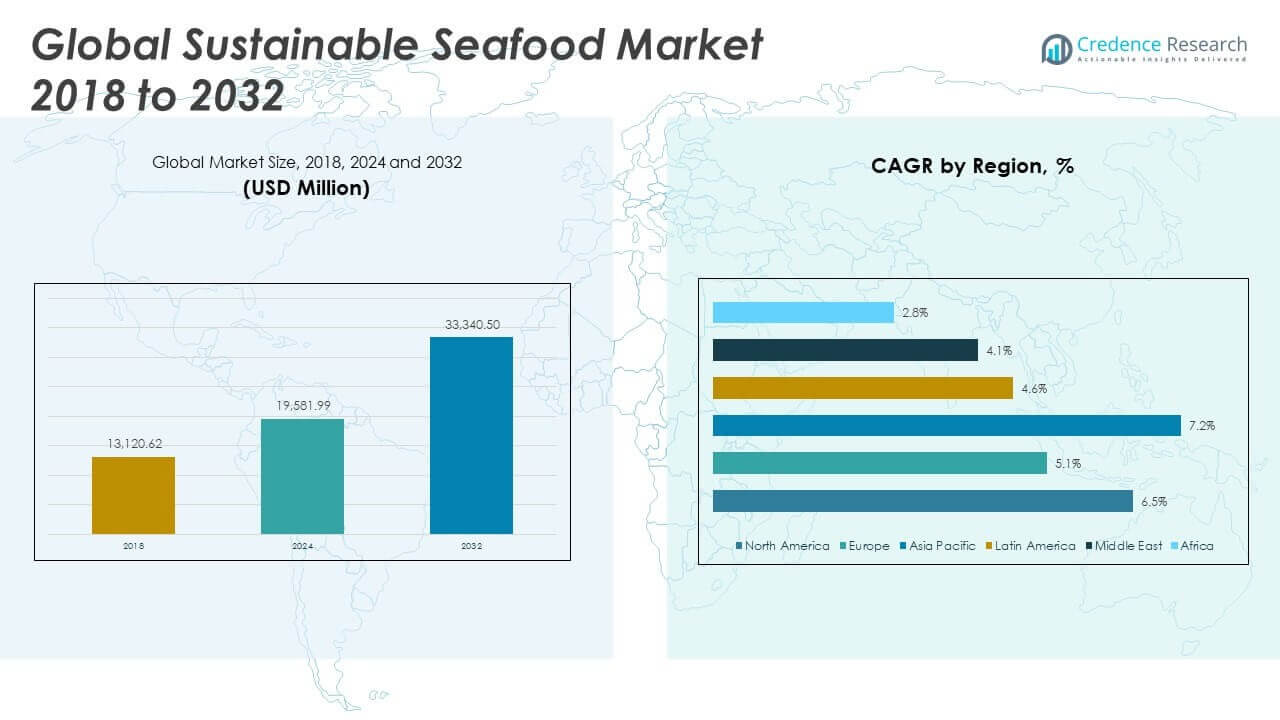
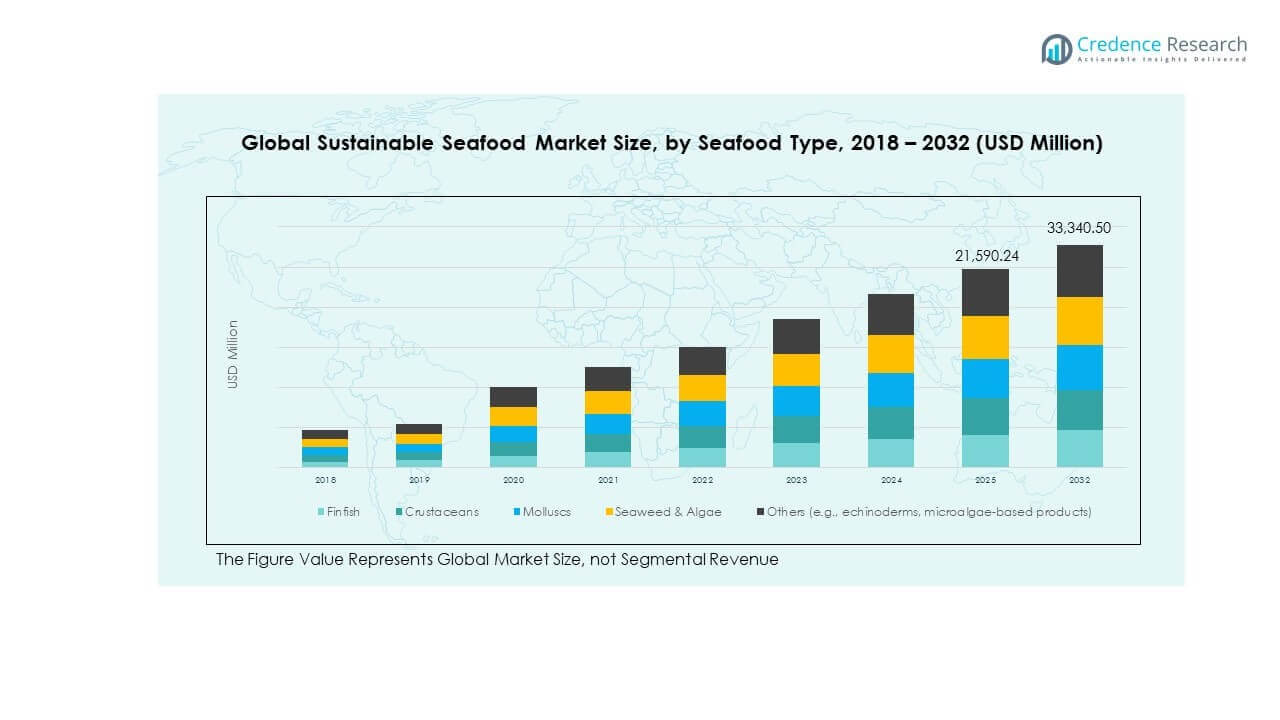
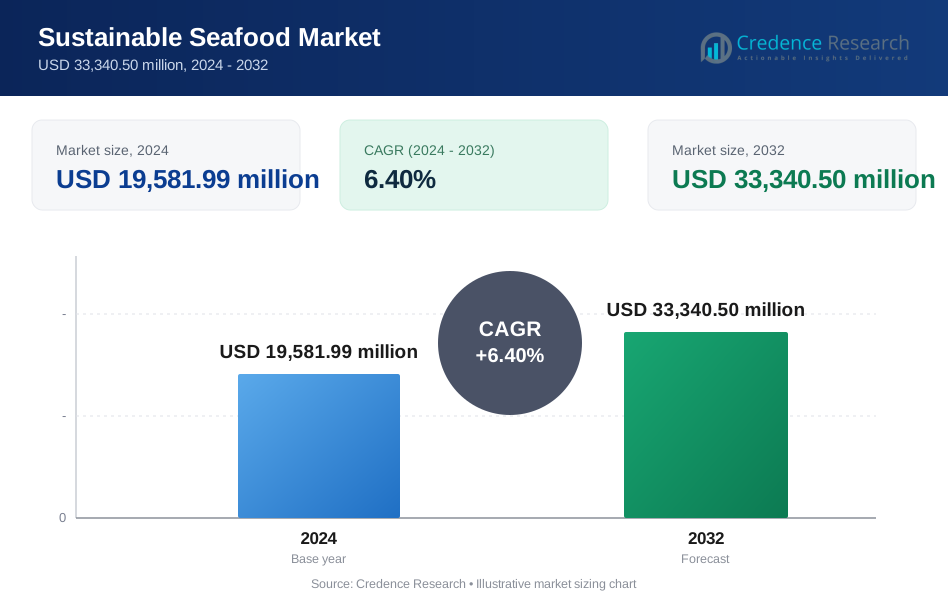
Die globale Marktgröße für nachhaltige Meeresfrüchte wurde 2018 mit 13.120,62 Mio. USD bewertet und soll bis 2024 auf 19.581,99 Mio. USD und bis 2032 auf 33.340,50 Mio. USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,40 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für nachhaltige Meeresfrüchte 2024 | 19.581,99 Mio. USD |
| Markt für nachhaltige Meeresfrüchte, CAGR | 6,40% |
| Marktgröße für nachhaltige Meeresfrüchte 2032 | 33.340,50 Mio. USD |
Steigende Umweltbedenken, regulatorische Durchsetzung und sich ändernde Verbraucherpräferenzen treiben das Wachstum nachhaltiger Meeresfrüchte voran. Käufer verlangen nun rückverfolgbare, zertifizierte Produkte mit transparenten Lieferketten. Lebensmittelhändler und -verarbeiter priorisieren Öko-Labels wie MSC, ASC und BAP, um interne ESG-Ziele zu erreichen. Regierungen verschärfen Fischereigesetze, während Aquakulturproduzenten in umweltschonende Systeme investieren. Gastronomiebetriebe und institutionelle Käufer übernehmen zertifizierte Beschaffungsrichtlinien. Diese kombinierten Bemühungen unterstützen den langfristigen Schutz von Ökosystemen, Markttransparenz und kommerzielle Skalierbarkeit.
Der asiatisch-pazifische Raum dominiert den Markt aufgrund hoher Produktionskapazität und zunehmender exportgetriebener Zertifizierungsübernahme. Nordamerika und Europa führen in Bezug auf Einzelhandelsausrichtung, regulatorische Reife und Verbraucherbewusstsein. Länder wie Norwegen, Japan und die USA setzen strenge Nachhaltigkeitsrahmen durch. Lateinamerika und Südostasien entwickeln sich durch Aquakultur-Upgrades und von NGOs unterstützte Initiativen. Der Nahe Osten und Afrika zeigen allmähliche Verbesserungen in der Selbstversorgung und Infrastrukturentwicklung.
Markteinblicke:
- Der globale Markt für nachhaltige Meeresfrüchte wurde 2018 auf 13.120,62 Millionen USD geschätzt, erreichte 2024 19.581,99 Millionen USD und soll bis 2032 33.340,50 Millionen USD erreichen, mit einer Wachstumsrate von 40 % CAGR, angetrieben durch zertifizierungsgeführte Beschaffung und regulatorische Angleichung.
- Der asiatisch-pazifische Raum (~45,2 %), Nordamerika (~29,0 %) und Europa (~17,6 %) dominieren zusammen den globalen Marktanteil aufgrund starker Aquakulturerträge, strenger Einzelhandelsstandards und reifer Zertifizierungsakzeptanz entlang der Lieferketten.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, hält den größten Anteil und wird durch exportorientierte Aquakultur, staatliche Unterstützung und schnelle Zertifizierungsausweitung in wichtigen Erzeugerländern unterstützt.
- Nach Quelle machen gezüchtete (Aquakultur) Meeresfrüchte etwa 60 % aus, während wild gefangene etwa 40 % ausmachen, was eine bessere Lieferkontrolle, Rückverfolgbarkeit und Skalierbarkeit in zertifizierten Aquakultursystemen widerspiegelt.
- Nach Vertrieb tragen Einzelhandelskanäle etwa 48 % der Nachfrage bei, gefolgt von HoReCa mit etwa 32 %, da Supermärkte und Gastronomiebetriebe zertifizierte, rückverfolgbare Meeresfrüchteangebote priorisieren.
Markttreiber
Regierungen und globale Fischereireformen stärken die Durchsetzung nachhaltiger Erntepraktiken
Regierungen weltweit setzen stärkere Richtlinien durch, um Überfischung und illegalen Fang entgegenzuwirken. Neue Gesetze legen strenge Quoten fest und verlangen Fangdokumentationen. Küstenstaaten verbessern die Überwachung und Kontrolle von Fischereiflotten durch Satelliten- und Bord-Systeme. Diese Maßnahmen begrenzen die Ausbeutung mariner Ressourcen und verbessern die Erholung der Fischbestände. Öffentliche Institutionen unterstützen Initiativen, die den Schutz und die Wiederherstellung von Lebensräumen fördern. Internationale Handelsabkommen sind zunehmend mit der Zertifizierung nachhaltiger Fänge verknüpft. Dies unterstützt das langfristige ökologische Gleichgewicht und schützt die Lebensgrundlagen von Kleinbauern. Der globale Markt für nachhaltige Meeresfrüchte steht in enger Verbindung mit diesen Reformen, stärkt die Versorgungssicherheit und die Exportkonformität.
- Zum Beispiel hat sich Mowi ASA verpflichtet, 100 % seiner jährlichen Erntevolumina nach anerkannten Nachhaltigkeitsstandards zertifizieren zu lassen, indem es mit ASC, BAP oder gleichwertigen Programmen in seinen globalen Betrieben zusammenarbeitet.
Verbraucherbewusstsein und Kennzeichnungspräferenzen treiben ethische Produktentscheidungen in großem Maßstab voran
Moderne Verbraucher verlangen Transparenz darüber, wo und wie Meeresfrüchte bezogen werden. Gesundheitsbewusste Käufer priorisieren rückverfolgbare Produkte mit klaren Umwelt- und Sozialnachweisen. Öko-Labels wie MSC, ASC und Fair Trade bieten erkennbare Sicherheit. Umfragen zeigen eine hohe Bereitschaft, mehr für zertifizierte, verantwortungsvoll bezogene Meeresfrüchte zu zahlen. Einzelhändler reagieren, indem sie verifizierte Produkte lagern und diese durch digitale und physische Kampagnen fördern. Diese Transparenz schafft Verantwortung entlang der Lieferkette. Markterziehungskampagnen verändern weiterhin die Präferenzen hin zu nachhaltigen Optionen. Dies hilft, Wissenslücken zu schließen und Loyalität aufzubauen. Der globale Markt für nachhaltige Meeresfrüchte wird zunehmend von dieser käufergetriebenen Dynamik geprägt.
- Zum Beispiel berichtet Sainsbury’s, dass etwa 86,8 % seiner wild gefangenen Meeresfrüchte unabhängig nach dem MSC-Standard zertifiziert sind und strebt an, vollständig zertifizierte Meeresfrüchte in seinem Sortiment anzubieten, was eine starke Ausrichtung des Einzelhandels auf nachhaltige Beschaffung demonstriert.
Integration der Lieferkette und Innovationen in Fischerei/Aquakultur erweitern das Volumen verifizierter Produkte
Fischereiproduzenten übernehmen integrierte Wertschöpfungskettenmodelle, um eine durchgängige Nachhaltigkeit zu unterstützen. Investitionen in umweltschonende Fanggeräte und selektive Ernte verbessern die Ressourceneffizienz. Aquakulturbetriebe steigen auf verantwortungsvolles Futter um, reduzieren den Einsatz von Antibiotika und implementieren geschlossene Kreislaufsysteme. Rückverfolgbarkeitstools verfolgen Chargen vom Brutbetrieb bis zum Tisch. Diese Änderungen verbessern die Einhaltung von Vorschriften und begrenzen ökologische Schäden. Futtermittellieferanten und Brutbetriebe übernehmen ebenfalls Verifizierungen, um sich an die Anforderungen der Käufer anzupassen. Zertifizierungen gelten über den gesamten Lebenszyklus, nicht nur für die endgültige Ernte. Dadurch können Verarbeiter und Einzelhändler die Authentizität sicherstellen. Der globale Markt für nachhaltige Meeresfrüchte profitiert von diesen Veränderungen auf Ökosystemebene in Beschaffung, Verarbeitung und Vertrieb.
Einzelhandels- und Gastronomiebeschaffungsstandards erhöhen die Basis für die Einhaltung durch Lieferanten
Einzelhändler und Gastronomieunternehmen integrieren nachhaltige Beschaffung in Beschaffungsverträge. Käufer verlangen Dokumentation, Prüfungshistorie und Zertifizierung durch Dritte für alle Meeresfrüchtekategorien. Institutionelle Lebensmitteleinkäufer wie Schulen, Krankenhäuser und Kantinen der Regierung übernehmen ähnliche Standards. Lieferkettenaudits überprüfen Rückverfolgbarkeit, Artlegitimität und Arbeitspraktiken. Käufer mit hohem Volumen bieten Anreize für zertifizierte Mengen und unterstützen den Übergang der Lieferanten. Lebensmitteldistributoren straffen Produktlinien rund um verifizierte Angebote. Dies erzeugt kommerziellen Druck auf nicht zertifizierte Lieferanten, sich zu verbessern. Der globale Markt für nachhaltige Meeresfrüchte spiegelt diesen Wandel in den Beschaffungsdynamiken wider, bei dem die Einhaltung von Vorschriften unerlässlich wird, um Zugang zu wichtigen Märkten zu erhalten und Käuferbeziehungen aufrechtzuerhalten.
Markttrends
Wachstum von Direktvertriebsplattformen, die zertifizierte und rückverfolgbare Meeresfrüchteprodukte anbieten
Direktvertriebsmodelle bieten nun rückverfolgbare Meeresfrüchte über Abonnementboxen, E-Commerce-Plattformen und Fachgeschäfte an. Diese Plattformen arbeiten mit zertifizierten Fischern und Farmen zusammen, um Qualität, Nachhaltigkeit und Transparenz zu liefern. QR-Codes und mobile Apps bieten Informationen zu Fangort, Methode und Erntedatum. Verbraucher engagieren sich mit Herkunftsgeschichten und erfahren mehr über Umweltauswirkungen. Diese Kanäle fördern wenig genutzte Arten und saisonale Verfügbarkeit. Es hilft, die Überabhängigkeit von wenigen kommerziellen Fischbeständen zu reduzieren. Marken bauen durch Bildung und ethische Beschaffungserzählungen Loyalität auf. Der globale Markt für nachhaltige Meeresfrüchte verzeichnet eine Zunahme der D2C-Aktivitäten, da Käufer vertrauenswürdige und bequeme Optionen suchen.
Annahme von alternativen Meeresfrüchten und zellbasierten Technologien als nachhaltige Proteinwege
Innovationen in zellbasierten Meeresfrüchten und pflanzenbasierten Alternativen gewinnen an Bedeutung. Startups und Forschungslabore replizieren den Geschmack und die Textur beliebter Arten, ohne wilde Bestände zu ernten. Diese Produkte verbrauchen weniger Ressourcen und vermeiden Quecksilber- oder Mikroplastikverunreinigungen. Einzelhändler und Gastronomieketten testen diese Optionen neben traditionellen Meeresfrüchten. Regulierungsbehörden schaffen Zulassungspfade für alternative Proteine. Dies unterstützt die Widerstandsfähigkeit und Vielfalt in der nachhaltigen Proteinversorgung. Hybridprodukte mischen pflanzliche Zutaten mit zertifizierten Meeresfrüchten, um die Auswirkungen zu verringern. Der globale Markt für nachhaltige Meeresfrüchte integriert diese aufkommenden Lösungen, um Umwelt- und Ernährungsziele zu erreichen.
- Beispielsweise bieten Unternehmen wie Good Catch (eine Meeresfrüchtemarke, die sich auf pflanzliche Alternativen konzentriert) auf Hülsenfrüchten basierende Meeresfrüchtealternativen an, die den Druck auf Wildbestände verringern und es Einzelhändlern ermöglichen, nachhaltige Proteinoptionen ohne traditionelle Ernte anzubieten.
Erhöhtes Augenmerk auf soziale Nachhaltigkeit und Arbeitsstandards innerhalb der Fischereiversorgungsketten
Ethische Beschaffung umfasst jetzt Menschenrechte und Arbeitsbedingungen in Fischerei- und Aquakulturbetrieben. Käufer verlangen Nachweise für faire Löhne, sichere Arbeitsbedingungen und Maßnahmen gegen Menschenhandel. Zertifizierungen erweitern ihren Umfang, um soziale Kriterien abzudecken. NGOs und Überwachungsgruppen überwachen Zwangsarbeit in abgelegenen Flotten. Einzelhändler veröffentlichen Berichte über ethische Beschaffung und Lieferantenbewertungen. Lieferantenaudits beinhalten Vor-Ort-Arbeiterinterviews und Dokumentenprüfungen. Technologie ermöglicht anonymes Melden von Missbrauch. Der globale Markt für nachhaltige Meeresfrüchte entwickelt sich weiter, um eine breitere Definition von Nachhaltigkeit widerzuspiegeln, die soziale Verantwortung und Arbeitssicherheit umfasst.
- Zum Beispiel erfordern Zertifizierungsschemata wie Friend of the Sea strenge unabhängige Audits, die Umwelt- und Sozialstandards, einschließlich verantwortungsvoller Arbeitspraktiken, für nachhaltige Fischerei- und Aquakulturprodukte überprüfen.
Steigende Rolle von Blockchain und Smart Contracts bei der Sicherung der Produktauthentizität
Blockchain-basierte Lösungen gewährleisten unveränderliche Rückverfolgbarkeit von Meeresfrüchten und Transaktionstransparenz. Jede Stufe der Lieferkette protokolliert wichtige Daten in einem manipulationssicheren Ledger. Smart Contracts automatisieren Compliance-Prüfungen und Zertifizierungserneuerungen. Es reduziert Betrug, falsche Kennzeichnung und Dokumentenfälschung. Verarbeiter und Exporteure erhalten Zugang zu globalen Märkten mit vertrauenswürdiger Rückverfolgbarkeit. Einzelhändler und Restaurants stärken das Kundenvertrauen, indem sie überprüfbare digitale Historien anbieten. Regierungen erforschen Blockchain für die Zollabfertigung und die Verhinderung illegaler Fischerei. Der globale Markt für nachhaltige Meeresfrüchte sieht Blockchain als ein kritisches Werkzeug zur Steigerung der Transparenz und Zuverlässigkeit von Audits.
Analyse der Marktchancen
Fragmentierte Lieferketten und begrenzte Infrastruktur für die Verifizierung in Entwicklungsländern
Die nachhaltige Meeresfrüchteproduktion in Schwellenländern steht vor ernsthaften strukturellen Einschränkungen. Kleinere Fischer arbeiten außerhalb formaler Systeme und haben keinen Zugang zu Zertifizierungsunterstützung. Kühlketten, digitale Rückverfolgbarkeit und Dokumentationssysteme sind rar. Fragmentierte Anlande- und Auktionspraktiken verhindern eine konsistente Nachverfolgung. Dies behindert die Bereitschaft der Lieferanten für große Käufer mit Nachhaltigkeitsmandaten. Die staatliche Unterstützung für Modernisierungen bleibt ungleichmäßig. Sprach-, Lese- und Technologiebarrieren begrenzen die Reichweite der Zertifizierung. Der globale Markt für nachhaltige Meeresfrüchte sieht sich in Entwicklungsregionen ohne integrierte Infrastruktur und Unterstützungsprogramme mit Verzögerungen bei der Einführung konfrontiert.
Kosten- und Kapazitätsbarrieren für kleine Produzenten zur Erreichung der Zertifizierungskonformität
Die Zertifizierung beinhaltet Kosten für Audits, Buchführung, Technologie und betriebliche Upgrades. Viele kleine und mittelgroße Produzenten verfügen nicht über das Kapital oder die Managementkapazität, um diese Anforderungen zu erfüllen. Jährliche Gebühren und Dokumentenerneuerungen stellen eine zusätzliche Belastung dar. Käufer übertragen oft die Compliance-Risiken auf die Lieferanten, ohne Unterstützung anzubieten. Ohne kooperative Modelle kämpfen einzelne Akteure damit, die Rückverfolgbarkeitsziele zu erreichen. Kollektive Zertifizierung bleibt unterentwickelt. Sie verringert die Inklusion und Gerechtigkeit in den Nachhaltigkeitsbemühungen. Der globale Markt für nachhaltige Meeresfrüchte muss dieses Ungleichgewicht angehen, um eine breite Beteiligung in Küsten- und ländlichen Gemeinschaften sicherzustellen.
Marktchancen
Erweiterung von nationalen nachhaltigen Meeresfrüchte-Labels und lokalen Markenaufbaustrategien
Länder führen nationale Öko-Labels ein, um die lokale Teilnahme an der Nachhaltigkeit zu fördern. Die inländische Zertifizierung senkt die Eintrittsbarrieren, indem sie die Auditkosten reduziert und sich an lokale Praktiken anpasst. Regionale Markenbildung fördert den Stolz auf verantwortungsvolle Beschaffung. Tourismusgebundene Meeresfrüchte-Marken helfen, die ländlichen Lebensgrundlagen zu verbessern. Lokale Einzelhändler fördern die regionale Rückverfolgbarkeit durch klare Verpackungen. Diese Bemühungen erhöhen das Bewusstsein der Verbraucher und die Vorliebe für heimische nachhaltige Meeresfrüchte. Der globale Markt für nachhaltige Meeresfrüchte findet neue Wachstumspfade durch die Unterstützung lokalisierter Standards und regionaler Nachfrage.
Steigende institutionelle Beschaffung und ESG-gebundene öffentliche Ausgaben für nachhaltige Lebensmittel
Regierungen, Universitäten und Krankenhäuser verpflichten sich, nur zertifizierte Meeresfrüchte in ihren Verpflegungsprogrammen zu kaufen. ESG-gebundene Richtlinien beeinflussen öffentliche Beschaffungsentscheidungen. Nachhaltigkeitskriterien sind in die Lieferantenberechtigung eingebettet. Dies schafft eine Nachfrage nach großen Mengen für zertifizierte Produzenten. Öffentliche Ausgaben werden zu einem Treiber für bessere Compliance und breitere Akzeptanz. Lieferantennetzwerke skalieren, um institutionelle Bedürfnisse zu erfüllen. Der globale Markt für nachhaltige Meeresfrüchte erhält Unterstützung durch diesen Wandel in der Governance des Lebensmittelsystems und dem wirkungsorientierten Einkauf.
Analyse der Marktsegmentierung:
Der globale Markt für nachhaltige Meeresfrüchte umfasst eine vielfältige Palette von Produkt- und Lieferkategorien.
Nach Meeresfrüchte-Typ hält Fisch den größten Anteil aufgrund hoher Verbrauchsraten und Verfügbarkeit. Krustentiere und Weichtiere zeigen ebenfalls eine stetige Nachfrage in Premium- und Massenmarktsegmenten. Algen und Seetang gewinnen an Bedeutung, da pflanzliche Ernährung und funktionelle Lebensmitteltrends expandieren. Das Segment „andere“, einschließlich Stachelhäuter und mikroalgenbasierter Produkte, wächst durch Innovationen in alternativen Meeresfrüchtelösungen.
Nach Quelle führt gezüchtete Meeresfrüchte (Aquakultur) aufgrund von Lieferkontrolle, Kosteneffizienz und Rückverfolgbarkeitsvorteilen. Wild gefangene Meeresfrüchte behalten eine starke Präsenz durch zertifizierte Fischereien und Premium-Qualitätsbeschaffung.
Nach Aquakulturmethoden zeigen rezirkulierende Aquakultursysteme (RAS) und Meereskäfigsysteme eine starke Akzeptanz aufgrund von Wassereffizienz und Küstenproduktionskapazität. Biofloc- und IMTA-Systeme ziehen in nachhaltigkeitsorientierten Regionen aufgrund ihrer Umweltvorteile Aufmerksamkeit auf sich.
- Zum Beispiel setzen Unternehmen wie Atlantic Sapphire Rezirkulierende Aquakultursysteme (RAS) für die Produktion von Atlantischem Lachs ein, was zeigt, wie landbasierte nachhaltige Landwirtschaftstechnologien in der Praxis umgesetzt werden.
Durch Nachhaltigkeitszertifizierung dominieren der Marine Stewardship Council (MSC), der Aquaculture Stewardship Council (ASC) und die Best Aquaculture Practices (BAP) die Etikettierung im Einzelhandel und Export. Bio-zertifizierte Meeresfrüchte wachsen unter gesundheitsbewussten Verbrauchern, während Friend of the Sea Partnerschaften über Märkte hinweg ausweitet.
- Zum Beispiel zertifiziert das Friend of the Sea-Programm sowohl wild gefangene als auch gezüchtete Meeresfrüchte nach strengen Umwelt- und Sozialstandards, wobei viele Produzenten teilnehmen, um globale Nachhaltigkeitsmaßstäbe zu erfüllen.
Nach Vertriebskanal bleibt der Einzelhandel dominant, angetrieben durch die Nachfrage nach zertifizierten Produkten in Supermärkten und Hypermärkten. HoReCa und Online-Plattformen erweitern die Reichweite bei städtischen Verbrauchern. Direkte institutionelle Beschaffung gewinnt durch ESG-ausgerichtete Richtlinien an Dynamik.
Nach Endverwendung führt der Haushaltsverbrauch die Gesamtnachfrage an, während kommerzielle und industrielle Verarbeitung stabile Volumina in Großkategorien sicherstellen. Institutionelle Käufer, angetrieben durch Regierungsprogramme und öffentliche Beschaffungsmandate, stellen ein wachsendes Segment in zertifizierten Meeresfrüchte-Lieferketten dar. Der globale Markt für nachhaltige Meeresfrüchte entwickelt sich in diesen miteinander verbundenen Segmenten weiter.
Segmentierung:
Nach Meeresfrüchte-Typ
- Fisch
- Krustentiere
- Weichtiere
- Seetang & Algen
- Andere (z.B. Stachelhäuter, mikroalgenbasierte Produkte)
Nach Quelle
- Wildfang
- Gezüchtet (Aquakultur)
Nach Aquakultur-Methode
- Rezirkulierende Aquakultursysteme (RAS)
- Offshore-/Marine-Käfigsysteme
- Inlandteiche & Tanks
- Integrierte Multi-Trophische Aquakultur (IMTA)
- Biofloc-Technologiesysteme
Nach Nachhaltigkeitszertifizierung
- Marine Stewardship Council (MSC)
- Aquaculture Stewardship Council (ASC)
- Best Aquaculture Practices (BAP)
- Friend of the Sea
- Bio-zertifizierte Meeresfrüchte
Nach Vertriebskanal
- Einzelhandel (Supermärkte, Hypermärkte, Fachgeschäfte)
- HoReCa (Hotels, Restaurants, Catering)
- Online-Plattformen
- Direkte institutionelle Beschaffung
Nach Endverwendung
- Haushaltsverbrauch
- Kommerzielle / Industrielle Verarbeitung
- Institutionelle Käufer (Nachhaltigkeitsgetriebene Programme, staatliche Beschaffung)
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Das Vereinigte Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen Marktes für nachhaltige Meeresfrüchte wurde 2018 auf 3.858,77 Millionen USD geschätzt und soll bis 2024 5.670,26 Millionen USD erreichen. Bis 2032 wird ein Wert von 9.694,25 Millionen USD erwartet, mit einer CAGR von 6,5 % während des Prognosezeitraums. Nordamerika hält den größten Anteil am globalen Markt für nachhaltige Meeresfrüchte und macht 2024 etwa 29 % des weltweiten Umsatzes aus. Strenge regulatorische Durchsetzung und Verbrauchernachfrage nach ökozertifizierten Meeresfrüchten treiben diese Dominanz an. US-Einzelhändler und Gastronomieriesen setzen strenge Beschaffungsstandards durch. MSC- und ASC-zertifizierte Produkte dominieren die Supermarktregale. Kanada unterstützt rückverfolgbare Lieferketten mit fortschrittlichen Fischereimanagementprogrammen. Indigene Fischereien spielen eine aktive Rolle bei der nachhaltigen Beschaffung. Digitale Rückverfolgbarkeitstools und Satellitenüberwachungssysteme verbessern die Einhaltung. Öffentliche Institutionen erhöhen die Nachfrage durch ESG-konforme Lebensmittelbeschaffung. Es spiegelt einen reifen Markt mit stabilen Volumen- und Premiumpreis-Chancen wider.
Europa
Die Größe des europäischen Marktes für nachhaltige Meeresfrüchte wurde 2018 auf 2.444,96 Millionen USD geschätzt und soll bis 2024 3.448,73 Millionen USD erreichen. Bis 2032 wird ein Wert von 5.338,40 Millionen USD erwartet, mit einer CAGR von 5,1 % während des Prognosezeitraums. Europa trägt rund 17,6 % des Marktes 2024 bei, unterstützt durch starke öffentliche Politik, Branchenabstimmung und Verbraucherbewusstsein. Die Gemeinsame Fischereipolitik der EU setzt Quoten, Beifanggrenzen und regionalen Ökosystemschutz durch. Nordeuropa, insbesondere Norwegen und das Vereinigte Königreich, führt bei zertifizierten Wildfisch-Exporten. Einzelhändler fördern Öko-Labels auf allen Eigenmarken-Meeresfrüchten. Frankreich und Deutschland investieren in ressourcenschonende Aquakultursysteme. Soziale Nachhaltigkeit und Arbeitskräftetransparenz prägen ebenfalls die Beschaffung. NGOs und Zertifizierungsstellen erhalten hohes Verbrauchervertrauen. Es setzt weiterhin Nachhaltigkeitsmaßstäbe und ethische Standards weltweit.
Asien-Pazifik
Die Größe des asiatisch-pazifischen Marktes für nachhaltige Meeresfrüchte wurde 2018 auf 5.723,67 Millionen USD geschätzt und soll bis 2024 8.858,29 Millionen USD erreichen. Bis 2032 wird ein Wert von 16.003,76 Millionen USD erwartet, mit einer CAGR von 7,2 % während des Prognosezeitraums. Asien-Pazifik führt in Bezug auf das Volumen und macht 2024 45,2 % des globalen Marktwerts aus. Große Produzenten wie China, Indien, Vietnam und Thailand treiben die Produktion der Region an. Exportmärkte verlangen die Einhaltung von MSC-, ASC- und BAP-Standards. Regierungen unterstützen die Zertifizierung durch technische Schulungen und Modernisierungszuschüsse. Große Aquakulturunternehmen investieren in biosichere und emissionsarme Systeme. Der inländische Verbrauch von nachhaltigen Meeresfrüchten wächst in städtischen Zentren. Japan und Südkorea unterstützen die Rückverfolgbarkeit über Kühlkettennetzwerke hinweg. Es bietet starke Wachstumsaussichten durch Technologieadoption und regionale Zertifizierungsskalierung.
Lateinamerika
Die Größe des nachhaltigen Fischereimarktes in Lateinamerika wurde 2018 auf 565,80 Millionen USD geschätzt und soll bis 2024 auf 832,94 Millionen USD und bis 2032 auf 1.239,46 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 4,6 % im Prognosezeitraum. Lateinamerika hält etwa 4,2 % des globalen Marktanteils im Jahr 2024. Chile und Ecuador sind bedeutende Exporteure von Zuchtlachs und Garnelen, mit zunehmenden ASC- und BAP-Zertifizierungen. Nationale Aquakulturpläne in Peru und Brasilien fördern nachhaltige Landwirtschaft und Binnengewässersysteme. Küstengemeinden nehmen an von NGOs geleiteten Rückverfolgbarkeitsprogrammen teil. Herausforderungen bei der Einhaltung bestehen weiterhin in der Kleinfischerei. Institutionelle Käufer in den USA und der EU treiben die Nachfrage nach zertifizierten lateinamerikanischen Exporten an. Regierungen zielen darauf ab, die Durchsetzung zu verstärken und die Kühlkettenlogistik zu verbessern. Es bleibt exportgetrieben mit starken Verbindungen zum nordamerikanischen und europäischen Einzelhandel.
Mittlerer Osten
Die Größe des nachhaltigen Fischereimarktes im Mittleren Osten wurde 2018 auf 357,33 Millionen USD geschätzt und soll bis 2024 auf 486,18 Millionen USD und bis 2032 auf 694,42 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 4,1 % im Prognosezeitraum. Die Region trägt 2024 2,5 % zum globalen Markt bei. Golfstaaten investieren in Wüsten-Aquakultur und RAS-Systeme, um die Ernährungssicherheit zu gewährleisten. Die VAE und Saudi-Arabien führen großangelegte Aquakulturinitiativen an. Importe dominieren den Fischkonsum, und Käufer verlangen zunehmend ökozertifizierte Importe. Lokale Betriebe übernehmen IMTA und Wasserrecycling, um Nachhaltigkeitsstandards zu erfüllen. Die Zertifizierungsübernahme wächst durch Partnerschaften mit europäischen Zertifizierern. Einzelhändler stimmen ihre Produktangebote mit nationalen Nachhaltigkeitsstrategien ab. Es ist ein aufstrebender Markt, der von Selbstversorgungszielen und Premium-Verbrauchersegmenten angetrieben wird.
Afrika
Die Größe des nachhaltigen Fischereimarktes in Afrika wurde 2018 auf 170,08 Millionen USD geschätzt und soll bis 2024 auf 285,58 Millionen USD und bis 2032 auf 370,21 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 2,8 % im Prognosezeitraum. Afrika stellt den kleinsten regionalen Anteil dar, etwa 1,5 % des globalen Marktes im Jahr 2024. Nigeria, Ägypten und Südafrika führen die Aquakulturentwicklung an. Kleinfischereien an der Küste dominieren die Produktion, haben jedoch keinen Zugang zu Zertifizierungsrahmen. NGOs und Entwicklungsagenturen unterstützen nachhaltige Fischereiausbildung und Infrastrukturverbesserungen. Institutionelle Beschaffung und von Gebern getriebene Ernährungsprogramme unterstützen lokale nachhaltige Fischereiprojekte. Das Exportwachstum bleibt durch Compliance-Lücken und logistische Einschränkungen begrenzt. Die Einführung von RAS- und Biofloc-Systemen nimmt auf Binnenfarmen zu. Es zeigt langfristiges Potenzial durch lokale Investitionen, staatliche Unterstützung und internationale Partnerschaften.
Analyse der Hauptakteure:
- Mowi ASA
- Thai Union Group
- Charoen Pokphand Foods (CPF)
- BlueNalu / New Wave Foods
- Nova Sea / Cermaq
Wettbewerbsanalyse:
Der globale Markt für nachhaltige Meeresfrüchte zeichnet sich durch eine Mischung aus multinationalen Produzenten, regionalen Lieferanten und aufstrebenden technologiegetriebenen Neueinsteigern aus. Große Unternehmen nutzen vertikal integrierte Operationen, um zertifizierte Lieferungen zu sichern und die Kostenkontrolle zu wahren. Marktführer konzentrieren sich auf MSC-, ASC- und BAP-Zertifizierungen, um das Vertrauen der Käufer zu stärken und den Beschaffungsstandards des Einzelhandels gerecht zu werden. Strategische Partnerschaften mit Fischereien, Aquakulturfarmen und Zertifizierungsstellen unterstützen eine konsistente Beschaffung. Die Produktdiversifizierung über Fisch, Krustentiere und veredelte Meeresfrüchte stärkt das Portfolio. Unternehmen investieren in Rückverfolgbarkeitssysteme, digitale Überwachung und transparente Berichterstattung, um die Compliance zu verbessern. Die Expansion in Premium- und Eigenmarkensegmente hilft, die Marktposition zu verteidigen. Regionale Akteure konkurrieren durch lokale Beschaffung und Exportspezialisierung. Neueinsteiger betonen alternative Meeresfrüchte und fortschrittliche Aquakultursysteme. Die Wettbewerbsintensität bleibt moderat, wobei die Differenzierung durch Zertifizierungstiefe, Lieferzuverlässigkeit und langfristige Nachhaltigkeitsverpflichtungen getrieben wird.
Jüngste Entwicklungen:
- Im Oktober 2025 erhielt Mowi ASA die endgültige Genehmigung der norwegischen Wettbewerbsbehörde, um eine Mehrheitsbeteiligung an Nova Sea AS zu erwerben und den regulatorischen Prozess für die Transaktion abzuschließen.
- Im Oktober 2025 ging CPF eine Partnerschaft mit Japans NH Foods ein, um CPF NH Foods zu gründen, ein Joint Venture, das die japanische Lebensmittelnachfrage in Thailand und Asien anvisiert.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Meeresfrüchte-Typ, Quelle, Aquakultur-Methode, Nachhaltigkeitszertifizierung, Vertriebskanal und Endverwendung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Das Vertrauen der Verbraucher wird sich vertiefen, da zertifizierte Beschaffung weltweit zum Standard in Einzelhandel, Gastronomie und institutionellen Beschaffungskanälen für Meeresfrüchte wird.
- Regierungen werden die Fischereiverwaltung und Aquakulturregeln verschärfen, um Produzenten zu einer überprüften Nachhaltigkeit und stärkeren Compliance-Systemen zu drängen.
- Die Einführung von Technologien wird sich beschleunigen, wobei Blockchain, Satellitenverfolgung und digitale Audits die Rückverfolgbarkeit und Verantwortung in der Lieferkette verbessern.
- Der Ausbau der Aquakultur wird sich auf ressourcenschonende Systeme wie RAS, IMTA und Biofloc konzentrieren, um die Ressourceneffizienz zu unterstützen.
- Einzelhandels-Eigenmarken werden nachhaltige Meeresfrüchte-Portfolios erweitern, um die Markenloyalität zu stärken und ESG-Verpflichtungen zu erfüllen.
- Gastronomiebetriebe werden zertifizierte Meeresfrüchte in ihre Menüs integrieren, um mit Nachhaltigkeitszielen und Verbrauchererwartungen im Einklang zu stehen.
- Alternative Meeresfrüchte und zellbasierte Innovationen werden das traditionelle Angebot ergänzen und den Druck auf Wildbestände verringern.
- Schwellenmärkte werden in Zertifizierungsbereitschaft investieren, um den Exportzugang und die globale Wettbewerbsfähigkeit zu verbessern.
- Soziale Nachhaltigkeit wird an Bedeutung gewinnen und Arbeitsstandards, Arbeitssicherheit und Gemeinwohl umfassen.
- Strategische Partnerschaften werden das Wachstum prägen, indem sie Produzenten, Zertifizierer, Technologieanbieter und globale Käufer verknüpfen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen nachhaltigen Meeresfrüchte-Markt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für nachhaltige Meeresfrüchte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment des globalen Marktes für nachhaltige Meeresfrüchte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für nachhaltige Meeresfrüchte antreiben?
Wer sind die führenden Unternehmen im globalen Markt für nachhaltige Meeresfrüchte?
Welche Region hatte 2024 den größten Anteil am globalen Markt für nachhaltige Meeresfrüchte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nachhaltiger Fischmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nachhaltiger Fischmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 19,581.99 million → 2032: USD 33,340.50 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nachhaltiger Fischmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nachhaltiger Fischmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nachhaltiger Fischmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nachhaltiger Fischmarkt Market Drivers
- 3.3 Nachhaltiger Fischmarkt Market Restraints & Challenges
- 3.4 Nachhaltiger Fischmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nachhaltiger Fischmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nachhaltiger Fischmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nachhaltiger Fischmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nachhaltiger Fischmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nachhaltiger Fischmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nachhaltiger Fischmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nachhaltiger Fischmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nachhaltiger Fischmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nachhaltiger Fischmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nachhaltiger Fischmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nachhaltiger Fischmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nachhaltiger Fischmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nachhaltiger Fischmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nachhaltiger Fischmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nachhaltiger Fischmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nachhaltiger Fischmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nachhaltiger Fischmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nachhaltiger Fischmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nachhaltiger Fischmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
