
Marktübersicht
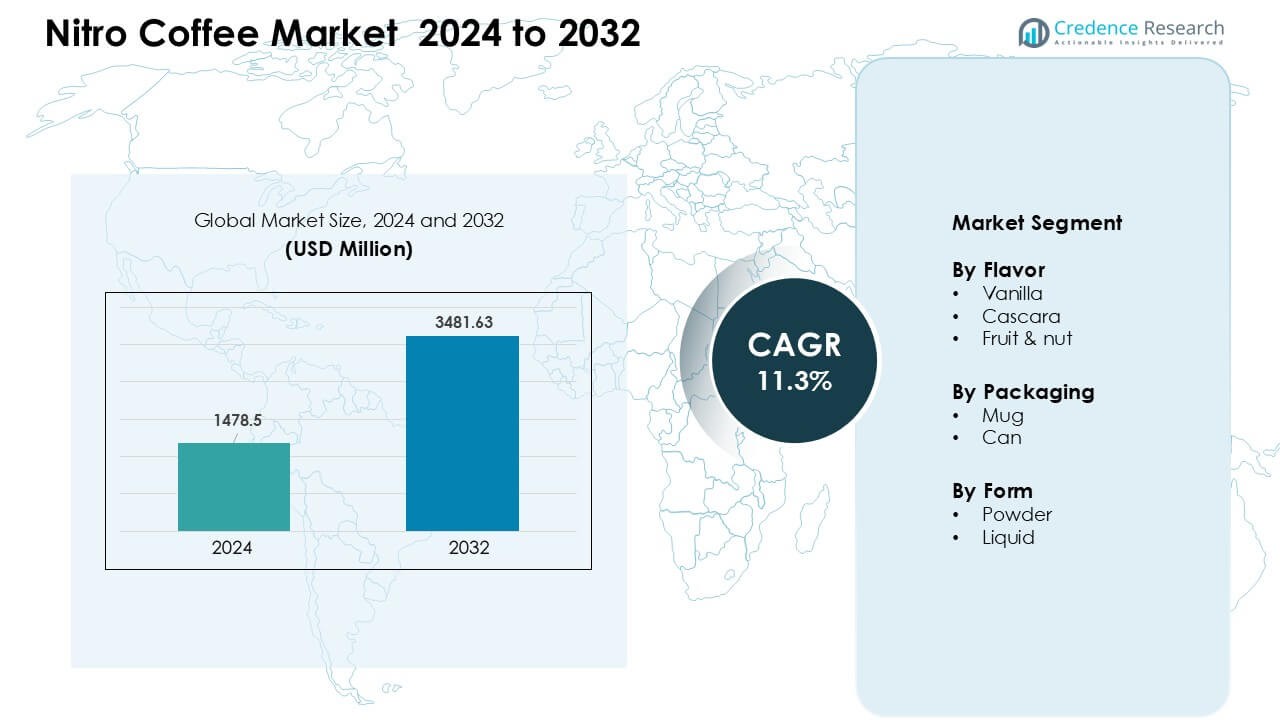
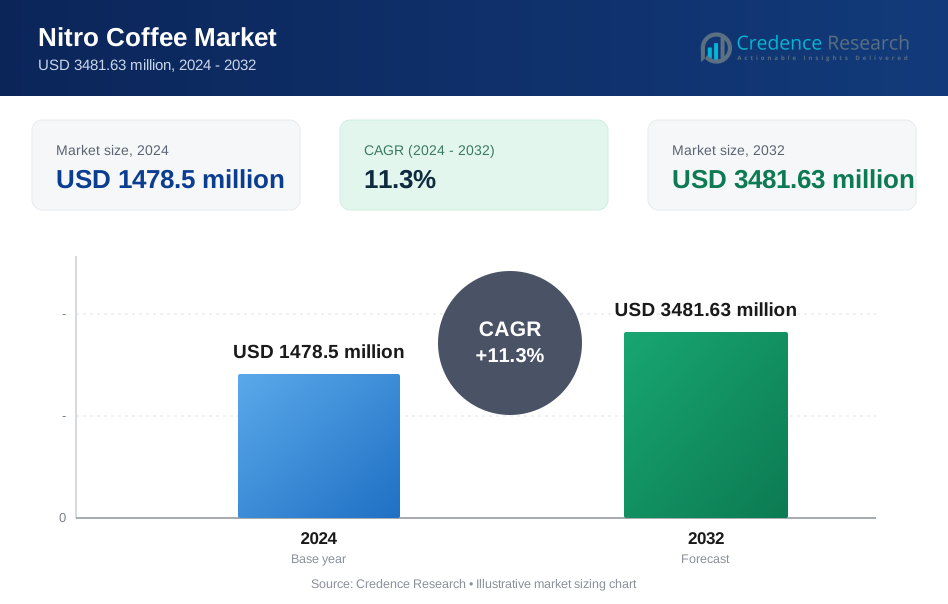
Der Nitro-Kaffee-Markt wurde im Jahr 2024 mit 1478,5 Millionen USD bewertet und wird voraussichtlich bis 2032 3481,63 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 11,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Nitro-Kaffee-Marktgröße 2024 | USD 1478,5 Millionen |
| Nitro-Kaffee-Markt, CAGR | 11,3% |
| Nitro-Kaffee-Marktgröße 2032 | USD 3481,63 Millionen |
Der Nitro-Kaffee-Markt zeichnet sich durch starken Wettbewerb führender Marken wie Rise Brewing Co, Nitro Beverage Co., Left Hand Brewing Co., Quivr, Monster Energy Company, Lucky Jack Coffee, Caveman Coffee Co., PepsiCo Inc., Starbucks Corporation und Bona Fide Nitro Coffee and Tea aus. Diese Unternehmen fördern das Wachstum durch erweiterte Ready-to-Drink-Portfolios, stickstoffstabile Dosen-Technologie und sauberere Zutatenprofile, die gesundheitsbewusste Käufer ansprechen. Viele Marken stärken ihre Reichweite durch Einzelhandelspartnerschaften und Café-Kooperationen, während Social-Media-Marketing die Sichtbarkeit bei jüngeren Verbrauchern erhöht. Nordamerika führt den globalen Markt mit einem Anteil von etwa 42 % an, unterstützt durch eine reife Café-Kultur und hohe Akzeptanz von Premium-Kaltkaffeegetränken.
Markteinblicke
- Der Nitro-Kaffee-Markt wurde im Jahr 2024 mit 1478,5 Millionen USD bewertet und wird voraussichtlich bis 2032 3481,63 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 11,3 % während des Prognosezeitraums.
- Die Nachfrage stieg, da Verbraucher zu trinkfertigen Kaltgetränken wechselten, wobei der Vanillegeschmack etwa 46 % Anteil hält und Dosen mit fast 71 % Anteil die Verpackung anführen.
- Trends konzentrierten sich auf aromatisierte Nitro-Varianten, stickstoffstabile Dosen und Clean-Label-Formulierungen, die jüngere Käufer ansprechen, die glattere, milchfreie Optionen suchen.
- Der Wettbewerb intensivierte sich, als große Marken ihre Einzelhandelspräsenz ausbauten; die Akteure konzentrierten sich auf Innovationen in den Bereichen Geschmack, Verpackung und Vertrieb, um die Marktreichweite zu stärken.
- Nordamerika führte mit etwa 42 % Anteil, gefolgt von Europa mit 28 %, Asien-Pazifik mit 22 %, Lateinamerika mit 5 % und dem Nahen Osten & Afrika mit 3 %, unterstützt durch eine starke Café-Kultur und steigende Nachfrage nach Premium-Kaltkaffee.
 Marktsegmentierungsanalyse:
Nach Geschmack
Vanille führte den Nitro-Kaffeemarkt im Jahr 2024 mit einem Anteil von etwa 46% an. Der Geschmack gewann starke Aufmerksamkeit aufgrund der breiten Akzeptanz bei den Verbrauchern und seines sanften Geschmacksprofils, das gut mit Stickstoffinfusion harmoniert. Marken förderten vanillebasierte Varianten in trinkfertigen Linien, was die Sichtbarkeit im Einzelhandel und in Cafés steigerte. Cascara und Frucht-&-Nuss-Aromen wuchsen in einem stetigen Tempo, da jüngere Käufer mutigere Optionen erkundeten. Das steigende Interesse an aromatisierten funktionellen Getränken unterstützte den Nachfragewandel hin zu Spezialmischungen.
- Zum Beispiel ist das Starbucks Nitro Cold Brew Vanilla in Dosen ein trinkfertiger Kaffee, der tatsächlich mit Stickstoff angereichert ist, um eine cremige Textur zu erzielen.
Nach Verpackung
Dosen dominierten den Markt im Jahr 2024 mit einem Anteil von fast 71%. Ihr Vorsprung resultierte aus längerer Haltbarkeit, einfacher Verteilung und starker Akzeptanz in trinkfertigen Kaffeeformaten. Einzelhandelsketten und Online-Plattformen bevorzugten Nitro-Kaffee in Dosen, da die Verpackung eine konstante Druckerhaltung unterstützte, die entscheidend für die Texturerhaltung ist. Tassen hielten einen kleineren Anteil und blieben häufiger in Cafés, die frische Nitro-Ausschank anbieten. Das Wachstum des Konsums unterwegs veranlasste Marken, Dosenprodukte auf globalen Märkten zu erweitern.
- Zum Beispiel wird La Colombes Draft Latte in 9 fl oz Dosen mit Stickstoffdruck verkauft, um Cremigkeit und Textur zu erhalten, was eine gleichbleibende Qualität in Einzelhandels- und Online-Kanälen ermöglicht.
Nach Form
Flüssiger Nitro-Kaffee hielt im Jahr 2024 den dominierenden Anteil mit etwa 64%. Das Format blieb aufgrund seines sanften Mundgefühls, des schnellen Konsums und der hohen Eignung für Cafés und trinkfertige Linien beliebt. Hersteller erweiterten die Kühlkettenverteilung, um die Produktqualität zu erhalten, was den Verkauf von Flüssigkeiten stärkte. Pulverformen wuchsen langsam, da Heimbrühtrends zunahmen und eine längere Haltbarkeit und einfachere Lagerung boten. Das Interesse an praktischen Café-Getränken unterstützte Innovationen in beiden Formaten.
Wichtige Wachstumsfaktoren
Wachsende Nachfrage nach trinkfertigem kaltem Kaffee
Die Nachfrage nach trinkfertigen kalten Getränken steigt weiter, da vielbeschäftigte Verbraucher nach schnellen, hochwertigen Optionen suchen. Nitro-Kaffee profitiert von diesem Wandel, da das Getränk eine cremige Textur ohne Zugabe von Milchprodukten bietet und gut zu den Gewohnheiten unterwegs passt. Einzelhandelsketten erweiterten die Cold Brew-Regale, was die Sichtbarkeit von Nitro-Formaten erhöhte. Jüngere Käufer bevorzugen gekühlten Kaffee gegenüber traditionellen heißen Getränken, und dieser Trend stärkte die Reichweite der Kategorie in Convenience-Stores und Cafés. Marken führten auch aromatisierte Nitro-Linien ein, um die Attraktivität bei neuen Nutzern zu erhöhen. Die wachsende Verbindung zwischen kaltem Kaffee und Lifestyle-Getränken unterstützt das langfristige Marktwachstum.
- Zum Beispiel kombiniert Stumptown Coffee Roasters’ Nitro Cold Brew in 10,3 fl oz Dosen die Bequemlichkeit von trinkfertigen Getränken mit Stickstoffinfusion und unterstützt das Wachstum in Einzelhandelskanälen und den Konsum unterwegs bei jüngeren Käufern.
Aufstieg der Spezialitätenkaffeekultur weltweit
Die Spezialitätenkaffeekultur expandierte in großen Städten, und Nitro-Kaffee gewann als Premium-Handwerksoption an Aufmerksamkeit. Cafés förderten stickstoffangereicherte Mischungen als sanfter und reicher, was half, neugierige Verbraucher anzuziehen. Baristas nutzten Nitro-Hähne, um die Einzigartigkeit des Produkts hervorzuheben, was mehr Laufkundschaft und höhere Kundenbindung förderte. Die Sichtbarkeit in sozialen Medien erhöhte das Interesse, da Videos, die schäumenden Schaum zeigen, weit verbreitet wurden. Röstereien führten Single-Origin-Nitro-Varianten ein, um in Premium-Präferenzen einzutauchen. Das wachsende Bewusstsein für qualitätsorientiertes Brauen stärkte die Nachfrage nach Nitro-Kaffee innerhalb von handwerklichen und modernen Café-Ketten und unterstützte ein stetiges globales Wachstum.
- Zum Beispiel verwendet La Colombe’s Draft Latte, das in Cafés und Einzelhandelsgeschäften serviert wird, eine Stickstoffinfusion, um einen kaskadierenden Schaumeffekt zu erzeugen, der die visuelle Attraktivität und das Premium-Erlebnis verbessert und so das Engagement in sozialen Medien steigert.
Innovation bei Geschmacksrichtungen und Verpackungsformaten
Ständige Produktinnovationen förderten die Akzeptanz von Nitro-Kaffee im Einzelhandel und in der Gastronomie. Unternehmen führten neue Geschmacksoptionen ein, die die Verbraucherbasis des Getränks über traditionelle Cold Brew-Nutzer hinaus erweiterten. Verpackungsverbesserungen wie druckstabile Dosen verbesserten die Haltbarkeit und bewahrten die charakteristische cremige Textur. Hersteller investierten auch in nachhaltige Verpackungen, um den steigenden umweltfreundlichen Erwartungen gerecht zu werden. Der Eintritt neuer Marken beschleunigte die Innovation, da Unternehmen durch differenzierte Geschmäcker und bequeme Vertriebswege konkurrierten. Solche Fortschritte machten Nitro-Kaffee in verschiedenen Märkten zugänglicher und attraktiver.
Wichtige Trends & Chancen
Erweiterung von RTD-Kaffee im Einzelhandel und E-Commerce
Die Expansion im Einzelhandel und die Online-Verfügbarkeit schufen neue Möglichkeiten für Nitro-Kaffee-Marken. Supermärkte vergrößerten den Regalplatz für Cold Brew und Nitro-Getränke, da die Nachfrage nach gekühlten Getränken stieg. E-Commerce-Plattformen boten eine größere Auswahl an Geschmacksrichtungen und Abonnementmodelle an, die Stammkunden anzogen. Digitale Anzeigen und von Influencern getriebene Werbeaktionen verbesserten die Produktwahrnehmung. Dieser Vorstoß in Richtung Multi-Channel-Distribution half Marken, Verbraucher zu erreichen, die Hauslieferungen oder Großeinkäufe bevorzugen. Der Trend ermutigte Unternehmen auch dazu, reisefreundliche Verpackungen herauszubringen, was die Bequemlichkeit erhöhte und die Reichweite in verschiedenen Regionen erweiterte.
- Zum Beispiel ist Starbucks Ready-to-Drink Nitro Cold Brew Vanilla Latte in 9,6 fl oz Dosen in Supermärkten, Convenience-Stores und Online-Plattformen mit Abonnementoptionen erhältlich, was die Zugänglichkeit für den Heimkonsum erhöht.
Wachsende Fokussierung auf funktionale und Clean-Label-Getränke
Verbraucher zeigten ein steigendes Interesse an Clean-Label-Kaffeeoptionen mit weniger Zusatzstoffen. Nitro-Kaffee entsprach dieser Präferenz, da das Getränk für die Textur auf Stickstoff statt auf Sahne oder Süßstoffe setzt. Marken förderten kalorienarme und milchfreie Eigenschaften, was die Attraktivität bei gesundheitsbewussten Käufern stärkte. Einige Hersteller fügten funktionale Elemente wie Antioxidantien oder natürliche Geschmacksinfusionen hinzu, um wellnessorientierte Nutzer anzusprechen. Die Kombination aus Clean Labels und Premium-Erlebnis schuf eine starke Gelegenheit für Nitro-Varianten sowohl im Einzelhandel als auch in Cafés.
- Zum Beispiel sind die Nitro Cold Brews von Califia Farms pflanzlich, verwenden Mandel- oder Hafermilch und sind zertifiziert vegan und milchfrei.
Wichtige Herausforderungen
Hohe Produktions- und Kühlketten-Vertriebskosten
Nitro-Kaffee erfordert spezialisierte Ausrüstung, konsistente Druckkontrolle und Kühlung entlang der Lieferkette. Diese Anforderungen erhöhen die Produktionskosten im Vergleich zu regulärem Cold Brew oder traditionellen Kaffeeformaten. Kleinere Marken haben oft Schwierigkeiten, Stickstoffinfusionssysteme und gekühlte Verteilung zu verwalten, was den Markteintritt einschränkt. Einzelhändler erwarten auch eine stabile Haltbarkeit und konsistente Schaumqualität, was den Druck auf die Hersteller erhöht, hohe Standards aufrechtzuerhalten. Diese betrieblichen Herausforderungen verlangsamen die Expansion in Regionen mit schwacher Kühlketten-Infrastruktur.
Begrenztes Verbraucherbewusstsein in aufstrebenden Märkten
Das Bewusstsein für Nitro-Kaffee bleibt außerhalb großer urbaner Zentren und entwickelter Märkte gering. Viele Verbraucher sind mit stickstoffangereicherten Getränken nicht vertraut, was die Probierquoten verringert. Cafés in aufstrebenden Volkswirtschaften vermeiden oft Nitro-Systeme aufgrund hoher Gerätekosten und begrenzter Nachfrage. Marketingbemühungen müssen sich auf Aufklärung konzentrieren, um die Vorteile der Textur und des Geschmacks des Produkts zu erklären. Die langsame Einführung in diesen Regionen schränkt die gesamte Marktdurchdringung ein, trotz des steigenden Interesses an kalten Kaffeeformaten.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den dominanten Anteil von etwa 42 % am Nitro-Kaffee-Markt. Eine starke Café-Kultur, hohe Akzeptanz von Premium-Kaltgetränken und die breite Verfügbarkeit von trinkfertigen Nitro-Dosen unterstützten die Führungsposition. Große Marken erweiterten die Distribution über Supermärkte, Convenience-Stores und Online-Plattformen und erhöhten so die Reichweite bei den Verbrauchern. Jüngere Käufer trieben die Nachfrage durch ihre Vorliebe für gekühlten, glatt strukturierten Kaffee an. Die Region profitierte auch von der starken Einführung von Spezialbrühe-Ausrüstung in Cafés, was den Verkauf von frischem Nitro vom Fass ankurbelte. Innovationen in Geschmacksrichtungen und Verpackungen stärkten weiterhin die führende Position Nordamerikas.
Europa
Europa machte 2024 fast 28 % des Anteils aus, unterstützt durch die wachsende Spezialitätenkaffee-Kultur in den wichtigsten Ländern. Die Nachfrage stieg, da Verbraucher Premium-Kaltbrühen mit Clean-Label-Profilen suchten. Café-Ketten führten Nitro-Hähne ein, um jüngere Kunden anzuziehen und ihr Getränkeportfolio zu erweitern. Trinkfertige Formate gewannen über Einzelhandels- und Online-Kanäle an Schwung, insbesondere in Großbritannien, Deutschland und den nordischen Ländern. Das wachsende Interesse der Region an gesünderen, zuckerarmen Getränken förderte ebenfalls die Einführung von Nitro-Kaffee. Die Erweiterung von handwerklichen Café-Netzwerken stärkte die Marktposition Europas weiter.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt 2024 etwa 22 % des Anteils, angetrieben durch schnelle Urbanisierung und steigende Café-Durchdringung in Ländern wie Japan, Südkorea, China und Australien. Jüngere Verbraucher nahmen Nitro-Kaffee als trendiges Premium-Getränk an, oft beeinflusst durch soziale Medien und globale Café-Ketten. Einzelhändler erweiterten die Kaltbrühsektionen, was die Präsenz von Nitro-Dosenformaten erhöhte. Lokale Marken führten einzigartige Geschmacksprofile ein, um den regionalen Geschmäckern zu entsprechen, was schnellere Probier- und Einführungsraten unterstützte. Das Wachstum von Spezialitätenkaffeeshops und steigende verfügbare Einkommen positionierten den Asien-Pazifik-Raum als schnell wachsenden regionalen Markt.
Lateinamerika
Lateinamerika erfasste 2024 fast 5 % des Anteils, mit einer allmählichen Einführung, die sich auf städtische Café-Zentren konzentrierte. Länder wie Brasilien, Mexiko und Kolumbien verzeichneten aufgrund einer starken Kaffeekultur und des steigenden Interesses an Kaltbrühvariationen eine frühe Nachfrage. Nitro-Hähne erschienen in ausgewählten Spezialcafés, die jüngere Verbraucher ansprechen, die nach Premium-Erlebnissen suchen. Die Einzelhandelspräsenz blieb begrenzt, erweiterte sich jedoch langsam durch importierte trinkfertige Produkte. Wachsende Tourismus- und Exposition gegenüber globalen Getränketrends unterstützten das Bewusstsein. Das Marktwachstum blieb moderat aufgrund begrenzter Kühlkettenverteilung.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 2024 etwa 3 % des Anteils aus, gekennzeichnet durch eine frühe Einführung und konzentrierte Nachfrage in Premium-Café-Ketten. Urbane Zentren wie Dubai, Riad und Johannesburg zeigten wachsendes Interesse an Kaltbrüh- und Nitro-angereicherten Getränken. Die Expansion der Café-Kultur, das Wachstum des Tourismus und steigende verfügbare Einkommen unterstützten die anfängliche Traktion. Trinkfertige Nitro-Formate blieben aufgrund begrenzter Vertriebsnetze und höherer Preise Nischenprodukte. Marken konzentrierten sich darauf, Verbraucher über die Geschmacks- und Texturvorteile aufzuklären, um das Bewusstsein in der Region zu verbessern.
Marktsegmentierungen:
Nach Geschmack
- Vanille
- Cascara
- Frucht & Nuss
Nach Verpackung
- Tasse
- Kanister
Nach Form
- Pulver
- Flüssigkeit
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Nitro-Kaffeemarktes zeichnet sich durch etablierte Getränkeunternehmen und schnell wachsende Spezialmarken aus, die durch Geschmacksinnovationen, Verpackungsverbesserungen und eine breitere Einzelhandelsplatzierung konkurrieren. Schlüsselakteure wie Rise Brewing Co, Nitro Beverage Co., Left Hand Brewing Co., Quivr, Monster Energy Company, Lucky Jack Coffee, Caveman Coffee Co., PepsiCo Inc., Starbucks Corporation und Bona Fide Nitro Coffee and Tea konzentrieren sich darauf, trinkfertige Nitro-Linien zu erweitern, um die Sichtbarkeit in Supermärkten, Cafés und Online-Plattformen zu stärken. Unternehmen investieren in stickstoffstabile Dosen-Technologie, um die Textur zu bewahren und die Haltbarkeit zu verlängern, was zur Verbesserung der Produktkonsistenz beiträgt. Viele Marken betonen auch Zutaten mit sauberem Etikett, um der wachsenden Nachfrage nach kalorienarmen und milchfreien Kaltgetränken gerecht zu werden. Partnerschaften mit Café-Ketten und Distributoren unterstützen eine breitere Akzeptanz, während Social-Media-gesteuertes Marketing das Engagement jüngerer Käufer steigert. Innovationen in Geschmacksrichtungen und nachhaltiger Verpackung bleiben zentral für die Gestaltung von Wettbewerbsstrategien in diesem wachsenden Markt.
Analyse der Hauptakteure
- Rise Brewing Co
- Nitro Beverage Co.
- Left Hand Brewing Co.
- Quivr
- Monster Energy Company
- Lucky Jack Coffee
- Caveman Coffee Co.
- PepsiCo Inc.
- Starbucks Corporation
- Bona Fide Nitro Coffee and Tea
Jüngste Entwicklungen
- Im Dezember 2023 brachte Left Hand ein neues Bier auf den Markt, Belgian White Nitro, ein mit Stickstoff angereichertes Gebräu mit einem glatten, knackigen Profil (4,8% ABV), das Orangenschale und Koriander kombiniert.
- Im Juni 2023 wurde Lucky Jack Coffee vom Eigenmarkenhersteller Magnum Coffee Roastery übernommen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Geschmack, Verpackung, Form und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Nitro-Kaffee wird weltweit stärker angenommen werden, da die Nachfrage nach Cold Brew steigt.
- Trinkfertige Varianten werden sich über Einzelhandels- und Online-Kanäle ausweiten.
- Geschmacksinnovationen werden zunehmen, da Marken breitere Verbrauchergruppen ansprechen.
- Nachhaltige und recycelbare Verpackungen werden für Produzenten zu einem zentralen Fokus.
- Café-Ketten werden mehr Nitro-Zapfanlagen installieren, um jüngere Kunden anzuziehen.
- Formulierungen mit sauberem Etikett und niedrigem Kaloriengehalt werden das Käuferinteresse stärken.
- Premium-Nitro-Produkte aus einer einzigen Herkunft werden in Spezialitätenkaffee-Segmenten wachsen.
- Unternehmen werden Vertriebsnetze erweitern, um die Effizienz der Kühlkette zu verbessern.
- Marketing wird sich stärker auf digitale Interaktion und Influencer-Partnerschaften stützen.
- Schwellenmärkte werden eine schnellere Akzeptanz zeigen, da sich die Café-Kultur weiter ausbreitet.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Nitro-Kaffee und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Nitro-Kaffeemarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Nitro-Kaffee-Marktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Nitro-Kaffeemarktes antreiben?
Wer sind die führenden Unternehmen im Nitro-Kaffeemarkt?
Welche Region hatte den größten Anteil am Nitro-Kaffeemarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nitro-Kaffeemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nitro-Kaffeemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1478.5 million → 2032: USD 3481.63 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nitro-Kaffeemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nitro-Kaffeemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nitro-Kaffeemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nitro-Kaffeemarkt Market Drivers
- 3.3 Nitro-Kaffeemarkt Market Restraints & Challenges
- 3.4 Nitro-Kaffeemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nitro-Kaffeemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nitro-Kaffeemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nitro-Kaffeemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nitro-Kaffeemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nitro-Kaffeemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nitro-Kaffeemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nitro-Kaffeemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nitro-Kaffeemarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nitro-Kaffeemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nitro-Kaffeemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nitro-Kaffeemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nitro-Kaffeemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nitro-Kaffeemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nitro-Kaffeemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nitro-Kaffeemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nitro-Kaffeemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nitro-Kaffeemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nitro-Kaffeemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nitro-Kaffeemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
