
Marktübersicht:
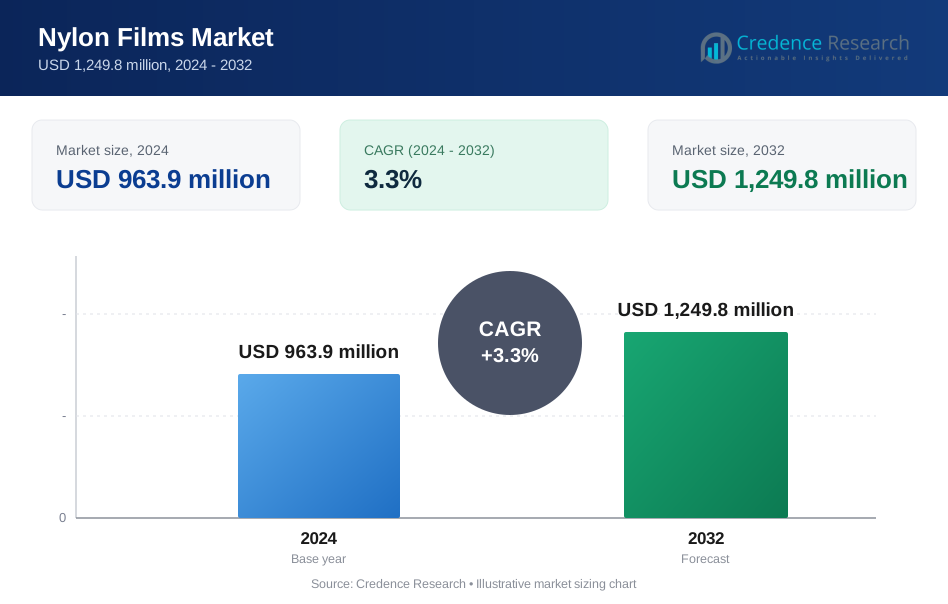
Der Nylonfolienmarkt wird voraussichtlich von 963,9 Millionen USD im Jahr 2024 auf geschätzte 1.249,8 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate von 3,3% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Nylonfolienmarktgröße 2024 | 963,9 Millionen USD |
| Nylonfolienmarkt, CAGR | 3,3% |
| Nylonfolienmarktgröße 2032 | 1.249,8 Millionen USD |
Das Marktwachstum wird durch die steigende Nachfrage nach hochbarrierefähigen flexiblen Verpackungen in den Bereichen Lebensmittel und Pharmazie angetrieben. Nylonfolien unterstützen eine längere Haltbarkeit und schützen Produkte vor Feuchtigkeit und Sauerstoffeinwirkung. Der Konsum von verarbeiteten Lebensmitteln nimmt weiter zu und unterstützt den Einsatz von Folien in Vakuum- und Retortenverpackungen. Industrielle Anwender bevorzugen Nylonfolien aufgrund ihrer Durchstoßfestigkeit und Hitzebeständigkeit. Die Nachfrage nach medizinischen Verpackungen unterstützt das Wachstum aufgrund der Sterilisationskompatibilität. Trends zu leichteren Verpackungen begünstigen ebenfalls Nylonfolien gegenüber starren Materialien. Verbesserte Folienverarbeitung erhöht Klarheit, Festigkeit und Versiegelungseffizienz.
Der asiatisch-pazifische Raum führt den Markt aufgrund der starken Verpackungsnachfrage aus der Lebensmittelverarbeitung und der Konsumgüterindustrie an. China und Indien profitieren von großen Produktionsstandorten und steigendem Konsum verpackter Lebensmittel. Nordamerika zeigt eine stabile Nachfrage aus den Bereichen medizinische Verpackungen und industrielle Anwendungen. Europa hält das Wachstum durch nachhaltige Verpackungsinitiativen und den Einsatz fortschrittlicher Materialien aufrecht. Aufstrebende Märkte in Südostasien und Lateinamerika gewinnen durch Urbanisierung und Einzelhandelsexpansion an Bedeutung. Die lokale Folienproduktionskapazität unterstützt die schnellere Einführung in den Entwicklungsländern.

Markteinblicke:
- Die Marktübersicht zeigt ein Wachstum von 963,9 Millionen USD im Jahr 2024 auf 1.249,8 Millionen USD bis 2032, bei einer CAGR von 3,3%, angetrieben durch eine stetige Verpackungsnachfrage.
- Asien-Pazifik führt mit einem Anteil von etwa 42% aufgrund der starken Lebensmittelverarbeitung und des Fertigungsmaßstabs, gefolgt von Nordamerika mit 25% und Europa mit 22%, unterstützt durch pharmazeutische und industrielle Nutzung.
- Asien-Pazifik ist auch die am schnellsten wachsende Region, mit einem Anteil von 42%, angetrieben durch Urbanisierung, Expansion verpackter Lebensmittel und steigende lokale Folienproduktionskapazität.
- Nach Endnutzung macht die Lebensmittelverpackung aufgrund von Haltbarkeits- und Sicherheitsanforderungen fast 55% des Anteils aus, während pharmazeutische Anwendungen etwa 18% aufgrund der regulierten Verpackungsnachfrage beitragen.
- Nach Material halten BOPA-Folien etwa 60% des Anteils für Klarheit und Barrierefestigkeit, während Verbundpolyamid etwa 40% aufgrund von Mehrschichtleistungsanforderungen ausmacht.
Markttreiber:
Steigende Nachfrage nach hochbarrierefähigen flexiblen Verpackungen in Endverbraucherindustrien
Der Nylonfolienmarkt gewinnt an Dynamik durch die steigende Nachfrage nach flexiblen Verpackungen mit hoher Barrierewirkung. Lebensmittelhersteller bevorzugen Nylonfolien wegen ihrer starken Sauerstoff- und Feuchtigkeitsbeständigkeit. Die Verlängerung der Haltbarkeit bleibt ein wichtiger Kaufgrund für Marken von verpackten Lebensmitteln. Pharmaunternehmen verlassen sich auf Nylonfolien für Produktschutz und Sicherheit. Medizinische Verpackungen benötigen stabile Materialien während der Sterilisationszyklen. Nylonfolien unterstützen die Durchstoßfestigkeit in robusten Verpackungsformaten. Markeninhaber bevorzugen eine gleichbleibende Leistung unter Transportbedingungen. Diese Nachfrage unterstützt ein stetiges Volumenwachstum in verschiedenen Anwendungen.
- Zum Beispiel berichtet Toray Industries, dass seine BOPA-Folien Sauerstoffdurchlässigkeitsraten unter 50 cc/m²/Tag erreichen, was Anwendungen für Lebensmittelverpackungen mit langer Haltbarkeit unterstützt.
Wachsende Vorliebe für leichte und langlebige Verpackungsmaterialien
Die Nachfrage nach leichten Verpackungen unterstützt den breiteren Einsatz von Nylonfolien in verschiedenen Branchen. Logistikunternehmen bevorzugen ein reduziertes Materialgewicht für niedrigere Transportkosten. Nylonfolien behalten ihre Stärke trotz dünnerer Stärken. Konsumgütermarken setzen auf flexible Verpackungen für einfache Handhabung. Industrielle Anwender schätzen die Haltbarkeit während Lagerung und Transport. Verpackungsumwandler profitieren von Effizienzgewinnen bei Materialien. Der Nylonfolienmarkt profitiert von Langlebigkeit ohne Leistungseinbußen. Materialzuverlässigkeit sichert langfristige Kundenverträge.
- Zum Beispiel bietet UFlex Ltd. MLP-Verpackungen mit 20 % PCR-Gehalt an und hat spezielle Polymerfolien entwickelt, um Nylon zu ersetzen, was eine signifikante Materialreduktion an der Quelle ermöglicht, während die mechanischen Festigkeitsstandards beibehalten werden.
Ausweitung des Konsums von verarbeiteten und verzehrfertigen Lebensmitteln
Der Konsum von verarbeiteten Lebensmitteln steigt in städtischen Märkten weiter an. Nylonfolien schützen verzehrfertige Mahlzeiten vor Kontaminationsrisiken. Vakuumverpackungsformate sind auf starke Versiegelungseigenschaften angewiesen. Hersteller von Tiefkühlkost benötigen Materialien mit niedriger Temperaturtoleranz. Nylonfolien bewahren ihre Integrität unter thermischem Stress. Lebensmittelsicherheitsvorschriften fördern zuverlässige Verpackungslösungen. Verpackungslieferanten konzentrieren sich auf Qualitätskonsistenz. Diese Konsumverschiebung unterstützt eine stabile Marktnachfrage.
Zunehmender Einsatz in medizinischen und pharmazeutischen Verpackungsanwendungen
Gesundheitsverpackungen erfordern Materialien mit hohen Sicherheitsstandards. Nylonfolien unterstützen sterile Barriersysteme für medizinische Geräte. Pharmazeutische Blister- und Beutelformate verwenden Nylonlagen. Die Einhaltung von Vorschriften begünstigt bewährte Materialleistungen. Krankenhäuser und Lieferanten verlangen rückverfolgbare Verpackungsqualität. Nylonfolien widerstehen chemischer Einwirkung während der Handhabung. Der Nylonfolienmarkt profitiert vom Vertrauen des Gesundheitssektors. Die medizinische Nachfrage bietet stabile Einnahmequellen.
Markttrends:
Verschiebung hin zu mehrschichtigen Folienstrukturen zur Leistungsoptimierung
Hersteller setzen mehrschichtige Folienstrukturen für fortschrittliche Leistungsanforderungen ein. Nylonfolien integrieren sich mit PE- und EVOH-Schichten. Diese Struktur balanciert Stärke, Versiegelbarkeit und Flexibilität. Verpackungsdesigner zielen auf maßgeschneiderte Materialeigenschaften ab. Mehrschichtige Formate unterstützen vielfältige Endanwendungsanforderungen. Folienumwandler investieren in Co-Extrusionstechnologien. Der Nylonfolienmarkt folgt der Nachfrage nach maßgeschneiderten Lösungen. Produktdifferenzierung wird zu einer Schlüsselstrategie.
Steigender Fokus auf verbesserte Klarheit und ästhetische Attraktivität
Markensichtbarkeit lenkt den Fokus auf Verpackungsklarheit. Nylonfolien bieten hohe Transparenz für die Produktpräsentation. Einzelhandelsverpackungen bevorzugen visuelle Anziehungskraft im Regal. Klare Folien stärken das Vertrauen der Verbraucher und die Produktwahrnehmung. Verbesserte Optik unterstützt Premium-Lebensmittelverpackungsformate. Folienhersteller verfeinern Harzformulierungen für Klarheit. Verpackungsästhetik beeinflusst Markenpositionierungsentscheidungen. Visuelle Qualität wird zu einem Auswahlfaktor.
- Zum Beispiel hebt Unitika Ltd. hervor, dass seine transparenten Nylonfolien eine Lichtdurchlässigkeit von über 90% erreichen und damit Premium-Lebensmittelverpackungen im Einzelhandel unterstützen.
Annahme fortschrittlicher Filmverarbeitungs- und Extrusionstechnologien
Folienhersteller investieren in moderne Extrusionsanlagen. Fortschrittliche Prozesse verbessern die Dickenkontrolle und Festigkeit. Effizienzgewinne in der Produktion reduzieren Materialabfall. Konsistente Folienqualität unterstützt großangelegte Lieferverträge. Automatisierung verbessert die Zuverlässigkeit der Produktion. Nylonfolien profitieren von engeren Qualitätstoleranzen. Technologische Upgrades unterstützen die Kostenkontrolle. Prozessinnovationen prägen die Wettbewerbsfähigkeit der Lieferanten.
Anpassung von Folienqualitäten für spezifische industrielle Anwendungen
Endverbraucher verlangen Folien, die auf Anwendungsbedürfnisse zugeschnitten sind. Nylonfolien weisen Qualitätsvariationen für Hitze, Schlagfestigkeit und Flexibilität auf. Industrielle Verpackungen benötigen höhere Durchstoßfestigkeit. Lebensmittelverpackungen bevorzugen ausgewogene Barriereleistung. Medizinische Anwender benötigen saubere und gleichmäßige Oberflächen. Angepasste Qualitäten unterstützen Nischenanwendungen. Der Nylonfolienmarkt richtet sich nach anwendungsspezifischer Nachfrage. Anpassung erhöht den Wert der Lieferanten.
Analyse der Marktherausforderungen:
Volatilität der Rohstoffpreise und Probleme mit der Lieferstabilität
Die Volatilität der Rohstoffpreise stellt eine Herausforderung für die Kostenplanung der Hersteller dar. Nylonharzpreise schwanken aufgrund der Abhängigkeit von der Petrochemie. Lieferunterbrechungen beeinflussen Produktionspläne. Kleinere Hersteller stehen bei Preisschwankungen unter Margendruck. Langfristige Verträge werden schwer zu verwalten. Kostenunsicherheit beeinflusst Preisstrategien. Der Nylonfolienmarkt sieht sich Risiken durch Instabilität der Inputs ausgesetzt. Hersteller suchen nach Beschaffungseffizienz, um die Exposition zu reduzieren.
Recyclingbeschränkungen und Druck zur Einhaltung von Umweltvorschriften
Umweltvorschriften stellen die traditionelle Nutzung von Nylonfolien in Frage. Das Recycling von Mehrschichtstrukturen bleibt komplex. Abfallmanagementsysteme fehlen im Maßstab für die Rückgewinnung von Nylon. Nachhaltigkeitsziele setzen Verpackungslieferanten unter Druck. Kunden verlangen Materialien mit geringerer Umweltbelastung. Einhaltungskosten erhöhen die betriebliche Belastung. Nylonfolien stehen im Fokus von Regulierungsbehörden und Verbrauchern. Umweltanpassung erfordert Investitionen und Innovation.
Marktchancen:
Entwicklung nachhaltiger und recycelbarer Nylonfolienlösungen
Nachhaltige Verpackungen schaffen neue Wachstumspfade für Hersteller. Nylonfolien können sich mit recycelbaren Monomaterial-Designs weiterentwickeln. Forschung konzentriert sich auf einfachere Materialtrennung. Marken suchen nach konformen Verpackungslösungen. Regulatorische Unterstützung fördert Innovation. Nachhaltige Qualitäten ziehen Premiumkäufer an. Der Nylonfolienmarkt kann durch umweltfreundliche Angebote expandieren. Innovation unterstützt langfristige Relevanz.
Wachstumspotenzial in aufstrebenden Verpackungs- und Industriemärkten
Schwellenländer zeigen eine steigende Nachfrage nach verpackten Waren. Die Urbanisierung erhöht den Verbrauch von verpackten Lebensmitteln. Industrielle Aktivitäten unterstützen die Nachfrage nach Schutzfolien. Die Expansion der lokalen Fertigung begünstigt regionale Lieferanten. Das Wachstum der Infrastruktur steigert den Bedarf an industrieller Verpackung. Nylonfolien eignen sich für unterschiedliche Klimabedingungen. Der Markt für Nylonfolien gewinnt in Entwicklungsländern an Bedeutung. Die Expansion unterstützt Wachstumschancen im Volumen.
Marktsegmentierungsanalyse:
Nach Qualität
Nylon 6 findet breite Anwendung aufgrund der ausgewogenen Stärke, Flexibilität und Kostenkontrolle. Nutzer von Lebensmittel- und Industriepackungen bevorzugen diese Qualität für zuverlässige Barriereleistungen. Nylon 66 dient Anwendungen, die höhere Hitzebeständigkeit und mechanische Stärke erfordern. Automobil-, Elektro- und Schwerlastverpackungen verlassen sich auf diese Qualität. Der Markt für Nylonfolien nutzt beide Qualitäten, um unterschiedliche Leistungsanforderungen zu erfüllen. Die Auswahl der Qualität hängt von der thermischen Stabilität, Haltbarkeit und den Einsatzbedingungen ab.
- Zum Beispiel stellt die Mitsubishi Chemical Group fest, dass Nylon 66 (PA66)-Folien kurzfristigen Belastungen von bis zu 170°C–180°C standhalten können, während ihre kontinuierlich zulässige Betriebstemperatur in Luft typischerweise zwischen 80°C und 95°C liegt, was ihre Verwendung als elektrischer Isolator in Umgebungen mit moderaten thermischen Anforderungen unterstützt.
Nach Dicke
Bis zu 10 Mikrometer eignen sich für leichte und kostensensitive Verpackungsformate. Dieser Bereich unterstützt Beutel und kleine Verbraucherpackungen. Eine Dicke zwischen 11 und 20 Mikrometer erfährt starke Nachfrage in der Lebensmittelverpackung. Der Bereich von 21 bis 30 Mikrometer dient Vakuum- und Retortverpackungen. Über 30 Mikrometer unterstützt industrielle und chemische Verpackungen. Die Wahl der Dicke spiegelt das Schutzniveau und die Handhabungsbelastung wider.
- Zum Beispiel produziert die Mondi Group leistungsstarke Mehrschicht-Barrierefolien, die oft Nylon (PA)-Schichten enthalten und für die hohe Durchstoßfestigkeit entwickelt sind, die für vakuumverpacktes Fleisch erforderlich ist, das von großen Lebensmittelverarbeitern verwendet wird.
Nach Material
Bi-axial orientiertes Polyamid bietet hohe Klarheit und starke Barriereeigenschaften. Lebensmittel- und Pharmazeutische Verpackungen bevorzugen diesen Materialtyp. Verbundpolyamid unterstützt mehrschichtige Strukturen für verbesserte Leistung. Industrielle und chemische Verpackungen verlassen sich auf Verbunddesigns. Die Materialauswahl balanciert Stärke, Versiegelbarkeit und Anwendungskomplexität.
Nach Endverwendung
Lebensmittel bleiben das führende Endverbrauchssegment aufgrund von Haltbarkeits- und Sicherheitsanforderungen. Pharmazeutische Verpackungen hängen von steriler Barriereleistung ab. Elektrische Anwendungen nutzen Nylonfolien zur Isolierung und zum Schutz. Chemische Verpackungen schätzen Durchstoßfestigkeit und Stabilität. Weitere Anwendungen umfassen Konsum- und Industriegüter. Die Endnutzernachfrage spiegelt funktionale Leistungsprioritäten wider.
Segmentierung:
Nach Qualität
- Nylon 6
- Nylon 66
Nach Dicke
- Bis zu 10 Mikrometer
- 11 bis 20 Mikrometer
- 21 bis 30 Mikrometer
- Über 30 Mikrometer
Nach Material
- Bi-axial orientiertes Polyamid (BOPA)
- Verbundpolyamid (CPA)
Nach Endverwendung
- Essen (Fleisch, Getreide, Käse, verarbeitete Lebensmittel)
- Pharmazeutisch
- Elektrisch
- Chemisch
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik
Asien-Pazifik führt die globale Landschaft mit einem geschätzten Marktanteil von etwa 42% an. Der Nylonfolienmarkt profitiert von der starken Nachfrage nach Lebensmittelverpackungen in China, Indien und Südostasien. Wachsende städtische Bevölkerungen unterstützen einen höheren Verbrauch von verpackten und verarbeiteten Lebensmitteln. Regionale Hersteller investieren in flexible Verpackungskapazitäten, um die Inlandsnachfrage zu bedienen. Kosteneffiziente Produktion unterstützt wettbewerbsfähige Preise. Industrielles Wachstum erhöht auch die Nachfrage aus elektrischen und chemischen Anwendungen. Lokale Lieferketten verbessern die Marktreaktionsfähigkeit.
Nordamerika
Nordamerika hält fast 25% des globalen Marktanteils. Der Nylonfolienmarkt erhält Unterstützung von fortschrittlichen Lebensmittelverarbeitungs- und Pharmasektoren. Strenge regulatorische Standards begünstigen leistungsstarke Verpackungsmaterialien. Medizinische und pharmazeutische Verpackungen treiben eine stetige Volumennachfrage an. Industrielle Nutzer verlassen sich auf Nylonfolien für Haltbarkeit und Sicherheit. Technologieadoption unterstützt eine gleichbleibende Produktqualität. Stabile Konsummuster gewährleisten eine vorhersehbare Nachfrage über alle Endverbrauchssegmente hinweg.
Europa, Lateinamerika und Naher Osten & Afrika
Europa macht etwa 22% des gesamten Marktanteils aus. Der Nylonfolienmarkt profitiert von einer starken Akzeptanz in Westeuropa aufgrund fortschrittlicher Verpackungsstandards. Nachhaltigkeitspolitiken beeinflussen die Materialauswahl in der Lebensmittel- und Pharmazeutischen Verpackung. Osteuropa zeigt moderates Wachstum durch industrielle Expansion. Lateinamerika trägt mit einem Anteil von fast 7% bei, unterstützt durch Wachstum im Einzelhandel und bei Lebensmittelverpackungen. Naher Osten & Afrika halten etwa 4% Anteil, angetrieben durch steigende Nachfrage nach verpackten Lebensmitteln. Infrastrukturentwicklung unterstützt allmähliche Marktexpansion.
Schlüsselspieler-Analyse:
- Toray Industries
- Mondi Group
- Uflex Ltd.
- Unitika Ltd.
- Mitsubishi Chemical Corporation
- Domo Chemicals
- Amcor
- Cosmo Films
- KOLON Industries
- Honeywell International
Wettbewerbsanalyse:
Der Nylonfolienmarkt zeigt eine moderat konsolidierte Wettbewerbsstruktur mit globalen und regionalen Akteuren. Große Hersteller konzentrieren sich auf Skaleneffizienz, Produktqualität und Lieferzuverlässigkeit. Unternehmen investieren in fortschrittliche Extrusions- und Orientierungstechnologien, um die Folienleistung zu verbessern. Produktportfolios decken die Bedürfnisse der Lebensmittel-, Pharma- und Industrie-Verpackung ab. Strategische Partnerschaften helfen, die geografische Reichweite und den Kundenzugang zu erweitern. Kostenkontrolle und Rohstoffbeschaffung bleiben entscheidende Wettbewerbsfaktoren. Die Akteure konkurrieren in Bezug auf Konsistenz, Anpassungsfähigkeit und langfristige Lieferverträge. Innovation unterstützt die Differenzierung bei Hochbarriere- und Spezialfolienqualitäten.
Aktuelle Entwicklungen:
- Honeywell International kündigte am 22. Oktober 2025 eine bedeutende organisatorische Umstrukturierung im Vorfeld mehrerer geplanter Geschäftstrennungen an, darunter die Abspaltung von Solstice Advanced Materials, die für den 30. Oktober 2025 geplant ist, sowie die geplante Trennung des Geschäftsbereichs Aerospace Technologies, die in der zweiten Hälfte des Jahres 2026 erwartet wird. Diese Umstrukturierung positioniert Honeywell, sich auf seine Kernbereiche fortschrittliche Materialien und Spezialchemikalien zu konzentrieren, während unabhängige börsennotierte Unternehmen geschaffen werden, die besser in der Lage sind, ihre jeweiligen Märkte zu bedienen. Im Bereich der Nylonverteilung erweiterte Honeywell seine Partnerschaft mit M. Holland, um flexible Verpackungsanwendungen einzubeziehen, und erweiterte die Nylonvertriebskanäle, um der wachsenden Nachfrage in den Bereichen Lebensmittelverpackung, Pharmazie und anderen flexiblen Verpackungssegmenten, die Hochleistungsmaterialien erfordern, gerecht zu werden.
- Cosmo Films, das jetzt als Cosmo First Limited operiert, stärkte seine Marktposition im Jahr 2025 erheblich durch Kapazitätserweiterung und strategische Partnerschaften. Im Juni 2025 nahm das Unternehmen eine neue BOPP-Produktionslinie (Biaxial orientiertes Polypropylen) in Betrieb, wodurch die Gesamtkapazität um 45 % auf 277.000 Tonnen pro Jahr erhöht wurde, was das Unternehmen in die Lage versetzt, die wachsende Nachfrage nach Spezialfilmen auf globalen Märkten zu bedienen. Das Engagement des Unternehmens für nachhaltige Lösungen zeigt sich in seinem Fokus auf Monomaterialstrukturen, die für eine einfache Wiederverwertbarkeit ausgelegt sind und Kunden helfen, ihren CO₂-Fußabdruck zu reduzieren, während die Leistung in den Bereichen flexible Verpackung, Etikettierung und industrielle Anwendungen erhalten bleibt. Aufbauend auf seiner Produktionserweiterung ging Cosmo First im November 2025 ein strategisches 50-50-Joint-Venture mit Filmax Corporation, einem führenden südkoreanischen Film- und Chemieunternehmen, ein. Diese Partnerschaft kombiniert die fortschrittliche Technologie und globale Lieferkettenexpertise von Cosmo First mit der starken Markenbekanntheit und Marktreichweite von Filmax in Südkorea, um mehrere Geschäftsfelder, einschließlich Spezial- und Verbraucherfilme, Chemikalien und starre Verpackungen, in den südkoreanischen Markt einzuführen und zu skalieren, während Cosmos globale Netzwerke genutzt werden, um Filmax-Produkte auf internationale Märkte zu bringen.
- Domo Chemicals beschleunigt seinen Übergang zu einem spezialisierten, kohlenstoffarmen Polyamid-Portfolio und stärkt gleichzeitig seine regionalen Fertigungskapazitäten in Asien und Europa. Auf der K 2025 im Oktober stellte das Unternehmen Domamid MBB vor, ein massenbilanziertes, bio-attribuiertes PA 6 mit bis zu 69 % bio-attribuiertem Inhalt und ISCC PLUS-Zertifizierung, was eine signifikante CO₂-Reduktion im Vergleich zu fossilen Alternativen darstellt und Anwendungen in der Lebensmittel- und Pharma-Verpackung, Textilien und technischen Kunststoffen bedient. Gleichzeitig entwickelt Domo halogenfreie flammhemmende Lösungen für die sich entwickelnden Anforderungen der E-Mobilität weiter, indem Technyl Star halogenfreie FR-Lösungen für EV-Batteriemodule und Stromschienen eingeführt werden und bahnbrechende Materialien für Batteriegehäuseanwendungen entwickelt werden, um den beschleunigten Anforderungen an Fahrzeugelektrifizierung und Sicherheit gerecht zu werden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Nach Qualität, Nach Dicke, Nach Material, Nach Endverwendung und Nach Region. Er gibt einen Überblick über führende Marktteilnehmer, einschließlich einer Übersicht über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach hochbarrierefähigen flexiblen Verpackungen wird in den Bereichen Lebensmittel und Medizin weiter zunehmen.
- Lebensmittelverpackungen werden aufgrund von Haltbarkeits- und Sicherheitsanforderungen der größte Verbrauchsbereich bleiben.
- Pharmazeutische Verpackungen werden durch strenge Schutzstandards eine stabile langfristige Nachfrage unterstützen.
- Mehrschichtige Nylonfilmstrukturen werden breitere Anwendung finden, um Stärke und Barrierebalance zu verbessern.
- Maßgeschneiderte Filmqualitäten werden für spezialisierte industrielle und chemische Anwendungen an Bedeutung gewinnen.
- Schwellenländer werden das Mengenwachstum durch Urbanisierung und die Ausweitung verpackter Lebensmittel vorantreiben.
- Produktionsverbesserungen werden Effizienz und Produktkonsistenz steigern.
- Nachhaltigkeitsziele werden Materialdesign und Produktionsmethoden beeinflussen.
- Die regionale Produktionskapazität wird erweitert, um die lokale Nachfrage zu decken.
- Strategische Partnerschaften werden den Wettbewerb und die Marktreichweite prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Nylonfolien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Nylonfilme zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Nylonfilme hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Nylonfilme antreiben?
Wer sind die führenden Unternehmen im Markt für Nylonfilme?
Welche Region hatte 2024 den größten Anteil am Markt für Nylonfilme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nylonfolienmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nylonfolienmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 963.9 million → 2032: USD 1,249.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nylonfolienmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nylonfolienmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nylonfolienmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nylonfolienmarkt Market Drivers
- 3.3 Nylonfolienmarkt Market Restraints & Challenges
- 3.4 Nylonfolienmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nylonfolienmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nylonfolienmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nylonfolienmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nylonfolienmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nylonfolienmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nylonfolienmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nylonfolienmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nylonfolienmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nylonfolienmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nylonfolienmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nylonfolienmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nylonfolienmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nylonfolienmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nylonfolienmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nylonfolienmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nylonfolienmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nylonfolienmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nylonfolienmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nylonfolienmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
