
Omega 3 Marktübersicht:
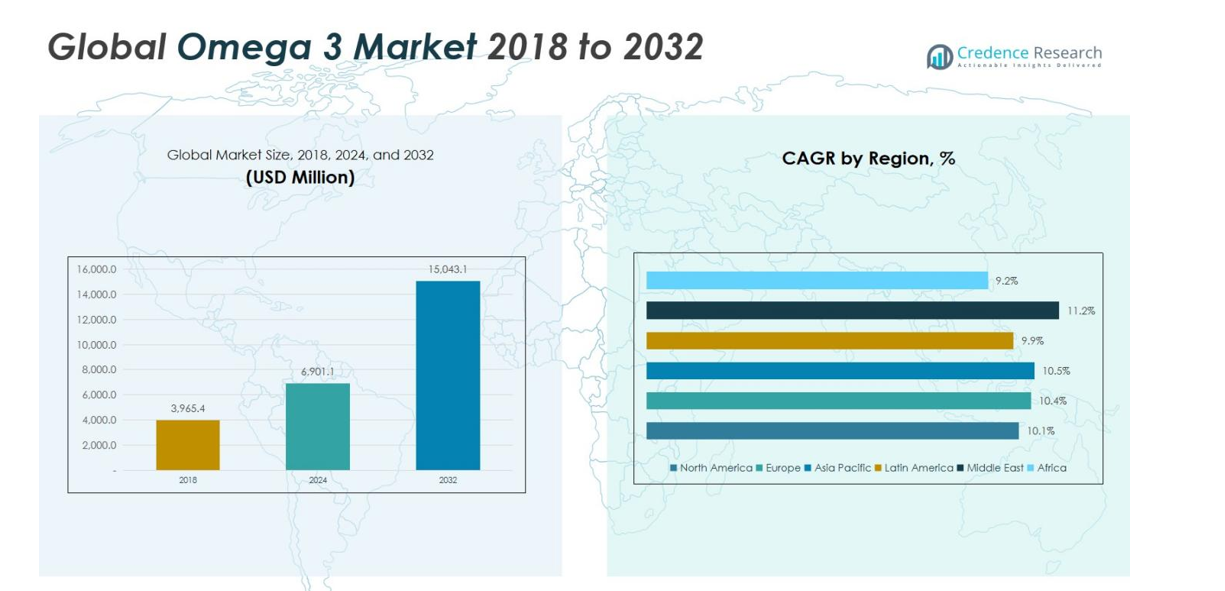
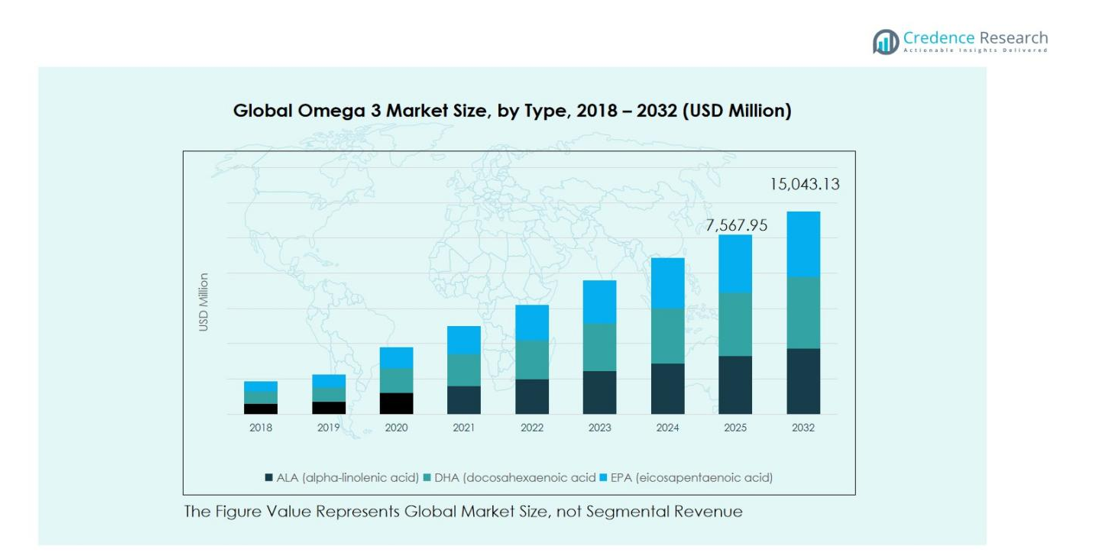
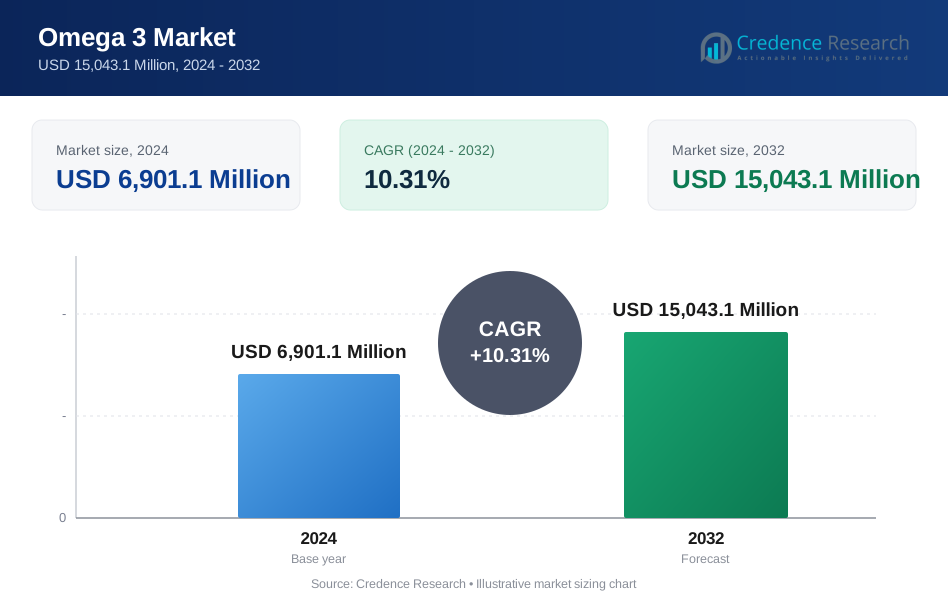
Die Größe des Omega-3-Marktes wurde 2018 auf 3.965,4 Millionen USD geschätzt und erreichte 2024 6.901,1 Millionen USD. Es wird erwartet, dass er bis 2032 auf 15.043,1 Millionen USD wächst, mit einer CAGR von 10,31 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Omega-3-Marktgröße 2024 | 6.901,1 Millionen USD |
| Omega-3-Markt, CAGR | 10,31 % |
| Omega-3-Marktgröße 2032 | 15.043,1 Millionen USD |
Der Omega-3-Markt ist stark wettbewerbsorientiert und wird von namhaften Unternehmen wie BASF SE, Cargill, Inc., Croda International Plc., FMC Corporation, GC Reiber Oils, LUHUA BIOMARINE (Shandong) Co., Ltd, ADM, Kerry Group Plc, Omega Protein Corporation, Pharma Marine AS und Royal DSM angeführt. Diese Akteure dominieren durch diversifizierte Produktportfolios, strategische Partnerschaften und umfangreiche Vertriebsnetze, mit Fokus auf DHA-, EPA- und ALA-Formulierungen für Nahrungsergänzungsmittel, Säuglingsernährung und pharmazeutische Anwendungen. Nordamerika und Europa bleiben Schlüsselmärkte, wobei Nordamerika 26 % und Europa 22 % des globalen Anteils im Jahr 2018 halten, angetrieben durch ein hohes Gesundheitsbewusstsein, die Annahme präventiver Gesundheitsversorgung und etablierten Nahrungsergänzungsmittelkonsum. Der asiatisch-pazifische Raum führt beim Wachstumspotenzial, repräsentiert 34 % des Marktes, angetrieben durch steigendes verfügbares Einkommen, Urbanisierung und erhöhte Nachfrage nach angereicherten Lebensmitteln und pflanzlichen Omega-3-Produkten. Strategische Innovation, regionale Expansion und Nachhaltigkeitsinitiativen sind zentral, um Führungspositionen zu halten.
Omega 3 Markt Einblicke
- Der Omega-3-Markt wurde 2024 auf 6.901,1 Millionen USD geschätzt und soll bis 2032 15.043,1 Millionen USD erreichen, mit einem Wachstum von 10,31 % CAGR.
- Steigendes Gesundheitsbewusstsein und Trends zur präventiven Gesundheitsversorgung treiben die Nachfrage an, wobei DHA das Segment mit 35 % anführt und Nahrungsergänzungsmittel die Anwendungen mit 40 % dominieren.
- Markttrends umfassen die zunehmende Akzeptanz pflanzlicher und nachhaltiger Omega-3-Quellen, erhöhte Anreicherung in funktionellen Lebensmitteln und steigende Nutzung in Tiernahrung und Aquakulturernährung.
- Die Wettbewerbslandschaft umfasst Schlüsselakteure wie BASF SE, Cargill, Croda International, FMC Corporation und Royal DSM, die strategische Partnerschaften, Produktinnovationen und regionale Expansion nutzen, um ihre Marktpräsenz zu stärken.
- Regional hält der asiatisch-pazifische Raum den größten Anteil mit 34 %, gefolgt von Nordamerika mit 26 % und Europa mit 22 %, wobei aufstrebende Märkte in Lateinamerika und dem Nahen Osten ein schnelles Wachstum zeigen, während Afrika eine kleinere, aber wachsende Chance darstellt.
Omega-3-Marktsegmentierungsanalyse:
Nach Typ
Der Omega-3-Markt nach Typ wird von DHA (Docosahexaensäure) dominiert, das 35 % des Typensegments ausmacht. DHA wird häufig in Säuglingsnahrung und Nahrungsergänzungsmitteln für die kognitive Gesundheit verwendet, angetrieben durch das steigende Bewusstsein für seine Vorteile für die Gehirnentwicklung, das Sehvermögen und den Neuroprotektion. ALA und EPA tragen ebenfalls erheblich bei, wobei ALA-Produkte auf Leinsamenbasis bei pflanzenbasierten Verbrauchern bevorzugt werden und EPA-reiche Nahrungsergänzungsmittel auf die kardiovaskuläre Gesundheit abzielen. Die zunehmende Akzeptanz von präventiver Gesundheitsversorgung und funktioneller Ernährung in Nordamerika und Europa treibt das Wachstum des Typensegments weiter an.
- Zum Beispiel betonte die #RaiseTheDHA-Kampagne von Enfamil, dass ihre Säuglingsnahrungen den von Experten empfohlenen DHA-Gehalt von 0,32 % der gesamten Fettsäuren enthalten, was den WHO-Richtlinien für eine optimale Gehirn- und Augenentwicklung bei Säuglingen entspricht.
Nach Anwendung
Nahrungsergänzungsmittel dominieren den Anwendungsmarkt mit einem 40 %-Anteil, angetrieben durch zunehmendes Gesundheitsbewusstsein, Trends zur präventiven Gesundheitsversorgung und die Bequemlichkeit von Kapseln und angereicherten Lebensmitteln. Das Segment der Säuglingsnahrung, das hauptsächlich mit DHA angereichert ist, hält einen bedeutenden Anteil aufgrund steigender Geburtenraten und des elterlichen Fokus auf die kognitive Entwicklung. Pharmazeutische Anwendungen werden durch verschreibungspflichtige EPA-Produkte für kardiovaskuläre und entzündliche Erkrankungen vorangetrieben. Insgesamt profitiert das Segment von steigenden Verbraucherausgaben für Gesundheit und Wellness in Nordamerika, Europa und dem asiatisch-pazifischen Raum.
- Zum Beispiel erhielt das EPA-reiche verschreibungspflichtige Medikament VASCEPA (Icosapent-Ethyl) der Amarin Corporation, das für das kardiovaskuläre Risiko vermarktet wird, 2024 die behördliche Zulassung in China, was eine breitere klinische Anwendung für Patienten mit erhöhten Triglyceriden und hohem Risikofaktoren ermöglicht und die wachsenden pharmazeutischen Anwendungen widerspiegelt.
Nach Quellen
Der Markt nach Quellen wird von marinen Omega-3 angeführt, das etwa 45 % des Quellensegments ausmacht, hauptsächlich durch Fischöl und Algenextrakte. Dieses Untersegment wird aufgrund seines hohen EPA- und DHA-Gehalts bevorzugt, der die kardiovaskuläre und kognitive Gesundheit unterstützt. Nüsse und Samen, insbesondere Leinöl, haben einen bemerkenswerten Anteil an der ALA-Aufnahme, während pflanzliche Öle und Sojaprodukte die Nachfrage nach pflanzenbasierten und angereicherten Lebensmitteln bedienen. Die Akzeptanz ist in Nordamerika und Europa am stärksten, während der asiatisch-pazifische Raum aufgrund der Expansion der Aquakultur und der Anreicherung funktioneller Lebensmittel ein schnelles Wachstum zeigt.
Wichtige Wachstumstreiber
Steigendes Gesundheitsbewusstsein und präventive Gesundheitsversorgung
Das zunehmende Bewusstsein der Verbraucher für kardiovaskuläre, kognitive und Gelenkgesundheit ist ein wichtiger Treiber für den Omega-3-Markt. Einzelpersonen suchen aktiv nach präventiver Ernährung durch Nahrungsergänzungsmittel, angereicherte Lebensmittel und funktionelle Getränke. Regierungen und Gesundheitsorganisationen fördern herzgesunde Ernährung, was die Nachfrage nach EPA-, DHA- und ALA-reichen Produkten weiter steigert. Dieser Wandel hin zur präventiven Gesundheitsversorgung, verbunden mit steigendem verfügbarem Einkommen, insbesondere in Nordamerika und Europa, fördert die höhere Akzeptanz von Omega-3-Produkten in allen Altersgruppen und treibt das kontinuierliche Marktwachstum voran.
Wachsende Nachfrage nach Säuglingsernährung und funktionellen Lebensmitteln
Der Omega-3-Markt profitiert von einer starken Nachfrage in den Segmenten Säuglingsnahrung und funktionelle Lebensmittel. Mit DHA angereicherte Säuglingsnahrungen werden von Eltern zunehmend für die kognitive und visuelle Entwicklung bevorzugt, während funktionelle Lebensmittel und Getränke, die mit Omega-3 angereichert sind, gesundheitsbewusste Erwachsene anziehen. Die wachsende Mittelschicht in der Asien-Pazifik-Region und das steigende Bewusstsein für ernährungsbedingtes Wohlbefinden in entwickelten Regionen sind wichtige Wachstumstreiber. Hersteller innovieren mit pflanzlichen und Clean-Label-Optionen, um Omega-3 für verschiedene Ernährungspräferenzen zugänglich zu machen und die globale Reichweite des Marktes zu erweitern.
- Zum Beispiel präsentierte Naturmega auf der Vitafoods Asia 2025 sein Portfolio mit sowohl marinen als auch pflanzlichen Omega-3-Optionen, wie EssentiOmega® Algae DHA, die Verbraucher mit pflanzlichen und Clean-Label-Präferenzen ansprechen und damit die globale Marktreichweite erweitern.
Erweiterung der pharmazeutischen und klinischen Anwendungen
Der Markt wird durch die zunehmende Verschreibung von Omega-3-Produkten zur Behandlung von Hypertriglyceridämie, Herz-Kreislauf-Erkrankungen und entzündlichen Erkrankungen angetrieben. Regulatorische Zulassungen für EPA- und DHA-Therapien haben Gesundheitsdienstleister ermutigt, Omega-3 als Teil von Behandlungsplänen zu empfehlen. Nordamerika und Europa führen die Einführung aufgrund einer etablierten Gesundheitsinfrastruktur und eines hohen Patientenbewusstseins an. Die steigende Prävalenz chronischer Krankheiten und wachsende Investitionen in klinische Forschung unterstützen dieses Segment weiter. Die Integration von Omega-3 in pharmazeutische Formulierungen verbessert die therapeutische Wirksamkeit und treibt die allgemeine Marktexpansion voran.
- Zum Beispiel zeigte Amarin Pharmas Vascepa, das gereinigtes EPA enthält, in der REDUCE-IT-Studie mit über 8.000 Patienten, dass es die Triglyceridspiegel signifikant senkte und kardiovaskuläre Ereignisse wie Herzinfarkte und Schlaganfälle reduzierte.
Wichtige Trends und Chancen
Trend zu pflanzlichen und nachhaltigen Quellen
Verbraucher nehmen zunehmend pflanzliche Ernährungsweisen und nachhaltige Ernährungsoptionen an, was Chancen für ALA-reiche Leinsamen-, Chia- und Algen-Omega-3-Produkte schafft. Clean-Label und umweltfreundliche Beschaffung sprechen umweltbewusste Käufer an, während innovative Anreicherung in Snacks, Getränken und Backwaren die Anwendung erweitert. Unternehmen, die sich auf nachhaltige marine und pflanzliche Quellen konzentrieren, gewinnen einen Wettbewerbsvorteil. Dieser Trend fördert die Produktdiversifizierung, unterstützt die Markenunterscheidung und treibt die langfristige Marktakzeptanz in entwickelten und aufstrebenden Regionen voran.
- Zum Beispiel bietet Organic India Leinsamenöl-Kapseln an, die 500 mg Omega-3 ALA pro Weichkapsel enthalten und die kardiovaskuläre Gesundheit durch eine natürliche pflanzliche Quelle unterstützen.
Steigende Akzeptanz in der Tier- und Aquakulturernährung
Omega-3 wird zunehmend in Tiernahrung und Fischfutter integriert, um die Gelenkgesundheit, kognitive Entwicklung und das Wachstum zu unterstützen. Die zunehmende Premiumisierung der Tierernährung, verbunden mit dem Bewusstsein für die Vorteile von Omega-3 für Tiere, treibt das Wachstum dieses Segments an. In der Aquakultur bereichert marines Omega-3 gezüchtete Fische, um der Verbrauchernachfrage nach nährstoffreichem Seafood gerecht zu werden. Aufstrebende Märkte in Asien-Pazifik und Lateinamerika verzeichnen aufgrund der zunehmenden Haustierhaltung und Aquakulturbetriebe eine rasche Akzeptanz. Diese Entwicklungen bieten Chancen für Produktinnovationen und gezielte Marketingstrategien.
- Zum Beispiel liefert DSM-Firmenichs Veramaris Pets Omega-3 mit 60% EPA- und DHA-Gehalt, mehr als das Doppelte typischer Fischöle, um die Gesundheit von Fell und Gehirn von Haustieren nachhaltig zu verbessern.
Wichtige Herausforderungen
Herausforderungen bei der Einhaltung von Vorschriften und Qualitätsstandards
Strenge Vorschriften bezüglich Reinheit, Dosierung und Kennzeichnung stellen Herausforderungen für Omega-3-Hersteller dar. Die Sicherstellung konsistenter EPA- und DHA-Werte in Nahrungsergänzungsmitteln, Säuglingsnahrung und angereicherten Lebensmitteln erfordert fortschrittliche Qualitätskontrolle und Zertifizierung. Unterschiede in den globalen regulatorischen Standards, insbesondere zwischen Nordamerika, Europa und dem asiatisch-pazifischen Raum, erschweren den Markteintritt und die Einhaltung. Unternehmen müssen in Tests, Rückverfolgbarkeit und Dokumentation investieren, um den Erwartungen von Verbrauchern und Regierungen gerecht zu werden. Nichteinhaltung birgt das Risiko von Produktrückrufen, Rechtsstreitigkeiten und Reputationsschäden, was das Marktwachstum trotz steigender Nachfrage behindern kann.
Preisschwankungen und Einschränkungen in der Lieferkette
Schwankungen der Rohstoffkosten, insbesondere von Fischöl, Algen und pflanzlichen Quellen, führen zu Preisschwankungen auf dem Omega-3-Markt. Saisonal bedingte Schwankungen, Überfischungsbedenken und begrenzte Verfügbarkeit von hochwertigen Ölen beeinflussen Produktion und Rentabilität. Darüber hinaus können komplexe globale Lieferketten und Transportherausforderungen die Produktlieferung verzögern. Kleinere Hersteller und aufstrebende Akteure sind besonders anfällig für diese Störungen. Unternehmen müssen nachhaltige Beschaffung, Diversifizierung der Lieferanten und Optimierung der Logistik annehmen, um Risiken zu mindern und eine stabile Versorgung zu gewährleisten, während sie wettbewerbsfähige Preise für Endverbraucher beibehalten.
Regionale Analyse
Nordamerika
Nordamerika machte 26% des globalen Omega-3-Marktes im Jahr 2018 aus, mit einem Wert von 1.022,27 Millionen USD. Der Markt der Region erreichte 1.756,04 Millionen USD im Jahr 2024 und soll bis 2032 auf 3.760,78 Millionen USD wachsen, mit einer CAGR von 10,1%. Das Wachstum wird durch steigendes Gesundheitsbewusstsein, hohe Akzeptanz von Nahrungsergänzungsmitteln und starke pharmazeutische Anwendungen angetrieben. Die USA dominieren die regionale Nachfrage aufgrund etablierter Verbraucherpräferenzen für Herz- und Gehirngesundheitsprodukte, während Kanada erheblich durch den Konsum von Säuglingsnahrung und funktionellen Lebensmitteln beiträgt. Ständige Innovationen und Trends im Bereich der präventiven Gesundheitsversorgung unterstützen die Marktexpansion weiter.
Europa
Europa hielt einen Marktanteil von 22% im Jahr 2018, mit einem Wert von 876,74 Millionen USD. Der Markt wuchs auf 1.532,64 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 3.360,63 Millionen USD erreichen, mit einer CAGR von 10,4%. Die Region profitiert von einem hohen Verbraucherbewusstsein für kardiovaskuläre und kognitive Gesundheit, verbunden mit starker regulatorischer Unterstützung für Nahrungsergänzungsmittel. Deutschland, das Vereinigte Königreich und Frankreich führen die Akzeptanz in Nahrungsergänzungsmitteln und Säuglingsnahrung an. Innovationen in pflanzlichen und marinen Omega-3-Produkten sowie steigende Ausgaben für präventive Gesundheitsversorgung treiben das anhaltende Wachstum in ganz Europa voran.
Asien-Pazifik
Der Asien-Pazifik-Raum machte 34 % des globalen Marktes im Jahr 2018 aus, mit einem Wert von 1.357,34 Millionen USD. Der Markt wuchs bis 2024 auf 2.385,03 Millionen USD und wird voraussichtlich bis 2032 5.265,09 Millionen USD erreichen, mit einer CAGR von 10,5 %. Schnelle Urbanisierung, steigendes verfügbares Einkommen und zunehmendes Bewusstsein für präventive Ernährung sind wichtige Treiber. Indien, China und Japan führen den Konsum von Nahrungsergänzungsmitteln, Säuglingsnahrung und funktionellen Lebensmitteln an. Wachsende Mittelschichtbevölkerungen und die zunehmende Akzeptanz von pflanzlichen Omega-3-Produkten in Lebensmitteln und Getränken verbessern die Wachstumschancen des Marktes weiter.
Lateinamerika
Lateinamerika hielt einen Marktanteil von 8 % im Jahr 2018, mit einem Wert von 436,98 Millionen USD, wuchs bis 2024 auf 745,12 Millionen USD und wird voraussichtlich bis 2032 1.579,53 Millionen USD erreichen, mit einer CAGR von 9,9 %. Brasilien und Argentinien dominieren die regionale Nachfrage, unterstützt durch das steigende Bewusstsein für Herz- und kognitive Gesundheit sowie die zunehmende Nutzung von Nahrungsergänzungsmitteln und angereicherten Lebensmitteln. Die wachsende Mittelschicht und städtische Bevölkerung, zusammen mit der Expansion von Einzelhandels- und E-Commerce-Kanälen, tragen zur Marktexpansion bei. Ernährungsinterventionen in funktionellen Lebensmitteln und Säuglingsnahrung treiben die Akzeptanz weiter voran.
Naher Osten
Der Nahe Osten repräsentierte 5 % des globalen Marktes im Jahr 2018, mit einem Wert von 189,54 Millionen USD. Der Markt wird voraussichtlich bis 2024 auf 346,44 Millionen USD und bis 2032 auf 803,30 Millionen USD wachsen, mit einer CAGR von 11,2 %. Das Wachstum wird durch das steigende Verbraucherinteresse an präventiver Gesundheitsversorgung, steigendes verfügbares Einkommen und das Bewusstsein für die Vorteile von Omega-3 für die Herz-Kreislauf- und kognitive Gesundheit angetrieben. Die GCC-Länder führen die Nachfrage an, unterstützt durch Nahrungsergänzungsmittel und funktionelle Lebensmittel. Pharmazeutische Anwendungen und angereicherte Säuglingsnahrung entwickeln sich ebenfalls zu bedeutenden Beiträgen zur Marktexpansion.
Afrika
Afrika machte 2 % des globalen Marktes im Jahr 2018 aus, mit einem Wert von 82,48 Millionen USD. Der Markt erreichte 2024 135,85 Millionen USD und wird voraussichtlich bis 2032 auf 273,78 Millionen USD wachsen, mit einer CAGR von 9,2 %. Das Wachstum wird durch steigendes Gesundheitsbewusstsein, zunehmende Urbanisierung und die Akzeptanz von Nahrungsergänzungsmitteln in Südafrika und Ägypten unterstützt. Säuglingsnahrung und angereicherte Lebensmittel sind aufstrebende Segmente, während begrenzte Marktdurchdringung und Erschwinglichkeitsbeschränkungen Herausforderungen bleiben. Die Erweiterung der Einzelhandels- und E-Commerce-Infrastruktur wird voraussichtlich das zukünftige Wachstum auf dem gesamten Kontinent vorantreiben.
Omega-3-Marktsegmentierungen:
Nach Typ:
- ALA (Alpha-Linolensäure)
- DHA (Docosahexaensäure)
- EPA (Eicosapentaensäure)
Nach Anwendung:
- Nahrungsergänzungsmittel
- Pharmazeutisch
- Säuglingsnahrung
- Lebensmittel & Getränke
- Tiernahrung
- Fischfutter
Nach Quellen:
- Marine
- Nüsse und Samen
- Pflanzenöle
- Soja und Sojaprodukte
Nach Region:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Omega-3-Markt umfasst wichtige Akteure wie BASF SE, Cargill, Inc., Croda International Plc., FMC Corporation, GC Reiber Oils, LUHUA BIOMARINE (Shandong) Co., Ltd, ADM, Kerry Group Plc, Omega Protein Corporation, Pharma Marine AS und Royal DSM. Diese Unternehmen dominieren durch umfangreiche Produktportfolios, strategische Partnerschaften und globale Vertriebsnetze. Der Wettbewerb wird durch kontinuierliche Innovationen in Formulierungen, einschließlich pflanzlicher ALA-Produkte, mariner DHA/EPA-Ergänzungen und angereicherter funktioneller Lebensmittel, intensiviert. Unternehmen investieren in Forschung und Entwicklung, um die Bioverfügbarkeit, Reinheit und Nachhaltigkeit von Omega-3-Quellen zu verbessern. Regionale Expansionsstrategien, insbesondere im Asien-Pazifik-Raum und in Lateinamerika, ermöglichen es den Unternehmen, neue Verbrauchergruppen zu erschließen. Preisstrategien, Markenreputation und Produktdifferenzierung bleiben Schlüsselfaktoren, während Fusionen, Übernahmen und Kooperationen häufig eingesetzt werden, um die Marktpräsenz zu stärken und den Wettbewerbsvorteil global zu verbessern.
Analyse der Hauptakteure
- BASF SE
- Cargill, Inc.
- Croda International Plc.
- FMC Corporation
- GC Reiber Oils
- LUHUA BIOMARINE (Shandong) Co., Ltd
- ADM
- Kerry Group Plc
- Omega Protein Corporation
- Pharma Marine AS
- Royal DSM
- Andere
Neueste Entwicklungen
- Am 30. September 2025 schlossen BASF und die Louis Dreyfus Company (LDC) den Verkauf des Geschäftsbereichs Food and Health Performance Ingredients von BASF, einschließlich Omega-3-Ölen für die menschliche Ernährung, an LDC ab.
- Am 1. Oktober 2024 schloss Royal DSM den Verkauf seines MEG-3® Fischölgeschäfts an die KD Pharma Group SA ab und straffte damit sein Omega-3-Portfolio.
- Im Jahr 2024 brachte DSM Nutritional Products ein hochreines EPA/DHA-Omega-3-Konzentrat auf den Markt, das speziell für funktionelle Lebensmittel und Nahrungsergänzungsmittel entwickelt wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Quellen und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird voraussichtlich stetig wachsen, angetrieben durch steigendes Gesundheitsbewusstsein und Trends zur präventiven Gesundheitsversorgung.
- Die zunehmende Akzeptanz von Nahrungsergänzungsmitteln und funktionellen Lebensmitteln wird die Nachfrage weiter ankurbeln.
- Säuglingsernährung und DHA-angereicherte Formeln werden weltweit ein wichtiger Wachstumsbereich bleiben.
- Pflanzliche und nachhaltige Omega-3-Quellen werden voraussichtlich eine höhere Akzeptanz bei den Verbrauchern finden.
- Die Expansion in aufstrebenden Regionen wie dem asiatisch-pazifischen Raum und Lateinamerika wird erhebliche Wachstumschancen bieten.
- Pharmazeutische Anwendungen für kardiovaskuläre und entzündliche Erkrankungen werden die Marktentwicklung weiter unterstützen.
- Die Segmente Tiernahrung und Aquakulturernährung werden eine verstärkte Integration von Omega-3-Produkten erleben.
- Ständige Innovationen in Bioverfügbarkeit, Reinheit und angereicherten Produkten werden den Wettbewerbsvorteil vorantreiben.
- Strategische Partnerschaften, Fusionen und Übernahmen unter den Hauptakteuren werden die Marktpräsenz stärken.
- Der steigende E-Commerce und die Einzelhandelsdurchdringung werden die Produktzugänglichkeit verbessern und das gesamte Marktwachstum fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Omega-3 und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Omega-3-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Omega-3-Marksegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Omega-3-Marktes antreiben?
Wer sind die Hauptakteure auf diesem Markt?
Welche Region hatte 2024 den größten Anteil am Omega-3-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Omega-3-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Omega-3-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,901.1 Million → 2032: USD 15,043.1 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Omega-3-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Omega-3-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Omega-3-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Omega-3-Markt Market Drivers
- 3.3 Omega-3-Markt Market Restraints & Challenges
- 3.4 Omega-3-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Omega-3-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Omega-3-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Omega-3-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Omega-3-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Omega-3-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Omega-3-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Omega-3-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Omega-3-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Omega-3-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Omega-3-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Omega-3-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Omega-3-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Omega-3-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Omega-3-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Omega-3-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Omega-3-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Omega-3-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Omega-3-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Omega-3-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
