
Marktübersicht:
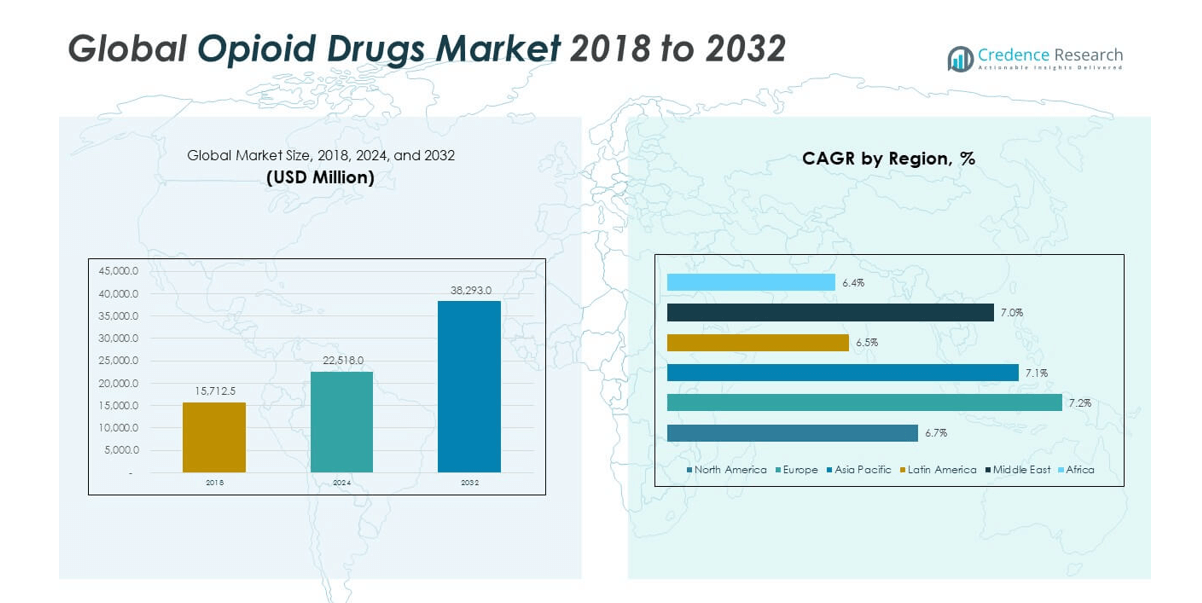
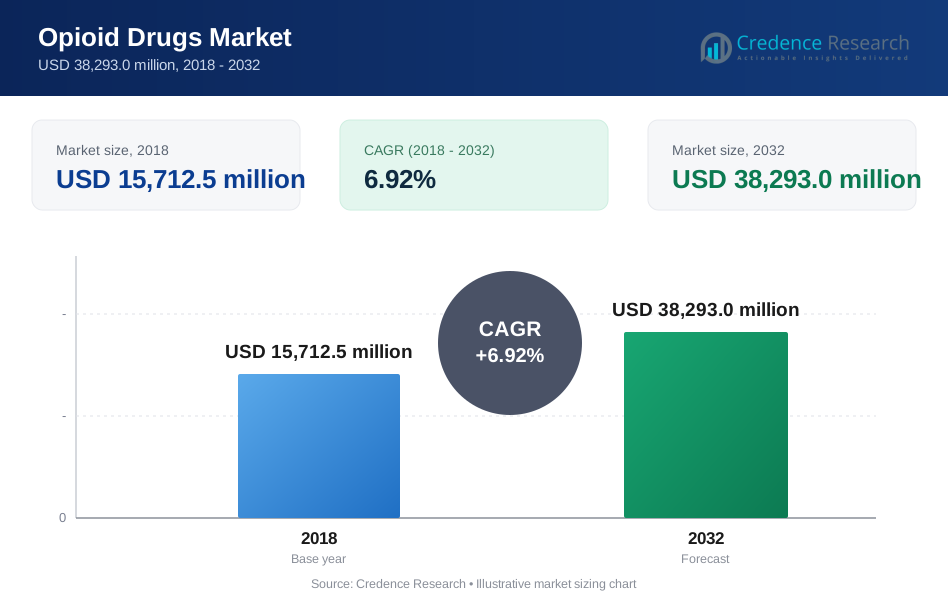
Der globale Markt für Opioid-Medikamente wurde 2018 mit 15.712,5 Millionen USD bewertet und soll bis 2024 auf 22.518,0 Millionen USD und bis 2032 auf 38.293,0 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,92 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Opioid-Medikamente 2024 | 22.518,0 Millionen USD |
| Markt für Opioid-Medikamente, CAGR | 6,92 % |
| Marktgröße für Opioid-Medikamente 2032 | 38.293,0 Millionen USD |
Der globale Markt für Opioid-Medikamente wird durch die steigende Inzidenz von chronischen Schmerzen, den Bedarf an postoperativer Genesung und die zunehmende Nachfrage nach Palliativpflege angetrieben. Die zunehmende Sensibilisierung für effektive Schmerzmanagementlösungen unter Gesundheitsdienstleistern stärkt das Marktwachstum. Technologische Fortschritte in der Arzneimittelformulierung, die darauf abzielen, das Suchtrisiko zu verringern und die Patientencompliance zu verbessern, unterstützen die Akzeptanz in therapeutischen Umgebungen weiter, insbesondere in der Onkologie, Orthopädie und Traumaversorgung.
Nordamerika führt den Markt aufgrund hoher Verschreibungsvolumina, fortschrittlicher Gesundheitssysteme und etablierter pharmazeutischer Netzwerke an. Europa folgt, unterstützt durch eine starke Gesundheitsinfrastruktur und die zunehmende Prävalenz chronischer Krankheiten. Die Region Asien-Pazifik entwickelt sich schnell, angetrieben durch steigenden Zugang zur Gesundheitsversorgung, eine wachsende ältere Bevölkerung und Regierungsbemühungen zur Ausweitung von Schmerztherapien in Entwicklungsländern.
Markteinblicke:
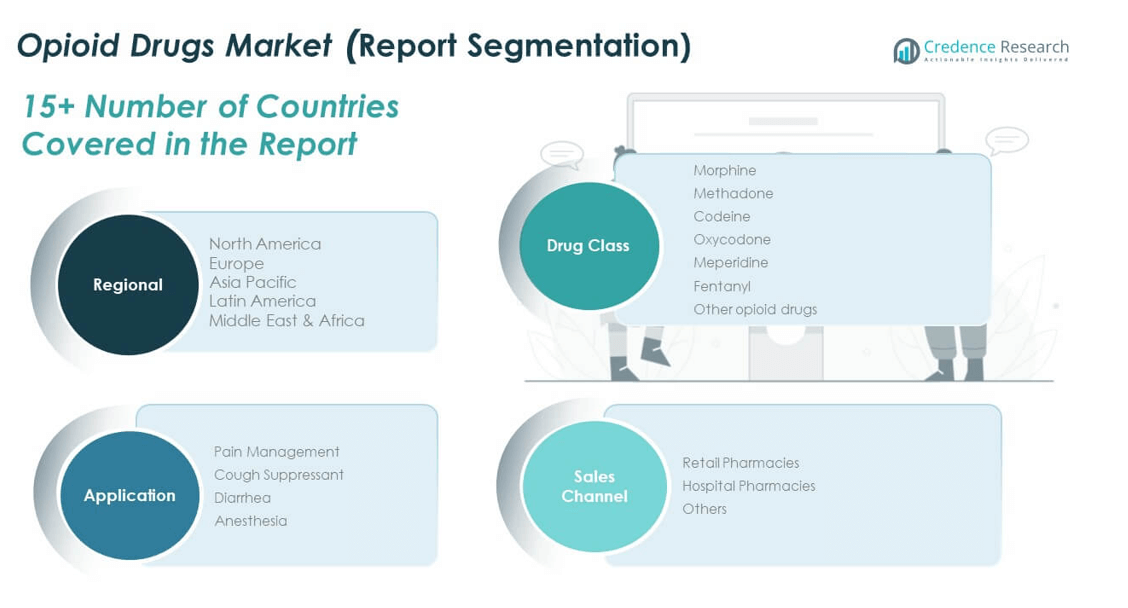
- Die Größe des globalen Marktes für Opioid-Medikamente wurde 2018 mit 15.712,5 Millionen USD bewertet, erreichte 2024 23.964,73 Millionen USD und soll bis 2032 38.292,97 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,92 % während des Prognosezeitraums.
- Nordamerika (32 %), Europa (26 %) und Asien-Pazifik (27 %) machten 2024 die größten Marktanteile aus, bedingt durch hohe Verschreibungsraten, fortschrittliche Gesundheitsinfrastruktur und starke Akzeptanz von Schmerztherapien in klinischen Anwendungen.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 31 %, angetrieben durch den Ausbau des Zugangs zur Gesundheitsversorgung, die zunehmende Krebsprävalenz und die Unterstützung der Regierung für Palliativpflege- und Schmerzbehandlungsinitiativen.
- Einzelhandelsapotheken erfassten etwa 46 % des Marktanteils, unterstützt durch hohe ambulante Verschreibungsvolumina und breiteren Zugang zu Medikamenten für Patienten mit chronischen Schmerzen.
- Krankenhausapotheken hielten fast 42 % des Anteils, angetrieben durch die starke Nachfrage nach kontrollierter Opioidverteilung in der chirurgischen und stationären Versorgung, während das Segment „andere“ die verbleibenden 12 % ausmachte, was das Wachstum des spezialisierten und Online-Vertriebs widerspiegelt.
Markttreiber:
Steigende Prävalenz von chronischen und postoperativen Schmerzstörungen
Der globale Markt für Opioid-Medikamente wird durch die zunehmende Häufigkeit von chronischen Schmerzstörungen und den Bedarf an postoperativem Schmerzmanagement angetrieben. Erkrankungen wie Krebs, Arthritis, Neuropathie und Rückenschmerzen treiben weiterhin die Verschreibungsraten an. Die wachsende alternde Bevölkerung trägt zusätzlich zur Nachfrage nach langfristigem Schmerzmanagement bei. Opioid-basierte Therapien bieten schnelle und effektive Linderung, was die breitere klinische Anwendung fördert. Krankenhäuser und Schmerzkliniken verlassen sich zunehmend auf diese Medikamente, um den Patientenkomfort und die Genesungsergebnisse zu gewährleisten. Die weltweit steigenden Operationszahlen stärken ihre Nachfrage in Akutversorgungseinrichtungen. Der kontinuierliche Anstieg von lebensstilbedingten Störungen erhöht die Abhängigkeit von effektiven Analgetika-Lösungen. Dieser Trend hält die Nachfrage nach fortschrittlichen Opioid-Formulierungen in medizinischen Einrichtungen stark.
- Zum Beispiel ergab eine Studie aus dem Jahr 2020, die Hüft- und Kniearthroplastik-Begegnungen analysierte, dass Patienten, die niedrigere postoperative Morphinäquivalente (MME) pro Tag erhielten, eine kürzere mittlere Verweildauer hatten. Darüber hinaus hat sich gezeigt, dass die Implementierung einer ordnungsgemäßen Medikamentenabstimmung, insbesondere wenn sie von Apothekern geleitet wird, Medikationsfehler reduziert, was die Patientensicherheit verbessern und potenziell zu besseren Ergebnissen beitragen kann.
Wachsende Nachfrage nach effektiver Palliativ- und Krebsschmerztherapie
Die starke Nachfrage nach Palliativpflege und onkologischer Schmerzbehandlung unterstützt die Marktexpansion. Opioid-Medikamente gelten aufgrund ihrer Wirksamkeit bei der Behandlung von starken Schmerzen als wesentlich für die End-of-Life- und Krebsversorgung. Steigende globale Krebsfälle veranlassen Gesundheitsdienstleister, diese Medikamente zur Symptomlinderung einzusetzen. Klinische Richtlinien globaler Gesundheitsbehörden betonen den Einsatz von Opioiden für das Management terminaler Erkrankungen. Das zunehmende Bewusstsein für patientenzentrierte Pflege fördert den regulierten Einsatz unter medizinischen Fachkräften. Viele Krankenhäuser integrieren jetzt Opioide in ihre multidisziplinären Schmerzmanagementprogramme. Pharmaunternehmen investieren weiterhin in sicherere Formulierungen mit geringerem Suchtpotenzial. Diese Entwicklungen verbessern die therapeutische Zuverlässigkeit und gewährleisten eine breitere Zugänglichkeit.
- Zum Beispiel wurde durch klinische Studien bestätigt, dass die Oxycodon/Naloxon-Kombinationstherapie von Mundipharma eine nicht unterlegene Schmerzbekämpfung bei Krebspatienten bietet, mit einer ähnlichen Häufigkeit von unerwünschten Arzneimittelwirkungen im Vergleich zu herkömmlichem Oxycodon mit kontrollierter Freisetzung in einer großen koreanischen Studie, die von Mundipharma Korea Ltd. gesponsert wurde.
Technologische Fortschritte in der Arzneimittelabgabe und Formulierungsinnovation
Innovationen in Arzneimittelabgabesystemen verbessern die Sicherheit und Dosierungsgenauigkeit in der Opioidtherapie. Formulierungen mit verlängerter Freisetzung, Missbrauchsabschreckung und transdermale Formulierungen gewinnen stark an Bedeutung. Diese Technologien helfen, Missbrauch zu minimieren und gleichzeitig eine konsistente Schmerzlinderung zu gewährleisten. Pharmaunternehmen übernehmen fortschrittliche Polymer- und Verkapselungstechnologien für eine verlängerte Freisetzung. Digitale Plattformen und E-Rezepte unterstützen die sichere Verteilung und Patientenverfolgung. Solche Fortschritte verbessern die therapeutische Kontrolle und optimieren die Patientenadhärenz. Der Fokus auf präzise Dosierung reduziert Nebenwirkungen und fördert das Vertrauen der Verschreiber. Diese Verbesserungen schaffen eine positive Perspektive für den globalen Markt für Opioid-Medikamente in medizinischen Disziplinen.
Steigende Gesundheitsausgaben und erweiterter Zugang zu Schmerztherapien
Steigende Gesundheitsausgaben und Versicherungsschutz in sowohl entwickelten als auch aufstrebenden Ländern unterstützen die breitere Nutzung von Opioiden. Viele Regierungen integrieren essentielle Schmerzmittel in öffentliche Gesundheitsprogramme. Der Ausbau der Krankenhausinfrastruktur und spezialisierter Schmerzzentren stärkt die Zugänglichkeit von Medikamenten. Die wirtschaftliche Entwicklung in Asien-Pazifik und Lateinamerika steigert die Nachfrage nach fortschrittlichen Schmerzmitteln. Der wachsende Fokus auf die Verbesserung der Lebensqualität bei Patienten verstärkt die therapeutische Akzeptanz. Eine verbesserte Verfügbarkeit von generischen Opioiden erhöht die Bezahlbarkeit der Behandlung. Bildungskampagnen, die den verantwortungsvollen Gebrauch von Opioiden fördern, stärken das Vertrauen in die Verschreibung. Zusammen unterstützen diese Faktoren das Marktwachstum und fördern die regionale Expansion.
Markttrends:
Verschiebung hin zu missbrauchsabschreckenden und sichereren Formulierungen
Hersteller entwickeln Opioidformulierungen der nächsten Generation, die darauf ausgelegt sind, Missbrauch und Überdosierung zu verhindern. Diese missbrauchsabschreckenden Produkte verwenden physische und chemische Barrieren, die Manipulation und Inhalation verhindern. Der Ansatz stimmt mit globalen Bemühungen überein, die Opioidabhängigkeit zu reduzieren. Die Nachfrage nach solchen Produkten ist in den Vereinigten Staaten und Europa aufgrund regulatorischer Förderung stark. Pharmazeutische Innovationen kombinieren effektive Schmerzbekämpfung mit kontrollierten Freisetzungsmechanismen. Die Forschung konzentriert sich darauf, Euphorie zu minimieren und gleichzeitig die analgetische Wirksamkeit zu erhalten. Diese Entwicklung hilft, das klinische Vertrauen wiederherzustellen und Sicherheit mit Patientenkomfort in Einklang zu bringen. Sie spiegelt eine langfristige Verschiebung im globalen Opioidmarkt hin zu verantwortungsvoller Innovation wider.
- Zum Beispiel zeigte eine nationale Umfrage nach der Einführung der gehärteten OxyContin-Formulierung von Purdue Pharma, dass es in den ersten 12-18 Monaten einen starken Rückgang bei Manipulation und Missbrauch für injizierte oder inhalierte Wege gab, was die Anerkennung der FDA-Kennzeichnung für den abschreckenden Effekt unterstützt.
Zunehmende Integration von nicht-opioiden Alternativen mit Opioidtherapie
Gesundheitssysteme erkunden kombinierte Ansätze, die Opioide mit nicht-opioiden Schmerzmanagementstrategien verbinden. Multimodale Therapie gewinnt an Beliebtheit, um Dosierungsanforderungen zu reduzieren und das Suchtpotenzial zu mindern. Krankenhäuser und Schmerzzentren kombinieren jetzt Verhaltenstherapie, Physiotherapie und regionale Anästhesie. Diese Integration hilft, die Ergebnisse in der Behandlung chronischer Schmerzen zu optimieren. Pharmazeutische Kooperationen entstehen, um Kombinationsprodukte mit fester Dosierung zu entwickeln. Ärzte bevorzugen diese Strategien, um Abhängigkeitsraten zu senken, ohne die Schmerzlinderung zu beeinträchtigen. Der wachsende Fokus auf personalisierte Behandlung verbessert die Patientenüberwachung und Sicherheit. Diese Veränderungen spiegeln eine Transformation in der therapeutischen Philosophie hin zu einem ausgewogenen Schmerzmanagement wider.
- Zum Beispiel ergaben randomisierte Pilotstudien, dass die Büro-basierte Buprenorphin-Erhaltungstherapie in Kombination mit webbasierter kognitiver Verhaltenstherapie eine Urintoxikologie-Screeningrate von 91% negativ für Opioide erreichte, verglichen mit 64% bei alleiniger Standard-Buprenorphin-Therapie, was auf eine signifikante Verbesserung der Patientensicherheit und eine Verringerung des Drogenkonsums hinweist.
Digitale Gesundheitstools zur Unterstützung der Verschreibungsüberwachung und Patientensicherheit
Die Digitalisierung spielt eine zunehmend wichtige Rolle im Management der Opioidtherapie. Regierungen und Gesundheitsinstitutionen implementieren elektronische Verschreibungsüberwachungsprogramme, um Missbrauch zu verhindern. Gesundheitsdienstleister nutzen digitale Aufzeichnungen, um das Verhalten der Patienten zu verfolgen und eine sichere Abgabe zu gewährleisten. Systeme zur Fernüberwachung von Patienten ermöglichen eine Echtzeitbewertung der Wirksamkeit des Schmerzmanagements. Künstliche Intelligenz hilft bei der Identifizierung von Verschreibungsanomalien und der Reduzierung von Übergebrauch. Telemedizin-Plattformen optimieren auch Konsultationen und kontrollierte Verschreibungen. Die Integration von Datenanalysen verbessert die Einhaltung von Vorschriften und die Patientenversorgung. Der globale Markt für Opioidmedikamente profitiert von digitalen Überwachungssystemen, die Verantwortlichkeit und Transparenz schaffen.
Steigendes Augenmerk auf Patientenaufklärung und verantwortungsvolle Nutzungsprogramme
Gesundheitsbehörden und Pharmaunternehmen fördern das Bewusstsein für den verantwortungsvollen Opioidkonsum. Aufklärungskampagnen informieren Patienten über die richtige Dosierung, Entsorgung und mögliche Nebenwirkungen. Medizinische Verbände arbeiten mit Regierungen zusammen, um sicherere Verschreibungsrahmen zu schaffen. Gesundheitsfachkräfte werden darin geschult, frühe Anzeichen von Abhängigkeit zu erkennen. Dieses Bewusstsein reduziert das Stigma rund um den legitimen Opioidgebrauch zur Schmerzlinderung. Viele Regionen starten Patientenunterstützungsprogramme, die Beratung und Überwachung beinhalten. Öffentlichkeitsarbeit auf Gemeindeebene verbessert die Therapietreue und das öffentliche Ansehen. Diese Initiativen stärken das Vertrauen der Patienten und stabilisieren die langfristige Marktnachhaltigkeit.
Analyse der Marktchancen:
Wachsende Bedenken hinsichtlich Abhängigkeit, Missbrauch und regulatorischer Einschränkungen
Der globale Markt für Opioidmedikamente steht unter erheblichem Druck durch das Risiko von Missbrauch und Abhängigkeit. Steigende opioidbedingte Todesfälle haben in vielen Ländern zu strengen Vorschriften geführt. Regierungsbehörden haben die Genehmigungsverfahren verschärft und Verschreibungslimits auferlegt. Diese Einschränkungen beeinflussen das Umsatzwachstum und die Verschreibungsmuster in Krankenhäusern und Apotheken. Gesundheitsfachkräfte sind aufgrund von Abhängigkeitsrisiken vorsichtig bei der langfristigen Opioidtherapie. Pharmaunternehmen sehen sich mit steigenden Compliance-Kosten konfrontiert, um Sicherheitsanforderungen zu erfüllen. Die öffentliche Prüfung des Opioidgebrauchs beeinträchtigt den Ruf der Arzneimittelhersteller. Dieses Umfeld stellt die Marktexpansion vor Herausforderungen und fördert den Wechsel zu alternativen Schmerztherapien.
Unterbrechungen der Lieferkette und Abhängigkeit von kontrollierten Substanzen
Die Produktion und der Vertrieb von Opioiden hängen stark von kontrollierten Rohstoffen ab, die einer strengen Überwachung unterliegen. Lieferunterbrechungen aufgrund geopolitischer Spannungen, regulatorischer Kontrollen oder Transportverzögerungen beeinträchtigen die Verfügbarkeit von Medikamenten. Hersteller haben Schwierigkeiten, unter strengen Compliance-Bedingungen einen konsistenten Lagerbestand aufrechtzuerhalten. Der begrenzte Zugang zu hochwertigen Wirkstoffen in Entwicklungsländern bremst das Wachstum. Regierungen verhängen komplexe Dokumentations- und Genehmigungssysteme für Importe und Exporte. Diese Faktoren verringern die Produktionseffizienz und entmutigen kleinere Hersteller. Die Branche muss widerstandsfähige Beschaffungsmodelle übernehmen, um eine stabile Versorgung aufrechtzuerhalten. Diese Herausforderung prägt weiterhin die operativen Strategien in der Pharmalandschaft.
Marktchancen:
Expansion in aufstrebenden Gesundheitsmärkten und unerschlossenen Regionen
Der globale Markt für Opioid-Medikamente bietet starkes Potenzial in aufstrebenden Volkswirtschaften mit wachsendem Zugang zur Gesundheitsversorgung. Der Ausbau der Krankenhausinfrastruktur und verbesserte Versicherungsschutz ermöglichen eine größere Behandlungsdurchdringung. Länder in Asien-Pazifik, Lateinamerika und dem Nahen Osten erweitern Schmerzmanagementprogramme. Gesundheitsreformen schaffen günstige Umgebungen für Investitionen in die Pharmaindustrie. Erhöhtes Krankheitsbewusstsein ermutigt Ärzte, moderne Schmerzmittel zu verwenden. Kooperationen mit lokalen Herstellern verbessern die Verfügbarkeit von Medikamenten in unterversorgten Gebieten. Der Ausbau von Apothekennetzen steigert zudem die Zugänglichkeit für ambulante Patienten. Diese Dynamiken schaffen neue Wachstumschancen für globale Akteure.
F&E-Investitionen in sicherere und nicht-süchtig machende Opioid-Alternativen
Die Forschung intensiviert sich, um Opioide mit minimalem Risiko für Abhängigkeit und Missbrauch zu entwickeln. Pharmaunternehmen testen rezeptorspezifische Moleküle, die Schmerzlinderung bieten, ohne Suchtwege auszulösen. Partnerschaften zwischen Biotech-Unternehmen und akademischen Institutionen beschleunigen die Innovation. Diese Bemühungen zielen darauf ab, das klinische Vertrauen und die regulatorische Unterstützung für den Einsatz von Opioiden wiederherzustellen. Neue Technologien wie Nanocarrier-Systeme verbessern die Präzision der Wirkstoffabgabe. Unternehmen, die in diese Lösungen investieren, können langfristige Marktvorteile erlangen. Der Trend positioniert Innovation als den wichtigsten Wachstumstreiber für das nächste Jahrzehnt. Solche Forschungsdiversifizierung stärkt die Nachhaltigkeit in der sich entwickelnden therapeutischen Landschaft.
Marktsegmentierungsanalyse:
Nach Arzneimittelklasse
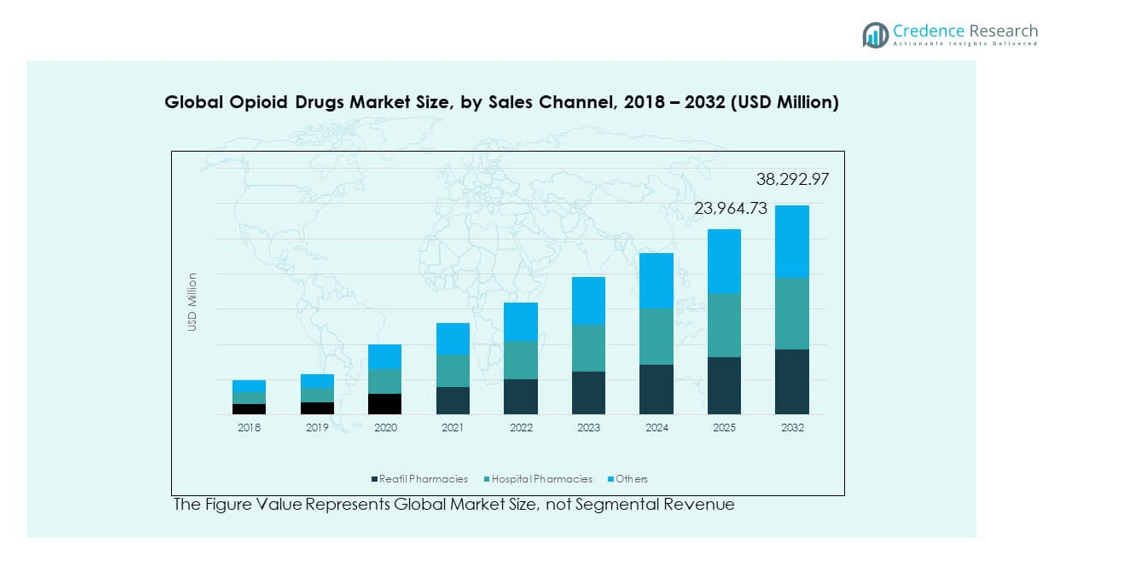
Der globale Markt für Opioid-Medikamente ist nach Arzneimittelklasse in Morphin, Methadon, Codein, Oxycodon, Meperidin, Fentanyl und andere Opioid-Medikamente segmentiert. Morphin dominiert aufgrund seiner Wirksamkeit bei der Behandlung von starken und chronischen Schmerzen. Fentanyl expandiert schnell aufgrund seiner Potenz und kontrollierten Freisetzungsformen, die in der Chirurgie und Palliativpflege eingesetzt werden. Oxycodon und Methadon halten bedeutende Marktanteile aufgrund ihrer breiten Verschreibung bei der Therapie von mäßigen bis starken Schmerzen. Die Nachfrage nach Codein bleibt stabil in Formulierungen für leichte Schmerzen und Husten, während der Einsatz von Meperidin aufgrund von Bedenken hinsichtlich Nebenwirkungen zurückgeht. Neue Formulierungen in dieser Kategorie konzentrieren sich auf Missbrauchsverhinderung und sicherere Dosierungsprofile.
- Zum Beispiel beherrschte injizierbares Morphin 2024 45,52 % des globalen Krankenhausmarktanteils aufgrund des schnellen Wirkungseintritts, während Morphin-Formulierungen mit verlängerter Freisetzung und Missbrauchsverhinderung die schnellste Akzeptanz mit einer CAGR von 9,35 % zeigten, was die Attraktivität der Technologie im Schmerzmanagement im Krankenhaus demonstriert.
Nach Anwendung
Der Markt ist nach Anwendung in Schmerzmanagement, Hustenmittel, Durchfall und Anästhesie klassifiziert. Schmerzmanagement führt das Segment mit hoher Akzeptanz in der Krebs-, Orthopädie- und postoperativen Behandlung an. Opioide bleiben in der Palliativpflege für die Schmerzlinderung bei terminalen Erkrankungen unverzichtbar. Das Anästhesie-Segment zeigt ein stetiges Wachstum in chirurgischen Anwendungen, die eine schnelle Analgesie erfordern. Die Segmente Hustenmittel und Durchfall halten die Nachfrage in Kombinationstherapien aufrecht, bei denen Opioid-Derivate sekundäre therapeutische Effekte bieten.
- Zum Beispiel verabschiedete die Koordinierungsgruppe für das Verfahren der gegenseitigen Anerkennung und dezentrale Verfahren – Human (CMDh) nach einer Überprüfung durch die Europäische Arzneimittel-Agentur (EMA) am 22. April 2015 Maßnahmen, die die Verwendung von codeinhaltigen Arzneimitteln gegen Husten und Erkältung bei Kindern unter 12 Jahren untersagten. Die Maßnahmen beinhalteten auch Warnungen für Jugendliche und andere mit Atemproblemen sowie stillende Frauen.
Nach Vertriebskanal
Nach der Verteilung ist der Markt in Einzelhandelsapotheken, Krankenhausapotheken und andere unterteilt. Krankenhausapotheken dominieren aufgrund der höheren Nutzung bei stationären und postoperativen Behandlungen. Einzelhandelsapotheken bedienen Langzeitschmerzpatienten, die chronische Medikamentenunterstützung benötigen. Online- und Spezialgeschäfte in der Kategorie „andere“ expandieren mit regulatorischen Genehmigungen für kontrollierte Verteilung.
Segmentierung:
Nach Arzneimittelklasse:
- Morphin
- Methadon
- Codein
- Oxycodon
- Meperidin
- Fentanyl
- Andere Opioid-Medikamente
Nach Anwendung:
- Schmerzmanagement
- Hustenmittel
- Durchfall
- Anästhesie
Nach Vertriebskanal:
- Einzelhandelsapotheken
- Krankenhausapotheken
- Andere
Nach Region:
- Nordamerika
- USA
- Kanada
- Europa
- Deutschland
- Frankreich
- Italien
- Vereinigtes Königreich
- Russland
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Mexiko
- Rest von Lateinamerika
- Naher Osten und Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen Marktes für Opioid-Medikamente wurde 2018 auf 5.188,28 Millionen USD geschätzt und wird voraussichtlich bis 2024 auf 7.345,68 Millionen USD und bis 2032 auf 12.288,22 Millionen USD anwachsen, mit einer CAGR von 6,7 % im Prognosezeitraum. Nordamerika hält den größten Marktanteil von 32 % im globalen Markt für Opioid-Medikamente. Die Dominanz der Region wird durch hohe Verschreibungsraten, eine fortschrittliche Gesundheitsinfrastruktur und eine starke Verfügbarkeit von Schmerzmitteln unterstützt. Die USA bleiben der Hauptbeitragende aufgrund ihrer etablierten Pharmaindustrie und der großen Patientenbasis, die eine chronische Schmerztherapie benötigt. Starke regulatorische Rahmenbedingungen fördern Innovationen in missbrauchsabschreckenden Formulierungen, um Missbrauch zu reduzieren. Kanada und Mexiko erweitern ihre Palliativpflegeprogramme und erhöhen die Verfügbarkeit von Opioiden in kontrollierten Umgebungen. Laufende Bemühungen, Schmerzbehandlung mit öffentlicher Gesundheitssicherheit in Einklang zu bringen, gestalten das zukünftige Wachstum der Region. Zunehmende staatliche Überwachung und Bildungsprogramme unterstützen sicherere Verschreibungspraxen.
Europa
Der europäische Markt für Opioid-Medikamente wurde 2018 auf 3.893,57 Millionen USD geschätzt und soll bis 2024 auf 5.676,45 Millionen USD und bis 2032 auf 9.871,93 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,2 % im Prognosezeitraum. Europa hält einen 26%-Marktanteil und verzeichnet weiterhin ein stetiges Wachstum. Eine hohe Prävalenz chronischer Schmerzstörungen, eine alternde Bevölkerung und die zunehmende Nutzung in der Krebsbehandlung treiben die regionale Nachfrage an. Das Vereinigte Königreich, Deutschland und Frankreich dominieren aufgrund ihrer fortschrittlichen Gesundheitssysteme und etablierten regulatorischen Aufsicht. Die starke Einführung von Schmerzmanagement-Protokollen in Krankenhäusern unterstützt konstante Verschreibungsvolumina. Pharmaunternehmen konzentrieren sich auf Forschungspartnerschaften, um sicherere, langwirkende Opioide zu entwickeln. Osteuropäische Länder holen durch die Modernisierung des Gesundheitswesens und verbesserte Verfügbarkeit von Medikamenten auf. Steigendes Bewusstsein für Palliativ- und End-of-Life-Care erweitert die Marktdurchdringung. Es profitiert von politischen Initiativen, die den verantwortungsvollen und evidenzbasierten Einsatz von Opioiden fördern.
Asien-Pazifik
Der Markt für Opioid-Medikamente im Asien-Pazifik-Raum wurde 2018 auf 4.135,54 Millionen USD geschätzt und soll bis 2024 auf 5.974,98 Millionen USD und bis 2032 auf 10.270,18 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,1 % im Prognosezeitraum. Der Asien-Pazifik-Raum hält einen 27%-Anteil und ist damit der am schnellsten wachsende regionale Markt. Steigende Investitionen im Gesundheitswesen und die Erweiterung von Krankenhausnetzwerken verbessern den Zugang der Patienten zu Opioidtherapien. Die zunehmende Häufigkeit chronischer Krankheiten wie Krebs und Arthritis treibt die Nachfrage nach effektiver Schmerzbehandlung an. China, Japan und Indien führen die regionale Landschaft mit starker lokaler Produktion und sich entwickelnden regulatorischen Richtlinien an. Regierungen fördern Palliativpflegeprogramme und die Ausbildung von Ärzten, um eine sichere Verschreibung zu gewährleisten. Die Einführung von kontrollierten Freisetzungs- und nicht-süchtig machenden Formulierungen nimmt in Krankenhäusern und Kliniken zu. Schnelle Urbanisierung und verbesserte Versicherungssysteme unterstützen die Marktdurchdringung. Wachsende Kooperationen zwischen globalen und lokalen Pharmaunternehmen fördern das regionale Wachstum weiter.
Lateinamerika
Der Markt für Opioid-Medikamente in Lateinamerika wurde 2018 auf 1.150,16 Millionen USD geschätzt und soll bis 2024 auf 1.606,82 Millionen USD und bis 2032 auf 2.638,39 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 % im Prognosezeitraum. Lateinamerika trägt 7% zum globalen Marktanteil bei. Das Wachstum wird durch die Verbesserung der Gesundheitsinfrastruktur und den zunehmenden Zugang zu fortschrittlichen Schmerztherapien unterstützt. Brasilien bleibt der größte Markt aufgrund seiner expandierenden pharmazeutischen Produktion und Krebsbehandlungszentren. Argentinien und Chile verzeichnen höhere Adoptionsraten im krankenhausbasierten Schmerzmanagement. Regionale Regierungen setzen regulatorische Reformen um, um den Zugang mit der Sicherheit in Einklang zu bringen. Das wachsende Bewusstsein für Opioidtherapie unter Gesundheitsfachleuten unterstützt die Marktentwicklung. Wirtschaftliche Stabilität in bestimmten Ländern stärkt die Systeme für den Import und Vertrieb von Arzneimitteln. Strategische Allianzen mit internationalen Arzneimittelherstellern verbessern die Verfügbarkeit in der gesamten Region.
Mittlerer Osten
Der Markt für Opioid-Medikamente im Nahen Osten wurde 2018 auf 908,18 Millionen USD geschätzt und soll bis 2024 auf 1.305,40 Millionen USD und bis 2032 auf 2.228,65 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 7,0 % im Prognosezeitraum. Die Region macht 5% des weltweiten Anteils aus und zeigt eine allmähliche Einführung von opioidbasierten Behandlungen. Das Nachfragewachstum wird durch zunehmende chirurgische Eingriffe, die Ausweitung der Palliativversorgung und den verbesserten Zugang zur Gesundheitsversorgung angetrieben. Die GCC-Länder führen die regionale Landschaft mit gut strukturierten Krankenhausnetzwerken und von der Regierung geleiteten Bewusstseinsinitiativen an. Israel und die Türkei entwickeln lokale Produktionskapazitäten für Schmerzmittel. Modernisierungsprogramme im Gesundheitswesen verbessern die Effizienz der Lieferkette für kontrollierte Substanzen. Strenge Vorschriften gewährleisten, dass der medizinische Gebrauch sicher und überwacht bleibt. Steigende Krebsinzidenzraten und höhere Gesundheitsausgaben sichern die langfristige Nachfrage. Regionale Zusammenarbeit in der medizinischen Ausbildung stärkt verantwortungsvolle Praktiken im Umgang mit Opioiden.
Afrika
Der Markt für Opioid-Medikamente in Afrika wurde 2018 auf 436,81 Millionen USD geschätzt und soll bis 2024 auf 608,63 Millionen USD und bis 2032 auf 995,62 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 6,4 % im Prognosezeitraum. Afrika repräsentiert etwa 3% des gesamten Marktanteils und befindet sich in der frühen Phase der Einführung. Das Wachstum der Region wird durch ein zunehmendes Bewusstsein für Schmerzmanagement in öffentlichen Gesundheitssystemen unterstützt. Südafrika führt den Markt aufgrund eines besseren Zugangs zu Krankenhäusern und Pharmaimporten an. Ägypten folgt mit steigenden Investitionen in die Onkologie und Palliativpflege-Infrastruktur. Viele afrikanische Länder führen Reformen ein, um den Zugang zu essentiellen Schmerzmitteln zu verbessern. Begrenzte Ressourcen und der Mangel an ausgebildeten Fachkräften bleiben Herausforderungen. Globale Organisationen unterstützen Initiativen zur Ausweitung der Verfügbarkeit von Opioiden für den legitimen medizinischen Gebrauch. Mit fortlaufenden Verbesserungen im Gesundheitswesen wird erwartet, dass Afrikas Rolle im globalen Markt für Opioid-Medikamente stetig wächst.
Analyse der Hauptakteure:
- Purdue Pharma L.P.
- Johnson & Johnson Services, Inc.
- Hikma Pharmaceuticals PLC
- Pfizer Inc.
- AbbVie Inc.
- Sanofi
- Sun Pharmaceutical Industries Ltd
- Grünenthal
- Merck & Co., Inc.
- Insys Therapeutics
Wettbewerbsanalyse:
Der globale Markt für Opioid-Medikamente ist moderat konsolidiert, wobei große Akteure wie Purdue Pharma, Pfizer, AbbVie, Johnson & Johnson und Hikma Pharmaceuticals durch vielfältige Portfolios und globale Präsenz führend sind. Er wird durch kontinuierliche Investitionen in Forschung und Entwicklung angetrieben, die darauf abzielen, sicherere, missbrauchsresistente und langwirksame Formulierungen zu entwickeln. Unternehmen konzentrieren sich auf Fusionen, Lizenzvereinbarungen und regionale Expansion, um Vertriebsnetze und regulatorische Compliance zu stärken. Innovationen in nicht süchtig machenden Schmerzmitteln erhöhen die Wettbewerbsfähigkeit des Marktes. Strategische Partnerschaften zwischen Pharmaunternehmen und Gesundheitsorganisationen helfen, den Patientenzugang zu erweitern und die Produktverfügbarkeit zu optimieren.
Neueste Entwicklungen:
- Im Oktober 2025 gab Purdue Pharma L.P. bekannt, dass sein Chapter 11-Restrukturierungsplan überwältigende Unterstützung von Gläubigern erhalten hat, was einen bedeutenden Schritt in Richtung der Umstrukturierung des Unternehmens im Zuge der laufenden Opioid-Klage darstellt.
- Im Juli 2025 brachte Hikma Pharmaceuticals Morphin-Sulfat-Injektionen, USP, in vorgefüllten Spritzenformaten (2mg/mL und 4mg/mL) auf den Markt, entwickelt für das Schmerzmanagement, wo Opioid-Medikamente erforderlich sind, mit Zulassung für den US-Markt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Arzneimittelklasse, Anwendung, Vertriebskanal und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach sichereren, missbrauchsresistenten Opioid-Formulierungen wird in entwickelten Märkten wachsen.
- Erhöhte Investitionen in F&E werden Innovationen in nicht-süchtig machenden Schmerztherapieoptionen vorantreiben.
- Regulatorische Reformen werden sich auf verantwortungsvolle Verschreibung und Patientensicherheit konzentrieren.
- Das Wachstum von Palliativpflegediensten wird die Opioid-Anwendung in der Behandlung chronischer Schmerzen fördern.
- Der Ausbau der Gesundheitsinfrastruktur in aufstrebenden Volkswirtschaften wird neue Marktchancen eröffnen.
- Digitale Gesundheitstools und KI-gesteuerte Überwachung werden die Verschreibungskontrolle verbessern.
- Generika-Hersteller werden ihre Präsenz durch kosteneffiziente Lösungen stärken.
- Die Zusammenarbeit zwischen Pharmaunternehmen und Regierungen wird die Vertriebssicherheit verbessern.
- Sich entwickelnde Patientenaufklärungsprogramme werden den verantwortungsvollen Opioid-Konsum fördern.
- Innovationen in Abgabesystemen, einschließlich Pflastern und Injektionsmitteln, werden die Behandlungsergebnisse verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Opioidmedikamente weltweit und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Opioid-Arzneimittel voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des globalen Opioid-Arzneimittelmarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Opioid-Arzneimittel antreiben?
Wer sind die führenden Unternehmen im globalen Opioid-Markt?
Wer sind die Hauptakteure in diesem Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Opioid-Medikamentenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2018; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Opioid-Medikamentenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2018) & Forecast (2018-2032) (2018: USD 15,712.5 million → 2032: USD 38,293.0 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Opioid-Medikamentenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2018 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2018
- 2.3.2 Top 10 Players by Volume Share – 2018
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Opioid-Medikamentenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Opioid-Medikamentenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Opioid-Medikamentenmarkt Market Drivers
- 3.3 Opioid-Medikamentenmarkt Market Restraints & Challenges
- 3.4 Opioid-Medikamentenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Opioid-Medikamentenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Opioid-Medikamentenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Opioid-Medikamentenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Opioid-Medikamentenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Opioid-Medikamentenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2018)
- 5.1.2 Global Export Volume by Country (2018)
- 5.1.3 Global Import Value by Country (2018)
- 5.1.4 Global Import Volume by Country (2018)
- 5.1.5 Net Trade Balance by Country (2018)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2018)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Opioid-Medikamentenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Opioid-Medikamentenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2018
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Opioid-Medikamentenmarkt Market Share Analysis – 2018
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2018)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Opioid-Medikamentenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Opioid-Medikamentenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Opioid-Medikamentenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Opioid-Medikamentenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2018 & 2032)
- 7.1.2 Channel Mix Evolution (2018-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Opioid-Medikamentenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Opioid-Medikamentenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Opioid-Medikamentenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Opioid-Medikamentenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Opioid-Medikamentenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Opioid-Medikamentenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Opioid-Medikamentenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
