
Marktübersicht
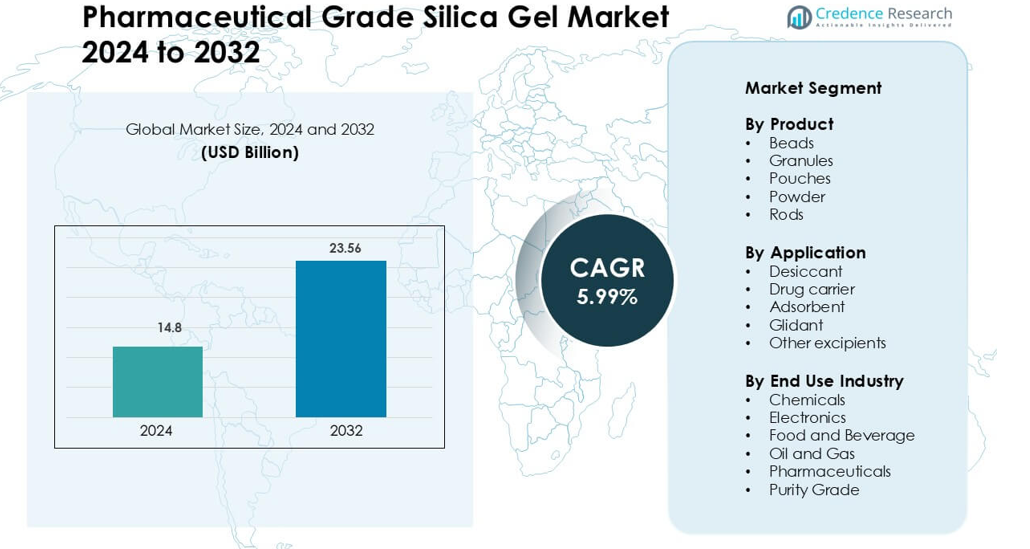
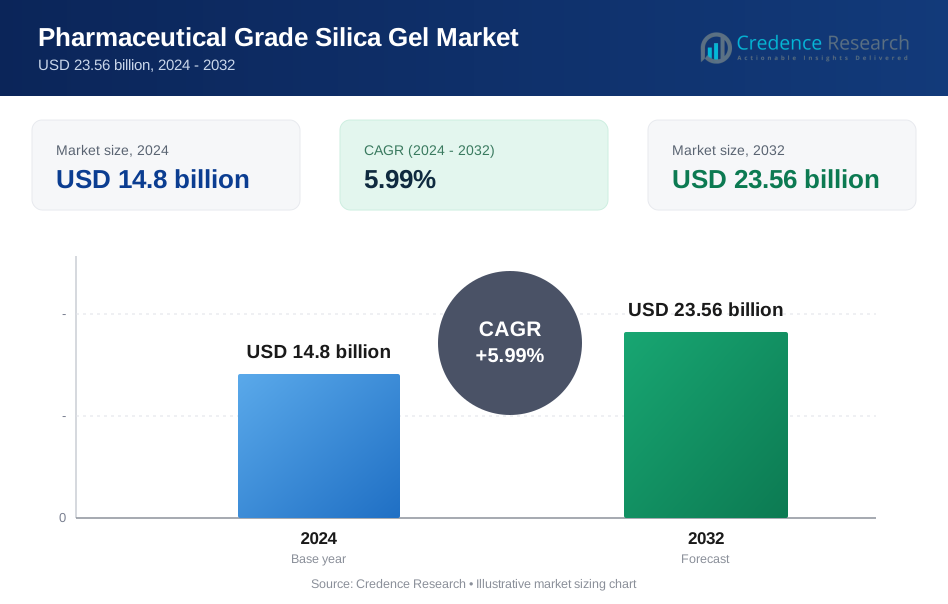
Der Markt für pharmazeutisches Silicagel wurde im Jahr 2024 auf 14,8 Milliarden USD geschätzt und soll bis 2032 23,56 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,99 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pharmazeutisches Silicagel 2024 | 14,8 Milliarden USD |
| Markt für pharmazeutisches Silicagel, CAGR | 5,99% |
| Marktgröße für pharmazeutisches Silicagel 2032 | 23,56 Milliarden USD |
Wichtige Teilnehmer am Markt für pharmazeutisches Silicagel sind Fuji Silysia Chemical Co., Ltd., Arkema S.A., Evonik Industries AG, Tokuyama Corporation, Gelest, LLC, Merck KGaA, Tosoh Corporation, The PQ Corporation, Clariant AG und W. R. Grace & Co.-Conn. Diese Unternehmen konzentrieren sich auf hochreine Qualitäten, kontrollierte Porenstrukturen und GMP-zertifizierte Produktion, um die globale pharmazeutische Konformität zu erfüllen. Die Produktportfolios zielen auf Trockenmittel, Chromatographiemedien und Arzneimittelträger ab, die in Tabletten, Biologika und Diagnostikkits verwendet werden. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 31 % an, unterstützt durch die großangelegte Herstellung generischer Medikamente, die rasche Expansion von Auftragsforschungs- und -fertigungsorganisationen und starke Exportpipelines für fertige Formulierungen.
Markteinblicke
- Der Markt für pharmazeutisches Silicagel erreichte 2024 14,8 Milliarden USD und wird voraussichtlich mit einem CAGR von 5,99 % durch den Prognosezeitraum wachsen.
- Die Nachfrage steigt, da feuchtigkeitsempfindliche Tabletten, Biologika und Diagnostikkits hochreine Trockenmittel benötigen; Perlen bleiben mit einem Anteil von 42 % das führende Produkt aufgrund der großen Oberfläche und starken Adsorption.
- Trends umfassen nachhaltige, staubfreie Verpackungen, regenerierbare Silicagel-Qualitäten und maßgeschneiderte Porenstrukturen für kontrollierte Arzneimittelabgabe und chromatographiebasierte Reinigung in F&E-Labors.
- Der Wettbewerb verschärft sich, da Fuji Silysia, Arkema, Merck KGaA, Clariant, W. R. Grace & Co-Conn und Tosoh in GMP-Anlagen, validierte Lieferketten und pharma-konforme Produktion investieren.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 31 %, angetrieben durch starke Generikaproduktion und Wachstum von CMO/CRMO, während Nordamerika und Europa mit hoher Akzeptanz in Biologika, Injektionsmitteln und stabilitätsregulierter Verpackung folgen.
Marktsegmentierungsanalyse:
Nach Produkt
Perlen halten die dominierende Position im Produktsegment mit einem Anteil von 42%, angetrieben durch hohe Oberfläche und starke Feuchtigkeitskontrolle. Pharmazeutische Hersteller verwenden Perlen zum Schutz von Kapseln und Fläschchen, da sie eine schnelle Adsorption ohne chemische Interaktion bieten. Granulate folgen aufgrund der weit verbreiteten Verwendung in Filtereinheiten und feuchtigkeitsempfindlichen Verpackungen. Beutel gewinnen an Bedeutung in der Massenverpackung für Diagnostik-Kits und medizinische Geräte, während Pulvergrade in der Chromatographie und Arzneimittelreinigung eingesetzt werden. Stäbe bleiben ein Nischenprodukt für Laborsäulen. Die steigende Nachfrage nach stabiler Haltbarkeit in festen Darreichungsformen unterstützt weiterhin perlenbasierte pharmazeutische Kieselgele.
- Zum Beispiel ist SYLOID® XDP-Kieselgel eine Art mesoporöses Silica, das in pharmazeutischen Formulierungen verwendet wird.
Nach Anwendung
Trockenmittel führen das Anwendungssegment mit einem Anteil von 56% an, unterstützt durch den strengen regulatorischen Fokus auf Feuchtigkeitskontrolle in Tabletten, Biologika und Diagnostik-Kits. Arzneimittelträger zeigen ein stetiges Wachstum, da Kieselgel Systeme mit verlängerter Freisetzung unterstützt und die Löslichkeit von schlecht löslichen Arzneimitteln verbessert. Adsorbentien werden häufig in Reinigungsprozessen und Chromatographie-Workflows eingesetzt. Als Fließmittel hilft Kieselgel, den Pulverfluss während der Tablettenkompression zu verbessern. Andere Hilfsstoffverwendungen umfassen Stabilisatoren für Vitamine und Enzyme. Der robuste Ausbau von steriler Verpackung und feuchtigkeitsempfindlichen Therapeutika hält Trockenmittel-Kieselgel vor anderen Anwendungen.
- Zum Beispiel ist Multisorb Technologies ein führendes, globales Unternehmen in der Trockenmittelindustrie, das seit über 60 Jahren innovative Lösungen für den Gesundheitssektor liefert.
Nach Endverbraucherindustrie
Pharmazeutika dominieren das Endverbrauchersegment mit einem Anteil von 48%, unterstützt durch die konstante Nachfrage nach sicherer Verpackung, kontrollierter Feuchtigkeit und Reinigungsmedien. Lebensmittel- und Getränkeunternehmen setzen Kieselgelbeutel ein, um getrocknete Lebensmittel, Gewürze und Nahrungsergänzungsmittel zu schützen. Elektronikfirmen verwenden hochreine Grade, um Korrosion und Kurzschlüsse bei Halbleiterlieferungen zu verhindern. Chemieunternehmen verlassen sich auf Kieselgel für Trenn- und Trocknungsprozesse, während Öl- und Gasbetreiber hochabsorbierende Grade in Filter- und Katalysesystemen verwenden. Hochreines pharmazeutisches Kieselgel bleibt der Wachstumsmotor, da die weltweite Arzneimittelproduktion und die Anforderungen an die Lagerung von Biologika weiter zunehmen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach feuchtigkeitskontrollierter pharmazeutischer Verpackung
Der zunehmende Einsatz von feuchtigkeitsempfindlichen Arzneimitteln und Biologika erhöht den Bedarf an hochwertigem Kieselgel. Kapselhüllen, Diagnostikstreifen, Impfstoffe und enzymbasierte Formulierungen verlieren an Stabilität, wenn sie Feuchtigkeit ausgesetzt sind. Pharmazeutisches Kieselgel bietet kontrollierte Adsorption ohne chemische Reaktivität, was es für Fläschchen, Blisterverpackungen und Diagnostik-Kit-Verpackungen geeignet macht. Regulierungsbehörden setzen weiterhin strenge Haltbarkeits- und Qualitätsstandards durch, was die Hersteller dazu zwingt, zuverlässige Trockenmittel zu verwenden. Das Wachstum von Spezialdarreichungsformen, einschließlich oral zerfallender Tabletten und gefriergetrockneter Arzneimittel, stärkt die Nachfrage. Da pharmazeutische Lieferketten durch verschiedene Klimazonen verlaufen, investieren Unternehmen mehr in feuchtigkeitsstabile Verpackungen, um Verderb und Rückrufe zu vermeiden.
- Zum Beispiel verwendet die Activ-Blister™-Technologie von Aptar ihre firmeneigene 3-Phasen-Activ-Polymer™-Materialwissenschaft (ein aktives Filmmaterial), nicht speziell Mikrosilikaperlen, die in die Abdeckung jeder Blisterkavität integriert sind.
Annahme von Kieselgel als Reinigungs- und Chromatographiemedium
Kieselgel bleibt eine wichtige stationäre Phase in der Labor- und Industriekromatographie. Arzneimittelentwickler verwenden es, um Wirkstoffe zu isolieren, Verunreinigungen zu entfernen und Zwischenprodukte zu verfeinern. Pharmazeutisches Kieselgel bietet hohe Porosität, gleichmäßige Partikelgröße und kontrollierten pH-Wert, was eine zuverlässige Trennung in analytischen und präparativen Aufbauten unterstützt. Steigende F&E in den Bereichen Generika, Biologika und neuartige Moleküle treibt das Chromatographievolumen an. Vertragsforschungs- und -herstellungsorganisationen erweitern die auf Säulen basierenden Reinigungslinien, um mehreren Kunden zu dienen. Der wachsende Fokus auf präzises Verunreinigungsprofiling in regulatorischen Einreichungen fördert auch den höheren Verbrauch von hochreinem Kieselgel für konsistente Trennleistung.
- Zum Beispiel produziert SiliCycle SiliaFlash F60 Kieselgel, das für Flash-Chromatographie, großmaßstäbliche API-Reinigung und Verunreinigungsentfernung verwendet wird.
Erweiterung von kontrollierten Freisetzungs- und Löslichkeitssteigernden Arzneimittelabgabesystemen
Viele Wirkstoffe leiden unter geringer Löslichkeit und schlechter Bioverfügbarkeit. Pharmazeutische Hersteller verwenden Kieselgelträger, um die Auflösung zu verbessern, die Stabilität zu erhöhen und kontrollierte Freisetzungsprofile zu ermöglichen. Seine poröse Struktur unterstützt die Adsorption aktiver Moleküle und deren allmähliche Freisetzung im Körper. Dies hilft Arzneimittelherstellern, bestehende Medikamente neu zu formulieren, patientenfreundliche Dosierungen zu entwickeln und die Dosierungshäufigkeit zu reduzieren. Das Wachstum in der Geriatrie und im Management chronischer Krankheiten stärkt das Interesse an modifizierten Freisetzungstabletten und -kapseln. Da Generikahersteller mit wertsteigernden Reformulierungen konkurrieren, finden kieselgelbasierte Träger breitere Akzeptanz in festen oralen Dosistechnologien.
Wichtige Trends & Chancen
Verschiebung zu hochreinen und pharma-konformen Qualitäten
Strenge regulatorische Rahmenbedingungen treiben den Markt in Richtung ultrareiner und pharma-konformer Kieselgelvarianten. Hersteller investieren in kontrollierte Produktion, strengere Verunreinigungsscreenings und validierte Lieferketten, um globale Arzneibuchstandards zu erfüllen. Die Nachfrage nach staubfreien, allergenfreien und ungiftigen Qualitäten, die für Injektions- und Biologikaverpackungen geeignet sind, steigt. Unternehmen, die GMP-zertifizierte Anlagen und validierte Qualitätsdaten anbieten, erlangen einen Wettbewerbsvorteil. Die wachsende Zusammenarbeit zwischen Materiallieferanten und Arzneimittelformulierern schafft Raum für gemeinsam entwickelte, formulierungsspezifische Kieselgelqualitäten.
- Zum Beispiel wird die SYLOID® FP-Linie von W. R. Grace pharma-konformer Kieselgele unter GMP-zertifizierten Bedingungen produziert und erfüllt USP-NF- und EP-Spezifikationen, mit Restmetallverunreinigungen unter 5 ppm, was die Eignung für Anwendungen mit direktem Kontakt gewährleistet.
Wachstum nachhaltiger und ungiftiger Feuchtigkeitskontrolllösungen
Pharmazeutische Unternehmen wechseln von traditionellen Trockenmitteln zu ungiftigem, geruchlosem und recycelbarem Kieselgel. Das Material ist chemisch inert und kann durch Hitze regeneriert werden, was den ökologischen Fußabdruck verringert. Steigende Nachhaltigkeitsverpflichtungen in der Arzneimittelherstellung schaffen Möglichkeiten für umweltfreundliche Verpackungslösungen. Hersteller entwickeln biologisch abbaubare Beutel, staubreduzierte Formate und wiederverwendbare Systeme für die großmaßstäbliche Lagerung in Lagern. Dieser Trend erweitert auch die Akzeptanz bei Nahrungsergänzungsmitteln und empfindlichen Lebensmitteln, die sauberere Etiketten anstreben.
- Zum Beispiel bietet Clariant Produkte innerhalb seines EcoTain-Portfolios an, die im Allgemeinen auf Nachhaltigkeit ausgerichtet sind.
Wichtige Herausforderungen
Strenge Qualitäts- und Compliance-Anforderungen
Pharmazeutisches Silicagel unterliegt strengen Tests hinsichtlich Reinheit, Schwermetallgehalt, Biokompatibilität und Extrahierbarkeit. Das Erfüllen dieser Standards erhöht die Produktionskosten und verzögert Produktzulassungen. Jede Abweichung in Granulatgröße, Porosität oder Adsorptionsrate kann die Stabilität von Arzneimitteln beeinträchtigen, wodurch die Validierung unerlässlich wird. Kleinere Hersteller kämpfen mit dem Kapitalbedarf für Compliance-Systeme, saubere Betriebsstandards und Dokumentation. Diese regulatorischen Anforderungen schaffen hohe Eintrittsbarrieren und begrenzen neue Marktteilnehmer.
Konkurrenz durch alternative Trockenmittel- und Trägermaterialien
Obwohl Silicagel gut etabliert ist, stellen Alternativen wie Molekularsiebe, Calciumchlorid, Tonminerale und polymerbasierte Trockenmittel eine Konkurrenz dar. Einige Ersatzstoffe bieten schnellere Absorptionsraten, geringere Kosten oder bessere Leistung bei extremer Luftfeuchtigkeit. Arzneimittelträger stehen auch im Wettbewerb mit lipidbasierten und polymerbasierten Liefersystemen. Da Pharmaunternehmen mit neuen Hilfsstoffen experimentieren, müssen Silicagel-Lieferanten mit maßgeschneiderten Porengrößen, höherer Reinheit und kundenspezifischen Verpackungsformaten innovieren, um Marktanteile zu halten.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 33 %, unterstützt durch starke pharmazeutische Produktion, fortschrittliche Arzneimittelverpackungen und weit verbreiteten Einsatz von Trockenmitteln in Biologika und Diagnostika. Die USA führen aufgrund hoher F&E-Ausgaben, der Expansion der Auftragsfertigung und strenger FDA-Stabilitätsanforderungen. Hersteller verwenden pharmazeutisches Silicagel, um Kapseln, Impfstoffe und Schnelltestkits in verschiedenen Klimazonen zu schützen. Wachsende Investitionen in personalisierte Medizin und temperaturempfindliche Formulierungen treiben die Akzeptanz weiter voran. Kanada zeigt steigende Nachfrage in der Verpackung von Nahrungsergänzungsmitteln und medizinischen Geräten. Kontinuierliche Verpackungsverbesserungen und feuchtigkeitskontrollierte Logistik halten Nordamerika als stabilen Beitrag zur globalen Nachfrage.
Europa
Europa macht 28 % des Anteils aus, angeführt von Deutschland, der Schweiz und dem Vereinigten Königreich, wo pharmazeutische Exporte und GMP-konforme Einrichtungen expandieren. Die Region legt Wert auf hochreine, allergenfreie Trockenmittel für orale Feststoffe, Injektionsmittel und Biologika. Strenge EMA-Richtlinien und strikte Verunreinigungskontrollen fördern die Einführung validierter Silicagel-Verpackungslösungen. Die Nachfrage wächst in diagnostischen Testkits, Chromatographielabors und feuchtigkeitsregulierten Kühlkettenlieferungen. Hersteller investieren in nachhaltige und regenerierbare Silicaprodukte, um Öko-Compliance-Ziele zu erreichen. Die breite Präsenz von Biotechnologieunternehmen und starke Generikaproduktion halten Europa als wichtige Einnahmequelle.
Asien-Pazifik
Asien-Pazifik führt den Markt mit einem Anteil von 31 % an, angetrieben durch die großangelegte pharmazeutische Produktion in Indien, China und Japan. Die Expansion der Generika-Exporte, steigende Nachfrage nach feuchtigkeitssicherer Verpackung und das schnelle Wachstum von Auftragsfertigungsorganisationen steigern den Einsatz von Silicagel. Regionale Anbieter produzieren pharmazeutische Perlen, Beutel und Chromatographiemedien zu wettbewerbsfähigen Kosten. Multinationale Unternehmen investieren in neue Anlagen, um Formulierungs- und Verpackungszentren zu bedienen. Das wachsende Biologika-Produktions- und Kühlkettenlogistik erhöhen die Nachfrage nach hochreinen Trockenmitteln weiter. Die Region bleibt der am schnellsten wachsende Markt aufgrund starker Exportpipelines und regulatorischer Verbesserungen.
Lateinamerika
Lateinamerika erfasst einen Anteil von 5 %, angeführt von Brasilien und Mexiko, wo pharmazeutische Verpackungen und nutraceutical Produkte wachsen. Unternehmen setzen pharmazeutisches Kieselgel ein, um den Verderb von Tabletten, Vitaminen, Testkits und Kräuterprodukten in feuchten Klimazonen zu reduzieren. Die Expansion der lokalen Produktion und der verstärkte Import von Diagnostikkits unterstützen die Nachfrage. Die Einführung bleibt jedoch langsamer als in den großen Regionen aufgrund begrenzter GMP-Einrichtungen. Steigende Investitionen in die Gesundheitsinfrastruktur und die Auftragsfertigung sollen die Nutzung von Kieselgel im Laufe der Zeit erweitern.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika halten einen Anteil von 3 %, angetrieben durch die Nachfrage nach feuchtigkeitsstabilen Pharmazeutika, Nutraceuticals und medizinischen Geräten. Heiße Klimabedingungen erhöhen die Abhängigkeit von Trockenmitteln während der Lagerung und des Transports. Die GCC-Länder führen aufgrund der expandierenden Pharmaherstellung und medizinischen Importe. Afrika zeigt einen wachsenden Verbrauch in der Verpackung von essentiellen Medikamenten und Diagnostikprodukten, obwohl die Kostenempfindlichkeit Premium-Qualitäten einschränkt. Laufende Verbesserungen in der Gesundheitsverteilung und der lokalen Medikamentenproduktion unterstützen ein allmähliches Marktwachstum.
Marktsegmentierungen:
Nach Produkt
- Kugeln
- Granulate
- Beutel
- Pulver
- Stäbe
Nach Anwendung
- Trockenmittel
- Arzneimittelträger
- Adsorbens
- Gleitmittel
- Andere Hilfsstoffe
Nach Endverbrauchsindustrie
- Chemikalien
- Elektronik
- Lebensmittel und Getränke
- Öl und Gas
- Pharmazeutika
- Reinheitsgrad
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für pharmazeutisches Kieselgel umfasst globale Chemieproduzenten und spezialisierte Kieselhersteller, die sich auf hochreine, pharma-konforme Qualitäten konzentrieren. Unternehmen konkurrieren in Bezug auf Adsorptionseffizienz, Partikelgleichmäßigkeit, kontrollierte Porengröße und regulatorische Zertifizierung, um strenge Verpackungs- und Formulierungsstandards zu erfüllen. Führende Teilnehmer investieren in fortschrittliche Verarbeitungslinien, validierte GMP-Einrichtungen und staubfreie Verpackungslösungen, um bei Arzneimittelherstellern, Diagnostikkitproduzenten und Auftragsfertigungsunternehmen bevorzugt zu werden. Strategische Prioritäten umfassen die Produktanpassung für feste Darreichungsformen, Chromatographiemedien und kontrollierte Wirkstofffreisetzung. Mehrere Hersteller erweitern ihre Präsenz in Asien-Pazifik und Nordamerika, um wachsende Formulierungshubs und Exportmärkte zu bedienen. Nachhaltigkeitsinitiativen gewinnen an Bedeutung, wobei Hersteller recycelbare Beutel und regenerierbare Kieselmedien entwickeln, um den Umweltanforderungen gerecht zu werden. Partnerschaften mit Pharmaunternehmen und Forschungseinrichtungen unterstützen die gemeinsame Entwicklung von Materialien, die auf neue Arzneiformate zugeschnitten sind, und positionieren innovative Anbieter im Wettbewerbsvorteil.
Analyse der Hauptakteure
- Fuji Silysia Chemical Co., Ltd.
- Arkema S.A.
- Evonik Industries AG
- Tokuyama Corporation
- Gelest, LLC
- Merck KGaA
- Tosoh Corporation
- The PQ Corporation
- Clariant AG
- R. Grace & Co.-Conn.
Jüngste Entwicklungen
- Im Januar 2025 kombinierte Evonik seine Silica- und Silan-Linien zu einer neuen Einheit, Smart Effects, und kündigte die Schließung von zwei US-amerikanischen Silica-Werken an, um das Netzwerk zu straffen und die regionale Versorgung zu sichern.
- Im Dezember 2024 schloss Arkema die Übernahme des Geschäftsbereichs für flexible Verpackungsklebstoffe von Dow ab, wodurch die Verbindungen zur Pharmaverpackung gestärkt wurden; seine Siliporite® NK10-Qualitäten erfüllen USP 670 für Feuchtigkeitsschutz in Medikamentenverpackungen.
- Im Oktober 2024 gewann Fuji Silysia Chemical USA den Industry of the Year Award von Pitt County, was die Expansion und Zuverlässigkeit seiner Silica-Anlage in Greenville, NC, hervorhebt, die in pharmazeutischen Feuchtigkeitskontrolllinien eingesetzt wird.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung, Endverbrauchsindustrie und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach hochreinem, rückstandsarmem Kieselgel, das für Biologika und Injektionsmittel geeignet ist, wird steigen.
- Arzneimittelhersteller werden maßgeschneiderte Porengrößen und Partikeldesigns für kontrollierte Freisetzung übernehmen.
- Chromatographie-Qualitätskiesel wird eine breitere Verwendung in der Verunreinigungsprofilierung und API-Reinigung finden.
- Nachhaltige und regenerierbare Silicaprodukte werden Einweg-Trockenmittel in der Massenverpackung ersetzen.
- Asien-Pazifik wird die Produktionskapazität ausbauen, da globale CMOs und CRAMs das Outsourcing erhöhen.
- Staubfreie Beutel und pharmazeutisch konforme Verpackungsformate werden stärker angenommen.
- Partnerschaften zwischen Materiallieferanten und Formulierungsentwicklern werden anwendungsspezifische Qualitäten schaffen.
- Automatisierte Füll- und sterile Verpackungslinien werden die Verwendung von Silica in der Diagnostik erhöhen.
- F&E zur Löslichkeitsverbesserung und reformulierten Generika wird Silica-basierte Arzneimittelträger unterstützen.
- Regulatorischer Druck auf die Produktstabilität wird pharmazeutische Silica als bevorzugtes Trockenmittel beibehalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pharmazeutisches Silicagel und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für pharmazeutisches Silicagel voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für pharmazeutisches Silicagel hielt 2024 den größten Anteil?
Wer sind die führenden Unternehmen im Markt für pharmazeutisches Silikagel?
Welche Region hatte 2024 den größten Anteil am Markt für pharmazeutisches Silicagel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Pharmazeutisches Silikagel-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Pharmazeutisches Silikagel-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14.8 billion → 2032: USD 23.56 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Pharmazeutisches Silikagel-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Pharmazeutisches Silikagel-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Pharmazeutisches Silikagel-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Pharmazeutisches Silikagel-Markt Market Drivers
- 3.3 Pharmazeutisches Silikagel-Markt Market Restraints & Challenges
- 3.4 Pharmazeutisches Silikagel-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Pharmazeutisches Silikagel-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Pharmazeutisches Silikagel-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Pharmazeutisches Silikagel-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Pharmazeutisches Silikagel-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Pharmazeutisches Silikagel-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Pharmazeutisches Silikagel-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Pharmazeutisches Silikagel-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Pharmazeutisches Silikagel-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Pharmazeutisches Silikagel-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Pharmazeutisches Silikagel-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Pharmazeutisches Silikagel-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Pharmazeutisches Silikagel-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Pharmazeutisches Silikagel-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Pharmazeutisches Silikagel-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Pharmazeutisches Silikagel-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Pharmazeutisches Silikagel-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Pharmazeutisches Silikagel-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Pharmazeutisches Silikagel-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Pharmazeutisches Silikagel-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
