
Marktübersicht:
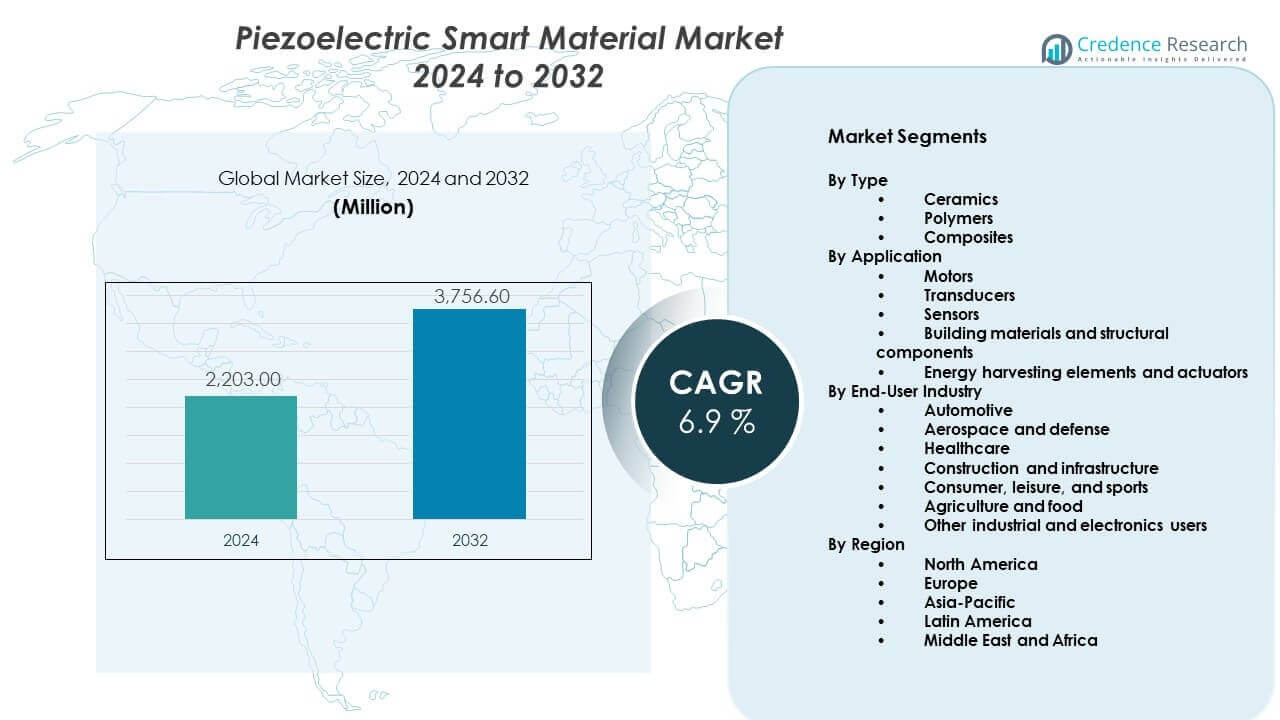
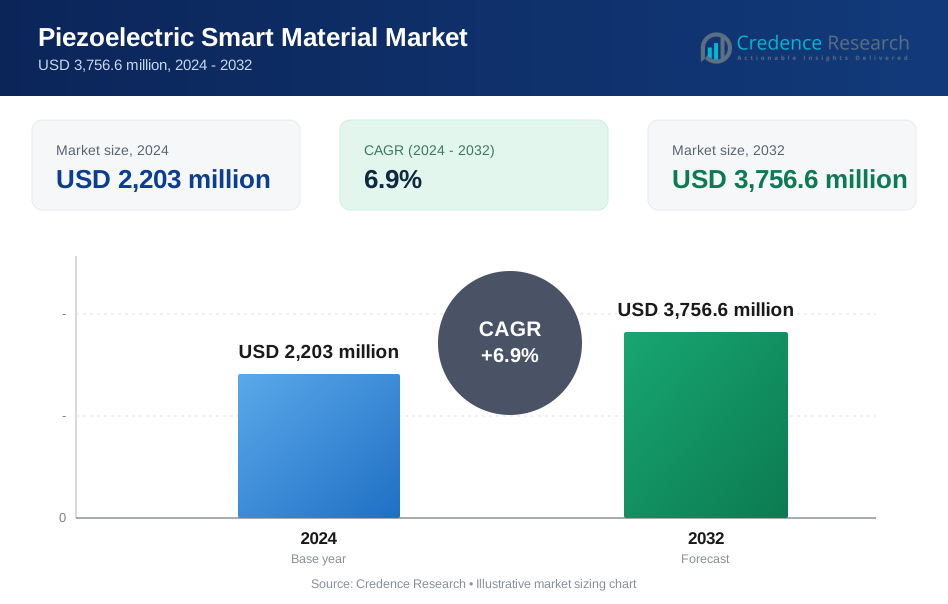
Der Markt für piezoelektrische intelligente Materialien wird voraussichtlich von 2.203 Millionen USD im Jahr 2024 auf geschätzte 3.756,6 Millionen USD bis 2032 wachsen. Diese Expansion spiegelt eine durchschnittliche jährliche Wachstumsrate von 6,9% von 2024 bis 2032 wider.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für piezoelektrische intelligente Materialien 2024 | 2.203 Millionen USD |
| Markt für piezoelektrische intelligente Materialien, CAGR | 6,9% |
| Marktgröße für piezoelektrische intelligente Materialien 2032 | 3.756,6 Millionen USD |
Das Marktwachstum wird durch die steigende Automatisierung in verschiedenen Branchen und die starke Nachfrage nach präzisen Sensorlösungen angetrieben. Hersteller verwenden piezoelektrische Materialien für genaue Bewegungssteuerung und Vibrationssensorik. Die Miniaturisierung der Elektronik unterstützt eine breitere Integration in kompakte Geräte. Medizingeräte sind auf stabile Druck- und Bewegungssteuerung für Diagnosen angewiesen. Automobilsysteme verlassen sich auf diese Materialien für Kraftstoffmanagement und Sicherheitsfunktionen. Auch der Bedarf an Energiegewinnung unterstützt die Nachfrage in Geräten mit niedrigem Stromverbrauch. Verbesserte Materialhaltbarkeit erhöht das Vertrauen der Endnutzer.
Der asiatisch-pazifische Raum führt den Markt aufgrund starker Elektronik- und Automobilproduktionsbasen an. China, Japan und Südkorea dominieren Produktion und Verbrauch aufgrund großangelegter industrieller Produktion. Nordamerika zeigt stabiles Wachstum, unterstützt durch Innovationen in Luft- und Raumfahrt, Verteidigung und Medizin. Die Vereinigten Staaten investieren in fortschrittliche Fertigungssysteme unter Verwendung intelligenter Materialien. Europa bleibt stark aufgrund von Automobiltechnik und industrieller Automatisierung. Aufstrebende Regionen wachsen stetig, da Infrastrukturverbesserungen und industrielle Digitalisierung die Akzeptanz erweitern.
Markteinblicke:
- Die Marktgröße lag 2024 bei 2.203 Millionen USD und wird voraussichtlich bis 2032 3.756,6 Millionen USD erreichen, was einem CAGR von 6,9 % während des Prognosezeitraums entspricht.
- Asien-Pazifik führt mit einem Anteil von etwa 35 %, gefolgt von Nordamerika mit 28 % und Europa mit 25 %, angetrieben durch starke Elektronik-, Automobil-, Gesundheits- und Industrieproduktionsbasen.
- Asien-Pazifik bleibt auch die am schnellsten wachsende Region, unterstützt durch groß angelegte Produktionskapazitäten, Infrastrukturverbesserungen und die steigende Akzeptanz von intelligenten Sensoren in verschiedenen Branchen.
- Nach Typ machen Keramiken aufgrund ihrer hohen Empfindlichkeit, Haltbarkeit und breiten Verwendung in Automobil-, Industrie- und Medizinanwendungen fast 55 % des Anteils aus.
- Nach Anwendung halten Sensoren einen Anteil von etwa 40 %, unterstützt durch die steigende Nachfrage nach Druck-, Vibrations- und Bewegungserkennung in der Automatisierung, im Gesundheitswesen und in der intelligenten Infrastruktur.
Markttreiber:
Steigende Nachfrage nach Präzisionssteuerung in Industrie- und Elektroniksystemen
Hersteller streben in verschiedenen Branchen nach hoher Präzision in Sensor- und Aktuatorsystemen. Piezomaterialien bieten schnelle Reaktion und wiederholbare Ausgabe unter kontrollierten Bedingungen. Die industrielle Automatisierung hängt von stabilen Bewegungssteuerungskomponenten ab, um die Prozessgenauigkeit zu gewährleisten. Elektronikhersteller schätzen kompakte Bauformen, die dichte Schaltungsanordnungen unterstützen. Der Markt für piezoelektrische intelligente Materialien profitiert von steigenden Präzisionsanforderungen im Geräte-Design. Geräteentwickler bevorzugen Materialien mit geringer Signaldistortion und hoher Empfindlichkeit. Systemzuverlässigkeit unterstützt lange Produktionszyklen in Fertigungsumgebungen. Leistungskonsistenz stärkt langfristige Beschaffungs- und Lieferantenauswahlentscheidungen.
- Beispielsweise liefert die TDK Corporation Mehrschicht-Piezoaktoren mit Reaktionszeiten unter 1 ms für Fabrikautomationssysteme.
Ausweitung der Automobilanwendungen mit Fokus auf Sicherheit und Effizienz
Fahrzeugsysteme erfordern präzise Lösungen für Druck-, Vibrations- und Bewegungssteuerung. Piezomaterialien unterstützen Kraftstoffeinspritzsysteme und fortschrittliche Bremsfunktionen. Automobilhersteller verwenden sensorbasierte Steuerungen, um strenge Emissionsstandards zu erfüllen. Fahrerassistenzsysteme sind auf zuverlässige Rückmeldesignale für einen sicheren Betrieb angewiesen. Der Markt für piezoelektrische intelligente Materialien gewinnt in modernen Mobilitätsplattformen an Bedeutung. Elektrofahrzeuge benötigen kompakte und energieeffiziente Komponenten. Materialhaltbarkeit unterstützt die Belastung durch Hitze und mechanischen Stress. Die OEM-Akzeptanz treibt die stabile Volumennachfrage in den Fahrzeugsegmenten an.
- Zum Beispiel verwendet Bosch Piezo-Kraftstoffeinspritzdüsen, die über 5 Einspritzungen pro Verbrennungszyklus für Dieselmotoren ermöglichen.
Wachsende Akzeptanz in medizinischen Geräten und Diagnoseausrüstungen
Gesundheitsgeräte erfordern kontrollierte Bewegungen und hohe Empfindlichkeit für genaue Diagnosen. Piezokomponenten ermöglichen präzise Bildgebungs-, Pump- und Überwachungsfunktionen. Medizinische Werkzeuge sind auf stabile Frequenzausgabe während des verlängerten Gebrauchs angewiesen. Die Miniaturisierung von Geräten unterstützt eine breitere klinische und häusliche Anwendung. Der Markt für piezoelektrische intelligente Materialien passt sich an die kontinuierliche Innovation im Gesundheitswesen an. Krankenhäuser bevorzugen Komponenten mit langer Lebensdauer und minimalem Drift. Die Einhaltung von Vorschriften begünstigt Materialien mit nachgewiesener Leistungsgeschichte. Konsistente Genauigkeit unterstützt verbesserte Patientenergebnisse und das Vertrauen in Geräte.
Erhöhter Fokus auf Energiegewinnung und intelligente Infrastruktursysteme
Niedrigenergie-Systeme benötigen alternative Energiequellen für den Fernbetrieb. Piezo-Materialien wandeln mechanischen Stress in nutzbare elektrische Energie um. Intelligente Infrastrukturen setzen Sensoren an Orten mit begrenztem Stromzugang ein. Wartungsreduzierung unterstützt die Einführung selbstversorgender Sensorsysteme. Der Markt für piezoelektrische intelligente Materialien unterstützt langfristige Smart-City-Implementierungen. Infrastrukturplaner schätzen autonome Überwachungslösungen. Lange Betriebsdauer reduziert den Bedarf an Serviceeinsätzen. Systemeffizienz unterstützt öffentliche und private Investitionsprioritäten.
Markttrends:
Verlagerung hin zu bleifreien und umweltfreundlicheren Materialzusammensetzungen
Umweltstandards beeinflussen die Materialauswahl in Endverbraucherindustrien. Hersteller konzentrieren sich darauf, den Bleigehalt in piezoelektrischen Formulierungen zu reduzieren. Compliance-Anforderungen prägen Forschungs- und Produktentwicklungsprioritäten. Endverbraucher bevorzugen sicherere Materialprofile für den langfristigen Einsatz. Der Markt für piezoelektrische intelligente Materialien spiegelt eine stärkere Ausrichtung auf Nachhaltigkeit wider. Regulatorische Akzeptanz verbessert den Marktzugang in verschiedenen Regionen. Zertifizierungen unterstützen eine breitere industrielle Nutzung. Die Einführung grüner Materialien stärkt die Glaubwürdigkeit der Lieferanten.
- Zum Beispiel hat Murata Manufacturing Co., Ltd. bleifreie Piezo-Keramiken kommerzialisiert, die den RoHS-Standards für Unterhaltungselektronik entsprechen.
Integration von piezoelektrischen Materialien mit digitalen und intelligenten Steuerungssystemen
Industrielle Systeme übernehmen Sensoren, die mit digitalen Steuerungsplattformen kompatibel sind. Piezo-Komponenten unterstützen die Anforderungen an die Echtzeit-Signalverarbeitung. Intelligente Fabriken benötigen schnelle und genaue Rückkopplungsschleifen. Systemdesigner bevorzugen Materialien, die sich in IoT-Frameworks integrieren lassen. Der Markt für piezoelektrische intelligente Materialien stimmt mit vernetzten Fertigungstrends überein. Eingebettete Intelligenz verbessert die Betriebssichtbarkeit. Digitale Kalibrierung erhöht die Messgenauigkeit. Integration unterstützt skalierbare Automatisierungsarchitekturen.
- Zum Beispiel integriert TE Connectivity Piezo-Sensoren mit digitalen Ausgängen, die kHz-Signalabtastung unterstützen.
Steigende Anpassung an anwendungsspezifische Leistungsanforderungen
Endverbraucher verlangen Materialien, die auf spezifische Betriebsbedingungen abgestimmt sind. Hersteller passen Empfindlichkeit und Frequenzantwort an. Maßgeschneiderte Lösungen verbessern die Effizienz in gezielten Anwendungen. Branchenspezifische Anforderungen leiten Materialentwicklungsstrategien. Der Markt für piezoelektrische intelligente Materialien unterstützt maßgeschneiderte Leistungsbereitstellung. Luft- und Raumfahrt- sowie Medizinsektoren suchen nach präzisen Spezifikationen. Zusammenarbeit verkürzt Entwicklungszyklen. Anpassung stärkt langfristige Kundenbeziehungen.
Fortschritte in Dünnfilm- und flexiblen piezoelektrischen Technologien
Flexible Elektronik gewinnt an Bedeutung in Verbraucher- und Medizinprodukten. Dünnfilm-Piezo-Materialien unterstützen leichte Systemdesigns. Tragbare Geräte erfordern mechanische Flexibilität und Haltbarkeit. Hersteller investieren in fortschrittliche Abscheidungstechniken. Der Markt für piezoelektrische intelligente Materialien erweitert sich auf flexible Anwendungen. Designfreiheit verbessert die Produktinnovation. Reduzierte Materialstärke unterstützt kompakte Layouts. Technologischer Fortschritt ermöglicht neue Gerätekategorien.
Analyse der Marktchancen:
Hohe Herstellungskosten und Einschränkungen durch Prozesskomplexität
Die Materialproduktion erfordert eine strenge Kontrolle der Verarbeitungsbedingungen. Fortschrittliche Ausrüstung erhöht die Anforderungen an Kapitalinvestitionen. Die Qualität bleibt in großem Maßstab schwer konsistent. Kleine Defekte können die funktionale Leistung beeinträchtigen. Der Markt für piezoelektrische intelligente Materialien steht unter Preisdruck von Käufern. Kostenempfindlichkeit begrenzt die Akzeptanz in margenschwachen Sektoren. Die Verfügbarkeit qualifizierter Arbeitskräfte beeinflusst die Stabilität der Produktion. Prozessoptimierung bleibt eine zentrale Herausforderung.
Leistungsstabilitätsprobleme unter rauen Umweltbedingungen
Temperaturänderungen beeinflussen die elektrischen Reaktionsmerkmale. Feuchtigkeitseinwirkung verringert die langfristige Materialstabilität. Mechanische Belastung beschleunigt die Ermüdung in anspruchsvollen Anwendungen. Designer müssen Schutzmaßnahmen in das System integrieren. Der Markt für piezoelektrische intelligente Materialien muss Haltbarkeitsgrenzen angehen. Erweiterte Tests verlängern die Entwicklungszeitpläne. Umweltbeschränkungen schränken bestimmte Einsätze ein. Zuverlässigkeitsverbesserung bleibt ein Schwerpunktbereich.
Marktchancen:
Wachsende Akzeptanz in tragbarer Elektronik und Gesundheitsüberwachungsgeräten
Tragbare Produkte erfordern kompakte und reaktionsschnelle Sensorlösungen. Piezo-Materialien unterstützen Bewegungs- und Druckerkennungsfunktionen. Gesundheitsüberwachungsgeräte finden breitere Akzeptanz bei Verbrauchern. Energieeffizienz bleibt entscheidend für batteriebetriebene Systeme. Der Markt für piezoelektrische intelligente Materialien profitiert von Wachstumstrends bei tragbaren Geräten. Flexible Designs verbessern den Benutzerkomfort. Geräteinnovationen unterstützen Premium-Produktangebote. Das Gesundheitsbewusstsein der Verbraucher treibt die Nachfrage an.
Erweiterung innerhalb der intelligenten Fertigung und prädiktiven Wartungssysteme
Industrien setzen Sensoren zur Überwachung der Gerätezustände ein. Piezo-Komponenten ermöglichen eine genaue Erkennung von Vibrationen und Belastungen. Prädiktive Wartung reduziert unerwartete Ausfallzeiten. Hersteller investieren in intelligente Produktionsumgebungen. Der Markt für piezoelektrische intelligente Materialien stimmt mit den Zielen der digitalen Fertigung überein. Betriebseffizienz treibt die Sensorintegration voran. Datengetriebene Wartung verbessert die Ressourcennutzung. Die Erweiterung der Automatisierung unterstützt das langfristige Marktwachstum.
Analyse der Marktsegmentierung:
Nach Typ
Keramiken dominieren aufgrund ihrer hohen Empfindlichkeit, starken elektromechanischen Kopplung und stabilen Leistung in anspruchsvollen Systemen. Diese Materialien unterstützen Präzisionsanwendungen in Automobil-, Industrie- und Medizinprodukten. Polymere finden dort Anwendung, wo Flexibilität, geringes Gewicht und Schlagfestigkeit wichtig sind. Diese Materialien eignen sich für tragbare Elektronik und flexible Sensoren. Verbundwerkstoffe kombinieren die Leistung von Keramiken mit der Flexibilität von Polymeren, um Empfindlichkeit und Haltbarkeit auszubalancieren. Dieser Typ unterstützt maßgeschneiderte Designs in fortschrittlichen Ingenieuranwendungen. Die Materialauswahl hängt von den Kostenzielen, mechanischen Anforderungen und Betriebsbedingungen ab.
- Zum Beispiel produziert die CeramTec GmbH Piezokeramiken mit Kopplungskoeffizienten über 70% für medizinischen Ultraschall.
Nach Anwendung
Motoren verlassen sich auf Piezomaterialien für präzise Bewegungssteuerung und schnelle Reaktion. Wandler verwenden diese Materialien, um mechanische Signale mit hoher Genauigkeit zu konvertieren. Sensoren bilden einen wichtigen Anwendungsbereich aufgrund der Nachfrage nach Druck-, Vibrations- und Kraftdetektion. Baumaterialien und strukturelle Komponenten integrieren Piezoelemente zur Überwachung der strukturellen Gesundheit. Energieerntende Elemente und Aktuatoren unterstützen stromsparende Systeme und intelligente Infrastrukturen. Das Wachstum der Anwendungen steht im Einklang mit der Automatisierung und dem Einsatz intelligenter Systeme. Die Zuverlässigkeit der Leistung bleibt ein entscheidender Auswahlfaktor.
- Zum Beispiel setzt die Kistler Group Piezosensoren ein, die Kräfte über 300 kN in industriellen Prüfsystemen messen.
Nach Endverbraucherindustrie
Die Automobilindustrie führt die Nutzung durch Kraftstoffsysteme, Bremsen und Sicherheitskontrollen an. Luft- und Raumfahrt sowie Verteidigung sind auf Genauigkeit und Haltbarkeit unter extremen Bedingungen angewiesen. Der Gesundheitssektor übernimmt diese Materialien für Bildgebung, Pumpen und Überwachungsgeräte. Bauwesen und Infrastruktur nutzen intelligente Materialien zur Zustandsüberwachung. Verbraucher-, Freizeit- und Sportprodukte verwenden kompakte Sensoren und Aktuatoren. Landwirtschaft und Lebensmittelindustrie übernehmen Sensorik zur Prozesssteuerung. Andere industrielle und elektronische Nutzer erweitern die Nachfrage in der Fabrikautomatisierung. Der Markt für piezoelektrische intelligente Materialien spiegelt breite branchenübergreifende Akzeptanztrends wider.
Segmentierung:
Nach Typ
- Keramiken
- Polymere
- Verbundwerkstoffe
Nach Anwendung
- Motoren
- Wandler
- Sensoren
- Baumaterialien und strukturelle Komponenten
- Energieerntende Elemente und Aktuatoren
Nach Endverbraucherindustrie
- Automobilindustrie
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen
- Bauwesen und Infrastruktur
- Verbraucher, Freizeit und Sport
- Landwirtschaft und Lebensmittel
- Andere industrielle und elektronische Nutzer
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrika
Regionale Analyse:
Nordamerika
Nordamerika hält einen bedeutenden Anteil am globalen Markt und macht etwa 28% aus. Die Region profitiert von einer starken Nachfrage in den Bereichen Luft- und Raumfahrt, Verteidigung und Medizintechnik. Die Vereinigten Staaten führen aufgrund hoher Investitionen in fortschrittliche Sensoren und Präzisionskontrollsysteme. Forschungsaktivitäten unterstützen Materialinnovationen und Produktzuverlässigkeit. Die industrielle Automatisierung fördert die stetige Einführung in Fertigungsanlagen. Der Markt für piezoelektrische intelligente Materialien verzeichnet in dieser Region aufgrund reifer Endverbraucherindustrien ein stabiles Wachstum.
Europa
Europa repräsentiert fast 25% des globalen Marktanteils, unterstützt durch die Stärke im Automobilbau und in der industriellen Automatisierung. Deutschland, Frankreich und das Vereinigte Königreich treiben die Nachfrage durch fortschrittliche Fertigungssysteme an. Automobilanwendungen verlassen sich auf Piezokomponenten für Sicherheits- und Effizienzsteuerung. Auch die Gesundheitstechnologie unterstützt den stetigen Materialeinsatz. Strenge Qualitätsstandards begünstigen eine bewährte Materialleistung. Der Markt für piezoelektrische intelligente Materialien profitiert von starker regulatorischer Compliance und technischem Know-how in ganz Europa.
Asien-Pazifik und der Rest der Welt
Asien-Pazifik führt mit einem Marktanteil von etwa 35% aufgrund der großflächigen Elektronik- und Automobilproduktion. China, Japan und Südkorea dominieren den Verbrauch durch die Massenproduktion. Kostenoptimierte Produktion unterstützt wettbewerbsfähige Lieferketten. Die Modernisierung der Infrastruktur unterstützt den Einsatz von Sensoren. Lateinamerika hält etwa 7% Anteil mit allmählicher industrieller Einführung. Der Nahe Osten und Afrika machen fast 5% aus, unterstützt durch Infrastruktur- und Energieprojekte. Der Markt für piezoelektrische intelligente Materialien gewinnt in aufstrebenden Regionen an Dynamik aufgrund der zunehmenden industriellen Aktivität.
Analyse der Hauptakteure:
- Arkema
- APC International, Ltd.
- CeramTec GmbH
- CTS Corporation
- KYOCERA Corporation
- AAC Technologies
- Solvay
- Murata Manufacturing Co., Ltd.
- TDK Corporation
- TE Connectivity
- Morgan Advanced Materials
- PI Ceramic / Physik Instrumente (PI) GmbH & Co. KG
- Kistler Group
Wettbewerbsanalyse:
Der Markt für piezoelektrische intelligente Materialien zeigt eine teilweise konsolidierte Struktur, wobei globale und regionale Anbieter in Bezug auf Leistung und Zuverlässigkeit konkurrieren. Große Hersteller konzentrieren sich auf fortschrittliche Keramiken, Polymere und Verbundformulierungen, um hochpräzise Anwendungen zu bedienen. Produktqualität, Materialkonsistenz und lange Lebensdauer definieren die Wettbewerbsstärke. Unternehmen investieren in anwendungsspezifische Lösungen für Automobil-, Gesundheits- und Industrieautomatisierung. Technologische Tiefe unterstützt die Differenzierung über Sensoren, Aktuatoren und Wandler hinweg. Strategische Partnerschaften stärken den Zugang zu Endverbraucherindustrien. Kostenkontrolle und skalierbare Fertigung unterstützen die Volumennachfrage. Der Markt für piezoelektrische intelligente Materialien hält den Wettbewerb durch Innovationsfokus und starke Kundenintegration aufrecht.
Jüngste Entwicklungen:
- Im September 2025 präsentierte Arkema bedeutende Innovationen auf der K2025 in Düsseldorf, darunter die Erweiterung der Kynar® PVDF-Produktion in den USA und die Eröffnung einer neuen Rilsan® Clear Polyamid-Produktionsstätte in Singapur (betriebsbereit im 1. Quartal 2026). Zudem wurde das Piezotech®-Portfolio elektroaktiver Polymere für Sensoren, Aktuatoren und Energierückgewinnung weiterentwickelt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Anwendung, Endverbraucherindustrie und Region. Er liefert Details zu führenden Marktteilnehmern und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird mit der breiteren Einführung intelligenter Sensorsysteme steigen.
- Bedarf an Sicherheit und Effizienz im Automobilbereich wird den kontinuierlichen Materialeinsatz unterstützen.
- Gesundheitsgeräte werden zunehmend auf präzise Bewegungssteuerungsmaterialien angewiesen sein.
- Flexible und Dünnschichttechnologien werden den Anwendungsspielraum erweitern.
- Die Entwicklung bleifreier Materialien wird regulatorische Unterstützung erhalten.
- Intelligente Infrastrukturprojekte werden den Einsatz von Sensoren erhöhen.
- Kundenspezifische Materiallösungen werden Lieferantenbeziehungen stärken.
- Anwendungsfälle zur Energierückgewinnung werden Niedrigenergiesysteme unterstützen.
- Die Expansion der Fertigung im asiatisch-pazifischen Raum wird Lieferketten beeinflussen.
- Kontinuierliche Forschung wird die Haltbarkeit und Leistungsstabilität verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für piezoelektrische Smart-Materialien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für piezoelektrische Smart-Materialien zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für piezoelektrische Smartmaterialien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für piezoelektrische Smart-Materialien antreiben?
Wer sind die führenden Unternehmen im Markt für piezoelektrische Smart-Materialien?
Welche Region hatte 2024 den größten Anteil am Markt für piezoelektrische Smart-Materialien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Piezoelektrischer Smart-Material-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Piezoelektrischer Smart-Material-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,203 million → 2032: USD 3,756.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Piezoelektrischer Smart-Material-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Piezoelektrischer Smart-Material-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Piezoelektrischer Smart-Material-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Piezoelektrischer Smart-Material-Markt Market Drivers
- 3.3 Piezoelektrischer Smart-Material-Markt Market Restraints & Challenges
- 3.4 Piezoelektrischer Smart-Material-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Piezoelektrischer Smart-Material-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Piezoelektrischer Smart-Material-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Piezoelektrischer Smart-Material-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Piezoelektrischer Smart-Material-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Piezoelektrischer Smart-Material-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Piezoelektrischer Smart-Material-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Piezoelektrischer Smart-Material-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Piezoelektrischer Smart-Material-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Piezoelektrischer Smart-Material-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Piezoelektrischer Smart-Material-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Piezoelektrischer Smart-Material-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Piezoelektrischer Smart-Material-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Piezoelektrischer Smart-Material-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Piezoelektrischer Smart-Material-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Piezoelektrischer Smart-Material-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Piezoelektrischer Smart-Material-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Piezoelektrischer Smart-Material-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Piezoelektrischer Smart-Material-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Piezoelektrischer Smart-Material-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
