
Marktübersicht:
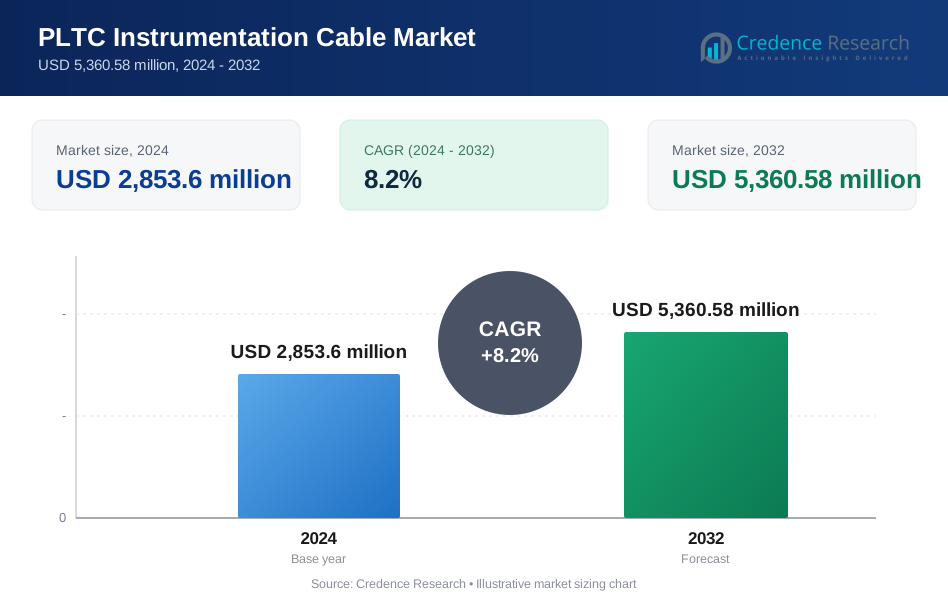
Der globale Markt für PLTC-Instrumentierungskabel wurde im Jahr 2024 auf 2.853,6 Millionen USD geschätzt und soll bis 2032 5.360,58 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,2 % im Prognosezeitraum (2025–2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für PLTC-Instrumentierungskabel 2024 | 2.853,6 Millionen USD |
| PLTC-Instrumentierungskabelmarkt, CAGR | 8,2% |
| Marktgröße für PLTC-Instrumentierungskabel 2032 | 5.360,58 Millionen USD |
Der Markt für PLTC-Instrumentierungskabel zeichnet sich durch starken Wettbewerb unter den Hauptakteuren wie Fujikura, Lapp Group, CommScope, Hellenic Group, Kabelwerk Eupen, Belden, Furukawa Electric, Helukabel, Leoni und Elsewedy Electric aus, die jeweils ihre Portfolios mit langlebigen Isoliermaterialien, verbesserter EMI-Abschirmung und zertifizierten, auf Compliance basierenden Kabel-Lösungen erweitern. Diese Unternehmen bedienen vielfältige Anwendungen in der industriellen Automatisierung, Energie, Öl & Gas und Prozesssteuerung durch globale Vertriebsnetze und regionalspezifische Fertigungskapazitäten. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von etwa 38 % an, angetrieben durch schnelle Industrialisierung und Infrastrukturausbau, gefolgt von Nordamerika mit rund 32 %, unterstützt durch die Modernisierung von Automatisierungsanlagen und strenge Sicherheitsstandards.

Markteinblicke:
- Der Markt für PLTC-Instrumentierungskabel wurde im Jahr 2024 auf 2.853,6 Millionen USD geschätzt und soll bis 2032 5.360,58 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,2 % im Zeitraum 2025–2032.
- Das Wachstum wird durch zunehmende industrielle Automatisierung, Modernisierung von Prozessanlagen und sicherheitskonforme Verkabelungsanforderungen in gefährlichen und missionskritischen Umgebungen in den Bereichen Öl & Gas, Chemie, Versorgungsunternehmen und Fertigung angetrieben.
- Die steigende Akzeptanz von IIoT-fähigen Sensoren, Fernüberwachungssystemen und langlebigen Spezialkabeln mit Ummantelungen, die für Korrosions-, Wärme- und EMI-Beständigkeit ausgelegt sind, prägt die Produktinnovation.
- Der Markt spiegelt die wettbewerbsfähige Teilnahme globaler Kabelhersteller wider, die sich auf UL/IEC-Konformität, verbesserte Abschirmmaterialien und erweiterte Präsenz in schnell wachsenden Industriegebieten konzentrieren.
- Der asiatisch-pazifische Raum hält einen Marktanteil von 38 % und führt die Akzeptanz an, gefolgt von Nordamerika mit 32 %; währenddessen dominieren insgesamt abgeschirmte Paare/Triaden nach Typ, angetrieben durch kosteneffiziente Bereitstellung und standardisierte Instrumentierungsschleifenanforderungen.
Analyse der Marktsegmentierung:
Nach Typ
Innerhalb von PLTC-Instrumentierungskabeln bleiben insgesamt abgeschirmte Paare/Triaden das dominierende Teilsegment, das aufgrund ihrer Kosteneffizienz, des vereinfachten Kabeldesigns und der Eignung für die Standard-Analogsignalübertragung in Industrieumgebungen den größeren Marktanteil ausmacht. Diese Konfigurationen werden in Anwendungen mit moderatem Rauschen wie Steuerverdrahtung und allgemeinen Instrumentierungsschleifen weit verbreitet eingesetzt, bei denen eine vollständige Paarisolierung nicht kritisch ist. Währenddessen verzeichnen individuell und insgesamt abgeschirmte Paare ein stetiges Nachfragewachstum, da Industrien in der Nähe von Frequenzumrichtern, Hochleistungsmotoren und digital gesteuerten Produktionslinien arbeiten, die eine verbesserte Übersprechungsprävention und eine verbesserte Unterdrückung elektromagnetischer Störungen (EMI) erfordern.
- Zum Beispiel verfügt Beldens PLTC-zertifiziertes 3106A-Kabel mit insgesamt abgeschirmtem verdrilltem Paar über eine 100% Aluminium/Polyester-Folienabschirmung plus ein 65% verzinntes Kupfergeflecht mit einem 22 AWG-Leiter, der für Niederspannungs-Steuersignale ausgelegt ist.
Nach Endverwendung
In den Endverbrauchsindustrien stellt Öl & Gas das führende Anwendungssegment dar und hält den dominierenden Anteil, angetrieben durch zertifizierte Kabelanforderungen für Gefahrenbereiche und steigende Investitionen in Pipeline-Überwachung, Raffinerie-Upgrades und Offshore-Plattformen. Chemische Anlagen zeigen eine signifikante Nutzung aufgrund von kontinuierlichen Prozessanlagen, die korrosionsbeständige Instrumentierungskabel erfordern. Prozessautomatisierung erweist sich als schnell wachsender Anwender, da Industrien auf PLC-basierte automatisierte Steuerungsarchitekturen umstellen. Die Fertigung hält eine konstante Nachfrage über Montagelinien und Robotik aufrecht, aber das Wachstumsmomentum begünstigt stark Sektoren, die Altsysteme modernisieren—unterstützt die langfristige Abhängigkeit von PLTC-Kabeln für sichere Niederspannungssignale in missionskritischen Umgebungen.
- Zum Beispiel ist das feuerfeste Instrumentierungskabel von Nexans, das auf Offshore-Plattformen verwendet wird, mit einer Glimmerbandisolierung ausgestattet, die 850°C für 120 Minuten standhalten kann und Notabschaltsysteme unterstützt. Chemische Anlagen setzen auch PLTC-Kabel ein, da kontinuierliche Prozessumgebungen Korrosionsbeständigkeit erfordern.
Wichtige Wachstumstreiber:
Erweiterung der industriellen Automatisierungsinfrastruktur
Der Übergang zu digital unterstützten Produktionsumgebungen treibt die Nachfrage nach PLTC-Instrumentierungskabeln stark an, insbesondere da Industrien Automatisierungsebenen erweitern, um Präzision zu verbessern, manuelle Arbeit zu reduzieren und die Ressourcennutzung zu optimieren. Programmierbare Logiksteuerungen (PLCs), verteilte Steuerungssysteme (DCS) und sensorintegrierte Maschinen sind auf zuverlässige Niederspannungskommunikation angewiesen, bei der PLTC-Kabel eine rauschresistente Übertragung gewährleisten. Die verstärkte Einführung von IoT-fähiger Überwachung in der Fertigung, Versorgungsunternehmen und Prozessindustrien stärkt diese Anforderung, insbesondere für Echtzeitdiagnosen, vorausschauende Wartung und Asset-Performance-Management. Während Altsysteme modernisiert werden, um die Industrie 4.0-Bereitschaft zu erreichen, dienen diese Kabel als wesentliche Konnektivitätskomponenten und ermöglichen die Integration sowohl in analoge als auch digitale Steuerungsumgebungen.
- Zum Beispiel unterstützt die SIMATIC S7-PLC-Plattform von Siemens die Bereitstellung von Tausenden von I/O-Punkten durch mehrere verteilte I/O-Systeme (wie die ET 200MP-Serie), die über industrielle Netzwerke wie PROFINET mit dem zentralen Controller verbunden sind und eine robuste Verkabelung erfordern, um die Signalintegrität über erweiterte Anlagenlayouts hinweg zu gewährleisten.
Strenge Sicherheitsstandards in gefährlichen und missionskritischen Umgebungen
Der verstärkte regulatorische Fokus auf Sicherheitskonformität in den Bereichen Öl & Gas, Chemie und Energie unterstützt das Marktwachstum für PLTC-Instrumentierungskabel. Klassifizierte Standorte, die mit entzündlichen Dämpfen, korrosiven Emissionen oder Hochtemperaturbetrieb umgehen, benötigen zertifizierte PLTC-Kabel, um Risiken im Zusammenhang mit elektrischen Fehlern, EMI-Störungen oder Signalunterbrechungen zu mindern. Der Einsatz von flammhemmender Isolierung, chemikalienbeständiger Ummantelung und fortschrittlicher Abschirmung entspricht den sich entwickelnden NEC-, ANSI/ISA- und IEC-Richtlinien. Wachsende Investitionen in Leckerkennungssysteme, Abschaltmechanismen und Raffinerieüberwachung erhöhen die Kabeldichte in Feldinstrumentierungsnetzwerken. Compliance-gesteuerte Ersetzungen in alternden Pipelines und Brownfield-Anlagen beschleunigen die Nachfrage weiter und gewährleisten einen sichereren Betriebskontinuität.
- Zum Beispiel stellt Hellenic Cables feuerbeständige Instrumentierungskabel her, die getestet wurden, um die Stromkreisintegrität für 120 Minuten bei 850°C unter IEC 60331-Bedingungen aufrechtzuerhalten und so einen sicheren Betrieb während kritischer Ereignisse zu gewährleisten.
Modernisierung von Energie-, Versorgungs- und Prozessinfrastruktur
Großangelegte Investitionen in die Aufrüstung von Versorgungsnetzen, die Integration erneuerbarer Energien und die Automatisierung von Abwasseranlagen fördern weiterhin den Einsatz von PLTC-Kabeln. Erneuerbare Systeme, einschließlich Biokraftstoffverarbeitung, thermische Anlagen und grüne Wasserstoffprojekte, sind stark auf Instrumentierungsnetzwerke für Temperatur-, Druck- und Durchflussregelung angewiesen. Der Übergang zu intelligenten Umspannwerken und digitaler Netzüberwachung verstärkt weiter den Bedarf an abgeschirmten, störungsresistenten Kabeln. Neue Investitionen in Wasseraufbereitung, Entsalzung und Umweltüberwachung erfordern langlebige Kabel, die Feuchtigkeitseintritt, chemische Einflüsse und verlängerten Außeneinsatz standhalten können. Da Regierungen Nachhaltigkeit priorisieren, unterstützt die Modernisierung der Infrastruktur den langfristigen und diversifizierten Verbrauch von PLTC-Instrumentierungskabeln.
Wichtige Trends & Chancen:
Wachsende Integration von PLTC-Kabeln mit intelligenten Sensoren und IIoT-Feldgeräten
Die Verbreitung intelligenter Sensoren, Edge-Processing-Module und cloudfähiger Zustandsüberwachungssysteme bietet neue Chancen für PLTC-Kabelhersteller. Während die Akzeptanz drahtloser Kommunikation zunimmt, bleibt die kabelgebundene Konnektivität in gefährlichen oder EMI-anfälligen Bereichen bevorzugt, in denen die Signalzuverlässigkeit entscheidend ist. PLTC-Kabel unterstützen zunehmend hybride Analog-/Digitalarchitekturen, die in Einrichtungen koexistieren, die sich in einer schrittweisen Modernisierung befinden. Der Trend zu Ferndiagnosen und autonomen Maschinenrückkopplungsschleifen steigert die Nachfrage nach Kabeln, die fortschrittliche Abschirmungsarchitekturen und zukunftssichere Kommunikationsschnittstellen unterstützen. Hersteller, die IIoT-kompatible Kabelreihen mit verlängerter Lebensdauer und verbesserter Datenintegrität anbieten, profitieren davon.
- Zum Beispiel unterstützen die intelligenten Feldinstrumentierungslösungen von Honeywell die Integration mit einer Vielzahl von verbundenen Messpunkten weltweit, häufig unter Verwendung des HART-Protokolls (Highway Addressable Remote Transducer).
Nachfrage nach hochbelastbaren, spezialummantelten und umgebungsspezifischen Kabeln
Der Markt verzeichnet eine beschleunigte Nachfrage nach PLTC-Kabeln, die für extreme Temperaturen, korrosive Industrieatmosphären, feuchte Standorte und UV-exponierte Installationen entwickelt wurden. Chemische Verarbeitungsanlagen, Offshore-Plattformen und Abfallbehandlungsbetriebe benötigen Kabelmäntel, die Abrieb, Ölpenetration und Umweltabbau widerstehen. Dieser Trend schafft Chancen für halogenfreie, raucharme und recycelbare Polymere, die mit Nachhaltigkeitsanforderungen übereinstimmen. Da die Industrien längere Wartungszyklen und reduzierte Betriebsunterbrechungen anstreben, können hochwertige, langlebige Kabel wertorientierte Preise erzielen. Kabelhersteller, die spezialisierte Formulierungen für Nischenumgebungen entwickeln, sind gut positioniert, um Wachstum in Hochleistungssegmenten zu erfassen.
- Zum Beispiel ist das MULTIFLEX 512®-PUR-Kabel von Helukabel für hohe mechanische Belastungen in Systemen mit kontinuierlicher Bewegung wie in Roboter- und automatisierten Förderumgebungen ausgelegt. Die geschirmte Version, MULTIFLEX 512®-C-PUR, wurde in den eigenen Testlaboren von Helukabel getestet, um unter spezifischen Bedingungen (wie einem minimalen Biegeradius von 7,5x des Außendurchmessers in beweglichen Anwendungen) etwa 10 Millionen Wechselbiegezyklen zu widerstehen, was eine zuverlässige Leistung in Mehrschichtbetrieben gewährleistet.
Wichtige Herausforderungen:
Wettbewerb durch alternative Kommunikationstechnologien und -protokolle
Obwohl PLTC-Kabel weiterhin integraler Bestandteil der Instrumentierung sind, sieht sich der Markt zunehmendem Wettbewerb durch industrielle drahtlose Kommunikation und Glasfasernetze gegenüber, die höhere Bandbreiten und Vorteile bei der Fernkonfiguration bieten. Einrichtungen, die KI-gesteuerte Analysen und Cloud-Aggregation einführen, könnten Hochgeschwindigkeits-Digitalverbindungen priorisieren, was die Abhängigkeit von kupferbasierten PLTC-Lösungen in ausgewählten Anwendungen verringert. Darüber hinaus gestalten proprietäre Kommunikationsprotokolle und industrielle Ethernet-Standards Netzwerkdesigns in fortschrittlichen Fertigungsökosystemen um. Kabelanbieter müssen diese Herausforderung durch Mehrwertfunktionen wie verbesserter EMI-Schutz, digitale Kompatibilität und längere Lebenszyklen angehen, um die Marktrelevanz zu erhalten.
Rohstoffpreisschwankungen und Kostendruck
Schwankungen bei Kupfer, Aluminium, Polymerisolierungen und speziellen chemischen Rohstoffen wirken sich direkt auf die Produktionskosten für PLTC-Instrumentierungskabel aus. Preisinstabilität beeinflusst die Gewinnmargen, insbesondere in groß angelegten Versorgungs- und Industrie-Beschaffungszyklen, bei denen Verträge kostenempfindlich und langfristig sind. Störungen in der Lieferkette und geopolitische Handelsbeschränkungen verstärken die Volatilität bei metallbasierten Materialien, was zu Bestandsrisiken und verlängerten Lieferzeiten führt. Hersteller müssen diese Herausforderungen durch Optimierung der Materialnutzung, Diversifizierung der Lieferantenbasis und Entwicklung alternativer Leiter- oder Ummantelungslösungen ohne Kompromisse bei Sicherheits- und Leistungsanforderungen bewältigen.
Regionale Analyse:
Nordamerika
Nordamerika hält etwa 32% Marktanteil im PLTC-Instrumentierungskabelsektor, unterstützt durch umfangreiche Automatisierung in den Bereichen Öl & Gas, Chemikalien, Versorgungsunternehmen und fortschrittliche Fertigung. Die Vereinigten Staaten führen die Einführung an, bedingt durch die Modernisierung von Schieferabbauanlagen, erhöhte Pipeline-Sicherheitsprogramme und den Ausbau der Smart-Grid-Infrastruktur. Die Einhaltung der Vorschriften nach NEC, NFPA und UL-Standards verstärkt die Nachfrage nach zertifizierten PLTC-Kabeln in gefährlichen und missionskritischen Umgebungen. Kanadas Investitionen in Bergbauautomatisierung und erneuerbare Energieintegration tragen weiter zu einem stetigen Verbrauch bei und festigen Nordamerika als wichtigen Markt für leistungsstarke Instrumentierungskabellösungen.
Europa
Europa macht etwa 24% Marktanteil aus, angetrieben durch die Reife der Prozessautomatisierung und strenge industrielle Sicherheitsvorgaben. Starke Einführung in den Bereichen Petrochemie, Pharmazeutische Produktion, Wasseraufbereitung und Pilotanlagen für grünen Wasserstoff unterstützt die Nachfrage nach abgeschirmten, korrosionsbeständigen PLTC-Kabeln. Die Dekarbonisierungsagenda der Region beschleunigt Upgrades in der Überwachung der Stromverteilung und der industriellen Digitalisierung. Deutschland, Frankreich und das Vereinigte Königreich führen die Implementierung an, während Osteuropa einen steigenden Verbrauch zeigt, da die Fertigung verlagert wird und die Modernisierung von Raffinerien voranschreitet. Die Einhaltung von IEC- und REACH-Standards beeinflusst die Materialauswahl und Produktinnovation und positioniert Europa als Zentrum für nachhaltige Spezialkabel-Lösungen.
Asien-Pazifik
Asien-Pazifik repräsentiert den größten Anteil mit etwa 38%, angetrieben durch schnelle Industrialisierung, den Ausbau der Energieinfrastruktur und das Wachstum von Chemie- und Fertigungsclustern. China und Indien führen laufende Investitionen in Prozessautomatisierung, erneuerbare Erzeugung und Erweiterungen der petrochemischen Kapazitäten an. Südostasien fördert die Einführung weiter durch LNG-Terminals, Düngemittelanlagen und Upgrades in der Abwasserbehandlung. Die kostenoptimierte Ingenieurbasis der Region unterstützt die Beschaffung in großen Mengen und zwingt die Lieferanten, Leistungsstandards mit Preiswettbewerbsfähigkeit in Einklang zu bringen. Mit öffentlichen und privaten Kapitalinvestitionen zur Verbesserung der industriellen Sicherheit und Automatisierungsresilienz treibt Asien-Pazifik weiterhin die Volumennachfrage nach PLTC-Instrumentierungskabeln an.
Lateinamerika
Lateinamerika hält fast 4% Marktanteil, hauptsächlich unterstützt durch auf Öl & Gas und Bergbau fokussierte Automatisierungsprogramme in Brasilien, Mexiko und Argentinien. Zunehmende Sicherheitsprüfungen in Offshore-Operationen, Pipeline-Überwachung und Raffinerieaktivitäten treiben die Einführung von zertifizierten PLTC-Kabeln für Niederspannungssteuerkreise voran. Investitionen in Wasseraufbereitungs- und Lebensmittelverarbeitungsanlagen deuten auf eine aufkommende Nachfrage in mehreren Branchen hin. Allerdings bleiben die Beschaffungszyklen empfindlich gegenüber makroökonomischen Schwankungen, was von den Lieferanten erfordert, durch wertoptimierte Lösungen zu konkurrieren. Upgrades in Kupferbergbauoperationen, Düngemittelanlagen und Ethanolproduktionsanlagen signalisieren ein moderates langfristiges Wachstumspotenzial.
Naher Osten & Afrika
Naher Osten & Afrika machen etwa 2% Marktanteil aus, hauptsächlich konzentriert auf große Öl & Gas- und petrochemische Megaprojekte in Saudi-Arabien, den VAE und Katar. Die Nachfrage konzentriert sich auf hochtemperatur- und korrosionsbeständige PLTC-Kabel, die für Offshore-, Wüsten- und Raffinerieumgebungen geeignet sind. Afrikas Einführung bleibt noch in den Anfängen, nimmt jedoch allmählich durch Initiativen zur Stromerzeugung und Bergbauautomatisierung in Südafrika und Westafrika zu. Infrastrukturmodernisierungen und nationale Energie-Diversifizierungsagenden bieten inkrementelle Chancen; jedoch begrenzt die Abhängigkeit von zyklischen Kohlenwasserstoffinvestitionen das anhaltende Wachstumsmomentum im Vergleich zu anderen globalen Regionen.
Marktsegmentierungen:
Nach Typ
- Gesamtgeschirmte Paare/Triaden
- Einzel- und Gesamtgeschirmte Paare
Nach Endverwendung
- Öl & Gas
- Chemie
- Prozessautomatisierung
- Fertigung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft:
Der PLTC-Instrumentierungskabelmarkt ist gekennzeichnet durch die Präsenz etablierter globaler Hersteller von Elektrokabeln, regionaler Spezialisten und vertikal integrierter Lieferanten, die Prozessindustrien bedienen. Der Wettbewerb konzentriert sich auf Zertifizierungskonformität, EMI-Abschirmleistung, Materialhaltbarkeit, Signalintegrität und die Fähigkeit, sowohl analoge als auch digital fortschreitende Automatisierungsarchitekturen zu unterstützen. Führende Akteure differenzieren sich durch feuerbeständige Verbindungen, chemikalienresistente Ummantelungen, halogenfreie Designs und Kabel, die für gefährliche oder raue Außenumgebungen entwickelt wurden. Strategische Initiativen umfassen Kapazitätserweiterung, Partnerschaften mit Automatisierungs-OEMs und die Entwicklung von Kabeln, die mit IIoT-fähigen Sensoren und Steuerungssystemen kompatibel sind. Preiswettbewerbsfähigkeit bleibt bei Beschaffungen in großen Mengen entscheidend, während maßgeschneiderte, hochbelastbare Verkabelungen von wertbasierten Preisstrategien in den Bereichen Öl & Gas, Chemie, Versorgungsunternehmen und erneuerbare Infrastrukturen profitieren. Der Markt konsolidiert sich weiterhin um Lieferanten, die in der Lage sind, breite Produktportfolios, globale Zertifizierungsabdeckung und reaktionsfähige Lieferketten anzubieten, die auf Modernisierungs- und Industriesicherheitsprioritäten ausgerichtet sind.
Analyse der Hauptakteure:
- Fujikura
- Lapp Group
- CommScope
- Hellenic Group
- Kabelwerk Eupen
- Belden
- Furukawa Electric
- Helukabel
- Leoni
- Elsewedy Electric
Jüngste Entwicklungen:
- Im September 2025 veröffentlichte Fujikura eine Pressemitteilung (News Nr. 506), in der das weltweit erste 13.824-Faser-SWR™/WTC™-Kabel angekündigt wurde, ein Meilenstein im Angebot hochdichter Glasfaserkabel.
- Im Jahr 2025 bestätigte Kabelwerk Eupen Eupen Cable (die Kabelsparte von Kabelwerk Eupen) seine Teilnahme an der kommenden PMRExpo 2025 (geplant für November in Köln) und demonstrierte sein Engagement für die Industrie- und Infrastrukturverkabelungssektoren; das Unternehmen hebt weiterhin sein breites Portfolio an „Steuer- und Instrumentierungskabeln“ neben Produkten für Nieder- und Mittelspannung hervor.
- Im Jahr 2024 veröffentlichte Lapp Group das vollständige regionale Katalog (Asien-Pazifik 2024), das aktualisierte Produktlinien widerspiegelt, die eine kontinuierliche Marktabdeckung und erneuerte Katalogisierung für Kunden vorschlagen, obwohl keine spezifischen Nachrichten zu PLTC-Instrumentierungskabeln gefunden wurden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Endverwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird steigen, da die industrielle Automatisierung in den Bereichen Fertigung, Energie und Versorgungsunternehmen zunimmt.
- Die Einführung von IIoT-verbundenen Instrumenten wird eine höhere Abhängigkeit von abgeschirmten, störungsresistenten Kabeln fördern.
- Sicherheitszertifizierte Kabel werden in gefährlichen Umgebungen wie Raffinerien, Chemiewerken und Offshore-Plattformen Priorität gewinnen.
- Materialinnovationen werden sich auf halogenfreie, recycelbare und raucharme Kabelverbindungen konzentrieren.
- Der verstärkte Einsatz datengetriebener Wartung wird Kabel mit längerer Lebensdauer erfordern.
- Aufkommende erneuerbare und Wasserstoffprojekte werden neue Anwendungsbereiche schaffen.
- Faser- und drahtlose Alternativen werden koexistieren, aber PLTC-Lösungen in Hochrisikozonen nicht vollständig ersetzen.
- Großangelegte Infrastruktur-Upgrades werden die anhaltende Ersatznachfrage unterstützen.
- Lieferanten werden die regionale Produktion ausweiten, um Logistik- und Kostendruck zu reduzieren.
- Maßgeschneiderte, anwendungsspezifische Kabeldesigns werden zu einem wettbewerbsfähigen Unterscheidungsmerkmal.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für PLTC-Instrumentierungskabel und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für PLTC-Instrumentierungskabel zwischen 2024 und 2032 voraussichtlich wachsen?
Welches PLTC-Instrumentierungskabelsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für PLTC-Instrumentierungskabel antreiben?
Wer sind die führenden Unternehmen im Markt für PLTC-Instrumentierungskabel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 PLTC-Instrumentierungskabelmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global PLTC-Instrumentierungskabelmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,853.6 million → 2032: USD 5,360.58 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 PLTC-Instrumentierungskabelmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. PLTC-Instrumentierungskabelmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 PLTC-Instrumentierungskabelmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 PLTC-Instrumentierungskabelmarkt Market Drivers
- 3.3 PLTC-Instrumentierungskabelmarkt Market Restraints & Challenges
- 3.4 PLTC-Instrumentierungskabelmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 PLTC-Instrumentierungskabelmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 PLTC-Instrumentierungskabelmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, PLTC-Instrumentierungskabelmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 PLTC-Instrumentierungskabelmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. PLTC-Instrumentierungskabelmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the PLTC-Instrumentierungskabelmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 PLTC-Instrumentierungskabelmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 PLTC-Instrumentierungskabelmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 PLTC-Instrumentierungskabelmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in PLTC-Instrumentierungskabelmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New PLTC-Instrumentierungskabelmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global PLTC-Instrumentierungskabelmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America PLTC-Instrumentierungskabelmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe PLTC-Instrumentierungskabelmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific PLTC-Instrumentierungskabelmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America PLTC-Instrumentierungskabelmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East PLTC-Instrumentierungskabelmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa PLTC-Instrumentierungskabelmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. PLTC-Instrumentierungskabelmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
