
Marktübersicht
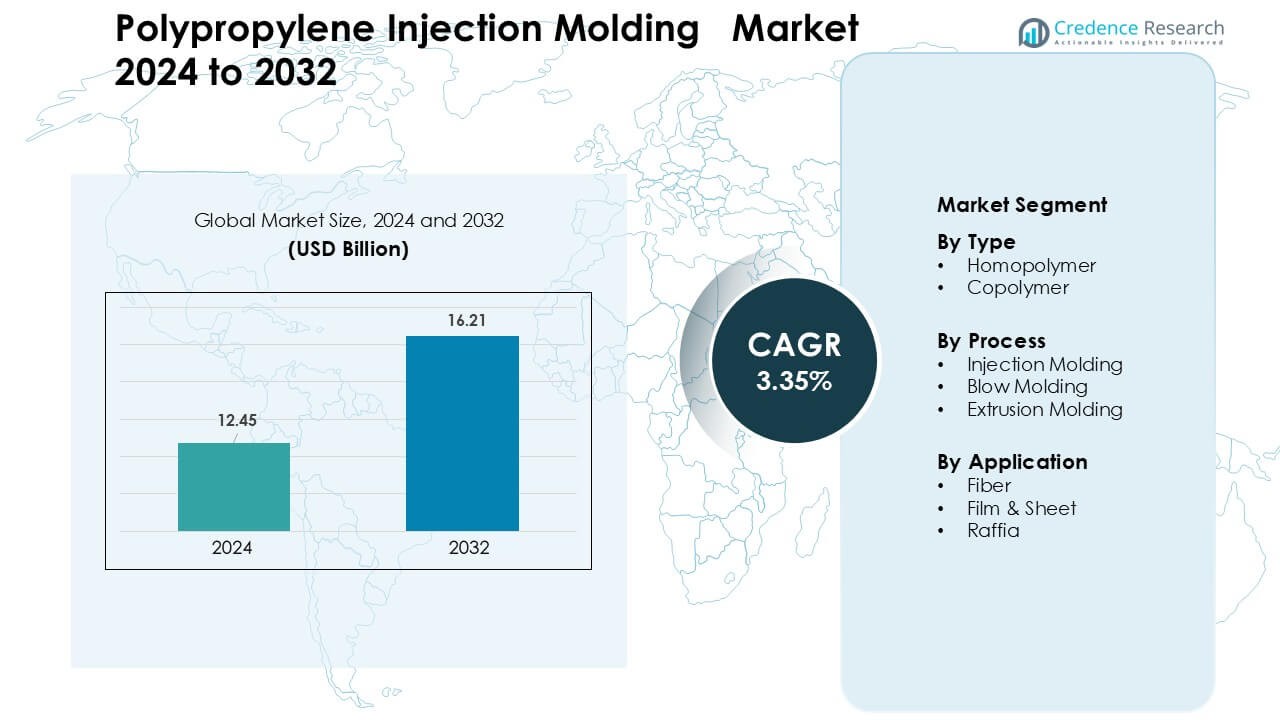
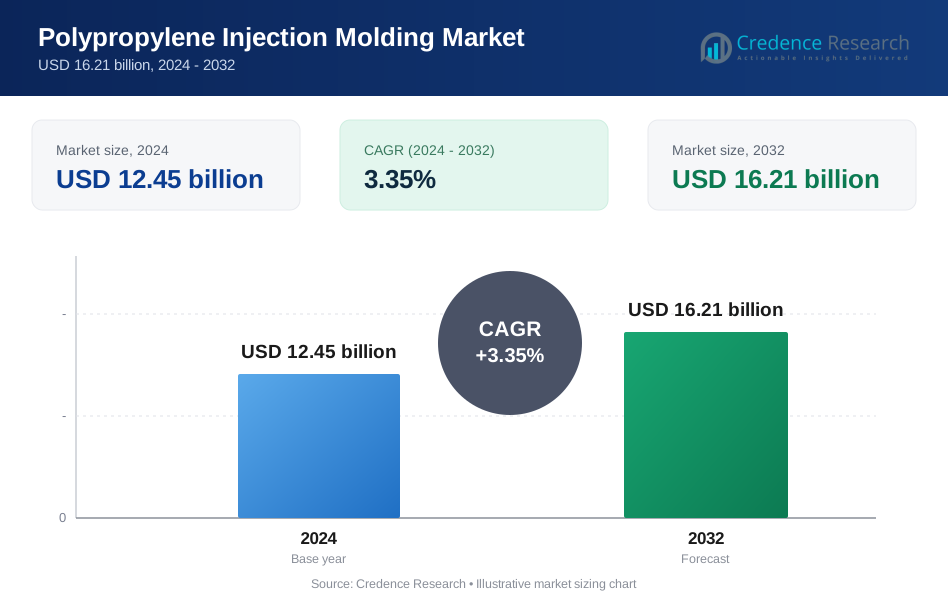
Der Polypropylen-Spritzgussmarkt wurde im Jahr 2024 mit 12,45 Milliarden USD bewertet und wird voraussichtlich bis 2032 16,21 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,35 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Polypropylen-Spritzgussmarktes 2024 | 12,45 Milliarden USD |
| Polypropylen-Spritzgussmarkt, CAGR | 3,35% |
| Größe des Polypropylen-Spritzgussmarktes 2032 | 16,21 Milliarden USD |
Der Polypropylen-Spritzgussmarkt wird von großen Akteuren wie DuPont, Braskem, Reliance Industries Limited, INEOS Group, LG Chem, SABIC, LyondellBasell Industries Holdings B.V., Exxon Mobil Corporation, BASF SE und Borealis AG geprägt, die jeweils fortschrittliche Polypropylen-Qualitäten für Verpackungen, Automobil- und Konsumgüter entwickeln. Diese Unternehmen investieren in verstärkte, hochtransparente und recycelbare Materialien, um großvolumige Spritzgussoperationen in globalen Fertigungszentren zu unterstützen. Der asiatisch-pazifische Raum blieb 2024 mit einem Anteil von 41 % führend, angetrieben durch starke Produktionskapazitäten, schnelles industrielles Wachstum und steigende Nachfrage aus den Bereichen FMCG, Automobil, Elektronik und Haushaltsgeräte.
Markteinblicke
- Der Polypropylen-Spritzgussmarkt erreichte 2024 45 Milliarden USD und wird voraussichtlich bis 2032 16,21 Milliarden USD bei einer CAGR von 3,35 % erreichen.
- Die Nachfrage stieg, da Hersteller von Verpackungen, Automobilen und Konsumgütern vermehrt leichte, langlebige und recycelbare Polypropylen-Komponenten einsetzten.
- Die Einführung nachhaltiger Materialien, recyceltem Polypropylen und fortschrittlichen verstärkten Qualitäten prägte neue Produkttrends in hochvolumigen Spritzgusslinien.
- Führende Unternehmen steigerten ihre Wettbewerbsfähigkeit durch Kapazitätserweiterungen, Entwicklung von Hochleistungsqualitäten und stärkere Partnerschaften mit OEMs und Konvertern.
- Der asiatisch-pazifische Raum führte den Markt mit einem Anteil von 41 % an, während Homopolymer das Segment mit 58 % dominierte und Spritzguss mit 61 % der führende Prozess blieb.
Marktsegmentierungsanalyse:
Nach Typ
Homopolymer dominierte das Typsegment im Jahr 2024 mit einem Anteil von fast 58 % aufgrund der starken Nutzung in starren Verpackungen, Konsumgütern, Automobilinterieurs und Haushaltsgerätekomponenten. Käufer bevorzugten Homopolymer, da die Qualität hohe Steifigkeit, gute chemische Beständigkeit und niedrigere Verarbeitungskosten bietet, die eine großvolumige Produktion unterstützen. Die Nachfrage blieb stabil, da FMCG-Marken leichte Verpackungsformate ausweiteten. Copolymer wuchs in einem stetigen Tempo aufgrund robusterer Stoßeigenschaften, dennoch behielt Homopolymer die Führung, da es von Herstellern weit verbreitet für spritzgegossene Verschlüsse, Behälter und funktionale Teile verwendet wurde.
- Zum Beispiel beschreibt LyondellBasell, einer der weltweit größten Hersteller von Polypropylen-Homopolymeren, seine Homopolymerharze als außergewöhnlich stark, klar und verarbeitbar durch Ziegler-Natta-Katalysator-Technologie, die effizientes Hochvolumen-Spritzgießen für Verpackungs- und Automobilanwendungen ermöglicht.
Nach Prozess
Spritzgießen hielt im Jahr 2024 mit etwa 61% den dominierenden Anteil, da der Prozess schnelle Zykluszeiten und hohe Teilegenauigkeit für die Massenproduktion unterstützt. Hersteller verließen sich auf diesen Prozess, um Automobilverkleidungen, Aufbewahrungsboxen, medizinische Komponenten und Verschlüsse zu liefern. Spritzgießen blieb führend aufgrund besserer Designflexibilität und geringerer Abfallproduktion. Blasformen expandierte in Flaschen und großen Hohlprodukten, während Extrusionsformen in Platten und Profilen an Bedeutung gewann. Dennoch blieb Spritzgießen die bevorzugte Option für Polypropylen aufgrund seiner breiten industriellen Akzeptanz.
- Zum Beispiel erfordern die niedrige Schmelzviskosität und die geringe Feuchtigkeitsaufnahme (PP nimmt in 24 Stunden weniger als 0,01% Wasser auf) kein Vortrocknen vor dem Formen, was den Verarbeitungsablauf vereinfacht und den Durchsatz für großangelegte Produktionsläufe beschleunigt.
Nach Anwendung
Film & Folie führte das Anwendungssegment im Jahr 2024 mit einem Anteil von fast 36% an, unterstützt durch hohen Verbrauch in flexiblen Verpackungen, Lebensmittelverpackungen, Etiketten und Laminierstrukturen. Verpackungshersteller wählten diese Qualitäten für hohe Klarheit, starke Siegelkraft und gute Barriereverbesserung nach der Metallisierung. Faserqualitäten wuchsen aufgrund von Geotextilien und Hygieneprodukten, während Raffia in gewebten Säcken für Landwirtschaft und Zement voranschritt. Film & Folie blieb dominant, da Verpackungshersteller hochvolumige Linien skalierten, um die steigende Nachfrage nach leichten und recycelbaren Lösungen zu erfüllen.
Wichtige Wachstumsfaktoren
Wachsende Nachfrage aus Verpackung und Konsumgütern
Starke Expansion in Verpackung und Konsumgütern blieb ein wichtiger Wachstumstreiber für den Polypropylen-Spritzgussmarkt. Marken verwendeten spritzgegossenes Polypropylen für Kappen, Verschlüsse, Wannen, Tabletts und starre Behälter, da das Material leicht, langlebig und designfrei ist. Globale Lebensmittel- und Getränkeunternehmen erweiterten recycelbare Verpackungslinien, was die größere Akzeptanz von Polypropylen-Qualitäten vorantrieb, die für effiziente Formzyklen ausgelegt sind. Wachstum bei Körperpflege- und Haushaltsprodukten erhöhte den Kauf von geformten Komponenten mit hoher Steifigkeit und chemischer Beständigkeit. E-Commerce steigerte auch die Nachfrage nach Schutzverpackungsformaten. Steigende Produktion aus FMCG- und Einzelhandelslieferketten stärkte den langfristigen Marktschwung.
- Zum Beispiel werden starre PP-Boxen und stapelbare Behälter häufig für die Lagerung und den Vertrieb von Konsumgütern verwendet, was leichte, starke und wiederverwendbare Verpackungen zu einem Vorteil in der hochvolumigen Online-Einzelhandelslogistik macht.
Steigende Verwendung von Polypropylen im Automobil-Leichtbau
Automobilhersteller trieben ein stetiges Wachstum voran, da spritzgegossene Polypropylen-Komponenten schwerere Metall- und Gummiteile ersetzten. Automobilhersteller erhöhten den Einsatz von geformtem Polypropylen für Armaturenbretter, Verkleidungen, Konsolen, Teile unter der Haube und Batteriegehäuse, um das Fahrzeuggewicht zu reduzieren. Der Trend zu kraftstoffeffizienten und Elektrofahrzeugen erhöhte die Nachfrage nach leichteren Komponenten mit hoher Schlagfestigkeit und Maßhaltigkeit. Lieferanten setzten fortschrittliche verstärkte Polypropylen-Qualitäten ein, um strukturelle und Sicherheitsanforderungen zu erfüllen und gleichzeitig die Kosten niedrig zu halten. Große Investitionen in Mobilitätsplattformen in Asien, Europa und Nordamerika unterstützten die Massenproduktion. Die wachsende Produktionskapazität für Elektrofahrzeuge stärkte weiter den Polypropylenverbrauch in Automobil-Innenräumen und funktionalen Teilen.
- Zum Beispiel verwenden viele Zulieferer bei der Gestaltung von Batteriege-häusen und Komponenten unter der Motorhaube faserverstärktes Polypropylen wie Fibremod von Borealis, da es strukturelle Festigkeit und Steifigkeit bietet, die mit schwereren Materialien vergleichbar sind, während es die Masse der Komponenten erheblich reduziert.
Fortschritte bei Hochleistungs-Polypropylen-Qualitäten
Ständige Verbesserungen bei Hochleistungs-Polypropylen-Qualitäten führten zu einer starken Marktexpansion. Hersteller führten schlagzähmodifizierte, mineralgefüllte und glasverstärkte Varianten ein, die Steifigkeit, Hitzebeständigkeit und Formbarkeit verbesserten. Diese Materialien unterstützten neue Anwendungen in Haushaltsgeräten, medizinischen Geräten, elektrischen Gehäusen und industriellen Komponenten. Schnellere Zykluszeiten, bessere Farbkonstanz und verbesserte Recycelbarkeit förderten eine breitere Akzeptanz in Produktionslinien mit hohem Volumen. Innovationen zur Geruchsreduzierung und Lebensmitteltauglichkeit erhöhten die Nachfrage aus der Konsumgüter- und Verpackungsindustrie. Wachsende Investitionen in nachhaltige, VOC-arme und aus Post-Consumer-Recycling stammende Polypropylenlösungen schufen auch neue Möglichkeiten für spritzgegossene Teile in wichtigen Endverbrauchersektoren.
Wichtige Trends & Chancen
Umstellung auf recycelte und nachhaltige Polypropylenlösungen
Ein wichtiger Trend, der den Markt prägt, ist der Anstieg von recycelten und nachhaltigen Polypropylen-Qualitäten. Marken erhöhten ihre Verpflichtungen zu Kreislaufverpackungen, was die Nachfrage nach hochwertigem recyceltem Polypropylen steigerte, das sich für das Formen von Verschlüssen, Gehäusen und Verbrauchsbehältern eignet. Fortschritte im chemischen Recycling verbesserten die Reinheit des Rohmaterials und die Farbstabilität. Vorschriften zur Plastikmüllvermeidung führten dazu, dass Industrien recycelbare Monomaterialstrukturen in Verpackungen einführten. Hersteller erforschten auch biobasierte Polypropylen-Qualitäten zur Reduzierung des CO2-Fußabdrucks. Das Wachstum geschlossener Kreislaufsysteme in den Lieferketten von FMCG und Automobilindustrie schuf langfristige Möglichkeiten für geformte Komponenten aus umweltfreundlichen Materialien.
- Zum Beispiel verwenden Amcors recycelbare Mono-PP-Flaschen und -Behälter eine Kombination aus hochwertigen PP-Qualitäten und optimiertem Design für das Spritzgießen, wodurch FMCG-Marken ihre Ziele der Kreislaufwirtschaft erreichen können, während sie Haltbarkeit und Designflexibilität beibehalten.
Automatisierung und Digitalisierung in Spritzgussbetrieben
Automatisierung wurde zu einer großen Chance, da Fabriken robotergestützte Handhabung, intelligente Werkzeugüberwachung und Echtzeit-Qualitätskontrolle einführten. Diese Systeme ermöglichten eine konsistente Teilegenauigkeit, niedrigere Fehlerquoten und schnelle Werkzeugwechsel. Die auf maschinellem Lernen basierende Prozessoptimierung reduzierte die Zykluszeit und stabilisierte die Produktion bei großen Produktionsläufen. Die Nachfrage nach integrierten MES- und Industrie 4.0-Plattformen stieg in Automobil-, Elektronik- und Medizintechnik-Spritzgussanlagen. Intelligente Formtechnologie half auch, den Energieverbrauch zu reduzieren und unterstützte Nachhaltigkeitsziele. Steigende Investitionen in fortschrittliche Spritzgussmaschinen schufen Raum für Kapazitätswachstum und Verbesserungen der Betriebseffizienz.
- Zum Beispiel integriert Engel Austria robotergestützte Pick-and-Place-Systeme und mehrachsige Automatisierung mit seinen Spritzgussmaschinen, wodurch Zykluszeiten von unter 20 Sekunden für kleine Verbraucherprodukte bei gleichzeitiger Einhaltung enger Maßtoleranzen von ±0,05 mm ermöglicht werden.
Wichtige Herausforderungen
Volatilität in der Rohstoffversorgung und Preisgestaltung
Schwankende Preise für Polypropylenharz stellten eine große Herausforderung für Hersteller dar. Lieferunterbrechungen auf den Propylenmonomermärkten, Raffinerieausfälle und Handelsbeschränkungen führten zu wiederkehrenden Preisschwankungen. Die Unsicherheit der Produktionskosten beeinträchtigte die Rentabilität von Formteilunternehmen, die Verpackungen, Automobil- und Konsumgüter beliefern. Kleinere Verarbeiter hatten Schwierigkeiten mit der Margenkontrolle während Hochpreiszyklen. Die globale Abhängigkeit von petrochemischen Rohstoffen begrenzte die Flexibilität der Lieferanten. Volatile Harzpreise wirkten sich auch auf Verträge mit großen OEMs aus und erzwangen häufige Neuverhandlungen und strengere Kostenkontrollen entlang der Lieferketten.
Konkurrenz durch alternative Materialien und Verfahren
Der Markt stand unter Druck durch Materialien wie ABS, Polyethylen und technische Kunststoffe, die für bestimmte Anwendungen bessere Festigkeit, thermische Stabilität oder Oberflächenqualität boten. Verbundwerkstoffe und 3D-gedruckte Materialien gewannen ebenfalls an Bedeutung in der Kleinserien- oder kundenspezifischen Produktion. Der regulatorische Druck auf Kunststoffe erhöhte das Interesse an papierbasierten und biologisch abbaubaren Alternativen, insbesondere in der Verpackung. Diese Substitutionen reduzierten die Nachfrage nach Polypropylen in ausgewählten Segmenten. Konkurrenzfähige Formgebungsverfahren wie Thermoformen und Blasformen nutzten ebenfalls Chancen im Bereich der leichten Verpackungen und großen Hohlprodukte. Hersteller benötigten kontinuierliche Innovationen, um die Wettbewerbsposition von Polypropylen zu halten.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 einen Anteil von fast 28% aufgrund der starken Nachfrage aus den Bereichen Verpackung, Automobil, Medizinprodukte und Haushaltswaren. Die Vereinigten Staaten führten den regionalen Verbrauch an, da große FMCG- und Gesundheitshersteller die Produktion von starren Verpackungen und Formteilen ausweiteten. Automobilhersteller setzten auf leichte Polypropylenkomponenten für Verkleidungen, Innenräume und EV-bezogene Bauteile, was eine stabile Produktion unterstützte. Die Region zeigte auch ein höheres Interesse an fortschrittlichen Copolymer-Qualitäten und recyceltem Polypropylen für nachhaltige Verpackungen. Investitionen in automatisierte Formlinien und intelligente Fertigung stärkten das Marktwachstum in wichtigen Endverbrauchersektoren.
Europa
Europa machte im Jahr 2024 etwa 24% des Anteils aus, angetrieben durch strenge Nachhaltigkeitsziele und hohe Akzeptanz von recycelbaren Polypropylenverpackungen. Deutschland, Italien und Frankreich stärkten die Nachfrage durch starke Automobil-, Industrie- und Elektriksektoren, die auf Hochleistungsformteile angewiesen sind. Regionale Vorschriften zu Einwegkunststoffen drängten Marken dazu, Monomaterial-Polypropylenverpackungen auszubauen. Wachstum im Bereich der medizinischen Formgebung und Konsumgüter unterstützte ebenfalls die Volumenausweitung. Investitionen in biobasiertes Polypropylen und chemische Recyclingtechnologien halfen, Europas Wettbewerbsposition zu halten. Die Nachfrage wuchs stetig, da Hersteller fortschrittliche Formsysteme einsetzten, um Qualitäts- und Effizienzstandards zu erfüllen.
Asien-Pazifik
Asien-Pazifik dominierte den globalen Markt im Jahr 2024 mit einem Anteil von fast 41%, unterstützt durch großangelegte Verpackungs-, Automobil-, Elektronik- und Haushaltsgeräteproduktion. China und Indien führten das Nachfragewachstum an, bedingt durch den expandierenden FMCG-Konsum und steigende Fertigungsausgaben. Automobilhersteller investierten in Polypropylenkomponenten, um leichtes Design in Personenkraftwagen und Elektromobilität zu unterstützen. Südostasien stärkte die Nachfrage durch flexible Verpackungen und Konsumgüterproduktion. Große Produktionskapazitäten und kostengünstige Verarbeitung machten die Region zu einem globalen Zentrum für Polypropylenformgebung. Kontinuierliche Investitionen in Extrusions-, Spritzguss- und Compoundieranlagen unterstützten das langfristige Wachstum.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Anteil von fast 4 %, angetrieben durch das Wachstum in der Lebensmittelverpackung, Haushaltswaren und der Produktion von Automobilkomponenten. Brasilien und Mexiko blieben die Hauptakteure, da regionale Konverter die Polypropylen-basierte starre Verpackung für Lebensmittel, Kosmetika und Reinigungsprodukte ausweiteten. Automobilzulieferer erhöhten den Einsatz von geformten Polypropylen-Teilen, um die lokale Fahrzeugmontage zu unterstützen. Kostenempfindliche Sektoren bevorzugten Homopolymer-Qualitäten für Massenmarktprodukte. Investitionen in die Infrastruktur und steigender städtischer Konsum unterstützten ein moderates Wachstum. Recyclinginitiativen gewannen an Dynamik und verbesserten die Einführung nachhaltiger Polypropylen-Lösungen in regionalen Fertigungslinien.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt im Jahr 2024 einen Anteil von fast 3 %, wobei die Nachfrage durch Verpackung, Bauwesen und die Herstellung von Konsumgütern getrieben wurde. Die GCC-Länder erweiterten die Kapazität für die Polypropylen-Formgebung aufgrund der Nähe zu petrochemischen Rohstoffen. Lebensmittel- und Getränkeunternehmen erhöhten den Einsatz von starren Verpackungsformaten, was die stetige Nachfrage unterstützte. Afrikas Wachstum resultierte aus dem steigenden Konsum von kostengünstigen Haushaltswaren und der Ausweitung von Fertigungsclustern. Regionale Investitionen in Kunststoffverarbeitungsanlagen stärkten das lokale Angebot. Die allmähliche Einführung moderner Spritzgusssysteme und das Interesse an recycelbarem Polypropylen unterstützten das zukünftige Marktwachstum.
Marktsegmentierungen:
Nach Typ
- Homopolymer
- Copolymer
Nach Prozess
- Spritzguss
- Blasformen
- Extrusionsformen
Nach Anwendung
- Faser
- Film & Folie
- Raffia
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Polypropylen-Spritzgussmarktes zeichnet sich durch große Akteure wie DuPont, Braskem, Reliance Industries Limited, INEOS Group, LG Chem, SABIC, LyondellBasell Industries Holdings B.V., Exxon Mobil Corporation, BASF SE und Borealis AG aus, die ihre Position durch Kapazitätserweiterungen, die Entwicklung fortschrittlicher Polypropylen-Qualitäten und Investitionen in hocheffiziente Formmaterialien stärken. Diese Unternehmen konzentrieren sich auf schlagmodifizierte, verstärkte und recycelbare Polypropylen-Lösungen, um der steigenden Nachfrage aus den Bereichen Verpackung, Automobil, Elektronik und Konsumgüter gerecht zu werden. Strategische Partnerschaften mit Konvertern und OEMs helfen, langfristige Liefervereinbarungen zu sichern. Viele Produzenten investieren auch in zirkuläre Polymerprogramme, chemische Recyclingtechnologien und biobasiertes Polypropylen, um den Nachhaltigkeitsanforderungen gerecht zu werden. Kontinuierliche Upgrades in den Compoundierfähigkeiten, regionalen Vertriebsnetzen und Anwendungsentwicklungszentren verbessern die Wettbewerbsfähigkeit und unterstützen die großflächige Einführung in globalen Fertigungsökosystemen.
Analyse der Hauptakteure
- DuPont
- Braskem
- Reliance Industries Limited
- INEOS Group
- LG Chem
- SABIC
- LyondellBasell Industries Holdings B.V.
- Exxon Mobil Corporation
- BASF SE
- Borealis AG
Neueste Entwicklungen
- Im September 2025 kündigte Borealis AG eine Investition von über 100 Millionen Euro an, um seine Polypropylen-Compoundieranlagen in Schwechat, Österreich, zu erweitern und aufzurüsten. Dies fügt neue PP-Compoundierkapazitäten hinzu, die auf Hochleistungsanwendungen wie Automobil- und Haushaltsgeräte-Spritzgussteile abzielen.
- Im Juni 2024 gab DuPont eine Vereinbarung zur Übernahme von Donatelle Plastics Incorporated bekannt, einem Vertragshersteller, der sich auf medizinische Gerätekomponenten durch Spritzguss, Silikonverarbeitung und Präzisionswerkzeuge spezialisiert hat. Dies stärkt die Präsenz von DuPont im Bereich geformter Kunststoffkomponenten für das Gesundheitswesen.
- Im Januar 2024 kündigte Braskem in Zusammenarbeit mit Shell Chemicals ein Programm zur Produktion von zirkulärem Polypropylen unter Verwendung von ISCC-PLUS-zertifiziertem Rohstoff (aus Pyrolyseöl von Kunststoffabfällen) an. Dieses zirkuläre PP ist für den Einsatz in Verpackungen, Automobilen und anderen Anwendungen vorgesehen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Prozess, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da Verpackungs- und FMCG-Unternehmen recycelbare starre Verpackungen ausbauen.
- Automobilzulieferer werden den Einsatz von leichten Polypropylen-Komponenten für EV-Plattformen erhöhen.
- Fortschrittliche Copolymer- und verstärkte Qualitäten werden neue Anwendungen in Haushaltsgeräten und Elektronik unterstützen.
- Das Wachstum im medizinischen Spritzguss wird die Nachfrage nach hochreinem und chemikalienbeständigem Polypropylen steigern.
- Automatisierung und intelligente Formgebungssysteme werden die Produktionsgeschwindigkeit und -genauigkeit verbessern.
- Chemisches Recycling und biobasiertes Polypropylen werden eine stärkere Branchenakzeptanz finden.
- Hersteller werden in hochklare und geruchskontrollierte Qualitäten für Lebensmittel- und Körperpflegeverpackungen investieren.
- Der asiatisch-pazifische Raum wird aufgrund großer Verarbeitungskapazitäten weiterhin die dominierende regionale Position einnehmen.
- Regulatorischer Druck auf Nachhaltigkeit wird Marken zu Monomaterial-Verpackungsformaten drängen.
- Globale Akteure werden Compounding- und Formgebungsunterstützungszentren erweitern, um die Marktpräsenz zu stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polypropylen-Spritzguss und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polypropylen-Spritzguss zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Polypropylen-Spritzgussmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polypropylen-Spritzguss anheizen?
Wer sind die führenden Unternehmen im Markt für Polypropylen-Spritzguss?
Welche Region hatte den größten Anteil am Markt für Polypropylen-Spritzguss?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polypropylen-Spritzgussmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polypropylen-Spritzgussmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12.45 billion → 2032: USD 16.21 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polypropylen-Spritzgussmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polypropylen-Spritzgussmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polypropylen-Spritzgussmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polypropylen-Spritzgussmarkt Market Drivers
- 3.3 Polypropylen-Spritzgussmarkt Market Restraints & Challenges
- 3.4 Polypropylen-Spritzgussmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polypropylen-Spritzgussmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polypropylen-Spritzgussmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polypropylen-Spritzgussmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polypropylen-Spritzgussmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polypropylen-Spritzgussmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polypropylen-Spritzgussmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polypropylen-Spritzgussmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polypropylen-Spritzgussmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polypropylen-Spritzgussmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polypropylen-Spritzgussmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polypropylen-Spritzgussmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polypropylen-Spritzgussmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polypropylen-Spritzgussmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polypropylen-Spritzgussmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polypropylen-Spritzgussmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polypropylen-Spritzgussmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polypropylen-Spritzgussmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polypropylen-Spritzgussmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polypropylen-Spritzgussmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
