
Marktübersicht
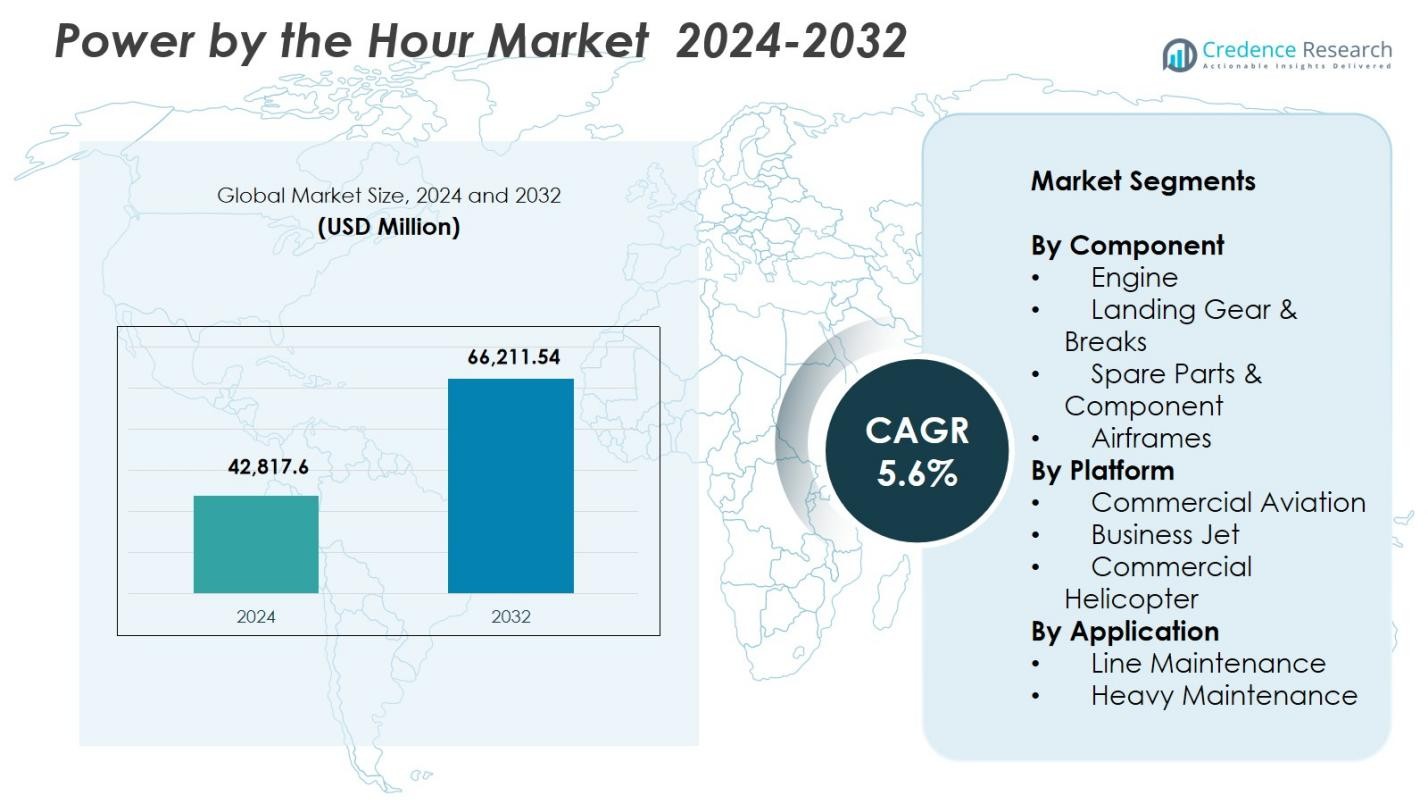
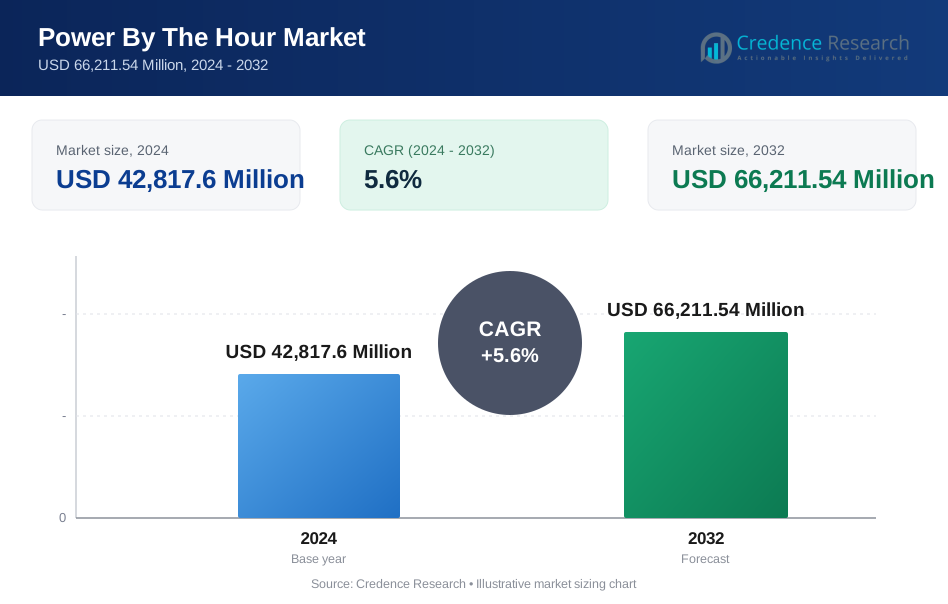
Der Power by the Hour Markt wurde 2024 mit einem Wert von 42.817,6 Millionen USD bewertet und wird voraussichtlich bis 2032 66.211,54 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Power by the Hour Marktgröße 2024 | 42.817,6 Millionen USD |
| Power by the Hour Markt, CAGR | 5,6% |
| Power by the Hour Marktgröße 2032 | 66.211,54 Millionen USD |
Der Power by the Hour Markt wird von führenden Akteuren wie Lufthansa Technik, Rolls-Royce plc, United Technologies, MTU Aero Engines AG, Textron Inc., A J Walter Aviation Limited, AAR, AFI KLM E&M, Turkish Technic und GE Aviation geprägt, die ihre Präsenz durch langfristige Wartungsprogramme, prädiktive Diagnostik und globale Servicenetzwerke stärken. Diese Unternehmen konzentrieren sich auf das Management des Lebenszyklus von Triebwerken, Komponentenpools und digitale MRO-Fähigkeiten, um eine hohe betriebliche Zuverlässigkeit für Fluggesellschaften und Betreiber der Geschäftsluftfahrt zu unterstützen. Regional führt Nordamerika den Markt mit einem Anteil von 37,6 % an, angetrieben durch eine große kommerzielle Flotte, starke Annahme von PBH-Verträgen und kontinuierliche Investitionen in fortschrittliche Wartungstechnologien.
Markteinblicke
- Der Power by the Hour Markt erreichte 2024 42.817,6 Millionen USD und wird im Prognosezeitraum mit einer CAGR von 5,6 % wachsen.
- Der Markt wächst, da Fluggesellschaften vorrangig auf vorhersehbare Wartungskosten setzen und PBH-Verträge annehmen, um die Betriebseffizienz zu verbessern und Ausfallzeiten bei Triebwerken und kritischen Komponenten zu reduzieren.
- Ein wichtiger Trend ist der zunehmende Einsatz von digitalen MRO-Tools und prädiktiver Wartung, während das Triebwerkssegment mit einem Anteil von 46,3 % aufgrund der hohen Austauschfrequenz und der starken OEM-unterstützten Serviceannahme führt.
- Führende Akteure erweitern globale Servicenetzwerke und langfristige Wartungsprogramme, was die Marktkonsolidierung unter OEMs, MROs und Komponentenspezialisten verstärkt.
- Regional hält Nordamerika 37,6 %, gefolgt von Europa mit 29,4 % und dem asiatisch-pazifischen Raum mit 22,8 %, angetrieben durch starke Flottenerweiterung und höhere Annahme von strukturierten Lebenszyklus-Wartungslösungen.
Analyse der Marktsegmentierung:
Nach Komponente:
Der Power by the Hour Markt zeigt eine starke Dominanz des Triebwerkssegments, das 2024 einen Anteil von 46,3 % hält, angetrieben durch die steigende Nachfrage nach Triebwerkszustandsüberwachung, prädiktiver Wartungsanalytik und kosteneffizienten langfristigen Serviceverträgen. Fluggesellschaften verlassen sich zunehmend auf OEM-unterstützte Servicepakete, um Ausfallzeiten zu reduzieren und die Zuverlässigkeit des Triebwerkslebenszyklus zu verbessern. Fahrwerk & Bremsen machen 21,4 % aus, gefolgt von Ersatzteilen & Komponenten mit 18,7 % und Flugzeugzellen mit 13,6 %. Die zunehmende Flottenmodernisierung und die hohe Austauschfrequenz von Triebwerkskomponenten verstärken weiterhin die Führungsposition des Triebwerkssegments.
- Zum Beispiel nutzt das TotalCare-Programm von Rolls-Royce Echtzeit-Triebwerksdatenanalytik, um die Wartungsplanung zu optimieren und unvorhergesehene Reparaturen erheblich zu reduzieren.
Nach Plattform:
Innerhalb der Plattformkategorie führt die kommerzielle Luftfahrt mit einem Marktanteil von 58,9 % im Jahr 2024, unterstützt durch steigenden globalen Passagierverkehr, höhere Flugzeugnutzungsraten und wachsende Abhängigkeit von langfristigen Wartungsverträgen. Geschäftsflugzeuge repräsentieren einen Anteil von 23,1 %, unterstützt durch erhöhte Charteraktivitäten und die Erweiterung privater Flotten, während kommerzielle Hubschrauber einen Anteil von 18,0 % aufgrund der steigenden Nachfrage in Offshore-Operationen und Notfalldiensten halten. Fluggesellschaften priorisieren vorhersehbare Wartungskosten und betriebliche Kontinuität, was die dominante Position der kommerziellen Luftfahrt im Power by the Hour-Markt stärkt.
- Zum Beispiel unterzeichnete JetSMART Airlines (Chile) einen zehnjährigen PBH-Vertrag (Power by the Hour) mit der AJW Group für ihre A320 CEO/NEO-Flotte. Die Vereinbarung umfasst die Lieferung von Komponenten, Reparaturen (durch die AJW Technique-Einrichtung in Montreal) und Vor-Ort-Inventar in Chile, Peru und Argentinien zur Unterstützung des Flottenwachstums.
Nach Anwendung:
Im Anwendungssegment dominiert die Linienwartung mit einem Anteil von 62,4 % im Jahr 2024, angetrieben durch kontinuierliche Betriebsüberprüfungen, hohe Flugzeugumschlagshäufigkeit und die Notwendigkeit für Echtzeit-Komponentenservice, um Flugverspätungen zu vermeiden. Schwerwartung macht 37,6 % des Anteils aus, da Betreiber zunehmend große Überprüfungen, Überholungen und strukturelle Reparaturen an spezialisierte MRO-Anbieter auslagern. Das Wachstum der globalen Flottengröße, strenge Luftfahrtsicherheitsvorschriften und der Trend zu prädiktiven Wartungslösungen verstärken die führende Position der Linienwartung im Power by the Hour-Markt.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach kostenberechenbaren Wartungsprogrammen
Fluggesellschaften übernehmen zunehmend Power by the Hour-Programme, um kostenberechenbare Wartung zu erreichen, ungeplante Ausgaben zu reduzieren und die betriebliche Stabilität zu verbessern. Diese Modelle bündeln Wartungs-, Reparatur-, Überholungs- und Komponentendienste in Festpreisvereinbarungen, die es Betreibern ermöglichen, Budgets effizient zu verwalten angesichts volatiler Treibstoffpreise und hoher Betriebskosten. Da globale Flotten expandieren und Nutzungsraten steigen, suchen Fluggesellschaften nach Wartungsstrukturen, die Ausfallzeiten minimieren und Lebenszykluskosten optimieren, was langfristige Servicepartnerschaften zwischen OEMs, MROs und Betreibern stärkt.
- Zum Beispiel lieferte das PBH-Programm der AJW Group für Air Transat eine Erstpass-Reparaturquote von 92 %, wodurch ungeplante Wartungen bis 2023 um 18 % reduziert wurden.
Flottenerweiterung und Modernisierung in der kommerziellen Luftfahrt
Das kontinuierliche Wachstum des globalen Luftverkehrs treibt erhebliche Investitionen in neue Flugzeuggenerationen mit fortschrittlichen Triebwerken und Avionik an, die spezialisierte langfristige Wartungsverträge erfordern. Fluggesellschaften modernisieren Flotten, um die Kraftstoffeffizienz und Nachhaltigkeit zu verbessern, und verlassen sich zunehmend auf OEM-unterstützte Wartungsprogramme, die die Leistungszuverlässigkeit gewährleisten. Da der Luftverkehr in aufstrebenden Volkswirtschaften beschleunigt und große Fluggesellschaften ihre Streckennetze erweitern, intensiviert sich die Nachfrage nach umfassenden Wartungslösungen, was die Einführung von Power by the Hour-Service-Modellen in kommerziellen und geschäftlichen Luftfahrtplattformen verstärkt.
- Zum Beispiel hat Vietjet Thailand eine langfristige "Power by the Hour"-Komponentenunterstützungsvereinbarung mit AFI KLM E&M für seine 50 Boeing 737-8 Flugzeuge abgeschlossen, die eine planbare Wartung und Komponentenverfügbarkeit sicherstellt, während die Fluggesellschaft ihre Operationen ausweitet.
Fortschritte in der prädiktiven Wartung und digitalen MRO-Lösungen
Die Integration von KI-gesteuerten Analysen, IoT-Sensoren und digitalen Zwillingen verbessert erheblich die Echtzeitüberwachung von Triebwerken, Avionik und kritischen Komponenten und steigert den Wert von "Power by the Hour"-Diensten. Prädiktive Wartungstools ermöglichen eine frühzeitige Fehlererkennung, optimierte Teileaustauschzyklen und reduzierte Betriebsunterbrechungen. Da Fluggesellschaften hohe Flugzeugverfügbarkeit und datenoptimierte Wartungsplanung priorisieren, stärken digitale MRO-Plattformen den Übergang zu ergebnisbasierten Servicevereinbarungen. Diese Technologien verbessern die Kosteneffizienz, verlängern die Lebensdauer von Anlagen und unterstützen datenbasierte Entscheidungsfindung für Betreiber und Dienstleister.
Wichtige Trends & Chancen
Zunehmende Verbreitung langfristiger OEM-Serviceverträge
OEMs erweitern zunehmend langfristige Servicevereinbarungen, die mit dem Kauf von Flugzeugen oder Triebwerken gebündelt sind, und schaffen starke Umsatzströme im Aftermarket. Fluggesellschaften profitieren von garantierter Servicequalität, gesicherter Komponentenverfügbarkeit und reduziertem Wartungsrisiko, was den Reiz von PBH-Verträgen verstärkt. Mit zunehmender regulatorischer Komplexität und der Integration fortschrittlicher Antriebstechnologien in die Flotten erhalten OEMs Möglichkeiten, umfassendere Lebenszyklusdienste zu integrieren. Dieser Trend positioniert OEMs als Full-Service-Partner und eröffnet Wege für margenstarke, abonnementsbasierte Wartungsangebote, die ein vorhersehbares und skalierbares Wachstum im Aftermarket unterstützen.
- Zum Beispiel bietet Pratt & Whitneys EngineWise-Service Fluggesellschaften Wartungspläne mit festen Kosten, die Kostensicherheit und betriebliche Zuverlässigkeit verbessern.
Ausweitung von PBH-Programmen auf Geschäftsflugzeuge und Hubschrauberflotten
Betreiber der Geschäftsfliegerei und Hubschrauberdienstleister übernehmen zunehmend PBH-Modelle, um missionskritische Operationen wie medizinischen Transport, Offshore-Logistik und Geschäftsreisen zu unterstützen. Diese Flotten priorisieren hohe Einsatzbereitschaft und minimale Ausfallzeiten, wodurch sich Chancen für spezialisierte, plattformangepasste PBH-Programme ergeben. Mit steigender Nachfrage nach Premium-Wartungsplänen führen MRO-Unternehmen und OEMs flexible, nutzungsbasierte Vereinbarungen ein, die Triebwerke, Avionik und dynamische Komponenten abdecken. Der Trend erweitert die PBH-Durchdringung über kommerzielle Fluggesellschaften hinaus und stärkt die Aftermarket-Möglichkeiten in verschiedenen Luftfahrtsegmenten.
- Zum Beispiel hat Airbus Helicopters den HCare Smart-Service für seine H145-Flotte eingeführt, der die Wartung basierend auf tatsächlichen Flugstunden anpasst, um Kosten und Ausfallzeiten zu optimieren.
Wichtige Herausforderungen
Hohe Abhängigkeit von OEM-kontrollierten Aftermarket-Ökosystemen
Der Markt steht vor strukturellen Herausforderungen aufgrund der Dominanz der OEMs in wichtigen Triebwerks- und Komponentensegmenten, was die Preisflexibilität für Fluggesellschaften und unabhängige MRO-Anbieter einschränkt. OEMs behalten oft die Kontrolle über proprietäre Teile, Diagnosesoftware und Reparaturtechnologien, was zu höheren Servicekosten und reduzierter Konkurrenz im Aftermarket führt. Diese Abhängigkeit beschränkt die Verhandlungsfähigkeit der Betreiber und erhöht den Margendruck für Drittanbieter-MROs. Da Flotten neuere Triebwerksgenerationen mit strengeren IP-Beschränkungen übernehmen, wird es für Betreiber zunehmend herausfordernd, die Kostenkontrolle mit der Abhängigkeit von OEMs in Einklang zu bringen.
Komplexe Vertragsstrukturen und Risiken durch Nutzungsvariabilität
PBH-Vereinbarungen beinhalten komplexe Bedingungen in Bezug auf Flugstunden, Zyklen, Betriebsumgebungen und Verschleißmuster von Komponenten, was Herausforderungen für eine genaue Prognose und Nutzungsausrichtung schafft. Fluggesellschaften, die unterschiedliche Routen betreiben oder mit schwankender Nachfrage konfrontiert sind, können auf Diskrepanzen zwischen den vertraglich vereinbarten Servicelevels und den tatsächlichen Wartungsanforderungen stoßen. Über- oder Unternutzung kann zu finanziellen Ineffizienzen, Streitigkeiten oder Neuverhandlungen führen. Die Komplexität nimmt bei gemischten Flotten und geleasten Flugzeugen zu, was anspruchsvolle Analysen, Echtzeit-Tracking und transparenten Datenaustausch erfordert, um optimale Vertragsergebnisse für alle Beteiligten sicherzustellen.
Regionale Analyse
Nordamerika
Nordamerika führt den Power by the Hour-Markt mit einem Anteil von 37,6 % im Jahr 2024 an, angetrieben durch eine große kommerzielle Flottenbasis, starke Akzeptanz langfristiger Wartungsdienstleistungsverträge und die Präsenz großer MRO-Zentren und OEMs. US-Fluggesellschaften verlassen sich stark auf PBH-Programme, um Wartungskosten zu stabilisieren und die Verfügbarkeit von Flugzeugen angesichts steigender Passagierzahlen zu verbessern. Kontinuierliche Investitionen in Flugzeuge der nächsten Generation, digitale MRO-Plattformen und prädiktive Wartungstechnologien stärken die Führungsposition der Region weiter. Wachsende Aktivitäten in der Geschäftsluftfahrt und die Expansion von Leasinggesellschaften verstärken ebenfalls die anhaltende Marktnachfrage.
Europa
Europa hält im Jahr 2024 einen Anteil von 29,4 %, unterstützt durch ein gut etabliertes Luftfahrt-Ökosystem, dichte Flugnetze und starke MRO-Infrastrukturen in Deutschland, Frankreich und Großbritannien. Der Schwerpunkt der Region auf Nachhaltigkeit und Flottenmodernisierung beschleunigt die Einführung von PBH-Vereinbarungen für treibstoffeffiziente Flugzeuge und fortschrittliche Triebwerke. Europäische Fluggesellschaften priorisieren zunehmend die Optimierung der Lebenszykluskosten und die Einhaltung von Vorschriften, was die Nachfrage nach strukturierten Wartungsprogrammen steigert. Strategische Kooperationen zwischen OEMs und regionalen MRO-Anbietern verbessern den Zugang zu Dienstleistungen, während die Expansion von Billigfluggesellschaften die kontinuierliche Integration von PBH-Programmen in Flotten von Schmalrumpf- und Regionalflugzeugen stimuliert.
Asien-Pazifik
Asien-Pazifik macht im Jahr 2024 einen Anteil von 22,8 % aus und entwickelt sich zur am schnellsten wachsenden Region aufgrund der schnellen Flottenerweiterung, steigender Nachfrage nach Flugreisen und starker Investitionen in Flugzeuge der neuen Generation. Fluggesellschaften in China, Indien, Japan und Südostasien übernehmen zunehmend PBH-Verträge, um Betriebsrisiken zu reduzieren und eine hohe Flugzeugnutzung in wettbewerbsintensiven Märkten sicherzustellen. Das Wachstum der MRO-Kapazität, einschließlich neuer Triebwerksüberholungsanlagen und digitaler Wartungszentren, beschleunigt die regionale Einführung. Die Expansion von Billig- und Full-Service-Fluggesellschaften, kombiniert mit steigenden Aktivitäten in der Geschäftsluftfahrt, verstärkt den wachsenden Einfluss von Asien-Pazifik auf den Power by the Hour-Markt.
Lateinamerika
Lateinamerika hält im Jahr 2024 einen Anteil von 6,1 %, angetrieben durch eine allmähliche Flottenerweiterung, steigende grenzüberschreitende Reisen und die zunehmende Akzeptanz ausgelagerter Wartungsverträge. Fluggesellschaften in Brasilien, Mexiko und Kolumbien wenden sich zunehmend PBH-Programmen zu, um alternde Flotten zu verwalten und schwankende wirtschaftliche Bedingungen zu bewältigen. Betreiber schätzen vorhersehbare Wartungskosten und verbesserte Flugzeugbereitschaft, insbesondere in Regionen mit begrenzter MRO-Infrastruktur. Da regionale Fluggesellschaften Flotten modernisieren und Routen erweitern, wird erwartet, dass die Nachfrage nach strukturierten, kosteneffizienten Wartungsdiensten über den Lebenszyklus hinweg steigt, unterstützt durch Partnerschaften mit globalen OEMs und Drittanbieter-MROs.
Naher Osten & Afrika
Naher Osten & Afrika repräsentiert einen Anteil von 4,1 % im Jahr 2024, unterstützt durch starke Aktivitäten großer Golf-Fluggesellschaften, expandierende regionale Airlines und wachsende Investitionen in Wartungszentren für die Luft- und Raumfahrt. Flottenmodernisierungsinitiativen, insbesondere bei Langstreckenbetreibern, treiben die Nachfrage nach PBH-Vereinbarungen an, die Triebwerke, Flugzeugzellen und kritische Komponenten abdecken. Der regionale Fokus auf Zuverlässigkeit für internationale Transitrouten verstärkt die Akzeptanz strukturierter Serviceprogramme. Afrika zeigt eine zunehmende Übernahme, da Fluggesellschaften operative Stabilität und Kostenvorhersehbarkeit anstreben. Strategische MRO-Erweiterungen in den VAE, Saudi-Arabien und Äthiopien stärken die regionale Teilnahme am Power by the Hour-Markt weiter.
Marktsegmentierungen:
Nach Komponente
- Triebwerk
- Fahrwerk & Bremsen
- Ersatzteile & Komponenten
- Flugzeugzellen
Nach Plattform
- Kommerzielle Luftfahrt
- Business Jet
- Kommerzieller Hubschrauber
Nach Anwendung
- Linienwartung
- Schwerwartung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Power by the Hour-Marktes wird von Schlüsselakteuren wie Lufthansa Technik, Rolls-Royce plc, United Technologies, MTU Aero Engines AG, Textron Inc., A J Walter Aviation Limited, AAR, AFI KLM E&M, Turkish Technic und GE Aviation geprägt. Diese Unternehmen stärken ihre Positionen durch langfristige Servicevereinbarungen, Triebwerkswartungspakete und Lebenszyklus-Supportprogramme, die auf kommerzielle, Geschäfts- und Hubschrauberflotten zugeschnitten sind. OEMs behalten einen starken Vorteil, indem sie prädiktive Wartungstechnologien, proprietäre Diagnosen und digitale MRO-Plattformen integrieren, die die betriebliche Zuverlässigkeit für Betreiber verbessern. MRO-Anbieter erweitern globale Servicenetze, führen Komponenten-Pooling-Programme ein und arbeiten mit Leasingunternehmen zusammen, um der steigenden Nachfrage nach Flottenwartung gerecht zu werden. Strategische Partnerschaften, Erweiterungen von Triebwerksüberholungsanlagen und Investitionen in datengesteuerte Wartungslösungen prägen weiterhin den Wettbewerb. Da Fluggesellschaften vorhersehbare Wartungskosten und hohe Flugzeugverfügbarkeit priorisieren, konzentrieren sich Anbieter auf Innovation, Serviceanpassung und globale Expansion, um langfristige PBH-Verträge zu sichern.
Analyse der Hauptakteure
- Turkish Technic
- MTU Aero Engines AG
- AAR
- Textron Inc.
- GE Aviation
- AFI KLM E&M
- Rolls-Royce plc
- United Technologies
- A J Walter Aviation Limited
- Lufthansa Technik
Jüngste Entwicklungen
- Im Juli 2025 verlängerte Lufthansa Technik exklusive Wartungs- und Total Component Support (TCS)-Vereinbarungen mit Air Canada, die ihre CFM56-5B-Triebwerke und Boeing 777/737 MAX-Flotten bis 2032 abdecken.
- Im April 2025 schlossen GE Aerospace und MTU Maintenance eine langfristige Vereinbarung zur Wartung von GEnx-Triebwerken in der erweiterten Fort Worth-Anlage ab, um die Wartungskapazität und das Netzwerk zu erweitern.
- Im November 2025 starteten Etihad Engineering, Lufthansa Technik Middle East und GE Aerospace ein neues Wartungstrainingsprogramm, um Staatsangehörige der VAE in der Luftfahrt-MRO auszubilden und das zukünftige Wachstum der Belegschaft in der Region zu unterstützen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Anwendung, Plattform und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erfahren, da Fluggesellschaften zunehmend auf vorhersehbare Wartungskostenstrukturen setzen.
- Die Einführung von KI-gesteuerter prädiktiver Wartung wird die Effizienz von PBH-Programmen und die Zuverlässigkeit des Lebenszyklus erheblich verbessern.
- OEMs werden weiterhin langfristige Serviceverträge ausbauen und ihren Einfluss in globalen Aftermarket-Ökosystemen stärken.
- Digitale MRO-Plattformen werden breitere Akzeptanz finden und Echtzeit-Diagnosen und automatisierte Wartungsplanung beschleunigen.
- Die Flottenmodernisierung in den Bereichen kommerziell, geschäftlich und Hubschrauber wird die Nachfrage nach PBH-Vereinbarungen steigern.
- Der Ausbau der MRO-Infrastruktur in aufstrebenden Regionen wird die Zugänglichkeit von Dienstleistungen und die Annahme von Verträgen verbessern.
- Leasinggesellschaften werden PBH-Angebote in Flugzeugleasingpakete integrieren, um Betreiber anzuziehen, die nach operativer Stabilität suchen.
- Nachhaltigkeitsinitiativen werden Fluggesellschaften dazu drängen, effiziente Triebwerks- und Komponentenmanagementpraktiken mit PBH-Unterstützung zu verfolgen.
- Partnerschaften zwischen OEMs und unabhängigen MROs werden zunehmen, um die vielfältigen Wartungsbedürfnisse der Flotte zu unterstützen.
- Der steigende Flugverkehr in Asien-Pazifik und dem Nahen Osten wird zukünftige Marktexpansionsmöglichkeiten stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Power by the Hour und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Power by the Hour zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment Power by the Hour hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Power by the Hour-Marktes antreiben?
Wer sind die führenden Unternehmen im Power by the Hour-Markt?
Welche Region hatte 2024 den größten Anteil am Power by the Hour-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Power-by-the-Hour-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Power-by-the-Hour-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 42,817.6 Million → 2032: USD 66,211.54 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Power-by-the-Hour-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Power-by-the-Hour-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Power-by-the-Hour-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Power-by-the-Hour-Markt Market Drivers
- 3.3 Power-by-the-Hour-Markt Market Restraints & Challenges
- 3.4 Power-by-the-Hour-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Power-by-the-Hour-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Power-by-the-Hour-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Power-by-the-Hour-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Power-by-the-Hour-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Power-by-the-Hour-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Power-by-the-Hour-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Power-by-the-Hour-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Power-by-the-Hour-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Power-by-the-Hour-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Power-by-the-Hour-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Power-by-the-Hour-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Power-by-the-Hour-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Power-by-the-Hour-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Power-by-the-Hour-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Power-by-the-Hour-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Power-by-the-Hour-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Power-by-the-Hour-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Power-by-the-Hour-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Power-by-the-Hour-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
