
Marktübersicht
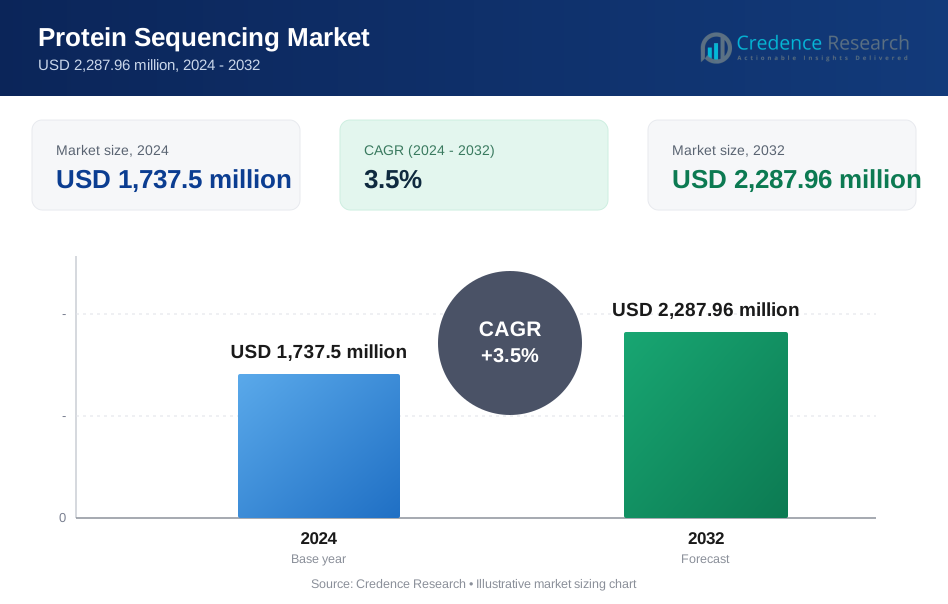
Der Markt für Proteinsequenzierung wurde im Jahr 2024 auf 1.737,5 Millionen USD geschätzt und soll bis 2032 2.287,96 Millionen USD erreichen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5 % während des Prognosezeitraums (2025–2032) entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Proteinsequenzierung 2024 | USD 1.737,5 Millionen |
| Markt für Proteinsequenzierung, CAGR | 3,5% |
| Marktgröße für Proteinsequenzierung 2032 | USD 2.287,96 Millionen |
Der Markt für Proteinsequenzierung wird von führenden Technologieentwicklern und spezialisierten Dienstleistern geprägt, darunter Creative Proteomics, Agilent Technologies, Rapid Novor, Thermo Fisher Scientific, Selvita, Proteome Factory AG, Alphalyse, Bioinformatics Solutions Inc., Charles River Laboratories und Shimadzu Corporation. Diese Unternehmen konkurrieren durch Fortschritte in der hochauflösenden Massenspektrometrie, der Genauigkeit der de novo-Sequenzierung und den Fähigkeiten zur PTM-Profilierung, während sich Dienstleister durch maßgeschneiderte analytische Workflows und berichtsfähige Berichterstattung differenzieren. Nordamerika bleibt die dominierende Region mit einem Marktanteil von etwa 38–40 %, angetrieben durch starke biopharmazeutische F&E-Aktivitäten, fortschrittliche Proteomik-Infrastruktur und die weit verbreitete Einführung von Next-Generation-Sequenzierungsinstrumenten und Bioinformatik-Plattformen.
Markteinblicke
- Der Proteinsequenzierungsmarkt erreichte 2024 einen Wert von 1.737,5 Millionen USD und wird voraussichtlich bis 2032 auf 2.287,96 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,5 %.
- Das Marktwachstum wird durch die Erweiterung der Biologika-Pipelines, die steigende Nachfrage nach detaillierter struktureller Analyse therapeutischer Proteine und die zunehmende Einführung hochauflösender Massenspektrometrie und KI-gestützter Proteomik-Plattformen angetrieben.
- Zu den wichtigsten Trends gehören die schnelle Einführung der de novo Sequenzierung für entwickelte Proteine, das wachsende Outsourcing von Sequenzierungsdiensten und die Integration fortschrittlicher Bioinformatik-Tools für PTM-Mapping und großflächige Proteominterpretation.
- Der Wettbewerb intensiviert sich, da führende Akteure wie Thermo Fisher Scientific, Agilent Technologies, Rapid Novor und Creative Proteomics ihre Instrumentierung, Reagenzien und analytischen Dienstleistungsfähigkeiten verbessern; jedoch bleiben hohe Betriebskosten und die Komplexität der Datenanalyse wesentliche Einschränkungen.
- Regional führt Nordamerika mit einem Anteil von 38–40 %, gefolgt von Europa mit 29–31 % und dem asiatisch-pazifischen Raum mit 20–22 %, während Reagenzien & Verbrauchsmaterialien aufgrund ihrer wiederkehrenden Nutzung in Sequenzierungs-Workflows das dominierende Produktsegment bleiben.
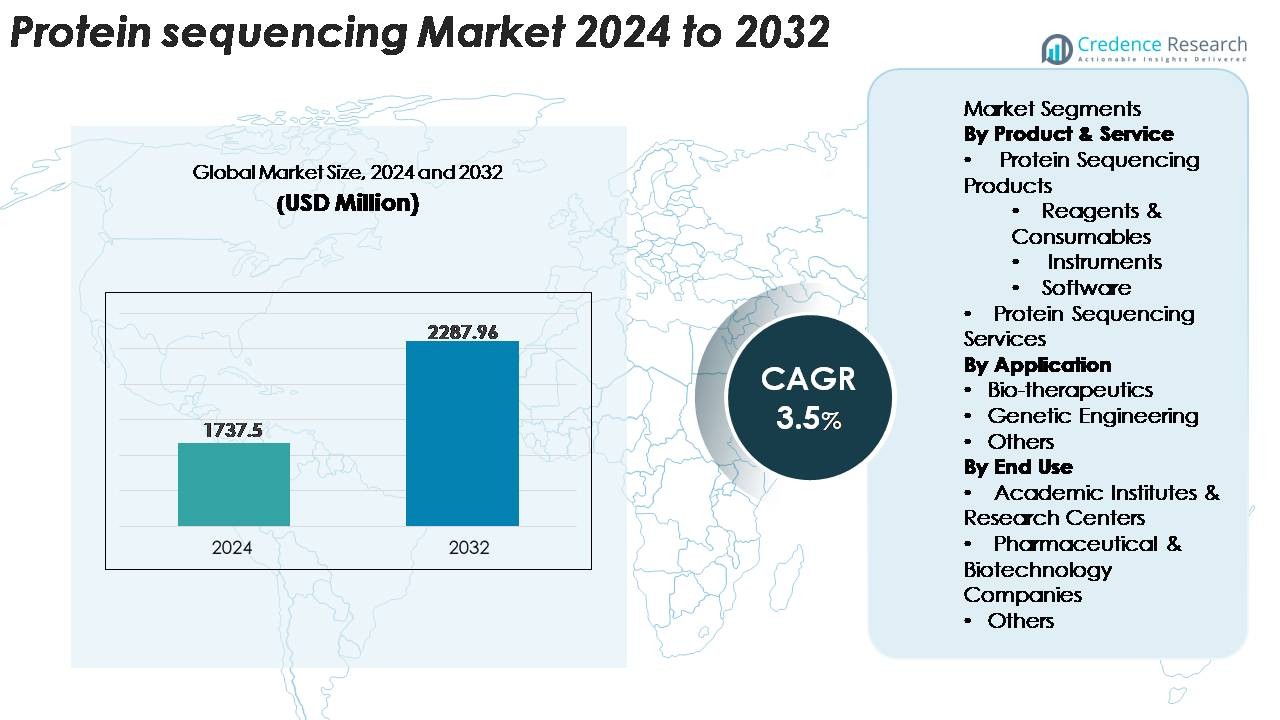 Marktsegmentierungsanalyse:
Nach Produkt & Dienstleistung
Proteinsequenzierungsprodukte dominieren den Markt, wobei Reagenzien und Verbrauchsmaterialien den größten Anteil halten, da sie wiederkehrend in Edman-Abbau, Massenspektrometrie-Workflows und Probenvorbereitungsprotokollen verwendet werden. Hohe Assay-Frequenz in der Proteomik-Forschung und biopharmazeutischen Charakterisierung treibt die kontinuierliche Nachfrage nach Reinigungskits, Verdauungsenzymen, Markierungsreagenzien und sequenzierungsfähigen Chemikalien an. Instrumente wie fortschrittliche LC-MS/MS-Plattformen gewinnen an Bedeutung, da Labore ihre Hochdurchsatzfähigkeiten erweitern, während die Softwareeinführung mit dem Bedarf an automatisierter de novo Sequenzierung und Analyse posttranslationaler Modifikationen beschleunigt wird. Proteinsequenzierungsdienste wachsen weiter, da Organisationen komplexe, datenintensive Analysen auslagern.
- Zum Beispiel verarbeitet die Bravo Automated Sample Prep-Plattform von Agilent Technologies 96 Proben in weniger als 60 Minuten und sorgt für eine konsistente Peptidverdauung und -reinigung.
Nach Anwendung
Biotherapeutika stellen das größte Anwendungssegment dar, angetrieben durch den steigenden Bedarf an detaillierter struktureller Analyse von monoklonalen Antikörpern, Fusionsproteinen und rekombinanten Biologika. Proteinsequenzierung unterstützt kritische Workflows, einschließlich Identitätsbestätigung, Chargenkonsistenzanalyse und Verunreinigungsprofilierung in der Arzneimittelentwicklung. Anwendungen in der Gentechnik erweitern sich, da Forscher Sequenzierungswerkzeuge für die Validierung von Proteinvarianten, Enzymoptimierung und synthetische Biologiekonstrukte integrieren. Das Segment „Andere“ umfasst Lebensmittelproteomik, forensische Analysen und Umweltstudien, die alle von der verbesserten Genauigkeit und Empfindlichkeit der mit der nächsten Generation der Sequenzierung kompatiblen proteomischen Methoden profitieren.
- Zum Beispiel liefert die RAb-Seq-Plattform von Rapid Novor vollständige Antikörper-Sequenzen der schweren und leichten Ketten mit 100%iger Aminosäure-Abdeckung, was eine genaue Vergleichbarkeit von Charge zu Charge gewährleistet.
Nach Endverwendung
Pharma- und Biotechnologieunternehmen halten den dominierenden Marktanteil, unterstützt durch intensive F&E-Aktivitäten, regulatorische Vorgaben zur Proteincharkterisierung und die kontinuierliche Erweiterung der Biologika-Pipeline. Diese Organisationen verlassen sich auf Sequenzierung zur strukturellen Validierung, Entwicklung von Biosimilars und Qualitätssicherung. Akademische Institute und Forschungszentren bleiben bedeutende Nutzer, da sich die Proteomikforschung in Richtung Präzisionsmedizin, Strukturbiologie und funktionale Proteinuntersuchungen ausweitet. Die Kategorie „Andere“, die CROs, staatliche Labors und spezialisierte Diagnostikentwickler umfasst, profitiert vom wachsenden Bedarf an ausgelagerter hochauflösender Proteomanalyse und fortschrittlichen Charakterisierungsmöglichkeiten.
Wichtige Wachstumstreiber
Erweiterung der Biologika- und Biotherapeutika-Pipeline
Die beschleunigte Entwicklung von monoklonalen Antikörpern, Antikörper-Wirkstoff-Konjugaten, rekombinanten Proteinen sowie Zell- und Gentherapieprodukten dient als Haupttreiber für die Nachfrage nach Proteinsequenzierung. Moderne Biologika-Pipelines erfordern präzise Bestätigung der Primärstruktur, Verunreinigungsprofilierung, Glykosylierungskartierung und Analyse posttranslationaler Modifikationen, um strenge regulatorische Erwartungen zu erfüllen. Während biopharmazeutische Hersteller klinische Kandidaten in kommerzielle Produkte skalieren, wird die Sequenzierung unerlässlich, um die molekulare Konsistenz über Chargen hinweg zu überprüfen, upstream-Expression-Systeme zu optimieren und Qualitätsabweichungen zu minimieren. Der Aufstieg von Biosimilars verstärkt weiter die Notwendigkeit einer tiefen strukturellen Charakterisierung, um therapeutische Äquivalenz nachzuweisen. Steigende Investitionen in zielgerichtete Biologika, Antikörper der nächsten Generation und entwickelte Enzyme verstärken die Akzeptanz fortschrittlicher de novo Sequenzierungsplattformen und -dienste. Zusammen etablieren diese Trends die Proteinsequenzierung als ein zentrales analytisches Werkzeug, das Innovation und Compliance im globalen Biologika-Bereich unterstützt.
· Zum Beispiel erreicht das Orbitrap Astral Massenspektrometer von Thermo Scientific MS/MS-Geschwindigkeiten von bis zu 200 Hz, was tiefgehende proteomische und Sequenzierungs-Workflows unterstützt. Das Orbitrap-Modul kann mit interner Kalibrierung eine Massenpräzision von unter 1 ppm erreichen, was eine präzise Charakterisierung komplexer Proteine und therapeutischer Antikörper ermöglicht.
Fortschritte in der Massenspektrometrie und Bioinformatik
Der rasche Fortschritt in der Empfindlichkeit, Auflösung und Durchsatz der Massenspektrometrie stärkt erheblich die Wachstumsperspektiven des Marktes. Moderne Instrumente ermöglichen die genaue Sequenzierung komplexer Proteine, hoch glykosylierter Strukturen und schwer nachweisbarer Ziele, die zuvor schwer zu analysieren waren. Verbesserungen in der Ionenmobilitätsspektrometrie, Fragmentierungstechniken und hybriden MS-Plattformen erhöhen die Genauigkeit der de novo Sequenzierung und verkürzen die Analysezeit. Parallel dazu verbessert das Wachstum in der Bioinformatik die Dateninterpretation durch KI-gesteuerte Algorithmen, verbesserte PTM-Kartierung und automatisierte Peptid-Assemblierungs-Workflows. Diese Fortschritte reduzieren die manuelle Datenverarbeitung, erhöhen die Vertrauenswerte und unterstützen groß angelegte proteomische Studien in Forschungs-, klinischen und industriellen Umgebungen. Die Integration cloudbasierter Analysesuiten und maschineller Lernwerkzeuge beschleunigt die Einführung weiter, indem sie nahtlose Speicherung, Verarbeitung und Zusammenarbeit ermöglicht. Die kombinierte technologische Entwicklung schafft einen überzeugenden Treiber für Investitionen in Hardware und Software in Proteinsequenzierungs-Workflows.
· Zum Beispiel liefert Agilents 6546 LC/Q-TOF-System eine Auflösung von > 60.000 (FWHM) bei hohem m/z und erreicht in vielen Anwendungen eine Massengenauigkeit von unter 1 ppm. Dieses Präzisionsniveau unterstützt die Erkennung subtiler posttranslationaler Modifikationen in komplexen Proteomen.
Steigende Akzeptanz von Präzisionsmedizin und Proteomikforschung
Initiativen zur Präzisionsmedizin in den Bereichen Onkologie, Immunologie und seltene Krankheiten erhöhen die Abhängigkeit von der Proteinsequenzierung, um funktionelle Biomarker und therapeutische Ziele zu identifizieren. Forscher nutzen die Sequenzierung, um Mutationseffekte zu untersuchen, Proteinisoformen zu charakterisieren und klinisch relevante PTMs zu identifizieren, die den Krankheitsverlauf und die Behandlungsreaktion beeinflussen. Der zunehmende Einsatz der Proteomik in der frühen Wirkstoffforschung verstärkt die Notwendigkeit einer hochauflösenden Strukturanalyse zur Validierung von Proteininteraktionen und zur Bewertung der Pfadmodulation. Gesundheitssysteme integrieren auch groß angelegte proteomische Datensätze mit genomischen Informationen, um multi-omik-getriebene personalisierte Behandlungsstrategien zu ermöglichen. Investitionen in nationale und internationale Präzisionsmedizin-Konsortien, klinische Proteomikzentren und translationale Forschungseinrichtungen verstärken die Nachfrage nach zuverlässigen Sequenzierungstools und -diensten. Dieser Wandel hin zu patientenspezifischen Einblicken positioniert die Proteinsequenzierung als strategischen Ermöglicher der Diagnostik der nächsten Generation und der zielgerichteten therapeutischen Entwicklung.
Wichtige Trends & Chancen
Erweiterung der De-Novo-Sequenzierung für neuartige und konstruierte Proteine
Die De-Novo-Sequenzierung entwickelt sich schnell zu einem bedeutenden Trend, angetrieben durch die Entwicklung neuartiger Biologika, konstruierter Enzyme, synthetischer Proteine und therapeutischer Varianten. Viele dieser Moleküle verfügen nicht über Referenzdatenbanken, was herkömmliche Sequenzierungsansätze unzureichend macht. Verbesserte MS/MS-Fragmentierungsmethoden und Deep-Learning-basierte Peptid-Assemblierungstools erhöhen die De-Novo-Genauigkeit und eröffnen Möglichkeiten zur Analyse komplexer oder hochdiverser Proteinstrukturen. Dieser Trend kommt auch Unternehmen zugute, die Antikörper der nächsten Generation entwickeln, bei denen variable Regionen und seltene PTMs präzise strukturelle Einblicke erfordern. Da sich mehr Forschung auf konstruierte und nicht-standardisierte Proteine verlagert, sind Anbieter, die fortschrittliche De-Novo-Sequenzierungslösungen anbieten, gut positioniert, um erhebliche Marktchancen zu nutzen.
- Zum Beispiel bestimmt die REmAb® De-Novo-Sequenzierungsplattform von Rapid Novor vollständige Antikörper, indem sie einen mehrstufigen Workflow mit Multi-Enzym-Verdauungen und Flüssigkeitschromatographie-Tandem-Massenspektrometrie (LC-MS/MS) verwendet, gefolgt von einer Analyse mit fortschrittlicher Bioinformatik.
Auslagerung von Proteinsequenzierungsdiensten
Biopharmazeutische Unternehmen und Forschungseinrichtungen lagern Sequenzierungs-Workflows zunehmend an spezialisierte Dienstleister aus, um die betriebliche Belastung zu reduzieren, die Durchlaufzeit zu verbessern und Zugang zu fortschrittlichen Instrumenten zu erhalten. Dies schafft starke Chancen für CROs und analytische Dienstleistungsunternehmen, die mit hochauflösenden MS-Systemen und dedizierten Bioinformatik-Plattformen ausgestattet sind. Outsourcing ist besonders attraktiv für Organisationen, die mehrere Biologika-Programme verwalten oder eine tiefgehende analytische Validierung für regulatorische Einreichungen benötigen. Darüber hinaus profitieren Dienstleister von der steigenden Nachfrage nach kundenspezifischer Sequenzierung, PTM-Profiling und komplexer proteomischer Analyse, die die internen Laborkapazitäten übersteigen. Da Outsourcing zu einem strategischen, kosteneffizienten Modell wird, wird sich das spezialisierte Sequenzierungsdienstleistungsangebot weiter ausweiten.
- Zum Beispiel kann der N-terminale Edman-Sequenzierungsdienst von Creative Proteomics bis zu den ersten 30–50 Aminosäuren eines Proteins mit einer Empfindlichkeit auf Picomol-Niveau auflösen. Für die Sequenzierung von Vollproteinen wendet das Unternehmen eine Multi-Enzym-Verdauung in Kombination mit LC-MS/MS und spezialisierter Bioinformatik an, um vollständige Sequenzen mit hoher Zuverlässigkeit zusammenzustellen.
Integration von KI-gesteuerten Analyseplattformen
KI und maschinelles Lernen gestalten die Arbeitsabläufe der Proteinsequenzierung neu, indem sie die Automatisierung verbessern, die Peptidassemblierung beschleunigen und die Vorhersagegenauigkeit für PTMs und Strukturvarianten erhöhen. Fortschrittliche Algorithmen können große Datensätze schneller als manuelle Methoden verarbeiten, Engpässe reduzieren und eine Hochdurchsatzcharakterisierung ermöglichen. Chancen ergeben sich für Softwareentwickler und Instrumentenfirmen, die KI-gestützte Analysesuiten in bestehende Sequenzierungspipelines integrieren. KI-gesteuerte Plattformen unterstützen auch die Echtzeit-Datenvalidierung, Fehlerreduktion und anpassbare Berichterstattung, die auf regulatorische Anforderungen zugeschnitten ist. Die Konvergenz von KI und Proteomik wird zu einer transformativen Gelegenheit für das gesamte Proteinsequenzierungssystem.
Zentrale Herausforderungen
Technische Komplexität und Einschränkungen der Dateninterpretation
Trotz technologischer Fortschritte bleibt die Proteinsequenzierung technisch anspruchsvoll, insbesondere für Proteine mit umfangreichen PTMs, Disulfidbrücken oder Peptidregionen mit niedriger Häufigkeit. Die Genauigkeit der De-novo-Sequenzierung kann bei langen oder stark modifizierten Peptiden abnehmen, während die Datenrekonstruktion fortschrittliche Algorithmen und fachkundige Interpretation erfordert. Fragmentierungsineffizienzen, Ionenunterdrückung und unvollständige Peptidabdeckung behindern weiterhin die vollständige Sequenzwiederherstellung in bestimmten Proteinklassen. Darüber hinaus erzeugt der Anstieg der Multi-Omics-Workflows große Datenmengen, die eine ausgeklügelte bioinformatische Infrastruktur und qualifiziertes Personal erfordern. Die Komplexität der Dateninterpretation wird zu einer Barriere für kleinere Labors und Organisationen, denen spezialisierte analytische Ressourcen fehlen.
Hohe Instrumentierungs- und Betriebskosten
Der Erwerb, Betrieb und die Wartung von hochauflösenden Massenspektrometriesystemen bleibt eine erhebliche Herausforderung, insbesondere für akademische Labors und kleine Biotechnologieunternehmen. Fortschrittliche Instrumente erfordern erhebliche Kapitalinvestitionen, häufige Kalibrierung und spezialisierte Umweltkontrollsysteme. Die Betriebskosten steigen weiter durch den Bedarf an hochwertigen Reagenzien, Verbrauchsmaterialien und geschultem technischem Personal. Die finanzielle Belastung begrenzt die Marktdurchdringung in aufstrebenden Regionen und verringert die Machbarkeit von Inhouse-Proteinsequenzierungskapazitäten. Folglich müssen sich Organisationen stark auf Outsourcing verlassen, was Herausforderungen in Bezug auf Durchlaufzeit, Datenvertraulichkeit und begrenzte Anpassungsmöglichkeiten mit sich bringt. Hohe Kosten bleiben eine der hartnäckigsten Einschränkungen für eine breitere Akzeptanz.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Markt für Proteinsequenzierung, unterstützt durch starke biopharmazeutische F&E-Investitionen, fortschrittliche Proteomik-Infrastruktur und weit verbreitete Einführung von hochauflösenden Massenspektrometrieplattformen. Die USA dominieren die regionale Nachfrage aufgrund ihrer expandierenden Biologika-Pipeline, des zunehmenden Fokus auf Präzisionsmedizin und der umfangreichen Präsenz von Sequenzierungsdienstleistern und akademischen Proteomikzentren. Der regulatorische Fokus auf detaillierte Strukturcharakterisierung treibt ebenfalls die Akzeptanz bei Arzneimittelentwicklern voran. Von der Regierung finanzierte Proteomik-Initiativen und wachsende Partnerschaften zwischen Universitäten, CROs und Biotech-Unternehmen stärken Nordamerikas Führungsposition in Proteinsequenzierungstechnologien weiter.
Europa
Europa stellt die zweitgrößte Region dar, angetrieben durch starke Proteomik-Forschungsprogramme, gut etablierte pharmazeutische Zentren und aktive Investitionen in Strukturbiologie und Biomarker-Entdeckung. Länder wie Deutschland, das Vereinigte Königreich, die Schweiz und die Niederlande tragen erheblich durch fortschrittliche Forschungszentren und Kooperationen bei, die sich auf Protein-Engineering und Antikörperentwicklung konzentrieren. Regulatorische Anforderungen für die tiefgehende analytische Charakterisierung in der Biosimilar-Entwicklung fördern zusätzlich die Akzeptanz der Proteinsequenzierung. Der Schwerpunkt der Region auf personalisierte Medizin, gepaart mit der weit verbreiteten Integration von hochauflösenden LC-MS-Technologien in Forschungsinstituten und CRO-Netzwerken, sichert Europas hohe Marktdurchdringung und stetiges Wachstum.
Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region, angetrieben durch expandierende Biotechnologieindustrien, steigende Investitionen in Proteomik-Forschung und zunehmende Nachfrage nach Fähigkeiten zur Herstellung von Biologika. China, Japan, Südkorea und Indien übernehmen rasch fortschrittliche Sequenzierungsinstrumente zur Unterstützung der Entwicklung therapeutischer Proteine, der Qualitätskontrolle und akademischer Proteomik-Projekte. Wachsende staatliche Förderungen für Präzisionsmedizin, der Aufstieg lokaler Biopharma-Unternehmen und die Einrichtung nationaler Proteomik-Zentren unterstützen die Marktexpansion. Das starke Outsourcing-Ökosystem der Region, insbesondere in China und Indien, beschleunigt die Nachfrage nach hochspezialisierten Sequenzierungsdiensten weiter.
Lateinamerika
Der Proteinsequenzierungsmarkt in Lateinamerika entwickelt sich stetig, unterstützt durch wachsende akademische Forschungsaktivitäten und zunehmendes Interesse an proteomikbasierten Krankheitsstudien. Brasilien und Mexiko führen die Region mit expandierenden Biotechnologie-Clustern, verbesserter Laborinfrastruktur und steigender Akzeptanz von Massenspektrometriesystemen in Universitäten und Forschungskrankenhäusern an. Während Budgetbeschränkungen und begrenzter Zugang zu hochmodernen Sequenzierungsplattformen das schnelle Wachstum einschränken, verbessern Partnerschaften mit globalen Dienstleistern und Kapazitätsaufbauinitiativen die Akzeptanz. Wachsende biopharmazeutische Produktionskapazitäten in ausgewählten Ländern tragen ebenfalls zum inkrementellen Marktwachstum der Region bei.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika befindet sich in einer frühen Wachstumsphase, wobei die Nachfrage hauptsächlich in Forschungsuniversitäten, staatlich finanzierten Gesundheitsinstituten und aufstrebenden Biotechnologielabors konzentriert ist. Länder wie die VAE, Saudi-Arabien und Südafrika übernehmen allmählich proteomische Werkzeuge zur Unterstützung der öffentlichen Gesundheitsforschung, Onkologiestudien und akademischen Proteinanalyse. Die begrenzte Verfügbarkeit fortschrittlicher MS-Instrumente und hohe Betriebskosten stellen Barrieren dar; jedoch ermöglichen steigende Investitionen in die Modernisierung des Gesundheitswesens und Kooperationen mit globalen Forschungsorganisationen einen besseren Zugang zu Sequenzierungsdiensten. Die Akzeptanz wird voraussichtlich gestärkt, wenn die regionalen Lebenswissenschaftskapazitäten expandieren.
Marktsegmentierungen:
Nach Produkt & Dienstleistung
- Proteinsequenzierungsprodukte
- Reagenzien & Verbrauchsmaterialien
- Instrumente
- Software
- Proteinsequenzierungsdienste
Nach Anwendung
- Biotherapeutika
- Gentechnik
- Andere
Nach Endverbrauch
- Akademische Institute & Forschungszentren
- Pharmazeutische & Biotechnologieunternehmen
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Proteinsequenzierungsmarktes ist durch eine Mischung aus etablierten Unternehmen für analytische Instrumentierung, spezialisierten Sequenzierungsdienstleistern und aufstrebenden Bioinformatik-Innovatoren gekennzeichnet. Branchenführer konzentrieren sich darauf, ihre Portfolios an hochauflösenden Massenspektrometrie-Plattformen, sequenzierungsfähigen Reagenzien und fortschrittlicher Dateninterpretationssoftware zu erweitern, um ihre Marktpräsenz zu stärken. Strategische Prioritäten umfassen die Verbesserung der Genauigkeit der de novo Sequenzierung, die Optimierung der PTM-Analyse und die Beschleunigung der Durchlaufzeiten für Strukturcharakterisierungs-Workflows. Unternehmen investieren zunehmend in KI-gestützte Analysesuiten und cloudbasierte Proteomik-Lösungen, um ihre Angebote zu differenzieren. Partnerschaften zwischen Instrumentenherstellern, CROs und Biotechnologieunternehmen werden immer häufiger, da Organisationen integrierte Hardware-Software-Service-Ökosysteme anstreben. Währenddessen konkurrieren Dienstleister mit Fachwissen, Anpassungsfähigkeiten und regulatorisch abgestimmter Berichterstattung, insbesondere für biopharmazeutische Kunden, die Vergleichbarkeitsstudien, Identitätsbestätigungen und Verunreinigungsprofile durchführen. Ständige Innovationen in MS-Hardware, Automatisierung und rechnergestützter Proteomik verstärken den Wettbewerb und treiben die Marktentwicklung voran.
Schlüsselspieler-Analyse
- Creative Proteomics
- Agilent Technologies, Inc.
- Rapid Novor, Inc.
- Thermo Fisher Scientific, Inc.
- Proteome Factory AG
- Alphalyse
- Bioinformatics Solutions Inc.
- Shimadzu Corporation
Jüngste Entwicklungen
- Im Juni 2025 führte Thermo Fisher Scientific, Inc. zwei Massenspektrometrie-Instrumente der nächsten Generation ein, die eine verbesserte analytische Leistung und Geschwindigkeit für die Analyse komplexer Proteome und Proteinstrukturen bieten.
- Im März 2025 startete Creative Proteomics einen hochmodernen N-terminalen Edman-Abbau-Service, der die Verifizierung von N-terminalen Sequenzen in therapeutischen und entwickelten Proteinen ermöglicht.
- Im Januar 2025 kündigte Rapid Novor, Inc. ein Förderprogramm für den Zugang zu seinem Proteinsequenzierungs- und Epitop-Mapping-Service an, das nicht-DNA-basierte Antikörpersequenzierungs-Workflows vorantreibt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt & Service, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Proteinsequenzierung wird steigen, da Biologika, Biosimilars und entwickelte therapeutische Proteine zentrale Bestandteile der Arzneimittelentwicklungs-Pipelines werden.
- Fortschritte in der hochauflösenden Massenspektrometrie werden eine schnellere, genauere Vollsequenzierung von Proteinen und PTM-Analysen ermöglichen.
- KI-gesteuerte Bioinformatik-Plattformen werden die Genauigkeit der de novo Sequenzierung erheblich verbessern und die komplexe Dateninterpretation automatisieren.
- Das Outsourcing von Sequenzierungsdiensten wird zunehmen, da Biopharma-Unternehmen spezialisierte Expertise und schnellere Durchlaufzeiten suchen.
- Die Integration von Multi-Omics wird die Rolle der Proteinsequenzierung in der Präzisionsmedizin, der Biomarker-Entdeckung und der Krankheitsweg-Kartierung stärken.
- Die zunehmende Einführung von cloudbasierten analytischen Workflows wird groß angelegte Proteomik-Projekte und globale Zusammenarbeit unterstützen.
- Miniaturisierte und automatisierte Sequenzierungssysteme werden die Zugänglichkeit für akademische und mittelgroße Forschungslabors verbessern.
- Regulatorische Anforderungen an eine tiefere strukturelle Charakterisierung werden den verstärkten Einsatz von Sequenzierung in der Qualitätskontrolle und Vergleichbarkeitsstudien vorantreiben.
- Schwellenmärkte im asiatisch-pazifischen Raum werden die Einführung beschleunigen, da die Biopharma-Infrastruktur und Proteomik-Initiativen expandieren.
- Kontinuierliche Innovationen in der Probenvorbereitung, Fragmentierungstechniken und Ionenmobilitätstechnologien werden die Anwendungen der Sequenzierung in verschiedenen Branchen erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Proteinsequenzierung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Proteinsequenzierung zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Proteinsequenzierungssegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Proteinsequenzierung antreiben?
Wer sind die führenden Unternehmen im Bereich der Proteinsequenzierung?
Welche Region hatte 2024 den größten Anteil am Markt für Proteinsequenzierung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Proteinsequenzierungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Proteinsequenzierungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,737.5 million → 2032: USD 2,287.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Proteinsequenzierungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Proteinsequenzierungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Proteinsequenzierungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Proteinsequenzierungsmarkt Market Drivers
- 3.3 Proteinsequenzierungsmarkt Market Restraints & Challenges
- 3.4 Proteinsequenzierungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Proteinsequenzierungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Proteinsequenzierungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Proteinsequenzierungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Proteinsequenzierungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Proteinsequenzierungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Proteinsequenzierungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Proteinsequenzierungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Proteinsequenzierungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Proteinsequenzierungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Proteinsequenzierungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Proteinsequenzierungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Proteinsequenzierungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Proteinsequenzierungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Proteinsequenzierungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Proteinsequenzierungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Proteinsequenzierungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Proteinsequenzierungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Proteinsequenzierungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Proteinsequenzierungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
