
Marktübersicht
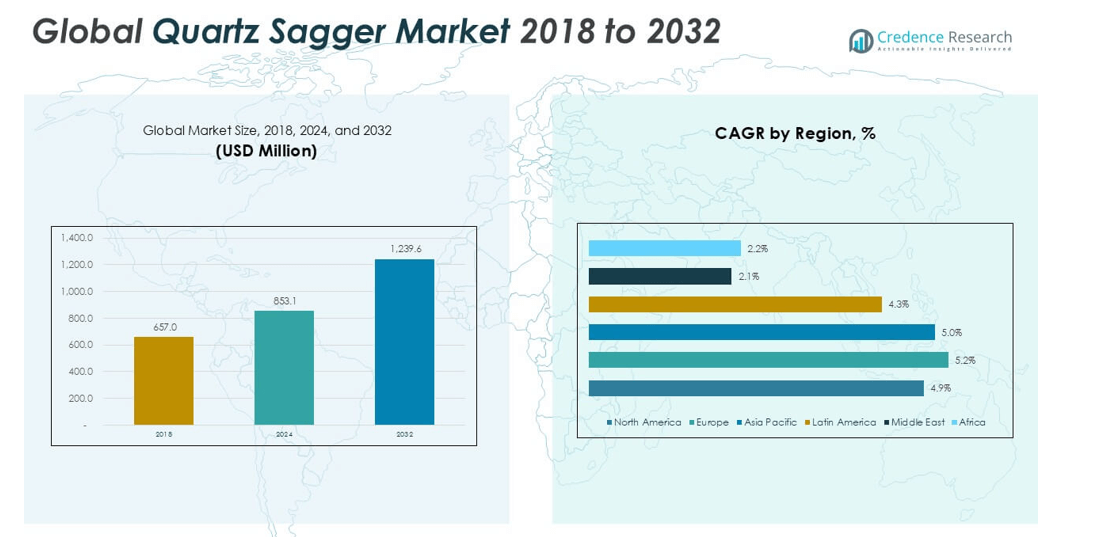
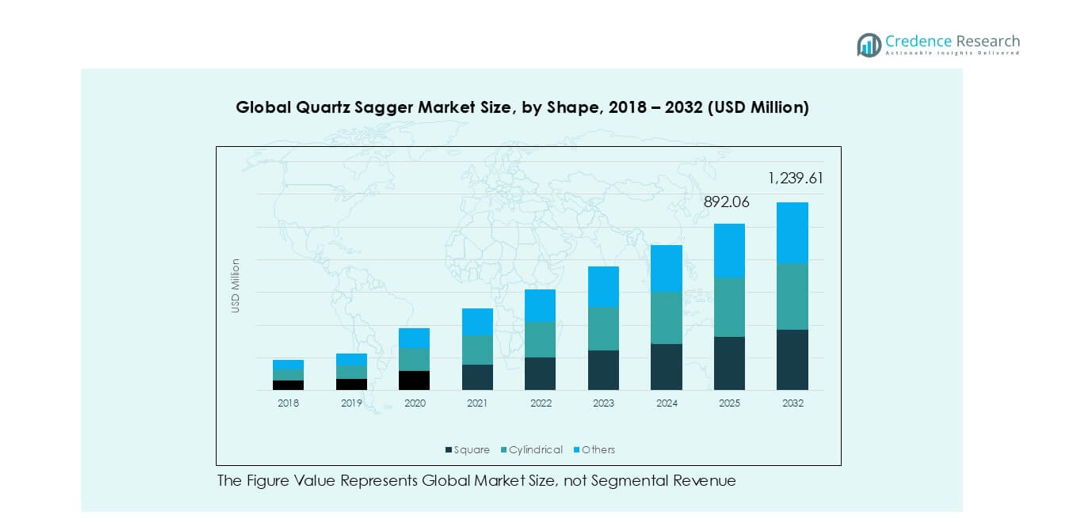
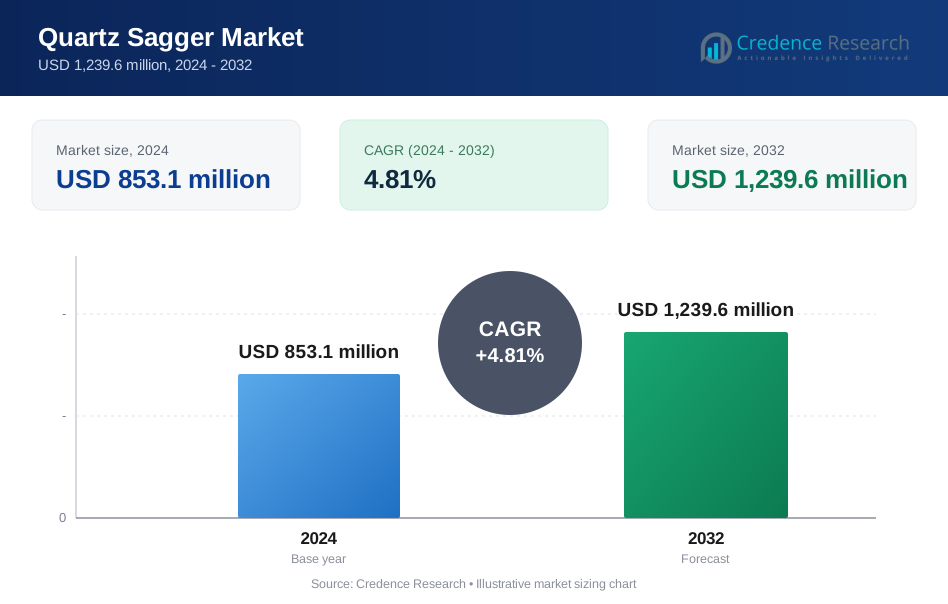
Die globale Marktgröße für Quarz-Sagger wurde 2018 auf 657,0 Millionen USD geschätzt und stieg bis 2024 auf 853,1 Millionen USD. Der Markt wird voraussichtlich bis 2032 1.239,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,81% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Quarz-Sagger 2024 | USD 853,1 Millionen |
| Quarz-Sagger-Markt, CAGR | 4,81% |
| Marktgröße für Quarz-Sagger 2032 | USD 1.239,6 Millionen |
Zu den führenden Akteuren auf dem globalen Quarz-Sagger-Markt gehören Saint-Gobain, Morgan Advanced Materials, NORITAKE, Zibo Gotrays Industry Co., Ltd., Liling Zen Ceramic, Shandong Topower und Magma Group. Diese Unternehmen konkurrieren durch hochreine Quarzqualitäten, lange thermische Zyklen und präzise Formgebung für automatisierte Sinterlinien. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 35% an, angetrieben durch starke Halbleiter-, Elektronik- und Batteriematerialproduktion. Europa folgt mit 29%, unterstützt durch fortschrittliche Keramik und industrielle Verarbeitung. Nordamerika hält 26%, verankert durch starke Nachfrage aus der Chipverpackung und technischer Keramik. Globale Akteure erweitern die Kapazitäten und verfeinern die Reinheitsstandards, um den steigenden Leistungsanforderungen gerecht zu werden.
Markteinblicke
- Der globale Quarz-Sagger-Markt erreichte 2024 853,1 Millionen USD und wird voraussichtlich bis 2032 1.239,6 Millionen USD erreichen, mit einem Wachstum von 4,81% CAGR im Prognosezeitraum.
- Starke Nachfrage aus der Halbleiter-, Elektronik- und fortschrittlichen Keramikindustrie treibt die Akzeptanz voran, wobei Hersteller hochreine Sagger suchen, die Kontamination reduzieren und die thermische Stabilität während langer Sinterzyklen verbessern.
- Zu den wichtigsten Trends gehören der steigende Einsatz in der Batteriematerialverarbeitung, das Wachstum maßgeschneiderter Großformatsagger und die erhöhte Automatisierung, die eine engere Maßkontrolle über die Brennlinien erfordert.
- Der Wettbewerb konzentriert sich auf Reinheitsgrade, Haltbarkeit und konstruierte Formen, wobei Akteure wie Saint-Gobain, NORITAKE, Morgan Advanced Materials und Zibo Gotrays die Kapazitäten erweitern und die Form- und Inspektionsfähigkeiten verbessern; Einschränkungen umfassen hohe Produktionskosten und kürzere Lebensdauer unter intensiven thermischen Zyklen.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 35%, gefolgt von Europa mit 29% und Nordamerika mit 26%; nach Form dominieren quadratische Sagger mit einem Anteil von 48%, während Brennkeramik mit einem Anteil von 52% die Anwendungen anführt.
Marktsegmentierungsanalyse:
Nach Form
Quadratische Saggers halten mit etwa 48% den dominierenden Anteil aufgrund der starken Nutzung in Hochtemperatur-Keramikbrennlinien und stabiler tragender Leistung. Diese Einheiten unterstützen einen gleichmäßigen Wärmetransfer und reduzieren Risse während langer thermischer Zyklen. Zylindrische Designs folgen, unterstützt durch Sinteraufgaben, die einen gleichmäßigen Gasfluss benötigen. Der verbleibende Anteil umfasst kundenspezifische Formen, die in Spezialöfen verwendet werden. Die Nachfrage steigt, da Hersteller eine engere Maßstabilität für EV-Teile, technische Keramiken und Pulvermetallurgie anstreben. Wachstum ist auch mit besserer Quarzreinheit und längerer Betriebsdauer unter wiederholten thermischen Schocks verbunden.
- Zum Beispiel zeigen Saint-Gobains Komponenten aus geschmolzenem Quarz, die in thermischen Verarbeitungsgeräten verwendet werden, eine geringe thermische Ausdehnung von etwa 0,55×10⁻⁶/K und können kontinuierlich über 1.000 °C betrieben werden, was sie für Saggers geeignet macht, die wiederholten Hochtemperaturfeuerungen ausgesetzt sind.
Nach Anwendung
Das Brennen von Keramiken führt den Markt mit einem Anteil von fast 52% an, da Hersteller fortschrittlicher Keramiken hochreine Quarz-Saggers für stabiles thermisches Verhalten übernehmen. Diese Saggers helfen, Kontaminationen während mehrstufiger Brennprozesse zu verhindern und die Fehlerquoten für Substrate, Filter und Strukturteile zu reduzieren. Das Sintern von Pulvern zeigt ein stetiges Wachstum mit Nischenanwendungen in Metallpulvern und Batteriemateriallinien. Das Wärmebehandeln von Metallen hält einen kleineren Anteil, profitiert jedoch von saubereren Atmosphären und längeren Zyklusanforderungen. Andere Anwendungen umfassen Laborprozesse und spezielle Sinteraufgaben in Forschungslabors und Pilotanlagen.
- Zum Beispiel liefert Morgan Advanced Materials aus geschmolzenem Quarz und Aluminiumoxid basierende Ofeneinrichtungen, die für Sinterlasten über 1.400 °C entwickelt wurden, wobei die Maßänderung über lange Brennpläne hinweg unter 0,2% gehalten wird, um Keramik- und Pulververarbeitungslinien zu unterstützen, die stabile thermische Leistung erfordern.
Nach Endverbraucher
Elektronik und Halbleiter bleiben die größte Endnutzergruppe mit einem Anteil von etwa 55%, angetrieben durch die starke Nachfrage nach ultrareinen Brennschritten in der Chipverpackung, keramischen Substraten und passiven Komponenten. Diese Nutzer übernehmen hochreine Quarz-Saggers, um die Migration von Spurmetallen zu vermeiden und enge Temperaturfenster zu unterstützen. Metallurgieindustrien folgen, indem sie Saggers in der Legierungsteil-Sinterung und thermischen Konditionierungsschritten verwenden. Glasindustrien nutzen sie für Kleinserien-Wärmezyklen und Beschichtungsprozesse. Andere Nutzer sind Forschungszentren und Pilotanlagen, die stabile Saggers für kontrollierte thermische Tests benötigen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach hochreiner thermischer Verarbeitung
Der zunehmende Einsatz von fortschrittlichen Keramiken und Batteriematerialien treibt den Bedarf an stabilen thermischen Behältern an. Quarz-Saggers bieten niedrige Verunreinigungsgrade und starke Widerstandsfähigkeit gegen thermische Schocks. Diese Eigenschaften helfen Herstellern, Kontaminationen während langer Sinterzyklen zu reduzieren. Elektronik-, Halbleiter- und EV-Komponentenlinien bevorzugen Quarz, da Metallkontakt-Risiken gering bleiben. Viele Anlagen rüsten ältere Aluminiumoxid-Saggers auf, um den Ertrag zu verbessern und Ausschuss zu reduzieren. Automatisierung in Sinterungssystemen erhöht die Nachfrage nach konsistenten Abmessungen. Globale Fab-Erweiterungen erhöhen ebenfalls den Volumenbedarf. Dieser Wandel hält hochreine Saggers in großen Fertigungszentren in stetiger Nachfrage.
- Zum Beispiel liefert NORITAKE Quarzglas-Teile mit zertifiziertem Wärmeausdehnungskoeffizienten nahe 0,55×10⁻⁶/K und Betriebstemperaturen über 1.000 °C, was hilft, die stabile Geometrie während wiederholter Sinterschritte zu erhalten.
Erweiterung der Halbleiter- und Elektronikproduktion
Das Wachstum der Halbleiterindustrie erhöht den Bedarf an zuverlässigen Brennschritten. Quarzsagger unterstützen eine präzise Temperaturkontrolle während der Verarbeitung von Substraten und Komponenten. Diese Sagger helfen, die Diffusion von Spurenelementen zu vermeiden, die die Leistung von Geräten beeinträchtigen. Steigende Investitionen in Chipverpackung, MLCCs, Sensoren und keramische Substrate treiben die Akzeptanz voran. Viele Fabriken verschärfen die Sauberkeitsvorschriften, da die Knotengrößen schrumpfen. Die Leistung von Quarz passt gut zu diesen strengen Grenzen. Asiens großes Elektronik-Ökosystem erweitert jedes Jahr die Kapazität für thermische Verarbeitung. Diese Expansion steigert die Nachfrage nach Saggern mit präziser Geometrie und stabilem Wärmeverhalten. Starke Ausrüstungs-Upgrades unterstützen das langfristige Wachstum weiter.
- Zum Beispiel produziert CoorsTek hochreines keramisches Brennhardware mit Verunreinigungsgraden für Fe, Ti und Na unter 10 ppm, was sauberere thermische Schritte in der fortschrittlichen Substrat- und Sensorherstellung unterstützt.
Verschiebung hin zu fortschrittlichen Keramiken und Pulvermetallurgie
Hochleistungskeramiken finden Verwendung in E-Fahrzeugen, Luft- und Raumfahrtteilen, Filtern und medizinischen Werkzeugen. Diese Produkte erfordern gleichmäßige Sinterbedingungen und ein geringes Kontaminationsrisiko. Quarzsagger ermöglichen einen gleichmäßigen Wärmefluss über große Chargen. Auch Pulvermetallurgieanlagen setzen Quarz ein, um Wärmebehandlungszyklen zu stabilisieren. Viele Hersteller benötigen Sagger, die wiederholtes Brennen ohne Verformung aushalten. Diese Anforderung macht Quarz zu einer starken Wahl für lange Produktionsläufe. Der zunehmende Einsatz technischer Keramiken in erneuerbaren Energiesystemen steigert die Nachfrage. Globale Industrien suchen nun nach Saggern mit längerer Lebensdauer und engeren Toleranzen. Diese Bedürfnisse treiben stetige ganzjährige Bestellungen an.
Wichtige Trends & Chancen
Einführung von Automatisierung und temperaturstabilen Sagger-Designs
Hersteller automatisieren Öfen und Sinterlinien, um den Ertrag zu verbessern. Automatisierte Handhabung erfordert Sagger mit stabilen Wänden, glatten Oberflächen und wiederholbaren Abmessungen. Dieser Trend treibt die Nachfrage nach konstruierten Quarzformaten an. Viele Anlagen wünschen sich Sagger, die schnelle Heiz- und Kühlzyklen unterstützen. Dieser Wandel ermutigt Lieferanten, maßgeschneiderte Formen und stärkere Reinheitsgrade anzubieten. Der Trend schafft klare Chancen für Hersteller mit fortschrittlichen Form- und Finishing-Werkzeugen. Der zunehmende Einsatz digitaler Inspektionssysteme erhöht auch die Qualitätsanforderungen. Bessere Rückverfolgbarkeitsmerkmale eröffnen Raum für Premiumprodukte.
- Zum Beispiel wendet Morgan Advanced Materials fortschrittliche Fertigungs- und Qualitätskontrolltechniken an, einschließlich CNC-Bearbeitung und laserbasierter Maßkontrollen, die die Formtoleranzen für Hochtemperatur-Ofenmöbel in automatisierten Lade- und Schnellzyklus-Sinterlinien einhalten.
Zunehmende Nutzung in Batteriematerialien und Hochleistungspulvern
Die Nachfrage nach Kathoden- und Anodenpulvern wächst schnell in globalen E-Fahrzeug-Lieferketten. Diese Pulver erfordern mehrstufiges Sintern unter strengen Temperaturgrenzen. Quarzsagger helfen, Kontaminationen zu vermeiden, die die Energiedichte beeinträchtigen. Ihre thermische Stabilität unterstützt lange Zyklen bei hohen Temperaturen. Dieser Trend schafft Möglichkeiten für Lieferanten, die verstärkte Sagger mit langer Ermüdungslebensdauer anbieten. Viele Batteriewerke fügen jedes Jahr neue Sinterlinien hinzu. Forschungslabors testen auch neue Chemien, die saubere Brennschritte erfordern. Diese Entwicklungen schaffen starke Wachstumsaussichten für Quarzsagger in der Pulververarbeitung.
Wachstum von kundenspezifischen und großformatigen Sagger-Designs
Hersteller benötigen Saggers, die zu neuen Ofenlasten und Teilegrößen passen. Große Keramikplatten, EV-Komponenten und Spezialoptiken erfordern oft breitere Formate. Die Stabilität von Quarz ermöglicht eine Skalierung, ohne die Maßkontrolle zu verlieren. Dieser Wandel ermutigt Lieferanten, in CNC-Formgebung und neue Fusionsmethoden zu investieren. Kundenspezifische Lösungen erzielen höhere Margen. Werke mit vielfältigen Produktlinien suchen flexible Sagger-Optionen. Diese Bedürfnisse schaffen fortlaufende Möglichkeiten für konstruierte Formen und hybride Materialmischungen.
Wichtige Herausforderungen
Hohe Produktionskosten und Preissensibilität
Quarz-Saggers erfordern hochreines Ausgangsmaterial und energieintensive Verarbeitung. Diese Schritte erhöhen die Kosten im Vergleich zu Optionen aus Aluminiumoxid oder Cordierit. Viele Käufer bleiben preissensibel, insbesondere in margenschwachen Keramiksegmenten. Hohe Energiekosten erhöhen die Produktionskosten weiter. Kleinere Lieferanten kämpfen damit, Qualität und Erschwinglichkeit in Einklang zu bringen. Einige Käufer verzögern Upgrades oder wechseln zu gemischten Material-Saggers. Diese Probleme begrenzen die schnelle Einführung in kostenbeschränkten Regionen. Das Marktwachstum verlangsamt sich, wenn die Rohstoffpreise stark steigen.
Begrenzte Lebensdauer bei extremem thermischen Wechsel
Quarz-Saggers widerstehen Hitze, verschlechtern sich jedoch bei wiederholtem schnellem Wechsel. Viele fortschrittliche Anwendungen benötigen lange Brennzeiten bei hohen Temperaturen. Thermoschock und Mikrorisse verringern die Lebensdauer im Laufe der Zeit. Saggers verformen sich, wenn sie überlastet oder ungleichmäßiger Hitze ausgesetzt sind. Werke stehen vor Ausfallzeiten, wenn Ersatz zu oft erforderlich ist. Hersteller müssen eine strikte Ofenkontrolle aufrechterhalten, um die Integrität der Saggers zu schützen. Diese Zuverlässigkeitsprobleme bleiben eine Herausforderung für große Keramik- und Pulverlinien.
Regionale Analyse
Nordamerika
Nordamerika macht fast 26 % des globalen Quarz-Sagger-Marktes 2024 aus, steigend von 155,52 Millionen USD im Jahr 2018 auf 202,74 Millionen USD im Jahr 2024, unterstützt durch eine CAGR von 4,9 %. Das Wachstum resultiert aus starker Halbleiteraktivität, fortschrittlicher Keramikproduktion und stetigen Upgrades in Sinterlinien. Elektronikunternehmen in den USA und Kanada setzen hochreine Saggers ein, um strenge thermische und Kontaminationsvorschriften zu erfüllen. Der Markt soll bis 2032 296,14 Millionen USD erreichen, angetrieben durch strenge Prozesskontrollen und erweiterte Kapazitäten bei Chipverpackungs- und Präzisionsfertigungsanlagen.
Europa
Europa hält etwa 29 % des Marktes 2024, steigend von 173,79 Millionen USD im Jahr 2018 auf 231,32 Millionen USD im Jahr 2024, mit einer prognostizierten CAGR von 5,2 % bis 2032. Die Nachfrage wächst, da fortschrittliche Keramiken, EV-Komponenten und Spezialmaterialien in Deutschland, Frankreich und dem Vereinigten Königreich expandieren. Hersteller übernehmen hochreine Saggers, um die Stabilität der Ausbeute zu verbessern und strengere Brennstandards zu erfüllen. Bis 2032 soll Europa 347,09 Millionen USD erreichen, unterstützt durch starke industrielle Automatisierung und saubere Verarbeitungsanforderungen in der technischen Keramik und Metallurgie.
Asien-Pazifik
Der asiatisch-pazifische Raum stellt den größten Anteil mit fast 35 % im Jahr 2024 dar, steigend von 211,04 Millionen USD im Jahr 2018 auf 277,57 Millionen USD im Jahr 2024, unterstützt durch eine CAGR von 5,0 %. Starke Halbleiterausgabe, technische Keramikherstellung und Batteriematerial-Sintern schaffen anhaltende Nachfrage. China, Japan, Südkorea und Indien erweitern die Ofenkapazität, um Elektronik- und EV-Lieferketten zu unterstützen, was eine höhere Akzeptanz von hochreinen Saggers antreibt. Der Markt soll bis 2032 410,19 Millionen USD erreichen, was die fortlaufende industrielle Skalierung und Erweiterungen in Anwendungen der Pulvermetallurgie widerspiegelt.
Lateinamerika
Lateinamerika macht etwa 11 % des Marktes im Jahr 2024 aus und steigt von 70,83 Millionen USD im Jahr 2018 auf 89,23 Millionen USD im Jahr 2024, was einem CAGR von 4,3 % entspricht. Das Wachstum resultiert aus der zunehmenden Nutzung von Keramikkomponenten, moderater Halbleiter-Montageaktivität und der Einführung von Wärmebehandlungsprozessen in den regionalen Metallindustrien. Hersteller suchen nach Brennhilfen, die stabile Brennzyklen unterstützen und das Kontaminationsrisiko verringern. Bis 2032 wird erwartet, dass die Region 124,33 Millionen USD erreicht, wobei die Gewinne mit der Expansion industrieller Cluster in Brasilien und Mexiko verbunden sind.
Mittlerer Osten
Der Mittlere Osten hält etwa 5 % des Marktes im Jahr 2024 und wächst von 31,41 Millionen USD im Jahr 2018 auf 35,73 Millionen USD im Jahr 2024, bei einem CAGR von 2,1 %. Die Nachfrage steigt durch Investitionen in Spezialglas, technische Keramik und die Verarbeitung von Elektronik im kleinen Maßstab. Industrien übernehmen Quarz-Brennhilfen für gleichmäßige Wärmeverteilung und lange thermische Zyklus-Stabilität. Bis 2032 wird erwartet, dass die Region 42,15 Millionen USD erreicht, angetrieben durch Programme zur industriellen Diversifizierung und das steigende Interesse an sauberen, hochreinen Materialien für Präzisionsanwendungen.
Afrika
Afrika repräsentiert fast 3 % des globalen Marktes im Jahr 2024 und steigt von 14,46 Millionen USD im Jahr 2018 auf 16,54 Millionen USD im Jahr 2024, unterstützt durch einen CAGR von 2,2 %. Das Wachstum bleibt bescheiden, aber stabil, da kleine und mittelgroße Keramik-, Glasproduzenten und Metallurgieeinheiten bessere thermische Verarbeitungstools übernehmen. Die Nachfrage konzentriert sich auf Brennhilfen, die Haltbarkeit unter grundlegenden Brennzyklen bieten. Bis 2032 wird erwartet, dass der Markt 19,71 Millionen USD erreicht, mit Gewinnen, die mit der schrittweisen Industrialisierung und der Expansion der Produktion von Keramikfliesen und Materialien in wichtigen afrikanischen Volkswirtschaften verbunden sind.
Marktsegmentierungen:
Nach Form
- Quadratisch
- Zylindrisch
- Andere
Nach Anwendung
- Brennen von Keramik
- Sintern von Pulvern
- Wärmebehandlung von Metallen
- Andere
Nach Endverbraucher
- Elektronik- und Halbleiterindustrie
- Metallurgieindustrien
- Glasindustrien
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des globalen Quarz-Sagger-Marktes zeichnet sich durch eine Mischung aus etablierten Materialtechnologieunternehmen und spezialisierten Keramikherstellern aus, die in den Bereichen Reinheit, Haltbarkeit und technische Präzision konkurrieren. Führende Akteure wie Saint-Gobain, Morgan Advanced Materials, NORITAKE und Zibo Gotrays konzentrieren sich auf hochreine geschmolzene Quarzqualitäten, lange thermische Lebenszyklen und maßgeschneiderte Formgebungsmöglichkeiten, um Halbleiter-, Elektronik- und fortschrittliche Keramikhersteller zu bedienen. Viele Unternehmen investieren in verbesserte Form-, Sinter- und Inspektionstechnologien, um konsistente Abmessungen für automatisierte Brennlinien zu liefern. Neue Marktteilnehmer stärken ihre Position, indem sie kostengünstige Sagger für Metallurgie und allgemeine Keramiken anbieten. Strategische Partnerschaften mit Ofenherstellern, regionalen Vertriebspartnern und Elektronikkomponentenlieferanten helfen, die Kundenreichweite zu erweitern. Auf dem gesamten Markt konkurrieren Unternehmen durch Produktzuverlässigkeit, engere Toleranzkontrolle und saubere Verarbeitung, die Kontaminationen während Hochtemperaturzyklen begrenzt. Die kontinuierliche Expansion im asiatisch-pazifischen Raum und die steigende Nachfrage nach EV-bezogenen Materialien ermutigen globale Akteure, ihre Kapazitäten zu erweitern und technische Unterstützungsdienste zu erweitern.
Analyse der Hauptakteure
- Zibo Gotrays Industry Co., Ltd
- Saint-Gobain
- NORITAKE CO., LIMITED
- Morgan Advanced Materials plc
- Liling Zen Ceramic Co., Ltd
- Shandong Topower Pte Ltd
- Magma Group
Neueste Entwicklungen
- Im Dezember 2022 erwarb Sibelco die Bassanetti Group aus Italien, einen lokalen Akteur in der Gewinnung, Verarbeitung und Vermarktung von Sandprodukten in Südeuropa. Dieser Schritt wird die Positionierung des Unternehmens in Südeuropa stärken.
- Im Juni 2022 gab Tata Consultancy Services (TCS) bekannt, dass sein neues „Quartz“ bei den FTF News Technology Innovation Awards 2022 als „Beste neue Post-Trade-Lösung“ ausgezeichnet wurde. Das Quartz-Angebot umfasst End-to-End-Dienstleistungen rund um tokenisierte Wertpapiere für MIIs (Market Infrastructure Institutions).
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Form, Anwendung, Endnutzer und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da Halbleiter- und Elektronikhersteller die saubere Wärmeverarbeitungskapazität erweitern.
- Fortschrittliche Keramiken und Batteriematerial-Sintern werden ein stetiges langfristiges Wachstum schaffen.
- Hochreine Quarzsorten werden aufgrund von Stabilität und geringer Kontamination gegenüber traditionellen Materialien bevorzugt.
- Automatisierung in Öfen und Handhabungssystemen wird die Nachfrage nach dimensionsstabilen Saggers erhöhen.
- Maßgeschneiderte und großformatige Saggers werden bei EVs, Optiken und Spezialkomponenten stärker angenommen.
- Lieferanten werden in neue Form- und Fusionsmethoden investieren, um Lebensdauer und Hitzestabilität zu verbessern.
- Regionale Fertigungscluster im asiatisch-pazifischen Raum werden Lieferketten und Produktionsvolumen stärken.
- Nachhaltigkeitsziele werden das Interesse an Saggers mit längerer Lebensdauer und reduziertem Abfall fördern.
- Partnerschaften mit Ofenherstellern und Materialproduzenten werden helfen, die Marktreichweite zu erweitern.
- Steigende Qualitätsstandards in verschiedenen Branchen werden die Einführung von Quarz-Saggers in Premiumqualität vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Quarz-Sagger-Markt und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Quarz-Sagger-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Global Quartz Sagger hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Quarz-Sagger-Marktes antreiben?
Wer sind die führenden Unternehmen im globalen Quarz-Sagger-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Quarz-Sagger-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Quarz-Sagger-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 853.1 million → 2032: USD 1,239.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Quarz-Sagger-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Quarz-Sagger-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Quarz-Sagger-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Quarz-Sagger-Markt Market Drivers
- 3.3 Quarz-Sagger-Markt Market Restraints & Challenges
- 3.4 Quarz-Sagger-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Quarz-Sagger-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Quarz-Sagger-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Quarz-Sagger-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Quarz-Sagger-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Quarz-Sagger-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Quarz-Sagger-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Quarz-Sagger-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Quarz-Sagger-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Quarz-Sagger-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Quarz-Sagger-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Quarz-Sagger-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Quarz-Sagger-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Quarz-Sagger-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Quarz-Sagger-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Quarz-Sagger-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Quarz-Sagger-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Quarz-Sagger-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Quarz-Sagger-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Quarz-Sagger-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
