
Marktübersicht
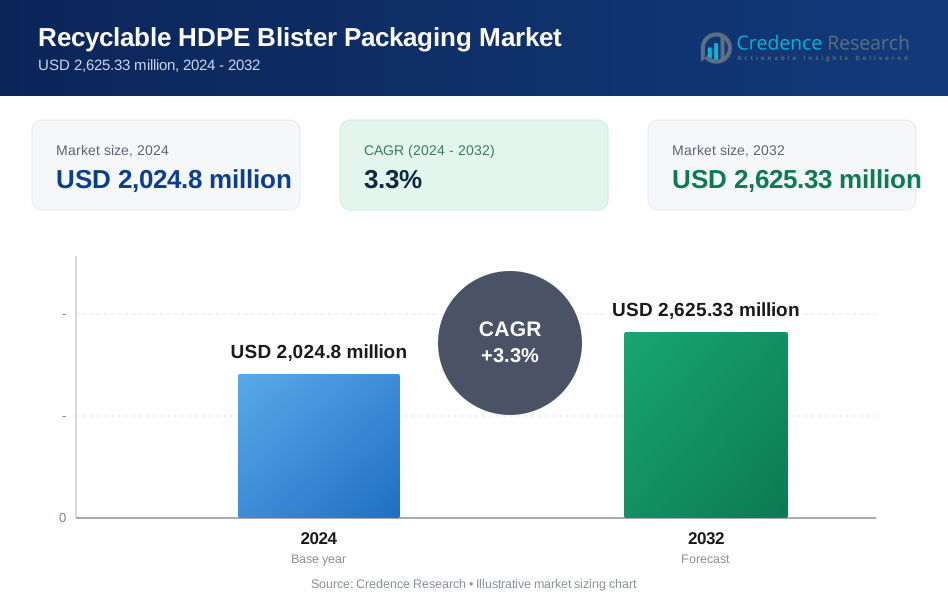
Der Markt für recycelbare HDPE-Blisterverpackungen wurde im Jahr 2024 auf 2.024,8 Millionen USD geschätzt und soll bis 2032 2.625,33 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,3 % im Prognosezeitraum (2025–2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für recycelbare HDPE-Blisterverpackungen 2024 | USD 2.024,8 Millionen |
| Markt für recycelbare HDPE-Blisterverpackungen, CAGR | 3,3% |
| Marktgröße für recycelbare HDPE-Blisterverpackungen 2032 | USD 2.625,33 Millionen |
Führende Akteure auf dem Markt für recycelbare HDPE-Blisterverpackungen sind unter anderem Amcor plc, Sonoco Products Company, Constantia Flexibles, Klöckner Pentaplast (KP), Huhtamaki und Blisterpak, Inc., die alle mono-material HDPE-Blisterlösungen erweitern, um die Nachhaltigkeitsziele der Marken und regulatorische Anforderungen zu erfüllen. Diese Unternehmen konzentrieren sich auf fortschrittliche Thermoformlinien, hochreine HDPE-Substrate und verbesserte Barrierebeschichtungen, die die Recyclingfähigkeit verbessern, ohne den Produktschutz zu beeinträchtigen. Nordamerika führt den globalen Markt mit einem Anteil von etwa 32 % an, unterstützt durch eine starke pharmazeutische Nachfrage und eine ausgereifte Recyclinginfrastruktur, gefolgt von Europa mit etwa 28 %, angetrieben durch strenge Verpackungsrundlaufvorgaben und die schnelle Einführung von Mono-Material-Formaten.
Markteinblicke
- Der Markt für recycelbare HDPE-Blisterverpackungen erreichte im Jahr 2024 2.024,8 Millionen USD und wird voraussichtlich bis 2032 2.625,33 Millionen USD erreichen, was einem CAGR von 3,3 % entspricht, angetrieben durch die steigende weltweite Nachfrage nach monomaterialen, vollständig recycelbaren Blisterformaten.
- Starke Markttreiber sind der regulatorische Druck für nachhaltige Verpackungen, die schnelle Einführung in der Pharma- und Körperpflegebranche sowie die verbesserte Thermoformeffizienz, die die Position von HDPE als bevorzugte recycelbare Alternative zu PVC-basierten Strukturen stärkt.
- Wichtige Trends heben die beschleunigte Nutzung von monomaterialen HDPE-Blistern, die zunehmende Integration von rHDPE und die verstärkte Einführung in den Bereichen OTC-Gesundheitswesen, kleine Elektronik und verkaufsfertige Verpackungen hervor, wobei Thermoformen den dominanten Technologieanteil hält.
- Der Wettbewerbsdruck nimmt zu, da große Akteure in recycelbare Barrierebeschichtungen, hochtransparente HDPE-Substrate und Kreislaufverpackungsprogramme investieren, während Einschränkungen aufgrund von Barrierebeschränkungen im Vergleich zu mehrschichtigen Laminaten und uneinheitlicher globaler Recyclinginfrastruktur auftreten.
- Regional führt Nordamerika mit ~32 %, gefolgt von Europa mit ~28 % und dem asiatisch-pazifischen Raum mit ~26 %, während kartonierte Blister und HDPE-Kunststoffsubstrate weltweit die höchsten Segmentanteile halten.
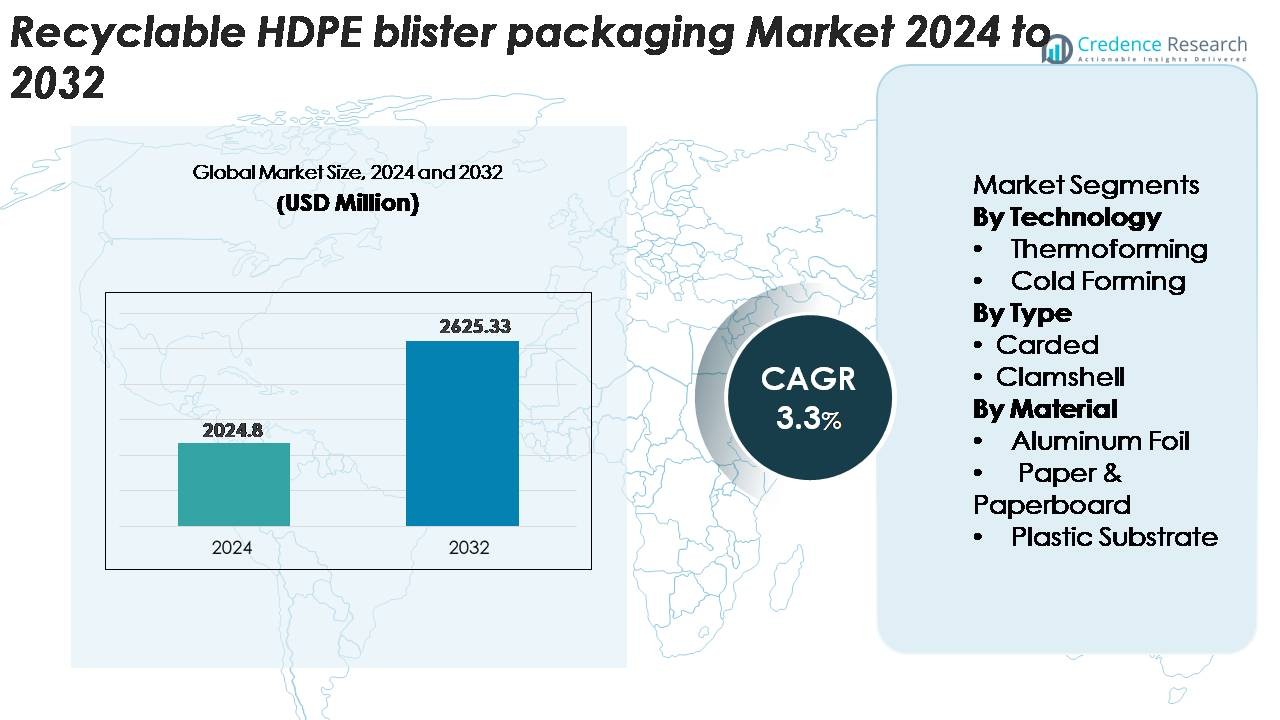 Marktsegmentierungsanalyse:
Nach Technologie
Thermoformen stellt die dominierende Technologie im Bereich der recycelbaren HDPE-Blisterverpackungen dar und macht den größten Marktanteil aus, dank seiner präzisen Formgebung, hohen Durchsatzrate und Kompatibilität mit leichten Monomaterial-Designs. Seine Fähigkeit, konsistente Kavitätenstrukturen mit reduziertem Materialabfall zu schaffen, positioniert es als bevorzugte Lösung für Anwendungen in der Pharma-, Körperpflege- und Konsumgüterbranche. Kaltformen wird zwar für höhere Barriereanforderungen eingesetzt, hält jedoch einen kleineren Anteil, da seine langsameren Produktionszyklen und höheren Materialkosten die weitverbreitete Einführung im Vergleich zur Effizienz und Skalierbarkeit von Thermoformlinien einschränken.
· Zum Beispiel läuft Amcors AmSky™ HDPE-Blistersystem auf standardmäßigen Hochgeschwindigkeits-Pharmablisterlinien und ersetzt PVC durch eine vollständig recycelbare Struktur. Die HDPE-basierten Optym™-Formfolien des Unternehmens bieten ebenfalls stabile Formtiefen und zuverlässige Durchstoßfestigkeit während der schnellen medizinischen Verpackungsproduktion.
Nach Typ
Kartonierte Blisterverpackungen halten den dominierenden Anteil im recycelbaren HDPE-Segment, angetrieben durch ihre starke Regalpräsenz, leichte Struktur und Kompatibilität mit monomaterialen Versiegelungsschichten, die Kreislaufziele unterstützen. Die Kosteneffizienz des Formats und die Fähigkeit, manipulationssichere Merkmale zu integrieren, machen es besonders geeignet für OTC-Gesundheitsprodukte, kleine Elektronik und Haushaltswaren. Muschelschalen halten einen sekundären Anteil aufgrund ihrer Haltbarkeit und Schutzstärke, aber steigende Nachhaltigkeitsvorschriften und der Druck von Einzelhändlern zur Reduzierung der Kunststoffmasse verlagern die Nachfrage zunehmend hin zu optimierten, recycelbaren kartonierten Formaten mit optimiertem HDPE-Gehalt.
· Zum Beispiel entfernt Sonocos EnviroSense® PaperBlister™-Plattform die Kunststoffvorderkarte vollständig und reduziert den gesamten Kunststoffverbrauch um bis zu 80 % im Vergleich zu PVC–PET-Blisterformaten. Das Design hält die Versiegelungsstärke stabil und läuft auf standardmäßigen Heißsiegelgeräten, die in der Einzelhandels- und Gesundheitsverpackung verwendet werden.
Nach Material
Kunststoffsubstrate, insbesondere recycelbare HDPE-Platten, dominieren das Materialsegment, da sie das beste Gleichgewicht zwischen Formbarkeit, Steifigkeit und Kompatibilität mit dem Recyclingstrom bieten. Ihr höherer Anteil wird durch Fortschritte in Monomaterial-Blisterstrukturen und verbesserten Barrierebeschichtungen unterstützt, die den Bedarf an Mehrmaterial-Laminaten eliminieren. Papier- und Kartonkomponenten gewinnen als Rückseitenmaterialien in hybriden Öko-Verpackungsformaten an Bedeutung, während Aluminiumfolie eine begrenzte Rolle behält, wo Feuchtigkeits- und Lichtschutz entscheidend sind. Der Markt bewegt sich jedoch weiterhin in Richtung HDPE-zentrierter Strukturen, um Recyclingfähigkeit zu gewährleisten und die Komplexität von Verbundverpackungen zu reduzieren.
Wichtige Wachstumsfaktoren
Erweiterung der nachhaltigen Verpackungsvorschriften
Zunehmend strengere globale Vorschriften, die recycelbare und Monomaterial-Verpackungslösungen fördern, beschleunigen die Nachfrage nach recycelbaren HDPE-Blisterformaten. Regierungen in Nordamerika, Europa und Teilen Asiens verlangen nun eine Reduzierung von Plastikabfällen, erweiterte Herstellerverantwortung und klarere Recyclingkennzeichnungen, die Hersteller dazu veranlassen, sich von mehrschichtigen PVC- oder PET-Strukturen abzuwenden, die schwer in Recyclingströmen zu verarbeiten sind. Die Kompatibilität von HDPE mit bestehenden Hochdichte-Polyethylen-Rückgewinnungssystemen positioniert es als bevorzugte Alternative, die es Marken ermöglicht, Compliance- und Nachhaltigkeitsziele zu erreichen. Verbrauchererwartungen an kohlenstoffarme Verpackungen und von Einzelhändlern geführte Umweltbewertungskarten verstärken diesen Wandel weiter und führen zu beschleunigten Investitionen in recyclingkompatible Blisterlinien. Dieser regulatorische Schwung erweitert weiterhin den Markt für HDPE-basierte Formate, die hohe Recyclingfähigkeit bieten, ohne Produktschutz oder optische Attraktivität zu beeinträchtigen.
· Zum Beispiel ersetzt Amcors AmSky™-recycelbares Blistersystem PVC/PVDC durch eine Voll-HDPE-Struktur, die zu etablierten HDPE-Recyclingströmen passt. Die Deckelfolie verwendet eine einlagige Siegelschicht im Bereich von 18–22 Mikron, um zuverlässiges Versiegeln auf Standard-Pharma-Blisterlinien zu unterstützen.
Steigende Akzeptanz in der Pharma- und Körperpflege
Das Wachstum in den Pharma- und OTC-Gesundheitssektoren ist ein wichtiger Katalysator für recycelbare HDPE-Blisterverpackungen aufgrund der Haltbarkeit des Materials, der Barrierevielfalt und der Eignung für Hochvolumen-Thermoformlinien. Da die weltweite Nachfrage nach Medikamenten, insbesondere in festen Darreichungsformen, steigt, suchen Hersteller nach Verpackungen, die Produktintegrität mit Umweltverantwortung in Einklang bringen. Die Stärke, Feuchtigkeitsstabilität und Designflexibilität von HDPE ermöglichen es, traditionelle Mehrmaterial-Blister zu ersetzen und gleichzeitig die Einhaltung von Vorschriften und Manipulationssicherheitsstandards aufrechtzuerhalten. Auch Körperpflegemarken erweitern die Akzeptanz, da sie auf recycelbare Monomaterial-Verpackungen umsteigen, um die Markenwahrnehmung zu verbessern und den ökologischen Fußabdruck zu reduzieren. Der kombinierte Schwung aus diesen Branchen treibt die großflächige Beschaffung von HDPE-Substraten voran und beschleunigt Verpackungsneugestaltungsprojekte, die recycelbare Blisterformate integrieren.
· Zum Beispiel liefert Honeywells Aclar® UltRx 6000 PCTFE-Folie extrem niedrige Feuchtigkeitsdampfdurchlässigkeitsraten von etwa 0,038 g/m²/Tag bei 38°C/100% RH und bietet eine der höchsten Feuchtigkeitsbarrieren für Pharma-Blister. Die Folie wird normalerweise auf PVC- oder PET-Strukturen laminiert, um eine hohe Barriere-Stabilität für empfindliche feste Arzneimittel zu unterstützen.
Fortschritte in der Mono-Material-Blistertechnik
Technologische Fortschritte im Mono-Material-Design schaffen neue Möglichkeiten für HDPE-Blisterverpackungen, indem sie die Formbarkeit, Klarheit und mechanische Leistung verbessern. Innovationen in Barrierebeschichtungen, Heißsiegelschichten und Oberflächenverbesserungen ermöglichen es HDPE nun, Schutzniveaus zu erreichen, die traditionell von laminierten PVC-Folienstrukturen geliefert werden. Gerätehersteller haben Thermoformwerkzeuge aufgerüstet, die schärfere Kavitätsdetails und reduzierte Dickenvariationen ermöglichen, während hohe Liniengeschwindigkeiten beibehalten werden. Diese Fortschritte helfen Umwandlern, den Materialverbrauch zu reduzieren und die Recyclingfähigkeit zu verbessern, indem sie Klebstoffe, mehrschichtige Laminate und inkompatible Substrate eliminieren. Da Marken kreislauffähige Verpackungsmodelle priorisieren, stärkt die Kompatibilität von HDPE mit geschlossenen Kreislaufsystemen und die wachsende Verfügbarkeit von Post-Consumer-Recycling (PCR)-Inhalten seine Position als zukunftssicheres Blisterverpackungsmaterial.
Wichtige Trends & Chancen
Wachstum von Mono-Material- und Kreislaufverpackungssystemen
Ein wichtiger Trend, der den Markt prägt, ist der Übergang zu kreislauffähigen Verpackungsrahmen, die auf Mono-Material-HDPE-Formaten basieren. Unternehmen übernehmen zunehmend Blisterstrukturen, die HDPE-Fronten mit HDPE- oder papierbasierten Rückseiten integrieren, was ein vereinfachtes Recycling in mechanischen Systemen ermöglicht. Verpackungsentwickler erforschen auch abnehmbare Komponenten, leicht abziehbare Designs und klare Recyclinganweisungen, um die Verbraucherbeteiligung zu verbessern. Dieser Trend eröffnet Marken die Möglichkeit, Umweltleistungswerte zu steigern, Abfallentsorgungsgebühren zu reduzieren und sich an den Nachhaltigkeitsmaßstäben der Einzelhändler auszurichten. Die rasche Ausweitung von Initiativen zur Kreislaufwirtschaft weltweit verstärkt die Nachfrage nach Blisterverpackungen, die sowohl funktional als auch vollständig recycelbar sind.
· Zum Beispiel verwendet das AmSky™ Blister System von Amcor Mono-Material-HDPE sowohl für die thermoformierte Basis als auch für die Deckschicht und erreicht eine Recyclingfähigkeit von 87 % in starren Polyethylenströmen, die von Cyclos-HTP verifiziert und von der Association of Plastic Recyclers mit der Critical Guidance Recognition ausgezeichnet wurden.
Zunehmender Einsatz von recyceltem HDPE (rHDPE) in Blisterstrukturen
Neue Chancen ergeben sich aus der Integration von recyceltem HDPE (rHDPE) in Blisterkomponenten, um Unternehmensklimaziele zu unterstützen und die Abhängigkeit von neuem Harz zu reduzieren. Fortschritte in der Hochreinheits-rHDPE-Verarbeitungstechnologie ermöglichen jetzt eine verbesserte Farbstabilität, Geruchsreduzierung und mechanische Festigkeit, die für nicht sterile Konsumgüter und ausgewählte Gesundheitsprodukte geeignet sind. Da sich mehr Markeninhaber zu Mindestanforderungen an recycelte Inhalte verpflichten, wächst die Nachfrage nach rHDPE-kompatiblen Blisterformulierungen. Verpackungshersteller, die kosteneffiziente, hochwertige rHDPE-Blisterfolien liefern können, haben die Chance, langfristige Lieferverträge mit auf Nachhaltigkeit ausgerichteten Konsumgüterunternehmen abzuschließen.
Erweiterung von ökologisch gestalteten Einzelhandels- und E-Commerce-Verpackungen
Einzelhändler und E-Commerce-Plattformen verlangen zunehmend Verpackungen, die Abfall minimieren, die Recyclingfähigkeit verbessern und den Versandbelastungen standhalten, was neue Möglichkeiten für recycelbare HDPE-Blisterdesigns schafft. Der Aufstieg von Formaten, die im eigenen Behälter versendet werden, und ökologisch gestaltete Sekundärverpackungen unterstützen die Einführung von langlebigen, aber leichten HDPE-Blistern. Marken gestalten auch Verpackungen neu, um die gesamte Kunststoffmasse zu reduzieren, Manipulationssicherheit zu integrieren und die visuelle Präsentation zu verbessern. Da der Online-Verkauf von Arzneimitteln, Körperpflege- und Konsumgütern wächst, können Hersteller von der Nachfrage nach HDPE-Blisterformaten profitieren, die für Logistik und verkaufsfertige Präsentation optimiert sind.
- Zum Beispiel hat die Jones Healthcare Group FlexRx One eingeführt, eine nachhaltige Blisterverpackungslösung, die für Apotheken mit verbesserten Recyclingfähigkeiten für den Einzelhandel und den E-Commerce-Vertrieb entwickelt wurde.
Wichtige Herausforderungen
Barrierebeschränkungen im Vergleich zu Mehrmaterial-Laminaten
Eine große Herausforderung für recycelbare HDPE-Blisterverpackungen besteht darin, die hohe Barriereleistung traditioneller PVC-/Folien- oder Aclar-Laminate zu erreichen, die in der Pharmaindustrie und bei feuchtigkeitsempfindlichen Produkten verwendet werden. Obwohl Fortschritte in der Beschichtung und HDPE-Formulierungen die Schutzniveaus verbessert haben, verlassen sich bestimmte Anwendungen, die extrem niedrige Feuchtigkeitsdurchlässigkeitsraten erfordern, immer noch auf nicht recycelbare Mehrschichtstrukturen. Konverter müssen Nachhaltigkeit mit Produktstabilität in Einklang bringen, was oft zu Kompromissen bei der Haltbarkeit oder der Versiegelungsleistung führt. Um diese Einschränkungen zu überwinden, sind kontinuierliche Innovationen im Bereich der Barriereentwicklung, funktionale Beschichtungen und hochtransparente HDPE-Substrate erforderlich, die strenge regulatorische Standards erfüllen, ohne die Recyclingfähigkeit zu beeinträchtigen.
Begrenzte Recyclinginfrastruktur und Materialsortierungseffizienz
Trotz der Recyclingfähigkeit von HDPE bleibt die globale Recyclinginfrastruktur uneinheitlich, insbesondere in aufstrebenden Märkten, in denen Sammel-, Sortier- und Verarbeitungskapazitäten unterentwickelt sind. Viele Sortieranlagen priorisieren größere HDPE-Artikel wie Flaschen, was es schwieriger macht, dünne Blisterkomponenten zu erkennen und zu trennen. Klebstoffrückstände, Papierunterlagen und Mehrmaterialverunreinigungen erschweren die Rückgewinnung weiter und verringern die Verarbeitungsausbeuten. Diese Einschränkungen begrenzen das Volumen von HDPE-Blisterabfällen, die erfolgreich in den Recyclingkreislauf zurückgeführt werden. Die Bewältigung dieser Herausforderung erfordert gemeinsame Anstrengungen von Verpackungsherstellern, Recyclern und politischen Entscheidungsträgern, um die Materialsortierungstechnologien zu verbessern und standardisierte Designrichtlinien zu etablieren.
Regionale Analyse
Nordamerika
Nordamerika hält etwa 32 % des Marktes für recycelbare HDPE-Blisterverpackungen, angetrieben durch fortschrittliche Recyclinginfrastruktur, starke regulatorische Ausrichtung auf Monomaterialverpackungen und hohe Akzeptanz in den Bereichen Pharmazeutika und Körperpflege. Die USA führen das regionale Wachstum an, da HDPE-basierte Blisterformate schnell in den OTC-Gesundheitsbereich und durch den Einzelhandel getriebene Nachhaltigkeitsmandate integriert werden. Große Verpackungsumwandler rüsten weiterhin Thermoformlinien auf, um Monomaterial-HDPE-Plattformen zu unterstützen und die Führungsposition der Region zu stärken. Kanadas zunehmende Initiativen zur Kreislaufwirtschaft beschleunigen die Nachfrage nach vollständig recycelbaren Blisterdesigns, die Verbundverpackungen reduzieren und die Rückgewinnungseffizienz verbessern.
Europa
Europa macht fast 28 % des globalen Marktes aus, unterstützt durch strenge Umweltvorschriften, erweiterte Herstellerverantwortungsrahmen und die frühe Einführung von Monomaterial-Blisterstrukturen. Deutschland, Frankreich, Italien und das Vereinigte Königreich bleiben wichtige Beitragszahler, da Pharma- und Konsumgüterunternehmen von PVC-basierten Formaten auf HDPE-Lösungen umsteigen, um Recyclingziele zu erreichen. Das ausgereifte Recyclingsystem der Region und starke Nachhaltigkeitsbewertungen von Einzelhändlern drängen Marken zu HDPE-zentrierten Blistersystemen. Darüber hinaus prägen EU-weite Richtlinien zur Reduzierung der Plastikmasse und zur Verbesserung der Recyclingfähigkeit weiterhin die Beschaffungsstrategien und stärken Europas Position als führender Anwender von recycelbaren HDPE-Blisterverpackungen.
Asien-Pazifik
Die Asien-Pazifik-Region hält etwa 26% des Marktes, angetrieben durch die rasche Expansion der pharmazeutischen Produktion, den wachsenden Verbrauch von Körperpflegeprodukten und die zunehmende Einführung nachhaltiger Verpackungen in China, Indien, Japan und Südostasien. Regierungsinitiativen zur Förderung recycelbarer Kunststoffe und verbesserter Abfallwirtschaft beschleunigen den Übergang zu HDPE-basierten Blisterformaten. Chinas Investitionen in Recyclinganlagen mit hoher Kapazität und Indiens verschärfte EPR-Konformitätsanforderungen tragen zur steigenden Nachfrage nach Monomaterialstrukturen bei. Die zunehmende Urbanisierung und die Erweiterung der Einzelhandelsnetze unterstützen die Verbreitung von HDPE-Blistern weiter, insbesondere in kleinen Elektronikartikeln, wichtigen Gesundheitsprodukten und FMCG-Produktlinien.
Lateinamerika
Lateinamerika repräsentiert etwa 8% des Marktes, angetrieben durch das wachsende Bewusstsein für recycelbare Verpackungen, die steigende Verteilung von Arzneimitteln und die schrittweise Modernisierung der Einzelhandelsverpackungsformate. Brasilien und Mexiko führen die regionale Nachfrage an, da Hersteller HDPE-Blisterlösungen einführen, um den aufkommenden Nachhaltigkeitsstandards zu entsprechen und die Abhängigkeit von Mischmaterialstrukturen zu reduzieren. Allerdings schränken begrenzte Recyclinginfrastruktur und ungleichmäßige regulatorische Durchsetzung die breitere Marktdurchdringung ein. Trotz dieser Herausforderungen unterstützen steigende Investitionen in Thermoformfähigkeiten und die zunehmende Verbraucherpräferenz für umweltverantwortliche Verpackungen die stetige Einführung in den Kategorien Gesundheitswesen, Körperpflege und Haushaltswaren.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machen fast 6% des Marktes aus, gekennzeichnet durch die zunehmende Umsetzung von Nachhaltigkeitspolitiken und die steigende Aktivität in der Konsumgüterproduktion. Die VAE, Saudi-Arabien und Südafrika sind frühe Anwender, unterstützt durch Investitionen in Recyclingtechnologien und die Expansion lokaler pharmazeutischer Verpackungsbetriebe. Während die gesamte Marktdurchdringung aufgrund von Infrastrukturbegrenzungen niedriger bleibt als in anderen Regionen, steigt die Nachfrage nach HDPE-basierten recycelbaren Blisterformaten, da Regierungen die Abfallreduzierung fördern und multinationale Marken zirkuläre Verpackungsziele einführen. Allmähliche Verbesserungen in Sammel- und Sortiersystemen werden voraussichtlich das kontinuierliche regionale Wachstum unterstützen.
Marktsegmentierungen:
Nach Technologie
- Thermoformen
- Kaltformen
Nach Typ
- Kartenblister
- Clamshell
Nach Material
- Aluminiumfolie
- Papier & Karton
- Kunststoffsubstrat
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für recycelbare HDPE-Blisterverpackungen ist geprägt von starkem Engagement globaler und regionaler Verpackungshersteller, die ihren Übergang zu Monomateriallösungen beschleunigen. Führende Akteure wie Amcor plc, Sonoco Products Company, Constantia Flexibles, Klöckner Pentaplast und Huhtamaki erweitern hochtransparente, vollständig recycelbare HDPE-Blisterplattformen, die auf Pharmazeutika, Körperpflege und kleine Konsumgüter zugeschnitten sind. Unternehmen priorisieren Fortschritte in der Thermoformungseffizienz, HDPE-Beschichtungen mit verbesserter Barrierewirkung und Versiegelungstechnologien, die es Marken ermöglichen, PVC-basierte Formate zu ersetzen, ohne den Produktschutz zu beeinträchtigen. Strategische Investitionen in Kreislaufverpackungsprogramme, die Integration von recyceltem HDPE nach Gebrauch und nachhaltige Materialbeschaffung stärken die Wettbewerbsposition weiter. Partnerschaften mit Pharma- und FMCG-Unternehmen sowie Upgrades in Hochgeschwindigkeits-Formlinien ermöglichen es führenden Anbietern, langfristige Verträge zu sichern. Während die Innovation robust ist, intensiviert sich der Wettbewerb auch in Bezug auf Kostenoptimierung und die Einhaltung globaler Recyclingstandards, was die Hersteller dazu zwingt, die Leistung zu verbessern, das Materialgewicht zu reduzieren und die Rückgewinnungskompatibilität zu verbessern, um die Marktführerschaft zu erhalten.
Analyse der Hauptakteure
- Constantia Flexibles
- Klöckner Pentaplast
- Sonoco Products Company
- Uhlmann
- WestRock Company
- Amcor plc
Jüngste Entwicklungen
- Im Juni 2025 gab Honeywell International Inc. bekannt, dass seine Aclar-Filmtechnologie von Evertis für den Einsatz in pharmazeutischen Blistern ausgewählt wurde, um die Barriereleistung und Recyclingziele zu unterstützen.
- Im Oktober 2024 führte Klöckner Pentaplast (kp) die kpNext® MDR1 nachhaltige Blisterfolienlösung für medizinische Geräte ein, was einen Fortschritt in hochbarrierefähigen nachhaltigen Blisterformaten darstellt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Typ, Material und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Monomaterial-HDPE-Blisterformaten wird weiter steigen, da globale Vorschriften Marken zu vollständig recycelbaren Verpackungslösungen drängen.
- Pharmazeutische und OTC-Gesundheitsunternehmen werden die Umstellung von PVC-basierten Strukturen auf recycelbare HDPE-Formate beschleunigen, um die Einhaltung von Vorschriften und Nachhaltigkeitsbewertungen zu verbessern.
- Die Einführung von hochklaren, barriereverstärkten HDPE-Folien wird zunehmen, da Beschichtungstechnologien fortschreiten und eine breitere Produktkompatibilität ermöglichen.
- Die Integration von recyceltem HDPE in Blistersubstrate wird zunehmen, da Marken sich zu höheren Recyclinganteilen und Kreislaufverpackungsprogrammen verpflichten.
- Das Thermoformen wird seine Dominanz behalten, da Hersteller Hochgeschwindigkeitslinien aufrüsten, um dünnere Stärken und verbesserte Kavitätenpräzision zu unterstützen.
- Das Wachstum des E-Commerce wird die Nachfrage nach langlebigen, leichten und logistikfreundlichen HDPE-Blisterdesigns antreiben, die für Schutz und Recycelbarkeit optimiert sind.
- Einzelhändler werden die Nachhaltigkeitsanforderungen verstärken und den Übergang zu HDPE-basierten Blisterverpackungen mit reduziertem Materialeinsatz fördern.
- Investitionen in regionale Recyclinginfrastruktur und Erkennungstechnologien werden die HDPE-Rückgewinnungsraten verbessern und die Kreislauffähigkeit steigern.
- Hybride HDPE-Papier-Blisterdesigns werden an Bedeutung gewinnen, da Unternehmen Nachhaltigkeitsziele mit den Anforderungen des visuellen Marketings in Einklang bringen.
- Der Wettbewerb wird sich zunehmend auf Kosteneffizienz, Materialoptimierung und Partnerschaften konzentrieren, die die großflächige Einführung von HDPE-Blistern beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für recycelbare HDPE-Blisterverpackungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für recycelbare HDPE-Blisterverpackungen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment der recycelbaren HDPE-Blisterverpackungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für recycelbare HDPE-Blisterverpackungen antreiben?
Wer sind die führenden Unternehmen im Markt für recycelbare HDPE-Blisterverpackungen?
Welche Region hatte 2024 den größten Anteil am Markt für recycelbare HDPE-Blisterverpackungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Recycelbare HDPE-Blisterverpackungen Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Recycelbare HDPE-Blisterverpackungen Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,024.8 million → 2032: USD 2,625.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Recycelbare HDPE-Blisterverpackungen Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Recycelbare HDPE-Blisterverpackungen Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Recycelbare HDPE-Blisterverpackungen Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Recycelbare HDPE-Blisterverpackungen Markt Market Drivers
- 3.3 Recycelbare HDPE-Blisterverpackungen Markt Market Restraints & Challenges
- 3.4 Recycelbare HDPE-Blisterverpackungen Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Recycelbare HDPE-Blisterverpackungen Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Recycelbare HDPE-Blisterverpackungen Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Recycelbare HDPE-Blisterverpackungen Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Recycelbare HDPE-Blisterverpackungen Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Recycelbare HDPE-Blisterverpackungen Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Recycelbare HDPE-Blisterverpackungen Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Recycelbare HDPE-Blisterverpackungen Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Recycelbare HDPE-Blisterverpackungen Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Recycelbare HDPE-Blisterverpackungen Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Recycelbare HDPE-Blisterverpackungen Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Recycelbare HDPE-Blisterverpackungen Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Recycelbare HDPE-Blisterverpackungen Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Recycelbare HDPE-Blisterverpackungen Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Recycelbare HDPE-Blisterverpackungen Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Recycelbare HDPE-Blisterverpackungen Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Recycelbare HDPE-Blisterverpackungen Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Recycelbare HDPE-Blisterverpackungen Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Recycelbare HDPE-Blisterverpackungen Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Recycelbare HDPE-Blisterverpackungen Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
