
Markt Überblick:
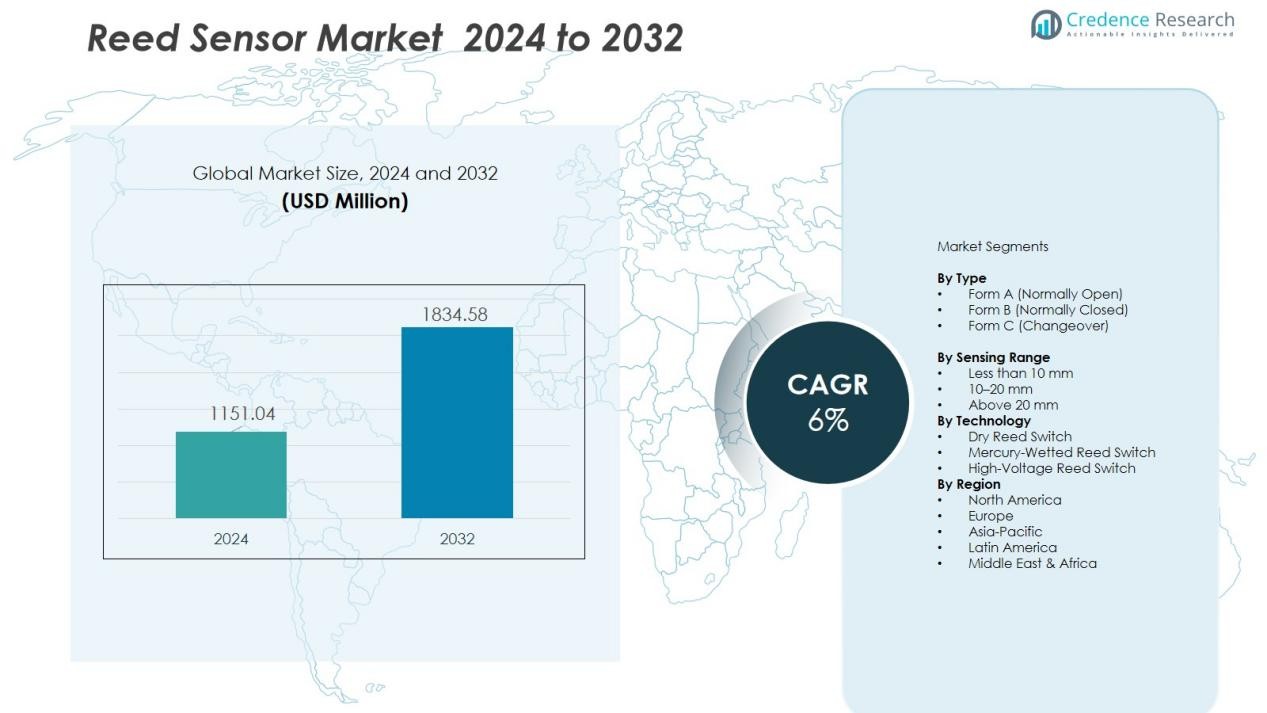
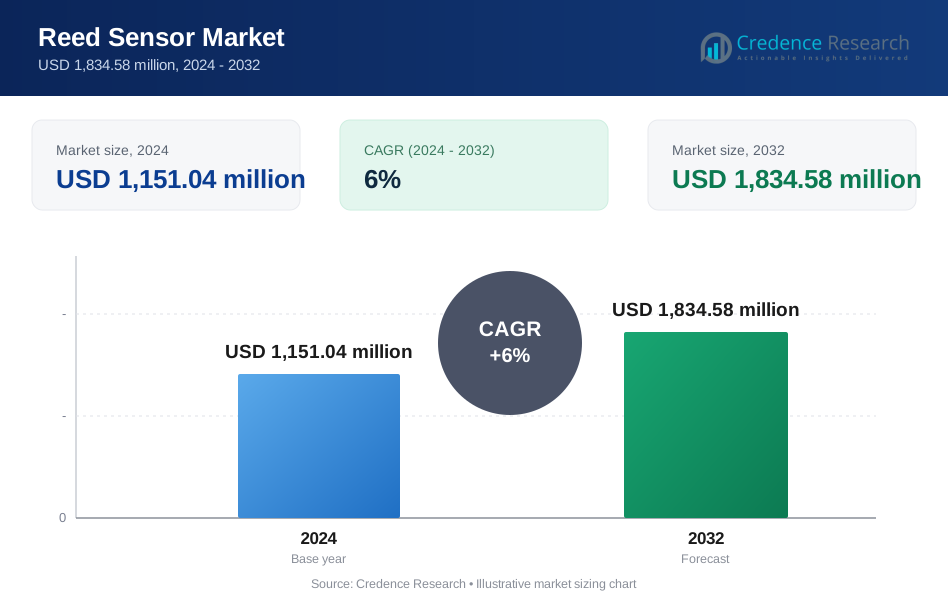
Der Reed-Sensor-Markt wurde im Jahr 2024 mit 1151,04 Millionen USD bewertet und wird voraussichtlich bis 2032 1834,58 Millionen USD erreichen, bei einer CAGR von 6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Reed-Sensor-Marktgröße 2024 | USD 1151,04 Millionen |
| Reed-Sensor-Markt, CAGR | 6% |
| Reed-Sensor-Marktgröße 2032 | USD 1834,58 Millionen |
Markttreiber sind unter anderem die starke Durchdringung von Reed-Sensoren in Automobilanwendungen wie ABS-Systemen, elektrischen Fensterhebern, Bremssystemen und fortschrittlichen Fahrerassistenzsystemen (ADAS). Ihr wachsender Einsatz in intelligenten Zählern, Sicherheitssystemen, Näherungserkennung und medizinischen Instrumenten beschleunigt ebenfalls die Nachfrage. Wichtige Vorteile wie geringer Stromverbrauch, luftdichte Abdichtung, mechanische Verschleißfestigkeit und Kompatibilität mit drahtlosen Systemen machen Reed-Sensoren zu einem attraktiven Ersatz für mechanische Schalter und Hall-Effekt-Sensoren in gezielten Anwendungen. Die zunehmende industrielle Automatisierung und der steigende Einsatz von IoT-fähigen Geräten erhöhen weiterhin das Marktpotenzial.
Regional führt der asiatisch-pazifische Raum den Markt an, bedingt durch schnelles Wachstum in der Fertigung, starke Automobilproduktion und steigende Akzeptanz intelligenter Verbrauchsgeräte in China, Japan, Südkorea und Indien. Nordamerika zeigt eine starke Nachfrage, angetrieben durch Technologie-Upgrades in den Bereichen Luft- und Raumfahrt, Verteidigung und Gesundheitswesen. Europa verzeichnet ein stetiges Wachstum, unterstützt durch strenge Sicherheitsvorschriften, Investitionen in die industrielle Automatisierung und hohe Automobilinnovationen in Deutschland, Frankreich und dem Vereinigten Königreich. Aufstrebende Märkte in Lateinamerika und dem Nahen Osten bieten wachsende Chancen mit zunehmender Elektronikfertigung und industrieller Modernisierung.
Markt Einblicke:
- Der Reed-Sensor-Markt wurde im Jahr 2024 auf 1.151,04 Millionen USD geschätzt und soll bis 2032 1.834,58 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6 % während des Prognosezeitraums.
- Asien-Pazifik führt mit einem Marktanteil von 39,6 %, angetrieben durch starke Elektronikproduktion, wachsendem Automobiloutput und zunehmender Akzeptanz in IoT-fähigen Verbrauchsgeräten; Nordamerika hält 28,1 %, unterstützt durch fortschrittliche Anwendungen in Luft- und Raumfahrt, Gesundheitswesen und Verteidigung; Europa macht 23,4 % aus, profitiert von Automobilinnovationen, industrieller Automatisierung und Integration intelligenter Stromnetze.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von über 6,5 %, unterstützt durch steigende Produktion von Elektrofahrzeugen, Ausbau der Infrastruktur für erneuerbare Energien und Entwicklung von Smart Cities in China, Japan und Indien.
- Nach Anwendung hält das Automobilsegment den größten Anteil mit 36,2 %, angetrieben durch die Integration von Reed-Sensoren in Sicherheitssysteme, EV-Module und Komfortfunktionen wie elektrische Fensterheber und Sicherheitsgurtwarnungen.
- Das Segment der Unterhaltungselektronik macht 24,7 % des Marktes aus, unterstützt durch die Nachfrage nach berührungsloser Sensorik in intelligenten Zählern, Hausautomation und tragbaren elektronischen Geräten.
 Markt Treiber:
Starke Nachfrage nach berührungslosen Sensorlösungen fördert die Marktakzeptanz
Der Reed-Sensor-Markt profitiert von der steigenden Nachfrage nach berührungslosen Schaltsystemen in Industrie, Medizin und Unterhaltungselektronik. Branchen bevorzugen Reed-Sensoren aufgrund ihrer mechanischen Verschleißfestigkeit, Feuchtigkeitsschutz und langen Lebensdauer. Sie gewährleisten zuverlässige Leistung in Umgebungen, die abgedichtete und korrosionsbeständige Komponenten erfordern. Ihre Fähigkeit, ohne kontinuierliche Stromversorgung zu arbeiten, zieht Hersteller an, die sich auf energiearme Designs konzentrieren. Der zunehmende Einsatz in intelligenten und kompakten Verbrauchsgeräten stärkt ihre Marktpräsenz.
- Zum Beispiel entwickelte Littelfuse hermetisch abgedichtete Reed-Sensoren, die über 1 Milliarde Schaltzyklen in rauen Industrieumgebungen aushalten.
Erweiterung von Sicherheits- und Komfortfunktionen im Automobil treibt die Sensorintegration voran
Automobilhersteller setzen Reed-Sensoren ein, um die Sicherheit, den Komfort und die Betriebszuverlässigkeit von Fahrzeugen zu verbessern. Diese Sensoren unterstützen Funktionen wie ABS, Gangwechselüberwachung, Bremsflüssigkeitserkennung, Steuerung der elektrischen Fensterheber und Erkennung des Sicherheitsgurtstatus. Sie bieten hohe Schaltgeschwindigkeit und Toleranz gegenüber Vibrationen, Staub und Temperaturschwankungen. Ihre kompakte Größe ermöglicht die Integration in immer kleinere Automobilmodule. Der wachsende Einsatz von Elektrofahrzeugen erhöht den Sensorverbrauch weiter.
- Zum Beispiel integrierte Bosch Hall-Effekt-Sensoren in seine ABS-Systeme für Volkswagen-Modelle, die präzise, digitale Signale an die Steuereinheit übertragen. Dieses System ermöglicht es dem hydraulischen Modulator, den Bremsdruck an jedem Rad bis zu 15 bis 20 Mal pro Sekunde während Notbremsungen anzupassen, was dem Fahrer hilft, die Lenkungskontrolle zu behalten.
Steigende IoT-Durchdringung und Produktion von Smart Devices steigern die Nachfrage
Smart-Home-Systeme, Gebäudeautomation, Messlösungen und Unterhaltungselektronik integrieren Reed-Sensoren, um die Näherungserkennung und Sicherheitsfunktionen zu verbessern. Hersteller verwenden sie in drahtlosen Geräten aufgrund ihres geringen Strombedarfs und ihrer Kompatibilität mit IoT-Kommunikationsmodulen. Dies ermöglicht eine zuverlässige Betätigung in batteriebetriebenen Produkten. Der Trend zu vernetzten Geräten erhöht die Anwendungen von Reed-Schaltern in Schließsystemen, Flüssigkeitsstandmessungen und tragbarer Elektronik. Die starke Nachfrage nach Automatisierungs-Upgrades unterstützt das anhaltende Marktwachstum.
Erhöhter Einsatz in industriellen und medizinischen Anwendungen stärkt das Marktwachstum
Industriemaschinen verlassen sich auf Reed-Sensoren für präzise Positionsmessung, Motorsteuerung und Geschwindigkeitsüberwachung. Medizinische Geräte übernehmen diese Sensoren für Patientenüberwachungssysteme, implantierbare Instrumente und Diagnosegeräte aufgrund ihrer versiegelten Struktur und magnetischen Reaktionsfähigkeit. Dies verbessert die Betriebssicherheit, wo Kontaminationsrisiken minimiert werden müssen. Hohe Zuverlässigkeit in sterilen und kontrollierten Umgebungen ermutigt Hersteller, Reed-Schalter über mechanische Komponenten zu verwenden. Die steigende Produktion fortschrittlicher Instrumente verstärkt das Marktwachstum.
Markt-Trends:
Miniaturisierung und verbesserte Sensorhaltbarkeit prägen neue Designprioritäten
Der Reed-Sensor-Markt erlebt einen wachsenden Trend zur Miniaturisierung, um kompakte Elektronik und eine engere Integration in Automobil-, Medizin- und Industriesysteme zu unterstützen. Hersteller entwickeln kleinere Reed-Schalter mit hoher magnetischer Empfindlichkeit, um in platzbeschränkte Baugruppen zu passen. Dies bietet verbesserte Reaktionspräzision, ohne Haltbarkeit oder Schaltlebensdauer zu beeinträchtigen. Trends zeigen eine zunehmende Verwendung fortschrittlicher Dichtungsmaterialien, um die Widerstandsfähigkeit gegen Feuchtigkeit, Vibrationen und extreme Temperaturen zu erhöhen. Der Fokus auf Haltbarkeit stimmt mit dem zunehmenden Einsatz in rauen Außen-, Industrie- und Automobilumgebungen überein. Die Integration in tragbare medizinische Instrumente und kompakte Smart-Geräte beschleunigt die Nachfrage nach Miniatur-Reed-Sensoren. Anwendungen in der Industrieautomation fördern die Entwicklung robuster Designs.
- Zum Beispiel bietet Standex Electronics ultra-miniaturisierte Reed-Schalter, wie die GR150-Serie, mit Abmessungen unter 5 mm Länge (genauer gesagt 3,7 mm), die eine Integration in platzbeschränkte Anwendungen wie Hörgeräte und Laptops ermöglichen, während sie eine hohe magnetische Empfindlichkeit beibehalten.
Integration mit IoT-Ökosystemen und intelligenter Automatisierung treibt die Marktentwicklung voran
Reed-Sensoren gewinnen in IoT-fähigen Systemen an Bedeutung aufgrund ihres geringen Energiebedarfs und ihrer Kompatibilität mit drahtlosen Modulen. Hersteller integrieren sie in intelligente Zähler, Gebäudesicherheitsgeräte, Robotersysteme und Fernüberwachungseinheiten, um die Messgenauigkeit und Steuerfunktionen zu verbessern. Dies hilft, die Batterielebensdauer zu verlängern und unterstützt den langfristigen Einsatz in Wohn-, Gewerbe- und Industrieanwendungen. Der zunehmende Einsatz in der Smart-City-Infrastruktur treibt neue Produktdesigns mit verbesserter Konnektivitätsunterstützung an. Die Integration in energieeffiziente Geräte und automatisierte Schließsysteme spiegelt einen breiteren Wandel hin zur sensorbasierten Steuerung wider. Der Markt verzeichnet auch eine steigende Nachfrage nach Reed-basiertem Flüssigkeitsstandmonitoring in der industriellen Flüssigkeitsverwaltung und medizinischen Diagnostik. Diese weit verbreitete Integration verstärkt die Relevanz von Reed-Sensoren in den nächsten Generationen intelligenter Lösungen.
- Zum Beispiel nutzt die Smart-Metering-Industrie Reed-Sensoren (wie die von Littelfuse hergestellten) in Designs speziell für Gas- und Wasserzähler, da sie im ausgeschalteten Zustand keinen Strom verbrauchen. Dies ist ein entscheidendes Merkmal, um die Batterielebensdauer auf die typischen 10-20 Jahre zu verlängern, die für diese Versorgungsgeräte erforderlich sind.
Analyse der Marktherausforderungen:
Konkurrenz durch alternative Sensortechnologien schränkt den Marktanteil ein
Der Reed-Sensor-Markt steht unter Druck durch Hall-Effekt-Sensoren, MEMS-Sensoren und optische Schalter, die schnelle Reaktionszeiten und fortschrittliche Integrationsmöglichkeiten bieten. Hersteller in der Automobilelektronik und bei Smart Devices bevorzugen oft Halbleitersensoren für skalierbare Produktion und digitale Kompatibilität. Dies führt zu Substitutionsrisiken, bei denen wartungsarme und miniaturisierte elektronische Sensoren zusätzlichen Wert bieten. Reed-Sensoren haben auch Einschränkungen in der Schaltgeschwindigkeit im Vergleich zu fortschrittlichen Festkörperoptionen. Hohe Empfindlichkeit gegenüber externen magnetischen Störungen kann die Messzuverlässigkeit beeinträchtigen. Diese Faktoren schaffen Akzeptanzbarrieren in Anwendungen, die Präzision unter variablen elektromagnetischen Bedingungen erfordern.
Einschränkungen in Skalierbarkeit und Anpassung verzögern breitere Akzeptanz
Designbeschränkungen in Bezug auf Größe, Schaltlastkapazität und Langzeitzuverlässigkeit in Hochstromumgebungen begrenzen den Einsatz von Reed-Sensoren in schweren Industrie- und Hochleistungssystemen. Hersteller finden es schwierig, zu skalieren, ohne die strukturelle Haltbarkeit oder Empfindlichkeit zu beeinträchtigen. Es erfordert maßgeschneiderte Lösungen für spezialisierte medizinische, automobile und industrielle Ausrüstungen, was die Entwicklungszeit und -kosten erhöht. Mehr Anpassung erhöht die Beschaffungsverzögerungen für Produktionslinien mit hohem Volumen. Die begrenzte Kompatibilität mit fortschrittlichen digitalen Schaltungen schränkt die einfache Integration in sich entwickelnde Smart-Plattformen ein. Diese betrieblichen Einschränkungen verlangsamen die Marktdurchdringung in der nächsten Generation von Elektronik und vollautomatisierten Systemen.
Marktmöglichkeiten:
Steigende Implementierung in IoT-Geräten und intelligenter Infrastruktur schafft neue Wachstumsperspektiven
Der Reed-Sensor-Markt gewinnt neue Chancen durch die zunehmende Nutzung in Smart-City-Systemen, vernetzten Geräten und IoT-fähiger industrieller Überwachung. Reed-Sensoren unterstützen batteriebetriebene Geräte aufgrund ihres geringen Energiebedarfs und ihrer Widerstandsfähigkeit gegenüber Umweltbelastungen. Dies stärkt die Akzeptanz in Smart Locks, automatisierten Zählern, Heimschutzprodukten, medizinischen Wearables und tragbaren Diagnosewerkzeugen. Der Trend zu drahtlosen Steuerungssystemen beschleunigt die Sensorintegration in Fernüberwachungsplattformen. Wachsende Investitionen in Gebäudeautomation und intelligente Versorgungsinfrastruktur erhöhen die Nachfrage nach zuverlässigen Schaltkomponenten. Die Gelegenheit für kompakte und versiegelte Reed-Designs passt zum steigenden Wachstum in der Verbraucher- und Medizinelektronik.
Zunehmende Akzeptanz in Elektrofahrzeugen und Anwendungen im Bereich erneuerbare Energien erweitert den Marktrahmen
Elektrofahrzeuge verlassen sich auf Reed-Sensoren für Batteriemanagementsysteme, Ladeeinheiten, Motorpositionssensoren und Thermoüberwachung. Hersteller erkennen ihre Fähigkeit, Hochspannungssicherheitssysteme zu unterstützen, aufgrund starker Isolierung und berührungsloser Betätigung. Dies treibt den breiteren Einsatz in EV-Ladestationen und Lösungen zur Speicherung erneuerbarer Energien voran. Windturbinen, Solarwechselrichter und Energiespeicherausrüstung erfordern langlebige Sensoren, die unter extremen Umweltbedingungen funktionieren können. Reed-Schalter erfüllen diese Anforderungen durch versiegelte Konstruktion und Widerstandsfähigkeit gegen Korrosion, Druck und Vibration. Wachsende Investitionen in nachhaltige Energieinfrastruktur eröffnen starke langfristige Chancen für die Integration fortschrittlicher Reed-Sensoren.
Markt Segmentierungsanalyse:
Nach Typ
Der Reed-Sensor-Markt segmentiert sich nach Typ in Form A (normalerweise offen), Form B (normalerweise geschlossen) und Form C (Umschalt-)Konfigurationen. Form A hält einen starken Anteil aufgrund der umfangreichen Nutzung in der Positionssensorik für Automobile, Unterhaltungselektronik und Sicherheitssysteme. Es bietet zuverlässiges Schalten mit einfacher Integration in kompakte Module. Form C gewinnt an Bedeutung, wo mehrstufiges Schalten unerlässlich ist, insbesondere in der industriellen Automatisierung und fortschrittlichen medizinischen Geräten. Form B dient spezialisierten Schaltungen, die eine sicherheitsorientierte, normalerweise geschlossene Betätigung erfordern. Die Nachfrage nach Miniatur-Reed-Typen steigt weiterhin in tragbaren Instrumenten und intelligenten Geräten.
- Beispielsweise entwickelte Standex Electronics einen Form A Reed-Sensor für die Positionsdetektion von Elektrofahrzeugen, der einen Edelstahlfedermechanismus integriert und die Aktivierungsdistanz auf 2,3 mm reduziert, mit einer 60%igen Verbesserung der Empfindlichkeit.
Nach Erfassungsbereich
Die Segmente nach Erfassungsbereich umfassen weniger als 10 mm, 10–20 mm und über 20 mm. Kurzstrecken-Reed-Sensoren dominieren die Unterhaltungselektronik, tragbare medizinische Geräte und kompakte Industrietools, angetrieben durch ihre Platzeffizienz und den niedrigen Stromverbrauch. Sie ermöglichen hohe Genauigkeit bei der Näherungserkennung für intelligente Schlösser, tragbare Diagnostik und IoT-fähige Geräte. Mittlere Sensoren gewinnen an Nachfrage in Automobilmodulen, intelligenten Zählern und Gebäudeautomatisierung aufgrund ihrer zuverlässigen Erfassungsdistanz und Vibrationsbeständigkeit. Langstrecken-Sensoren unterstützen schwere Maschinen, erneuerbare Energiesysteme und Wasserstandskontroller, wo erweiterte magnetische Betätigung entscheidend ist.
- Beispielsweise ermöglicht der GR150 Magnet-Reed-Schalter von Standex Electronics, integriert in miniaturisierte Pillenkameras, eine präzise Näherungserkennung mit einem Betriebsbereich von -40 °C bis +125 °C für berührungslose Aktivierung.
Nach Technologie
Die Technologie-Segmentierung umfasst trockene Reed-, quecksilberbenetzte und Hochspannungs-Reedschalter. Trockene Reedschalter führen den Markt aufgrund ihrer hohen Haltbarkeit, versiegelten Bauweise und Kosteneffizienz in Automobil- und Industriesystemen an. Quecksilberbenetzte Schalter bieten präzises Schalten mit geringerer Prellung, stehen jedoch vor Umweltbeschränkungen, die eine weit verbreitete Nutzung einschränken. Sie behalten eine selektive Nachfrage in spezialisierten Testgeräten und Präzisionsinstrumenten. Hochspannungs-Reedschalter erweitern die Akzeptanz in Elektrofahrzeugen, Ladestationen und erneuerbaren Energiesystemen, die eine sichere Isolation unter hohen elektrischen Lasten erfordern.
Segmentierungen:
Nach Typ
- Form A (Normalerweise Offen)
- Form B (Normalerweise Geschlossen)
- Form C (Umschaltung)
Nach Erfassungsbereich
- Weniger als 10 mm
- 10–20 mm
- Über 20 mm
Nach Technologie
- Trockener Reedschalter
- Quecksilberbenetzter Reedschalter
- Hochspannungs-Reedschalter
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Regionale Analyse:
Asien-Pazifik führt mit wachsender Elektronikfertigung und Automobilproduktion
Der Reed-Sensor-Markt hält in Asien-Pazifik aufgrund starker Elektronikproduktionszentren und steigender Automobilproduktion in China, Japan, Südkorea und Indien ein erhebliches Wachstumsmomentum. Hersteller profitieren von robusten Halbleiter-Lieferketten und zunehmendem Einsatz von Smart Appliances, Elektrofahrzeugen und tragbaren medizinischen Geräten. Die Nachfrage steigt durch Upgrades in der industriellen Automatisierung und den Ausbau erneuerbarer Energieanlagen in der Region. Regierungen unterstützen Investitionen in intelligente Infrastrukturen, was die Einführung von berührungslosen Sensorgeräten in der Versorgungsüberwachung und Gebäudeautomation stärkt. Hohe Produktionskapazitäten senken auch die Kosten für Reed-basierte Komponenten, was eine breitere Marktdurchdringung fördert. Das Tempo der digitalen Transformation steigert zusätzlich die Nachfrage nach kompakten und langlebigen Reed-Schaltern in vernetzten Systemen.
Nordamerika zeigt stetige Expansion getrieben durch fortschrittliche Technologieanwendungen
Nordamerika hält ein stabiles Wachstum, unterstützt durch starke Akzeptanz in Luft- und Raumfahrt, Verteidigungssystemen und fortschrittlicher Medizintechnik. Reed-Sensoren spielen eine entscheidende Rolle in hochzuverlässigen Anwendungen wie Avionikmodulen, Sicherheitssteuerungen und tragbaren Diagnosewerkzeugen. Sie unterstützen strenge regulatorische Anforderungen für sichere Schaltsysteme im Gesundheitswesen und in Industrieanlagen. Die Region profitiert von der steigenden Implementierung von IoT-Netzwerken und intelligenten Überwachungsplattformen in kommerziellen und Wohngebäuden. Die Entwicklung von Elektrofahrzeugen in den USA und Kanada erhöht ebenfalls die Nachfrage nach Reed-basierten Sicherheits- und Batteriekontrollsystemen. Laufende Innovationen in Robotik und Automatisierung verbessern langfristige Chancen.
Europa profitiert von Automobilinnovation und industrieller Automatisierungsakzeptanz
Europa zeigt eine konstante Nachfrage, angetrieben durch Innovationen in der Automobiltechnologie, industrieller Automatisierung und dem Einsatz erneuerbarer Energien. Deutsche, französische und britische Automobilhersteller integrieren Reed-Sensoren in ADAS-Komponenten, EV-Module und fortschrittliche Komfortsysteme. Sie stärken die Nutzung in Smart-Grid-Systemen und Windenergieanwendungen aufgrund starker Nachhaltigkeitspolitiken in der Region. Hohe Sicherheitsstandards unterstützen die Einführung in medizinischen Instrumenten und präzisen Industrieanlagen. Die Expansion von Smart-Factory-Initiativen fördert eine breitere Nutzung in Überwachung, Maschinensteuerungen und vorausschauenden Wartungstools. Die steigende Nachfrage nach kompakten Sensoren in Unterhaltungselektronik und Gebäudeautomation verstärkt Europas wettbewerbsfähige Marktlandschaft.
Analyse der Hauptakteure:
- Texas Instruments Inc.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- ON Semiconductor Corporation
- Broadcom Inc.
- Analog Devices, Inc.
Wettbewerbsanalyse:
Der Reed-Sensor-Markt präsentiert eine Wettbewerbslandschaft, die durch starke technologische Fähigkeiten und Produktdiversifikation bei globalen Herstellern geprägt ist. Schlüsselakteure konzentrieren sich darauf, die Präzision der Sensorik, Miniaturisierung und Haltbarkeit zu verbessern, um Automobilmodule, intelligente Geräte und medizinische Instrumente zu unterstützen. Texas Instruments Inc., Infineon Technologies AG, NXP Semiconductors N.V., STMicroelectronics N.V., ON Semiconductor Corporation, Broadcom Inc. und Analog Devices, Inc. erweitern aktiv ihre Portfolios, um wachstumsstarke Segmente zu bedienen. Dies treibt den Wettbewerb an, der sich auf die Integration von Reed-Schaltern mit fortschrittlichen elektronischen Systemen konzentriert, die strenge Zuverlässigkeitsstandards erfüllen.
Hersteller legen Wert auf Kosteneffizienz, versiegelte Konstruktion und Kompatibilität mit drahtlosen Plattformen, um Marktanteile zu gewinnen. Führende Unternehmen investieren in Hochspannungs- und Niedrigstromvarianten, um Elektrofahrzeuge, erneuerbare Energiesysteme und IoT-basierte Geräte zu unterstützen. Reed-Sensor-Lieferanten stärken auch die Vertriebsnetze im asiatisch-pazifischen Raum, um die starke Elektronikproduktion zu nutzen. Produktanpassung, miniaturisierte Designs und robuste Umweltbeständigkeit bleiben entscheidende Strategien zur Aufrechterhaltung eines Wettbewerbsvorteils.
Aktuelle Entwicklungen:
- Im Juni 2025 kündigte Texas Instruments Pläne an, über 60 Milliarden US-Dollar in sieben US-Halbleiterfabriken in Texas und Utah zu investieren, was die größte derartige Investition in der US-Geschichte darstellt und über 60.000 Arbeitsplätze unterstützt.
- Im Februar 2025 gab Infineon den Verkauf seiner Austin-Fabrik an SkyWater Technology bekannt, um eine strategische Fertigungspartnerschaft zu etablieren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Erfassungsbereich, Technologie und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Verbreitung in intelligenten Verbraucherelektronikgeräten wird die Nachfrage nach kompakten Reed-Schaltern in der Näherungserkennung und Sicherheitsfunktionen stärken.
- Der steigende Einbau von Gebäudeautomationssystemen wird die Verwendung von Reed-Sensoren in intelligenten Schlössern, Energiemessgeräten und HVAC-Überwachungseinheiten fördern.
- Die Expansion der Elektrofahrzeugproduktion wird die Integration von Reed-Schaltern in Batteriemanagement-, Ladesystemen und Sicherheitskontrollen beschleunigen.
- Das Wachstum bei tragbaren medizinischen Instrumenten wird die Nachfrage nach versiegelten, biokompatiblen und stromsparenden Sensorkomponenten unterstützen.
- Die industrielle Automatisierung wird zunehmend auf Reed-Sensoren für Positionsmessung, Motorsteuerung und vorausschauende Wartungssysteme angewiesen sein.
- Der verstärkte Einsatz von erneuerbaren Energieinfrastrukturen wird den Einsatz in Windturbinen, Solarwechselrichtern und Energiespeichersystemen vorantreiben.
- Hersteller werden sich auf miniaturisierte und hochpräzise Reed-Designs konzentrieren, um platzbeschränkte Elektronik zu unterstützen.
- Die Durchdringung des IoT wird die Entwicklung von Reed-Schaltern fördern, die mit drahtlosen Modulen und einem langen Batteriebetrieb kompatibel sind.
- Die regionale Produktion im asiatisch-pazifischen Raum wird expandieren, die Kosten senken und die Wettbewerbsfähigkeit der Lieferkette steigern.
- Die Produktanpassung für raue Umgebungen wird Priorität gewinnen, um den Anforderungen in Luft- und Raumfahrt, Offshore- und Verteidigungsanwendungen gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Reed-Sensoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Reed-Sensor-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Reed-Sensoren hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Reed-Sensor-Marktes antreiben?
Wer sind die führenden Unternehmen im Reed-Sensor-Markt?
Welche Region hatte 2024 den größten Anteil am Reed-Sensor-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Reedsensor-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Reedsensor-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,151.04 million → 2032: USD 1,834.58 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Reedsensor-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Reedsensor-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Reedsensor-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Reedsensor-Markt Market Drivers
- 3.3 Reedsensor-Markt Market Restraints & Challenges
- 3.4 Reedsensor-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Reedsensor-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Reedsensor-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Reedsensor-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Reedsensor-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Reedsensor-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Reedsensor-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Reedsensor-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Reedsensor-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Reedsensor-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Reedsensor-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Reedsensor-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Reedsensor-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Reedsensor-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Reedsensor-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Reedsensor-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Reedsensor-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Reedsensor-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Reedsensor-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Reedsensor-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
