
Marktübersicht:
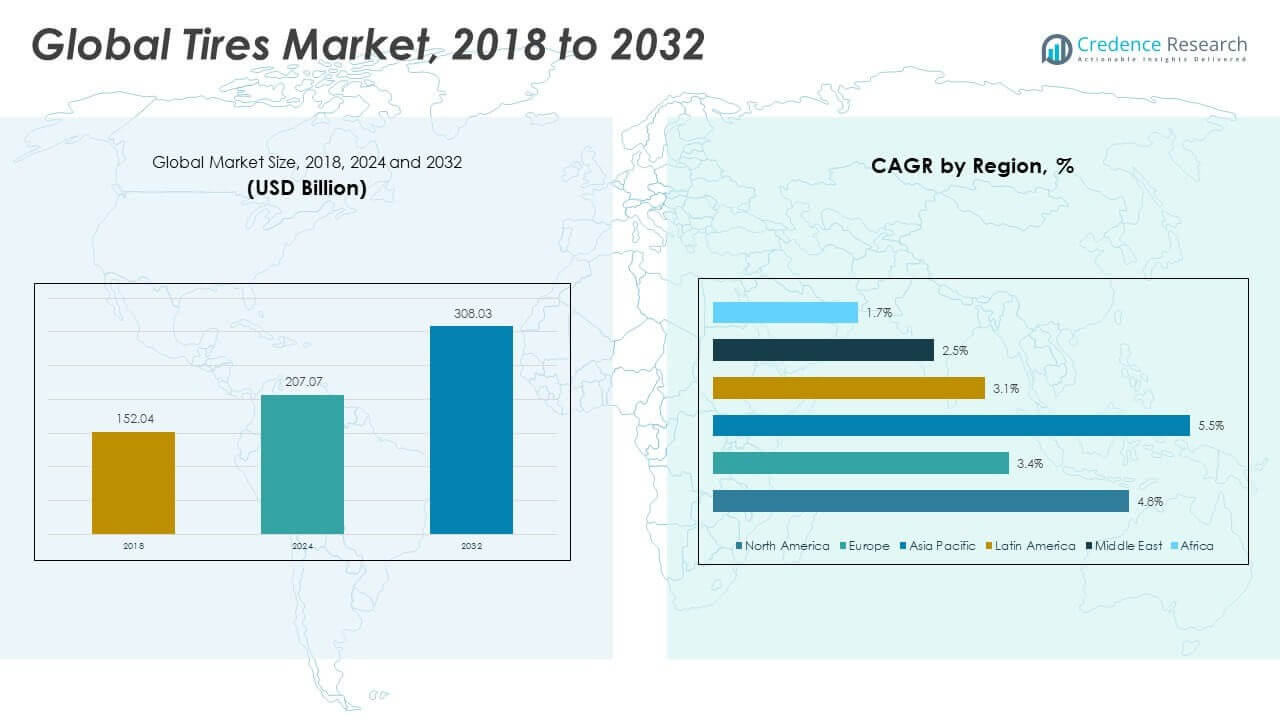
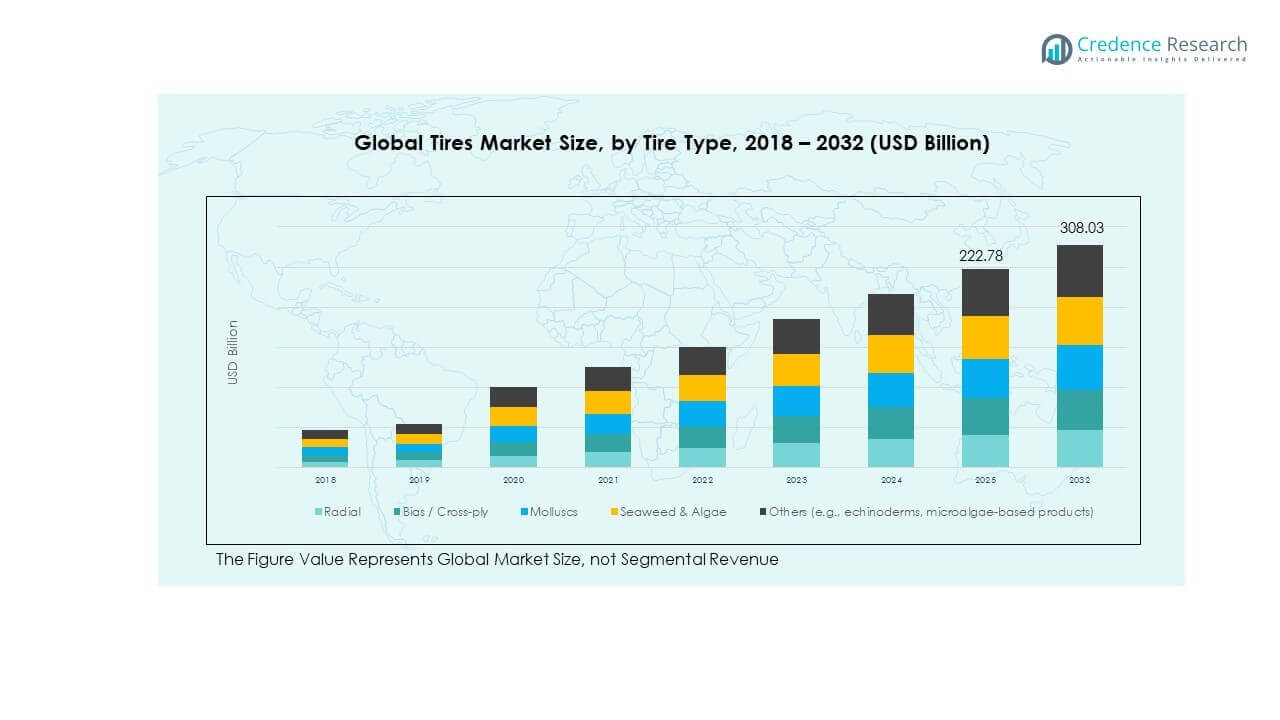
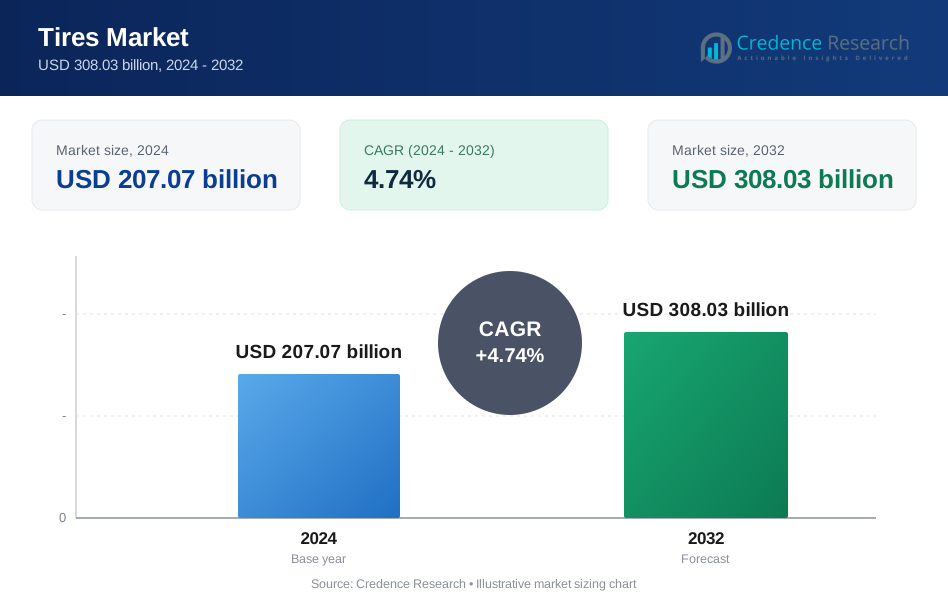
Die globale Reifenmarktgröße wurde 2018 auf 152,04 Milliarden USD geschätzt und soll bis 2024 auf 207,07 Milliarden USD anwachsen. Es wird erwartet, dass sie bis 2032 308,03 Milliarden USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 4,74% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Reifenmarktgröße 2024 | 207,07 Milliarden USD |
| Reifenmarkt, CAGR | 4,74% |
| Reifenmarktgröße 2032 | 308,03 Milliarden USD |
Der Markt wächst aufgrund der stabilen Fahrzeugproduktion in den Segmenten für Personen- und Nutzfahrzeuge. Der steigende urbane Reiseverkehr erhöht die Reifenwechselzyklen bei Alltagsfahrzeugen. Flottenbetreiber legen Wert auf Sicherheit und Kraftstoffeffizienz, was die Nachfrage nach fortschrittlichen Reifen steigert. Das Wachstum bei Elektrofahrzeugen unterstützt die Nachfrage nach Reifen mit geringem Rollwiderstand. Der Ausbau der Infrastruktur erhöht den Frachtverkehr und den Einsatz von Schwerlastreifen. Verbraucher zeigen eine höhere Präferenz für Premium- und Ganzjahresreifen. Strenge Sicherheitsvorschriften fördern den regelmäßigen Reifenwechsel. Verbesserte Einzelhandelsnetze erhöhen die Produktreichweite. Technologische Fortschritte verbessern die Haltbarkeit und die Laufleistung.
Der asiatisch-pazifische Raum führt den Markt aufgrund starker Fahrzeugproduktion und großer Fahrzeugflotten an. China und Indien treiben die Nachfrage nach Volumen von Personen- und Nutzfahrzeugen an. Nordamerika bleibt stark aufgrund hoher Ersatzraten und der Einführung von Premiumreifen. Europa zeigt eine stabile Nachfrage, unterstützt durch Sicherheitsstandards und die Nutzung von Winterreifen. Südostasien entwickelt sich mit steigender Fahrzeugbesitzrate und Straßenprojekten. Lateinamerika zeigt ein allmähliches Wachstum, da sich die Mobilität verbessert. Der Nahe Osten und Afrika gewinnen durch den Ausbau der Logistik und die Nachfrage nach Geländefahrzeugen an Bedeutung.
Markteinblicke:
- Der globale Reifenmarkt wurde 2018 mit 152,04 Milliarden USD bewertet, erreichte 2024 207,07 Milliarden USD und soll bis 2032 308,03 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate von 4,74 %, unterstützt durch den stetigen Fahrzeuggebrauch und die Ersatznachfrage.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 49 %, angetrieben durch hohe Fahrzeugproduktion und Zweiradmengen, gefolgt von Nordamerika mit fast 28 % aufgrund starker Ersatzzyklen und Europa mit rund 15 %, unterstützt durch Sicherheitsnormen und saisonale Reifennutzung.
- Der asiatisch-pazifische Raum bleibt die am schnellsten wachsende Region mit einem Anteil von fast 49 %, unterstützt durch steigende Urbanisierung, expandierende Logistikflotten und wachsende persönliche Mobilität in China, Indien und Südostasien.
- Radialreifen machen mit etwa 75 % den dominanten Segmentanteil aus, was die Präferenz für Kraftstoffeffizienz, längere Lebensdauer des Profils und die breite Akzeptanz bei Pkw und Nutzfahrzeugen widerspiegelt.
- Diagonale Reifen halten einen Anteil von fast 25 %, unterstützt durch den Einsatz in Geländefahrzeugen, landwirtschaftlichen und industriellen Fahrzeugen, wo Tragkraft und robuste Leistung entscheidend bleiben.
Markttreiber:
Steigende globale Fahrzeugproduktion in den Passagier- und Nutzfahrzeugsegmenten
Das Wachstum der Fahrzeugproduktion unterstützt die stetige Reifennachfrage in allen Regionen. Personenkraftwagen treiben den Reifenverbrauch weltweit in großen Mengen an. Nutzfahrzeuge benötigen langlebige Reifen für Langstreckenbetrieb. Der globale Reifenmarkt profitiert von expandierenden Logistikflotten. Das Wachstum der urbanen Mobilität erhöht die tägliche Fahrzeugnutzung. Höhere Kilometerleistung beschleunigt die Reifenverschleißzyklen. Automobilhersteller halten die Produktion trotz wirtschaftlicher Veränderungen stabil. Dieses Muster unterstützt die Nachfrage nach Originalausrüstung. Die Ersatznachfrage bleibt in reifen Märkten stark.
Erweiterung der Straßeninfrastruktur und der Frachttransportnetze
Der Ausbau der Straßeninfrastruktur fördert die Fahrzeugbewegung in allen Regionen. Der Frachttransport ist auf Lkw angewiesen, die häufig Reifen ersetzen müssen. Autobahnprojekte erhöhen die Aktivitäten im Langstreckentransport. Baufahrzeuge benötigen Schwerlastreifenlösungen. Flottenbetreiber priorisieren Zuverlässigkeit und Tragfähigkeit der Reifen. Reifenhersteller passen ihre Produkte an die Straßenqualitätsunterschiede an. Öffentliche Infrastrukturausgaben unterstützen die anhaltende Fahrzeugnutzung. Dieser Treiber stärkt die Nachfrage in den kommerziellen Segmenten.
- Zum Beispiel betreibt die DHL-Gruppe eine globale Lieferflotte, bei der über 40 % der Fahrzeuge, etwa 39.100 Fahrzeuge Anfang 2025, elektrisch sind, als Teil einer umfassenderen Strategie, den Anteil der Elektrofahrzeuge in ihrer Abhol- und Lieferflotte bis 2030 auf 66 % zu erhöhen.
Wachsende Fokussierung auf Fahrzeugsicherheit und Einhaltung von Vorschriften
Sicherheitsvorschriften beeinflussen regelmäßige Reifeninspektionen und Ersatzzyklen. Regulierungsbehörden setzen Profiltiefen- und Leistungsstandards durch. Fahrzeughalter ersetzen Reifen früher, um Sicherheitsnormen zu erfüllen. Der globale Reifenmarkt orientiert sich an strengeren Compliance-Anforderungen. OEMs integrieren zugelassene Reifen, um Zertifizierungsregeln zu erfüllen. Das Bewusstsein der Verbraucher für Verkehrssicherheit steigt weiter. Versicherungsnormen unterstützen auch den rechtzeitigen Reifenwechsel. Diese Faktoren unterstützen eine konstante Nachfrage im Aftermarket.
Zunehmende Verbraucherpräferenz für persönliche Mobilität und Autobesitz
Die Nachfrage nach persönlicher Mobilität bleibt in Entwicklungsländern stark. Steigende Einkommensniveaus unterstützen den Erstkauf von Fahrzeugen. Stadtpendler bevorzugen private Verkehrsmittel aus Bequemlichkeitsgründen. Dieser Trend unterstützt ein stetiges Wachstum der Reifenverkäufe. Auch der Gebrauchtwagenmarkt erweitert die Nachfrage nach Ersatzreifen. Geteilte Mobilität erfordert dennoch häufige Reifenwechsel. Saisonale Reisemuster erhöhen die Abnutzungsintensität. Dieses Verhalten erhält den langfristigen Reifenverbrauch aufrecht.
Markttrends:
Verschiebung zu Premium-Reifen mit verbesserten Leistungsmerkmalen
Verbraucher zeigen ein höheres Interesse an Premium-Reifenkategorien. Leistungsmerkmale ziehen Käufer in städtischen Märkten an. Reifenmarken konzentrieren sich auf Komfort und Geräuschreduzierung. Der globale Reifenmarkt spiegelt einen wachsenden wertbasierten Einkauf wider. Käufer suchen nach längerer Lebensdauer und Stabilität des Profils. Premium-Segmente gewinnen Marktanteile im Ersatzmarkt. Markenvertrauen spielt eine starke Rolle bei der Auswahl. Einzelhändler fördern aktiv wertsteigernde Reifeneigenschaften.
- Zum Beispiel gibt Michelin an, dass seine Premium-Reifenserien durch fortschrittliche Silica-Verbundtechnologie bis zu 20 % längere Lebensdauer des Profils bieten.
Wachsende Akzeptanz von Reifen für Elektro- und Hybridfahrzeuge
Elektrofahrzeuge benötigen Reifen mit geringerem Rollwiderstand. Hersteller entwerfen Reifen, um die Batterieleistung zu unterstützen. Geräuschreduzierung bleibt ein zentrales Produktmerkmal. Gewichtsoptimierung gewinnt ebenfalls an Bedeutung für EV-Reifen. Dieser Trend unterscheidet sich von den traditionellen Nachfragefaktoren bei Fahrzeugen. OEM-Partnerschaften unterstützen die frühe Einführung von EV-spezifischen Reifen. Technologische Verfeinerung verbessert die Produktakzeptanz. Das Wachstum von EVs unterstützt eine Nischen-, aber steigende Reifennachfrage.
- Zum Beispiel berichtet Continental, dass sein EcoContact 6 Reifen den Rollwiderstand um etwa 15 % reduziert und so die Reichweite von Elektrofahrzeugen unter standardisierten Tests verlängert.
Steigende Nachfrage nach Ganzjahres- und klimaadaptiven Reifenlösungen
Wettervariabilität erhöht die Nachfrage nach vielseitigen Reifenoptionen. Ganzjahresreifen reduzieren die Notwendigkeit für mehrere Reifensätze. Verbraucher schätzen Bequemlichkeit und ganzjährige Nutzbarkeit. Reifenhersteller investieren in anpassungsfähige Profildesigns. Der globale Reifenmarkt spiegelt ein klimabedingtes Kaufverhalten wider. Regionen mit milden Wintern bevorzugen Ganzjahresprodukte. Einzelhändler informieren Käufer über Leistungsbalance. Dieser Trend verändert die Produktmix-Strategien.
Ausbau des organisierten Reifenhandels und digitaler Vertriebskanäle
Organisierte Einzelhandelsketten erweitern die Service-Reichweite und das Vertrauen. Online-Plattformen vereinfachen die Reifenauswahl und den Vergleich. Digitale Werkzeuge unterstützen die Passgenauigkeit und Preisklarheit. Verbraucher bevorzugen transparente Kauferlebnisse. Installationspartnerschaften stärken das Wachstum des Online-Verkaufs. Marken investieren in Direktvertriebsplattformen. Dieser Trend verbessert die Marktzugänglichkeit. Die Vertriebseffizienz verbessert sich stetig.
Analyse der Marktherausforderungen:
Volatilität der Rohstoffpreise und Unsicherheit in der Lieferkette
Die Reifenherstellung hängt von Kautschuk- und petrochemischen Eingaben ab. Preisvolatilität beeinflusst die Kostenplanung der Produzenten. Lieferkettenunterbrechungen beeinträchtigen die rechtzeitige Beschaffung von Rohstoffen. Der globale Reifenmarkt steht unter Margendruck durch Kostenschwankungen. Hersteller kämpfen damit, die Kosten schnell an die Käufer weiterzugeben. Langfristige Verträge begrenzen die kurzfristige Preisflexibilität. Bestandsmanagement wird bei Schwankungen komplex. Diese Herausforderung betrifft sowohl OEM- als auch Nachrüstsegmente.
Umweltvorschriften und Entsorgungskonzepte für Altreifen
Umweltvorschriften verschärfen die Anforderungen an die Abfallwirtschaft. Die Entsorgung von Reifen schafft regulatorische und Compliance-Belastungen. Die Recycling-Infrastruktur bleibt in den Regionen ungleichmäßig. Hersteller stehen vor höheren Compliance- und Verarbeitungskosten. Die öffentliche Aufmerksamkeit für Umweltauswirkungen nimmt weiter zu. Nachhaltige Entsorgungsmethoden erfordern Kapitalinvestitionen. Kleinere Akteure stehen unter höherem betrieblichem Druck. Diese Herausforderung beeinflusst langfristige Branchenpraktiken.
Marktchancen:
Wachstumspotenzial in aufstrebenden Automobilmärkten und unerschlossenen Regionen
Aufstrebende Volkswirtschaften zeigen steigende Fahrzeugbesitzquoten. Der Straßenbau unterstützt eine breitere Fahrzeugnutzung. Der globale Reifenmarkt kann durch lokale Produktion expandieren. Preisgünstige Reifenmodelle passen zu kostenbewussten Käufern. Die Erweiterung des Vertriebs verbessert den Zugang zu ländlichen Märkten. Partnerschaften mit regionalen Händlern erhöhen die Durchdringung. Die Nachfrage im Aftermarket wächst mit dem Alter der Fahrzeuge. Diese Regionen bieten langfristiges Volumenpotenzial.
Fortschritte in nachhaltigen und leistungsstarken Reifentechnologien
Nachhaltige Materialien schaffen neue Wege zur Produktdifferenzierung. Hersteller investieren in recycelbare und umweltfreundliche Reifen. Hochleistungsdesigns ziehen Premiumkäufer an. Technologische Innovationen unterstützen längere Lebenszyklen von Reifen. Die Zusammenarbeit mit OEMs beschleunigt die Produktadoption. Intelligente Reifenkonzepte verbessern Überwachung und Sicherheit. Diese Innovationen eröffnen neue Einnahmequellen. Die zukünftige Nachfrage bevorzugt fortschrittliche und nachhaltige Lösungen.
Marktsegmentierungsanalyse:
Nach Fahrzeugtyp
Personenkraftwagen machen aufgrund hoher Besitzquoten die größte Reifennachfrage aus. Leichte Nutzfahrzeuge unterstützen stetige Ersatzzyklen in der städtischen Logistik. Schwere Nutzfahrzeuge benötigen langlebige Reifen für Langstreckenbetrieb. Zweiräder treiben die Volumennachfrage in kostenbewussten Märkten an. Geländefahrzeuge bedienen Bau-, Bergbau- und Landwirtschaftsbedürfnisse. Jede Fahrzeugklasse erfordert spezifische Last- und Haltbarkeitsmerkmale. Das Produktdesign stimmt eng mit der Nutzungsintensität überein. Diese Segmentierung prägt die Produktionsprioritäten.
- Zum Beispiel verkaufte Bajaj Auto im Geschäftsjahr 2023 etwa 3,44 Millionen Zweiräder, was die anhaltende Nachfrage nach Motorradreifen in aufstrebenden Märkten unterstützt. Die genaue Zahl betrug 3.442.839 Einheiten auf den Inlands- und Exportmärkten, ein Rückgang von 10 % gegenüber dem Vorjahr.
Nach Reifentyp
Radialreifen dominieren aufgrund von Kraftstoffeffizienz und längerer Lebensdauer des Profils. Diagonalreifen behalten ihre Relevanz im Offroad- und Industriebereich. Radialdesigns eignen sich für Pkw- und Nutzfahrzeugflotten. Diagonalstrukturen unterstützen schwere Lasten auf unwegsamem Gelände. Hersteller balancieren Kosten und Leistung über beide Typen hinweg. Technologische Aufrüstungen begünstigen die Radialadoption. Regionale Nutzungsmuster leiten die Produktmischung. Diese Aufteilung definiert die Materialauswahl.
- Zum Beispiel berichtet Bridgestone, dass Radialreifen bis zu 10 % geringeren Rollwiderstand im Vergleich zu Diagonalreifen bieten, was die Kraftstoffeffizienz der Flotte verbessert.
Nach Produktkategorie
OEM-Reifen hängen von den Fahrzeugproduktionstrends ab. Ersatzreifen erzeugen stabile, wiederkehrende Nachfrage. Die Alterung von Fahrzeugen unterstützt das Wachstum des Aftermarkts. Der globale Reifenmarkt stützt sich auf Ersatzzyklen für Volumenstabilität. OEM-Partnerschaften unterstützen die Markenpositionierung. Ersatzkäufer schätzen Haltbarkeit und Preisbalance. Die Reichweite der Distribution beeinflusst die Leistung der Kategorie. Beide Segmente erhalten den Umsatzfluss aufrecht.
Nach Felgengröße
Bis zu 12 Zoll dienen Zweirädern und Kompaktfahrzeugen. 13–15 Zoll dominieren Massen-Pkw. 16–18 Zoll unterstützen SUVs und Premium-Limousinen. 19–21 Zoll richten sich an Hochleistungsfahrzeuge. Über 21 Zoll zielen auf Spezial- und Geländeeinsatz ab. Die Felgengröße spiegelt die Entwicklung des Fahrzeugdesigns wider. Premiumisierung steigert die Nachfrage nach größeren Felgen. Dieses Segment leitet die Kapazitätsplanung.
Nach Saison
Sommerreifen führen in warmen Klimazonen. Winterreifen bleiben in kalten Regionen unverzichtbar. Ganzjahresreifen gewinnen an Bedeutung für Bequemlichkeit. Käufer bevorzugen ganzjährige Nutzbarkeit. Klimavariabilität beeinflusst die saisonale Nachfrage. Einzelhandelsberatung beeinflusst die Auswahl. Leistungsbalance treibt die Akzeptanz voran. Saisonalität beeinflusst die Lagerplanung.
Nach Vertriebskanal
OEM-Kanäle sichern die Volumen für die Werksausstattung. Reifenhändler und Einzelhandelsketten dominieren den Ersatzverkauf. Online-Kanäle wachsen durch Bequemlichkeit und Preistransparenz. Supermärkte bedienen Budgetkäufer in ausgewählten Regionen. Der Kanal-Mix beeinflusst die Markenpräsenz. Serviceunterstützung stärkt den Offline-Verkauf. Digitale Werkzeuge erhöhen das Käufervertrauen. Die Vertriebsstrategie treibt die Marktreichweite voran.
Segmentierung:
Nach Fahrzeugtyp- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Zweiräder
- Geländefahrzeuge
- Radialreifen
- Diagonalreifen
- OEM-Reifen
- Ersatzreifen
- Bis zu 12 Zoll
- 13–15 Zoll
- 16–18 Zoll
- 19–21 Zoll
- Über 21 Zoll
- Sommerreifen
- Winterreifen
- Ganzjahresreifen
- OEM-Kanal
- Reifenhändler und Einzelhandelsketten
- Online-Vertriebskanäle
- Supermärkte und Hypermärkte
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen globalen Reifenmarktes wurde 2018 auf 43,56 Milliarden USD geschätzt und soll bis 2024 auf 58,39 Milliarden USD und bis 2032 auf 87,23 Milliarden USD anwachsen, mit einer CAGR von 4,8 % im Prognosezeitraum. Nordamerika macht bis 2032 fast 28 % des globalen Marktanteils aus. Hoher Fahrzeugbesitz unterstützt eine stetige Ersatznachfrage. Pickup-Trucks und SUVs fördern die Akzeptanz größerer Felgengrößen. Starke Aktivitäten im Güterfernverkehr erhalten die Nachfrage nach Nutzfahrzeugreifen. Sicherheitsstandards fördern den rechtzeitigen Reifenwechsel. Die Durchdringung von Premiumreifen bleibt hoch. Organisierte Einzelhandelsnetzwerke verbessern den Zugang. Technologieorientierte Verbraucher unterstützen die Einführung fortschrittlicher Reifen.
Europa
Die Größe des europäischen globalen Reifenmarktes wurde 2018 auf 26,81 Milliarden USD geschätzt und soll bis 2024 auf 34,40 Milliarden USD und bis 2032 auf 46,24 Milliarden USD anwachsen, mit einer CAGR von 3,4 % im Prognosezeitraum. Europa trägt etwa 15 % zum globalen Marktanteil bei. Personenkraftwagen dominieren die regionalen Nachfrageprofile. Saisonale Reifenverordnungen unterstützen die Nutzung von Winterreifen. Starker Fokus auf Sicherheit und Leistung beeinflusst das Kaufverhalten. Ersatzzyklen bleiben in reifen Volkswirtschaften stabil. Premium- und Ganzjahresreifen finden Akzeptanz. Umweltvorschriften prägen die Produktentwicklung. Die Nachfrage nach OEM bleibt konstant.
Asien-Pazifik
Die Größe des asiatisch-pazifischen Marktes für globale Reifen wurde 2018 auf 67,89 Milliarden USD geschätzt und soll bis 2024 auf 95,81 Milliarden USD und bis 2032 auf 151,03 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,5 % im Prognosezeitraum. Der asiatisch-pazifische Raum hält bis 2032 den größten Anteil mit fast 49 %. Hohe Fahrzeugproduktion treibt die Nachfrage im OEM-Bereich an. Zweiräder generieren große Verkaufsvolumina. Wachsende Logistikflotten unterstützen die Nachfrage nach kommerziellen Reifen. Urbanisierung erhöht den Bedarf an persönlicher Mobilität. Ersatzbedarf wächst mit dem Alter der Fahrzeuge. Lokale Fertigung verbessert die Kosteneffizienz. Schwellenländer treiben das langfristige Wachstum an.
Lateinamerika
Die Größe des lateinamerikanischen Marktes für globale Reifen wurde 2018 auf 7,18 Milliarden USD geschätzt und soll bis 2024 auf 9,66 Milliarden USD und bis 2032 auf 12,72 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,1 % im Prognosezeitraum. Lateinamerika repräsentiert etwa 4 % des globalen Marktanteils. Personenkraftwagen führen den regionalen Verbrauch an. Verbesserungen der Straßeninfrastruktur unterstützen die Fahrzeugnutzung. Ersatzbedarf bleibt die primäre Einnahmequelle. Preissensibilität beeinflusst Kaufentscheidungen. Lokale Produktion unterstützt die Lieferstabilität. Importabhängigkeit prägt die Preistrends. Das Wachstum bleibt allmählich, aber stetig.
Mittlerer Osten
Die Größe des Marktes für globale Reifen im Mittleren Osten wurde 2018 auf 4,31 Milliarden USD geschätzt und soll bis 2024 auf 5,37 Milliarden USD und bis 2032 auf 6,76 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 2,5 % im Prognosezeitraum. Die Region hält fast 2 % des globalen Marktanteils. Hoher SUV-Gebrauch treibt die Nachfrage nach langlebigen Reifen an. Extreme Klimabedingungen beeinflussen die Abnutzungsraten. Bauaktivitäten unterstützen die Nachfrage nach Off-the-Road-Reifen. Ersatzzyklen bleiben häufig. Importabhängigkeit beeinflusst die Marktpreise. Flottenerweiterung unterstützt die kommerzielle Nachfrage. Das Marktwachstum bleibt moderat.
Afrika
Die Größe des afrikanischen Marktes für globale Reifen wurde 2018 auf 2,28 Milliarden USD geschätzt und soll bis 2024 auf 3,44 Milliarden USD und bis 2032 auf 4,05 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 1,7 % im Prognosezeitraum. Afrika trägt etwa 1 % zum globalen Markt bei. Der Import von Gebrauchtfahrzeugen prägt die Ersatznachfrage. Straßenverhältnisse erhöhen die Häufigkeit der Reifenabnutzung. Kostenorientiertes Kaufverhalten dominiert das Verbraucherverhalten. Der kommerzielle Transport unterstützt eine stetige Nachfrage. Vertriebsnetze bleiben fragmentiert. Die lokale Produktion bleibt begrenzt. Langfristiges Potenzial besteht mit der Infrastrukturentwicklung.
Analyse der Hauptakteure:
- Michelin Gruppe
- Bridgestone Corporation
- Goodyear Tire & Rubber Company
- Continental AG
- Pirelli & C. S.p.A
Wettbewerbsanalyse:
Der globale Reifenmarkt zeichnet sich durch starken Wettbewerb zwischen multinationalen und regionalen Herstellern aus. Führende Akteure konkurrieren in Bezug auf Produktqualität, Haltbarkeit und Markenvertrauen. Es spiegelt hohe Eintrittsbarrieren aufgrund kapitalintensiver Fertigung und Skalierungsbedürfnisse wider. Große Unternehmen unterhalten breite Produktportfolios über Fahrzeugsegmente hinweg. OEM-Partnerschaften bleiben ein kritischer Wettbewerbsvorteil. Die Präsenz im Ersatzmarkt unterstützt die langfristige Einnahmestabilität. Technologische Differenzierung stärkt die Premium-Positionierung. Geografische Expansion hilft Unternehmen, regionale Nachfragezyklen auszugleichen. Strategische Investitionen konzentrieren sich auf Effizienz und Nachhaltigkeit.
Neueste Entwicklungen:
- Gemspring Capital Management, LLC schloss am 3. November 2025 die Übernahme des Polymerchemiegeschäfts von Goodyear ab. Die Transaktion umfasste zwei Produktionsstätten in Houston und Beaumont, Texas, sowie eine Forschungs- und Entwicklungseinrichtung in Akron, Ohio. Das Polymerchemiegeschäft ist ein führender Hersteller von synthetischem Kautschuk, der große Reifenhersteller und verschiedene Endmärkte bedient, darunter Lebensmittel, Medizin, Sportartikel, Duroplaste, Klebstoffe und Verpackungssektoren. Goodyear behielt seine Chemieanlagen in Niagara Falls, New York, und Bayport, Texas, und positionierte sich, um sich auf das Kerngeschäft mit Reifen zu konzentrieren, während das Wachstumspotenzial des Polymerchemie-Segments unter neuer Private-Equity-Eigentümerschaft freigesetzt wird.
- Pirelli brachte am 7. Oktober 2025 den Cinturato Winter 3 auf den Markt, einen Hochleistungs-Winterreifen für Limousinen und Crossover. Der Reifen wurde unter Verwendung fortschrittlicher virtueller Entwicklungstechniken entwickelt und durch unabhängige Tests von Dekra und TÜV, die überlegene Schnee- und Nässeleistungseigenschaften bestätigten, verifiziert. Der Cinturato Winter 3 verfügt über ein optimiertes Laufflächenprofil mit einem zentralen Zickzack-Kanal für verbesserte Wasserableitung, optimierte Lamellen und Snow Keeper Teeth auf den Blöcken für verbesserten Schnee-auf-Schnee-Grip. Der Entwicklungsprozess vereinte historisch gegensätzliche Leistungseigenschaften durch ausgeklügelte Simulationsmethoden, reduzierte den Bedarf an physischen Prototypen und erzielte präzisere Ingenieurergebnisse bei gleichzeitiger Minimierung der Entwicklungszeiten.
- Die Goodyear Tire & Rubber Company kündigte am 22. Oktober 2025 die Einführung von drei neuen All-Terrain-Reifen an, die darauf abzielen, den unterschiedlichen Verbraucheranforderungen in verschiedenen Fahrzeugsegmenten und Einsatzbedingungen gerecht zu werden. Der Wrangler Outbound AT richtet sich an abenteuerbereite SUVs und leichte Lkw und verfügt über eine DuPont Kevlar-Verstärkung für verbesserte Haltbarkeit und eine begrenzte Garantie von 65.000 Meilen auf die Lebensdauer des Profils. Dieser Reifen kombiniert aggressiven Grip auf Schmutz und Kies mit raffiniertem Fahrkomfort auf der Straße. Der Wrangler Workhorse AT 2 ist für kommerzielle und stark beanspruchte Anwendungen konzipiert und bietet verbesserten Grip bei nassem Wetter mit einer Three-Peak Mountain Snowflake-Winterkennzeichnung und einer Garantie von 55.000 Meilen auf die Lebensdauer des Profils. Schließlich ist der Wrangler ElectricDrive AT speziell für elektrische SUVs und Pickup-Trucks entwickelt und verfügt über Aramid-verstärkte Seitenwände, eine rollwiderstandsarme Mischung zur Erhaltung der Reichweite, Arctic Grip Crystals für Eisleistung und die Green Trace-Mischung mit recycelten und erneuerbaren Materialien. Die neue Produktreihe stärkt Goodyears Wettbewerbsposition im schnell wachsenden All-Terrain-Reifensegment.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Fahrzeugtyp, Reifentyp, Produktkategorie, Felgengröße, Saison und Vertriebskanal-Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Expansion des Fahrzeugbestands wird die stabile Nachfrage nach Ersatzreifen in allen Regionen weiterhin unterstützen.
- Die Akzeptanz von Premium-Reifen wird zunehmen, da Verbraucher Komfort, Sicherheit und Haltbarkeit priorisieren.
- Das Wachstum von Elektrofahrzeugen wird die Nachfrage nach geräuscharmen Reifen mit geringem Rollwiderstand antreiben.
- Der asiatisch-pazifische Raum wird aufgrund des steigenden Fahrzeugbesitzes der primäre Wachstumsmotor bleiben.
- Digitale Verkaufsplattformen werden den Zugang und die Preistransparenz für Käufer verbessern.
- Nachhaltigkeitsziele werden die Reifenmaterialien und Produktionsprozesse beeinflussen.
- Die Flottenerweiterung wird die Nachfrage nach kommerziellen und schweren Nutzfahrzeugreifen aufrechterhalten.
- Größere Felgengrößen werden mit zunehmender SUV-Durchdringung breitere Akzeptanz finden.
- Organisierte Einzelhandelsnetzwerke werden die Effizienz der Aftermarket-Verteilung stärken.
- Kontinuierliche Produktinnovation wird die langfristige Wettbewerbsfähigkeit und Margenstabilität unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Reifenmarkt und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Reifenmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des globalen Reifenmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Reifenmarktes antreiben?
Wer sind die führenden Unternehmen im globalen Reifenmarkt?
Welche Region hatte 2024 den größten Anteil am globalen Reifenmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Reifenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Reifenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 207.07 billion → 2032: USD 308.03 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Reifenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Reifenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Reifenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Reifenmarkt Market Drivers
- 3.3 Reifenmarkt Market Restraints & Challenges
- 3.4 Reifenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Reifenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Reifenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Reifenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Reifenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Reifenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Reifenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Reifenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Reifenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Reifenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Reifenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Reifenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Reifenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Reifenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Reifenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Reifenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Reifenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Reifenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Reifenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Reifenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
