
Überblick über den Sammelschienenschutzmarkt:
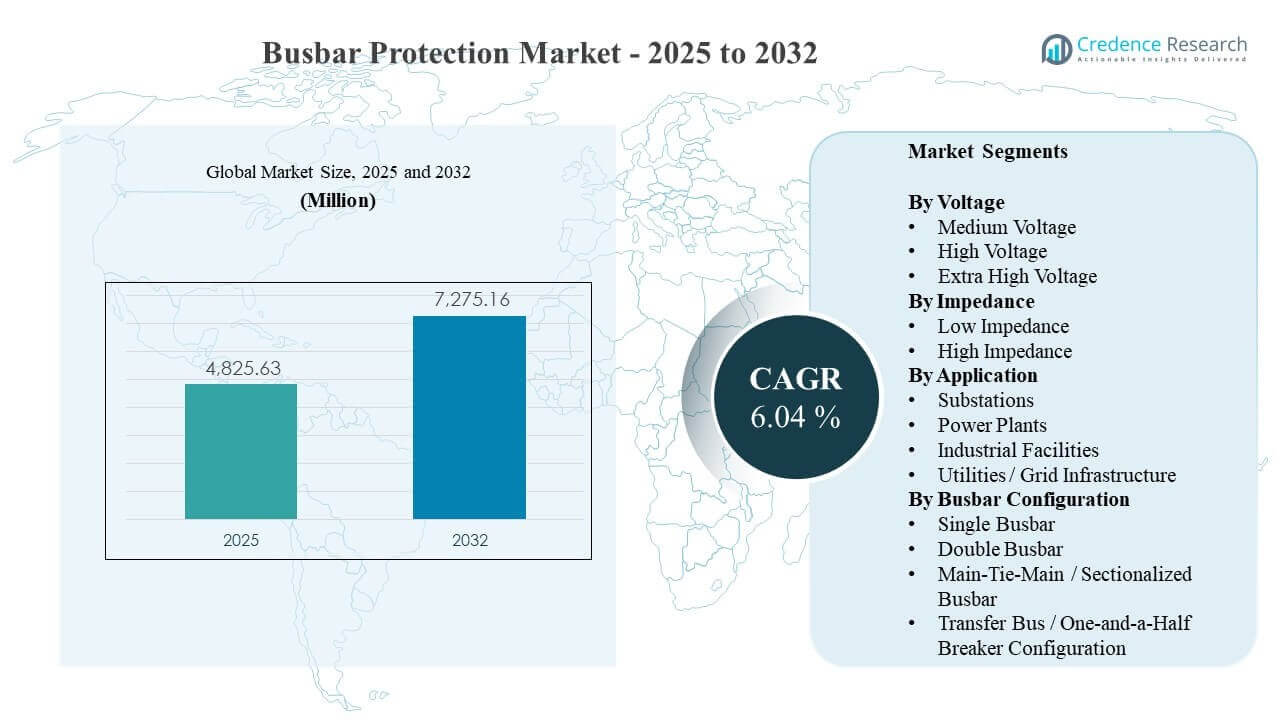
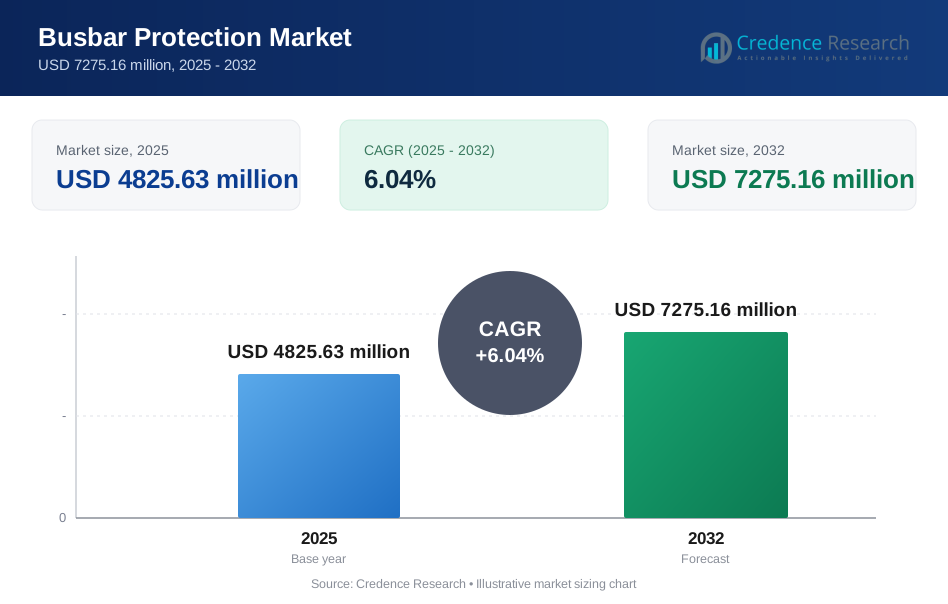
Die globale Größe des Sammelschienenschutzmarktes wurde 2025 auf 4825,63 Millionen USD geschätzt und soll bis 2032 7275,16 Millionen USD erreichen, was einem CAGR von 6,04 % von 2025 bis 2032 entspricht. Das Wachstum des Sammelschienenschutzmarktes wird in erster Linie durch Modernisierungsprogramme des Stromnetzes vorangetrieben, die eine schnellere Fehlerisolierung, höhere Zuverlässigkeit von Umspannwerken und den Ersatz alternder Schutzsysteme durch digitale Relais und fortschrittlichen Differenzialschutz erfordern. Der Ausbau der Übertragungs- und Verteilungsinfrastruktur im asiatisch-pazifischen Raum sowie die breitere Einführung digitaler Umspannwerke stärken weiterhin die stetige Nachfrage nach Upgrades des Sammelschienenschutzes in Versorgungs- und Industrieanwendungen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Größe des Sammelschienenschutzmarktes 2025 | USD 4825,63 Millionen |
| Sammelschienenschutzmarkt, CAGR | 6,04% |
| Größe des Sammelschienenschutzmarktes 2032 | USD 7275,16 Millionen |
Wichtige Markttrends & Einblicke
- Niedrige Impedanz machte 2025 den größten Anteil von 59,8 % aus, unterstützt durch eine starke Präferenz für schnellen und sicheren Differenzialschutz in modernen Umspannwerken.
- Mittelspannung erreichte 2025 einen Anteil von 51,3 %, was hohe Upgrade-Volumina in Verteilungsnetzen und primären Umspannwerken widerspiegelt.
- Umspannwerke stellten 2025 einen Anteil von 41,9 % dar und bleiben der zentrale Einsatzpunkt für den Sammelschienenschutz aufgrund kritischer Anforderungen an die Fehlerisolierung.
- Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 39,7 %, gestützt durch groß angelegte Netzausbauten und Investitionen in die Automatisierung von Umspannwerken.
- Der Sammelschienenschutzmarkt wächst mit einem CAGR von 6,04 % (2025–2032), was auf anhaltende mehrjährige Ersatz- und Expansionszyklen in der Schutzinfrastruktur hinweist.
Segmentanalyse
Die Nachfrage auf dem Sammelschienenschutzmarkt wird durch Anforderungen an die Zuverlässigkeit auf Versorgungsniveau und die beschleunigte Erneuerung von Schutz- und Kontrollsystemen in Übertragungs- und Verteilungsnetzen geprägt. Käufer bevorzugen zunehmend Lösungen, die sich in digitale Umspannwerksarchitekturen integrieren und standardisierte Kommunikations- und Engineering-Workflows unterstützen, um die Konsistenz der Inbetriebnahme und das Lebenszyklus-Monitoring zu verbessern. Die Modernisierungsaktivitäten der Netze und Zuverlässigkeitsmandate erhöhen auch die Häufigkeit von Schutz-Nachrüstungsprojekten in bestehenden Umspannwerken, bei denen Sammelschienensysteme aufgerüstet werden, um das Risiko von Kaskadenausfällen zu reduzieren und Geräteschäden zu begrenzen.
Die Kaufentscheidungen auf dem Sammelschienenschutzmarkt werden auch durch die Komplexität der Integration, die Testanforderungen und die Notwendigkeit einer zuverlässigen Unterstützung nach der Installation beeinflusst. Versorgungsunternehmen und große Industrieanlagen neigen dazu, Anbieter nicht nur auf der Grundlage der Kernschutzleistung, sondern auch hinsichtlich der Inbetriebnahmefähigkeit, Diagnostik, Cybersicherheitsbereitschaft und Service-Reaktionsfähigkeit zu bewerten. Diese Faktoren verstärken zusammen die Einführung fortschrittlicher Differenzialschemata und treiben die zusätzliche Nachfrage nach modernen Relaisplattformen voran, die mehrere Sammelschienenanordnungen und Schutzbereiche unterstützen können.
Nach Spannungseinblicken
Mittelspannung machte den größten Anteil von 51,3 % im Jahr 2025 aus. Mittelspannungsstationen erleben hohe Modernisierungsaktivitäten, da Verteilungsnetze häufige Schutz-Upgrades erfordern, um die Zuverlässigkeit zu erhalten und die Ausfallzeiten zu verkürzen. Mittelspannungsinstallationen profitieren auch von kürzeren Austauschzyklen, da Versorgungsunternehmen den alten Schutz durch numerische Relais und verbesserte Überwachungsfunktionen ersetzen. Mittelspannungsprojekte skalieren typischerweise schneller über große installierte Basen hinweg und halten den führenden Anteil am Umsatz des Sammelschienenschutzmarktes aufrecht.
Nach Impedanzeinblicken
Niedrige Impedanz machte den größten Anteil von 59,8 % im Jahr 2025 aus. Niedrigimpedanz-Differenzialschemata werden weit verbreitet angenommen, da Sammelschienenschutzanwendungen schnelle, selektive Fehlerbeseitigung und sicheren Betrieb unter komplexen Systembedingungen erfordern. Niedrigimpedanzansätze passen auch gut zu digitalen Relaisplattformen, die fortschrittliche Logik, Diagnostik und Kommunikation für die Stationsautomatisierung unterstützen. Versorgungsunternehmen priorisieren die Reduzierung der Fehlerbeseitigungszeit und die Minimierung der Belastung der Ausrüstung, was die Einführung von Niedrigimpedanz in kritischen Stationen verstärkt.
Nach Anwendungseinblicken
Stationen machten den größten Anteil von 41,9 % im Jahr 2025 aus. Stationen bleiben der primäre Knotenpunkt zur Isolierung von Sammelschienenfehlern und zum Schutz wertvoller Schaltanlagen, was den Sammelschienenschutz zu einer zuverlässigkeitskritischen Anforderung macht, anstatt zu einem optionalen Upgrade. Automatisierungsprogramme für Stationen bündeln häufig den Schutz-Auffrischung mit Steuerungs-, Überwachungs- und Kommunikations-Upgrades, was das Tempo der Modernisierung des Sammelschienenschutzes erhöht. Investitionen, die sich auf Stationen konzentrieren, steigen auch, wenn Versorgungsunternehmen die Kapazität und die Verbindungen erweitern, wodurch Stationen die führende Anwendung für die Nachfrage auf dem Sammelschienenschutzmarkt bleiben.
Nach Sammelschienenkonfigurationseinblicken
Einzelne Sammelschienen stellen in vielen Netzen häufig einen großen Anteil der Installationen dar, da Einzel-Sammelschienen-Designs in kostensensitiven Stationen und einfacheren industriellen Verteilungssystemen vorherrschen. Doppel-Sammelschienen- und Haupt-Tie-Haupt-Konfigurationen neigen dazu, schneller zu wachsen, wo hohe Zuverlässigkeit, Wartungsflexibilität und Lastübertragungsanforderungen Priorität haben. Transfer-Sammelschienen- und Eineinhalb-Leistungsschalter-Konfigurationen erscheinen typischerweise in hochkritischen Installationen, wo Redundanz und betriebliche Kontinuität komplexere Schutzbereiche rechtfertigen. Die Auswahl von Lösungen für den Sammelschienenschutzmarkt hängt zunehmend von der Fähigkeit ab, Mehrzonenlogik und Leistungsschalterausfallintegration über diese Konfigurationen hinweg zu unterstützen.
Treiber des Sammelschienenschutzmarktes
Netzmodernisierung und zuverlässigkeitsgetriebene Schutz-Upgrades
Das Wachstum des Marktes für Sammelschienenschutz wird durch Versorgungsprogramme unterstützt, die sich auf die Verbesserung von Zuverlässigkeitskennzahlen und die Verringerung der Wahrscheinlichkeit von Kaskadenausfällen konzentrieren. Versorgungsunternehmen standardisieren zunehmend Schutzarchitekturen, um die Inbetriebnahme zu beschleunigen, die Wartung zu vereinfachen und die Ereignisanalyse zu verbessern. Modernisierungsprojekte in Umspannwerken umfassen häufig den Austausch von Relais, Upgrades des Sammelschienenschutzes und die Integration in Automatisierungs- und Überwachungssysteme. Diese Initiativen steigern insgesamt die Nachfrage nach fortschrittlichem Differenzialschutz für Sammelschienen sowohl in Übertragungs- als auch in Verteilungsnetzen.
- Zum Beispiel unterstützt die SIPROTEC 7SS85-Architektur von Siemens bis zu 20 dreiphasige Stromwandler-Messpunkte und 26 Felder innerhalb eines einzigen zentralisierten Sammelschienenschutzschemas, wodurch eine einheitliche Konfigurationsvorlage über große Umspannwerksflotten hinweg wiederverwendet werden kann.
Erweiterung der Übertragungs- und Verteilungsinfrastruktur
Die Nachfrage nach Sammelschienenschutz steigt, da neue Umspannwerke und Schaltfelder in Betrieb genommen werden, um das Lastwachstum, erneuerbare Verbindungen und die Netzverstärkung zu unterstützen. Neubauten erfordern modernen Sammelschienenschutz, um hochwertige Schaltanlagen zu schützen und eine selektive Fehlerisolierung zu gewährleisten. Eine höhere Netzkomplexität treibt auch die Nachfrage nach Schutzschemata an, die mehrere Sammelschienenabschnitte und redundante Zonen verwalten können. Beschaffungen im Zuge der Expansion unterstützen konstante Mengen an Schutzrelais, Ingenieurdienstleistungen und Inbetriebnahmeaktivitäten.
Digitale Umspannwerke und Interoperabilitätsanforderungen
Die Einführung des Marktes für Sammelschienenschutz profitiert von der Einführung digitaler Umspannwerke, die numerische Relais mit starker Kommunikations- und Diagnosefunktionalität bevorzugen. Interoperable Architekturen verringern das Integrationsrisiko und unterstützen eine skalierbare Bereitstellung über große Umspannwerksflotten hinweg. Digitale Engineering-Workflows verbessern auch die Konfigurationskontrolle und ermöglichen eine schnellere Reaktion auf Systemänderungen. Diese Faktoren erhöhen die Attraktivität moderner Sammelschienenschutzlösungen, die sich nahtlos in Umspannwerksautomatisierungsumgebungen integrieren.
- Zum Beispiel kombinieren die digitalen Umspannwerkskonzepte von ABB den verteilten Sammelschienenschutz REB500 mit IEC 61850 Stations- und Prozessbuskommunikation, was eine Hochgeschwindigkeits-Trip-Signalisierung und umfassende Selbstüberwachung innerhalb vollständig digitaler Schutz- und Steuerungssysteme ermöglicht.
Industrielle Elektrifizierung und kritische Betriebszeitbedürfnisse
Die Nachfrage nach Sammelschienenschutz wird durch Industrieanlagen verstärkt, die Betriebszeit, Geräteschutz und schnelle Fehlerbeseitigung priorisieren. Die Elektrifizierung von Prozessen und höhere Leistungsdichte erhöhen die Konsequenzen von Sammelschienenfehlern und steigern den Wert zuverlässigen Schutzes. Industrielle Käufer bevorzugen auch Anbieter mit starker Inbetriebnahmeunterstützung und Lebenszyklus-Servicefähigkeit, um das Betriebsrisiko zu verringern. Diese Anforderungen fördern die Einführung von Sammelschienenschutz in Industrieanlagen mit hoher Last und kritischen Infrastruktureinrichtungen.
Herausforderungen im Markt für Sammelschienenschutz
Die Implementierung im Markt für Sammelschienenschutz steht vor Herausforderungen in Bezug auf die Komplexität der Technik, den Integrationsaufwand und die Inbetriebnahmezeit, insbesondere bei Nachrüstprojekten mit älteren Schaltanlagen und gemischten Anbieterumgebungen. Schutz-Upgrades erfordern oft eine sorgfältige CT-Validierung, Schema-Koordination und gestaffelte Umschaltungen, um die Kontinuität des Dienstes aufrechtzuerhalten. Diese Einschränkungen können die Projektzeitpläne verlängern und die Gesamtkosten der Implementierung erhöhen. Daher priorisieren Versorgungsunternehmen und industrielle Käufer oft Anbieter mit nachgewiesener Standortunterstützung, wiederholbaren Engineering-Workflows und robusten Validierungstools.
- Zum Beispiel wurde ABBs numerische Sammelschienenschutzplattform REB 500 in Umspannwerken mit mehreren Feldern mit bis zu 12 Sammelschienenabschnitten und 48 Feldern eingesetzt, wobei gezeigt wurde, dass die werkseitige Vorprüfung des gesamten Schemas und die reduzierte Sekundärverdrahtung die Projektumsetzung und Inbetriebnahmezeit im Vergleich zu herkömmlichen hartverdrahteten Sammelschienenschutzarchitekturen erheblich verkürzen.
Die Einführung im Markt für Sammelschienenschutz wird auch durch laufende Test- und Wartungsanforderungen eingeschränkt, die die Lebenszykluskosten und den Personalbedarf beeinflussen. Schutzsysteme müssen regelmäßig getestet werden, um einen sicheren Betrieb zu gewährleisten, und Versorgungsunternehmen stehen oft vor Einschränkungen bei spezialisierten Schutztechnikressourcen. Cybersecurity- und Compliance-Erwartungen erhöhen die Komplexität von Digitalisierungsprojekten in Umspannwerken weiter. Diese Faktoren können die Entscheidungszyklen verlangsamen, insbesondere für kleinere Versorgungsunternehmen und budgetbeschränkte industrielle Betreiber.
Trends und Chancen im Markt für Sammelschienenschutz
Die Innovation im Markt für Sammelschienenschutz betont zunehmend erweiterte Diagnosen, Ereignisanalyse und Zustandsüberwachung, die in numerische Relais integriert sind. Käufer schätzen Lösungen, die die Fehleruntersuchungszeit verkürzen und die vorausschauende Wartung von Schutzanlagen unterstützen. Moderne Plattformen ermöglichen auch ein skalierbareres Konfigurationsmanagement, das die Konsistenz über Umspannwerksflotten hinweg verbessert. Diese Fähigkeiten schaffen Chancen für Anbieter, den Wert von Software und Dienstleistungen neben Hardware-Implementierungen zu erweitern.
Die Chancen im Markt für Sammelschienenschutz erweitern sich auch, da Netze höhere Anteile an wechselrichterbasierten Ressourcen und dynamischere Stromflüsse integrieren. Komplexere Betriebsbedingungen erhöhen die Notwendigkeit für sicheren, selektiven Schutz, der sich an die sich ändernde Systemtopologie und Fehlercharakteristika anpasst. Modernisierungsprogramme für Umspannwerke können zunehmend Schutzarchitekturen bevorzugen, die modular und aufrüstbar sind. Dieser Wandel unterstützt ein mehrjähriges Wachstum bei der Erneuerung von Schutzrelais, Ingenieurdienstleistungen und standardisierten Modellen für die Implementierung digitaler Umspannwerke.
- Zum Beispiel zeigte die Interoperabilitätsprüfung zwischen Schweitzer Engineering Laboratories SEL‑487B und ABB REF615 IEDs in einem IEC 61850-basierten digitalen Sammelschienenschutzschema unter Verwendung eines Echtzeit-Digital-Simulator-Hardware-in-the-Loop zuverlässigen Mehranbieterbetrieb bei simulierten internen Sammelschienenausfällen und validierte, dass die modulare Architektur durch Hinzufügen neuer Felder und IEDs erweitert werden kann, ohne die Leistung des Differenzschutzes zu beeinträchtigen.
Regionale Einblicke
Nordamerika (24,6% Anteil im Jahr 2025)
Die Aktivitäten auf dem Sammelschienenschutzmarkt in Nordamerika werden durch Ersatzzyklen der alternden Netzwerkinfrastruktur und groß angelegte Modernisierungsinitiativen der Versorgungsunternehmen unterstützt. Versorgungsunternehmen priorisieren Zuverlässigkeit, schnelle Fehlerbeseitigung und verbesserte Schutzschemata in kritischen Umspannwerken. Die Standardisierung von Automatisierungs- und Schutztechniken in Umspannwerken hilft den Versorgungsunternehmen auch, Implementierungen über große installierte Basen hinweg zu skalieren. Diese Faktoren tragen gemeinsam dazu bei, eine stetige Nachfrage nach Nachrüstungen für fortschrittlichen Sammelschienenschutz sowohl in Übertragungs- als auch Verteilungsnetzen aufrechtzuerhalten.
Europa (23,1% Anteil im Jahr 2025)
Die Nachfrage auf dem Sammelschienenschutzmarkt in Europa wird durch Anforderungen an die Netzstabilität, die Integration erneuerbarer Energien und die Modernisierung der Schutz- und Steuerungsinfrastruktur von Umspannwerken geprägt. Versorgungsunternehmen betonen selektiven Schutz und hohe Systemverfügbarkeit, was Upgrades in komplexen Umspannwerken und Verbindungen unterstützt. Starke Ingenieurstandards und strukturierte Sanierungsprogramme beschleunigen den Ersatz veralteter Schutzarchitekturen. Diese Dynamiken sorgen für eine konstante Nachfrage nach Upgrades des Sammelschienenschutzes in Übertragungs- und Verteilungsumspannwerken.
Asien-Pazifik (39,7% Anteil im Jahr 2025)
Die Dynamik des Sammelschienenschutzmarktes im Asien-Pazifik-Raum wird durch den führenden regionalen Anteil von 39,7% im Jahr 2025 und die laufende Erweiterung der Übertragungs- und Verteilungsinfrastruktur gestützt. Der Bau neuer Umspannwerke und groß angelegte Modernisierungsprogramme schaffen eine konstante Nachfrage nach fortschrittlichem Sammelschienenschutz in Versorgungsanwendungen. Schnelle Urbanisierung und industrielles Wachstum erhöhen die Systembelastung und steigern den Bedarf an zuverlässiger Fehlerisolierung. Diese Bedingungen unterstützen den anhaltenden Einkauf moderner Schutzrelais, -schemata und Inbetriebnahmedienste in der gesamten Region.
Lateinamerika (7,8% Anteil im Jahr 2025)
Die Einführung des Sammelschienenschutzmarktes in Lateinamerika wird hauptsächlich durch projektbasierte Übertragungs- und Verteilungsupgrades und selektive Modernisierungsprogramme in größeren Versorgungsunternehmen vorangetrieben. Schutzinvestitionen konzentrieren sich oft auf expandierende urbane Korridore, Industriezentren und Zuverlässigkeitsverbesserungszonen. Der Beschaffungszeitpunkt kann durch Budgetzyklen und phasenweise Implementierungsansätze beeinflusst werden, die kurzfristige Nachfragemuster prägen. Trotz kleinerem Umfang als führende Regionen unterstützen Modernisierungsanforderungen über die Zeit ein stabiles Wachstumspotenzial.
Naher Osten & Afrika (4,8% Anteil im Jahr 2025)
Die Nachfrage nach Busbar-Schutzsystemen im Nahen Osten & Afrika wird durch den Ausbau der Infrastruktur, Projekte zur Verstärkung von Versorgungsunternehmen und die Erweiterung industrieller Energiesysteme unterstützt. Investitionen in Projekte für hochzuverlässige Umspannwerke und kritische Einrichtungen erhöhen die Nachfrage nach robusten Schutzsystemen. Käufer priorisieren typischerweise zuverlässige Unterstützung bei der Inbetriebnahme und Lebenszyklus-Dienstleistungen aufgrund der betrieblichen Kritikalität. Diese Faktoren schaffen stetige Chancen, die mit Neubauten und gezielten Modernisierungsinitiativen verbunden sind.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Busbar-Schutzsysteme wird durch Anbieter definiert, die sich durch Schutzleistung, Interoperabilität mit der Automatisierung von Umspannwerken, Cybersecurity-Bereitschaft und Tiefe der Lebenszyklus-Dienstleistungen differenzieren. Führende Unternehmen konkurrieren in der Fähigkeit, mehrere Busbar-Konfigurationen zu unterstützen, sichere Differenzialsysteme bereitzustellen und starke Unterstützung bei der Inbetriebnahme und langfristigen Wartung zu bieten. Die Breite des Portfolios über Schutzrelais, digitale Umspannwerkskomponenten und Ingenieurdienstleistungen stärkt die Positionierung bei Versorgungs- und Industriekunden. Der strategische Fokus verschiebt sich auch hin zu analytikgestützten Diagnosen und wiederholbaren Engineering-Workflows, die das Einsatzrisiko reduzieren.
ABB Ltd. ist stark im Markt für Busbar-Schutzlösungen positioniert durch Schutz- und Steuerungsplattformen, die moderne Umspannwerksarchitekturen und skalierbares Engineering unterstützen. ABB Ltd. betont typischerweise die Integration mit Automatisierungsumgebungen, Diagnosen und standardisierte Konfigurationsansätze, um die Konsistenz der Implementierung über Umspannwerksflotten hinweg zu verbessern. ABB Ltd. profitiert auch von einem globalen Servicenetzwerk, das die Inbetriebnahme, die Durchführung von Nachrüstungen und die langfristigen Bedürfnisse des Lebenszyklus von Anlagen unterstützt. Diese Fähigkeiten stimmen mit den Prioritäten der Käufer für Zuverlässigkeit, Interoperabilität und betrieblichen Support bei Schutzaufrüstungen überein.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- General Electric Company (GE Vernova / GE Grid Solutions)
- Mitsubishi Electric Corporation
- Eaton Corporation plc
- Hitachi Energy Ltd.
- Toshiba Energy Systems & Solutions Corporation
- NR Electric Co., Ltd.
- Schweitzer Engineering Laboratories (SEL)
- Basler Electric Company
- ERLPhase Power Technologies Ltd.
- ZIV Aplicaciones y Tecnología, S.A.
- Arcteq Oy
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Januar 2026 hob GE Vernova sein Multilin B30 verteiltes Sammelschienenschutzrelais als kostengünstige Alternative zu traditionellen Hochimpedanzsystemen hervor und fügte erweiterte Unterstützung für IEC 61850-9-2 Prozessbus-Architekturen hinzu, um bis zu 16 Abgänge und mehrere Differenzialzonen in sich entwickelnden Sammelschienenkonfigurationen zu schützen.
- Im März 2025 erweiterte ZIV Aplicaciones y Tecnología, S.A. sein Angebot an verteiltem Sammelschienenschutz mit dem DBF-System, das Differenzialschutz für bis zu 24 Felder und 4 Sammelschienen unter Verwendung von IEC 61869-9 abgetasteten Werten, IEC 61850-8-1 GOOSE und IEC 61850-9-3 PTP bietet, zusammen mit Überwachungslogik und dynamischen Zonenfunktionen zur Verbesserung der Sicherheit und Zuverlässigkeit von Sammelschienenausfällen.
- Im Oktober 2024 aktualisierte Hitachi Energy Ltd. sein Relion-Familie-Sammelschienenschutzportfolio und betonte IEC 61850-basierte numerische Sammelschienenschutz- und Leistungsschalterausfallschutzsysteme, die sowohl zentrale als auch dezentrale Architekturen für Verteilungs-, Unterübertragungs- und Übertragungssammelschienenanordnungen unterstützen.
Berichtsumfang
Nach Segmentierung
Nach Spannung
- Mittelspannung
- Hochspannung
- Sehr Hochspannung
Nach Impedanz
- Niedrige Impedanz
- Hohe Impedanz
Nach Anwendung
- Umspannwerke
- Kraftwerke
- Industrielle Anlagen
- Versorgungsunternehmen / Netz-Infrastruktur
Nach Sammelschienenkonfiguration
- Einzelne Sammelschiene
- Doppelte Sammelschiene
- Main-Tie-Main / Sektionalisierte Sammelschiene
- Übertragungssammelschiene / Eineinhalb-Leistungsschalter-Konfiguration
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Busbar-Schutz im Jahr 2025?
Wie groß wird die prognostizierte Marktgröße des Busbar-Schutzmarktes bis 2032 sein?
Welches Segment hält den größten Anteil am Markt für Busbar-Schutz?
Welche Faktoren treiben das Wachstum des Marktes für Busbar-Schutz an?
Wer sind die führenden Unternehmen im Markt für Busbar-Schutz?
Welche Region führt den Busbar-Schutzmarkt im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Sammelschienenschutzmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Sammelschienenschutzmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4825.63 million → 2032: USD 7275.16 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Sammelschienenschutzmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Sammelschienenschutzmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Sammelschienenschutzmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Sammelschienenschutzmarkt Market Drivers
- 3.3 Sammelschienenschutzmarkt Market Restraints & Challenges
- 3.4 Sammelschienenschutzmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Sammelschienenschutzmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Sammelschienenschutzmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Sammelschienenschutzmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Sammelschienenschutzmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Sammelschienenschutzmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Sammelschienenschutzmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Sammelschienenschutzmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Sammelschienenschutzmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Sammelschienenschutzmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Sammelschienenschutzmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Sammelschienenschutzmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Sammelschienenschutzmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Sammelschienenschutzmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Sammelschienenschutzmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Sammelschienenschutzmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Sammelschienenschutzmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Sammelschienenschutzmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Sammelschienenschutzmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Sammelschienenschutzmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
