
Überblick über den Busbar-Trunking-Markt:
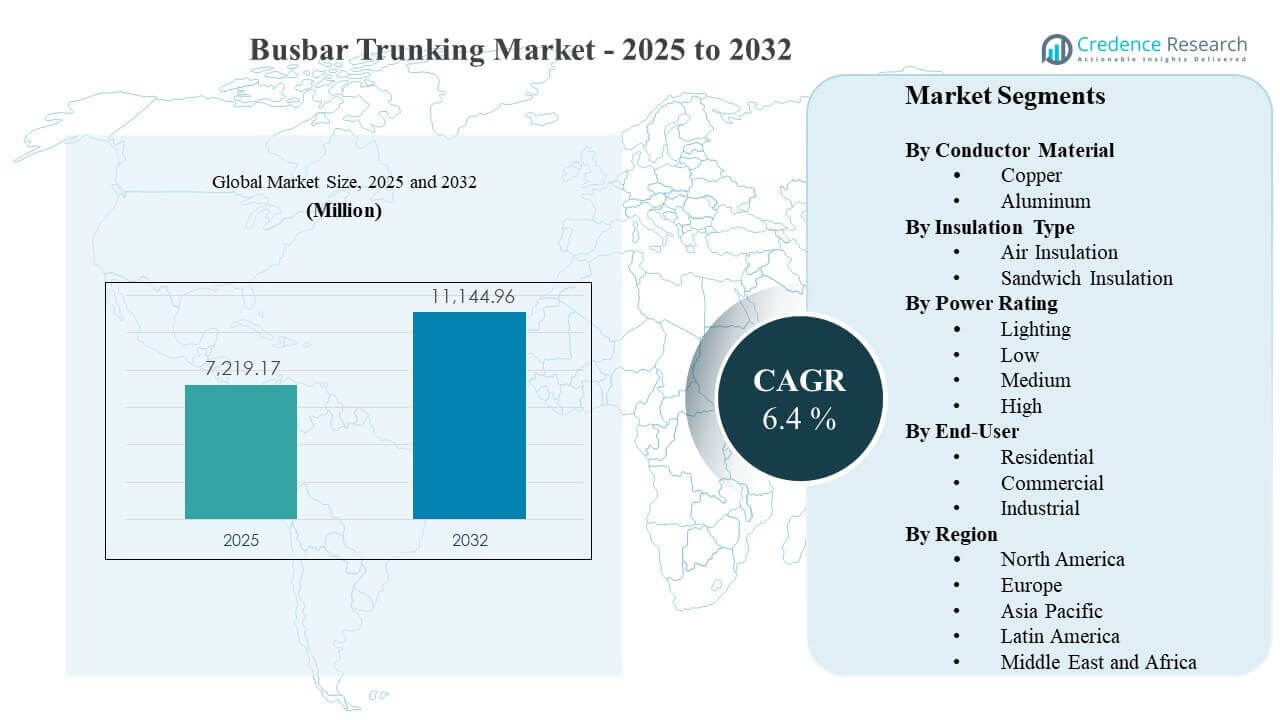
Die globale Größe des Busbar-Trunking-Marktes wurde im Jahr 2025 auf 7.219,17 Millionen USD geschätzt und soll bis 2032 11.144,96 Millionen USD erreichen, was einem CAGR von 6,4 % von 2025 bis 2032 entspricht. Die schnelle Elektrifizierung von gewerblichen und industriellen Einrichtungen stärkt die Nachfrage nach modularen Hochstromverteilungssystemen, die die Installationskomplexität reduzieren und die zukünftige Lastenerweiterung vereinfachen. Steigende Investitionen in große Gebäude, industrielle Modernisierung und stromintensive Infrastrukturen erhöhen ebenfalls den Bedarf an sichereren Verteilungsarchitekturen mit vorhersehbarer Leistung unter höheren Fehler- und thermischen Lasten.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Busbar-Trunking-Marktgröße 2025 | 7.219,17 Millionen USD |
| Busbar-Trunking-Markt, CAGR | 6,4% |
| Busbar-Trunking-Marktgröße 2032 | 11.144,96 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Busbar-Trunking-Markt wird voraussichtlich mit einem CAGR von 6,4 % im Zeitraum 2025–2032 expandieren, was auf eine anhaltende Nachfrage bei Neubauten und Nachrüstprojekten hinweist.
- Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 37,6 %, unterstützt durch laufende Bautätigkeiten und wachsende industrielle Stromverteilungsbedürfnisse.
- Kupfer machte 2025 einen Anteil von 59,2 % aus, was die Präferenz für höhere Leitfähigkeit bei Hochlastinstallationen und kritischen Einrichtungen widerspiegelt.
- Sandwich-Isolierung repräsentierte 2025 einen Anteil von 66,1 %, was die anhaltende Präferenz für kompakte, sicherere Leitungsführung in platzbeschränkten elektrischen Räumen hervorhebt.
- Industrielle Endnutzer trugen 2025 einen Anteil von 38,9 % bei, getrieben durch Anforderungen an Betriebszeit und höhere Stromdichteverteilung in Fabriken und Prozessstandorten.
Segmentanalyse
Die Einführung von Busbar-Trunking ist eng mit Projekten verbunden, bei denen Platz, Sicherheit und Erweiterbarkeit kritische Designanforderungen sind. Große gewerbliche Einrichtungen wie Hochhäuser, Krankenhäuser, Einkaufszentren und Rechenzentren nutzen zunehmend Busbar-Trunking, um vertikale Steigleitungen zu vereinfachen und eine strukturierte Stromverteilung zu ermöglichen, die mit minimalen Störungen modifiziert werden kann. Industrielle Einrichtungen schätzen Busbar-Trunking auch wegen der vorhersehbaren thermischen Leistung und des reduzierten Wartungsaufwands im Vergleich zu herkömmlichen Kabeln in Hochstromkorridoren.
Kaufentscheidungen priorisieren typischerweise die Installationsgeschwindigkeit, Zuverlässigkeit unter hohen Lasten und Flexibilität für zukünftige Schaltungserweiterungen. Modulare Abzweigeinheiten und standardisierte Abschnitte helfen Auftragnehmern, die Installationszeit zu verkürzen und unterstützen die gestaffelte Inbetriebnahme. Der Busbar-Trunking-Markt profitiert auch von der Elektrifizierung neuer Lasten wie EV-Ladebereichen und erweiterten Gebäudediensten, bei denen skalierbare Verteilungsarchitekturen den Aufwand für Neugestaltung bei Kapazitätssteigerungen reduzieren.
Einblicke in das Leitermaterial
Kupfer machte den größten Anteil von 59,2 % im Jahr 2025 aus. Kupfer führt, weil höhere Leitfähigkeit geringere Widerstandsverluste und stabilere thermische Leistung in Hochstrominstallationen unterstützt. Kupferbasierte Systeme werden auch in kritischen Einrichtungen bevorzugt, in denen Spannungsabfallkontrolle und Zuverlässigkeit eine höhere Priorität haben als die anfänglichen Materialkosten. Starke Leistung in dichten kommerziellen Elektroinstallationsräumen und industriellen Korridoren verstärkt die Präferenz für Kupfer bei Zuleitungs- und Steckkonfigurationen.
Einblicke in den Isolierungstyp
Sandwich-Isolierung machte den größten Anteil von 66,1 % im Jahr 2025 aus. Sandwich-Designs führen, weil die kompakte Leiterverkapselung eine höhere Stromdichte in begrenztem Raum unterstützt und den mechanischen Schutz verbessert. Sandwich-Isolierung entspricht auch den Sicherheits- und Compliance-Anforderungen in modernen Gebäuden, in denen Leitungswege überlastet sind und Fehlerbegrenzung wichtig ist. Konsistente Installationspraktiken und standardisierte Abschnitte stärken die Akzeptanz bei Auftragnehmern und Projektingenieuren.
Einblicke in die Leistungsbewertung
Mittlere Leistungsbewertung machte den größten Anteil von 35,4 % im Jahr 2025 aus. Mittlere Bewertungen führen, weil mittlere Bereiche den üblichen Gebäude- und Industrie-Lastbändern entsprechen, ohne die Systemkosten zu überschätzen. Mittlere Segmente passen auch zu Nachrüstungs-Upgrades, bei denen eine Kapazitätserweiterung erforderlich ist, aber ein vollständiger Ersatz mit hoher Bewertung nicht notwendig ist. Ausgewogene Wirtschaftlichkeit und breite Anwendbarkeit in kommerziellen Dienstleistungen und industriellen Zuleitungen halten mittlere Leistungsbewertungssysteme zur am weitesten verbreiteten Wahl.
Einblicke in die Endnutzer
Industrielle Endnutzer machten den größten Anteil von 38,9 % im Jahr 2025 aus. Die industrielle Nachfrage führt, weil Fabriken und Prozessanlagen eine zuverlässige Hochstromverteilung mit geringer Ausfalltoleranz erfordern. Stromschienen verbessern die Wartungsfreundlichkeit, indem sie eine strukturierte Leitungsführung und schnellere Modifikation ermöglichen, wenn sich Produktionslinien ändern. Industrielle Käufer schätzen auch verbesserte Sicherheit und reduzierte Kabelunordnung in Hochlastkorridoren, was eine höhere Durchdringung im Vergleich zu herkömmlicher Verkabelung unterstützt.
Markttreiber für Stromschienen
Beschleunigte kommerzielle Bauprojekte und vertikale Stromverteilungsbedürfnisse
Die Entwicklung von Gewerbegebäuden erweitert die Nachfrage nach kompakten, modularen Verteilungssystemen, die Kabelüberlastung reduzieren und das Steigleitungsdesign vereinfachen. Stromschienen unterstützen die strukturierte Leitungsführung über Etagen und ermöglichen schnelle Schaltungszusätze, wenn sich Mieter ändern. Auftragnehmer profitieren von standardisierten Abschnitten, die die Installationszeit verkürzen und die Konsistenz bei großen Projekten verbessern. Rechenzentren, Krankenhäuser und große Campus schätzen auch die vorhersehbare Leistung unter höherer Lastdichte und strengeren Sicherheitsanforderungen.
- Zum Beispiel ist die vertikale Verteilungsstromschiene Canalis KS von Schneider Electric in einer 2,5 m, 630 A Konfiguration mit 4 Abzweigbuchsen erhältlich, während die breitere KSA-Reihe für die Stromverteilung von 100 A bis zu 1000 A positioniert ist, was zeigt, wie standardisierte Steigleitungsabschnitte dichte Mehrgeschosslayouts ohne umfangreiche Neuverkabelung unterstützen können.
Industrielle Modernisierung und höhere Stromdichteanforderungen
Industrieanlagen modernisieren die Stromverteilung, um Automatisierung, elektrifizierte Prozesse und erweiterte Produktionskapazitäten zu unterstützen. Stromschienen-Trunking unterstützt eine höhere Stromdichte mit einfacherer Führung als herkömmliche Verkabelung in langen Korridoren und Servicebereichen. Wartungsteams profitieren von zugänglichen, modularen Layouts, die die Ausfallzeiten bei Erweiterungen und Umkonfigurationen reduzieren. Zuverlässigkeitsanforderungen in Hochlastumgebungen fördern die Einführung von Stromschienen-Trunking sowohl für Zuleitungsrückgrate als auch für verteilte Abzweigungen.
- Zum Beispiel gibt Siemens an, dass sein SIVACON 8PS LI-System 800 A bis 6300 A abdeckt und seine LD-System-Abzweigeinheiten Leistungsschalter verwenden, die für bis zu 1250 A mit Lichtbogenfehlerbeständigkeit ausgelegt sind, was gut mit den Anforderungen an Betriebszeit und Stromdichte von automatisierten Fertigungslinien übereinstimmt.
Elektrifizierung neuer Lasten und flexible Kapazitätserweiterung
Neue elektrische Lasten wie EV-Ladezonen, fortschrittliche HVAC und digitale Infrastruktur erfordern skalierbare Verteilungen, die ohne größere Neugestaltung erweitert werden können. Stromschienen-Trunking ermöglicht stufenweise Kapazitätserweiterungen durch Hinzufügen von Abschnitten und Abzweigpunkten anstelle des Austauschs kompletter Kabelstränge. Modulare Architekturen reduzieren auch Störungen während der Inbetriebnahme und zukünftiger Nachrüstungen. Der Stromschienen-Trunking-Markt profitiert, wenn Eigentümer Lebenszyklusflexibilität und schnelleres Änderungsmanagement priorisieren.
Sicherheit, Compliance und verbesserte Systemorganisation
Die Erwartungen an die elektrische Sicherheit steigen in kommerziellen und industriellen Einrichtungen, was die Nachfrage nach organisierten Verteilungslayouts mit kontrollierten Fehlerpfaden erhöht. Stromschienen-Trunking reduziert Kabelgewirr und unterstützt eine sauberere Trennung von Stromkreisen, was die Wartbarkeit und Inspektionsergebnisse verbessert. Isolierte Systeme helfen, Leiter zu schützen und das Risiko von versehentlichem Kontakt in Servicebereichen zu reduzieren. Compliance-getriebene Upgrades und standardisierte Ingenieurpraktiken verstärken die Einführung in regulierten Sektoren und kritischen Einrichtungen.
Herausforderungen des Stromschienen-Trunking-Marktes
Stromschienen-Trunking-Projekte können im Vergleich zu herkömmlicher Verkabelung auf höhere Empfindlichkeit gegenüber den Anfangskosten stoßen, insbesondere bei preisgetriebenen Ausschreibungen. Die Spezifikationsabstimmung zwischen Designern, Auftragnehmern und Eigentümern kann die Einführung verzögern, wenn die Vertrautheit begrenzt ist. Projektteams müssen die richtige Auswahl der Bewertung, die Integrität der Verbindungen und die Schutzkoordination sicherstellen, um Leistungsprobleme zu vermeiden. Einschränkungen in der Lieferkette bei Metallen und Komponenten können zu variablen Lieferzeiten führen, die Baupläne beeinflussen.
Die Nachrüstung bestehender Einrichtungen kann komplex sein, wenn die Führungspfade eingeschränkt sind und die Stillstandszeiten begrenzt sind. Schnittstellenanforderungen mit älterer Schalttechnik und Verteilertafeln können den Ingenieuraufwand und das Installationsrisiko erhöhen. Anforderungen an das Wärmemanagement und die Fehlerbegrenzung erfordern sorgfältige Planung, Tests und Inbetriebnahmedisziplin. Qualifikationslücken bei Installateuren können auch die Wahrscheinlichkeit von Nacharbeiten erhöhen, insbesondere in Hochlast-Industriekorridoren und dichten kommerziellen Elektroräumen.
- Zum Beispiel gibt Siemens an, dass sein SIVACON 8PS-Sammelschienensystem-Portfolio von 40 A bis 6300 A reicht, Lastabgriffe bis zu 1250 A unterstützt, in einigen Anwendungen Befestigungsabstände von bis zu 4 m nutzen kann und eine Brandlast von 1,32 kWh/m für das BD2A-250-System im Vergleich zu 5,19 kWh/m für vergleichbare Kabel aufweist, weshalb Nachrüstprojekte weiterhin eine sorgfältige Verlegung, Installationsqualität und Schutzplanung in beengten elektrischen Räumen erfordern.
Trends und Chancen im Markt für Sammelschienensysteme
Rechenzentren expandieren als ein Bereich mit hohem Wert, unterstützt durch höhere Rack-Dichten und häufige Kapazitätserweiterungen. Sammelschienensysteme unterstützen eine strukturierte Stromverteilung und ein schnelleres Änderungsmanagement für die wachsenden Anforderungen an weiße und graue Flächen. Die Nachfrage nach konstruierten, modularen Paketen, die den Arbeitsaufwand vor Ort reduzieren und die Wiederholbarkeit der Installation verbessern, steigt ebenfalls. Standardisierte Produktfamilien mit konfigurierbaren Abgriffen und Überwachungsoptionen gewinnen an Beliebtheit für die Sichtbarkeit über den gesamten Lebenszyklus.
Elektrifizierungstrends schaffen Chancen in EV-Ladezentren, Logistikparks und gemischt genutzten Entwicklungen, die skalierbare Außen- und Innenverteilung erfordern. Sammelschienensysteme ermöglichen eine gestufte Bereitstellung über mehrere Ladepunkte hinweg und vereinfachen zukünftige Ergänzungen, wenn die Nutzung steigt. Das Wachstum wird auch durch Modernisierungsprogramme für Gebäude unterstützt, bei denen Eigentümer die Verteilung aufrüsten, um die Sicherheit zu verbessern und Ausfallzeiten zu reduzieren. Partnerschaften mit Auftragnehmern und EPC-Unternehmen können die Spezifikationsgewinne und wiederkehrenden Projektpipelines beschleunigen.
- Zum Beispiel sagt Schneider Electric, dass seine Canalis-Lösung für EV mit über 20 Ladegeräten kompatibel ist und seine EV-Unterstützungshardware für Anwendungen von 100 A bis 400 A spezifiziert ist, was den Betreibern vor Ort einen messbaren Weg für die schrittweise Erweiterung der Ladepunkte in Innen- und Außeninstallationen bietet.
Regionale Einblicke
Nordamerika
Nordamerika hielt 28,7 % Anteil im Jahr 2025, unterstützt durch starke kommerzielle Bautätigkeit und stetige Modernisierungen in Industrieanlagen. Die Region zeigt eine konsistente Akzeptanz in Rechenzentren und großen Gewerbegebäuden, wo modulare Verteilung die Ausfallzeiten bei zukünftigen Erweiterungen reduziert. Ingenieurgetriebene Beschaffung und strenge Sicherheitsanforderungen fördern auch standardisierte Lösungen, die Inspektion und Wartung vereinfachen. Die Nachfrage nach Nachrüstungen bleibt wichtig, wo alte Anlagen die Stromverteilung für höhere Lastdichten modernisieren.
Europa
Europa erfasste 19,6 % Anteil im Jahr 2025, angetrieben durch Baustandards, Sicherheitskonformität und Modernisierung von alten Verteilungssystemen. Kommerzielle Nachrüstungen und industrielle Modernisierungen unterstützen die Nachfrage nach organisierter, platzsparender Verlegung in beengten Servicebereichen. Der Fokus auf Energieeffizienz stärkt das Interesse an Lösungen, die Verluste reduzieren und die Systemorganisation verbessern. Projektpipelines bleiben stabil in großen öffentlichen Gebäuden, Verkehrseinrichtungen und Produktionsstätten.
Asien-Pazifik
Der asiatisch-pazifische Raum machte im Jahr 2025 einen Anteil von 37,6% aus, was starke Bauprojekte und eine anhaltende industrielle Expansion in den wichtigsten Volkswirtschaften widerspiegelt. Hochhausentwicklungen und campusartige Gewerbeprojekte unterstützen die Nachfrage nach kompakten Steigleitungsverteilungen und schnellen Installationsmethoden. Das industrielle Wachstum erhöht die Beschaffung von Hochstrom-Zuführungen und strukturierten Abzweig-Architekturen. Die Region bleibt ein wichtiger Wachstumsmotor, da die Elektrifizierung in der Infrastruktur und in digitalen Einrichtungen voranschreitet.
Lateinamerika
Lateinamerika repräsentierte im Jahr 2025 einen Anteil von 5,2%, unterstützt durch selektive Gewerbeentwicklungen und Programme zur industriellen Modernisierung in den wichtigsten Volkswirtschaften. Die Akzeptanz konzentriert sich tendenziell auf hochwertige Projekte, bei denen Erweiterbarkeit und reduzierte Wartung die Lebenszyklusökonomie rechtfertigen. Die Vertrautheit der Auftragnehmer und Budgetbeschränkungen können die Durchdringung bei weniger komplexen Bauvorhaben einschränken. Gezielte Investitionen in Logistik, Fertigung und große Gewerbestandorte schaffen zusätzliches Wachstumspotenzial.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt im Jahr 2025 einen Anteil von 8,9%, unterstützt durch groß angelegte Infrastrukturprojekte und Gewerbebauten in wichtigen Zentren. Einrichtungen mit hoher Belastung wie Flughäfen, Metros, Industriegebiete und große Gewerbekomplexe bevorzugen strukturierte Verteilungen mit Sicherheits- und Zuverlässigkeitsvorteilen. Die projektbasierte Nachfrage kann zyklisch sein, aber spezifikationsgeführte Erfolge wiederholen sich oft in ähnlichen Entwicklungen. Das Wachstum wird auch durch die Erweiterung stromintensiver Einrichtungen und Modernisierungsinitiativen unterstützt.
Wettbewerbslandschaft
Der Markt für Stromschienensysteme ist geprägt von globalen Führern der Elektrogerätebranche und starken regionalen Herstellern, die in den Bereichen Produktvielfalt, Compliance-Ausrichtung, Installationsgeschwindigkeit und Anwendungstechnische Unterstützung konkurrieren. Die Differenzierung konzentriert sich oft auf Sicherheitsbewertungen, Stromkapazitätsbereiche, Schutzarten und modulare Abzweigflexibilität für wechselnde Lasten. Anbieter konkurrieren auch durch Auftragnehmer-Ökosysteme, Spezifikationseinfluss und Projektdienstleistungen, die die Komplexität vor Ort reduzieren. Die Integration des Portfolios mit Schaltanlagen, Schutzgeräten und Gebäudeenergiearchitekturen stärkt die Positionierung der Anbieter in großen Projekten.
ABB Ltd. konkurriert durch breite Niederspannungsverteilungsportfolios und maßgeschneiderte Stromschienensystemlösungen, die auf die Anforderungen von Gewerbe- und Industrieprojekten abgestimmt sind. ABB Ltd. betont typischerweise Modularität, Zuverlässigkeit und anwendungsorientierte Konfigurationen über Zuführungs- und Steckarchitekturen hinweg. ABB Ltd. profitiert von etablierten Vertriebskanälen und Projektierungskompetenzen, die die Spezifikation in komplexen Bauvorhaben unterstützen. ABB Ltd. nutzt auch integrierte Schutz- und Verteilungsproduktfamilien, um die Koordination und Wartung über den Lebenszyklus zu vereinfachen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- ABB Ltd.
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- Legrand SA
- General Electric / GE
- Larsen & Toubro (L&T)
- Godrej & Boyce Manufacturing Co. Ltd.
- C&S Electric Limited
- EAE Elektrik A.S.
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Mai 2025 brachte Schneider Electric Canalis für EV in Großbritannien und Irland auf den Markt und führte eine skalierbare Stromschienenlösung ein, die darauf ausgelegt ist, die Ladeinfrastruktur für Elektrofahrzeuge mit einfacher Erweiterung, kürzerer Installationszeit und reduziertem Wartungsbedarf zu unterstützen.
- Im Mai 2025 gab Legrand die Übernahme von Power Bus Way bekannt, einem nordamerikanischen Spezialisten für Kabelbus-Stromschienen, der hauptsächlich Rechenzentren bedient, und erweiterte damit Legrands Reichweite in der stromschienenbasierten Stromverteilung für digitale Infrastrukturen.
- Im Juni 2025 gingen Eaton und Siemens Energy eine Partnerschaft ein, um die Kapazität neuer Rechenzentren zu beschleunigen, wobei Eaton elektrische Ausrüstung einschließlich Stromschienen, Schaltanlagen, USV-Systeme und verwandte Strominfrastruktur für modulare Einsätze bereitstellen wird.
- Im Juni 2025 erweiterte Schneider Electric sein Partner-Ökosystem durch das Canalis-Stromschienenprogramm, indem es BMS Services, Metricab Power Engineering und JA Richardson zertifizierte, ein Schritt, der darauf abzielt, die Liefer- und Installationskapazität für stromschienenbasierte Stromverteilungsprojekte zu verbessern.
- Im Juni 2025 gab Legrand die Übernahme von Linkk Busway Systems bekannt, einem in Malaysia ansässigen Spezialisten für Stromschienen für Rechenzentren, als Teil seiner Strategie, seine Position in der schnell wachsenden Stromverteilung für Rechenzentren zu stärken.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 7.219,17 Millionen |
| Umsatzprognose für 2032 | USD 11.144,96 Millionen |
| Wachstumsrate (CAGR) | 6,4% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Leiterwerkstoff-Ausblick: Kupfer, Aluminium; Nach Isolationsart-Ausblick: Luftisolierung, Sandwich-Isolierung; Nach Leistungsbewertung-Ausblick: Beleuchtung, Niedrig, Mittel, Hoch; Nach Endverbraucher-Ausblick: Wohngebäude, Gewerbe, Industrie |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | ABB Ltd., Schneider Electric SE, Siemens AG, Eaton Corporation plc, Legrand SA, General Electric / GE, Larsen & Toubro (L&T), Godrej & Boyce Manufacturing Co. Ltd., C&S Electric Limited, EAE Elektrik A.S. Unternehmen |
| Anzahl der Seiten | 336 |
Segmentierung
Nach Leiterwerkstoff
- Kupfer
- Aluminium
Nach Isolationsart
- Luftisolierung
- Sandwich-Isolierung
Nach Leistungsbewertung
- Beleuchtung
- Niedrig
- Mittel
- Hoch
Nach Endverbraucher
- Wohnbereich
- Gewerblich
- Industriell
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Busbar-Trunking-Markt?
Was ist die CAGR für den Busbar-Trunking-Markt?
Was ist das größte Segment im Busbar-Trunking-Markt?
Welche Faktoren treiben das Wachstum im Busbar-Trunking-Markt an?
Wer sind die führenden Unternehmen im Markt für Busbar-Trunking?
Welche Region führt den Markt für Busbar-Trunking?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Sammelschienensystem-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Sammelschienensystem-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 7,219.17 million → 2032: USD 11,144.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Sammelschienensystem-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Sammelschienensystem-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Sammelschienensystem-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Sammelschienensystem-Markt Market Drivers
- 3.3 Sammelschienensystem-Markt Market Restraints & Challenges
- 3.4 Sammelschienensystem-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Sammelschienensystem-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Sammelschienensystem-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Sammelschienensystem-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Sammelschienensystem-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Sammelschienensystem-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Sammelschienensystem-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Sammelschienensystem-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Sammelschienensystem-Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Sammelschienensystem-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Sammelschienensystem-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Sammelschienensystem-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Sammelschienensystem-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Sammelschienensystem-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Sammelschienensystem-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Sammelschienensystem-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Sammelschienensystem-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Sammelschienensystem-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Sammelschienensystem-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Sammelschienensystem-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
