
Marktübersicht
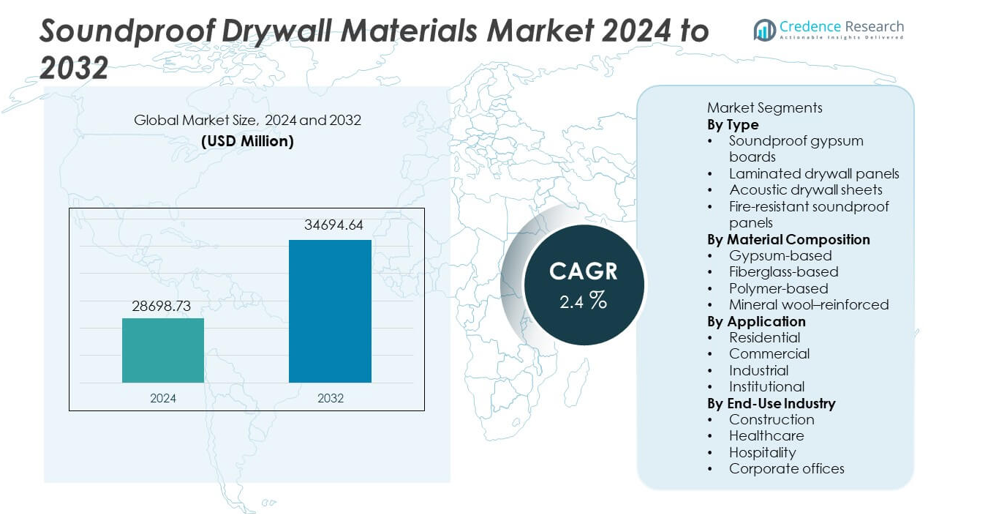
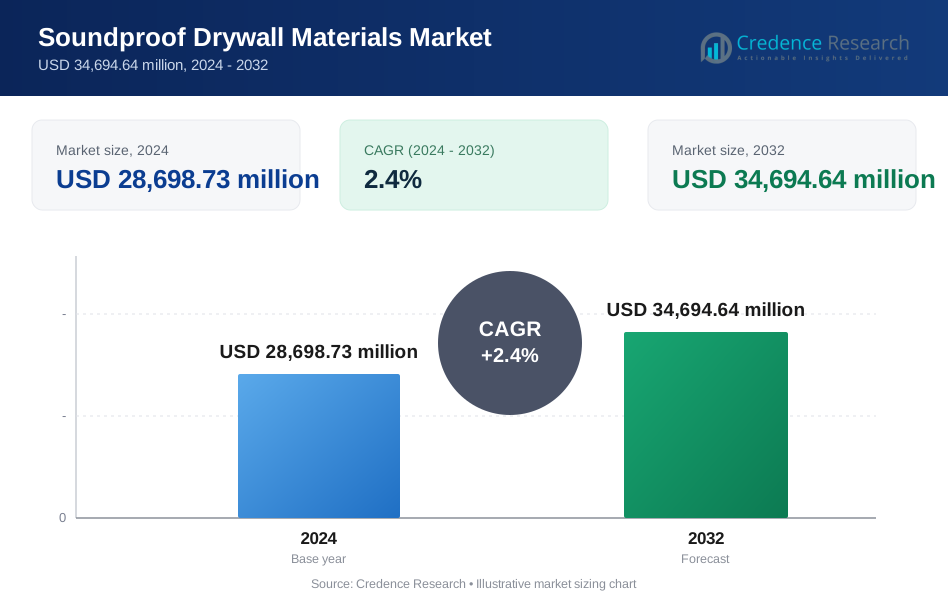
Der Markt für schalldichte Trockenbaumaterialien wurde im Jahr 2024 auf 28.698,73 Millionen USD geschätzt und soll bis 2032 34.694,64 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 2,4 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für schalldichte Trockenbaumaterialien 2024 | 28.698,73 Millionen USD |
| Markt für schalldichte Trockenbaumaterialien, CAGR | 2,4 % |
| Marktgröße für schalldichte Trockenbaumaterialien 2032 | 34.694,64 Millionen USD |
Zu den führenden Akteuren auf dem Markt für schalldichte Trockenbaumaterialien gehören Saint-Gobain, USG Corporation, Knauf Gips KG, CertainTeed, National Gypsum Company, Georgia-Pacific, PABCO Gypsum, QuietRock, Continental Building Products und Armstrong World Industries, die den Markt durch fortschrittliche akustische Trockenbautechnologien und Innovationen bei Hochleistungsmaterialien stärken. Diese Unternehmen erweitern ihre Portfolios, um die steigende Nachfrage in Wohn-, Gewerbe- und institutionellen Projekten zu decken. Nordamerika führt den Markt mit einem Anteil von 34 % an, angetrieben durch strenge Lärmschutzstandards und starke Bautätigkeit, gefolgt von Europa mit 28 %, unterstützt durch nachhaltige Baupraktiken. Der asiatisch-pazifische Raum hält aufgrund der schnellen Urbanisierung und wachsender Investitionen in moderne Infrastruktur einen Anteil von 30 %.
Markteinblicke
- Der Markt erreichte 2024 28.698,73 Millionen USD und wird bis 2032 mit einer CAGR von 2,4 % wachsen.
- Steigende Bautätigkeit und strengere Lärmschutzstandards treiben die starke Nachfrage nach schalldichten Trockenbaumaterialien an, wobei schalldichte Gipsplatten einen Anteil von 42 % halten.
- Nachhaltige und leistungsstarke akustische Materialien gewinnen an Bedeutung, da Bauherren umweltfreundliche Lösungen und verbesserte Schalldämmung für Wohn-, Gewerbe- und institutionelle Projekte priorisieren.
- Der Wettbewerb nimmt zu, da große Unternehmen die Haltbarkeit, den Brandschutz und die Installationseffizienz ihrer Produkte verbessern und gleichzeitig Einschränkungen wie höhere Material- und Arbeitskosten angehen.
- Nordamerika führt mit einem Anteil von 34 %, gefolgt von Europa mit 28 % und dem asiatisch-pazifischen Raum mit 30 %, während das Segment der Wohnanwendungen mit einem Anteil von 55 % dominiert, unterstützt durch den Ausbau des städtischen Wohnraums.
Marktsegmentierungsanalyse:
Nach Typ
Schalldichte Gipskartonplatten, laminierte Trockenbauplatten, akustische Trockenbauplatten und feuerfeste schalldichte Paneele bilden das Kernproduktportfolio, wobei schalldichte Gipskartonplatten mit einem Anteil von 42% den größten Marktanteil halten. Ihre Dominanz resultiert aus der weit verbreiteten Verwendung in Wohn- und Geschäftsgebäuden aufgrund starker Geräuschreduzierung, Kosteneffizienz und einfacher Installation. Der Anstieg städtischer Wohnbauprojekte und strengere Lärmschutzstandards erhöhen die Nachfrage nach hochdichten Gipsplatten. Akustische Trockenbauplatten gewinnen in Studios und Büros an Bedeutung, die eine verbesserte Schallabsorption benötigen, während feuerfeste schalldichte Paneele in sicherheitssensiblen Umgebungen zunehmend eingesetzt werden. Die zunehmenden Bauaktivitäten verstärken das Wachstum des Segments weiterhin.
- Zum Beispiel reduzierten die Sheetrock Brand UltraLITE-Paneele von USG Corporation das Plattengewicht pro Palette, während sie eine Schallbewertung einer Einzelständerwand beibehielten, die mit einer Standardwand vergleichbar ist.
Nach Materialzusammensetzung
Gipsbasierte, glasfaserbasierte, polymerbasierte und mit Mineralwolle verstärkte Materialien prägen das Segment der Materialzusammensetzung, wobei gipsbasierte Produkte mit 47% führend sind. Gipsmaterialien bleiben bevorzugt aufgrund starker akustischer Widerstandsfähigkeit, hoher Haltbarkeit und Kompatibilität mit standardmäßigen Bausystemen. Wachsende Investitionen in nachhaltige Baumaterialien unterstützen ihre Verwendung in grünen Bauprojekten weiter. Glasfaserbasierte Paneele gewinnen an Aufmerksamkeit für höhere Schallabsorption in Geschäftsräumen, während polymerbasierte Lösungen den Anforderungen an Leichtbauweise gerecht werden. Mit Mineralwolle verstärkte Materialien erweitern den Einsatz in Industrieanlagen, wo thermische und akustische Leistung entscheidend sind. Ständige Materialinnovationen treiben die Akzeptanz über diverse Projektanforderungen hinweg voran.
- Zum Beispiel führte Knauf Gipskartonplatten ein, die eine erhebliche Menge an recyceltem Inhalt verwenden, einschließlich industrieller Nebenprodukte und Post-Consumer-Abfall, während sie die relevanten Anforderungen der EN 520-Norm erfüllen.
Nach Anwendung
Wohn-, Gewerbe-, Industrie- und institutionelle Sektoren treiben die Anwendungsnachfrage an, wobei das Wohnsegment mit einem Anteil von 55% den höchsten Marktanteil hält. Steigende städtische Entwicklung, Wohnungsbau und Renovierungsaktivitäten erhöhen den Bedarf an effektiven Lärmisolationslösungen. Hausbesitzer bevorzugen schalldichte Trockenbauwände, um Lärm von Verkehr, Nachbarn und Haushaltsgeräten zu reduzieren. Gewerbliche Projekte wie Hotels, Büros und Bildungseinrichtungen erhöhen ebenfalls die Nutzung aufgrund vorgeschriebener Lärmschutzstandards. Industrieanlagen setzen hochdichte Paneele ein, um Sicherheits- und Produktivitätsrichtlinien zu erfüllen. Institutionelle Räume wie Krankenhäuser und Kliniken verlassen sich auf schalldichte Trockenbauwände, um ruhige Umgebungen zu gewährleisten. Starke Nachfrage auf den Wohnungsmärkten verstärkt die Führungsposition des Segments.
Wichtige Wachstumstreiber
Steigende Nachfrage nach Lärmschutz in der Stadtentwicklung
Die rasche Urbanisierung erhöht die Lärmbelastung in Wohn- und Geschäftsumgebungen und treibt die starke Nachfrage nach schalldichten Trockenbaumaterialien an. Bauherren setzen fortschrittliche Akustikpaneele ein, um den steigenden Erwartungen an ruhigere Innenräume gerecht zu werden, insbesondere in hochdichten Wohnprojekten. Regierungsverordnungen zur Lärmisolierung unterstützen ebenfalls die breitere Nutzung in Neubauten und Renovierungsaktivitäten. Das Wachstum des Wohnens in Wohnungen und gemischt genutzten Entwicklungen stärkt die Nachfrage nach Paneelen, die die Schallübertragung reduzieren. Dieser Wandel hin zu verbessertem akustischem Komfort positioniert Lärmschutzanforderungen als einen wichtigen Treiber der Marktexpansion.
- Zum Beispiel validierte Saint-Gobain Gyproc SoundBloc-Platten als Komponente innerhalb spezifischer Hochleistungswandsysteme, die für die Geräuschreduzierung in mehrstöckigen Wohngebäuden entwickelt wurden.
Wachstum in der kommerziellen Infrastruktur und Büromodernisierung
Die Erweiterung der kommerziellen Infrastruktur treibt die erhebliche Einführung von schalldichten Trockenbaumaterialien voran, da Unternehmen eine verbesserte akustische Leistung priorisieren. Büros, Konferenzräume und Gaststätten investieren in Hochleistungstrockenbau, um den Komfort und die Produktivität der Nutzer zu verbessern. Moderne offene Bürogestaltungen erfordern eine stärkere akustische Trennung, um Störungen zu minimieren. Hotels und Bildungseinrichtungen implementieren ebenfalls schalldichte Lösungen, um regulatorische Standards zu erfüllen und die Benutzererfahrung zu verbessern. Steigende Sanierungs- und Innenumbauprojekte auf globalen Märkten unterstützen weiterhin die konstante Nachfrage. Diese Faktoren positionieren die kommerzielle Modernisierung als wichtigen Wachstumstreiber.
- Zum Beispiel setzte Armstrong World Industries akustische Glasfaser-Decken-Wandsysteme ein, die in ASTM C423-Kammertests für Büroinnenräume eine hohe Schallabsorptionsleistung erzielten.
Strenge Bauvorschriften und Sicherheitsstandards
Regierungen, die akustische Isolierung und Brandschutz vorschreiben, schaffen starken Antrieb für fortschrittliche Trockenbaumaterialien. Bauherren wählen hochdichte Gipsplatten und feuerfeste Akustikpaneele, um den aktualisierten Bauvorschriften zu entsprechen. Diese Standards treiben die Einführung in Wohn-, Gewerbe- und Institutionenstrukturen voran. Das wachsende Bewusstsein für gesundheitliche Auswirkungen durch längere Lärmbelastung unterstützt ebenfalls die Verschärfung der Vorschriften. Hersteller reagieren mit zertifizierten, leistungserprobten Materialien, um die Compliance-Anforderungen zu erfüllen. Die Angleichung der sich entwickelnden Vorschriften an die Baupraktiken fördert weiterhin die Marktdurchdringung.
Wichtige Trends & Chancen
Steigende Akzeptanz nachhaltiger und leistungsstarker Materialien
Nachhaltigkeitstrends fördern das Interesse an umweltfreundlichem, schalldichtem Trockenbau aus recycelten Inhalten und emissionsarmen Verbindungen. Bauherren bevorzugen Materialien mit stärkeren akustischen Bewertungen und reduzierter Umweltbelastung. Die Nachfrage nach leichten, hochdichten Platten, die eine schnellere Installation und bessere Energieeffizienz unterstützen, wächst. Hersteller erforschen fortschrittliche Verbundstoffe, um die Schallabsorption und den Brandschutz zu verbessern. Grüne Gebäudezertifizierungen erweitern die Möglichkeiten für akustischen Trockenbau in großen kommerziellen und institutionellen Projekten. Dieser Wandel hin zu leistungsstarken und nachhaltigen Lösungen eröffnet neue Wachstumswege.
- Zum Beispiel entwickelte Knauf Hochleistungsplatten mit einer erhöhten Oberflächenmasse, die die Luftschalldämmung in Trennwänden verbessern. Diese Lösungen verfügen über einen speziellen hochdichten Kern, der dichter als Standardgipskarton ist, um die Übertragung von Schallenergie effektiv zu blockieren und die akustischen Leistungsanforderungen zu erfüllen.
Integration von Akustik-Trockenbau in intelligente und moderne Gebäude
Intelligente Gebäudedesigns betonen Komfort, Effizienz und fortschrittliche Schallkontrolle, was neue Möglichkeiten für schalldichte Trockenbaumaterialien schafft. Moderne architektonische Layouts mit offenen Räumen erfordern eine verbesserte Geräuschisolierung über Räume und Etagen hinweg. Der Anstieg von Homeoffices und Multimedia-Räumen erhöht die Nachfrage nach Akustikverkleidungen in Wohnräumen. Gewerbegebäude übernehmen spezialisierte Trockenbauweise, um hybride Arbeitsumgebungen und digitale Kommunikationsräume zu unterstützen. Diese Ausrichtung zwischen den Bedürfnissen intelligenter Gebäude und der fortschrittlichen Trockenbauleistung beschleunigt die langfristige Markteinführung.
- Zum Beispiel hat QuietRock mehrschichtige Trockenbaukonstruktionen entwickelt, die getestet wurden, um eine hohe Schalldämmung (STC) in Smart-Office-Wänden mit Einzelständer zu erreichen, wobei die Leistungsbewertungen die Standardkonstruktion bei weitem übertreffen.
Wichtige Herausforderungen
Hohe Installations- und Materialkosten
Hochwertige schalldichte Trockenbaumaterialien kosten mehr als Standardoptionen und schaffen Barrieren für kostenempfindliche Projekte. Die Installation erfordert oft Fachkräfte und zusätzliche strukturelle Unterstützung, was die Gesamtkosten erhöht. Kleine Bauunternehmen und Hausbesitzer könnten günstigere Alternativen wählen, was die Einführung in bestimmten Regionen verlangsamt. Budgetbeschränkungen in Entwicklungsmärkten begrenzen die Nutzung in groß angelegten Wohnprojekten weiter. Diese Kostendrucke stellen eine Herausforderung für die weit verbreitete Marktdurchdringung dar, trotz der starken akustischen Vorteile.
Begrenztes Bewusstsein und technische Expertise
Ein Mangel an Bewusstsein über fortschrittliche Trockenbaukapazitäten schränkt die Einführung in vielen Baumärkten ein. Bauherren und Verbraucher unterschätzen oft die Leistungsunterschiede zwischen Standard- und schalldichten Platten. Falsche Installation kann die akustische Leistung verringern, was technisches Fachwissen unerlässlich macht. In Regionen mit begrenztem Training und Spezifikationswissen könnten Auftragnehmer komplexe akustische Materialien meiden. Diese Lücken im Bewusstsein und in der technischen Kompetenz bleiben wichtige Herausforderungen für die Skalierung des Marktes weltweit.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 34 %, angetrieben durch die starke Einführung fortschrittlicher Baumaterialien und strenge Lärmisolationsstandards in Wohn- und Gewerbeprojekten. Hohe urbane Dichte erhöht die Nachfrage nach schalldichtem Trockenbau in Wohnungen, Büros und gemischt genutzten Gebäuden. Renovierungsaktivitäten unterstützen ebenfalls das Wachstum, da Immobilieneigentümer die akustische Leistung zur Verbesserung des Komforts aufrüsten. Die Präsenz etablierter Hersteller und der weit verbreitete Einsatz von feuerfesten Platten tragen zur stetigen regionalen Expansion bei. Der steigende Bau von Bildungs- und Gesundheitseinrichtungen erhöht die Nachfrage weiter. Starke regulatorische Durchsetzung und höhere Ausgabenkapazität stärken Nordamerikas führende Marktposition.
Europa
Europa macht einen Anteil von 28 % aus, unterstützt durch die langjährige Betonung auf nachhaltigem Bauen und Anforderungen an akustischen Komfort. Länder mit dichter städtischer Umgebung erhöhen die Einführung von schalldichten Trockenbaumaterialien, um den Lärmschutzvorschriften zu entsprechen. Zertifizierungen für grünes Bauen steigern die Nachfrage nach gipsbasierten und umweltfreundlichen Akustikplatten. Upgrades der kommerziellen Infrastruktur, einschließlich Hotels, Büros und öffentlicher Gebäude, stärken die regionale Dynamik. Renovierungsaktivitäten in älteren Strukturen tragen ebenfalls zur Segmentexpansion bei. Wachstum in industriellen und institutionellen Projekten verbessert die Marktstabilität. Europas starkes regulatorisches Rahmenwerk treibt weiterhin die konstante Nachfrage in großen Volkswirtschaften an.
Asien-Pazifik
Asien-Pazifik erfasst einen Anteil von 30 %, angetrieben durch schnelle Urbanisierung, expandierenden Wohnungsbau und steigende Investitionen in die kommerzielle Infrastruktur. Hochhäuser und kompakte Wohnräume erhöhen den Bedarf an effektiver Lärmisolierung. Wachsende Sensibilisierung für akustischen Komfort treibt die Einführung in städtischen Wohnprojekten voran. Von der Regierung unterstützte Smart-City-Programme und steigendes verfügbares Einkommen unterstützen die Nachfrage nach fortschrittlichen Trockenbaumaterialien. Kommerzielles Wachstum in den Bereichen Gastgewerbe, Einzelhandel und Büros stärkt die regionale Akzeptanz. Sowohl lokale als auch globale Hersteller erweitern ihre Produktionskapazitäten, um die steigende Nachfrage zu befriedigen. Die starke Bauaktivität in Asien-Pazifik positioniert die Region als wichtigen Wachstumsmotor.
Lateinamerika
Lateinamerika hält einen Anteil von 5 %, angetrieben durch das allmähliche Wachstum im Wohn- und Gewerbebau. In städtischen Zentren steigt die Akzeptanz von schalldichten Trockenbauwänden, da die Lärmbelastung zunimmt und sich die Bauqualitätsstandards verbessern. Der Gastgewerbesektor investiert in akustische Materialien, um das Gästeerlebnis zu verbessern, während Büros Trockenbaulösungen integrieren, um moderne Arbeitsumgebungen zu unterstützen. Wirtschaftliche Schwankungen beeinflussen Investitionen in großem Maßstab, aber Renovierungsprojekte halten die Nachfrage stabil. Der zunehmende Einfluss internationaler Baustandards fördert die verstärkte Nutzung von feuerfesten und akustischen Paneelen. Die Expansion des Einzelhandels und das wachsende Bewusstsein für Lärmschutz unterstützen die regionale Marktentwicklung.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht einen Anteil von 3 % aus, unterstützt durch expandierende Infrastrukturprojekte und steigende Investitionen in hochwertige Wohnentwicklungen. Hochwertige Wohnhäuser, Hotels und Gewerbekomplexe integrieren schalldichte Trockenbauwände, um den akustischen Komfort zu verbessern und moderne Baustandards zu erfüllen. Golfstaaten treiben die Nachfrage mit starken Baupipelines und einem Fokus auf Luxusimmobilien an. In Afrika wächst die Akzeptanz allmählich, da die Urbanisierung beschleunigt wird und das Bewusstsein für fortschrittliche akustische Materialien zunimmt. Institutionelle Projekte wie Krankenhäuser und Bildungseinrichtungen tragen zum Segmentwachstum bei. Die Region zeigt ein stetiges Potenzial, da die Bauaktivitäten weiter zunehmen.
Marktsegmentierungen:
Nach Typ
- Schalldichte Gipskartonplatten
- Laminierte Trockenbauplatten
- Akustische Trockenbauplatten
- Feuerfeste schalldichte Paneele
Nach Materialzusammensetzung
- Gipsbasiert
- Glasfaserbasiert
- Polymerbasiert
- Mit Mineralwolle verstärkt
Nach Anwendung
- Wohnbereich
- Gewerblich
- Industriell
- Institutionell
Nach Endverbrauchsindustrie
- Bau
- Gesundheitswesen
- Gastgewerbe
- Unternehmensbüros
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Konkurrenzlandschaft
Die Konkurrenzlandschaft auf dem Markt wird von führenden Unternehmen wie Saint-Gobain, USG Corporation, Knauf Gips KG, CertainTeed, National Gypsum Company, Georgia-Pacific, PABCO Gypsum, QuietRock, Continental Building Products und Armstrong World Industries geprägt, die sich auf die Weiterentwicklung von akustischen und feuerfesten Trockenbautechnologien konzentrieren. Diese Akteure investieren in hochdichte Gipsformulierungen, laminierte Mehrschichtplatten und mineralverstärkte Verbundstoffe, um eine stärkere Schalldämmleistung für Wohn-, Gewerbe- und institutionelle Projekte zu bieten. Hersteller erweitern die Produktionskapazität und regionale Verteilung, um die steigende Bau-Nachfrage in verschiedenen Märkten zu decken. Der Schwerpunkt auf Nachhaltigkeit treibt die Entwicklung von emissionsarmen, recycelbaren und energieeffizienten Trockenbaumaterialien voran. Unternehmen stärken auch die F&E, um den sich entwickelnden Bauvorschriften und Leistungszertifizierungen gerecht zu werden. Der Wettbewerbsdruck nimmt zu, da Marken die Produktbeständigkeit verbessern, die Installationszeit verkürzen und integrierte Akustiksysteme einführen, die auf moderne Gebäudedesigns zugeschnitten sind.
Analyse der Hauptakteure
- Saint-Gobain
- USG Corporation
- Knauf Gips KG
- CertainTeed
- National Gypsum Company
- Georgia-Pacific
- PABCO Gypsum
- QuietRock (Serious Energy)
- Continental Building Products
- Armstrong World Industries
Jüngste Entwicklungen
- Im Oktober 2025 schloss Saint-Gobain eine bedeutende Erweiterung seiner CertainTeed-Gipskartonplattenfabrik in Palatka, Florida, ab, wodurch die Kapazität verdoppelt wurde, um der steigenden Nachfrage nach Trockenbauwänden gerecht zu werden. Diese Erweiterung machte die Anlage zur größten Gipskartonplattenfabrik der Welt.
- Im Oktober 2025 erhöhte das erweiterte Werk von CertainTeed in Palatka die Produktion von Gips- und Akustik-Trockenbauprodukten.
- Im Mai 2024 startete Knauf eine Kampagne, die sein bestehendes Sortiment an schalldämmenden Gipskartonplatten hervorhob, einschließlich des Produkts Knauf Soundshield Plus, das für eine verbesserte akustische Leistung in geräuschintensiven Umgebungen entwickelt wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Materialzusammensetzung, Anwendung, Endverbrauchsindustrie und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da städtische Bauprojekte stärkere Lösungen zur Lärmkontrolle erfordern.
- Nachhaltige und emissionsarme Trockenbaumaterialien werden in den wichtigsten Märkten breitere Akzeptanz finden.
- Fortschrittliche Verbundplatten mit höheren Akustikwerten werden die Nachfrage nach Premiumprodukten stärken.
- Wohnrenovierungen werden den Einsatz von schalldämmenden Trockenbauwänden in dicht besiedelten Wohnräumen ausweiten.
- Gewerbegebäude werden verbesserte Akustiksysteme einführen, um die Produktivität am Arbeitsplatz zu steigern.
- Krankenhäuser und Bildungseinrichtungen werden die Nachfrage nach leistungsstarken, feuerbeständigen Trockenbauwänden antreiben.
- Hersteller werden in leichte und einfach zu installierende Platten investieren, um Arbeitskosten zu senken.
- Digitale Design-Tools werden präzise akustische Planungen unterstützen und die Materialakzeptanz erhöhen.
- Regionale Bauvorschriften werden weiterhin verschärft, was den Einsatz zertifizierter Akustikmaterialien vorantreibt.
- Globale Akteure werden ihre Produktionsnetzwerke erweitern, um die steigende Nachfrage in aufstrebenden Märkten zu decken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für schalldämmende Trockenbau-Materialien und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für schalldämmende Trockenbau-Materialien voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für schalldämmende Trockenbauplatten hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für schalldämmende Trockenbauplatten antreiben?
Wer sind die führenden Unternehmen im Markt für schalldämmende Trockenbau-Materialien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Schalldämmende Trockenbaumaterialien Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Schalldämmende Trockenbaumaterialien Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 28,698.73 million → 2032: USD 34,694.64 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Schalldämmende Trockenbaumaterialien Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Schalldämmende Trockenbaumaterialien Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Schalldämmende Trockenbaumaterialien Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Schalldämmende Trockenbaumaterialien Markt Market Drivers
- 3.3 Schalldämmende Trockenbaumaterialien Markt Market Restraints & Challenges
- 3.4 Schalldämmende Trockenbaumaterialien Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Schalldämmende Trockenbaumaterialien Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Schalldämmende Trockenbaumaterialien Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Schalldämmende Trockenbaumaterialien Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Schalldämmende Trockenbaumaterialien Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Schalldämmende Trockenbaumaterialien Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Schalldämmende Trockenbaumaterialien Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Schalldämmende Trockenbaumaterialien Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Schalldämmende Trockenbaumaterialien Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Schalldämmende Trockenbaumaterialien Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Schalldämmende Trockenbaumaterialien Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Schalldämmende Trockenbaumaterialien Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Schalldämmende Trockenbaumaterialien Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Schalldämmende Trockenbaumaterialien Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Schalldämmende Trockenbaumaterialien Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Schalldämmende Trockenbaumaterialien Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Schalldämmende Trockenbaumaterialien Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Schalldämmende Trockenbaumaterialien Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Schalldämmende Trockenbaumaterialien Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Schalldämmende Trockenbaumaterialien Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
