
Marktübersicht:
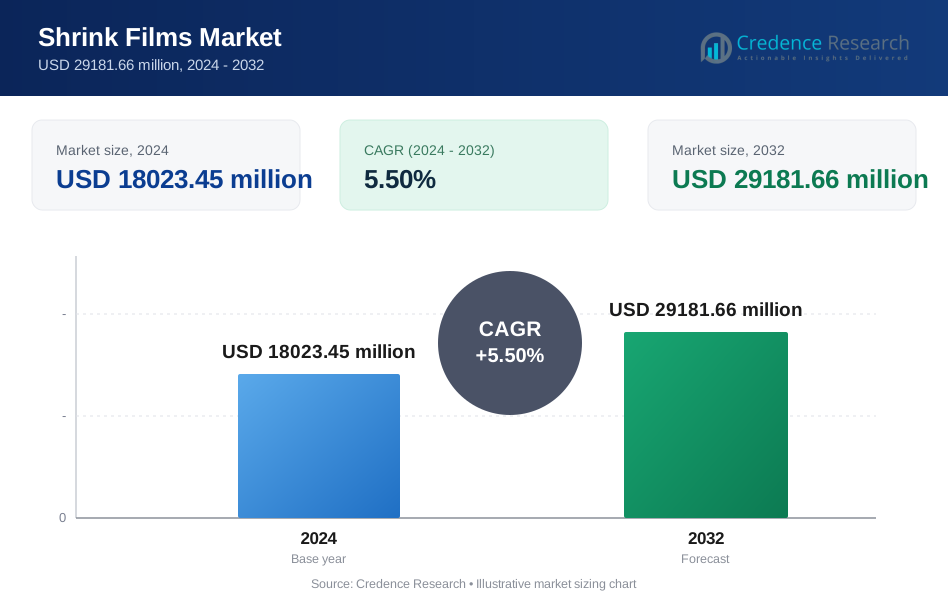
Der globale Markt für Schrumpffolien wird voraussichtlich von 18.023,45 Millionen USD im Jahr 2024 auf geschätzte 29.181,66 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,50% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2019-2022 |
| Basisjahr | 2023 |
| Prognosezeitraum | 2024-2032 |
| Größe des Schrumpffolienmarktes 2024 | USD 18.023,45 Millionen |
| Schrumpffolienmarkt, CAGR | 5,50% |
| Größe des Schrumpffolienmarktes 2032 | USD 29.181,66 Millionen |
Mehrere Faktoren tragen zur zunehmenden Akzeptanz von Schrumpffolien bei. Der zunehmende Fokus auf die Minimierung von Verpackungsabfällen und die Verbesserung der Materialeffizienz hat dazu geführt, dass Hersteller in biologisch abbaubare und recycelbare Schrumpffolien investieren. Die Lebensmittel- und Getränkeindustrie bleibt ein wichtiger Treiber, da Schrumpffolien helfen, die Produktfrische zu bewahren und die optische Attraktivität zu steigern. Darüber hinaus treiben technologische Fortschritte bei Polymermaterialien, wie mehrschichtige Schrumpffolien mit überlegener Festigkeit und Klarheit, die Marktexpansion voran. Die Nachfrage nach Sekundärverpackungslösungen in Logistik und Einzelhandel, gepaart mit einem Trend zu leichten und kostengünstigen Verpackungen, trägt ebenfalls zum Marktwachstum bei. Das steigende Bewusstsein der Verbraucher für Lebensmittelsicherheit und Hygiene hat die Präferenz für Schrumpffolien mit antimikrobiellen Eigenschaften weiter erhöht. Darüber hinaus treibt die zunehmende Automatisierung in Verpackungsprozessen die Nachfrage nach Hochleistungs-Schrumpffolien an, die Effizienz in Hochgeschwindigkeits-Produktionslinien gewährleisten.
Regional dominieren Nordamerika und Europa den Schrumpffolienmarkt aufgrund der Präsenz gut etablierter Verpackungsindustrien und strenger Vorschriften zur Förderung nachhaltiger Verpackungen. Die Region Asien-Pazifik wird voraussichtlich das schnellste Wachstum verzeichnen, angetrieben durch zunehmende Urbanisierung, steigende verfügbare Einkommen und expandierende Fertigungsaktivitäten, insbesondere in China und Indien. Der Nahe Osten und Afrika verzeichnen ebenfalls Wachstum, unterstützt durch steigende Investitionen in den Einzelhandels- und Lebensmittelverarbeitungssektor. Lateinamerika entwickelt sich zu einem potenziellen Markt, wobei Brasilien und Mexiko eine bedeutende Rolle bei der Nachfrageentwicklung spielen. Wachsende Investitionen in fortschrittliche Verpackungstechnologien und der Aufstieg organisierter Einzelhandelsketten beschleunigen die Marktdurchdringung in Entwicklungsländern weiter. Darüber hinaus prägen die Präsenz globaler und regionaler Marktteilnehmer, die sich auf Produktinnovationen und strategische Partnerschaften konzentrieren, die Wettbewerbsdynamik in verschiedenen geografischen Regionen.
Markt Einblicke:
- Der globale Markt für Schrumpffolien wird voraussichtlich von 18.023,45 Millionen USD im Jahr 2024 auf 29.181,66 Millionen USD bis 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,50% aufgrund der steigenden Nachfrage in den Bereichen Verpackung, Lebensmittel und Logistik.
- Der Lebensmittel- und Getränkesektor bleibt der größte Verbraucher von Schrumpffolien, mit wachsender Nachfrage nach manipulationssicherer, frischebewahrender und optisch ansprechender Verpackung für Produkte wie Fleisch, Milchprodukte und Fertiggerichte.
- Technologische Fortschritte in Polymermaterialien, einschließlich mehrschichtiger Schrumpffolien und biobasierter Alternativen, treiben Innovationen voran, verbessern die Haltbarkeit, Klarheit und Nachhaltigkeit in Schrumpffolienanwendungen.
- Die Expansion des E-Commerce und des Einzelhandelssektors treibt die Nachfrage nach schrumpfverpackter Sekundärverpackung an, um Produktschutz, Markenbildung und effiziente Logistik in Online- und Großhandelsmärkten sicherzustellen.
- Nachhaltigkeitsbedenken drängen Hersteller zu biologisch abbaubaren und recycelbaren Schrumpffolien, wobei Regierungen strengere Vorschriften für Einwegkunststoffe und Initiativen zur Kreislaufwirtschaft durchsetzen.
- Asien-Pazifik dominiert den Markt mit einem Anteil von 35%, angetrieben durch rasche Industrialisierung, Urbanisierung und steigende verfügbare Einkommen in China, Indien und Japan, während Nordamerika (28%) und Europa (25%) weiterhin auf nachhaltige und leistungsstarke Verpackungen setzen.
- Automatisierung in Verpackungsprozessen erhöht die Akzeptanz von hochgeschwindigkeits-, hitzebeständigen und benutzerfreundlichen Schrumpffolien, um die Betriebseffizienz in den Bereichen Lebensmittelverarbeitung, Pharmazie und Logistik sicherzustellen.
Markttreiber:
Steigende Nachfrage aus der Lebensmittel- und Getränkeindustrie
Die Lebensmittel- und Getränkeindustrie bleibt ein Haupttreiber des globalen Schrumpffolienmarktes, da Hersteller nach effizienten Verpackungslösungen suchen, die Produktschutz, verlängerte Haltbarkeit und verbesserte optische Attraktivität bieten. Schrumpffolien bieten eine sichere und manipulationssichere Barriere, was sie zur idealen Wahl für die Verpackung verderblicher Waren wie Fleisch, Milchprodukte und Fertiggerichte macht. Die wachsende Vorliebe für Convenience-Foods und die zunehmende Durchdringung des organisierten Einzelhandels haben die Einführung von Schrumpffolien in der Lebensmittelverpackung weiter beschleunigt. Zum Beispiel wird Vakuum-Schrumpfverpackung für große Fleischstücke verwendet, was Vorteile wie reduzierte Beutelbruchraten und Verhinderung von Saftauslaufen während des Vakuumversiegelns bietet. Darüber hinaus haben regulatorische Anforderungen, die hochwertige und hygienische Verpackungslösungen vorschreiben, die Nachfrage nach fortschrittlichen Schrumpffolien mit überlegenen Barriereeigenschaften verstärkt.
Expansion der E-Commerce- und Einzelhandelssektoren
Die rasche Expansion des E-Commerce und moderner Einzelhandelsformate hat den Schrumpffolienmarkt erheblich beeinflusst. Da der Online-Einkauf weiter wächst, benötigen Unternehmen langlebige und kosteneffiziente Verpackungslösungen, die Produktsicherheit während des Transports und der Lagerung gewährleisten. Zum Beispiel bieten Schrumpffolien hervorragenden Schutz gegen Feuchtigkeit, Staub und physische Schäden, was sie zur bevorzugten Wahl für Sekundärverpackungen in Logistik und Lieferketten macht. Darüber hinaus verlässt sich der Einzelhandelssektor zunehmend auf schrumpfverpackte Multipack-Lösungen für Werbe- und Großverpackungen, was das Marktwachstum weiter ankurbelt. Der zunehmende Fokus auf Markenbildung und Produktpräsenz hat auch die Nachfrage nach hochklaren Schrumpffolien gesteigert, die die Regalattraktivität und das Verbraucherverhalten verbessern.
Technologische Fortschritte in Schrumpffolienmaterialien
Kontinuierliche Fortschritte in der Polymertechnologie haben zur Entwicklung von Hochleistungs-Schrumpffolien mit verbesserten mechanischen Eigenschaften und ökologischer Nachhaltigkeit geführt. Innovationen wie mehrschichtige co-extrudierte Folien, biobasierte Schrumpffolien und recycelbare Materialien haben an Bedeutung gewonnen, da Hersteller darauf abzielen, ihren CO2-Fußabdruck zu reduzieren. Zum Beispiel hat die Dow Chemical Company mehrschichtige co-extrudierte Schrumpffolien entwickelt, die darauf ausgelegt sind, Stärke und Haltbarkeit zu verbessern und gleichzeitig den Materialverbrauch zu reduzieren. Diese Folien ermöglichen eine Reduzierung der Dicke, wobei optimierte Dicken von 40 μm für 3-Schicht-Strukturen und 30 μm für 5-Schicht-Strukturen erreicht werden, wodurch der Materialverbrauch gesenkt wird. Der Trend zu dünneren, aber haltbareren Schrumpffolien hat nicht nur den Materialverbrauch optimiert, sondern auch die gesamten Verpackungskosten reduziert. Darüber hinaus haben Fortschritte in der digitalen und flexografischen Drucktechnik maßgeschneiderte und hochwertige Markenkennzeichnungen auf Schrumpffolien ermöglicht, was sie zu einer bevorzugten Wahl für Unternehmen macht, die ihre Produkte in wettbewerbsintensiven Märkten differenzieren möchten. Die Entwicklung von Schrumpffolien mit antimikrobiellen Beschichtungen und verbesserten Sauerstoffbarriereeigenschaften hat ihre Anwendung in sensiblen Branchen wie der Pharma- und Medizinverpackung weiter ausgedehnt.
Wachsende Betonung auf nachhaltigen Verpackungslösungen
Der zunehmende Fokus auf Nachhaltigkeit und Umweltvorschriften hat den Schrumpffolienmarkt erheblich beeinflusst und die Hersteller dazu veranlasst, umweltfreundliche Alternativen zu entwickeln. Regierungen weltweit setzen strenge Vorschriften zur Reduzierung von Plastikmüll um, was die Einführung von biologisch abbaubaren und recycelbaren Schrumpffolien vorantreibt. Die Verbraucherpräferenz für nachhaltige Verpackungslösungen hat Marken weiter ermutigt, in Schrumpffolien aus recycelten oder kompostierbaren Materialien zu investieren. Zum Beispiel wurden biobasierte Schrumpffolien aus erneuerbaren Ressourcen wie Mais oder Zuckerrohr als nachhaltige Alternativen zu herkömmlichen erdölbasierten Folien entwickelt. Unternehmen setzen auch Initiativen zur Kreislaufwirtschaft um und fördern die Verwendung von Post-Consumer-Recyclingharzen in der Schrumpffolienproduktion. Da die Industrie auf umweltfreundlichere Verpackungen umstellt, wird erwartet, dass die Nachfrage nach nachhaltigen Schrumpffolien erheblich wächst und die Zukunft des globalen Marktes prägt.
Markttrends:
Zunehmende Akzeptanz von Hochleistungs- und Mehrschichtfolien
Der globale Schrumpffolienmarkt verzeichnet einen Trend zu Hochleistungs- und Mehrschichtfolien, die verbesserte Haltbarkeit, Klarheit und Barriereeigenschaften bieten. Hersteller konzentrieren sich darauf, Folien mit verbesserter Zugfestigkeit und Durchstoßfestigkeit zu entwickeln, um Branchen wie Lebensmittel und Getränke, Pharmazeutika und industrielle Verpackungen zu bedienen. Mehrschichtige co-extrudierte Folien gewinnen an Beliebtheit, da sie einen überlegenen Schutz gegen Feuchtigkeit, Sauerstoff und Verunreinigungen bieten. Zum Beispiel hat Amcor Plc eine mehrschichtige Schrumpffolie namens AmPrima PE Plus entwickelt, die verbesserte Klarheit, Robustheit und Maschinengängigkeit bietet und gleichzeitig im Polyethylenstrom recycelbar ist. Darüber hinaus haben Fortschritte in der Polymerwissenschaft zur Produktion von ultradünnen Schrumpffolien geführt, die hohe Leistung beibehalten und gleichzeitig den Materialverbrauch reduzieren, was Unternehmen hilft, Kosten zu optimieren und die Nachhaltigkeit zu verbessern.
Steigende Beliebtheit des Digitaldrucks auf Schrumpffolien
Der zunehmende Fokus auf Branding und Produktdifferenzierung hat die Einführung des Digitaldrucks auf Schrumpffolien vorangetrieben. Unternehmen nutzen qualitativ hochwertige bedruckte Schrumpffolien, um die Regalattraktivität zu steigern, auffällige Verpackungen zu schaffen und die Verbraucherbindung zu verbessern. Die Digitaldrucktechnologie ermöglicht eine größere Designflexibilität, hochauflösende Grafiken und kürzere Produktionszyklen, was sie zur bevorzugten Wahl für Marken macht, die limitierte oder individualisierte Verpackungen auf den Markt bringen möchten. Zum Beispiel wird die Digitaldrucktechnologie von HP Indigo häufig für Schrumpfsleeve-Etiketten verwendet, sodass Marken hochauflösende, maßgeschneiderte Designs mit variablen Daten für Werbeaktionen und Personalisierungen produzieren können. Darüber hinaus haben Verbesserungen in der Tintenformulierung und Drucktechniken eine bessere Haftung und Farbbeständigkeit auf Schrumpffolien ermöglicht, wodurch sichergestellt wird, dass die Verpackung während ihres gesamten Lebenszyklus visuell ansprechend bleibt.
Steigende Nachfrage nach recycelbaren und biobasierten Schrumpffolien
Nachhaltigkeitstrends verändern den Markt für Schrumpffolien, mit einer zunehmenden Nachfrage nach recycelbaren und biobasierten Alternativen. Regulatorischer Druck und das Bewusstsein der Verbraucher für Plastikmüll haben Hersteller dazu veranlasst, innovative Materialien wie Bio-Polyethylen (Bio-PE) und Polymilchsäure (PLA)-basierte Schrumpffolien zu erforschen. Unternehmen investieren in Forschung und Entwicklung, um die mechanischen Eigenschaften umweltfreundlicher Schrumpffolien zu verbessern und sie zu einer praktikablen Alternative zu herkömmlichen erdölbasierten Kunststoffen zu machen. Zum Beispiel hat die Inteplast Group die InteGreen™-Linie nachhaltiger Folien eingeführt, die Post-Consumer-Harz, biobasierte Materialien, kompostierbare und recyclingfähige Eigenschaften integriert. Darüber hinaus übernehmen große Marken und Einzelhändler Initiativen zum geschlossenen Recyclingkreislauf und fördern die Verwendung von Schrumpffolien mit höherem Recyclinganteil. Da Umweltvorschriften strenger werden, wird erwartet, dass die Nachfrage nach nachhaltigen Schrumpffolien in den kommenden Jahren zunimmt.
Erweiterung der Anwendungen von Schrumpffolien über die traditionelle Verpackung hinaus
Während Schrumpffolien traditionell in der Verpackung von Lebensmitteln, Getränken und Konsumgütern verwendet wurden, erweitern sich ihre Anwendungen auf neue Industrien. Der Gesundheitssektor nutzt zunehmend Schrumpffolien für manipulationssichere pharmazeutische Verpackungen und sterile Verpackungen von medizinischen Geräten. Im Industriesektor werden Schrumpffolien aufgrund ihrer Haltbarkeit und Schutzqualitäten für das Bündeln von schwerem Gerät, Paletten und Baumaterialien eingesetzt. Zum Beispiel verwenden Museen und Kunstgalerien spezialisierte Schrumpffolien, um wertvolle Artefakte und Kunstwerke während des Transports oder der langfristigen Lagerung zu bewahren und zu schützen. Darüber hinaus nutzt die Elektronikindustrie Schrumpffolien für sichere und feuchtigkeitsresistente Verpackungen von Geräten und Komponenten. Da Branchen nach vielseitigen und effizienten Verpackungslösungen suchen, diversifiziert sich der Markt für Schrumpffolien und eröffnet neue Wachstumschancen in verschiedenen Sektoren.
Analyse der Marktchancen:
Umweltbedenken und Einhaltung von Vorschriften
Der zunehmende globale Fokus auf Nachhaltigkeit und strenge Umweltvorschriften stellen erhebliche Herausforderungen für den Markt für Schrumpffolien dar. Traditionelle Schrumpffolien, die hauptsächlich aus Polyethylen (PE) und Polyvinylchlorid (PVC) bestehen, tragen zur Plastikverschmutzung bei und sind oft schwer zu recyceln. Regierungen und Regulierungsbehörden weltweit setzen Beschränkungen für Einwegkunststoffe durch, was zu höheren Compliance-Kosten für Hersteller führt. Der Druck, biologisch abbaubare und recycelbare Alternativen zu entwickeln und gleichzeitig Kosteneffizienz und Leistung zu erhalten, bleibt eine kritische Herausforderung für die Akteure der Branche.
Volatilität der Rohstoffpreise
Schwankungen der Rohstoffpreise, wie petrochemiebasierte Harze, wirken sich direkt auf die Produktionskosten von Schrumpffolien aus. Die Abhängigkeit von Rohöl-Derivaten zur Herstellung von Polyethylen- und Polypropylen-Schrumpffolien macht den Markt anfällig für globale Schwankungen der Ölpreise. Störungen in der Lieferkette, geopolitische Spannungen und inflationsbedingte Drucksituationen verschärfen die Kostenunsicherheiten weiter. Diese Preisschwankungen stellen Hersteller vor die Herausforderung, Gewinnmargen zu halten und gleichzeitig wettbewerbsfähige Preise für Endverbraucher zu gewährleisten.
Herausforderungen im Recycling und Abfallmanagement
Trotz der steigenden Nachfrage nach nachhaltigen Verpackungslösungen bleibt das Recycling von Schrumpffolien aufgrund ihrer mehrschichtigen Struktur und unterschiedlichen Materialzusammensetzungen ein komplexes Problem. Viele Schrumpffolien erfordern spezialisierte Recyclinganlagen, die in mehreren Regionen nicht weit verbreitet sind. Der Mangel an geeigneter Abfallinfrastruktur und das fehlende Bewusstsein der Verbraucher behindern die Recyclingbemühungen zusätzlich. Da Nachhaltigkeit zu einem wichtigen Kaufkriterium für Unternehmen und Verbraucher wird, stehen Unternehmen unter zunehmendem Druck, Schrumpffolien zu entwickeln, die mit den Prinzipien der Kreislaufwirtschaft übereinstimmen.
Konkurrenz durch alternative Verpackungslösungen
Die Verfügbarkeit alternativer Verpackungslösungen, wie Stretchfolien, papierbasierte Verpackungen und biologisch abbaubare Folien, stellt eine wettbewerbliche Herausforderung für den Schrumpffolienmarkt dar. Unternehmen, die umweltfreundliche und kosteneffiziente Verpackungsoptionen suchen, erkunden Alternativen, die mit Nachhaltigkeitszielen übereinstimmen. Die kontinuierliche Weiterentwicklung von Verpackungsmaterialien und die steigende Vorliebe für wiederverwendbare und kompostierbare Lösungen intensivieren den Wettbewerb und zwingen Schrumpffolienhersteller, in Innovation und Produktdifferenzierung zu investieren.
Marktchancen:
Der globale Schrumpffolienmarkt bietet bedeutende Wachstumschancen, die durch die steigende Nachfrage nach nachhaltigen und leistungsstarken Verpackungslösungen angetrieben werden. Da Regulierungsbehörden und Verbraucher umweltfreundliche Materialien betonen, haben Hersteller die Möglichkeit, biologisch abbaubare, recycelbare und biobasierte Schrumpffolien zu entwickeln. Die zunehmende Verbreitung von Prinzipien der Kreislaufwirtschaft fördert Investitionen in Materialien aus Post-Consumer-Recycling (PCR), wodurch Unternehmen nachhaltigkeitsbewusste Branchen wie Lebensmittel und Getränke, Pharmazeutika und Konsumgüter bedienen können. Der Aufstieg intelligenter Verpackungslösungen, einschließlich Schrumpffolien mit QR-Codes, RFID-Tags und fälschungssicheren Merkmalen, eröffnet ebenfalls Innovationsmöglichkeiten, die Produktsicherheit und Markenbindung verbessern.
Die Erweiterung der Anwendungen in verschiedenen Branchen trägt weiter zum Wachstumspotenzial des Marktes bei. Die Logistik- und E-Commerce-Sektoren verlassen sich zunehmend auf Schrumpffolien für sichere, leichte und kosteneffiziente Sekundärverpackungen, insbesondere bei Versandoperationen mit hohem Volumen. Die Gesundheitsbranche verzeichnet einen steigenden Einsatz von Schrumpffolien für manipulationssichere pharmazeutische Verpackungen und sterile medizinische Produktverpackungen. Darüber hinaus bieten aufstrebende Märkte in Asien-Pazifik, Lateinamerika und dem Nahen Osten aufgrund schneller Industrialisierung, steigender verfügbarer Einkommen und wachsendem organisierten Einzelhandel lukrative Chancen. Da Unternehmen Verpackungseffizienz und Markenbildung priorisieren, wird erwartet, dass die Nachfrage nach maßgeschneiderten, hochtransparenten und digital bedruckten Schrumpffolien steigt, was den Marktteilnehmern Differenzierungs- und Wettbewerbsvorteile bietet.
Marktsegmentierungsanalyse:
Der globale Schrumpffolienmarkt ist nach Typ, Anwendung, Endverbraucher, Dicke und Vertriebskanal segmentiert, wobei jede Kategorie eine entscheidende Rolle bei der Gestaltung der Marktdynamik spielt.
Nach Typ, Schrumpffolien werden in Folien mit niedriger Barriere, mittlerer Barriere, hoher Barriere und ultra-hoher Barriere klassifiziert. Schrumpffolien mit hoher und ultra-hoher Barriere verzeichnen eine steigende Nachfrage, insbesondere in der Lebensmittel- und Pharma-Verpackung, aufgrund ihrer überlegenen Schutzeigenschaften gegen Feuchtigkeit und Sauerstoff.
Nach Anwendung, bleiben Folien, Beutel und Etiketten wichtige Segmente, wobei Folien aufgrund ihrer umfangreichen Verwendung in der Sekundärverpackung in verschiedenen Branchen führend sind. Die wachsende Vorliebe für hochtransparente und anpassbare Schrumpfetiketten im Branding und Einzelhandel treibt die Marktnachfrage weiter an.
Nach Endverbraucher, stellen die Milchprodukte-, Obst- & Gemüse-, Bäckerei- & Süßwaren- sowie Fleisch-, Geflügel- und Meeresfrüchteindustrie bedeutende Verbraucher von Schrumpffolien dar. Das Segment Fleisch, Geflügel und Meeresfrüchte expandiert schnell aufgrund des Bedarfs an verlängerter Haltbarkeit und manipulationssicheren Verpackungslösungen.
Nach Dicke, werden Schrumpffolien in bis zu 15 Mikron, 15 bis 30 Mikron, 30 bis 50 Mikron und über 50 Mikron kategorisiert. Folien mit einer Dicke von 15 bis 30 Mikron werden aufgrund ihres Gleichgewichts zwischen Haltbarkeit und Flexibilität häufig in der Lebensmittelverpackung verwendet.
Nach Vertriebskanal, sind Schrumpffolien in Polyethylen (PE), Polypropylen (PP), PET, EVOH und PVC Materialien erhältlich. PE und PP dominieren den Markt, angetrieben durch ihre Kosteneffizienz, Recyclingfähigkeit und Kompatibilität mit verschiedenen Verpackungsanwendungen. Die steigende Vorliebe für nachhaltige PET- und EVOH-Folien beeinflusst die Materialwahl in der Branche weiter.
Segmentierung:
Nach Typ
- Niedrige Barriere
- Mittlere Barriere
- Hohe Barriere
- Ultra-hohe Barriere
Nach Anwendung
- Folien
- Beutel
- Etiketten
Nach Endverbraucher
- Milchprodukte
- Obst & Gemüse
- Bäckerei & Süßwaren
- Fleisch, Geflügel und Meeresfrüchte
- Andere
Nach Dicke
- Bis zu 15 Mikron
- 15 bis 30 Mikron
- 30 - 50 Mikron
- Über 50 Mikron
Nach Vertriebskanal
- Polyethylen
- Polypropylen
- PET
- EVOH
- PVC
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika (28% Marktanteil)
Nordamerika hält etwa 28% des globalen Schrumpffolienmarktes, angetrieben von einer gut etablierten Verpackungsindustrie und starker Nachfrage aus den Bereichen Lebensmittel, Getränke und Einzelhandel. Die Vereinigten Staaten und Kanada führen die Region an, mit umfangreicher Nutzung von Schrumpffolien in Tiefkühlkost, Fertiggerichten und Mehrfachverpackungen für Getränke. Der E-Commerce-Boom hat die Nachfrage nach schrumpfverpackten Sekundärverpackungen weiter angeheizt, um Produktsicherheit während des Versands zu gewährleisten. Regulatorische Vorgaben zu nachhaltiger Verpackung haben die Einführung von recycelbaren und biologisch abbaubaren Schrumpffolien vorangetrieben. Darüber hinaus treiben Fortschritte in der Polymertechnologie und digitalen Drucktechniken weiterhin Innovationen voran, was Nordamerika zu einem wichtigen Beitrag zur Marktwachstum macht.
Europa (25% Marktanteil)
Europa macht etwa 25% des globalen Schrumpffolienmarktes aus, unterstützt durch strenge Nachhaltigkeitsvorschriften und eine starke Präsenz der Lebensmittel- und Pharmaindustrie. Länder wie Deutschland, Frankreich und das Vereinigte Königreich stehen an der Spitze der Einführung umweltfreundlicher Schrumpffolien, angetrieben durch den Europäischen Green Deal und die zunehmende Verbraucherpräferenz für nachhaltige Verpackungen. Die Nachfrage nach leistungsstarken Schrumpffolien in der Verpackung von Körperpflege, Kosmetik und Haushaltswaren steigt ebenfalls. Wachsende Investitionen in Initiativen der Kreislaufwirtschaft und verbesserte Recyclinginfrastruktur unterstützen die Marktexpansion weiter. Da Unternehmen sich darauf konzentrieren, Plastikmüll zu reduzieren und die Materialeffizienz zu verbessern, bleibt die Region ein wichtiger Markt für innovative Schrumpffolienlösungen.
Asien-Pazifik (35% Marktanteil)
Der Asien-Pazifik-Raum dominiert den globalen Schrumpffolienmarkt mit einem Anteil von 35% und ist damit die am schnellsten wachsende Region. Schnelle Industrialisierung, Urbanisierung und steigende verfügbare Einkommen in Ländern wie China, Indien und Japan treiben die Nachfrage in verschiedenen Branchen an, darunter Lebensmittel und Getränke, E-Commerce und Konsumgüter. Der wachsende organisierte Einzelhandelssektor und zunehmende ausländische Investitionen in Fertigung und Logistik beschleunigen das Marktwachstum weiter. Obwohl die Nachhaltigkeitsvorschriften je nach Land variieren, wird erwartet, dass das steigende Bewusstsein und Regierungsinitiativen zur Förderung umweltfreundlicher Verpackungen die Einführung von recycelbaren und biobasierten Schrumpffolien in der Region vorantreiben. Darüber hinaus bieten kostengünstige Produktion und Verfügbarkeit von Rohstoffen regionalen Herstellern einen Wettbewerbsvorteil.
Lateinamerika, Naher Osten und Afrika (LAMEA) (12% Marktanteil)
LAMEA hält einen Anteil von 12% am globalen Schrumpffolienmarkt, wobei Brasilien und Mexiko die Nachfrage in Lateinamerika anführen. Die expandierenden Lebensmittelverarbeitungs-, Einzelhandels- und Pharmasektoren sind in dieser Region die Haupttreiber. Im Nahen Osten und Afrika haben steigende Investitionen in die Einzelhandelsinfrastruktur, Konsumgüter und Logistik die Nachfrage nach Schrumpffolien, insbesondere in Sekundärverpackungsanwendungen, angeheizt. Herausforderungen wie begrenzte Recyclingmöglichkeiten, schwankende Rohstoffkosten und regulatorische Unsicherheiten behindern jedoch das Marktwachstum. Trotz dieser Herausforderungen wird erwartet, dass die Region ein stetiges Wachstum verzeichnen wird, da wirtschaftliche Entwicklung und Urbanisierung die Nachfrage nach kostengünstigen und effizienten Verpackungslösungen antreiben.
Analyse der Hauptakteure:
- Sealed Air corp.
- Kureha corp.
- Winpak Ltd.
- Flexopack S.A.
- Coveris Holdings S.A.
- PREMIUMPACK Gmbh
- Schur Flexibles group
- Kuplast Matejka Kumar S.P.
- Buergofol Gmbh
- Allfo vakuumverpackungen Hans Bresele Kg
- Atlantis-Pak co, Ltd.
- Inauen Group
- Gap Foil
- Allen Plastic Industries Co. Ltd.
Wettbewerbsanalyse:
Der globale Markt für Schrumpffolien ist stark umkämpft, wobei sich die Hauptakteure auf Produktinnovation, Nachhaltigkeit und strategische Partnerschaften konzentrieren, um ihre Marktposition zu stärken. Führende Hersteller wie Berry Global Inc., Sealed Air Corporation, Amcor plc und Coveris investieren stark in Forschung und Entwicklung, um die Haltbarkeit, Klarheit und Recyclingfähigkeit der Folien zu verbessern. Unternehmen setzen zunehmend auf umweltfreundliche Materialien wie biologisch abbaubare und recycelte Harze, um den gesetzlichen Standards und der Verbrauchernachfrage nach nachhaltigen Verpackungen gerecht zu werden. Marktteilnehmer nutzen auch digitale Drucktechnologien, um maßgeschneiderte und visuell ansprechende Schrumpffolien anzubieten, die den Anforderungen an Markenbildung und Promotion gerecht werden. Expansionsstrategien, einschließlich Fusionen, Übernahmen und regionaler Standortentwicklungen, sind weit verbreitet, um sich in aufstrebenden Märkten einen Wettbewerbsvorteil zu verschaffen. Zum Beispiel hat Berry Global Inc. eine neue Bontite® Sustane™ Stretchfolie mit 30% zertifiziertem Post-Consumer-Recycling (PCR)-Inhalt eingeführt, was ihr Engagement für Nachhaltigkeit und Innovation in der Verpackungsindustrie demonstriert. Darüber hinaus intensiviert die wachsende Präsenz lokaler und regionaler Hersteller den Wettbewerb auf dem Markt, was Innovation und Kosteneffizienz vorantreibt. Da Nachhaltigkeit und Leistung entscheidende Unterscheidungsmerkmale bleiben, konzentrieren sich Unternehmen auf fortschrittliche Materialformulierungen und intelligente Verpackungslösungen.
Aktuelle Entwicklungen:
- Im November 2023 führte Coveris, ein führender europäischer Verpackungshersteller, seine neueste Innovation MonoFlex Thermoform ein, eine vollständig recycelbare Thermoformfolie, die für Anwendungen in der Lebensmittelverpackung entwickelt wurde. Diese Entwicklung stellt einen bedeutenden Schritt in Richtung nachhaltiger Verpackungslösungen dar und bietet eine umweltfreundliche Alternative zu herkömmlichen nicht recycelbaren Thermoformmaterialien.
- Im Juni 2024 schloss Coveris die Übernahme von Hadepol Flexo ab, einem Hersteller von flexiblen Papier- und Verpackungsfolien mit Sitz in Polen. Diese Übernahme erweitert die Präsenz von Coveris in Mittel- und Osteuropa und stärkt das Angebot für die Back- und Süßwarenindustrie.
Marktkonzentration & Merkmale:
Der globale Schrumpffolienmarkt weist eine moderat fragmentierte Struktur auf, in der multinationale Konzerne und regionale Akteure um Marktanteile konkurrieren. Während einige dominierende Unternehmen wie Berry Global Inc., Sealed Air Corporation und Amcor plc einen bedeutenden Teil des Marktes halten, tragen zahlreiche mittelgroße und lokale Hersteller zur regionalen Versorgung bei. Die Präsenz sowohl etablierter als auch aufstrebender Akteure fördert eine wettbewerbsintensive Landschaft, die kontinuierliche Innovationen in der Materialwissenschaft und Fertigungseffizienz antreibt. Der Markt ist durch eine steigende Nachfrage nach nachhaltigen und leistungsstarken Schrumpffolien gekennzeichnet, mit einem starken Fokus auf Recyclingfähigkeit und biologisch abbaubaren Materialien. Technologische Fortschritte, wie mehrschichtige co-extrudierte Folien und hochklare Druckfähigkeiten, prägen die Produktdifferenzierung. Darüber hinaus zwingen der wachsende Einfluss von Regulierungsrichtlinien und sich ändernde Verbraucherpräferenzen hin zu umweltfreundlichen Verpackungen die Hersteller, in nachhaltige Produktionsmethoden zu investieren. Marktdynamiken werden weiter durch sich entwickelnde Trends im E-Commerce, Einzelhandel und in der Logistikverpackung beeinflusst.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Nach Typ, Nach Anwendung, Nach Endverbraucher, Nach Dicke und Nach Vertriebskanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der globale Markt für Schrumpffolien wird voraussichtlich ein stetiges Wachstum verzeichnen, angetrieben durch die steigende Nachfrage nach flexiblen und leichten Verpackungslösungen in verschiedenen Branchen.
- Der zunehmende regulatorische Druck zur Reduzierung von Plastikabfällen wird die Einführung von biologisch abbaubaren und recycelbaren Schrumpffolien beschleunigen.
- Fortschritte in der Mehrschicht-Coextrusionstechnologie werden die Festigkeit, Klarheit und Barriereeigenschaften der Folien verbessern und die Produktleistung steigern.
- Der E-Commerce-Sektor wird weiterhin die Nachfrage nach langlebigen Sekundärverpackungslösungen antreiben und das Marktwachstum unterstützen.
- Wachsende Investitionen in digitale und hochauflösende Drucktechnologien werden die Branding-Möglichkeiten für Unternehmen, die Schrumpffolien verwenden, verbessern.
- Schwellenmärkte in Asien-Pazifik, Lateinamerika und dem Nahen Osten werden aufgrund der schnellen Urbanisierung und der expandierenden Einzelhandelsinfrastruktur erhebliche Wachstumschancen bieten.
- Steigende Rohstoffkosten und Unterbrechungen der Lieferkette könnten Hersteller vor Herausforderungen stellen und sie zu nachhaltigen und kosteneffizienten Produktionsmethoden drängen.
- Die zunehmende Verwendung von Schrumpffolien in der Pharma- und Gesundheitsindustrie für manipulationssichere und sterile Verpackungen wird zum Marktwachstum beitragen.
- Die Verbraucherpräferenz für umweltfreundliche Verpackungen wird Innovationen in Lösungen mit recycelten und biobasierten Schrumpffolien fördern.
- Strategische Fusionen, Übernahmen und Kapazitätserweiterungen werden die Wettbewerbslandschaft prägen und Innovationen sowie Marktkonsolidierungen fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist derzeit der Markt für Schrumpffolien weltweit?
Mit welcher jährlichen Wachstumsrate wird der Schrumpffolienmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Faktoren treiben das Wachstum des globalen Marktes für Schrumpffolien an?
Was sind die wichtigsten Segmente im globalen Schrumpffolienmarkt?
Welche Herausforderungen gibt es auf dem globalen Markt für Schrumpffolien?
Wer sind die Hauptakteure im globalen Markt für Schrumpffolien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Schrumpffolienmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Schrumpffolienmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 18023.45 million → 2032: USD 29181.66 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Schrumpffolienmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Schrumpffolienmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Schrumpffolienmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Schrumpffolienmarkt Market Drivers
- 3.3 Schrumpffolienmarkt Market Restraints & Challenges
- 3.4 Schrumpffolienmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Schrumpffolienmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Schrumpffolienmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Schrumpffolienmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Schrumpffolienmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Schrumpffolienmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Schrumpffolienmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Schrumpffolienmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Schrumpffolienmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Schrumpffolienmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Schrumpffolienmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Schrumpffolienmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Schrumpffolienmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Schrumpffolienmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Schrumpffolienmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Schrumpffolienmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Schrumpffolienmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Schrumpffolienmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Schrumpffolienmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Schrumpffolienmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
