
Marktübersicht
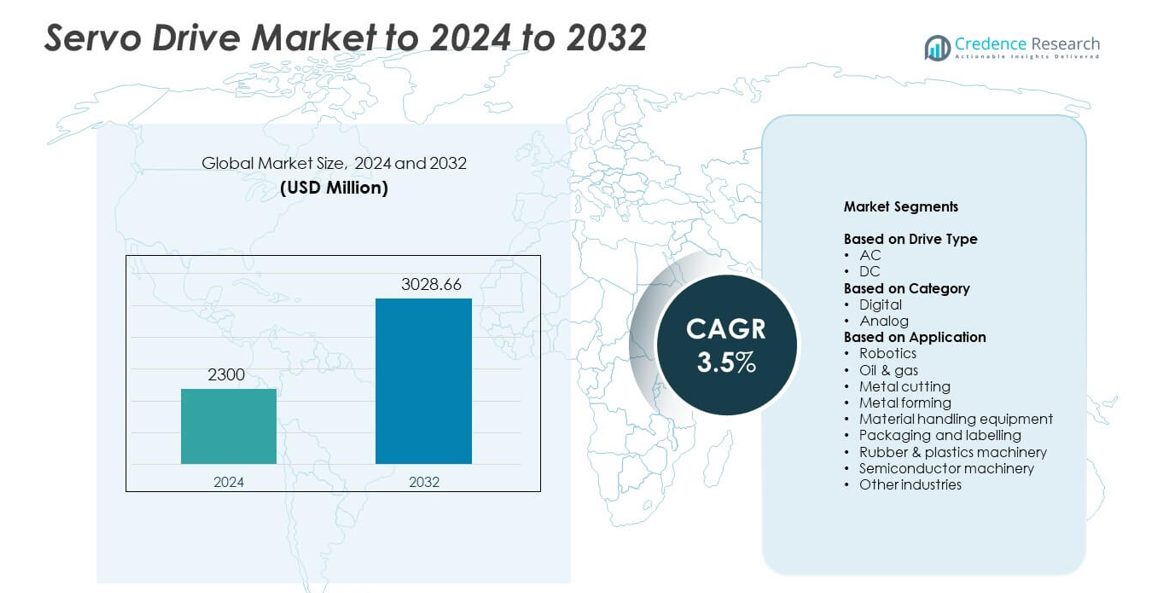
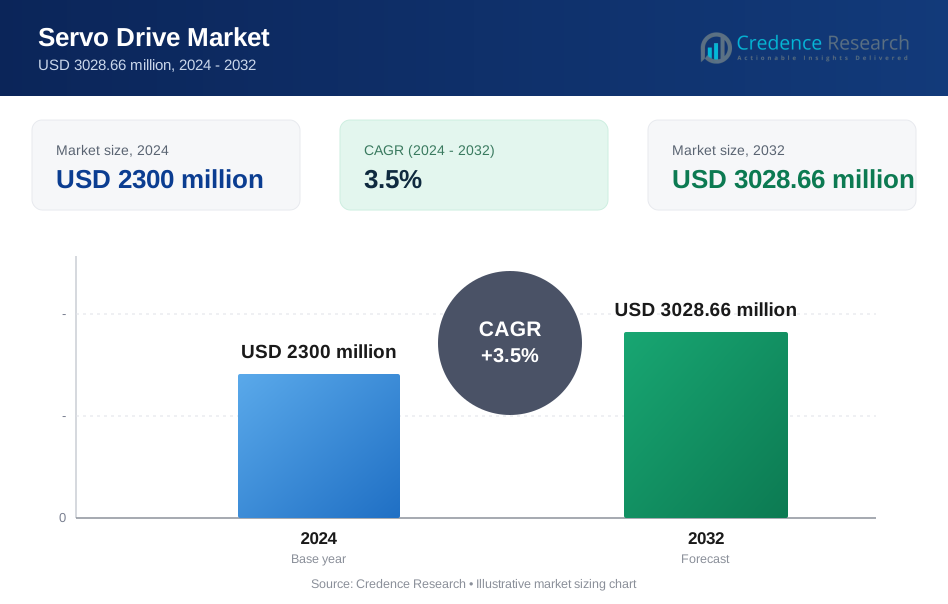
Die Größe des Servoantriebsmarktes wurde im Jahr 2024 auf 2300 Millionen USD geschätzt und soll bis 2032 3028,66 Millionen USD erreichen, bei einer CAGR von 3,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Servoantriebsmarktes 2024 | 2300 Millionen USD |
| Servoantriebsmarkt, CAGR | 3,5% |
| Größe des Servoantriebsmarktes 2032 | 3028,66 Millionen USD |
Der Servoantriebsmarkt umfasst wichtige Akteure wie Danfoss, Delta Electronics, Beckhoff Automation, DMM Technology, Advanced Motion Controls, C&M Robotics und ABB, die ihre Präsenz durch fortschrittliche digitale Antriebsplattformen und starke Integration mit Automatisierungssystemen ausbauen. Diese Unternehmen konzentrieren sich auf präzise Steuerung, energieeffiziente Designs und intelligente Funktionen, um die steigende Nachfrage aus den Bereichen Robotik, Verpackung, Metallverarbeitung und Halbleiterausrüstung zu unterstützen. Nordamerika war 2024 mit einem Anteil von 34 % die führende Region, angetrieben durch die starke Einführung von Automatisierung, die Expansion der Robotik und die kontinuierliche Modernisierung industrieller Anlagen in wichtigen Fertigungssektoren.
Markteinblicke
- Der Servoantriebsmarkt erreichte 2024 2300 Millionen USD und soll bis 2032 3028,66 Millionen USD erreichen, bei einer CAGR von 3,5 %.
- Die steigende Einführung von Automatisierung in Robotik, Metallverarbeitung und Verpackung treibt die starke Nachfrage nach hochpräzisen Servosystemen in der globalen Fertigung an.
- Trends zu intelligenten Fabriken erweitern den Einsatz digitaler Servoantriebe mit IoT-Konnektivität, Echtzeitüberwachung und energieeffizienter Bewegungssteuerung.
- Führende Akteure konzentrieren sich auf fortschrittliche Steuerungsfunktionen und integrierte Antriebsplattformen, während hohe Installations- und Integrationskosten weiterhin wichtige Einschränkungen darstellen.
- Nordamerika führte den Markt mit einem Anteil von 34 %, Asien-Pazifik hielt 31 %, Europa erfasste 28 %, und Robotik erwies sich als das dominierende Anwendungssegment.
Analyse der Marktsegmentierung:
Nach Antriebstyp
AC-Antriebe hielten 2024 mit etwa 72 % den dominierenden Anteil. Die starke Akzeptanz resultierte aus ihrer hohen Effizienz, dem breiten Drehzahlregelbereich und dem geringeren Wartungsbedarf in industriellen Bewegungssystemen. AC-Antriebe unterstützen die Automatisierung in Robotik, Verpackung und CNC-Maschinen, was die Nachfrage in Fabriken steigert, die auf präzise Bewegungssteuerung aufrüsten. DC-Antriebe blieben aufgrund höherer Wartung und begrenzter Verwendung in älteren Geräten kleiner, dienten jedoch weiterhin Nischenanwendungen, die ein gleichmäßiges Drehmoment bei niedrigen Geschwindigkeiten benötigen.
- Zum Beispiel decken ABBs industrielle AC-Antriebe der Serie ACS880 einen kontinuierlichen Leistungsbereich von 0,55 bis 6000 kW für eine leistungsstarke Motorsteuerung ab.
Nach Kategorie
Digitale Antriebe führten den Markt im Jahr 2024 mit einem Anteil von fast 81% an. Die Nachfrage stieg, da Hersteller auf fortschrittliche Servosysteme umstellten, die Echtzeitüberwachung, präzise Abstimmung und nahtlose Integration mit SPS und industriellen Netzwerken bieten. Digitale Plattformen halfen, die Produktivität zu verbessern und Ausfallzeiten durch automatisierte Diagnosen zu reduzieren. Analoge Antriebe hielten aufgrund ihrer grundlegenden Funktionalität und mangelnden Kompatibilität mit Smart-Factory-Systemen einen begrenzten Anteil, blieben jedoch bei kostengünstigen Nachrüstungen und einfachen Bewegungsaufgaben relevant.
- Zum Beispiel unterstützen die MELSERVO-J5-Servoverstärker von Mitsubishi Electric die 1 Gbps CC-Link IE TSN-Kommunikation mit einem Befehlszyklus von 31,25 μs und einer Geschwindigkeitsfrequenzantwort von 3,5 kHz.
Nach Anwendung
Robotik entwickelte sich 2024 zur führenden Anwendung mit einem Anteil von etwa 29%. Das Wachstum wurde durch die steigende Automatisierung bei Montage-, Schweiß- und Pick-and-Place-Aufgaben in den Bereichen Automobil, Elektronik und Logistik vorangetrieben. Servoantriebe ermöglichten eine präzise Geschwindigkeits- und Positionskontrolle, was die Genauigkeit und Zykluszeit von Robotern verbesserte. Auch Materialhandling, Metallbearbeitung und Verpackung zeigten eine starke Nachfrage, da Industrien Hochleistungs-Bewegungssysteme einsetzten, um den Durchsatz zu verbessern. Die Halbleitermaschinen expandierten mit zunehmendem Bedarf an Wafer-Fertigung, während Anwendungen in Öl und Gas, Gummi und Kunststoffen eine stetige Nutzung in kontrollierten Verarbeitungsaufgaben zeigten.
Wichtige Wachstumsfaktoren
Steigende Automatisierungsakzeptanz
Hersteller erhöhten die Automatisierung in den Produktionslinien, um Genauigkeit, Geschwindigkeit und Effizienz zu verbessern. Servoantriebe unterstützten diesen Wandel mit der präzisen Bewegungssteuerung, die in Robotik, CNC-Werkzeugen und Verpackungssystemen erforderlich ist. Starke Nachfrage kam von Fabriken, die auf intelligentere Systeme umstellten, um Fehler und Ausfallzeiten zu reduzieren. Branchen wie Automobil, Elektronik und Lebensmittelverarbeitung erweiterten den Einsatz von Servoantrieben als Teil digitaler Transformationsstrategien. Dieser Trend positionierte das Automatisierungswachstum als führenden Treiber für die Akzeptanz von Servoantrieben.
- Zum Beispiel liefert die Kinetix 5700-Servoantriebsplattform von Rockwell Automation einen einheitlichen Leistungsbereich von 1,6 bis 112 kW für große automatisierte Maschinen.
Erweiterung der Robotik in verschiedenen Branchen
Robotik gewann starke Akzeptanz bei Montage-, Schweiß-, Inspektions- und Logistikaufgaben. Servoantriebe ermöglichten hochpräzise Bewegungs- und Geschwindigkeitskontrolle, die den steigenden Leistungsanforderungen in mehrachsigen Robotersystemen entsprach. Unternehmen setzten Roboter ein, um Arbeitskräftemangel zu lösen, die Sicherheit zu erhöhen und eine gleichbleibende Produktion zu gewährleisten. Die wachsende Installation von kollaborativen Robotern beschleunigte die Servonachfrage weiter aufgrund des erhöhten Steuerungsbedarfs. Das Wachstum der Robotik blieb ein wichtiger Treiber, da Sektoren auf flexible und skalierbare Automatisierungsmodelle umstellten.
- Zum Beispiel erreichen die Sigma-7 SERVOPACK-Servoantriebe von Yaskawa eine Frequenzantwort von 3,1 kHz und reduzieren die Achs-Einregelzeit auf unter 4 ms für schnelle Roboterbewegungen.
Wachsende Nachfrage nach energieeffizienten Bewegungssystemen
Industrien konzentrierten sich darauf, Betriebskosten zu senken und Energienormen durch effiziente Bewegungsausrüstung zu erfüllen. Servoantriebe boten im Vergleich zu älteren Systemen einen reduzierten Energieverbrauch, verbesserte Drehmomentkontrolle und bessere Wärmeverwaltung. Viele Unternehmen ersetzten hydraulische und pneumatische Einheiten durch elektrische Servosysteme, um Effizienz zu gewinnen und die Leistung zu erhalten. Der Vorstoß in Richtung Nachhaltigkeit, kombiniert mit steigenden Stromkosten, stärkte die Akzeptanz energieeffizienter Servolösungen in Fertigungsanlagen.
Wichtige Trends & Chancen
Integration von IoT und intelligenten Steuerungsfunktionen
IoT-fähige Servoantriebe gewannen an Bedeutung, da Fabriken vorausschauende Wartung und Echtzeit-Überwachungstools einführten. Intelligente Antriebe ermöglichten die Datenerfassung zu Last, Vibration und Zyklusleistung, was die Zuverlässigkeit verbesserte und Ausfallzeiten reduzierte. Verbesserte Kommunikationsprotokolle halfen bei der Integration von Servosystemen mit MES- und Cloud-Plattformen. Dieser Trend eröffnete neue Möglichkeiten für erweiterte Diagnosen, Fernabstimmung und verbesserte Optimierung in Hochgeschwindigkeitsproduktionsumgebungen.
- Zum Beispiel kombiniert das IndraDrive Cs Servosystem von Bosch Rexroth Multi-Ethernet-Kommunikation mit kontinuierlichen Leistungswerten von 50 W bis 14 kW für vernetzte Bewegungsanwendungen.
Wachstum der Halbleiter- und Elektronikfertigung
Der steigende Halbleiterproduktion führte zu einer starken Nachfrage nach hochpräzisen Bewegungssystemen. Servoantriebe unterstützten Wafer-Handling, Lithografie und Inspektionsprozesse, die präzise und stabile Bewegungen erforderten. Elektronikmontagelinien erweiterten die Servo-Integration in Oberflächenmontage- und Testgeräten. Wachsende Investitionen in Chip-Fertigungsanlagen boten langfristige Chancen für Antriebshersteller, fortschrittliche Bewegungssteuerungssysteme zu liefern, die auf Reinraum- und Mikropräzisionsanforderungen zugeschnitten sind.
- Zum Beispiel positionieren die EUV-Lithografiesysteme von ASML die Waferbühne auf etwa 0,25 Nanometer genau und passen die Position während der Chipproduktion etwa 20.000 Mal pro Sekunde an.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Integrationskosten
Servosysteme verursachten höhere Anfangskosten im Vergleich zu traditionellen Bewegungslösungen. Viele kleine und mittlere Unternehmen standen vor finanziellen Hürden beim Aufrüsten von Maschinen aufgrund von Installations-, Abstimmungs- und Steuerungsintegrationskosten. Diese Ausgaben bremsten die Einführung trotz langfristiger Effizienzvorteile. Komplexe Einrichtungsanforderungen erhöhten auch die Herausforderungen bei der Implementierung für Unternehmen mit begrenztem technischem Fachwissen.
Mangel an qualifizierten technischen Arbeitskräften
Fortschrittliche Servosysteme benötigten geschultes Personal für Konfiguration, Fehlersuche und Wartung. Viele Regionen hatten einen Mangel an Technikern, die Erfahrung in der Abstimmung von Servoparametern, der Fehlerdiagnose und dem Umgang mit digitalen Kommunikationsprotokollen hatten. Diese Lücke begrenzte die volle Leistungsnutzung und erhöhte das Risiko von Ausfallzeiten. Arbeitskraftengpässe blieben eine zentrale Herausforderung für Industrien, die auf intelligente automatisierte Systeme umstellen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 etwa 34 % Marktanteil im Servoantriebsmarkt aufgrund der starken Automatisierungseinführung in den Bereichen Fertigung, Automobil und Elektronik. Die Region verzeichnete steigende Investitionen in Robotik, fortschrittliche CNC-Maschinen und Bewegungssteuerungs-Upgrades, was die Nachfrage nach hochpräzisen Servosystemen erhöhte. Das Wachstum in Halbleiteranlagen in den Vereinigten Staaten unterstützte weiter den Einsatz von Servos in Wafer-Handling- und Inspektionswerkzeugen. Unterstützende Modernisierungspolitiken der Industrie und die starke Präsenz wichtiger Automatisierungsanbieter halfen, das stetige Wachstum bei Neuinstallationen und Nachrüstprojekten aufrechtzuerhalten.
Europa
Europa erfasste im Jahr 2024 einen Anteil von fast 28 %, unterstützt durch etablierte Praktiken der industriellen Automatisierung und starke Nachfrage aus den Bereichen Automobil, Verpackung und Metallbearbeitung. Deutschland, Italien und Frankreich trugen erheblich bei, da Fabriken auf digitale Bewegungssysteme mit höherer Genauigkeit und Energieeffizienz umstellten. Der Aufstieg von Smart Factories im Rahmen von Industrie 4.0 erhöhte die Einführung von vernetzten Servoantrieben in Produktionslinien. Der starke Fokus auf Nachhaltigkeit und reduzierte Betriebskosten förderte den Ersatz älterer Hydrauliksysteme durch elektrische Servotechnologien in verschiedenen Branchen.
Asien-Pazifik
Asien-Pazifik führte das Wachstum mit einem Anteil von rund 31 % im Jahr 2024 an, angetrieben durch den großflächigen Ausbau der Fertigung in China, Japan, Südkorea und Indien. Die Region verzeichnete eine starke Nachfrage nach Servoantrieben in der Elektronikmontage, Robotik, Halbleitertechnik und in Hochgeschwindigkeitsverpackungslinien. Die rasche Industrialisierung und starke staatliche Unterstützung für Automatisierung beschleunigten die Implementierung in neuen Werken. Steigende Investitionen in die Chipfertigung und die Produktion von Elektrofahrzeugen stärkten die regionale Nachfrage weiter. Wettbewerbsfähige Preise von regionalen Anbietern förderten ebenfalls die weitverbreitete Einführung bei mittelständischen Herstellern.
Lateinamerika
Lateinamerika machte im Jahr 2024 etwa 4 % des Anteils aus, mit stetigem Wachstum, das durch steigende Automatisierung in der Lebensmittelverarbeitung, Verpackung und der Produktion von Automobilkomponenten angetrieben wurde. Brasilien und Mexiko blieben wichtige Beitragsleister, da Fabriken ältere Maschinen aufrüsteten, um Zuverlässigkeit und Output zu verbessern. Das wachsende Interesse an Robotik für Handhabungs-, Palettierungs- und Montageaufgaben unterstützte die Nachfrage nach Servoantrieben. Begrenzte Kapitalinvestitionen bremsten die breitere Einführung, aber laufende Bemühungen zur industriellen Modernisierung schufen Möglichkeiten für eine schrittweise Expansion von Bewegungssteuerungssystemen in der Region.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika hielten im Jahr 2024 einen Anteil von fast 3 %, mit einer Nachfrage, die sich auf Öl- und Gasbetriebe, Materialhandhabung und aufstrebende Fertigungscluster konzentrierte. Länder wie die VAE und Saudi-Arabien investierten in automatisierte Systeme, um die Energieeffizienz und Betriebsgenauigkeit zu verbessern. Wachstum in Logistikzentren und Programmen zur industriellen Diversifizierung erhöhte das Interesse an servogesteuerten Maschinen. Die Einführung blieb aufgrund der begrenzten industriellen Basis moderat, aber langfristige Chancen ergaben sich aus dem Ausbau der Infrastruktur, Projekten für erneuerbare Energien und der Einführung von Robotik in spezialisierten Anwendungen.
Marktsegmentierungen:
Nach Antriebstyp
- AC
- DC
Nach Kategorie
- Digital
- Analog
Nach Anwendung
- Robotik
- Öl & Gas
- Metallschneiden
- Metallumformung
- Materialhandhabungsgeräte
- Verpackung und Etikettierung
- Gummi- & Kunststoffmaschinen
- Halbleitermaschinen
- Andere Industrien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Servo Drive-Markt umfasst wichtige Akteure wie Danfoss, Delta Electronics, Beckhoff Automation, DMM Technology, Advanced Motion Controls, C&M Robotics und ABB. Die Wettbewerbslandschaft spiegelt einen starken Fokus auf fortschrittliche Bewegungssteuerungstechnologien, breitere Produktportfolios und leistungsstarke digitale Antriebsplattformen wider. Führende Anbieter investieren in Präzisionssteuerung, Echtzeit-Kommunikationsfunktionen und die Integration mit industriellen Automatisierungsnetzwerken, um der steigenden Nachfrage aus den Bereichen Robotik, Halbleiterwerkzeuge und Verpackungssysteme gerecht zu werden. Unternehmen erweitern ihre globale Präsenz durch strategische Partnerschaften, neue Produktionsstätten und verbesserte Vertriebskanäle. Viele Wettbewerber stärken ihr Angebot mit energieeffizienten Designs und prädiktiven Wartungsfähigkeiten, um Initiativen für intelligente Fabriken zu unterstützen. Laufende Innovationen in der Mehrachsensteuerung, kompakten Bauformen und IoT-fähigem Monitoring prägen weiterhin die Marktpositionierung, während kontinuierliche Investitionen in Forschung und Entwicklung den Unternehmen helfen, aufkommende Anwendungen in verschiedenen industriellen Umgebungen zu adressieren.
Analyse der Hauptakteure
- Danfoss
- Delta Electronics
- Beckhoff Automation
- DMM Technology
- Advanced Motion Controls
- C&M Robotics
- ABB
Neueste Entwicklungen
- Im Jahr 2025 brachte Danfoss Drives die VLT Multiaxis Servo Drive 520 auf den Markt, eine modulare Mehrachsen-Servo-Plattform, die für Hochleistungsverpackungen, Materialhandhabungs- und Robotikmaschinen entwickelt wurde.
- Im Jahr 2024 führte ABB ein CIP Safety-Modul für seine Niederspannungsantriebe ein, das Safe Torque Off und andere Sicherheitsfunktionen über Ethernet/IP für Servo- und Drehzahlregelungsanwendungen hinzufügt.
- Im Jahr 2024 stellte Delta auf der SPS 2024 im November die A3-EP Series AC Servo Drive mit Encoder-Rückmeldung und SIL3-Funktionale Sicherheit vor, die auf präzise Mehrachsen-Servo-Steuerung für Industriemaschinen abzielt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Antriebstyp, Kategorie, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird wachsen, da die Industrien die Automatisierung in den Produktionslinien erhöhen.
- Die Nachfrage nach hochpräzisen Bewegungssystemen wird in der Robotik und bei CNC-Werkzeugen steigen.
- Intelligente Servoantriebe mit IoT-Funktionen werden in modernen Fabriken breitere Anwendung finden.
- Energieeffiziente Servolösungen werden an Bedeutung gewinnen, da Unternehmen die Betriebskosten senken.
- Die Expansion der Halbleiter- und Elektronikindustrie wird den Bedarf an mikropräziser Bewegungssteuerung steigern.
- Kollaborative Roboter werden neue Möglichkeiten für fortschrittliche mehrachsige Servosysteme schaffen.
- Nachrüstprojekte werden zunehmen, da Hersteller veraltete hydraulische und pneumatische Einheiten ersetzen.
- Digitale Servoplattformen werden wachsen, da die Konnektivität von Industrie 4.0 zum Standard wird.
- Regionale Anbieter werden durch kosteneffiziente Antriebslösungen den Wettbewerb erhöhen.
- Initiativen zur Kompetenzentwicklung werden eine bessere Einführung und Systemoptimierung unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Servoantriebe und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Servoantriebsmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die Hauptfaktoren, die das Wachstum des Servoantriebsmarktes antreiben?
Wer sind die führenden Unternehmen im Servoantriebsmarkt?
Welche Region hatte 2024 den größten Anteil am Servo-Antriebsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Servoantriebsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Servoantriebsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2300 million → 2032: USD 3028.66 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Servoantriebsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Servoantriebsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Servoantriebsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Servoantriebsmarkt Market Drivers
- 3.3 Servoantriebsmarkt Market Restraints & Challenges
- 3.4 Servoantriebsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Servoantriebsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Servoantriebsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Servoantriebsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Servoantriebsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Servoantriebsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Servoantriebsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Servoantriebsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Servoantriebsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Servoantriebsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Servoantriebsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Servoantriebsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Servoantriebsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Servoantriebsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Servoantriebsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Servoantriebsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Servoantriebsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Servoantriebsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Servoantriebsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Servoantriebsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
