
Marktübersicht
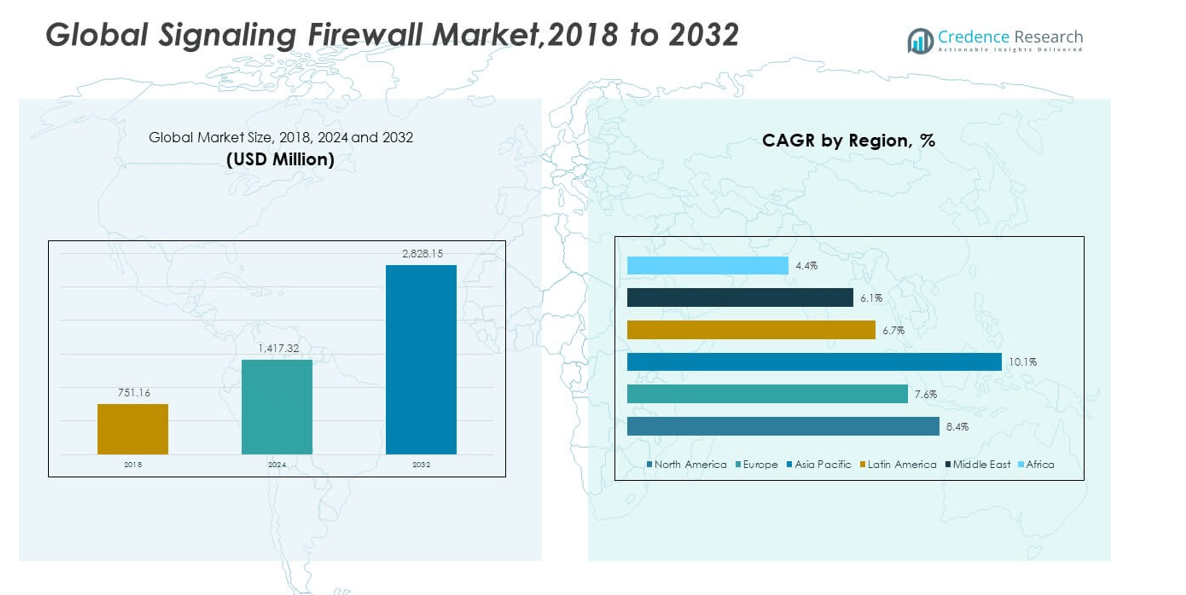
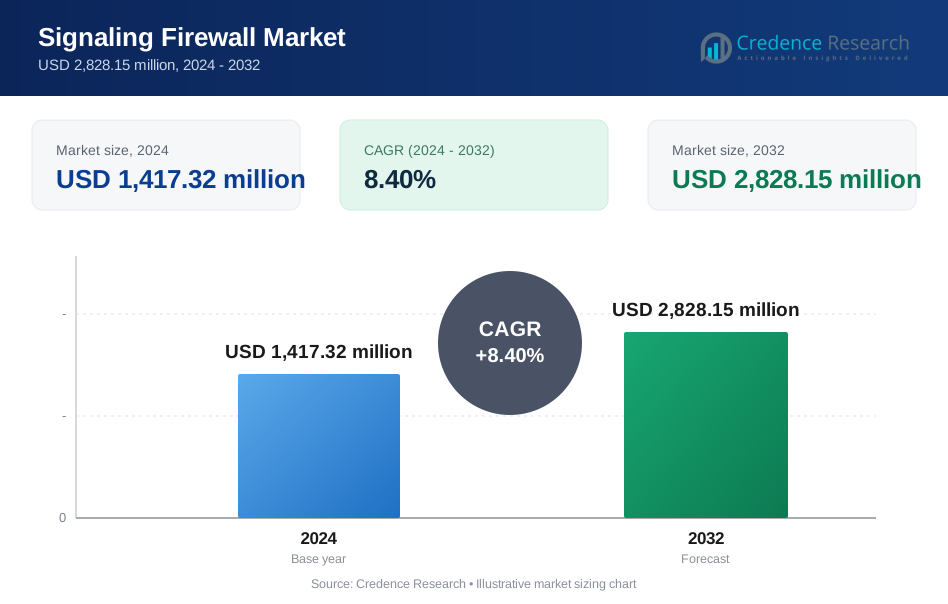
Die Größe des globalen Signalisierungs-Firewall-Marktes wurde 2018 auf 751,16 Millionen USD geschätzt und soll bis 2024 auf 1.417,32 Millionen USD und bis 2032 auf 2.828,15 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,40 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Signalisierungs-Firewall-Marktes 2024 | 1.417,32 Millionen USD |
| Signalisierungs-Firewall-Markt, CAGR | 8,40% |
| Größe des Signalisierungs-Firewall-Marktes 2032 | 2.828,15 Millionen USD |
Der Markt wächst aufgrund des steigenden mobilen Datenverkehrs und der Signalisierungsangriffe. Telekommunikationsbetreiber stehen vor höheren Risiken durch Betrug, Spam und Missbrauch des Netzwerks. Signalisierungs-Firewalls schützen die SS7-, Diameter- und 5G-Signalisierungsebenen. Betreiber setzen diese Lösungen ein, um Sprach-, Nachrichten- und Datendienste zu sichern. Cloud-basierte Netzwerke erhöhen die Anfälligkeit für Signalisierungsbedrohungen. Regulatorischer Druck zwingt Betreiber, die Netzwerksicherheit zu stärken. Anbieter liefern fortschrittliche Analysen und Echtzeit-Bedrohungserkennung. Automatisierung verbessert die Reaktionsgeschwindigkeit und senkt das Betriebsrisiko. Diese Faktoren unterstützen die stetige Akzeptanz bei Unternehmen und Netzbetreibern weltweit.
Nordamerika führt aufgrund der frühen Einführung von 5G und hoher Ausgaben für Cybersicherheit. Europa folgt mit strengen Datenschutz- und Telekommunikationssicherheitsvorschriften. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region. Das schnelle Wachstum der mobilen Teilnehmer erhöht den Signalisierungsverkehr über Netzwerke. Länder wie China, Indien und Südkorea erweitern die 5G-Infrastruktur. Betreiber investieren, um Roaming- und Interconnect-Verkehr zu sichern. Der Nahe Osten gewinnt durch digitale Transformationsprogramme an Dynamik. Afrika zeigt eine allmähliche Akzeptanz mit Bemühungen zur Modernisierung des Netzwerks. Diese regionalen Dynamiken prägen die globalen Nachfragemuster.
Markteinblicke:
- Die globale Signaling Firewall Marktgröße wurde 2018 auf 751,16 Millionen USD geschätzt, erreichte 2024 1.417,32 Millionen USD und wird voraussichtlich bis 2032 2.828,15 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 8,40% im Prognosezeitraum.
- Nordamerika führt mit einem Anteil von etwa 43,8% aufgrund der frühen Einführung von 5G und hoher Sicherheitsausgaben, gefolgt von Europa mit fast 27,5%, angetrieben durch strenge Datenschutzvorschriften, während der asiatisch-pazifische Raum etwa 20,3% hält, unterstützt durch große Abonnentenbasen.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit über 10% CAGR und einem Anteil von etwa 20,3%, angetrieben durch die schnelle 5G-Expansion, das Wachstum mobiler Daten und die Modernisierung von Netzwerken in China, Indien und Südkorea.
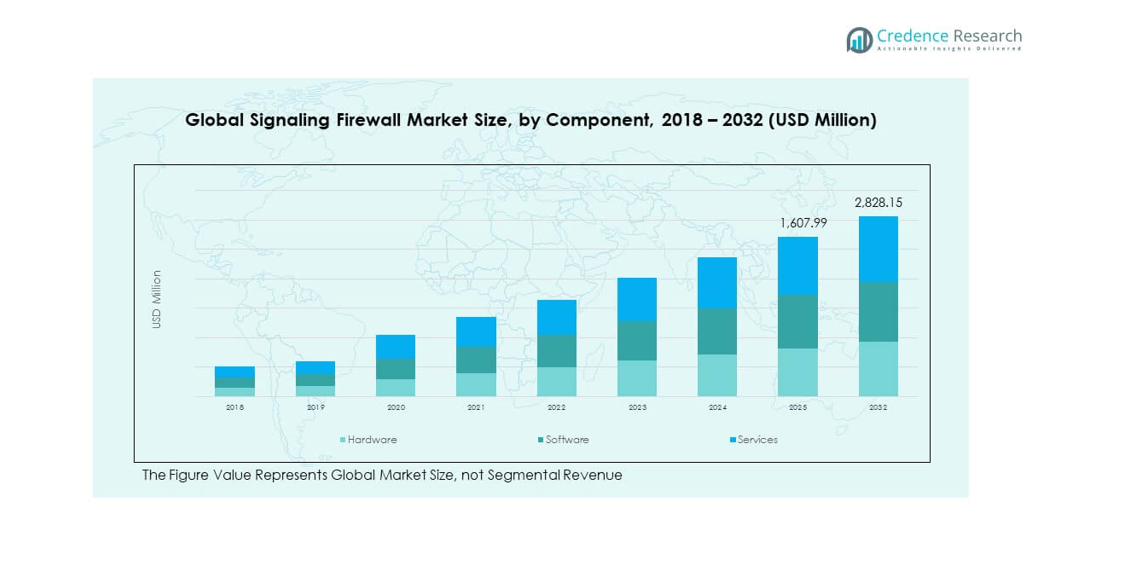
- Nach Komponenten macht Software den größten Anteil von etwa 45% aus, aufgrund der Nachfrage nach Echtzeit-Bedrohungserkennung und Protokollkontrolle in SS7-, Diameter- und 5G-Netzwerken.
- Hardware hält etwa 30% Anteil, während Dienstleistungen fast 25% repräsentieren, unterstützt durch Bereitstellung, Integration und verwaltete Sicherheitsanforderungen bei Telekommunikationsanbietern.
Markttreiber:
Zunehmende Signalisierungsangriffe auf Legacy- und Next-Generation-Mobilfunknetze
Der globale Signaling Firewall Markt gewinnt an Dynamik durch zunehmende Signalisierungsbedrohungen in Telekommunikationsnetzen. Mobilfunkanbieter stehen vor Betrugs-, Spoofing- und Standortverfolgungsrisiken. SS7- und Diameter-Schwachstellen bleiben in vielen Regionen aktiv. Die 5G-Expansion erhöht die Signalisierungskomplexität und Angriffsexposition. Anbieter setzen Firewalls ein, um die Kernnetzwerkschichten zu schützen. Diese Lösungen sichern Sprach-, Nachrichten- und Datendienste. Regulierungsbehörden drängen Unternehmen, die Netzwerksicherheit zu stärken. Sicherheitsinvestitionen bleiben entscheidend für das Vertrauen der Betreiber.
- Zum Beispiel berichtete Nokia, dass seine Signalisierungs-Firewall-Plattformen Millionen von Signalisierungsnachrichten pro Sekunde in Live-Mobilfunkkernen inspizieren und Betreibern helfen, Standortverfolgung und SMS-Betrugsversuche in großem Maßstab zu blockieren.
Erweiterung des mobilen Roaming- und Interconnect-Verkehrsvolumens
Internationaler Roaming-Verkehr wächst bei Verbrauchern und Unternehmen. Interconnect-Signalisierungsflüsse steigen zwischen inländischen und ausländischen Anbietern. Betrugsrisiken nehmen durch grenzüberschreitenden Signalisierungsmissbrauch zu. Firewalls überwachen und filtern Roaming-Signalisierungsnachrichten. Anbieter verlassen sich auf Richtlinienkontrolle, um sicheres Zusammenspiel zu gewährleisten. Der globale Signaling Firewall Markt unterstützt sichere Roaming-Operationen. Echtzeit-Inspektion verbessert die Netzwerksichtbarkeit. Dieser Faktor sichert die langfristige Firewall-Nachfrage.
- Zum Beispiel hat BICS bekannt gegeben, dass sein globales Roaming-Netzwerk täglich bis zu 15 Milliarden Signalisierungstransaktionen und über 3,4 Milliarden Datensätze verarbeitet, was eine kontinuierliche Firewall-Durchsetzung erfordert, um abnormale SS7- und Diameter-Signalisierungsmuster zu erkennen.
Strenge Telekommunikationssicherheitsvorschriften und Compliance-Anforderungen
Regierungen setzen weltweit strengere Telekommunikationssicherheitsrahmen durch. Datenschutzgesetze erhöhen die Verantwortung für Signalisierungsverletzungen. Anbieter müssen die Identität und Standortdaten der Abonnenten schützen. Signalisierungs-Firewalls helfen, gesetzliche Abhöranforderungen zu erfüllen. Compliance-Prüfungen erfordern kontinuierliche Bedrohungsüberwachung. Der globale Signaling Firewall Markt stimmt mit regulatorischen Erwartungen überein. Anbieter liefern compliance-fähige Sicherheitsarchitekturen. Richtliniendurchsetzung unterstützt eine breitere Akzeptanz.
Wachstum von Cloud-nativen und virtualisierten Kernnetzwerken
Telekommunikationskerne verlagern sich in großem Maßstab zu Cloud-nativen Architekturen. Virtualisierte Netzwerke erweitern die Angriffsflächen für Signalisierung. Softwarebasierte Kerne erfordern fortschrittliche Sicherheitsschichten. Firewalls integrieren sich reibungslos mit virtuellen Netzwerkfunktionen. Automatisierung verbessert die Geschwindigkeit und Genauigkeit der Bedrohungsreaktion. Der globale Markt für Signalisierungs-Firewalls unterstützt den Schutz digitaler Kerne. Skalierbarkeit wird für das Verkehrswachstum entscheidend. Cloud-Adoption verstärkt die Sicherheitsausgaben.
Markttrends:
Einführung von KI-basierten Analysen zur Erkennung von Signalisierungsbedrohungen
Anbieter integrieren künstliche Intelligenz in Firewall-Plattformen. Maschinelles Lernen verbessert die Genauigkeit der Anomalieerkennung. Systeme analysieren Signalisierungsmuster in Echtzeit. Prädiktive Modelle reduzieren Fehlalarme. Automatisierung unterstützt schnellere Abhilfemaßnahmen. Der globale Markt für Signalisierungs-Firewalls profitiert von intelligenteren Sicherheitswerkzeugen. Betreiber bevorzugen proaktive Verteidigungsansätze. Analysegetriebene Plattformen gewinnen an Beliebtheit.
- Zum Beispiel integriert Palo Alto Networks KI-gesteuerte Analysen, die jährlich Billionen von Sicherheitsereignissen über Plattformen hinweg analysieren und es Telekommunikationsbetreibern ermöglichen, Signalisierungsanomalien schneller als regelbasierte Systeme zu erkennen.
Übergang zu zentralisierten und einheitlichen Signalisierungssicherheitsplattformen
Betreiber konsolidieren mehrere Signalisierungssicherheitswerkzeuge. Einheitliche Plattformen verwalten SS7-, Diameter- und 5G-Signalisierung. Zentralisierte Dashboards verbessern die Netzwerksichtbarkeit. Die betriebliche Effizienz verbessert sich durch Lösungen eines einzigen Anbieters. Kostenkontrolle treibt Konsolidierungsentscheidungen an. Der globale Markt für Signalisierungs-Firewalls spiegelt diesen Konvergenztrend wider. Vereinfachtes Management unterstützt schnellere Implementierung. Einheitliche Sicherheitsarchitekturen gewinnen an Bedeutung.
- Zum Beispiel bietet Cisco zentralisiertes Sicherheitsmanagement über Plattformen wie Cisco Security Cloud Control und Cisco Network Services Orchestrator (NSO), die Netzwerkautomatisierung und Richtliniendurchsetzung in unterschiedlichen Netzwerkumgebungen erleichtern. Diese Lösungen ermöglichen es Dienstanbietern und großen Unternehmen, einschließlich globaler Tier-1-Betreiber, Dienste zu orchestrieren und Tausende von physischen und virtuellen Geräten innerhalb eines einheitlichen Management-Frameworks zu verwalten, was die betriebliche Effizienz und die Sicherheitslage verbessert.
Zunehmende Implementierung von Managed- und Security-as-a-Service-Modellen
Telekommunikationsunternehmen übernehmen stetig Managed Security Services. Outsourcing reduziert die interne betriebliche Belastung. Anbieter bieten cloudbasierte Firewall-Lösungen an. Abonnementmodelle unterstützen flexible Skalierungsanforderungen. Kleinere Betreiber erhalten Zugang zu fortschrittlicher Sicherheit. Der globale Markt für Signalisierungs-Firewalls wächst durch servicebasierte Modelle. Managed Services verbessern die Konsistenz der Reaktion. Wiederkehrende Einnahmen ziehen Anbieter an.
Integration in breitere Telekommunikations-Cybersicherheitsökosysteme
Signalisierungs-Firewalls integrieren sich mit Betrugsmanagementsystemen. Die Interoperabilität verbessert sich über Sicherheitsschichten hinweg. Orchestrierungsplattformen verbessern die Koordination zwischen Werkzeugen. Datenaustausch stärkt die Genauigkeit der Bedrohungsinformationen. Betreiber suchen nach End-to-End-Schutzrahmen. Der globale Markt für Signalisierungs-Firewalls richtet sich nach der Integration von Ökosystemen. Ganzheitliche Sicherheitsstrategien gewinnen an Bedeutung. Plattformübergreifende Kompatibilität wird zum Standard.
Analyse der Marktprobleme:
Hohe Implementierungskomplexität in Multi-Vendor-Telekommunikationsumgebungen
Telekommunikationsnetze arbeiten mit Geräten verschiedener Anbieter. Integrationsprobleme verzögern die Implementierungszeitpläne für Firewalls. Altsysteme fehlen standardisierte Signalisierungsschnittstellen. Anpassungen erhöhen die Implementierungskosten. Qualifiziertes Sicherheitspersonal ist in vielen Regionen begrenzt. Der globale Signaling-Firewall-Markt steht vor Einführungsverzögerungen. Tests und Validierungen erfordern lange Zyklen. Betriebliches Risiko beeinflusst Entscheidungen.
Kostenempfindlichkeit bei kleinen und regionalen Netzbetreibern
Kleinere Betreiber stehen vor starken Budgetbeschränkungen. Fortschrittliche Firewall-Lösungen erfordern hohe Anfangsinvestitionen. Die Rechtfertigung der Rendite wird bei Netzwerken mit geringem Datenverkehr schwierig. Betriebskosten steigen mit dem Bedarf an kontinuierlicher Überwachung. Managed Services reduzieren Kosten, schränken jedoch die Kontrolle ein. Der globale Signaling-Firewall-Markt muss Erschwinglichkeitslücken angehen. Die Preisflexibilität bleibt begrenzt. Kostenbarrieren verlangsamen die Einführung in aufstrebenden Märkten.
Marktchancen:
Erweiterung von 5G-Standalone-Netzwerken und IoT-Konnektivität
5G-Standalone-Kerne erhöhen die Signalisierungsvolumen stark. IoT-Geräte erzeugen massive Signalisierungsereignisse. Netzwerkslicing erhöht die Sicherheitskomplexität. Firewalls schützen die Kommunikation zwischen Maschinen. Betreiber benötigen skalierbare Sicherheitsrahmen. Der globale Signaling-Firewall-Markt unterstützt sicheres 5G-Wachstum. IoT-Sicherheit schafft neue Einnahmequellen. Next-Generation-Netzwerke treiben Chancen voran.
Steigende Nachfrage aus aufstrebenden Telekommunikationsmärkten
Entwicklungsregionen erweitern die mobile Infrastruktur schnell. Das Wachstum der Teilnehmer erhöht die Exposition gegenüber Signalisierungsverkehr. Regierungen investieren in nationale digitale Netzwerke. Die Sicherheitsakzeptanz steigt mit Modernisierungsprojekten. Lokale Betreiber suchen nach Carrier-Grade-Schutz. Der globale Signaling-Firewall-Markt gewinnt in aufstrebenden Volkswirtschaften an Bedeutung. Anbieterpartnerschaften unterstützen die Implementierung. Langfristiges Wachstumspotenzial bleibt stark.
Analyse der Marktsegmentierung:
Nach Komponente
Hardware, Software und Dienstleistungen bilden die Kernstruktur dieses Segments. Hardware unterstützt sichere Signalisierungsgateways und Hochdurchsatzverkehrskontrolle. Software bietet Protokollinspektion, Richtlinienkontrolle und Bedrohungserkennungsfunktionen. Dienstleistungsangebote decken Implementierungs-, Integrations- und laufende Unterstützungsbedürfnisse ab. Betreiber verlassen sich auf Software-Upgrades, um sich entwickelnden Bedrohungen zu begegnen. Dienstleistungen gewinnen an Bedeutung aufgrund komplexer Netzwerkumgebungen. Der globale Signaling-Firewall-Markt spiegelt eine ausgewogene Nachfrage über diese Komponenten hinweg wider. Jedes Element unterstützt stabile und sichere Signalisierungsoperationen.
- Zum Beispiel liefert Fortinet Carrier-Grade-Firewall-Appliances, die Multi-Terabit-Durchsatz unterstützen und kontinuierliche Software-Updates sowie verwaltete Sicherheitsdienste bieten.
Nach Bereitstellungstyp
On-Premise-Bereitstellung bleibt für Betreiber mit Legacy-Infrastruktur relevant. Dieses Modell bietet volle Kontrolle über Sicherheitsrichtlinien und Datenfluss. Große Betreiber bevorzugen diesen Ansatz für den Schutz des Kernnetzwerks. Cloud-basierte Bereitstellung gewinnt aufgrund von Skalierbarkeitsanforderungen an Bedeutung. Virtualisierte Netzwerke favorisieren flexible und schnellere Rollout-Modelle. Cloud-Optionen reduzieren die Kapitalbelastung für Betreiber. Hybride Strategien entstehen ebenfalls in verschiedenen Regionen. Die Wahl der Bereitstellung hängt von der Netzwerkskalierung und den Sicherheitsprioritäten ab.
- Zum Beispiel unterstützt Ericsson cloud-native Signalisierungssicherheitsfunktionen, die auf Kubernetes-basierten Telekommunikations-Clouds bereitgestellt werden und es Betreibern ermöglichen, den Schutz dynamisch mit der Verkehrsnachfrage zu skalieren.
Nach Anwendung
Stromerzeugungsnetze erfordern sichere Signalisierung für den Betriebskontinuität. Übertragungs- und Verteilungssysteme sind auf geschützte Kommunikationsschichten angewiesen. Intelligente Stromnetze verlangen einen Echtzeit- und sicheren Signalisierungsaustausch. Die industrielle Automatisierung nutzt Signalisierungsschutz für verbundene Anlagen. Jede Anwendung sieht sich einem steigenden Cyberrisiko ausgesetzt. Firewalls gewährleisten Systemverfügbarkeit und Zuverlässigkeit. Die Vielfalt der Anwendungen erweitert die adressierbare Nachfrage. Sichere Signalisierung unterstützt die Stabilität kritischer Infrastrukturen.
Nach Endbenutzer
Versorgungsunternehmen stellen die größte Endnutzergruppe aufgrund der Netzwerkskalierung dar. Öl- und Gasunternehmen setzen Firewalls für sichere betriebliche Kommunikation ein. Erneuerbare Energieanbieter erhöhen die Nutzung mit der Expansion digitaler Netze. Diese Nutzer priorisieren Betriebszeit und Datenintegrität. Sicherheitsinvestitionen stehen im Einklang mit den Zielen der Infrastrukturmodernisierung. Die Endnutzernachfrage variiert je nach regulatorischer Exposition. Sektorspezifische Risiken beeinflussen das Kaufverhalten. Diese Segmentierung treibt die Entwicklung maßgeschneiderter Lösungen voran.
Segmentierung:
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Bereitstellungstyp
- Vor Ort
- Cloud-basiert
- Nach Anwendung
- Stromerzeugung
- Übertragung & Verteilung
- Intelligente Stromnetze
- Industrielle Automatisierung
- Nach Endbenutzer
- Versorgungsunternehmen
- Öl- & Gasunternehmen
- Anbieter erneuerbarer Energien
- Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
- Nordamerika
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen globalen Signalisierungs-Firewall-Marktes wurde 2018 auf 332,19 Millionen USD geschätzt und soll bis 2024 auf 620,36 Millionen USD und bis 2032 auf 1.241,27 Millionen USD bei einer CAGR von 8,4 im Prognosezeitraum anwachsen. Nordamerika hält 2024 einen Marktanteil von etwa 43,8 %, was seine Führungsposition widerspiegelt. Die Region profitiert von einer fortschrittlichen Telekommunikationsinfrastruktur und der frühen Einführung von 5G. Betreiber priorisieren die Signalisierungssicherheit, um große Abonnentenbasen zu schützen. Regulatorische Aufsicht stärkt die Anforderungen an den Netzwerkschutz. Cloud-native Kernnetzwerke erhöhen die Signalisierungsexposition. Anbieter halten eine starke regionale Präsenz aufrecht. Der globale Signalisierungs-Firewall-Markt wird durch anhaltende Investitionen der Netzbetreiber angetrieben.
Europa
Der Markt für Global Signaling Firewalls in Europa wurde 2018 mit 214,26 Millionen USD bewertet und soll bis 2024 auf 389,77 Millionen USD und bis 2032 auf 732,51 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,6 % während des Prognosezeitraums. Europa macht 2024 etwa 27,5 % des Marktanteils aus. Strenge Datenschutzvorschriften prägen Sicherheitsstrategien. Telekommunikationsanbieter konzentrieren sich auf den Schutz der Privatsphäre der Abonnenten und die Einhaltung rechtmäßiger Abhörmaßnahmen. Netzmodernisierungsprojekte unterstützen die Implementierung von Firewalls. Grenzüberschreitender Roaming-Verkehr erhöht das Signalisierungsrisiko. Einheitliche Sicherheitsplattformen gewinnen an Beliebtheit. Der globale Markt für Signaling Firewalls steht in engem Einklang mit der regulatorischen Durchsetzung in der Region.
Asien-Pazifik
Der Markt für Global Signaling Firewalls im Asien-Pazifik-Raum wurde 2018 mit 139,97 Millionen USD bewertet und soll bis 2024 auf 286,98 Millionen USD und bis 2032 auf 650,81 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 10,1 % während des Prognosezeitraums. Der Asien-Pazifik-Raum hält 2024 einen Marktanteil von nahezu 20,3 %. Schnelles Abonnentenwachstum erhöht die Signalisierungsvolumina. Groß angelegte 5G-Einführungen treiben die Sicherheitsnachfrage an. China, Japan und Südkorea führen die regionale Einführung an. Indien expandiert durch Telekommunikationsmodernisierungsprogramme. Cloud-Implementierungen gewinnen bei Betreibern an Bedeutung. Der globale Markt für Signaling Firewalls wächst in dieser Region am schnellsten.
Lateinamerika
Der Markt für Global Signaling Firewalls in Lateinamerika wurde 2018 mit 34,73 Millionen USD bewertet und soll bis 2024 auf 64,70 Millionen USD und bis 2032 auf 113,94 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,7 % während des Prognosezeitraums. Lateinamerika repräsentiert 2024 etwa 4,6 % des Marktanteils. Upgrades der Telekommunikationsinfrastruktur unterstützen die Einführung. Die Nutzung mobiler Daten steigt in wichtigen Volkswirtschaften stetig an. Betreiber adressieren Risiken von Signalisierungsbetrug. Budgetbeschränkungen beeinflussen den Umfang der Implementierung. Verwaltete Sicherheitsmodelle finden Akzeptanz. Der globale Markt für Signaling Firewalls wächst durch schrittweise Investitionszyklen.
Mittlerer Osten
Der Markt für Global Signaling Firewalls im Mittleren Osten wurde 2018 mit 21,13 Millionen USD bewertet und soll bis 2024 auf 36,45 Millionen USD und bis 2032 auf 61,42 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,1 % während des Prognosezeitraums. Der Mittlere Osten hält 2024 etwa 2,6 % des Marktanteils. Von der Regierung unterstützte digitale Initiativen treiben das Telekommunikationswachstum an. Die GCC-Länder führen fortschrittliche Netzausrollungen an. Die Einführung von 5G erhöht die Signalisierungskomplexität. Betreiber konzentrieren sich auf die Zuverlässigkeit der Dienste. Cybersicherheit bildet eine strategische Priorität. Der globale Markt für Signaling Firewalls profitiert von Modernisierungsprogrammen.
Afrika
Der Markt für Global Signaling Firewalls in Afrika wurde 2018 mit 8,89 Millionen USD bewertet und soll bis 2024 auf 19,06 Millionen USD und bis 2032 auf 28,20 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,4 % während des Prognosezeitraums. Afrika macht 2024 nahezu 1,3 % des Marktanteils aus. Die mobile Durchdringung nimmt in den Regionen weiter zu. Betreiber modernisieren Netzwerke schrittweise. Kostenempfindlichkeit prägt Sicherheitsinvestitionen. Veraltete Infrastruktur begrenzt die schnelle Einführung. Internationale Partnerschaften unterstützen die Entwicklung von Fähigkeiten. Der globale Markt für Signaling Firewalls zeigt ein stetiges langfristiges Potenzial.
Analyse der Hauptakteure:
- Fortinet
- Palo Alto Networks
- Check Point Software Technologies
- Cisco Systems
- Juniper Networks
Wettbewerbsanalyse:
Der globale Markt für Signalisierungs-Firewalls zeigt eine moderate Konzentration, wobei globale und regionale Anbieter in Bezug auf Technologietiefe und Service-Reichweite konkurrieren. Führende Akteure konzentrieren sich auf Protokollkompetenz in SS7, Diameter und 5G-Signalisierung. Die Produktdifferenzierung konzentriert sich auf die Echtzeit-Bedrohungserkennung und Richtlinienkontrolle. Anbieter investieren in analytikgetriebene Sicherheitsplattformen, um die Reaktionsgenauigkeit zu verbessern. Strategische Partnerschaften helfen, die Beziehungen zu Netzbetreibern auszubauen. Preisstrategien balancieren zwischen Funktionsumfang und Flexibilität der Bereitstellung. Die Servicefähigkeit bleibt ein wichtiger Wettbewerbsfaktor. Die Innovationsgeschwindigkeit bestimmt die Positionierung der Anbieter. Der globale Markt für Signalisierungs-Firewalls belohnt Unternehmen mit skalierbaren und konformen Lösungen. Die Wettbewerbsintensität bleibt in allen Regionen stabil.
Neueste Entwicklungen:
- Am 30. Juli 2025 gab Palo Alto Networks seine Übernahmevereinbarung für CyberArk, den führenden Anbieter von Identitätssicherheit, in einem wegweisenden Geschäft im Wert von 25 Milliarden US-Dollar bekannt, das eine strategische Expansion in die Identitätssicherheit darstellt. Gemäß der Vereinbarung erhalten CyberArk-Aktionäre 45,00 US-Dollar in bar und 2,2005 Aktien von Palo Alto Networks Stammaktien für jede CyberArk-Aktie, was einem Aufschlag von 26 % auf den unbeeinflussten 10-tägigen durchschnittlichen täglichen VWAP zum 25. Juli 2025 entspricht. Diese transformative Übernahme wird die Identitätssicherheit als zentrale Säule der Multi-Plattform-Strategie von Palo Alto Networks etablieren und es dem Unternehmen ermöglichen, privilegierten Identitätsschutz über Menschen, Maschinen und die aufkommende Welle autonomer KI-Agenten hinweg auszudehnen. Der Abschluss der Transaktion wird in der zweiten Hälfte des Geschäftsjahres 2026 von Palo Alto erwartet, vorbehaltlich der üblichen Abschlussbedingungen und behördlichen Genehmigungen.
- Im Juli 2025 schloss Palo Alto Networks die Übernahme von Protect AI für 500 Millionen US-Dollar ab. Diese Übernahme stärkt direkt die Führungsposition des Unternehmens im Bereich KI-Sicherheit, indem die zukunftsweisende Technologie von Protect AI in Prisma AIRS, die umfassendste KI-Sicherheitsplattform der Branche, integriert wird. Die kombinierten Fähigkeiten ermöglichen es Organisationen, ihr gesamtes KI-Ökosystem durch Modell-Scanning, Haltungsmanagement, KI-Red-Teaming, Laufzeitschutz und KI-Agenten-Sicherheit zu sichern, sodass Unternehmen KI-getriebene Innovationen sicher einsetzen können, während sie eine robuste Sicherheitslage während des gesamten KI-Lebenszyklus aufrechterhalten.
- Am 29. September 2025 gaben Check Point und Wiz den nächsten Meilenstein in ihrer strategischen Partnerschaft bekannt: die weltweite Einführung einer vollständig integrierten Lösung, die die präventionsorientierte Cloud-Netzwerksicherheit von Check Point mit der Cloud-Native Application Protection Platform von Wiz vereint. Aufbauend auf der ursprünglichen Partnerschaftsankündigung vom Februar 2025 bringt diese Phase die Integration zur allgemeinen Verfügbarkeit und hilft Unternehmen, moderne Cloud-Sicherheitsherausforderungen mit Echtzeit-Transparenz, Präzision und KI-gestützten Präventionsmechanismen zu bewältigen. Die integrierte Lösung bietet die neue parallele Integration von Wiz in das Check Point Infinity Threat Exposure Management (CTEM), das gateway-basierte Abhilfeflüsse automatisiert und Wiz-Warnungen in umsetzbare Antworten auf CloudGuard-Gateways umwandelt, wodurch die Expositionszeiten von Stunden auf Minuten reduziert werden.
- Im Mai 2025 kündigte Fortinet die Einführung seiner FortiGate 700G Serie an, einer Next-Generation-Firewall, die speziell für moderne Campus-Umgebungen entwickelt wurde. Diese innovative Lösung stellt einen bedeutenden Fortschritt in der Hybrid-Mesh-Firewall-Technologie dar und bietet außergewöhnliche Leistungsverbesserungen, die neue Industriestandards setzen. Die FortiGate 700G Serie nutzt die proprietäre Network Processor 7 (NP7) und Security Processor 5 (SP5) ASIC-Architektur von Fortinet, kombiniert mit dem einheitlichen Betriebssystem FortiOS, um bis zu 7-fach höhere Firewall-Durchsatzraten bei 164 Gbps und 4-fach besseren Bedrohungsschutz bei 26 Gbps im Vergleich zu den Branchenstandards zu erreichen. Energieeffizienz ist ein weiteres herausragendes Merkmal, da die Serie 7-fach weniger Watt pro Gbps verbraucht als Konkurrenzlösungen, was sie ideal für nachhaltig orientierte Organisationen macht.
Berichtsabdeckung:
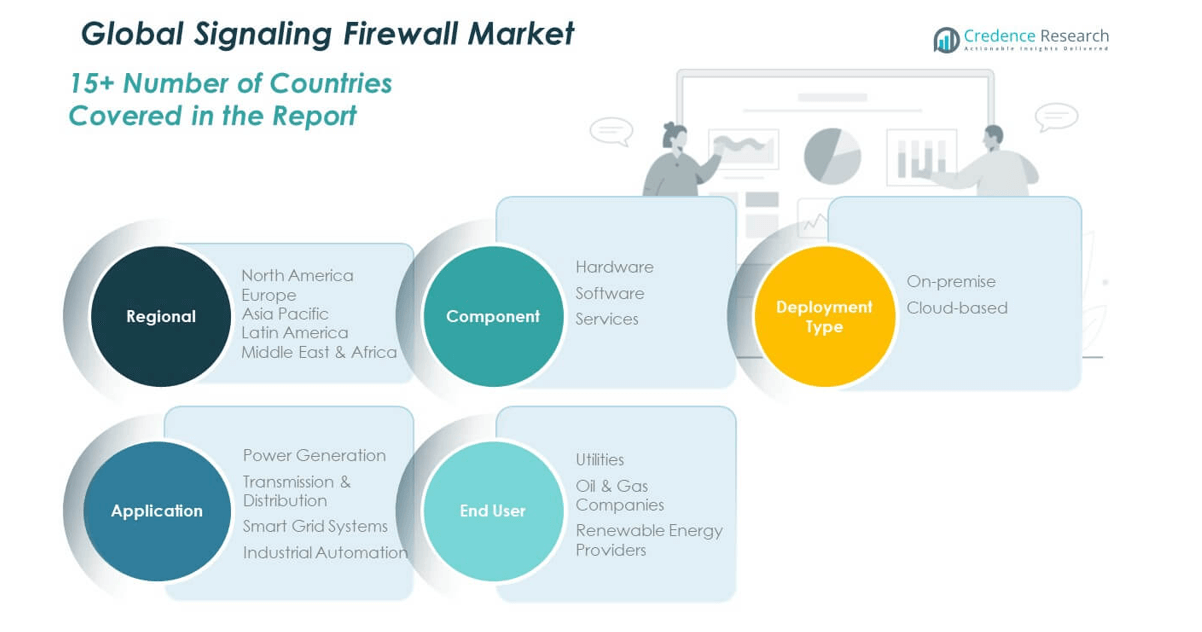
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Komponente, nach Bereitstellungstyp, nach Anwendung, nach Endbenutzer und nach Region Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- 5G-Standalone-Netzwerke werden die Nachfrage nach Signalisierungssicherheit erhöhen
- KI-basierte Bedrohungserkennung wird eine breitere Akzeptanz finden
- Cloud-native Bereitstellungen werden sich über Regionen hinweg ausweiten
- Verwaltete Sicherheitsdienste werden kleinere Betreiber anziehen
- Einheitliche Signalisierungsplattformen werden fragmentierte Werkzeuge ersetzen
- Regulatorischer Fokus wird den Bedarf an Netzwerkschutz stärken
- Schwellenmärkte werden zum zusätzlichen Wachstum beitragen
- Partnerschaften mit Anbietern werden die regionale Expansion prägen
- Automatisierung wird die Effizienz der Reaktion verbessern
- Das Wachstum des Interconnect-Verkehrs wird die langfristige Nachfrage aufrechterhalten
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Signalisierungsfirewalls und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Signalisierungsfirewalls zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Region ist der führende Markt für Signalderivate?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für Signalisierungsfirewalls?
Wer sind die führenden Unternehmen im Markt für Signalisierungsfirewalls?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Signalisierungs-Firewall-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Signalisierungs-Firewall-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,417.32 million → 2032: USD 2,828.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Signalisierungs-Firewall-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Signalisierungs-Firewall-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Signalisierungs-Firewall-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Signalisierungs-Firewall-Markt Market Drivers
- 3.3 Signalisierungs-Firewall-Markt Market Restraints & Challenges
- 3.4 Signalisierungs-Firewall-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Signalisierungs-Firewall-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Signalisierungs-Firewall-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Signalisierungs-Firewall-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Signalisierungs-Firewall-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Signalisierungs-Firewall-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Signalisierungs-Firewall-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Signalisierungs-Firewall-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Signalisierungs-Firewall-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Signalisierungs-Firewall-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Signalisierungs-Firewall-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Signalisierungs-Firewall-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Signalisierungs-Firewall-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Signalisierungs-Firewall-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Signalisierungs-Firewall-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Signalisierungs-Firewall-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Signalisierungs-Firewall-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Signalisierungs-Firewall-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Signalisierungs-Firewall-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Signalisierungs-Firewall-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
