
Marktübersicht
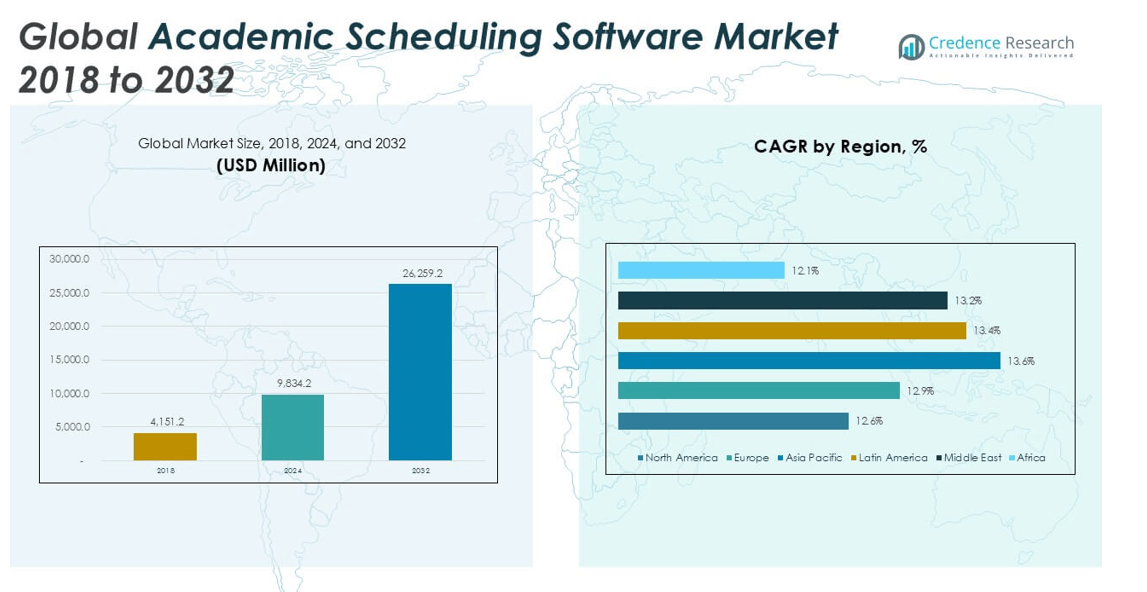
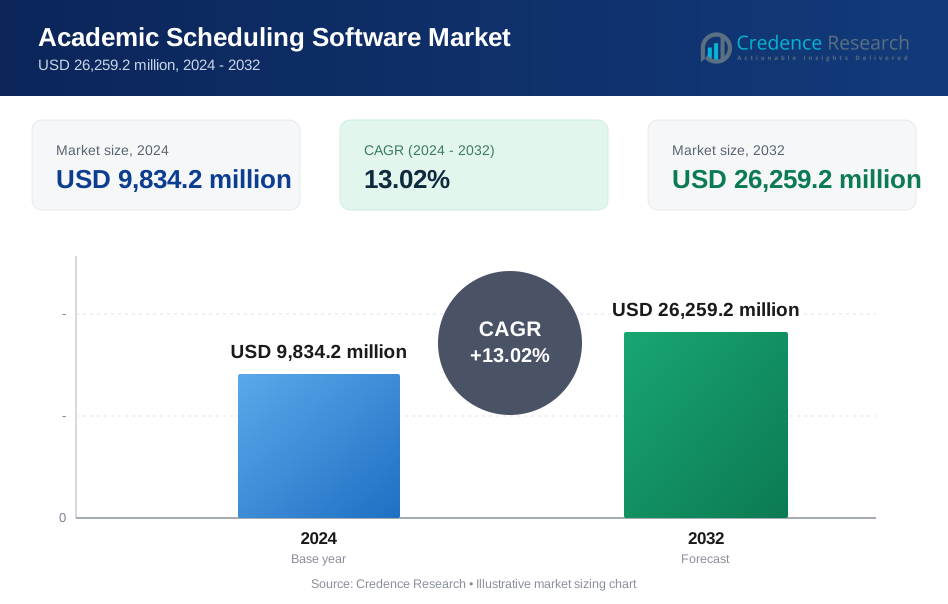
Die globale Marktgröße für Academic Scheduling Software wurde 2018 auf 4.151,2 Millionen USD geschätzt und soll bis 2024 auf 9.834,2 Millionen USD anwachsen. Bis 2032 wird ein Anstieg auf 26.259,2 Millionen USD bei einer jährlichen Wachstumsrate (CAGR) von 13,02 % während des Prognosezeitraums erwartet.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Academic Scheduling Software 2024 | USD 9.834,2 Millionen |
| Academic Scheduling Software Markt, CAGR | 13,02% |
| Marktgröße für Academic Scheduling Software 2032 | USD 26.259,2 Millionen |
Der globale Markt für Academic Scheduling Software zeichnet sich durch starken Wettbewerb unter den Hauptakteuren wie Ad Astra, Accruent, October Resolutions Ltd, Modern Campus USA Inc., Coursedog Inc., VirtoSoftware, Civitas Learning Inc., Arlo und Creatrix Campus aus. Diese Unternehmen konkurrieren durch cloud-native Plattformen, Automatisierungstiefe und Integrationsstärke mit institutionellen Systemen. Nordamerika führt den Markt mit einem genauen Anteil von 33,1 % an, angetrieben durch frühe digitale Adoption und komplexe Bedürfnisse im Hochschulbereich. Asien-Pazifik folgt mit einem Anteil von 26,9 %, unterstützt durch schnelles Wachstum der Einschreibungen und Digitalisierung der Bildung. Europa hält einen Anteil von 22,0 %, gestützt durch digitale Initiativen des öffentlichen Sektors und standardisierte akademische Planung an Universitäten.
Markteinblicke
- Der Markt wuchs von 4.151,2 Millionen USD im Jahr 2018 auf 9.834,2 Millionen USD im Jahr 2024 und könnte bis 2032 26.259,2 Millionen USD erreichen, bei einer CAGR von 13,02 %.
- Das Wachstum wird durch die Digitalisierung der Bildung, steigende Einschreibungen und die Nachfrage nach automatisierter Planung in komplexen akademischen Umgebungen weltweit angetrieben.
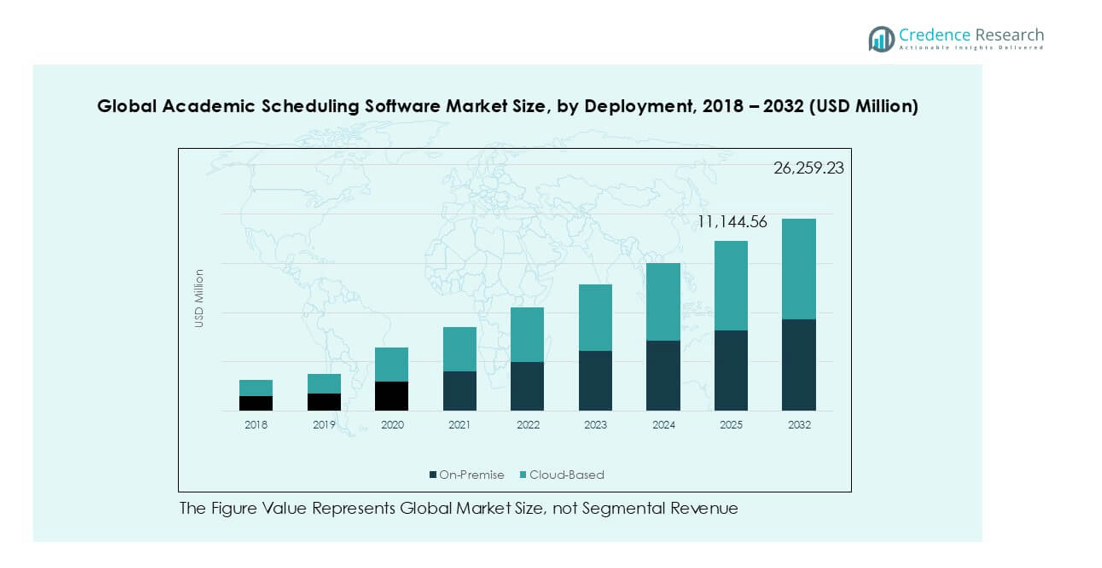
- Cloud-basierte Bereitstellung führt die Bereitstellungssegmente aufgrund von Skalierbarkeit und niedrigeren Kosten an, während Kurs- und Klassenplanung den größten Funktionsanteil hält.
- Der Wettbewerb bleibt moderat, wobei Anbieter sich auf Cloud-Plattformen, Systemintegration, Analytik und langfristige institutionelle Verträge konzentrieren, um Marktanteile zu gewinnen.
- Nordamerika führt mit einem Anteil von 33,1 %, gefolgt von Asien-Pazifik mit 26,9 % und Europa mit 22,0 %, während Budgetbeschränkungen die Einführung in Afrika und Teilen Lateinamerikas hemmen.
Marktsegmentierungsanalyse:
Nach Bereitstellung
Das Bereitstellungssegment zeigt eine klare Dominanz von cloud-basierter Academic Scheduling Software, die den Großteil des Marktanteils ausmacht. Cloud-basierte Lösungen führen aufgrund niedrigerer Vorabkosten, schnellerer Bereitstellung und einfacher Skalierbarkeit über Campus hinweg. Institutionen bevorzugen Cloud-Plattformen für Echtzeit-Updates, Fernzugriff und nahtlose Integration mit Lernmanagement- und Studenteninformationssystemen. Automatische Software-Updates und reduzierte IT-Wartung unterstützen die Einführung weiter. On-Premise-Lösungen behalten die Nachfrage bei Institutionen mit strengen Datenkontrollanforderungen, aber begrenzte Flexibilität und höhere Infrastrukturkosten begrenzen das Wachstum im Vergleich zu cloud-basierten Bereitstellungen.
- Zum Beispiel unterstützen die SaaS-basierten Planungs- und SIS-Plattformen von Ellucian mehr als 2.900 Hochschulen weltweit und sind darauf ausgelegt, Zehntausende von gleichzeitigen Studententransaktionen während der Spitzenregistrierungszeiten zu bewältigen.
Nach Funktionalität
Kurs- und Klassenplanung stellt das dominierende Funktionssegment dar und hält den größten Umsatzanteil. Diese Dominanz resultiert aus der kritischen Notwendigkeit, komplexe Zeitpläne, Studentenregistrierungen und Lehrplanstrukturen effizient zu verwalten. Automatisierte Konflikterkennung, optimierte Zeitplanerstellung und regelbasierte Planung fördern die Akzeptanz. Prüfungs- und Bewertungsterminplanung folgt, unterstützt durch wachsende digitale Prüfungsabläufe. Ressourcen- und Raumzuweisung gewinnt an Bedeutung, da Institutionen die Raumnutzung maximieren wollen. Die Akzeptanz des Fakultätsarbeitslastmanagements steigt stetig, angetrieben durch Compliance, Transparenz und Anforderungen an eine ausgewogene Arbeitslastplanung.
- Zum Beispiel kann die Planungs-Engine von Oracle’s PeopleSoft Campus Solutions Tausende von Kursabschnitten in einem einzigen Planungsdurchlauf verarbeiten und Hunderte von akademischen Regeln anwenden, um Konflikte zwischen Dozenten, Räumen und Studenten in großen Universitätssystemen zu verhindern.
Nach Endbenutzer
Hochschulen dominieren das Endbenutzersegment und erfassen den größten Marktanteil weltweit. Universitäten und Hochschulen stehen vor komplexen Planungsanforderungen, die große Studentenzahlen, vielfältige Programme und gemeinsame Ressourcen umfassen. Fortschrittliche Planungstools helfen, die betriebliche Effizienz und das Studentenerlebnis zu verbessern. K–12-Schulen zeigen ein stetiges Wachstum, unterstützt durch zunehmende Initiativen zur digitalen Transformation und zentralisierte Planungen auf Bezirksebene. Berufs- und Ausbildungszentren übernehmen Planungssoftware, um flexible Kursformate und kurzfristige Programme zu verwalten. Das Gesamtwachstum wird durch steigende Einschreibungszahlen und Prioritäten der administrativen Automatisierung angetrieben.
Wichtige Wachstumstreiber
Schnelle digitale Transformation in der Bildung
Die digitale Transformation in globalen Bildungssystemen bleibt ein primärer Wachstumstreiber. Institutionen ersetzen zunehmend manuelle Planungen durch automatisierte Plattformen. Akademische Planungssoftware verbessert die Genauigkeit, Geschwindigkeit und betriebliche Transparenz. Administratoren nutzen diese Systeme, um wachsende Studentenzahlen effizient zu verwalten. Digitale Tools reduzieren Zeitplankonflikte und administrative Fehler. Regierungen unterstützen die Digitalisierung der Bildung durch Finanzierung und politische Initiativen. Die Cloud-Einführung beschleunigt die Systemzugänglichkeit auf den Campus. Die Integration mit Lernmanagement- und Studenteninformationssystemen stärkt den Wert. Institutionen priorisieren datengetriebene Planung und zentrale Kontrolle. Der Übergang zu hybriden und Online-Lernformaten erhöht die Planungs-Komplexität weiter. Softwarelösungen adressieren die Anforderungen an die Bereitstellung von Kursen in mehreren Formaten. Die Nachfrage steigt, da Institutionen nach skalierbarer digitaler Infrastruktur suchen. Diese Transformation unterstützt das langfristige Marktwachstum weltweit.
- Zum Beispiel unterstützen die Banner- und Colleague-Plattformen von Ellucian weltweit über 18 Millionen Studenten und können innerhalb der Hauptregistrierungszeiten zehntausende von Stundenplanänderungen ohne Systemausfall verarbeiten.
Steigende Einschreibungen und Programmkomplexität
Der Anstieg der Studenteneinschreibungen treibt die Nachfrage nach fortschrittlichen Planungslösungen an. Universitäten verwalten vielfältige Programme, Wahlfächer und interdisziplinäre Kurse. Manuelle Systeme kämpfen mit solcher Komplexität. Planungssoftware automatisiert die regelbasierte Erstellung von Stundenplänen. Institutionen optimieren die Klassengröße und Ressourcennutzung. Der wachsende Zustrom internationaler Studenten bringt zusätzliche Planungsherausforderungen mit sich. Multicampus-Betriebe erfordern zentrale Planungstools. Akademische Software unterstützt flexible Semesterstrukturen und Kreditsysteme. Institutionen verbessern die Zufriedenheit der Studenten durch reduzierte Planungskonflikte. Auch die Genauigkeit der Dozentenzuweisung verbessert sich. Diese Faktoren stärken die Akzeptanz auf den Hochschulmärkten. Die durch Komplexität getriebene Nachfrage bleibt ein starker Wachstumskatalysator.
- Zum Beispiel unterstützt Oracle PeopleSoft Campus Solutions Universitäten mit mehr als 100.000 aktiven Studenten und kann pro Stundenplanlauf mehrere hundert Planungsbeschränkungen anwenden, um Konflikte zwischen Klassen, Räumen und Dozenten zu vermeiden.
Betriebliche Effizienz und Kostenoptimierung
Institutionen legen großen Wert auf betriebliche Effizienz. Planungssoftware reduziert die administrative Arbeitsbelastung erheblich. Automatisierung verringert die Abhängigkeit von manuellen Arbeitsstunden. Institutionen minimieren Planungsfehler und Nacharbeitskosten. Cloud-basierte Plattformen reduzieren die IT-Infrastrukturkosten. Prädiktive Planung verbessert die Raumnutzung und Dozentenauslastung. Das Management erhält Echtzeiteinblicke in die Abläufe. Datenanalysen unterstützen bessere Planungsentscheidungen. Kostenoptimierung bleibt angesichts von Budgetbeschränkungen entscheidend. Schulen suchen nach Lösungen mit schnellerer Kapitalrendite. Diese Effizienzvorteile beeinflussen direkt die Beschaffungsentscheidungen. Kostenorientierte Akzeptanz unterstützt ein stetiges Marktwachstum.
Wichtige Trends & Chancen
Erweiterung von Cloud-basierten und SaaS-Modellen
Cloud-basierte Planungsplattformen dominieren neue Implementierungen. SaaS-Modelle bieten abonnementsbasierte Erschwinglichkeit. Institutionen vermeiden große Anfangsinvestitionen. Anbieter bieten nahtlos häufige Funktionsupdates. Fernzugriff unterstützt verteilte akademische Umgebungen. Skalierbarkeit eignet sich sowohl für kleine Schulen als auch für große Universitäten. Cloud-Plattformen ermöglichen schnellere Implementierungszeiten. Die Integration mit Drittanbieter-Bildungssystemen verbessert die Funktionalität. Die Sicherheitsstandards für Daten werden weiterhin gestärkt. Aufstrebende Märkte übernehmen Cloud-Lösungen schnell. Anbieter erweitern die regionale Cloud-Infrastruktur. Dieser Trend schafft starke wiederkehrende Umsatzmöglichkeiten. Die Cloud-Akzeptanz bleibt ein wichtiger Wachstumsweg.
- Zum Beispiel arbeiten die SaaS-Plattformen von Ellucian auf einer Cloud-Infrastruktur, die mehr als 2.900 Institutionen unterstützt und Millionen von Termintransaktionen während der Spitzenzeiten der Einschreibung in jedem akademischen Semester verwaltet.
KI-gesteuerte Planung und prädiktive Analysen
Künstliche Intelligenz verbessert die Planungsgenauigkeit. KI-Algorithmen optimieren Zeitpläne dynamisch. Systeme lernen aus historischen Einschreibungsdaten. Prädiktive Analysen prognostizieren Nachfrage-Muster für Kurse. Institutionen weisen proaktiv Dozenten und Ressourcen zu. KI reduziert Engpässe während der Spitzenzeiten der Einschreibung. Automatisierung verbessert die Entscheidungsgenauigkeit. Fortschrittliche Analysen unterstützen die Szenarioplanung. Anbieter differenzieren sich durch intelligente Funktionen. Die Nachfrage nach intelligenten Planungsfähigkeiten steigt. KI-gesteuerte Werkzeuge schaffen Möglichkeiten für Premium-Produkte. Dieser Trend verändert die Wettbewerbspositionierung.
Wichtige Herausforderungen
Datensicherheits- und Datenschutzbedenken
Datensicherheit bleibt eine kritische Herausforderung. Akademische Systeme verarbeiten sensible Studentendaten. Institutionen stehen vor strengen Datenschutzvorschriften. Cloud-Einsätze werfen Bedenken hinsichtlich der Datensouveränität auf. Sicherheitsverletzungen können den Ruf der Institution schädigen. Die Compliance-Anforderungen variieren je nach Region. Kleinere Institutionen verfügen nicht über starke Cybersicherheitsressourcen. Anbieter müssen stark in Sicherheitsrahmenwerke investieren. Verschlüsselung und Zugangskontrollen erhöhen die Systemkosten. Widerstand verlangsamt die Einführung in konservativen Märkten. Vertrauensbildung wird für Anbieter essenziell. Sicherheitsherausforderungen schränken die vollständige Implementierung weiterhin ein.
Integrations- und Änderungsmanagementprobleme
Die Systemintegration stellt fortlaufende Herausforderungen dar. Institutionen nutzen mehrere Altsysteme. Planungssoftware muss nahtlos integriert werden. Schlechte Integration verursacht Arbeitsflussstörungen. Risiken bei der Datenmigration beeinflussen die Implementierungszeitpläne. Widerstand des Personals verlangsamt die Einführungsraten. Schulungsanforderungen erhöhen die Übergangskosten. Änderungsmanagement bleibt ressourcenintensiv. Anpassungsbedürfnisse variieren stark zwischen den Institutionen. Anbieter stehen vor langen Implementierungszyklen. Kleinere Schulen kämpfen mit technischer Bereitschaft. Diese Herausforderungen moderieren das kurzfristige Marktwachstum.
Regionale Analyse
Nordamerika
Nordamerika stellt den größten regionalen Markt dar und hält 2024 etwa 33,1% des Anteils. Der Markt wurde 2018 auf 1.406,85 Millionen USD geschätzt und erreichte 2024 3.253,14 Millionen USD. Es wird erwartet, dass er bis 2032 auf 8.402,95 Millionen USD anwächst, mit einer jährlichen Wachstumsrate (CAGR) von 12,6%. Eine hohe digitale Reife in US-amerikanischen und kanadischen Institutionen treibt die Einführung voran. Universitäten priorisieren Cloud-Planung, um komplexe Lehrpläne zu verwalten. Hohe IT-Budgets unterstützen fortschrittliche Integrationen. Regulatorische Compliance und Datensicherheitsfähigkeiten stärken die regionale Nachfrage und die langfristige Marktführerschaft weiter.
Europa
Europa macht 2024 etwa 22,0% des globalen Marktanteils aus. Der regionale Markt lag 2018 bei 917,84 Millionen USD und wuchs bis 2024 auf 2.160,42 Millionen USD. Es wird erwartet, dass er bis 2032 5.719,26 Millionen USD erreicht, mit einer jährlichen Wachstumsrate (CAGR) von 12,9%. Das Wachstum wird durch Bildungsdigitalisierungsrichtlinien in Westeuropa unterstützt. Universitäten konzentrieren sich auf standardisierte akademische Planungstools. Die grenzüberschreitende Mobilität von Studierenden erhöht die Komplexität der Planung. Öffentliche Förderprogramme beschleunigen die Softwarebereitstellung in Hochschul- und Sekundarschulsystemen.
Asien-Pazifik
Der asiatisch-pazifische Raum hält etwa 26,9 % Marktanteil und ist damit die am schnellsten wachsende Region. Der Markt wurde 2018 auf 1.083,89 Millionen USD geschätzt und wuchs bis 2024 auf 2.647,36 Millionen USD. Es wird prognostiziert, dass er bis 2032 7.352,58 Millionen USD erreichen wird, bei einer CAGR von 13,6 %. Schnelles Wachstum der Einschreibungen treibt die starke Nachfrage an. Regierungen investieren stark in digitale Bildungsinfrastruktur. Cloud-basierte Plattformen gewinnen aufgrund ihrer Skalierbarkeit an Beliebtheit. Die Ausweitung privater Universitäten und Ausbildungsinstitute unterstützt das anhaltende regionale Wachstum weiter.
Lateinamerika
Lateinamerika erfasste etwa 11,0 % des globalen Marktanteils im Jahr 2024. Die regionale Marktgröße stieg von 447,50 Millionen USD im Jahr 2018 auf 1.079,09 Millionen USD im Jahr 2024. Es wird erwartet, dass sie bis 2032 2.948,91 Millionen USD erreichen wird, mit einem Wachstum von 13,4 % CAGR. Die Akzeptanz steigt, da Institutionen ihre Verwaltungssysteme modernisieren. Cloud-Bereitstellung unterstützt kostenempfindliche Institutionen. Von der Regierung geführte digitale Bildungsinitiativen fördern die Akzeptanz. Der Ausbau des Zugangs zur Hochschulbildung schafft weiterhin eine konstante Nachfrage nach Planungssoftware.
Naher Osten
Der Nahe Osten repräsentiert fast 4,8 % des globalen Marktanteils im Jahr 2024. Der Markt wurde 2018 auf 198,43 Millionen USD geschätzt und erreichte 2024 475,13 Millionen USD. Es wird erwartet, dass er bis 2032 auf 1.286,70 Millionen USD wächst, bei einer CAGR von 13,2 %. Nationale Bildungsmodernisierungsprogramme treiben das Wachstum an. Universitäten übernehmen digitale Plattformen, um intelligente Campus-Initiativen zu unterstützen. Internationale Zweigstellen erhöhen die Komplexität der Planung. Investitionen in Cloud-Infrastruktur unterstützen eine breitere Softwarebereitstellung.
Afrika
Afrika hält einen kleineren Anteil von etwa 2,2 % des globalen Marktes im Jahr 2024. Die Marktgröße betrug 2018 96,72 Millionen USD und stieg bis 2024 auf 219,02 Millionen USD. Es wird prognostiziert, dass sie bis 2032 548,82 Millionen USD erreichen wird, mit einem Wachstum von 12,1 % CAGR. Die Akzeptanz bleibt aufgrund von Budgetbeschränkungen allmählich. Cloud-basierte Lösungen verbessern die Zugänglichkeit. Der Ausbau der Einschreibungen in die tertiäre Bildung unterstützt die Nachfrage. Internationale Entwicklungsprogramme tragen ebenfalls zur allmählichen digitalen Transformation in akademischen Institutionen bei.
Marktsegmentierungen:
Nach Bereitstellung
- Vor Ort
- Cloud-basiert
Nach Funktionalität
- Kurs- & Klassenplanung
- Prüfungs- & Bewertungsplanung
- Ressourcen- & Raumzuweisung
- Verwaltung der Arbeitsbelastung von Fakultät & Personal
- Andere
Nach Endbenutzer
- K–12 Schulen
- Hochschulbildungseinrichtungen
- Berufs-/Trainingszentren
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des globalen Marktes für akademische Planungssoftware bleibt moderat fragmentiert, mit einer Mischung aus etablierten Anbietern und aufstrebenden Technologieanbietern. Führende Unternehmen konkurrieren durch Cloud-First-Plattformen, fortschrittliche Automatisierung und starke Integrationsfähigkeiten mit Studenteninformations- und Lernmanagementsystemen. Anbieter konzentrieren sich auf Benutzerfreundlichkeit, Skalierbarkeit und Compliance, um den vielfältigen institutionellen Bedürfnissen gerecht zu werden. Strategische Partnerschaften mit Bildungstechnologieanbietern stärken die Marktpositionierung. Die Produktdifferenzierung beruht zunehmend auf KI-gesteuerter Planung, Analytik und Workflow-Automatisierung. Anbieter betonen auch Kundensupport und Implementierungsdienste, um Kunden zu binden. Regionale Expansion und abonnementbasierte Preismodelle unterstützen das Wachstum wiederkehrender Einnahmen. Kontinuierliche Feature-Verbesserungen und Plattformmodernisierung bleiben wichtige Wettbewerbsprioritäten.
Analyse der Hauptakteure
- Ad Astra
- Accruent
- October Resolutions Ltd
- Modern Campus USA Inc.
- Coursedog Inc.
- VirtoSoftware, Inc.
- Civitas Learning Inc.
- Arlo
- Creatrix Campus
Neueste Entwicklungen
- Im August 2025 veröffentlichte Accruent eine Broschüre für die EMS + Ellucian SIS-Integration, die sich auf einheitliche Campusplanung und Echtzeit-Updates konzentriert.
- Im September 2025 kündigte Accruent das Accruent Insights 2025-Event an, das zukünftige Technologietrends und vernetzte Lösungen in den Mittelpunkt stellt (nicht spezifisch für Planung, aber relevant für die Produktausrichtung).
- Im Jahr 2024 startete einer der wichtigsten Anbieter von webbasierten und bedarfsgesteuerten Lösungen für die Hochschulbildung, CollegeNET, Inc., den Social Mobility Index (SMI) 2024. Der SMI wählt US-amerikanische Universitäten und Hochschulen nach ihrer Fähigkeit aus, Studierende aus einkommensschwachen Verhältnissen aufzunehmen und sie zu gut bezahlten Jobs zu führen. Der SMI 2024 umfasst 1.205 vierjährige Institutionen.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Bereitstellung, Funktionalität, Endnutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Cloud-basierte Plattformen werden weltweit das bevorzugte Bereitstellungsmodell in Institutionen bleiben.
- Künstliche Intelligenz wird zunehmend die automatisierte und konfliktfreie Erstellung von Zeitplänen unterstützen.
- Die Integration mit Lernmanagement- und Studenteninformationssystemen wird sich vertiefen.
- Die Nachfrage von Hochschulen wird weiterhin die Gesamtakzeptanz dominieren.
- K–12-Schulen werden die Nutzung durch digitale Planungsinitiativen auf Bezirksebene erhöhen.
- Datenanalysen werden die Prognose der Einschreibungen und Entscheidungen zur Ressourcenoptimierung leiten.
- Anbieter werden Abonnement- und modulare Preismodelle erweitern.
- Cybersecurity- und Compliance-Funktionen werden eine höhere Investitionspriorität erhalten.
- Schwellenmärkte werden eine schnellere Akzeptanz zeigen, da sich die digitale Bildung ausweitet.
- Kontinuierliche Software-Upgrades werden sich auf Benutzerfreundlichkeit und Workflow-Automatisierung konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie wird das voraussichtliche Wachstum des Marktes für akademische Planungssoftware aussehen?
Mit welcher jährlichen Wachstumsrate wird der Markt für globale akademische Planungssoftware zwischen 2024 und 2032 voraussichtlich wachsen?
Welche Faktoren treiben die Nachfrage nach akademischer Planungssoftware an?
Welche Region hält den größten Anteil am Markt für akademische Planungssoftware?
Welche Region wird voraussichtlich das höchste Wachstum im Markt für akademische Planungssoftware erleben?
Wie werden cloudbasierte Lösungen den Markt für akademische Planungssoftware beeinflussen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Softwaremarkt für akademische Planung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Softwaremarkt für akademische Planung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,834.2 million → 2032: USD 26,259.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Softwaremarkt für akademische Planung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Softwaremarkt für akademische Planung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Softwaremarkt für akademische Planung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Softwaremarkt für akademische Planung Market Drivers
- 3.3 Softwaremarkt für akademische Planung Market Restraints & Challenges
- 3.4 Softwaremarkt für akademische Planung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Softwaremarkt für akademische Planung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Softwaremarkt für akademische Planung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Softwaremarkt für akademische Planung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Softwaremarkt für akademische Planung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Softwaremarkt für akademische Planung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Softwaremarkt für akademische Planung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Softwaremarkt für akademische Planung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Softwaremarkt für akademische Planung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Softwaremarkt für akademische Planung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Softwaremarkt für akademische Planung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Softwaremarkt für akademische Planung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Softwaremarkt für akademische Planung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Softwaremarkt für akademische Planung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Softwaremarkt für akademische Planung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Softwaremarkt für akademische Planung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Softwaremarkt für akademische Planung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Softwaremarkt für akademische Planung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Softwaremarkt für akademische Planung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Softwaremarkt für akademische Planung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
