
Marktübersicht
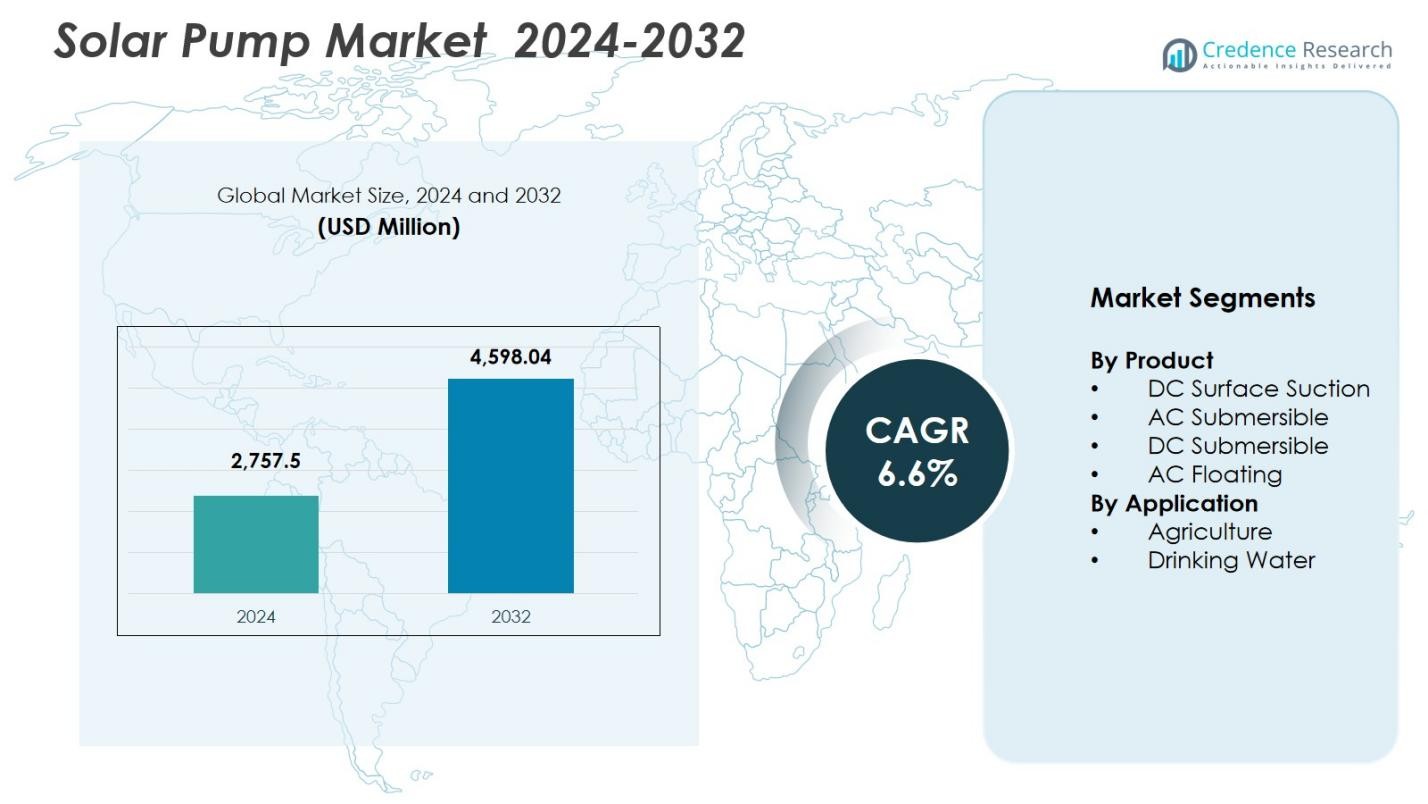
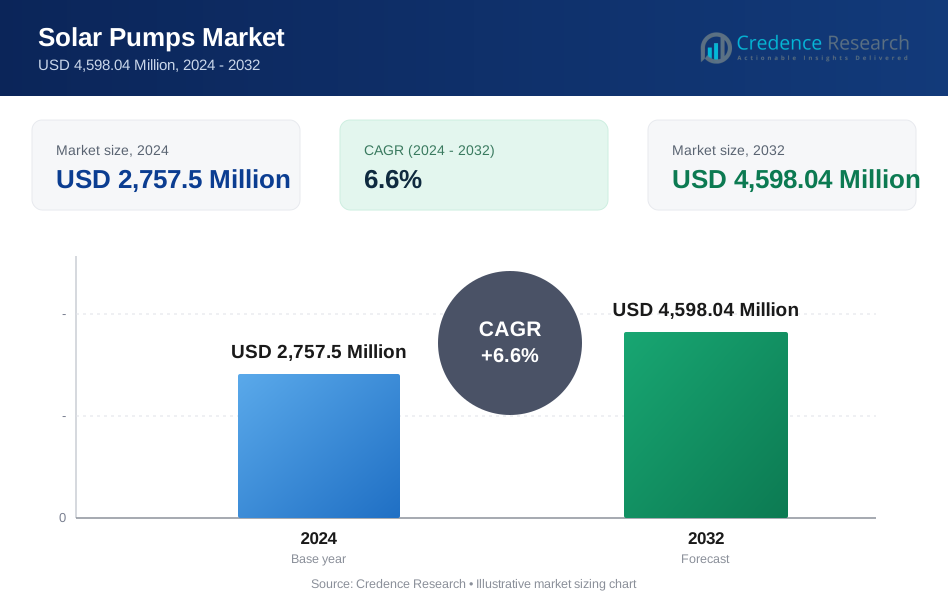
Der Markt für Solar-Pumpen wurde im Jahr 2024 auf 2.757,5 Millionen USD geschätzt und wird voraussichtlich bis 2032 4.598,04 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Solar-Pumpen 2024 | 2.757,5 Millionen USD |
| Markt für Solar-Pumpen, CAGR | 6,6 % |
| Marktgröße für Solar-Pumpen 2032 | 4.598,04 Millionen USD |
Der Markt für Solar-Pumpen wird von führenden Akteuren wie Alpex Solar Ltd, Bright Solar Limited, LORENTZ, Grundfos Pumps India Private Ltd, Franklin Electric, C.R.I. Pumps Private Limited, Crompton Greaves Consumer Electricals Limited, AQUA Groups, Duke Plasto Technique Pvt Ltd und Dankoff Solar geprägt, die alle auf hocheffiziente Pumpentechnologien und eine breitere ländliche Verbreitung setzen. Diese Unternehmen erweitern ihre Präsenz durch Produktinnovationen, strategische Partnerschaften und starke After-Sales-Netzwerke, um landwirtschaftliche und kommunale Wasseranwendungen zu unterstützen. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 42,6 % im Jahr 2024 an, angetrieben durch große landwirtschaftliche Nachfrage, staatliche Subventionen und umfangreiche Off-Grid-Solar-Adoption in aufstrebenden Volkswirtschaften.
Markteinblicke
- Die Marktgröße für Solar-Pumpen erreichte im Jahr 2024 2.757,5 Millionen USD und soll bis 2032 mit einer CAGR von 6,6 % wachsen, unterstützt durch die zunehmende Akzeptanz in der Landwirtschaft und der ländlichen Wasserversorgung.
- Starke Markttreiber sind der steigende Bedarf an nachhaltiger Bewässerung, sinkende Solarpanel-Kosten und staatlich unterstützte Subventionsprogramme, die den Wechsel von Dieselpumpen zu energieeffizienten Solaralternativen beschleunigen.
- Wichtige Trends heben die steigende Nachfrage nach DC-Tauchpumpen hervor, die mit einem Anteil von 41,6 % das Produktsegment anführen, sowie die zunehmende Integration von intelligenten Steuerungen und hybriden Pumpsystemen.
- Der Markt zeichnet sich durch die aktive Teilnahme von Akteuren wie Alpex Solar, LORENTZ, Grundfos, Franklin Electric und C.R.I. Pumps aus, die jeweils die technologische Effizienz verbessern und ländliche Vertriebsnetze ausbauen.
- Regional dominiert der asiatisch-pazifische Raum mit einem Anteil von 42,6 %, gefolgt von Nordamerika mit 21,4 % und Europa mit 18,7 %, angetrieben durch starke landwirtschaftliche Akzeptanz, unterstützende Richtlinien und den Ausbau der Off-Grid-Solarinfrastruktur.
 Marktsegmentierungsanalyse
Nach Produkt
Der Markt für Solarpumpen nach Produkt wird von DC-Tauchpumpen dominiert, die 2024 einen Anteil von 41,6 % erreichen. Dies ist auf ihre hohe Betriebseffizienz, geringeren Wartungsbedarf und starke Eignung für die Tiefwasserförderung in der Landwirtschaft und in ländlichen Wasserversorgungssystemen zurückzuführen. DC-Oberflächensaugpumpen gewinnen aufgrund ihrer Erschwinglichkeit und einfachen Installation weiterhin an Beliebtheit auf kleinen Farmen. AC-Tauchpumpen finden zunehmende Verbreitung in großen Bewässerungsprojekten, die eine höhere Förderkapazität erfordern, während AC-Schwimmpumpen eine Nischennachfrage in Gebieten mit schwankenden Wasserständen bedienen. Fortschritte in der Wechselrichtertechnologie und sinkende PV-Kosten stärken die Produktakzeptanz in allen Kategorien.
- Zum Beispiel lieferte in Versuchen mit PV-betriebenen Pumpsystemen eine 7,5 PS starke DC-zentrifugale Tauchpumpe, die mit 32 Solarmodulen (≈ 255,8 W pro Modul) verbunden war, zuverlässig Wasser unter wechselnder Sonneneinstrahlung, was die Eignung von DC-Tauchpumpen für die Solarbewässerung demonstriert.
Nach Anwendung
Im Anwendungssegment führt die Landwirtschaft mit einem Marktanteil von 62,3 % im Jahr 2024, unterstützt durch steigende Bewässerungsbedarfe, staatliche Subventionen und die zunehmende Präferenz für netzunabhängige Pumpsysteme, die die Dieselabhängigkeit reduzieren. Solarpumpen ermöglichen eine kostengünstige und unterbrechungsfreie Wasserversorgung für Mikro-Bewässerung, Grundwasserförderung und Viehtränke, insbesondere in Regionen mit Stromknappheit. Anwendungen für Trinkwasser erweitern sich stetig, da ländliche Gemeinden solarbetriebene Systeme für nachhaltigen Wasserzugang übernehmen. Das Segment profitiert von politischer Unterstützung, Wasser-Sicherheitsinitiativen und der steigenden Nachfrage nach sauberen, energieeffizienten Pumpsystemen.
- Zum Beispiel setzte das von der Weltbank unterstützte Kenya Off-Grid Solar Access Project (KOSAP) in Kenia solarbetriebene Pumpsysteme in abgelegenen Landkreisen ein, um die Zuverlässigkeit der landwirtschaftlichen und Trinkwasserversorgung in unterversorgten Gemeinden zu erhöhen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach nachhaltigen Bewässerungslösungen
Der Markt für Solarpumpen wächst weiter, da die Landwirtschaft zunehmend nachhaltige und kosteneffiziente Bewässerungstechnologien übernimmt. Landwirte wenden sich schnell von dieselbetriebenen Pumpen ab, da die Kraftstoffkosten steigen, der Wartungsaufwand hoch ist und die Umweltauswirkungen der Emissionen erheblich sind. Solarpumpen bieten zuverlässige netzunabhängige Leistung, langfristige Einsparungen und minimale Wartungsanforderungen, was sie ideal für Regionen mit unzuverlässigem Stromzugang macht. Von der Regierung unterstützte Solarbewässerungsprogramme steigern die Marktdurchdringung erheblich, indem sie die Anschaffungskosten senken und erneuerbare Lösungen fördern. Initiativen in Asien und Afrika ermutigen ländliche Gemeinden, solarbetriebene Systeme für Mikro-Bewässerung, Grundwasserpumpen und Viehtränke zu übernehmen. Da die Klimavariabilität die Wasserknappheit verschärft und die Erntezyklen beeinflusst, bieten Solarpumpen eine zuverlässige Lösung für den Wasserzugang. Dieser Übergang stärkt die landwirtschaftliche Produktivität und steht im Einklang mit globalen Nachhaltigkeitszielen, wodurch Solarpumpensysteme als wesentlich für zukunftsfähige Landwirtschaftsmodelle positioniert werden.
- Zum Beispiel waren im Solarbewässerungsprogramm der Infrastructure Development Company Limited (IDCOL) in Bangladesch Anfang der 2020er Jahre über 1.515 Solarbewässerungspumpen (≈ 40 MWp Kapazität) in Betrieb, die den Landwirten halfen, von Dieselpumpen wegzukommen und die langfristigen Pumpkosten zu senken.
Staatliche Anreize und Programme zur Elektrifizierung ländlicher Gebiete
Die Unterstützung der Regierung bleibt ein starker Treiber, der den Markt für Solarpumpen prägt, insbesondere in Entwicklungsländern, in denen die Zuverlässigkeit des Stromnetzes begrenzt ist. Subventionen, Zuschüsse und zinsfreie Finanzierungen senken die anfänglichen Investitionsbarrieren erheblich und ermöglichen es Landwirten und kleinen Unternehmen, solarbetriebene Pumpenlösungen zu übernehmen. Viele nationale Richtlinien für erneuerbare Energien priorisieren Solarpumpen, um die Abhängigkeit vom Stromnetz zu verringern, den Zugang zu Wasser in ländlichen Gebieten zu verbessern und die Modernisierung der Landwirtschaft zu unterstützen. Öffentlich-private Partnerschaften erweitern die Vertriebskanäle und fördern die lokale Herstellung von Solarkomponenten, senken die Systemkosten und stärken die Lieferketten. Missionen zur Elektrifizierung ländlicher Gebiete integrieren zunehmend Solarpumpen als Kernelement für Bewässerung, Trinkwasseranlagen und Gemeinschaftsinfrastruktur. Diese Initiativen stimulieren die Nachfrage auf dem Massenmarkt und ermutigen Hersteller, Innovationen voranzutreiben, ihre regionale Präsenz auszubauen und Produktangebote für verschiedene Anwendungen anzupassen. Starke politische Rahmenbedingungen beschleunigen daher die Einführung von Solarpumpen und erschließen Wachstumschancen in Schwellenländern.
- Zum Beispiel kofinanzieren die Regierung und die Weltbank im Rahmen des Kenya Off-Grid Solar Access Project (KOSAP) Solarpumpensysteme für unterversorgte Landkreise, um die Verfügbarkeit von Bewässerung und Trinkwasser in abgelegenen Regionen zu erweitern.
Fortschritte in der Solartechnologie und Pumpeneffizienz
Ständige technologische Verbesserungen steigern die Leistung und wirtschaftliche Rentabilität von Solarpumpen erheblich, was Innovation zu einem wichtigen Wachstumskatalysator macht. Fortschritte in der Photovoltaik-Effizienz, MPPT-Controllern und bürstenlosen Motoren erhöhen die Wasserabgabefähigkeiten und gewährleisten stabile Betriebsbedingungen auch bei geringer Sonneneinstrahlung. Moderne DC-Tauchpumpen bieten höhere Förderhöhen und Zuverlässigkeit, was ihre Eignung für tiefere Bohrlöcher und breitere landwirtschaftliche Anwendungen erweitert. Sinkende Solarpanel-Preise senken die Gesamtsystemkosten weiter und verbessern die Erschwinglichkeit für ländliche Nutzer. Hybride Solar-Netz-Systeme und batterielose Konfigurationen verlängern die Betriebszeiten und unterstützen eine größere Wasserverfügbarkeit. Hersteller integrieren zunehmend IoT-basierte Überwachung für Leistungsüberwachung, Ferndiagnose und automatisiertes Flussmanagement, minimieren Ausfallzeiten und optimieren die Energienutzung. Diese Fortschritte verbessern nicht nur die Wirtschaftlichkeit über den Lebenszyklus, sondern stärken auch die Akzeptanz in der Landwirtschaft, bei Trinkwasserprojekten und in industriellen Anwendungen, wodurch Solarpumpen eine technologisch wettbewerbsfähige Alternative zu herkömmlichen Systemen werden.
Wichtige Trends & Chancen
Erweiterung von solarbetriebenen Projekten zur Wasserversorgung in Gemeinden
Ein bedeutender Trend im Markt für Solarpumpen ist der schnelle Einsatz von solarbetriebenen Wasserversorgungssystemen für Gemeinden, insbesondere in unterversorgten ländlichen Regionen. Regierungen, Entwicklungsagenturen und NGOs setzen zunehmend auf zentrale Solarpumpenlösungen, um Dörfern, Schulen und Gesundheitszentren einen zuverlässigen und kostengünstigen Zugang zu Trinkwasser zu gewährleisten. Diese Systeme ersetzen Dieselaggregate, die häufig gewartet werden müssen und hohe Betriebskosten verursachen. Chancen ergeben sich für Hersteller, die modulare Pumpsysteme anbieten, die sich an unterschiedliche Grundwasserspiegel und klimatische Bedingungen anpassen. Die Integration mit Wassertanks, automatisierter Chlorierung und Fernüberwachung erhöht die Effizienz und Sicherheit von Wassernetzen in Gemeinden. Der weltweite Vorstoß zur Erreichung des UN-Nachhaltigkeitsziels 6 Sauberes Wasser und Sanitäreinrichtungen treibt erhebliche Investitionen in dezentrale Wasserinfrastruktur voran. Unternehmen, die schlüsselfertige Installationen, langfristige Wartungsverträge und Schulungsprogramme für Techniker anbieten, gewinnen starke Marktanteile in diesem wachsenden Segment.
- Zum Beispiel haben UNICEF und Partner Hunderte von solarbetriebenen Bohrloch- und Rohrleitungssystemen in Äthiopien, Somalia und Südsudan eingesetzt, um ländliche Gemeinden, Schulen und Gesundheitsstationen mit sauberem Wasser zu versorgen und dieselbetriebene Pumpen zu ersetzen.
Zunehmende Akzeptanz von intelligenten und hybriden Solarpumpensystemen
Der Markt zeigt starkes Interesse an intelligenten Solarpumpenlösungen, die mit fortschrittlichen Steuerungstechnologien und hybriden Energiekonfigurationen integriert sind. IoT-fähige Steuerungen, Cloud-Analysen und automatisierte Bewässerungssysteme helfen den Nutzern, den Wasserverbrauch zu optimieren, Fehler in Echtzeit zu erkennen und die landwirtschaftliche Produktivität zu verbessern. Intelligente Solarpumpen ermöglichen die Fernüberwachung von Wasserständen, Energieverbrauch und Pumpenleistung, wodurch die Betriebsunterbrechungen reduziert und die Ressourceneffizienz erhöht werden. Hybridsysteme, die Solarenergie mit Netz- oder Batterieunterstützung kombinieren, gewährleisten kontinuierliches Pumpen bei geringer Sonneneinstrahlung oder hohem Bewässerungsbedarf. Mit der weltweiten Ausweitung der Präzisionslandwirtschaft steigen die Chancen für Hersteller, die sensorbasierte Bewässerung, Bodenfeuchteintegration und KI-gesteuerte Wasserverwaltungstools anbieten. Der Wandel hin zu datengesteuerten Landwirtschaftsökosystemen schafft attraktive Möglichkeiten für abonnementbasierte digitale Dienste und Fernunterstützung im Zusammenhang mit Solarpumpeninstallationen.
- Ein Beispiel: Ein 2023 von der FAO unterstütztes Pilotprojekt in Nepal integrierte Solarpumpen mit Bodenfeuchtesensoren und automatisierter Bewässerungsplanung, wodurch der Wasserverbrauch reduziert und die Erträge von Gemüsekulturen auf Kleinbauernhöfen verbessert wurden.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Erschwinglichkeitsbarrieren
Trotz langfristiger wirtschaftlicher Vorteile bleibt die hohe Anfangsinvestition in Solarpumpensysteme ein großes Hindernis, insbesondere für kleine und marginalisierte Landwirte. Die Gesamtinvestition umfasst Solarpaneele, Steuerungen, Montagekonstruktionen und Pumpenausrüstung, was die anfänglichen Kosten oft deutlich höher macht als bei dieselbasierten Alternativen. Selbst mit staatlichen Subventionen stehen viele Nutzer vor Finanzierungsbeschränkungen aufgrund unzureichenden Kreditzugangs, geringer Einkommensstabilität und begrenztem Bewusstsein für verfügbare Finanzierungsprogramme. Preisschwankungen bei Solarpaneelen und importierten Komponenten beeinflussen die Erschwinglichkeit in empfindlichen Märkten zusätzlich. Innovative Finanzierungsmodelle wie Leasing, Pay-as-you-go und gemeinschaftlicher Einkauf sind unerlässlich, um diese Lücke zu schließen. Ohne zugängliche Finanzierungsmechanismen und eine starke finanzielle Unterstützungsinfrastruktur verlangsamt sich die großflächige Einführung in ländlichen und landwirtschaftlichen Gemeinschaften, trotz klarer ökologischer und betrieblicher Vorteile von Solarpumpensystemen.
Technische Einschränkungen und Wartungsherausforderungen in abgelegenen Gebieten
Technische Herausforderungen beeinträchtigen weiterhin die Leistung und Akzeptanz von Solarpumpen in abgelegenen und ressourcenbeschränkten Regionen. Die Variabilität des Sonnenlichts begrenzt die Wasserabgabe während bewölkter oder regnerischer Jahreszeiten, was in Gebieten, die eine konstante Bewässerung erfordern, Schwierigkeiten bereitet. Anwendungen in tiefen Bohrlöchern stellen ebenfalls eine Herausforderung für die Systemeffizienz dar, insbesondere wenn der Grundwasserspiegel schwankt. Der begrenzte Zugang zu qualifizierten Technikern, Ersatzteilen und Servicezentren in abgelegenen Gebieten erhöht die Ausfallzeiten bei Störungen. Wartungsprobleme wie Staubansammlungen auf den Paneelen, Verkabelungsfehler und Steuerungsstörungen verringern die Systemzuverlässigkeit, wenn sie nicht umgehend behoben werden. Wasserqualitätsprobleme wie sand- oder mineralhaltiges Grundwasser können den Pumpenverschleiß beschleunigen. Hersteller müssen Servicenetzwerke erweitern, robuste Schulungsprogramme anbieten und die Produktbeständigkeit verbessern, um diese Einschränkungen zu überwinden. Ohne zuverlässige Wartungsinfrastruktur können Nutzer eine verringerte Betriebseffizienz erleben, was die breitere Einführung von Solarpumpentechnologien verlangsamt.
Regionale Analyse
Nordamerika
Nordamerika hält 2024 einen Anteil von 21,4 % am Solarpumpenmarkt, unterstützt durch steigende Investitionen in die Nutzung erneuerbarer Energien und die wachsende Nachfrage nach nachhaltigen Wasserlösungen in der Landwirtschaft und Landschaftsgestaltung. Die USA führen aufgrund der zunehmenden Nutzung in abgelegenen Farmen, Viehtränksystemen und netzunabhängigen Gemeinschaftswasserprojekten. Bundespolitiken zur sauberen Energie und Anreize fördern eine breitere Einführung in ländlichen Regionen. Technologische Fortschritte, einschließlich intelligenter Steuerungen und hybrider Solar-Netz-Systeme, stärken ebenfalls die Marktdurchdringung. Kanadas Fokus auf nachhaltiges Wassermanagement und die Modernisierung der Bewässerung trägt weiter zum regionalen Wachstum bei.
Europa
Europa macht 18,7 % des Anteils am Solarpumpenmarkt aus, angetrieben durch strenge Umweltvorschriften, wachsendes Augenmerk auf Kohlenstoffreduktion und den Übergang der Region zu dezentralen erneuerbaren Wassersystemen. Deutschland, Frankreich und Italien fördern solarbasierte Bewässerung, um die Energieabhängigkeit zu verringern und langfristige Nachhaltigkeitsziele zu unterstützen. EU-Klimapolitiken fördern die Einführung in landwirtschaftlichen und privaten Anwendungen. Der zunehmende Ersatz von Dieselpumpen und die Ausweitung intelligenter Bewässerungstechnologien tragen zum regionalen Wachstum bei. Das steigende Bewusstsein für Wassereinsparung stärkt auch die Nachfrage in ländlichen und peri-urbanen Gebieten.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den Solarpumpenmarkt mit einem Anteil von 42,6 % im Jahr 2024, angeführt von umfangreicher landwirtschaftlicher Tätigkeit, starken staatlichen Subventionsprogrammen und weit verbreiteter Abhängigkeit von Grundwasserentnahme in ländlichen Gemeinschaften. Indien bleibt der am schnellsten wachsende Markt aufgrund nationaler Initiativen zur Förderung der Solarbewässerung, während China von großen Fertigungskapazitäten und schneller Umsetzung profitiert. Südostasiatische Länder übernehmen zunehmend Solarpumpen, um Kleinbauern und abgelegene Gemeinschaftswassersysteme zu unterstützen. Niedrigere Systemkosten, wachsender Off-Grid-Solarinfrastruktur und günstige Politiken treiben die regionale Führungsrolle an, unterstützt durch steigende Bewässerungsanforderungen.
Lateinamerika
Lateinamerika hält einen Anteil von 9,5 % am Solarpumpenmarkt, angetrieben durch landwirtschaftliche Modernisierung und steigende Solarnutzung in ländlichen und semi-ariden Regionen. Brasilien, Mexiko und Chile verzeichnen eine starke Nachfrage, da Landwirte von teuren Dieselpumpen umsteigen, um die Bewässerungseffizienz zu verbessern und Betriebskosten zu senken. Regierungsunterstützungsprogramme, kombiniert mit reichlich vorhandenen Solarressourcen, schaffen günstige Einsatzbedingungen auf Plantagen und Kleinbauernhöfen. Solarpumpen unterstützen auch die Bewässerung von Vieh und Off-Grid-Gemeinschaftswassersysteme. Die zunehmenden Investitionen des Privatsektors in erneuerbare Energien stärken das Marktwachstum in der Region.
Nahost & Afrika
Die Region Nahost & Afrika hält einen Anteil von 7,8 % am Solarpumpenmarkt, unterstützt durch hohe Sonneneinstrahlung und starke Nachfrage nach zuverlässigen Off-Grid-Pumpensystemen in trockenen, wasserarmen Umgebungen. Afrikanische Nationen beschleunigen die Einführung durch Solarbewässerungsprogramme, die auf die Stärkung der Ernährungssicherheit abzielen, während NGOs und Entwicklungsagenturen dezentrale Wasserversorgungsprojekte finanzieren. Im Nahen Osten setzen Länder wie Saudi-Arabien und die VAE Solarpumpen ein, um die Kosten der Wasserentnahme zu senken und nachhaltige Landwirtschaft zu unterstützen. Die begrenzte Elektrifizierung ländlicher Gebiete in Afrika verstärkt die Nachfrage nach solarbetriebenen Wasserpumpenlösungen.
Marktsegmentierungen
Nach Produkt
- DC Oberflächenansaugung
- AC Tauchpumpe
- DC Tauchpumpe
- AC Schwimmend
Nach Anwendung
- Landwirtschaft
- Trinkwasser
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Solarpumpenmarktes zeichnet sich durch eine Mischung aus globalen Herstellern und regionalen Spezialisten aus, die sich auf die Erweiterung der Produkteffizienz, Erschwinglichkeit und Vertriebsreichweite konzentrieren. Wichtige Akteure wie Alpex Solar Ltd, Bright Solar Limited, LORENTZ, Grundfos Pumps India Private Ltd, Franklin Electric, C.R.I. Pumps Private Limited, Crompton Greaves Consumer Electricals Limited, Duke Plasto Technique Pvt Ltd, AQUA Groups und Dankoff Solar stärken aktiv ihre Portfolios durch technologische Innovationen und strategische Partnerschaften. Unternehmen legen Wert auf hocheffiziente DC-Tauch- und Oberflächenpumpen, intelligente Steuerungen und Hybridsysteme, um den unterschiedlichen landwirtschaftlichen und kommunalen Wasserbedürfnissen gerecht zu werden. Viele Akteure investieren in lokale Fertigung, After-Sales-Netzwerke und regierungsgebundene Solarbewässerungsprogramme, um die Marktdurchdringung zu verbessern. Die steigende Nachfrage nach netzunabhängigen Wasserlösungen ermutigt Unternehmen, wettbewerbsfähige Preise anzubieten, modulare Pumpsysteme zu entwickeln und Finanzierungshilfen zu bieten. Ständige Fortschritte in der PV-Technologie und der Motoreffizienz intensivieren den Wettbewerb auf globalen und aufstrebenden Märkten weiter.
Analyse der Hauptakteure
- Grundfos Pumps India Private Ltd.
- DANKOFF SOLAR.
- Duke Plasto Technique Pvt Ltd.
- Crompton Greaves Consumer Electricals Limited.
- Bright Solar Limited
- AQUA Groups.
- Franklin Electric
- Alpex Solar Ltd
- LORENTZ.
- C.R.I. Pumps Private Limited
Jüngste Entwicklungen
- Im Dezember 2025 stellte die Maharashtra State Electricity Distribution Company Limited (MSEDCL) einen neuen Weltrekord auf, indem sie in einem einzigen Monat 45.911 netzunabhängige Solar-Agrarpumpen installierte, ein bedeutender Vorstoß in der Solar-Pumpen-Implementierung im Rahmen des Regierungsprogramms in Indien.
- Im Oktober 2025 präsentierte Shakti Pumps (India) Ltd. auf der IFAT India 2025 in Mumbai eine vollständige Palette von Solar- und industriellen Wasserpumpenlösungen und hob seine neuesten Produkte und industriellen Fähigkeiten hervor.
- Im Februar 2025 ging Shakti Pumps (India) Ltd. eine Partnerschaft mit ReNew Photovoltaic Private Limited für die Lieferung von DCR-Zellen-basierten Solarmodulen im Wert von ₹1.300 Crore ein.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von Solarpumpen wird sich beschleunigen, da Landwirte zunehmend von dieselbasierten Systemen auf nachhaltige, wartungsarme Bewässerungslösungen umsteigen.
- Regierungsförderprogramme und Initiativen zur Elektrifizierung ländlicher Gebiete werden die Installationsraten in aufstrebenden Volkswirtschaften weiter erhöhen.
- Fortschritte in der Photovoltaik-Effizienz und Motorentechnologie werden die Pumpenleistung, Zuverlässigkeit und Wasserhebefähigkeit verbessern.
- Intelligente Solarpumpen mit IoT-Überwachung, Automatisierung und Ferndiagnose werden in der Präzisionslandwirtschaft eine steigende Nachfrage erfahren.
- Hybride Solar-Netz- und Solar-Batteriesysteme werden an Bedeutung gewinnen, um eine kontinuierliche Wasserversorgung bei geringer Sonneneinstrahlung sicherzustellen.
- Gemeinschaftliche Wasserversorgungsprojekte in ländlichen Regionen werden den großflächigen Einsatz zentralisierter Solarpumpensysteme vorantreiben.
- Hersteller werden die regionale Produktion, Vertriebsnetze und den After-Sales-Service stärken, um die Marktdurchdringung zu verbessern.
- Finanzierungsinnovationen wie Pay-as-you-go- und Leasing-Modelle werden die Erschwinglichkeit für Kleinbauern verbessern.
- Der zunehmende Fokus auf Wasserknappheit und Klimawiderstandsfähigkeit wird Solarpumpen als entscheidende Lösung im nachhaltigen Wassermanagement positionieren.
- Die wachsende Akzeptanz in nicht-landwirtschaftlichen Sektoren, einschließlich Viehzucht, Bauwesen und Anwendungen zur Fernüberwachung, wird die Marktchancen diversifizieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Solarpumpen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Solarpumpen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Solarpumpen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Solarpumpen antreiben?
Wer sind die führenden Unternehmen im Markt für Solarpumpen?
Welche Region hatte 2024 den größten Anteil am Markt für Solarpumpen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Solarpumpenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Solarpumpenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,757.5 Million → 2032: USD 4,598.04 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Solarpumpenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Solarpumpenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Solarpumpenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Solarpumpenmarkt Market Drivers
- 3.3 Solarpumpenmarkt Market Restraints & Challenges
- 3.4 Solarpumpenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Solarpumpenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Solarpumpenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Solarpumpenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Solarpumpenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Solarpumpenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Solarpumpenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Solarpumpenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Solarpumpenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Solarpumpenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Solarpumpenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Solarpumpenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Solarpumpenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Solarpumpenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Solarpumpenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Solarpumpenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Solarpumpenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Solarpumpenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Solarpumpenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Solarpumpenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
