
Marktübersicht
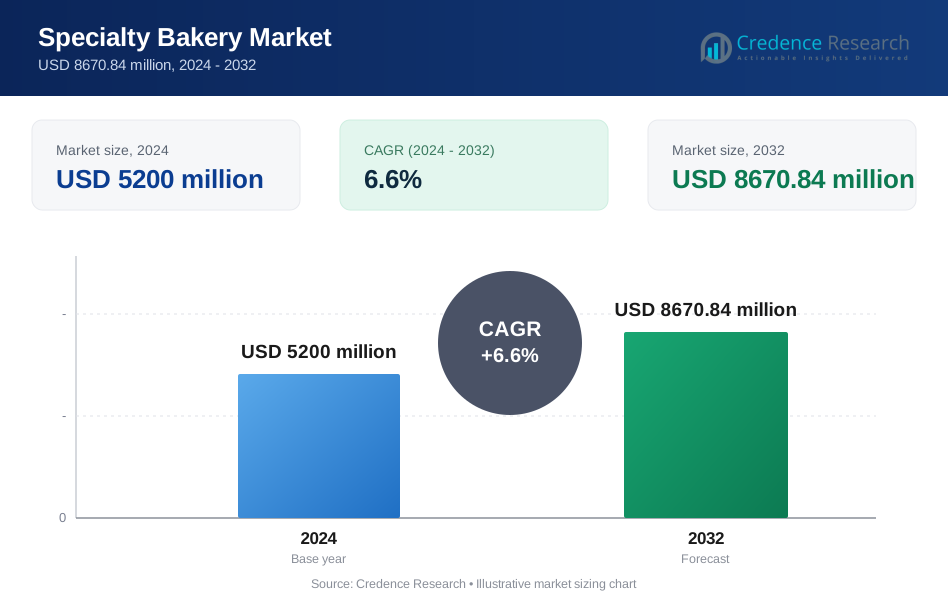
Der Markt für Spezialbäckereien wurde im Jahr 2024 mit 5200 Millionen USD bewertet und wird voraussichtlich bis 2032 8670,84 Millionen USD erreichen, was einem CAGR von 6,6 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Spezialbäckereien 2024 | USD 5200 Millionen |
| Markt für Spezialbäckereien, CAGR | 6,6% |
| Marktgröße für Spezialbäckereien 2032 | USD 8670,84 Millionen |
Der Markt für Spezialbäckereien wird von führenden Akteuren wie EUROPASTRY SA, Conagra Brands Inc., Harry Brot GmbH, Britannia Industries Ltd., Corporativo Bimbo SA de CV, IL GERMOGLIO FOOD Spa, Associated British Foods Plc, Dawn Food Products Inc., ARYZTA AG und Flowers Foods Inc. geprägt. Diese Unternehmen stärken ihre Position durch handwerkliche Produktlinien, glutenfreie Sortimente und starke Einzelhandelspartnerschaften. Viele erweitern auch ihre Online-Lieferreichweite, um der steigenden Nachfrage nach hochwertigen und maßgeschneiderten Backwaren gerecht zu werden. Nordamerika blieb 2024 mit einem Anteil von etwa 37 % die führende Region, angetrieben durch hohe Ausgaben für Spezialbrot, Gebäck und allergenfreie Angebote in städtischen Märkten.
Markteinblicke
- Der Markt für Spezialbäckereien erreichte 2024 5200 Millionen USD und soll mit einem CAGR von 6,6 % wachsen, angetrieben durch die steigende Nachfrage nach hochwertigen, glutenfreien, veganen und allergenfreien Produkten.
- Das Wachstum beschleunigte sich, da gesundheitsbewusste Käufer den Konsum von Spezialbrot und -gebäck erhöhten, wobei Spezialkuchen und -gebäck aufgrund der starken nachfragebedingten Nachfrage etwa 39 % des Anteils ausmachten.
- Zu den wichtigsten Trends gehören schnelle Produktinnovationen mit Clean-Label-Zutaten, die Erweiterung handwerklicher Formate und die steigende Online-Anpassung, die hochwertige Bestellungen und Wiederholungskäufe fördert.
- Der Wettbewerb intensivierte sich unter EUROPASTRY SA, ARYZTA AG, Britannia Industries Ltd., Conagra Brands Inc. und Flowers Foods Inc., die jeweils in Premium-Rezepte, fortschrittliche Backtechnologien und eine breitere Distribution investierten.
- Nordamerika führte mit einem Anteil von etwa 37 %, unterstützt durch hohe Ausgaben für Gourmet- und allergenfreie Backwaren, während Europa mit starken handwerklichen Traditionen und wachsender veganer Akzeptanz folgte.
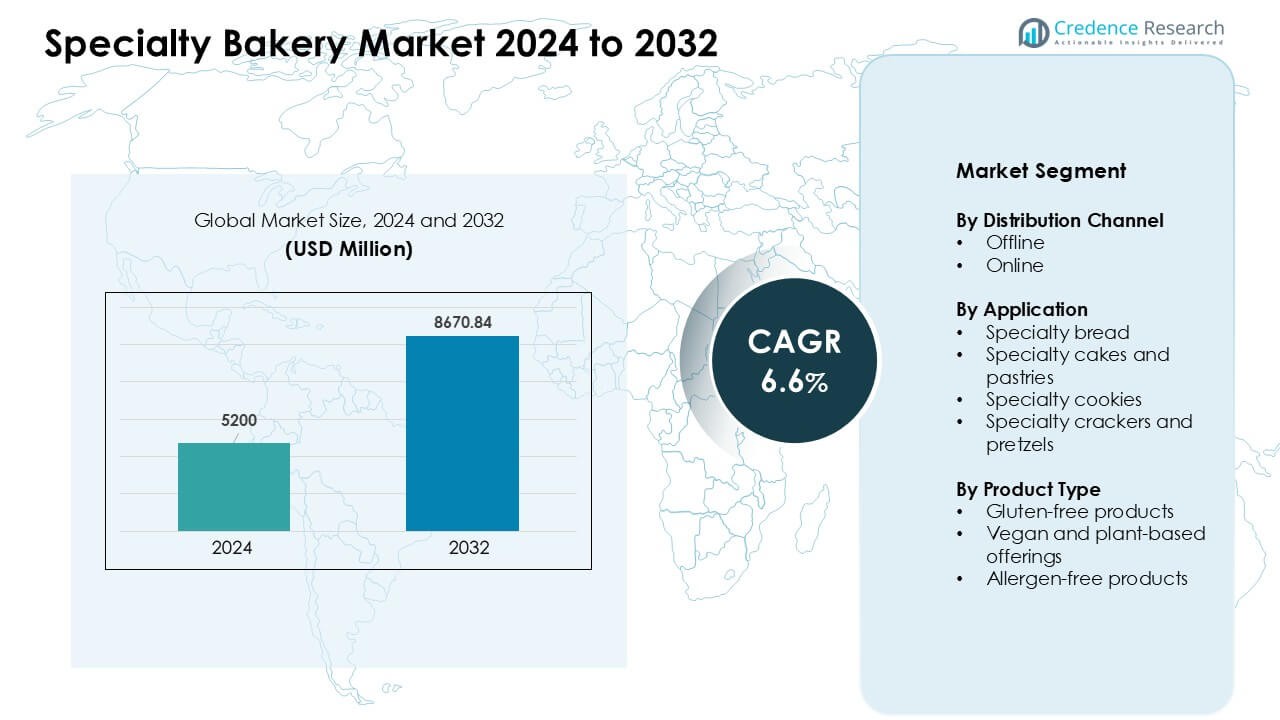 Marktsegmentierungsanalyse:
Nach Vertriebskanal
Der Offline-Handel dominierte 2024 den Markt für Spezialbäckereien mit einem Anteil von etwa 68 %. Supermärkte, handwerkliche Bäckereien und Gourmetgeschäfte führten durch starken Kundenverkehr und breite Produktpräsentationen. Käufer schätzten frische Bestände, schnellen Service und die Möglichkeit, Geschmack und Textur vor dem Kauf zu vergleichen. Das Wachstum in Offline-Kanälen resultierte auch aus der steigenden Nachfrage nach hochwertigem Brot und Kuchen in städtischen Gebieten. Online-Kanäle wuchsen schnell, da digitale Plattformen die Lieferung am selben Tag, Abonnementboxen und personalisierte Backwarenpakete ausweiteten, die bei jüngeren Verbrauchern Anklang fanden.
- Zum Beispiel betreibt Grupo Bimbo, das weltweit größte Backunternehmen, über 249 industrielle Bäckereien und Anlagen weltweit, unterstützt von mehr als 54.000 Vertriebswegen, was eine massive Offline-Vertriebsreichweite ermöglicht.
Nach Anwendung
Spezialkuchen und -gebäck hielten 2024 mit einem Anteil von etwa 39% die dominierende Position. Die Nachfrage blieb hoch aufgrund des steigenden Interesses an individuellen Kuchen, festlichen Bestellungen und Premium-Dessertmenüs. Cafés und Boutique-Bäckereien förderten dieses Segment mit neuen Geschmacksrichtungen, gesünderen Formulierungen und visuell ansprechenden Designs. Spezialbrot folgte aufgrund des höheren Fokus auf Ernährung, Sauerteigoptionen und handwerklichen Texturen. Kekse, Cracker und Brezeln verzeichneten ein stetiges Wachstum, da Snackkäufer nach sauberen Etiketten, portionierten Verpackungen und einzigartigen Geschmacksrichtungen suchten.
- Zum Beispiel gab Grupo Bimbo in seinem Jahresbericht 2023 bekannt, dass es 95% positive Ernährung in unserem täglichen Brot-, Gebäck- und Frühstücksportfolio erreicht hat. Dies wurde von CEO Rafael Pamias in einer Pressemitteilung bestätigt.
Nach Produkttyp
Glutenfreie Produkte führten 2024 das Produkttypsegment mit einem Anteil von fast 41% an. Viele Käufer wählten glutenfreie Optionen aufgrund des wachsenden Bewusstseins für Zöliakieprobleme und der steigenden Vorliebe für glutenarme Diäten. Bäcker verbesserten Textur und Geschmack durch die Verwendung alternativer Mehle wie Mandel, Hirse und Reis, was die breitere Akzeptanz unterstützte. Vegane und pflanzliche Artikel expandierten schnell, da Verbraucher zu ethischen und milchfreien Optionen wechselten. Auch allergenfreie Produkte gewannen an Bedeutung, da Eltern sicherere Snacks ohne Nüsse, Soja und häufige Auslöser forderten.
Wichtige Wachstumstreiber
Steigende Nachfrage nach gesundheitsorientierten Backwaren
Gesundheitsorientierte Kaufgewohnheiten prägen nun das Wachstum der Spezialbäckereien. Viele Verbraucher wählen glutenfreie, vegane und allergenfreie Artikel aufgrund des steigenden Bewusstseins für ernährungsbedingte Probleme und Lebensstilentscheidungen. Bäckereien reagieren mit sauberen Etiketten, zuckerarmen Rezepten und natürlichen Zutaten, die sowohl junge Erwachsene als auch Familien ansprechen. Eine starke Nachfrage nach funktionalem Brot mit hohem Ballaststoff- oder Proteingehalt verleiht zusätzlichen Schwung. Einzelhändler heben auch gesündere Backlinien durch Premium-Regalplatzierung und starke Vermarktung hervor. Dieser Vorstoß erhöht die Gesamtwahrnehmung und baut Vertrauen bei Käufern auf, die Qualität und Sicherheit suchen. Der Trend unterstützt ein nachhaltiges Wachstum in städtischen und vorstädtischen Märkten.
- Zum Beispiel hat La Americana Gourmet (Teil der Bonn Group of Industries) kürzlich ein „Proteinbrot“ auf den Markt gebracht, das 40 g Protein pro Laib liefert und auf fitnessbewusste Verbraucher abzielt, die raffiniertes Mehl oder Zusatzstoffe vermeiden.
Erweiterung von Premium- und handwerklichen Angeboten
Premium- und handwerkliche Backwaren gewinnen stetig an Bedeutung, da Käufer nach einzigartigen Geschmacksrichtungen, frischen Texturen und Gourmet-Designs suchen. Die Nachfrage nach langsam fermentiertem Brot, individuellen Kuchen, gefülltem Gebäck und handgefertigten Keksen, die ein reichhaltigeres Erlebnis als Massenmarktoptionen bieten, steigt. Spezialbäckereien investieren in erfahrene Köche, fortschrittliche Öfen und kreative Formate, um diesen Bedarf zu decken. Veranstaltungen, Feiern und Geschenketrends unterstützen ebenfalls das Wachstum, da Kunden nach personalisierten und visuell ansprechenden Kreationen suchen. Eine höhere Zahlungsbereitschaft für Qualität stärkt die Margen und fördert Produktinnovationen. Dieser Wandel hilft Spezialanbietern, eine starke Markenidentität und wiederholte Nachfrage aufzubauen.
- Zum Beispiel führte der globale Zutatenlieferant Puratos India 2023 eine Reihe von Back- und Patisseriemischungen auf Hirsebasis ein, darunter eine „Hirsebrotmischung“ und eine „Hirsekuchenmischung“, die es handwerklichen Bäckereien und Cafés ermöglichen, gesündere, hirschreiche Brote und Kuchen vor Ort zu backen.
Wachsende Bedeutung von E-Commerce und On-Demand-Lieferung
Digitale Plattformen transformieren den Spezialitätenbäckereimarkt, indem sie Bequemlichkeit, Anpassungsmöglichkeiten und einen breiteren Zugang bieten. Käufer genießen Vorbestellungen, Lieferung am selben Tag, kuratierte Dessertboxen und Abonnementpläne, die zu einem geschäftigen Lebensstil passen. Viele Bäckereien arbeiten mit Liefer-Apps zusammen, um ihre Reichweite ohne große Investitionen in die Infrastruktur zu erweitern. Online-Menüs heben exklusive Geschmacksrichtungen und saisonale Angebote hervor, die zu Impulskäufen führen. Soziale Medien erhöhen die Sichtbarkeit durch fotobasiertes Marketing und Influencer-Engagement. Personalisierungstools ermöglichen es Kunden, Kuchen zu gestalten oder Ernährungspräferenzen problemlos auszuwählen. Dieser digitale Wandel beschleunigt den Verkauf und unterstützt ein starkes Wachstum sowohl in Metropolen als auch in Städten der zweiten Ebene.
Wichtiger Trend & Gelegenheit
Produktinnovation durch alternative Zutaten
Der Markt erlebt starke Innovationen, da Bäcker traditionelle Zutaten durch gesündere oder nachhaltigere Optionen ersetzen. Der zunehmende Einsatz von Mandel-, Kokos-, Quinoa- und Sorghummehlen verbessert Textur und Nährwert. Pflanzliche Fette, natürliche Süßstoffe und biologische Zusätze unterstützen die Vorlieben für sauberes Essen. Diese Innovation schafft Raum für Premiumpreise und stärkt die Kundenbindung. Bäcker können ihre Portfolios erweitern, um fitnessorientierte Nutzer, Kinder, die allergenfreie Snacks benötigen, und ältere Käufer, die nach niedrig-glykämischen Optionen suchen, anzusprechen. Die Gelegenheit liegt darin, Geschmack mit gesundheitlichen Vorteilen zu verbinden, was es Marken ermöglicht, sich zu differenzieren und in überfüllten Einzelhandelsumgebungen zu konkurrieren.
- Zum Beispiel können Bäcker ihre Portfolios erweitern, um fitnessorientierte Nutzer, Kinder, die allergenfreie Snacks benötigen, und ältere Käufer, die nach niedrig-glykämischen Optionen suchen, anzusprechen. Die Gelegenheit liegt darin, Geschmack mit gesundheitlichen Vorteilen zu verbinden, was es Marken ermöglicht, sich zu differenzieren und in überfüllten Einzelhandelsumgebungen zu konkurrieren.
Steigende Beliebtheit von Anpassungen und saisonalen Themen
Anpassungen werden zu einem großen Anreiz in Spezialitätenbäckereien, da Käufer personalisierte Produkte für Veranstaltungen, Meilensteine und Geschenke suchen. Bäckereien gewinnen an Zugkraft mit thematischen Kuchen, saisonalen Gebäckstücken und anpassbaren Geschmacksoptionen. Digitale Tools unterstützen diesen Wandel, indem sie einfache Design-Uploads, Geschmackswahlen und Echtzeit-Vorschauen ermöglichen. Saisonale Menüs wie festliche Kekse, Feiertagsbrote und limitierte Gebäckstücke lassen Marken den Verkehr steigern und höhere Margen erzielen. Dieser Trend fördert ständige Kreativität und hilft Bäckereien, sich in wettbewerbsintensiven Märkten abzuheben. Starke Kundenbindung führt zu wiederholten Bestellungen und stärkt die Markenpräsenz.
- Zum Beispiel lassen saisonale Menüs wie festliche Kekse, Feiertagsbrote und limitierte Gebäckstücke Marken den Verkehr steigern und höhere Margen erzielen. Dieser Trend fördert ständige Kreativität und hilft Bäckereien, sich in wettbewerbsintensiven Märkten abzuheben. Starke Kundenbindung führt zu wiederholten Bestellungen und stärkt die Markenpräsenz.
Wichtige Herausforderung
Hohe Produktionskosten und Rohstoffvolatilität
Die Produktion von Spezialitätenbäckereien sieht sich steigenden Kosten aufgrund von Premium-Zutaten, qualifizierten Arbeitskräften und fortschrittlicher Ausrüstung gegenüber. Mandelmehl, pflanzliche Fette, natürliche Aromen und glutenfreie Mischungen sind oft teuer. Schwankungen in der Versorgung mit Milchprodukten, Nüssen und Getreide erhöhen die Unsicherheit und drücken die Margen. Kleine Bäckereien haben Schwierigkeiten, diese Kosten ohne Preiserhöhungen zu absorbieren, was die Nachfrage beeinträchtigen kann. Logistik- und Verpackungskosten erhöhen den Druck zusätzlich. Die Aufrechterhaltung einer konstanten Qualität bei gleichzeitiger Kostenkontrolle wird zur täglichen Herausforderung. Dieses Problem begrenzt die Skalierbarkeit für viele Akteure und zwingt Bäckereien, ihre Beschaffungsstrategien zu verfeinern oder schlanke Betriebsabläufe zu übernehmen.
Kurze Haltbarkeit und komplexe Qualitätskontrolle
Spezialitätenbäckereiprodukte vermeiden typischerweise starke Konservierungsstoffe, was die Haltbarkeit verringert und das betriebliche Risiko erhöht. Frisches Brot, Gebäck und allergenfreie Artikel erfordern strikte Handhabung, um Geschmack und Sicherheit zu gewährleisten. Temperaturkontrolle, Hygienestandards und die Vermeidung von Kreuzkontaminationen erfordern eine starke Überwachung. Fehler in diesen Bereichen können zu Abfall, finanziellen Verlusten oder Kundenzufriedenheit führen. Online-Lieferungen fügen aufgrund der Reisezeit und unterschiedlicher Lagerbedingungen zusätzliche Komplexität hinzu. Die Aufrechterhaltung einer gleichbleibenden Frische über sowohl Offline- als auch Online-Kanäle wird schwierig. Diese Herausforderung zwingt Bäckereien dazu, in verbesserte Verpackungen, Schulungen und Echtzeit-Qualitätskontrollen zu investieren.
Regionale Analyse
Nordamerika
Nordamerika führte den Spezialitätenbäckereimarkt 2024 mit einem Anteil von etwa 37% an. Käufer bevorzugten Premiumbrot, glutenfreie Produkte und individuelle Kuchen, da das Gesundheitsbewusstsein und die ereignisgesteuerte Nachfrage zunahmen. Große Einzelhandelsketten erweiterten frische Bäckereibereiche, während lokale Handwerksläden durch einzigartige Geschmacksrichtungen und Clean-Label-Ansprüche an Bedeutung gewannen. Die starke Nutzung des E-Commerce förderte personalisierte Bestellungen und Abonnement-Bäckereiboxen. Die USA erzielten den größten Umsatz aufgrund hoher Ausgaben für Gourmet-Gebäck und allergenfreie Snacks. Kanada folgte mit stetigem Wachstum, das mit steigenden pflanzlichen und biologischen Bäckereivorlieben in städtischen Märkten verbunden war.
Europa
Europa machte 2024 etwa 31% des Anteils aus und blieb eine reife, aber innovative Region. Die Nachfrage nach handwerklichem Brot, veganem Gebäck und zuckerarmen Snacks stieg, unterstützt durch starke Bäckereitraditionen und strenge Qualitätsstandards. Deutschland, Frankreich und das Vereinigte Königreich trieben die Dynamik mit einer stetigen Aufnahme von Premium- und saisonalen Bäckereilinien an. Einzelhändler erweiterten Spezialtheken mit Sauerteig, Urgetreide und handgefertigten Desserts. Wachstum kam auch durch steigende Aktivitäten im Foodservice und die Café-Kultur. Nachhaltigkeit und saubere Zutaten prägten Produktverbesserungen, während allergenfreie und pflanzliche Angebote breitere Akzeptanz fanden.
Asien-Pazifik
Asien-Pazifik hielt 2024 fast 22% des Anteils und expandierte schnell, da städtische Verbraucher zu Premium- und westlichen Bäckereiprodukten wechselten. Die Nachfrage nach Spezialkuchen, gefülltem Gebäck und gesünderen Brotformaten, die lokale Aromen mit globalen Trends verbinden, stieg. China und Japan trieben die Akzeptanz durch starke Café-Netzwerke und eine steigende Schenkungskultur voran. Indien verzeichnete schnelles Wachstum aufgrund steigender Einkommensniveaus und breiterer Akzeptanz von veganen und glutenfreien Angeboten. Online-Lieferplattformen erhöhten die Sichtbarkeit für Boutique-Bäckereien. Die junge Bevölkerung der Region und das Interesse an neuen Geschmacksrichtungen unterstützen das langfristige Wachstum.
Lateinamerika
Lateinamerika erfasste 2024 etwa 6% des Anteils mit stetiger Nachfrage nach handwerklichem Brot, Festtagskuchen und regionalem Gebäck. Brasilien und Mexiko führten das Wachstum durch die steigende Café-Kultur und das gestiegene Interesse an Premium-Desserts an. Spezialitätenbäckereien führten vegane und allergenfreie Artikel für gesundheitsbewusste Käufer ein. Wirtschaftliche Veränderungen hielten die Preissensibilität hoch, aber Verbraucher suchten dennoch nach Premium-Artikeln für Feierlichkeiten und Wochenend-Leckereien. Online-Bäckereilieferungen erweiterten die Reichweite in großen Städten. Produktinnovationen mit lokalen Zutaten stärkten die Markenattraktivität und unterstützten die allmähliche Marktexpansion in der Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt 2024 einen Anteil von fast 4 % und zeigte ein wachsendes Interesse an Premium-Bäckerei-Formaten. Urbane Zentren in den VAE und Saudi-Arabien trieben die Nachfrage nach glutenfreien Backwaren, Luxus-Kuchen und Brot im westlichen Stil an. Das Wachstum kam von expandierenden Einzelhandelsketten, Spezialcafés und tourismusgetriebenem Bäckereikonsum. Käufer schätzten maßgeschneiderte Desserts für Veranstaltungen und Geschenke. In Afrika wurde die allmähliche Einführung von Spezialbroten und Keksen durch steigende Ausgaben der Mittelschicht unterstützt. Eine begrenzte Kühlketteninfrastruktur und Preissensibilität bremsten die breitere Durchdringung, aber die Nachfrage nach Premium-Bäckereien steigt weiter.
Marktsegmentierungen:
Nach Vertriebskanal
- Offline
- Online
Nach Anwendung
- Spezialbrot
- Spezialkuchen und -gebäck
- Spezialkekse
- Spezialcracker und Brezeln
Nach Produkttyp
- Glutenfreie Produkte
- Vegane und pflanzliche Angebote
- Allergenfreie Produkte
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Spezialbäckereimarktes umfasst große Akteure wie EUROPASTRY SA, Conagra Brands Inc., Harry Brot GmbH, Britannia Industries Ltd., Corporativo Bimbo SA de CV, IL GERMOGLIO FOOD Spa, Associated British Foods Plc, Dawn Food Products Inc., ARYZTA AG und Flowers Foods Inc. Diese Unternehmen erweitern ihre Portfolios mit glutenfreiem Brot, veganem Gebäck, handwerklichen Kuchen und allergenfreien Snacks, um den sich ändernden Verbraucherbedürfnissen gerecht zu werden. Viele investieren in fortschrittliche Backtechnologie, Clean-Label-Rezepte und Premium-Zutaten, um die Markenloyalität zu stärken. Partnerschaften mit Supermärkten, Cafés und Online-Lieferplattformen erweitern die Reichweite. Boutique-Bäckereien erhöhen den Druck mit einzigartigen Geschmacksrichtungen und saisonalen Kreationen, wodurch Innovation und digitale Interaktion für langfristige Wettbewerbsfähigkeit unerlässlich werden.
Analyse der Hauptakteure
- EUROPASTRY SA
- Conagra Brands Inc.
- Harry Brot GmbH
- Britannia Industries Ltd.
- Corporativo Bimbo SA de CV
- IL GERMOGLIO FOOD Spa
- Associated British Foods Plc
- Dawn Food Products Inc.
- ARYZTA AG
- Flowers Foods Inc.
Jüngste Entwicklungen
- Im Jahr 2025 stimmte Associated British Foods plc zu, die Hovis Group zu übernehmen, um sein britisches Brot- und Backwarensortiment zu erweitern und das Geschäft der Allied Bakeries mit einer größeren Plattform für Marken-Sandwichbrot zu stärken.
- Im Jahr 2025 kündigte Flowers Foods Inc. sein Innovationsprogramm für 2025 an, das neue Brote und süße Backwaren hinzufügt und Geschmacksrichtungen in bestehenden Marken erweitert, um die Nachfrage nach Premium- und Spezialbackwaren in den US-Einzelhandelskanälen zu decken.
- Im April 2025 wurden die „Britannia Gobbles“ Kuchen mit einem erneuerten Rezept und Verpackung (weicher/schmackhafter Positionierung) neu eingeführt, eine Produktaktion innerhalb des Kuchen-/Backwarensortiments von Britannia.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Vertriebskanal, Anwendung, Produkttyp und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich erweitern, da Verbraucher weiterhin zu gesünderen und saubereren Backwarenoptionen wechseln.
- Die Nachfrage nach glutenfreien, veganen und allergenfreien Linien wird in Massen- und Premiumsegmenten wachsen.
- Artisan- und handgefertigte Backwarenformate werden in städtischen Gebieten eine breitere Einzelhandelspräsenz gewinnen.
- Online-Liefer- und Anpassungsplattformen werden den langfristigen Verkaufsimpuls stärken.
- Saisonale und thematische Backwarenangebote werden wiederholte Käufe und höhere Premiumpreise fördern.
- Die Einführung von Technologie in Backen, Verpackung und Qualitätskontrolle wird Effizienz und Konsistenz verbessern.
- Nachhaltigkeitsbemühungen werden zunehmen, mit einem Fokus der Marken auf umweltfreundliche Zutaten und Abfallreduzierung.
- In aufstrebenden Märkten wird die schnellere Einführung von westlichen Spezialbackwaren zu beobachten sein.
- Partnerschaften zwischen Bäckereien, Cafés und Einzelhandelsketten werden die Produktpräsenz und Reichweite erhöhen.
- Innovation in alternativen Mehlen und pflanzlichen Zutaten wird die Neuproduktentwicklung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spezialbäckereien und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Spezialbäckereimarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Spezialbäckereien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Spezialbäckereien antreiben?
Wer sind die führenden Unternehmen im Spezialbäckerei-Markt?
Welche Region hatte den größten Anteil am Spezialbäckerei-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Spezialitätenbäckerei-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Spezialitätenbäckerei-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5200 million → 2032: USD 8670.84 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Spezialitätenbäckerei-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Spezialitätenbäckerei-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Spezialitätenbäckerei-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Spezialitätenbäckerei-Markt Market Drivers
- 3.3 Spezialitätenbäckerei-Markt Market Restraints & Challenges
- 3.4 Spezialitätenbäckerei-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Spezialitätenbäckerei-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Spezialitätenbäckerei-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Spezialitätenbäckerei-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Spezialitätenbäckerei-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Spezialitätenbäckerei-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Spezialitätenbäckerei-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Spezialitätenbäckerei-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Spezialitätenbäckerei-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Spezialitätenbäckerei-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Spezialitätenbäckerei-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Spezialitätenbäckerei-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Spezialitätenbäckerei-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Spezialitätenbäckerei-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Spezialitätenbäckerei-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Spezialitätenbäckerei-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Spezialitätenbäckerei-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Spezialitätenbäckerei-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Spezialitätenbäckerei-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Spezialitätenbäckerei-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
