
Marktübersicht:
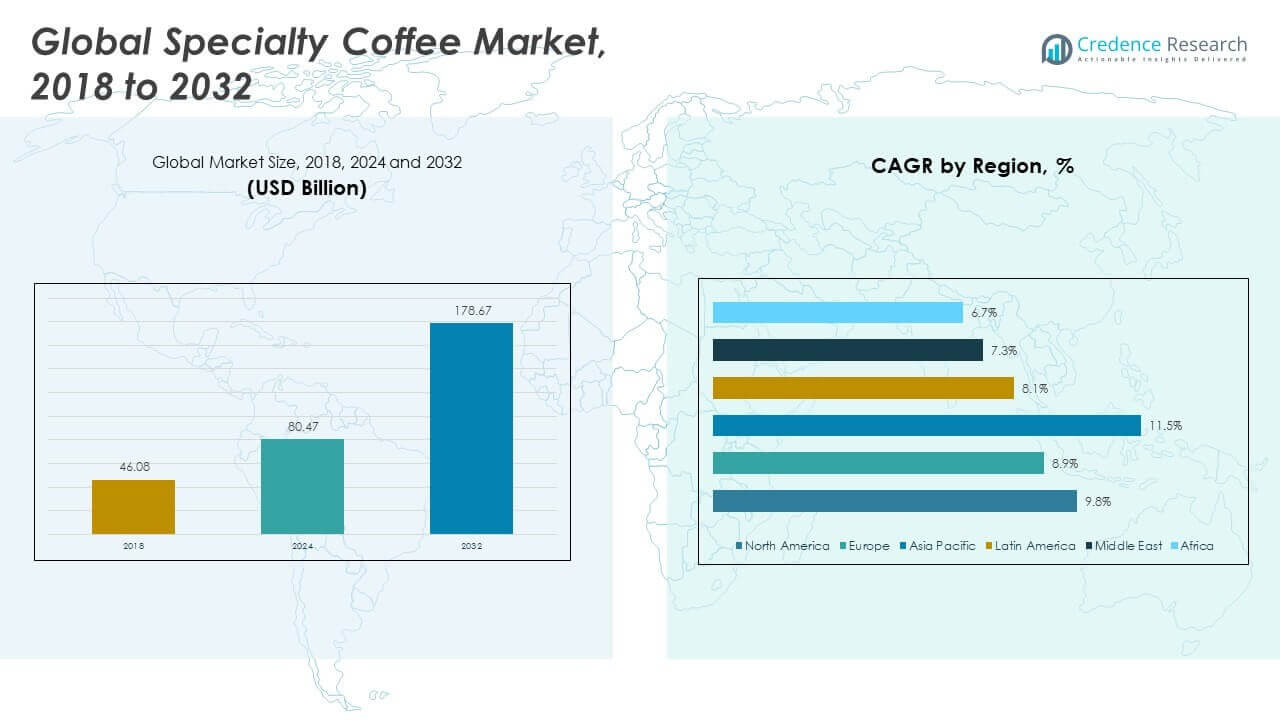
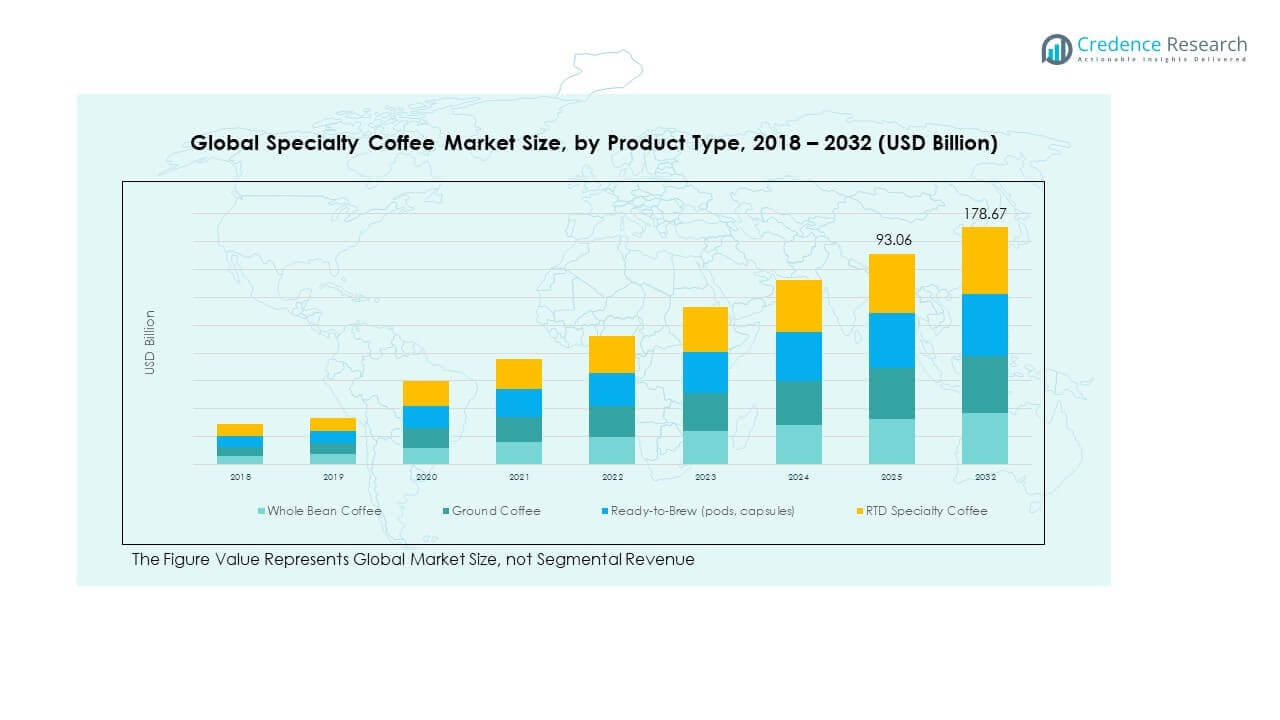
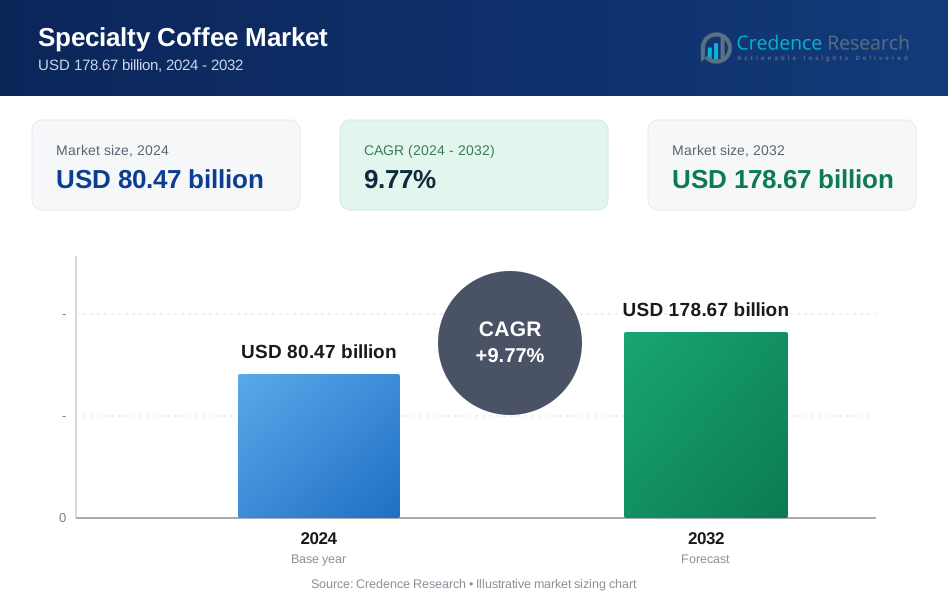
Die Größe des globalen Marktes für Spezialitätenkaffee wurde 2018 auf 46,08 Milliarden USD geschätzt, stieg bis 2024 auf 80,47 Milliarden USD und wird voraussichtlich bis 2032 178,67 Milliarden USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 9,77 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Spezialitätenkaffee 2024 | 80,47 Milliarden USD |
| Spezialitätenkaffee-Markt, CAGR | 9,77% |
| Marktgröße für Spezialitätenkaffee 2032 | 178,67 Milliarden USD |
Die Nachfrage steigt, da Verbraucher einen erstklassigen Geschmack, nachvollziehbare Herkunft und ethische Beschaffung bevorzugen. Cafés erweitern kuratierte Menüs mit Single-Origin-Bohnen und handwerklichem Brühen. Das Heimbrühen wächst mit besseren Mühlen und Espressomaschinen. Jüngere Käufer suchen nach einzigartigen Aromen und Frische. Röstereien investieren in Qualitätskontrolle und Direktvertrieb. Nachhaltigkeitsansprüche beeinflussen Kaufentscheidungen. Trinkfertige Optionen erweitern den Zugang über Cafés hinaus. Digitale Kanäle helfen kleinen Röstereien, treue Zielgruppen zu erreichen.
Nordamerika und Westeuropa führen aufgrund reifer Café-Kulturen und hoher Kaufkraft. Die Vereinigten Staaten, Deutschland und das Vereinigte Königreich treiben die stetige Nachfrage an. Der asiatisch-pazifische Raum entwickelt sich schnell, angeführt von China, Japan und Südkorea. Urbanisierung steigert Café-Besuche und das Interesse am Heimbrühen. Lateinamerika wächst, da der lokale Konsum in den Erzeugerländern steigt. Der Nahe Osten zeigt Dynamik durch Premium-Café-Ketten. Afrika bleibt Nische, gewinnt aber an Spezialitätenanerkennung.
Markteinblicke:
- Der globale Markt für Spezialitätenkaffee wurde 2018 auf 46,08 Milliarden USD geschätzt, erreichte 2024 80,47 Milliarden USD und soll bis 2032 178,67 Milliarden USD erreichen, mit einer CAGR von 9,77 %.
- Nordamerika führte mit einem Anteil von etwa 44 % im Jahr 2024, gefolgt von Europa mit rund 27 % und Asien-Pazifik mit fast 20 %, unterstützt durch starke Café-Kultur, Premium-Ausgaben und reife Einzelhandelsnetzwerke.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von etwa 20 %, angetrieben durch Urbanisierung, Jugendakzeptanz, expandierende Café-Ketten und schnelles Wachstum im digitalen Einzelhandel.
- Nach Produkttyp hielt Bohnenkaffee den größten Anteil mit etwa 45 %, was die Nachfrage nach Frische, Heimbrühen und Premium-Qualitätswahrnehmung widerspiegelt.
- Gemahlener Kaffee und Kapseln machten zusammen fast 45 % aus, während RTD-Spezialitätenkaffee nahe 10 % hielt, unterstützt durch Bequemlichkeit und Trends zum Konsum unterwegs.
Markttreiber:
Präferenz für Premium-Geschmack und Qualitätsdifferenzierung über Verbrauchersegmente hinweg
Verbraucher zeigen eine starke Vorliebe für komplexe Aromen und gleichbleibende Qualität. Spezialitätenbohnen bieten unverwechselbare Geschmacksprofile und Aromatiefen. Röstereien heben Herkunftsgeschichten hervor, um Premiumpreise zu rechtfertigen. Cafés schulen das Personal, um Geschmacksnoten klar zu erklären. Der globale Spezialitätenkaffeemarkt profitiert von diesem Wertewandel. Käufer akzeptieren höhere Preise für verifizierte Qualität. Markentreue verbessert sich durch sensorische Konsistenz. Qualitätsbewertungen schaffen Vertrauen über alle Kanäle hinweg.
- Zum Beispiel verwendet Blue Bottle Coffee Bohnen mit einem SCA-Score von 84+ und röstet innerhalb von 48 Stunden. Cafés schulen das Personal, um Geschmacksnoten klar zu erklären.
Ethische Beschaffung und Transparenzanforderungen von informierten Kaffeekäufern
Verbraucher erwarten klare Beschaffungs- und Fair-Trade-Praktiken. Röstereien veröffentlichen Details auf Farmebene und Beschaffungsmethoden. Zertifizierungen unterstützen Vertrauen und Markenvertrauen. Landwirte erhalten durch direkte Beziehungen stabile Nachfrage. Der globale Spezialitätenkaffeemarkt profitiert von ethischer Ausrichtung. Transparenz reduziert Käuferskepsis. Story-basierte Verpackungen verbessern die Regalattraktivität. Ethischer Fokus unterstützt die langfristige Stabilität der Versorgung.
- Zum Beispiel unterhält Intelligentsia Coffee sein Direct-Trade-Netzwerk in 14 Ländern in Nordamerika, Südamerika und Afrika. Das Unternehmen bezieht von Dutzenden von Lieferanten, darunter Kleinbauernfamilienbetriebe, große Anwesen und Gemeinschaftsbauernorganisationen.
Wachstum von Spezialitäten-Cafés und erlebnisorientierter Konsumkultur
Städtische Café-Formate betonen Handwerkskunst und Erlebnis. Baristas präsentieren täglich manuelle Brühfähigkeiten. Das Store-Design unterstützt die Premium-Positionierung. Soziale Umgebungen fördern wiederholte Besuche. Der globale Spezialitätenkaffeemarkt gewinnt durch Cafés an Sichtbarkeit. Erlebniswert steigert den durchschnittlichen Umsatz. Menüinnovationen halten das Kundeninteresse hoch. Gemeinschaftsveranstaltungen stärken die Markenpräsenz.
Steigende Akzeptanz des Heimbrühens und Zugänglichkeit von Geräten
Heimverbraucher investieren in Mühlen und Brüher. Online-Anleitungen vereinfachen fortgeschrittene Brühmethoden. Abonnementmodelle sorgen für frische Bohnenlieferungen. Einzelhändler bündeln Bohnen mit Geräten. Der globale Spezialitätenkaffeemarkt erweitert sich über Cafés hinaus. Heimrituale vertiefen das Produktengagement. Konsistenter Zugang unterstützt wiederholte Käufe. Gerätezugang senkt die Fähigkeitsbarrieren.
Markttrends:
Erweiterung des Angebots an trinkfertigem Spezialitätenkaffee
Marken bringen abgefüllte und in Dosen abgefüllte Spezialitätenoptionen auf den Markt. Cold Brew gewinnt in städtischen Gebieten stark an Bedeutung. Geschmacksinnovationen zielen auf jüngere Käufer ab. Bequemlichkeit unterstützt den Konsum unterwegs. Der globale Spezialitätenkaffeemarkt passt sich an Lebensstiländerungen an. Verpackungsdesign signalisiert Premiumqualität. Regalpräsenz erweitert die Einzelhandelsreichweite. Der Vertrieb erweitert die Markenausstrahlung.
- Zum Beispiel verkauft La Colombe Draft Lattes mit Stickoxyd ((N_{2}O))-Infusion, um einen strukturierten, stabilen Mikrofoam zu erzeugen, der einen echten Latte nachahmt.
Aufstieg von Mikro-Röstern und hyperlokaler Markenpositionierung
Kleine Röstereien konzentrieren sich auf die lokale Nachfrage. Begrenzte Chargen schaffen Exklusivitätswert. Gemeinschaftsbranding baut starke Loyalität auf. Kurze Lieferketten verbessern die Frische. Der globale Spezialitätenkaffeemarkt unterstützt das Nischenwachstum. Lokale Geschichten finden bei Käufern Anklang. Direkter Verkauf verbessert die Margen. Soziale Medien erhöhen die Sichtbarkeit.
- Zum Beispiel druckt Stumptown Coffee Roasters Rösttermine auf jede Tüte und betreibt regionale Röstzentren.
Datengetriebene Röst- und Geschmacksprofilierungstechniken
Röster verwenden Software zur Profilkontrolle. Sensoren verfolgen Temperatur und Zeit präzise. Wiederholbarkeit verbessert die Chargenkonsistenz. Die Qualitätskontrolle wird wissenschaftlicher. Der globale Spezialitätenkaffeemarkt profitiert von Präzision. Abfallmengen sinken durch bessere Kontrolle. Schulungskosten reduzieren sich im Laufe der Zeit. Prozessdaten unterstützen die Skalierung.
Abonnement-Commerce und Direktvertriebskanäle
Abonnements bieten monatlich kuratierte Bohnenauswahlen. Vorhersehbare Nachfrage unterstützt die Bestandsplanung. Online-Shops verringern die Abhängigkeit von Cafés. Kundendaten leiten die Produktverfeinerung. Der globale Spezialitätenkaffeemarkt gewinnt an Kanalvielfalt. Die Loyalität steigt durch Personalisierung. Logistikpartner sorgen für pünktliche Lieferung. Die digitale Reichweite erweitert sich global.
Analyse der Marktchancen:
Versorgungsvolatilität und Klimasensibilität in Kaffeeanbauregionen
Wetterveränderungen beeinflussen Ertrag und Bohnenqualität. Landwirte stehen vor unvorhersehbaren Erntezyklen. Die Kosten für Betriebsmittel steigen unter Klimastress. Röster kämpfen mit konsistenter Beschaffung. Der globale Spezialitätenkaffeemarkt steht vor Versorgungsrisiken. Langfristige Verträge schränken die Flexibilität ein. Qualitätsunterschiede beeinträchtigen das Markenvertrauen. Risikomanagement wird unerlässlich.
Hohe Kostenstruktur und Preissensibilität bei Endverbrauchern
Premium-Bohnen verursachen höhere Beschaffungskosten. Qualifizierte Arbeitskräfte erhöhen die Betriebsausgaben. Investitionen in Ausrüstung belasten kleine Akteure. Preisunterschiede begrenzen die Massenakzeptanz. Der globale Spezialitätenkaffeemarkt steht unter Margendruck. Verbraucher wechseln in Inflationszeiten zu günstigeren Produkten. Aktionen verringern die wahrgenommene Exklusivität. Kostenkontrolle erfordert Disziplin.
Marktchancen:
Aufkommende Nachfrage aus dem asiatisch-pazifischen Raum und städtischen Jugendsegmenten
Städtische Jugendliche erkunden schnell die Café-Kultur. Soziale Medien prägen Kaffeepreferenzen. Neue Städte ziehen Spezialitätenformate an. Bildung verbessert das Geschmacksbewusstsein. Der globale Spezialitätenkaffeemarkt sieht frische Nachfrage. Franchise-Modelle erleichtern den Markteintritt. Lokale Menüs unterstützen die Akzeptanz. Markenerkennung beschleunigt sich.
Produktinnovation durch funktionale und nachhaltige Kaffeelinien
Funktionale Mischungen verleihen Wellness-Appeal. Niedrigsäure- und angereicherte Varianten ziehen neue Käufer an. Nachhaltige Verpackungen verbessern das Markenimage. Innovation unterstützt die Premium-Positionierung. Der globale Spezialitätenkaffeemarkt gewinnt an Differenzierung. Einzelhändler begrüßen neue Formate. F&E stärkt die Wettbewerbsfähigkeit. Innovationszyklen verkürzen sich.
Analyse der Marktsegmentierung:
Nach Produkttyp
Die Segmentierung nach Produkttypen zeigt eine starke Nachfrage nach ganzen Bohnen, gemahlenem Kaffee und Spezialformaten. Ganze Bohnen führen aufgrund der Frischekontrolle und des Wachstums beim Heimbrühen. Gemahlene Varianten bedienen bequemlichkeitsorientierte Käufer über Einzelhandelskanäle. Spezialformate unterstützen Cafés und Premium-Geschenke. Die regionale Analyse zeigt eine reife Nachfrage in den Vereinigten Staaten und Europa. Der asiatisch-pazifische Raum verzeichnet eine schnellere Einführung durch die Expansion des städtischen Einzelhandels. Lateinamerika profitiert vom Wachstum des lokalen Konsums. Der globale Markt für Spezialitätenkaffee spiegelt eine klare Produktdifferenzierung in den Regionen wider.
- Zum Beispiel verkauft Starbucks weltweit ganze Kaffeebohnen in seinen Geschäften und über Online-Kanäle.
Nach Röstprofil
Die Analyse des Röstprofils zeigt eine ausgewogene Nachfrage nach hellen, mittleren und dunklen Röstungen. Helle Röstungen ziehen geschmacksorientierte Verbraucher und Spezialcafés an. Mittlere Röstungen dominieren den Mainstream-Premiumkonsum. Dunkle Röstungen behalten eine treue Nachfrage in traditionellen Märkten. Es zeigt eine starke Präferenzvielfalt in den Regionen. Die Vereinigten Staaten und Europa halten eine stabile Röstsegmentierung aufrecht. Der asiatisch-pazifische Raum zeigt Experimente mit helleren Profilen. Aufstrebende Regionen bevorzugen vertraute Röststile.
- Zum Beispiel hat Nestlé die Nespresso-Kapseln mit herkunftsspezifischen, helleren Röstprofilen erweitert.
Nach Preisklasse
Die Segmentierung nach Preisklassen trennt Premium-, Super-Premium- und zugängliche Spezialitätenangebote. Premium-Klassen dominieren das Volumen in reifen Märkten. Super-Premium-Produkte gewinnen bei Enthusiasten an Zugkraft. Es unterstützt die Markenpositionierung durch Klarheit der Klassen. Die Vereinigten Staaten und Europa zeigen eine strukturierte Klassenübernahme. Der asiatisch-pazifische Raum zeigt eine steigende Premium-Durchdringung. Lateinamerika balanciert Erschwinglichkeit mit Qualität. Preissensibilität prägt regionale Strategien.
Nach Vertriebskanal
Vertriebskanäle umfassen Cafés, Fachgeschäfte, Online-Plattformen und Einzelhandelsketten. Cafés bleiben entscheidend für die Markenerkennung. Online-Kanäle unterstützen die direkte Verbraucherbindung. Es profitiert von Omni-Channel-Strategien. Entwickelte Regionen führen die digitale Einführung an. Der asiatisch-pazifische Raum zeigt ein schnelles Wachstum im E-Commerce. Der physische Einzelhandel erhält die Sichtbarkeit in aufstrebenden Märkten.
Nach Endverbraucher
Endverbraucher umfassen Haushalte, Cafés, Restaurants und Büros. Der Haushaltskonsum wächst durch Heimbrühen. Kommerzielle Nutzer treiben konstante Nachfragezyklen an. Es balanciert Einzelhandels- und Gastronomieexposition. Regionale Muster variieren je nach Lebensstil und Café-Dichte.
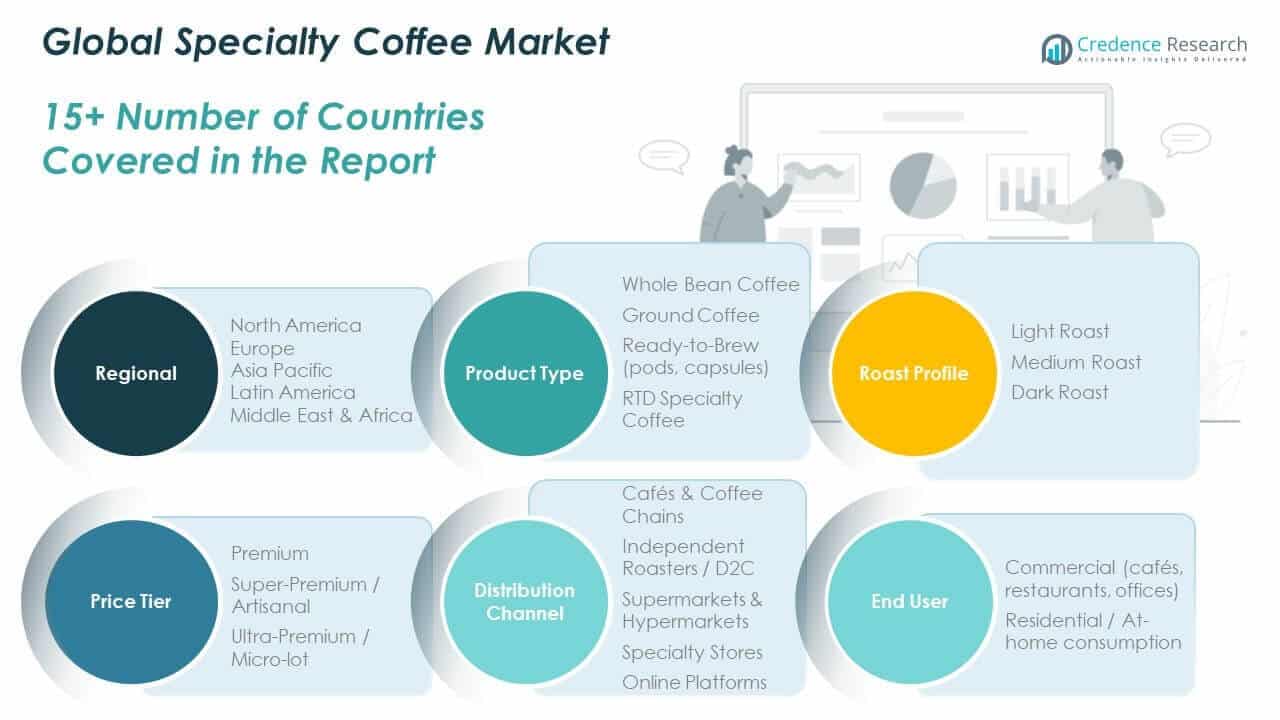
Segmentierung:
Nach Produkttyp- Ganze Bohnen Kaffee
- Gemahlener Kaffee
- Kapseln & Pads
- RTD Spezialitätenkaffee
- Helle Röstung
- Mittlere Röstung
- Dunkle Röstung
- Premium
- Super-Premium
- Zugängliche Spezialitäten
- Cafés & Kaffeehäuser
- Spezialgeschäfte
- Supermärkte & Hypermärkte
- Online-Handel
- Haushalte
- Cafés & Restaurants
- Büros & Unternehmensräume
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für globale Spezialitätenkaffees wurde 2018 mit 20,63 Milliarden USD bewertet und soll bis 2024 auf 35,66 Milliarden USD und bis 2032 auf 79,38 Milliarden USD anwachsen, mit einer CAGR von 9,8 im Prognosezeitraum. Die Region hat den größten Marktanteil, angetrieben durch eine starke Café-Kultur und hohes verfügbares Einkommen. Die Vereinigten Staaten führen den Konsum durch Spezialcafés und Heimbrühtrends an. Kanada unterstützt die konstante Nachfrage durch Premium-Einzelhandelsformate. Verbraucher zeigen ein starkes Bewusstsein für Herkunft und Röstqualität. Innovationen in trinkfertigen Formaten halten das Momentum aufrecht. Markentreue bleibt in städtischen Zentren hoch. Der globale Markt für Spezialitätenkaffees bleibt in Nordamerika reif und stabil.
Europa
Der europäische Markt für globale Spezialitätenkaffees wurde 2018 mit 12,73 Milliarden USD bewertet und soll bis 2024 auf 21,41 Milliarden USD und bis 2032 auf 44,67 Milliarden USD anwachsen, mit einer CAGR von 8,9 im Prognosezeitraum. Europa hält einen bedeutenden Marktanteil, unterstützt durch langjährige Kaffeetraditionen. Deutschland, Italien und das Vereinigte Königreich führen den Spezialitätenkonsum an. Verbraucher schätzen Rösthandwerk und ethische Beschaffung. Unabhängige Cafés stärken die regionale Vielfalt. Die Einzelhandelsdurchdringung bleibt stark in Supermärkten und Fachgeschäften. Premium-Preise finden Akzeptanz bei städtischen Verbrauchern. Der globale Markt für Spezialitätenkaffees zeigt eine stabile Expansion in ganz Europa.
Asien-Pazifik
Die Größe des Asia Pacific Global Specialty Coffee Marktes wurde 2018 auf 8,60 Milliarden USD geschätzt und soll bis 2024 auf 16,31 Milliarden USD und bis 2032 auf 41,15 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,5 während des Prognosezeitraums. Die Region zeigt das schnellste Wachstum und steigenden Marktanteil. China, Japan und Südkorea treiben die Nachfrage durch die Expansion städtischer Cafés an. Jüngere Verbraucher übernehmen schnell Spezialitätenkaffee-Lebensstile. Digitale Plattformen fördern die Markenerkennung. Home-Brewing gewinnt in Metropolen an Bedeutung. Internationale Marken erweitern aggressiv ihre Präsenz. Der Global Specialty Coffee Market profitiert von starkem Schwung im asiatisch-pazifischen Raum.
Lateinamerika
Die Größe des Lateinamerika Global Specialty Coffee Marktes wurde 2018 auf 2,18 Milliarden USD geschätzt und soll bis 2024 auf 3,76 Milliarden USD und bis 2032 auf 7,40 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,1 während des Prognosezeitraums. Die Region hält einen bescheidenen Marktanteil, zeigt jedoch stetigen Fortschritt. Brasilien und Kolumbien führen den lokalen Spezialitätenkonsum an. Die Wertschätzung für Premiumkaffee im Inland verbessert sich. Die Café-Kultur expandiert in großen Städten. Exportorientierte Produzenten fördern lokale Spezialitätenmarken. Preissensibilität prägt das Produktangebot. Der Global Specialty Coffee Market verzeichnet ausgewogenes Wachstum in Lateinamerika.
Mittlerer Osten
Die Größe des Mittlerer Osten Global Specialty Coffee Marktes wurde 2018 auf 1,21 Milliarden USD geschätzt und soll bis 2024 auf 1,93 Milliarden USD und bis 2032 auf 3,56 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3 während des Prognosezeitraums. Die Region erfasst einen kleinen, aber wachsenden Marktanteil. Golfstaaten führen die Nachfrage durch Premium-Cafés an. Soziale Kaffeerituale unterstützen die Konsumhäufigkeit. Importierte Spezialitätenmarken dominieren die Regale. Hochwertiger Einzelhandel unterstützt die Premium-Positionierung. Jüngere Verbraucher treiben Café-Besuche an. Der Global Specialty Coffee Market expandiert stetig im Mittleren Osten.
Afrika
Die Größe des Afrika Global Specialty Coffee Marktes wurde 2018 auf 0,73 Milliarden USD geschätzt und soll bis 2024 auf 1,41 Milliarden USD und bis 2032 auf 2,51 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,7 während des Prognosezeitraums. Afrika hält trotz Produktionsstärke den kleinsten Marktanteil. Äthiopien und Kenia zeigen steigende inländische Spezialitätennachfrage. Urbanisierung unterstützt das Wachstum von Cafés. Das Bewusstsein für Premiumkaffee verbessert sich langsam. Infrastrukturdefizite begrenzen schnelles Wachstum. Lokale Marken konzentrieren sich auf storytelling basierend auf Herkunft. Der Global Specialty Coffee Market zeigt eine frühe Entwicklungsphase in Afrika.
Analyse der Hauptakteure:
- Nestlé
- Starbucks Corporation
- JAB Holding
- Lavazza Group
- Illycaffè
Wettbewerbsanalyse:
Der Global Specialty Coffee Market zeichnet sich durch starken Wettbewerb zwischen multinationalen Marken und auf Premium fokussierten Akteuren aus. Große Unternehmen nutzen Skaleneffekte, Beschaffungsnetzwerke und Markenwert. Mittelgroße Röster konkurrieren durch Qualitätskontrolle und Herkunftstransparenz. Unabhängige Marken konzentrieren sich auf Nischenpositionierung und lokale Loyalität. Produktdifferenzierung unterstützt die Wettbewerbsstärke in allen Regionen. Innovationen in Röstprofilen und Formaten prägen die Rivalität. Die Reichweite der Distribution definiert die Marktsichtbarkeit. Es spiegelt eine Mischung aus Konsolidierung und fragmentierten Premium-Angeboten wider.
Neueste Entwicklungen:
- In einem transformativen strategischen Schritt, der am 3. November 2025 angekündigt wurde, stimmte Starbucks zu, einen kontrollierenden Anteil von 60 % an seinem China-Geschäft an die Private-Equity-Firma Boyu Capital in einem Joint Venture im Wert von 4 Milliarden Dollar zu verkaufen. Unter dieser Struktur behielt Starbucks einen Anteil von 40 % am Eigentum, während Boyu Capital die operative Kontrolle übernahm, was das erste Mal markiert, dass Starbucks mit einem externen Unternehmen zusammenarbeitet, um seine China-Operationen zu verwalten. CEO Brian Niccol erklärte, dass "Boyus tiefes lokales Wissen und Fachwissen unser Wachstum in China beschleunigen wird, insbesondere wenn wir in kleinere Städte und neue Regionen expandieren". Die Transaktion soll im zweiten Quartal des Geschäftsjahres 2026 nach behördlichen Genehmigungen abgeschlossen werden, wobei Starbucks prognostiziert, dass der Gesamtwert seines China-Einzelhandelsgeschäfts 13 Milliarden Dollar übersteigen wird, wenn die Verkaufserlöse, der Wert des verbleibenden Anteils und die Lizenzgebühren über das nächste Jahrzehnt berücksichtigt werden.
- Im September 2025 unternahm Nestlé Professional einen strategischen Schritt, um seine Präsenz im Speziallebensmittelsegment zu stärken, indem es NESCAFÉ BARISTA einführte, eine ganze Bohnenkaffee-Reihe, die speziell für den Gastronomie- und B2B-Sektor entwickelt wurde. Die Einführung, die ab dem 10. September über Booker und ab dem 15. September über andere Großhändler verfügbar wurde, stellte zwei erste Mischungen vor: Signature und Espresso, die auf unabhängige Cafés und Schnellrestaurants abzielen. Diese Initiative spiegelt einen breiteren Verbrauchertrend weg von Instantkaffee hin zu hochwertigen ganzen Bohnenangeboten wider, wobei George Burrell, der OOH-Markenmanager für Nestlé Professional UK & Irland, betonte, dass die neue Reihe "Barista-Kaffee liefert, der das Warten wert ist".
- Illycaffè, die italienische Premium-Kaffeemarke, führte im September 2025 eine strategische Upstream-Integrationsstrategie durch, indem sie einen Anteil von 80 % an Capitani, einem in Como ansässigen Hersteller von Einzelportions-Kapselkaffeemaschinen, erwarb. Die Transaktion, die voraussichtlich im Oktober 2025 nach behördlichen Genehmigungen abgeschlossen wird, spiegelt illycaffès Übergang von einem traditionellen Kaffeeröster zu einem ganzheitlichen Systemunternehmen wider. CEO Cristina Scocchia betonte, dass "der geopolitische Kontext, Handelsbarrieren, Zölle und steigende Rohstoffkosten erhebliche Herausforderungen darstellen, aber wir haben uns entschieden, weiterhin auf Made in Italy und Innovation zu setzen, in unser Land zu investieren und die italienische Produktionskette zu stärken". Die Partnerschaft zielt darauf ab, die Einnahmen von Capitani innerhalb von fünf Jahren zu verdoppeln, indem kombinierte Synergien, industrielle Effizienz und Innovationsfähigkeiten genutzt werden, während die Abhängigkeit von nicht-europäischen Lieferanten reduziert wird.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Röstprofil, Preisklasse, Vertriebskanal, Endbenutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Premium-Spezialitätenkaffee wird in städtischen und metropolitanen Märkten weiter wachsen.
- Die Akzeptanz von Heimbrühmethoden wird steigen, da Verbraucher in hochwertige Ausrüstung und Bohnen investieren.
- Direkthandel und ethische Beschaffungsmodelle werden bei Käufern breitere Akzeptanz finden.
- Ready-to-Drink-Spezialitätenkaffeeformate werden im Einzelhandel ein stetiges Wachstum verzeichnen.
- Der asiatisch-pazifische Raum wird aufgrund des konsumfreudigen Nachwuchses ein wichtiger Wachstumsmotor bleiben.
- Digitale und abonnementsbasierte Vertriebskanäle werden die Markenreichweite stärken.
- Nachhaltigkeitspraktiken werden zunehmend Kaufentscheidungen beeinflussen.
- Mikroröstereien werden durch lokale und Nischenpositionierung relevant bleiben.
- Produktinnovationen werden die Differenzierung in Röst- und Formatangeboten unterstützen.
- Café-geführtes Branding wird weiterhin die Kundenloyalität und das Engagement prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Spezialkaffee-Markt und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Spezialkaffeemarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des globalen Spezialkaffeemarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Spezialkaffee antreiben?
Wer sind die führenden Unternehmen im globalen Spezialkaffeemarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Spezialitätenkaffeemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Spezialitätenkaffeemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 80.47 billion → 2032: USD 178.67 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Spezialitätenkaffeemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Spezialitätenkaffeemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Spezialitätenkaffeemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Spezialitätenkaffeemarkt Market Drivers
- 3.3 Spezialitätenkaffeemarkt Market Restraints & Challenges
- 3.4 Spezialitätenkaffeemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Spezialitätenkaffeemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Spezialitätenkaffeemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Spezialitätenkaffeemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Spezialitätenkaffeemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Spezialitätenkaffeemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Spezialitätenkaffeemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Spezialitätenkaffeemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Spezialitätenkaffeemarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Spezialitätenkaffeemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Spezialitätenkaffeemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Spezialitätenkaffeemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Spezialitätenkaffeemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Spezialitätenkaffeemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Spezialitätenkaffeemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Spezialitätenkaffeemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Spezialitätenkaffeemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Spezialitätenkaffeemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Spezialitätenkaffeemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Spezialitätenkaffeemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
