
Marktübersicht
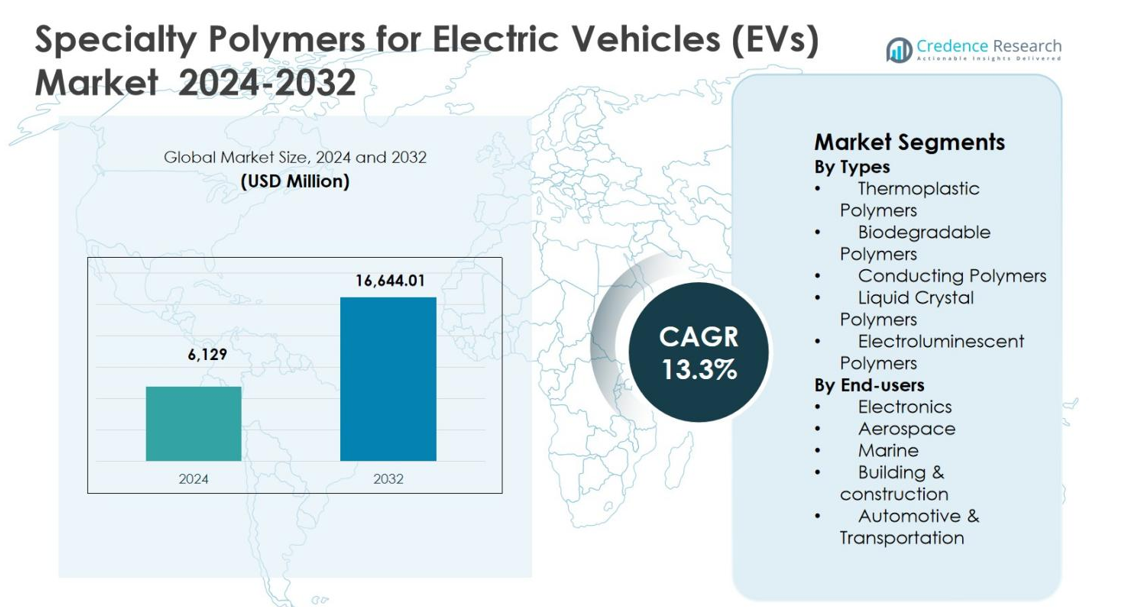
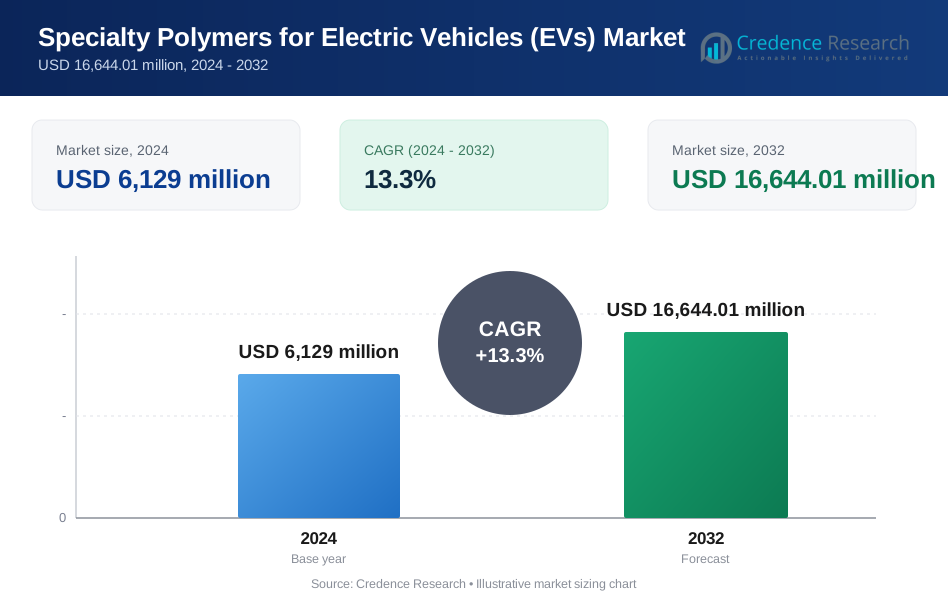
Der Markt für Spezialpolymere für Elektrofahrzeuge (EVs) wurde im Jahr 2024 auf 6.129 Millionen USD geschätzt und soll bis 2032 16.644,01 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Spezialpolymere für Elektrofahrzeuge (EVs) 2024 | 6.129 Millionen USD |
| Markt für Spezialpolymere für Elektrofahrzeuge (EVs), CAGR | 13,3% |
| Marktgröße für Spezialpolymere für Elektrofahrzeuge (EVs) 2032 | 16.644,01 Millionen USD |
Der Markt für Spezialpolymere für Elektrofahrzeuge (EVs) wird geprägt durch die starke Präsenz globaler Chemie- und Materialführer wie BASF SE, Solvay Group, Arkema Group, The Dow Chemical Company, LyondellBasell Industries N.V., Clariant, 3M und Celanese Corporation, die sich auf fortschrittliche Polymerlösungen für Batterien, Leistungselektronik und leichte Fahrzeugkomponenten konzentrieren. Diese Unternehmen legen Wert auf Materialinnovation, thermische Stabilität, elektrische Isolierung und Nachhaltigkeit, um den sich entwickelnden Anforderungen von Elektrofahrzeugen gerecht zu werden. Der asiatisch-pazifische Raum führte den Markt im Jahr 2024 mit einem Anteil von 34,8 % an, unterstützt durch die großflächige Produktion von Elektrofahrzeugen und Batterien in China, Japan und Südkorea. Europa folgte mit einem Anteil von 31,4 %, angetrieben durch strenge Emissionsvorschriften und starke Automobilforschung und -entwicklung, während Nordamerika 28,6 % ausmachte, unterstützt durch die fortschrittliche Einführung von Elektrofahrzeugen und Materialinnovationen.
Markteinblicke
- Der Markt für Spezialpolymere für Elektrofahrzeuge (EVs) wurde im Jahr 2024 auf 6.129 Millionen USD geschätzt und soll bis 2032 16.644,01 Millionen USD erreichen, mit einem Wachstum von 13,3 % CAGR im Prognosezeitraum.
- Das Marktwachstum wird durch die rasche Expansion der EV-Produktion, die steigende Nachfrage nach leichten und leistungsstarken Materialien und die zunehmende Verwendung von Spezialpolymeren in Batterien, Leistungselektronik und Wärmemanagementsystemen angetrieben.
- Thermoplastische Polymere dominierten den Markt mit einem Segmentanteil von 6 % im Jahr 2024, unterstützt durch ihre Wiederverwertbarkeit, mechanische Festigkeit und Eignung für strukturelle und elektrische Komponenten von Elektrofahrzeugen, gefolgt von leitfähigen und Flüssigkristallpolymeren.
- Führende Unternehmen wie BASF SE, Solvay Group, Arkema Group, Dow Chemical Company und LyondellBasell konzentrieren sich auf Innovation, Nachhaltigkeit und Partnerschaften mit EV-Herstellern, um ihre Marktposition zu stärken.
- Der asiatisch-pazifische Raum führte mit einem regionalen Anteil von 8 % im Jahr 2024, gefolgt von Europa mit 31,4 % und Nordamerika mit 28,6 %, während Lateinamerika und der Nahe Osten & Afrika zusammen den verbleibenden Anteil ausmachten.
Marktsegmentierungsanalyse:
Nach Typen:
Der Markt für Spezialpolymere für Elektrofahrzeuge (EVs) wird nach Typen von thermoplastischen Polymeren angeführt, die im Jahr 2024 einen Marktanteil von 42,6 % ausmachten. Dies ist auf ihre leichten Eigenschaften, hohe mechanische Festigkeit, Wiederverwertbarkeit und hervorragende Wärmebeständigkeit für Batteriegehäuse, Steckverbinder und Innenkomponenten zurückzuführen. Die starke Nachfrage nach Polyamid, PEEK und Polypropylen in Antriebsstrang- und Strukturanwendungen von EVs verstärkt diese Dominanz. Leitfähige Polymere und Flüssigkristallpolymere folgen, unterstützt durch den zunehmenden Einsatz in elektronischen Komponenten und Wärmemanagementsystemen, während biologisch abbaubare und elektrolumineszente Polymere in nachhaltigen Materialien und fortschrittlichen Displaytechnologien an Bedeutung gewinnen.
- Zum Beispiel stattet Durethan BKV30FN04 von Lanxess, ein glasfaserverstärktes Polyamid 6, die Batteriemodulgehäuse von INFAC mit halogenfreier Flammschutzmittel und Hochspannungsisolierung bis zu 800 V aus, was eine komplexe Funktionsintegration und ein geringeres Gewicht ermöglicht.
Nach Endverbrauchern:
Nach Endverbrauchern dominierte Automobil & Transport den Markt für Spezialpolymere für Elektrofahrzeuge (EVs) mit einem Anteil von 51,8 % im Jahr 2024, unterstützt durch die beschleunigte EV-Produktion, strenge Emissionsvorschriften und den Bedarf an leichten und leistungsstarken Materialien. Spezialpolymere werden häufig in Batteriemodulen, Kabelisolierungen, Leistungselektronik und Wärmemanagementsystemen eingesetzt. Elektronik hielt den zweitgrößten Anteil aufgrund der steigenden Nachfrage nach polymerbasierten Steckverbindern und Isoliermaterialien, während die Segmente Luft- und Raumfahrt, Marine sowie Bau & Konstruktion durch die Einführung von hochfesten und korrosionsbeständigen Polymerlösungen stetig beitrugen.
- Zum Beispiel ermöglicht SABICs NORYL NHP8000VT3-Harz, ein auf Polyphenylether basierendes Material, ultradünne Isolierfolien für Hochspannungs-EV-Batteriemodule (600-800 V), die die höchste CTI PLC0-Bewertung und UL94 V0 bei 0,25 mm Dicke für verbesserte Sicherheit und Platzersparnis erreichen.
Wichtige Wachstumstreiber
Schnelle Expansion der Elektrofahrzeugproduktion
Die beschleunigte weltweite Produktion von Elektrofahrzeugen ist ein wesentlicher Wachstumstreiber für den Markt für Spezialpolymere für Elektrofahrzeuge (EVs). Automobilhersteller verlassen sich zunehmend auf fortschrittliche Polymere, um das Fahrzeuggewicht zu reduzieren, die Energieeffizienz zu verbessern und die Reichweite zu verlängern. Spezialpolymere ersetzen traditionelle Metalle in Batteriegehäusen, Leistungselektronik, Steckverbindern und Innenkomponenten aufgrund ihres überlegenen Stärke-Gewichts-Verhältnisses und ihrer Designflexibilität. Staatliche Anreize, Emissionsvorschriften und der Ausbau der Ladeinfrastruktur stimulieren die EV-Produktion weiter und erhöhen direkt die Nachfrage nach leistungsstarken thermoplastischen, leitfähigen und Flüssigkristallpolymeren.
- Zum Beispiel liefert Covestro Makrolon®-Polycarbonat und Bayblend® PC/ABS-Harze für EV-Batteriegehäuse, die spritzgegossene, flammhemmende Designs mit engen Toleranzen für die Massenproduktion ermöglichen.
Steigende Nachfrage nach leichten und leistungsstarken Materialien
Gewichtsreduktion bleibt ein kritischer Fokus im EV-Design und treibt den Markt für Spezialpolymere für Elektrofahrzeuge (EVs) stark an. Spezialpolymere ermöglichen eine signifikante Gewichtsreduktion bei gleichzeitiger Aufrechterhaltung der thermischen Stabilität, Flammschutz und mechanischen Haltbarkeit, die für Hochspannungs-EV-Systeme erforderlich sind. Ihr Einsatz verbessert die Batterieeffizienz, die Fahrzeugsicherheit und die Gesamtleistung. Automobilhersteller und Komponentenhersteller setzen zunehmend auf Polymerverbundstoffe und fortschrittliche Thermoplaste, um Effizienzziele zu erreichen, Sicherheitsstandards zu erfüllen und modulare Fahrzeugarchitekturen zu unterstützen, was die anhaltende Nachfrage auf globalen EV-Plattformen verstärkt.
- Zum Beispiel verwendet SABIC NORYL GTX™ Harze in hybriden Kunststoff/Metall-Designs für leichte Waben-Crashschutzstrukturen in EV-Batteriesystemen. Diese modifizierten PPE-Harze mit Polyamid bieten geringe Dichte, Maßstabilität und E-Coat-Fähigkeit bis zu 220°C für 30 Minuten und ersetzen schwerere Metalle, während sie Aufprallschutz gewährleisten.
Fortschritte in Batterie- und Leistungselektronik-Technologien
Ständige Fortschritte in der Batterietechnologie und Leistungselektronik treiben den Markt für Spezialpolymere für Elektrofahrzeuge (EVs) erheblich voran. Nächste Generationen von Lithium-Ionen- und Festkörperbatterien erfordern Polymere mit überlegener Wärmeleitung, elektrischer Isolierung und chemischer Beständigkeit. Spezialpolymere unterstützen eine verbesserte Wärmeableitung, ein reduziertes Risiko von thermischem Durchgehen und eine erhöhte Haltbarkeit von Batteriepaketen. Wachsende Investitionen in Schnellladetechnologien und Hochvoltsysteme verstärken den Bedarf an leitfähigen und hochtemperaturbeständigen Polymeren, was ihre Rolle in fortschrittlichen EV-Architekturen stärkt.
Wichtige Trends & Chancen
Wachsende Akzeptanz von nachhaltigen und recycelbaren Polymeren
Nachhaltigkeit hat sich als wichtiger Trend im Markt für Spezialpolymere für Elektrofahrzeuge (EVs) herauskristallisiert. Automobilhersteller priorisieren zunehmend recycelbare und biobasierte Polymere, um die Emissionen über den Lebenszyklus des Fahrzeugs zu reduzieren und Umweltvorschriften einzuhalten. Biologisch abbaubare und recycelbare Thermoplaste bieten bedeutende Chancen für Materialinnovationen im Innenraum von EVs und nicht-strukturellen Komponenten. Hersteller, die in zirkuläre Polymerlösungen und kohlenstoffarme Produktionsprozesse investieren, können sich Wettbewerbsvorteile verschaffen und gleichzeitig Nachhaltigkeitsziele entlang der EV-Wertschöpfungskette erreichen.
- Zum Beispiel hat Avient reSound™ REC Thermoplast-Elastomere (TPEs) entwickelt, die recyceltes Polyvinylbutyral (PVB) aus zerbrochenem Fahrzeuggas enthalten und den Kreislauf für Automobilanwendungen schließen.
Zunehmende Integration von intelligenten und funktionalen Polymeren
Die Integration von intelligenten und funktionalen Polymeren bietet eine starke Wachstumschance im Markt für Spezialpolymere für Elektrofahrzeuge (EVs). Leitfähige und elektrolumineszente Polymere ermöglichen fortschrittliche Sensor-, Beleuchtungs- und Energiemonitoring-Anwendungen innerhalb von EVs. Diese Materialien unterstützen intelligente Batteriemanagementsysteme, verbesserte Mensch-Maschine-Schnittstellen und leichte Display-Technologien. Da sich EVs in Richtung vernetzter und autonomer Plattformen entwickeln, wird erwartet, dass die Nachfrage nach multifunktionalen Polymermaterialien steigt, was neue Wege für Produktdifferenzierung und Innovation eröffnet.
- Zum Beispiel dient BASFs OPPANOL® hochmolekulares Polyisobutylen als Kathodenbinder in EV-Batterien. Es zeigt überlegene Elastizität und Dehnung, um mechanische Ausdehnung während des Batteriebetriebs aufzunehmen und das Risiko physischer Schäden zu reduzieren.
Wichtige Herausforderungen
Hohe Materialkosten und Preisschwankungen
Hohe Kosten im Zusammenhang mit Spezialpolymeren stellen eine bedeutende Herausforderung für den Markt für Spezialpolymere für Elektrofahrzeuge (EVs) dar. Fortschrittliche Polymere erfordern komplexe Herstellungsprozesse und spezialisierte Rohstoffe, was zu höheren Preisen im Vergleich zu herkömmlichen Kunststoffen und Metallen führt. Schwankungen der Preise für petrochemische Rohstoffe beeinflussen zusätzlich die Kostenstrukturen. Diese Faktoren können die Akzeptanz einschränken, insbesondere bei kostenempfindlichen EV-Herstellern, und Preisdruck entlang der Lieferkette erzeugen.
Leistungsvalidierung und regulatorische Konformität
Die Sicherstellung einer konsistenten Leistung und die Erfüllung strenger regulatorischer Standards bleibt eine Herausforderung im Markt für Spezialpolymere für Elektrofahrzeuge (EVs). EV-Anwendungen erfordern Polymere, die extremen Temperaturen, hohen Spannungen und langfristigem mechanischem Stress standhalten. Umfangreiche Tests, Zertifizierungsanforderungen und sich entwickelnde Sicherheitsvorschriften verlängern die Entwicklungszeiten und erhöhen die Kosten. Hersteller müssen kontinuierlich in Materialvalidierung und Konformitätsprozesse investieren, was die Kommerzialisierung verlangsamen und die schnelle Einführung neuer Polymertechnologien einschränken kann.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Marktanteil von 28,6 % im Markt für Spezialpolymere für Elektrofahrzeuge (EVs), unterstützt durch starke EV-Akzeptanz, fortschrittliche Automobilproduktion und anhaltende Investitionen in Batterietechnologie. Die Vereinigten Staaten führen die regionale Nachfrage an, aufgrund der Präsenz großer EV-Hersteller und Polymerlieferanten sowie bundesstaatlicher Anreize zur Förderung der Elektromobilität. Spezialpolymere werden weit verbreitet in Batteriegehäusen, Wärmemanagementsystemen und Leistungselektronik eingesetzt. Der wachsende Fokus auf leichte Materialien, Recyclinginitiativen und Hochleistungspolymere für Schnellladeanwendungen stärkt weiterhin das regionale Marktwachstum.
Europa
Europa machte 2024 einen Marktanteil von 31,4 % im Markt für Spezialpolymere für Elektrofahrzeuge (EVs) aus, angetrieben durch strenge Emissionsvorschriften und aggressive Elektrifizierungsziele. Länder wie Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Beitragszahler, unterstützt durch eine starke Präsenz von Automobil-OEMs und fortschrittliche Polymer-F&E-Fähigkeiten. Die Region legt Wert auf nachhaltige und recycelbare Polymermaterialien, um Umweltstandards zu erfüllen. Steigende Investitionen in EV-Batterie-Gigafabriken und leichtes Fahrzeugdesign steigern die Nachfrage nach thermoplastischen und leitfähigen Polymeren in Automobil- und Transportanwendungen weiter.
Asien-Pazifik
Asien-Pazifik dominierte den Markt für Spezialpolymere für Elektrofahrzeuge (EVs) mit einem Marktanteil von 34,8 % im Jahr 2024, angeführt von einem schnellen Wachstum der EV-Produktion in China, Japan und Südkorea. Starke staatliche Anreize, der Ausbau der Ladeinfrastruktur und die großflächige Batteriefertigung treiben den hohen Verbrauch von Spezialpolymeren an. Die Region profitiert von kostengünstiger Fertigung, robusten Lieferketten und wachsender Inlandsnachfrage nach elektrischen Personen- und Nutzfahrzeugen. Die zunehmende Einführung fortschrittlicher Polymere in Batteriepacks, Steckverbindern und elektronischen Komponenten stärkt weiterhin die Führungsposition Asien-Pazifiks.
Lateinamerika
Lateinamerika erfasste 2024 einen Marktanteil von 3,1 % im Markt für Spezialpolymere für Elektrofahrzeuge (EVs), unterstützt durch die allmähliche EV-Akzeptanz und aufstrebende Automobilproduktionszentren in Brasilien und Mexiko. Regierungsinitiativen zur Förderung sauberer Verkehrsmittel und steigende Investitionen in elektrische öffentliche Verkehrssysteme treiben die Polymernachfrage an. Spezialpolymere werden zunehmend in leichten Automobilkomponenten und elektrischen Isoliermaterialien eingesetzt. Obwohl sich der Markt noch in der Entwicklungsphase befindet, bieten verbesserte regulatorische Rahmenbedingungen und wachsende regionale Partnerschaften stetige Wachstumschancen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 2,1% Marktanteil im Jahr 2024 im Markt für Spezialpolymere für Elektrofahrzeuge (EVs) aus, angetrieben durch die frühe Einführung von EVs und den Ausbau der Infrastruktur. Länder wie die Vereinigten Arabischen Emirate und Südafrika investieren in elektrische Mobilität und nachhaltige Transportlösungen. Die Nachfrage nach Spezialpolymeren steigt in EV-Komponenten, die thermische Beständigkeit und Haltbarkeit unter rauen klimatischen Bedingungen erfordern. Der zunehmende Fokus der Regierungen auf Diversifizierung und saubere Energieinitiativen unterstützt das langfristige Marktwachstum in der gesamten Region.
Marktsegmentierungen:
Nach Typen
- Thermoplastische Polymere
- Biologisch abbaubare Polymere
- Leitfähige Polymere
- Flüssigkristallpolymere
- Elektrolumineszente Polymere
Nach Endverbrauchern
- Elektronik
- Luft- und Raumfahrt
- Marine
- Bau & Konstruktion
- Automobil & Transport
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Analyse der Wettbewerbslandschaft des Marktes für Spezialpolymere für Elektrofahrzeuge (EVs) umfasst BASF SE, Solvay Group, Arkema Group, The Dow Chemical Company, LyondellBasell Industries N.V., Clariant, 3M, Celanese Corporation, Specialty Polymers, Inc. und AmeriLux International, LLC. Der Markt zeichnet sich durch eine Mischung aus globalen Chemieführern und spezialisierten Materialherstellern aus, die sich auf Hochleistungspolymerlösungen für EV-Anwendungen konzentrieren. Unternehmen konkurrieren durch kontinuierliche Materialinnovationen, die Leichtbau, thermische Stabilität, elektrische Isolierung und flammhemmende Eigenschaften für Batterien, Leistungselektronik und Ladesysteme betonen. Strategische Investitionen in Polymer-F&E, Kapazitätserweiterung und fortschrittliche Compoundierungstechnologien stärken die Produktdifferenzierung. Kooperationen mit Automobil-OEMs und Batterieherstellern unterstützen die frühe Materialintegration und langfristige Lieferverträge. Nachhaltigkeitsinitiativen, einschließlich recycelbarer und kohlenstoffarmer Polymere, prägen den Wettbewerb weiter, während regionale Produktionsstandorte und technische Servicefähigkeiten die Kundenpräferenz und Marktpositionierung beeinflussen.
Analyse der Hauptakteure
- Solvay Group
- LyondellBasell Industries N.V.
- AmeriLux International, LLC
- Arkema Group
- BASF SE
- Specialty Polymers, Inc.
- The Dow Chemical Company
- Clariant
- Celanese Corporation
- 3M
Jüngste Entwicklungen
- Im September 2025 brachte BASF SE Glysantin Electrified Kühlmittel mit niedriger elektrischer Leitfähigkeit für Elektrofahrzeuge auf den Markt, die entwickelt wurden, um die Batteriesicherheit zu verbessern und den neuen GB 29743.2-2025 Standard in China zu erfüllen.
- Im August 2025 führte SABIC LNP™ THERMOCOMP™ nicht-bromierte/nicht-chlorierte flammhemmende PBT-Verbindungen für kritische EV-Komponenten ein, um die Sicherheit und Leistung in anspruchsvollen elektrischen Anwendungen zu verbessern.
- Im Juli 2025 brachte Covestro Baysafe BEF auf den Markt, einen fortschrittlichen flammhemmenden Polyurethan-Einkapselschaum für EV-Batterien. Das Material begrenzt die thermische Ausbreitung zwischen den Zellen und entspricht den neuen Batterie-Sicherheitsvorschriften in China, um die Gesamtsicherheit des Fahrzeugs zu erhöhen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Endverbrauchern und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Spezialpolymere für Elektrofahrzeuge (EVs) wird ein anhaltendes Nachfragewachstum erleben, angetrieben durch die steigende weltweite EV-Produktion und Modelldiversifizierung.
- Automobilhersteller werden weiterhin traditionelle Materialien durch Spezialpolymere ersetzen, um Gewichtsreduktion und verbesserte Energieeffizienz zu erreichen.
- Fortschritte in der Batterietechnologie werden die Einführung von hochtemperatur- und elektrisch isolierenden Polymermaterialien beschleunigen.
- Die Nachfrage nach leitfähigen und funktionalen Polymeren wird mit der Expansion von intelligenten Leistungselektroniken und Batteriemanagementsystemen zunehmen.
- Nachhaltigkeitsanforderungen werden Hersteller zu recycelbaren, biobasierten und kohlenstoffarmen Polymerlösungen drängen.
- Kontinuierliche Innovationen in Wärmemanagement-Polymeren werden sicherere und schnellere Ladearchitekturen für EVs unterstützen.
- Strategische Partnerschaften zwischen Polymerproduzenten und Automobil-OEMs werden langfristige Lieferbeziehungen stärken.
- Der Ausbau der EV-Produktionskapazitäten im asiatisch-pazifischen Raum wird die globalen Polymer-Lieferketten beeinflussen.
- Regulatorische Standards für Brandsicherheit und elektrische Leistung werden Materialzertifizierung und Innovation vorantreiben.
- Die Anpassung von Polymerformulierungen für spezifische EV-Plattformen wird zu einem wichtigen Wettbewerbsvorteil werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spezialpolymere für Elektrofahrzeuge (EVs) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Spezialpolymere für Elektrofahrzeuge (EVs) zwischen 2024 und 2032 voraussichtlich wachsen?
Welche Regionen sind führende Märkte für diese Spezialpolymere?
Wie hoch ist die prognostizierte jährliche Wachstumsrate für diesen Markt?
Was sind einige wichtige Anwendungen für Spezialpolymere in Elektrofahrzeugen?
Wer sind die führenden Unternehmen im Markt für Spezialpolymere für Elektrofahrzeuge (EVs)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,129 million → 2032: USD 16,644.01 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market Drivers
- 3.3 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market Restraints & Challenges
- 3.4 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Spezialpolymere für den Markt der Elektrofahrzeuge (EVs) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
