
Marktübersicht
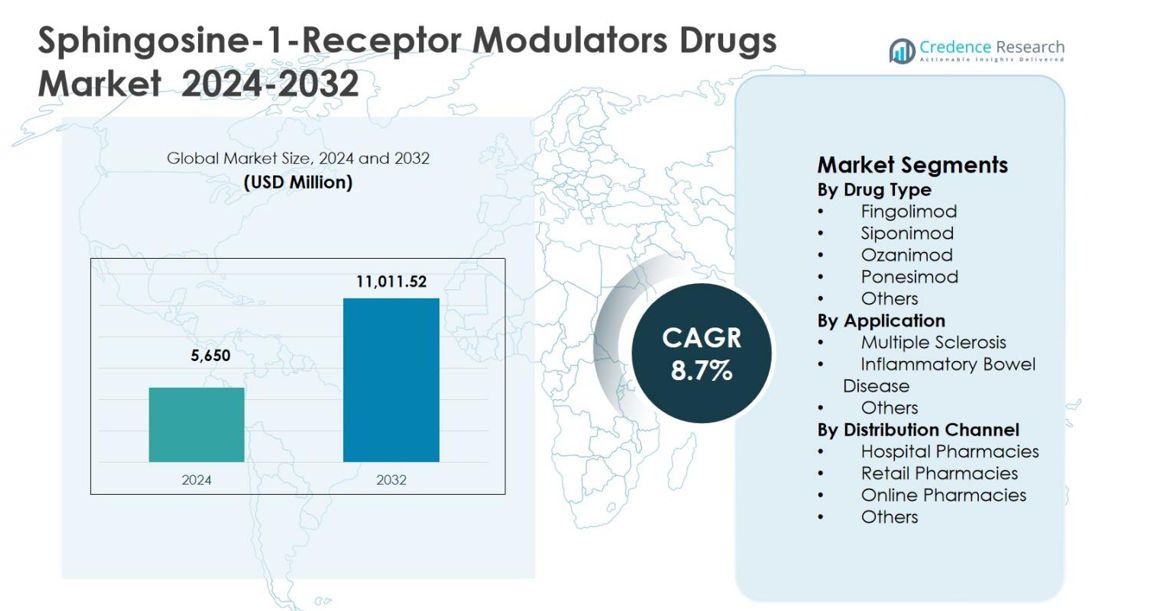
Der Markt für Sphingosin-1-Rezeptor-Modulatoren wurde im Jahr 2024 auf 5.650 Millionen USD geschätzt und soll bis 2032 auf 11.011,52 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,7 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Sphingosin-1-Rezeptor-Modulatoren 2024 | 5.650 Millionen USD |
| Markt für Sphingosin-1-Rezeptor-Modulatoren, CAGR | 8,7% |
| Marktgröße für Sphingosin-1-Rezeptor-Modulatoren 2032 | 11.011,52 Millionen USD |
Der Markt für Sphingosin-1-Rezeptor-Modulatoren wird durch die starke Beteiligung führender Pharmaunternehmen wie Novartis AG, Bristol-Myers Squibb Company, Merck & Co., Inc., Sanofi S.A., Pfizer Inc., Biogen Inc., Roche Holding AG, Eli Lilly and Company und Teva Pharmaceutical Industries Ltd. angetrieben, die sich auf Produktinnovation, Lebenszyklusmanagement und die Erweiterung therapeutischer Indikationen konzentrieren. Diese Akteure investieren stark in Forschung, um die Rezeptorselektivität und Sicherheitsprofile zu verbessern und gleichzeitig globale Vertriebsnetze zu stärken. Regional führt Nordamerika den Markt für Sphingosin-1-Rezeptor-Modulatoren mit einem Marktanteil von 41,8 % an, unterstützt durch eine hohe Prävalenz von Multipler Sklerose, fortschrittliche neurologische Versorgung und günstige Erstattungsrahmenbedingungen, gefolgt von Europa mit einem Anteil von 29,6 %, angetrieben durch strukturierte Gesundheitssysteme und starke Akzeptanz oraler immunmodulatorischer Therapien.
Markteinblicke
- Der Markt für Sphingosin-1-Rezeptor-Modulatoren wurde im Jahr 2024 auf 5.650 Millionen USD geschätzt und soll bis 2032 11.011,52 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,7 % während des Prognosezeitraums, unterstützt durch die steigende Akzeptanz oraler immunmodulatorischer Therapien.
- Das Marktwachstum wird durch die zunehmende Prävalenz von Multipler Sklerose und anderen Autoimmunerkrankungen angetrieben, wobei das Segment Multiple Sklerose im Jahr 2024 einen dominanten Anteil von 72,4 % hält, aufgrund der starken klinischen Wirksamkeit und der langfristigen Vorteile im Krankheitsmanagement.
- Produktinnovationen und Lebenszyklusstrategien prägen die Marktdynamik, wobei Fingolimod das Segment der Medikamententypen mit einem Anteil von 41,6 % im Jahr 2024 anführt, unterstützt durch den frühen Markteintritt, breite Zulassungen und etablierte Arztvertrautheit.
- Die Marktexpansion steht vor Herausforderungen durch hohe Behandlungskosten, Sicherheitsüberwachungsanforderungen und Zugangsbeschränkungen in preissensiblen Regionen, die Erstattungsentscheidungen und Therapieeinleitungsraten beeinflussen.
- Regional führte Nordamerika mit einem Anteil von 41,8 % im Jahr 2024, gefolgt von Europa mit 29,6 %, Asien-Pazifik mit 17,2 %, Lateinamerika mit 6,3 % und dem Nahen Osten & Afrika mit 5,1 %, was Unterschiede im Zugang zur Gesundheitsversorgung und in den Akzeptanzniveaus widerspiegelt.
Marktsegmentierungsanalyse:
Nach Medikamententyp:
Der Markt für Sphingosin-1-Rezeptor-Modulatoren wird nach Medikamententyp von Fingolimod angeführt, das im Jahr 2024 einen Marktanteil von 41,6 % ausmachte, aufgrund des frühen Markteintritts, der starken klinischen Wirksamkeit und der breiten regulatorischen Zulassungen für schubförmig verlaufende Formen der Multiplen Sklerose. Fingolimod profitiert von umfangreicher Arztvertrautheit und Langzeitsicherheitsdaten, die anhaltende Verschreibungen trotz neuerer Marktteilnehmer unterstützen. Siponimod und Ozanimod gewinnen an Bedeutung durch verbesserte Rezeptorselektivität und günstige Sicherheitsprofile, während die Akzeptanz von Ponesimod durch die einmal tägliche Dosierung unterstützt wird. Laufendes Lebenszyklusmanagement und erweiterte Indikationen stärken weiterhin das Segmentwachstum.
- Zum Beispiel erhielt Novartis' Gilenya (Fingolimod) im Jahr 2018 die FDA-Zulassung für Kinder und Jugendliche im Alter von 10-17 Jahren mit schubförmiger MS, mit einer 82%igen Reduktion der jährlichen Schubrate im Vergleich zu Interferon beta-1a über bis zu zwei Jahre in der Phase-III-PARADIGMS-Studie.
Nach Anwendung:
Nach Anwendung dominierte Multiple Sklerose den Markt für Sphingosin-1-Rezeptor-Modulatoren mit einem Anteil von 72,4 % im Jahr 2024, angetrieben durch die hohe Prävalenz der schubförmig-remittierenden Multiplen Sklerose und die etablierte Rolle der S1P-Rezeptor-Modulatoren in der Krankheitsmodifikation. Starke klinische Beweise, die eine Reduktion der Schübe und eine verzögerte Behinderungsprogression zeigen, unterstützen die weit verbreitete klinische Akzeptanz. Entzündliche Darmerkrankungen stellen einen aufstrebenden Wachstumsbereich dar, unterstützt durch laufende klinische Studien und regulatorischen Fortschritt für selektive S1P-Modulatoren. Die erweiterte therapeutische Pipeline und steigende Diagnoseraten stärken weiterhin die Nachfrage auf Anwendungsebene.
- Zum Beispiel zeigte Ozanimod (Zeposia) von Bristol Myers Squibb, das für Colitis ulcerosa zugelassen ist, in den Phase-III-True-North-Studien Wirksamkeit, indem es während der Einleitung und Erhaltung entzündliche Marker wie fäkales Calprotectin reduzierte.
Nach Vertriebskanal:
Basierend auf dem Vertriebskanal hielten Krankenhausapotheken mit einem Marktanteil von 46,9 % im Jahr 2024 die dominierende Position, unterstützt durch von Spezialisten geleitete Verschreibungen, kontrollierte Einleitungsprotokolle und Überwachungsanforderungen im Zusammenhang mit S1P-Rezeptormodulatoren. Krankenhäuser bleiben zentral für die Einleitung der Behandlung von Patienten mit Multipler Sklerose, insbesondere während des Therapie-Wechsels und der Dosistitration. Einzelhandelsapotheken profitieren von einer stabilen Nachfrage nach Nachfüllungen für chronische Therapien, während Online-Apotheken aufgrund eines verbesserten Patientenzugangs und digitaler Verschreibungsplattformen expandieren. Die Integration von Erstattungen und die Fähigkeit zur Handhabung von Spezialmedikamenten begünstigen weiterhin den krankenhausgeführten Vertrieb.
Wichtiger Wachstumstreiber
Steigende Prävalenz von Autoimmunerkrankungen
Der Markt für Sphingosin-1-Rezeptormodulatoren wird maßgeblich durch die zunehmende globale Prävalenz von Autoimmunerkrankungen, insbesondere Multipler Sklerose, angetrieben. Wachsende Diagnoseraten, verbessertes Krankheitsbewusstsein und frühere Behandlungsinitiation erweitern die Anzahl der infrage kommenden Patienten. S1P-Rezeptormodulatoren bieten gezielte Immunmodulation, reduzierte Rückfallraten und eine bequeme orale Verabreichung, was sie gegenüber injizierbaren Therapien bevorzugt macht. Die chronische Natur von Autoimmunerkrankungen sichert die langfristige Therapienachfrage, während die Erweiterung der Indikationen über Multiple Sklerose hinaus das anhaltende Marktwachstum in entwickelten und aufstrebenden Gesundheitssystemen weiter stärkt.
- Zum Beispiel erreichte Ozanimod von Bristol Myers Squibb in der DAYBREAK-Erweiterungsstudie für schubförmig verlaufende Multiple Sklerose eine rückfallfreie Rate von 69 % nach 60 Monaten. Die kontinuierliche Behandlung aus den Ausgangsstudien zeigte die niedrigsten annualisierten Rückfallraten unter den Teilnehmergruppen.
Fortschritte in der Selektivität und Sicherheitsprofile von Medikamenten
Ständige Fortschritte in der Rezeptorselektivität beschleunigen die Akzeptanz auf dem Markt für Sphingosin-1-Rezeptormodulatoren. Moleküle der neuen Generation wie Siponimod und Ozanimod zeigen verbesserte Sicherheit, reduzierte kardiovaskuläre Risiken und bessere Verträglichkeit im Vergleich zu Therapien der ersten Generation. Diese Verbesserungen stärken das Vertrauen der Ärzte und die Therapietreue der Patienten, was höhere Verschreibungsvolumina unterstützt. Verbesserte Nutzen-Risiko-Profile erleichtern auch breitere regulatorische Zulassungen und Label-Erweiterungen. Laufende Forschungsbemühungen, die darauf abzielen, Nebenwirkungen zu minimieren und gleichzeitig die Wirksamkeit zu erhalten, stärken weiterhin die langfristige Marktexpansion.
- Zum Beispiel bindet Siponimod selektiv an S1P1- und S1P5-Rezeptoren mit geringer Affinität zu S1P3, wodurch kardiovaskuläre Effekte, die bei weniger selektiven Modulatoren beobachtet werden, gemildert werden. Die Dosistitration eliminiert kurzfristige vagomimetische kardiale Auswirkungen, wobei eine 12-monatige Nachbeobachtung eine stabilisierte Baroreflex-Sensitivität und normale autonome Reaktionen bei Patienten mit sekundär progredienter MS zeigt.
Erweiterung der behördlichen Zulassungen und Erstattung
Günstige behördliche Zulassungen und erweiterte Erstattungsrahmen stärken das Wachstum im Markt für Sphingosin-1-Rezeptor-Modulatoren. Regulierungsbehörden unterstützen zunehmend innovative orale Immunmodulatoren mit nachgewiesenem klinischem Nutzen. Die Aufnahme von S1P-Rezeptor-Modulatoren in nationale Behandlungsrichtlinien und Versicherungsformeln verbessert den Patientenzugang. Erstattungsunterstützung reduziert die Behandlungskostenbelastung und fördert den Beginn und die Fortsetzung der Therapie. Diese Faktoren beschleunigen zusammen die Marktdurchdringung, insbesondere in Regionen mit strukturierten Gesundheitssystemen und starker Kostenträgerabdeckung.
Wichtiger Trend & Gelegenheit
Pipeline-Erweiterung in neue therapeutische Indikationen
Der Markt für Sphingosin-1-Rezeptor-Modulatoren erlebt starke Chancen durch die Pipeline-Erweiterung in zusätzliche Autoimmun- und Entzündungskrankheiten. Die klinische Entwicklung, die auf entzündliche Darmerkrankungen, Lupus und dermatologische Störungen abzielt, erweitert den therapeutischen Anwendungsbereich von S1P-Modulatoren. Positive Studienergebnisse schaffen Möglichkeiten für die Erweiterung der Indikationen und die Diversifizierung des Portfolios. Dieser Trend ermöglicht es Herstellern, den Wert ihrer Vermögenswerte zu maximieren und gleichzeitig ungedeckte klinische Bedürfnisse zu adressieren. Die Expansion über Multiple Sklerose hinaus positioniert den Markt für nachhaltiges Umsatzwachstum über den Prognosezeitraum.
- Zum Beispiel zeigte Idorsias Cenerimod, ein selektiver S1P1-Rezeptor-Modulator, in einer Phase-2-CARE-Studie eine statistisch signifikante Reduktion der modifizierten SLEDAI-2K-Werte nach 6 Monaten im Vergleich zu Placebo (LS-Mittelwertdifferenz -1,19) sowie eine Reduzierung der zirkulierenden antikörpersezernierenden Zellen.
Verschiebung hin zu personalisierten und oralen Therapien
Eine wachsende Präferenz für personalisierte und orale Therapien prägt die Chancen im Markt für Sphingosin-1-Rezeptor-Modulatoren. Die orale Verabreichung verbessert die Patienten-Compliance und die Lebensqualität im Vergleich zu injizierbaren Biologika. Fortschritte bei der biomarker-gesteuerten Therapieauswahl unterstützen maßgeschneiderte Therapieentscheidungen und verbessern die Ergebnisse. Gesundheitsdienstleister bevorzugen zunehmend bequeme Dosierungsregime in Kombination mit starker Wirksamkeit. Dieser Trend verbessert die Patientenbindung und unterstützt die breitere Akzeptanz sowohl in etablierten als auch in aufstrebenden Gesundheitsmärkten.
- Zum Beispiel reduziert Zeposia (Ozanimod) von Bristol Myers Squibb die Plasma-Neurofilament-Leichtketten (pNfL)-Spiegel um 20-27% in 12-24 Monaten bei Studien zu schubförmiger MS und übertrifft damit Interferon beta-1a mit 13-16%. Dieser Rückgang des Biomarkers korreliert mit weniger Läsionen und besseren kognitiven Ergebnissen in Tests wie dem SDMT.
Hauptherausforderung
Sicherheitsbedenken und Langzeit-Risikomanagement
Sicherheitsbedenken bleiben eine zentrale Herausforderung im Markt für Sphingosin-1-Rezeptor-Modulatoren, insbesondere in Bezug auf kardiovaskuläre Effekte, Infektionsrisiken und langfristige Immunmodulation. Obligatorische Überwachungsanforderungen bei Behandlungsbeginn erhöhen die klinische Komplexität und schränken die Anwendung in bestimmten Patientengruppen ein. Das Management von unerwünschten Ereignissen beeinflusst Verschreibungsentscheidungen und kann die Einführung von Therapien verzögern. Die Bewältigung langfristiger Sicherheitsaspekte durch Überwachung nach der Markteinführung und reale Evidenz bleibt entscheidend für das anhaltende Vertrauen in den Markt.
Hohe Behandlungskosten und Zugangsbeschränkungen
Hohe Therapiekosten stellen eine erhebliche Herausforderung im Markt für Sphingosin-1-Rezeptor-Modulatoren dar, insbesondere in preissensiblen Regionen. Patentschutz und Spezialarzneimittelpreise schränken die Erschwinglichkeit ein und begrenzen den weit verbreiteten Zugang. Unzureichende Erstattungsabdeckung in Entwicklungsmärkten erschwert die Einführung zusätzlich. Kostendruck von Seiten der Gesundheitszahler intensiviert auch Preisverhandlungen und Formulierungseinschränkungen. Die Überwindung dieser Barrieren erfordert Preisstrategien, Patientenunterstützungsprogramme und eine breitere Unterstützung durch die Gesundheitspolitik, um einen gerechten Zugang zu gewährleisten.
Regionale Analyse
NordamerikaDer Markt für Sphingosin-1-Rezeptor-Modulatoren in Nordamerika machte 41,8% Marktanteil im Jahr 2024 aus, angetrieben durch eine hohe Prävalenz von Multipler Sklerose, fortschrittliche diagnostische Infrastruktur und die frühe Einführung neuartiger immunmodulatorischer Therapien. Eine starke Präsenz führender Pharmahersteller und eine robuste klinische Forschungsaktivität unterstützen anhaltende Innovationen. Günstige Erstattungsrahmen und die Einbeziehung von S1P-Rezeptor-Modulatoren in Behandlungsrichtlinien verbessern den Patientenzugang. Hohe Arztbewusstheit, starke Patientenadhärenz zu oralen Therapien und laufende Erweiterungen der Kennzeichnung stärken weiterhin die Marktdominanz in den Vereinigten Staaten und Kanada.
Europa
Europa hielt einen Marktanteil von 29,6% im Jahr 2024 im Markt für Sphingosin-1-Rezeptor-Modulatoren, unterstützt durch die steigende Inzidenz von Autoimmunerkrankungen und gut etablierte öffentliche Gesundheitssysteme. Zulassungen durch die Europäische Arzneimittel-Agentur und die starke Einführung von S1P-Modulatoren der zweiten Generation treiben das regionale Wachstum an. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen die Nachfrage aufgrund der Verfügbarkeit von Spezialisten und strukturierten Erstattungsmechanismen an. Der zunehmende Fokus auf kosteneffiziente orale Therapien und die wachsende klinische Studienaktivität in Westeuropa stärken die regionale Marktleistung weiter.
Asien-Pazifik
Die Region Asien-Pazifik erfasste einen Marktanteil von 17,2 % im Jahr 2024 im Markt für Sphingosin-1-Rezeptor-Modulatoren, unterstützt durch verbesserten Zugang zur Gesundheitsversorgung und steigendes Bewusstsein für Multiple Sklerose. Erweiterte diagnostische Fähigkeiten und steigende Investitionen in Spezialpharmazeutika tragen zum Wachstum der Akzeptanz bei. Japan und Australien zeigen eine starke Aufnahme aufgrund fortschrittlicher neurologischer Versorgung, während China und Indien langfristige Wachstumschancen bieten, die durch wachsende Patientenzahlen angetrieben werden. Regierungsinitiativen zur Verbesserung des Zugangs zu innovativen Therapien und steigende private Gesundheitsausgaben unterstützen die nachhaltige regionale Expansion.
Lateinamerika
Lateinamerika machte einen Marktanteil von 6,3 % im Jahr 2024 im Markt für Sphingosin-1-Rezeptor-Modulatoren aus, angetrieben durch schrittweise Verbesserungen der neurologischen Versorgungsinfrastruktur. Brasilien und Mexiko dominieren die regionale Nachfrage aufgrund höherer Diagnoseraten und besserem Zugang zu Spezialmedikamenten. Die Erweiterung privater Gesundheitseinrichtungen und die Verbesserung der Erstattungsdeckung unterstützen die Marktdurchdringung. Allerdings beeinflussen Zugangsbeschränkungen und Kostenempfindlichkeit weiterhin die Verschreibungsmuster. Steigende Aufklärungsprogramme und regulatorische Angleichung an globale Standards sollen die regionalen Wachstumsaussichten verbessern.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentierte einen Marktanteil von 5,1 % im Jahr 2024 im Markt für Sphingosin-1-Rezeptor-Modulatoren, unterstützt durch wachsende Investitionen in fortschrittliche Gesundheitsdienste. Die Länder des Golfkooperationsrats führen die Akzeptanz aufgrund höherer Gesundheitsausgaben und verbessertem Zugang zu Spezialmedikamenten an. Die zunehmende Ausbildung von Ärzten und der Ausbau von Tertiärkrankenhäusern tragen zum Nachfragewachstum bei. In Afrika schränken begrenzter Zugang und diagnostische Lücken die Aufnahme ein, obwohl der schrittweise Ausbau der Gesundheitsinfrastruktur und internationale Partnerschaften das langfristige Marktpotenzial unterstützen.
Marktsegmentierungen:
Nach Medikamententyp
- Fingolimod
- Siponimod
- Ozanimod
- Ponesimod
- Andere
Nach Anwendung
- Multiple Sklerose
- Entzündliche Darmerkrankung
- Andere
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Sphingosin-1-Rezeptor-Modulatoren-Medikamentenmarktes ist geprägt von der Präsenz wichtiger Akteure, darunter Novartis AG, Bristol-Myers Squibb Company, Merck & Co., Inc., Sanofi S.A., Pfizer Inc., Biogen Inc., Roche Holding AG, Eli Lilly and Company und Teva Pharmaceutical Industries Ltd. Der Markt wird durch starke Produktportfolios, laufende Lebenszyklusmanagementstrategien und kontinuierliche Investitionen in Forschung und Entwicklung zur Verbesserung der Rezeptorselektivität und Sicherheitsprofile geprägt. Führende Unternehmen konzentrieren sich darauf, zugelassene Indikationen zu erweitern, klinische Evidenz zu stärken und Dosierungsregime zu optimieren, um die Marktposition zu halten. Strategische Kooperationen, Lizenzvereinbarungen und die Entwicklung von Spätphasen-Pipelines unterstützen die Portfolio-Diversifizierung und die langfristige Umsatzstabilität. Patentschutz bleibt ein entscheidender Wettbewerbsfaktor, während aufkommende generische Konkurrenz die Preisstrategien beeinflusst. Unternehmen legen auch Wert auf geografische Expansion, Einbindung von Ärzten und die Generierung von realen Evidenzen, um die klinische Akzeptanz zu verstärken und die Führungsposition in den wichtigsten Gesundheitsmärkten zu halten.
Analyse der Hauptakteure
- Eli Lilly and Company
- Teva Pharmaceutical Industries Ltd.
- Roche Holding AG
- Bristol-Myers Squibb Company
- Sanofi S.A.
- Biogen Inc.
- Pfizer Inc.
- Celgene Corporation
- Novartis AG
- Merck & Co., Inc.
Jüngste Entwicklungen
- Im Februar 2025 übertrug Nxera Pharma die Rechte für Japan und APAC (außer China) am experimentellen S1P₁-Rezeptormodulator Cenerimod an Viatris, wodurch Viatris exklusive globale Rechte zur Entwicklung und Vermarktung von Cenerimod, einem oralen S1P-Modulator, der für Autoimmunerkrankungen untersucht wird, erhielt.
- Im März 2024 erhielt Pfizer die Zulassung der britischen Arzneimittel- und Gesundheitsprodukte-Regulierungsbehörde (MHRA) für Velsipity (Etrasimod) bei Colitis ulcerosa, wodurch der regulatorische Fußabdruck für diesen S1P-Rezeptormodulator in Europa erweitert wurde.
- Im Dezember 2023 gab Vanda Pharmaceuticals bekannt, dass es die US-amerikanischen und kanadischen Rechte an PONVORY (Ponesimod), einem selektiven S1P1-Rezeptormodulator für schubförmige Formen der Multiplen Sklerose, von Actelion Pharmaceuticals Ltd., einem Unternehmen von Johnson & Johnson, in einer Transaktion im Wert von 100 Millionen Dollar erworben hat.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Arzneimitteltyp, Anwendung, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsaussichten
- Der Markt für Sphingosin-1-Rezeptor-Modulatoren wird aufgrund der anhaltenden Nachfrage nach oralen immunmodulatorischen Therapien bei Autoimmunerkrankungen weiter wachsen.
- Fortschritte in der Rezeptorselektivität werden die Sicherheitsprofile verbessern und die breitere klinische Anwendung unterstützen.
- Erweiterungen der Indikationen auf zusätzliche entzündliche und neurologische Erkrankungen werden das langfristige Marktwachstum stärken.
- Die verstärkte Generierung von Evidenz aus der Praxis wird das Vertrauen der Ärzte stärken und die Verschreibungskonsistenz verbessern.
- Die zunehmende Präferenz für orale Therapien wird die Patientenadhärenz und Behandlungsergebnisse verbessern.
- Die Diversifizierung der Pipeline wird die Abhängigkeit von Einnahmequellen aus Einzelindikationen für Hersteller verringern.
- Strategische Kooperationen werden die Innovation beschleunigen und die Entwicklung von Arzneimitteln in der Spätphase optimieren.
- In Schwellenländern wird eine allmähliche Einführung unterstützt durch verbesserte diagnostische Infrastrukturen zu beobachten sein.
- Preisdruck von Kostenträgern wird wertbasierte Vertragsgestaltung und zugangsorientierte Strategien vorantreiben.
- Die laufende Überwachung nach der Markteinführung wird eine entscheidende Rolle bei der Aufrechterhaltung des langfristigen Marktvertrauens spielen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Sphingosin-1-Rezeptor-Modulatoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Sphingosin-1-Rezeptor-Modulatoren zwischen 2024 und 2032 voraussichtlich wachsen?
Welche Faktoren steuern das Wachstum des Marktes für Sphingosin-1-Rezeptor-Modulatoren?
Welche therapeutischen Anwendungen haben Sphingosin-1-Rezeptor-Modulator-Medikamente?
Wie tragen Innovation und Forschung zum Markt für Sphingosin-1-Rezeptor-Modulatoren bei?
Welche Herausforderungen und Chancen sieht der Markt für Sphingosin-1-Rezeptor-Modulatoren?
Wer sind die führenden Unternehmen im Markt für Sphingosin-1-Rezeptor-Modulatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Sphingosin-1-Rezeptor-Modulatoren-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Sphingosin-1-Rezeptor-Modulatoren-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,650 million → 2032: USD 11,011.52 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Sphingosin-1-Rezeptor-Modulatoren-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Sphingosin-1-Rezeptor-Modulatoren-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Sphingosin-1-Rezeptor-Modulatoren-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Sphingosin-1-Rezeptor-Modulatoren-Markt Market Drivers
- 3.3 Sphingosin-1-Rezeptor-Modulatoren-Markt Market Restraints & Challenges
- 3.4 Sphingosin-1-Rezeptor-Modulatoren-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Sphingosin-1-Rezeptor-Modulatoren-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Sphingosin-1-Rezeptor-Modulatoren-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Sphingosin-1-Rezeptor-Modulatoren-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Sphingosin-1-Rezeptor-Modulatoren-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Sphingosin-1-Rezeptor-Modulatoren-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Sphingosin-1-Rezeptor-Modulatoren-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Sphingosin-1-Rezeptor-Modulatoren-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Sphingosin-1-Rezeptor-Modulatoren-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Sphingosin-1-Rezeptor-Modulatoren-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Sphingosin-1-Rezeptor-Modulatoren-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Sphingosin-1-Rezeptor-Modulatoren-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Sphingosin-1-Rezeptor-Modulatoren-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Sphingosin-1-Rezeptor-Modulatoren-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Sphingosin-1-Rezeptor-Modulatoren-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Sphingosin-1-Rezeptor-Modulatoren-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Sphingosin-1-Rezeptor-Modulatoren-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Sphingosin-1-Rezeptor-Modulatoren-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Sphingosin-1-Rezeptor-Modulatoren-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Sphingosin-1-Rezeptor-Modulatoren-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
