
Marktübersicht:
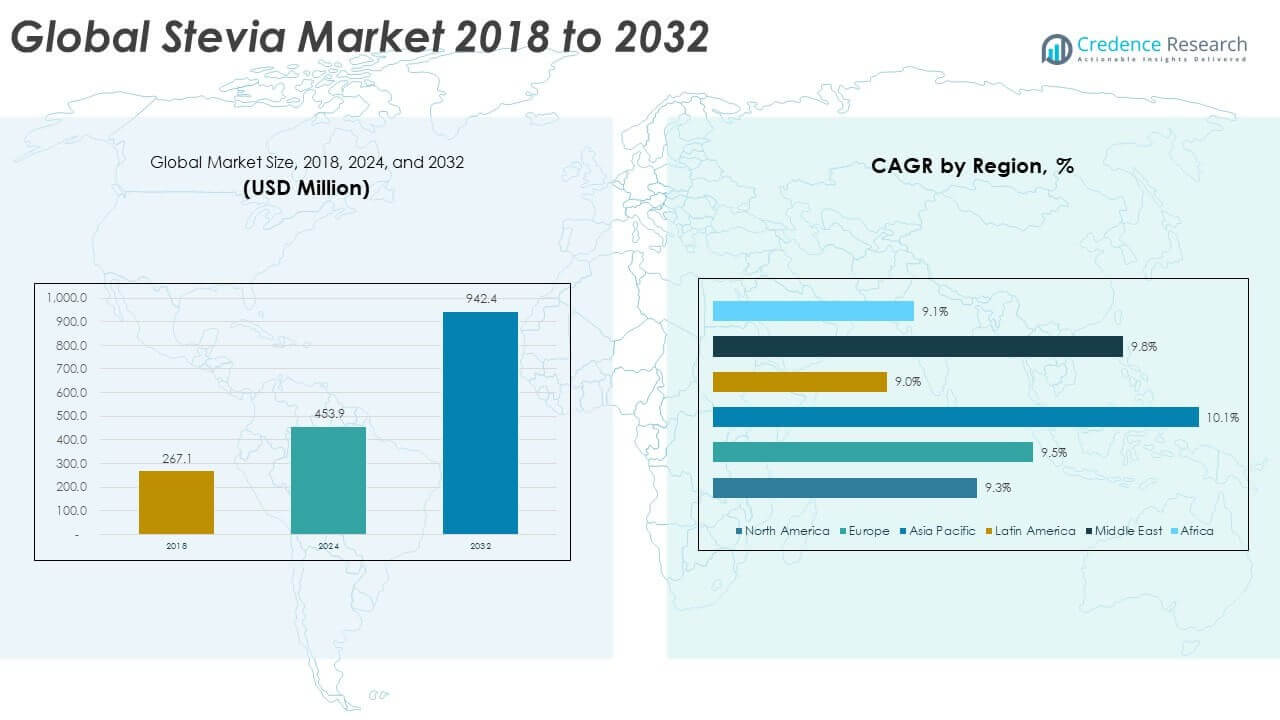
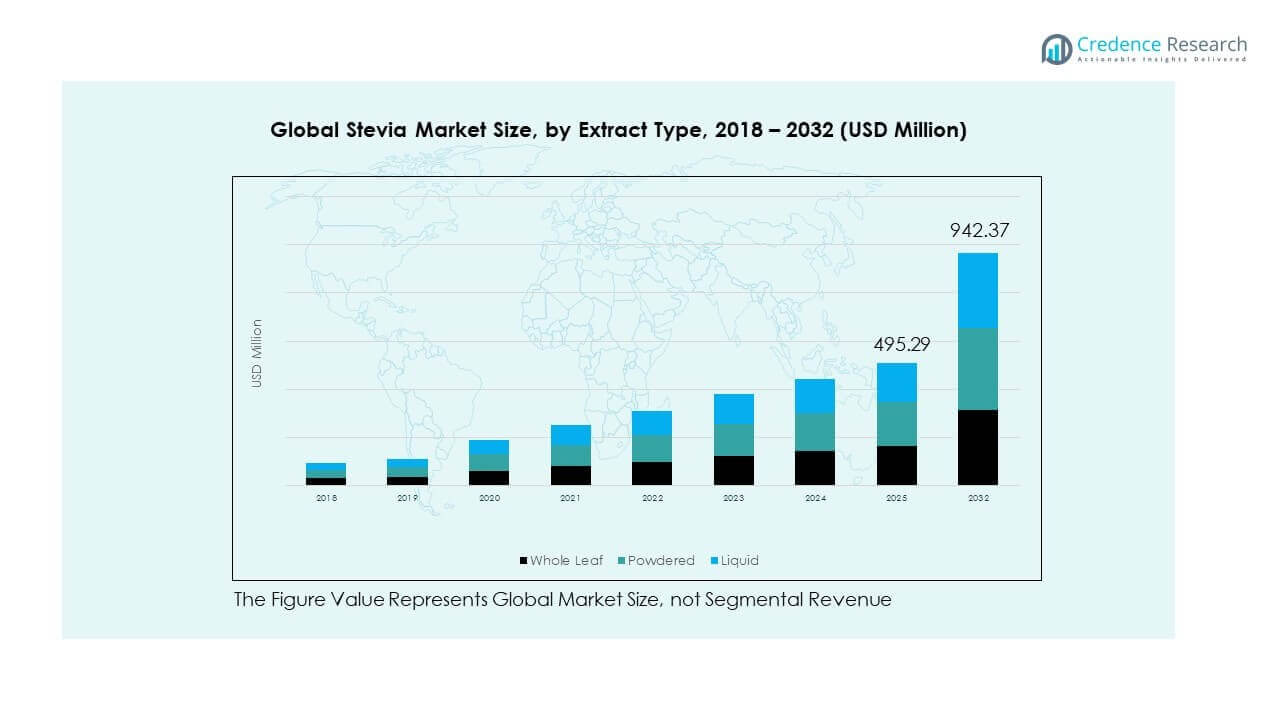
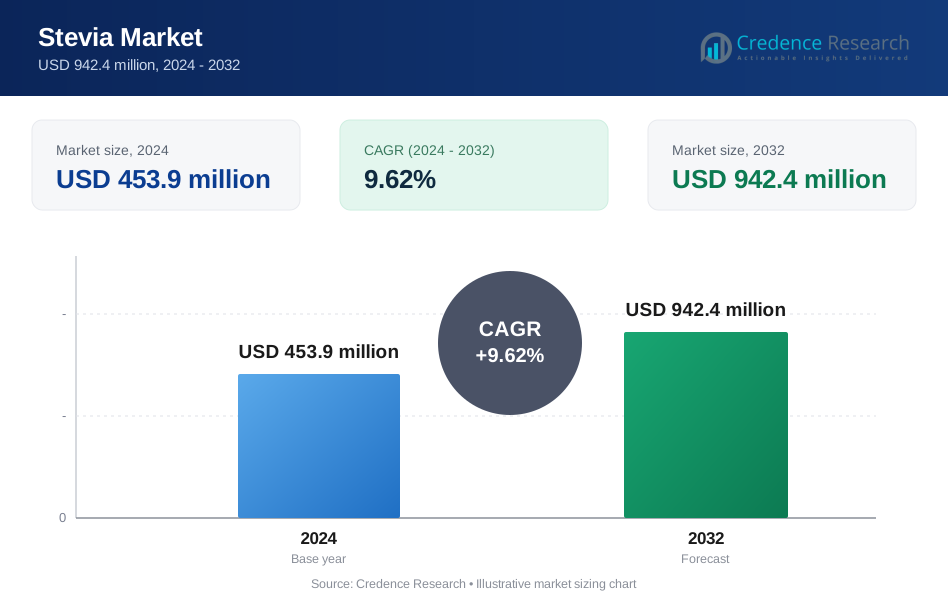
Die globale Stevia-Marktgröße wurde 2018 mit 267,1 Millionen USD bewertet und soll bis 2024 auf 453,9 Millionen USD und bis 2032 auf 942,4 Millionen USD anwachsen, mit einer CAGR von 9,62 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Stevia-Marktgröße 2024 | USD 453,9 Millionen |
| Stevia-Markt, CAGR | 9,62% |
| Stevia-Marktgröße 2032 | USD 942,4 Millionen |
Der Markt gewinnt an Dynamik aufgrund eines gestiegenen Gesundheitsbewusstseins und einer Abkehr von künstlichen Süßstoffen. Lebensmittel- und Getränkehersteller reformulieren Produkte, um den Clean-Label-Trends zu entsprechen und den Kaloriengehalt zu reduzieren. Stevias kalorienfreie, pflanzliche Herkunft macht es attraktiv für Diabetiker und figurbewusste Verbraucher. Regulatorische Unterstützung in wichtigen Regionen fördert die großflächige Einführung. Hochreine Reb M- und D-Extrakte bieten jetzt einen besseren Geschmack und erweitern die Attraktivität von Stevia in Mainstream-Segmenten. Innovationen in Extraktionstechniken und Mischungen helfen, frühere Geschmacksbeschränkungen zu überwinden. Die Nachfrage wächst weiterhin in Snacks, Milchprodukten und kohlensäurehaltigen Getränken. Verbraucher suchen jetzt nach natürlichen Süßstoffen in Alltagsprodukten.
Der asiatisch-pazifische Raum führt den globalen Stevia-Markt an, unterstützt durch starke Produktionskapazitäten in China und zunehmende Inlandsnutzung in Japan, Indien und Südostasien. In Nordamerika besteht eine hohe Verbraucherpräferenz für Clean-Label- und nicht-GVO-Süßstoffe, insbesondere in Getränken und Wellness-Snacks. Europa setzt auf Stevia aufgrund von Zuckersteuern und der Nachfrage nach biologischen Alternativen. Lateinamerika und der Nahe Osten entwickeln sich aufgrund wachsender Gesundheitsbedenken und wachsender städtischer Bevölkerungen. Afrika zeigt eine frühe Entwicklungsphase mit wachsendem Interesse an diabetikerfreundlichen Lebensmitteln. Regionales Wachstum hängt von der Erschwinglichkeit, der Verbraucherbildung und dem Einzelhandelszugang ab. Führende Unternehmen zielen mit maßgeschneiderten Formulierungen und Vertriebspartnerschaften auf diese Bereiche ab.
Markteinblicke:
- Der globale Stevia-Markt wurde 2018 mit 267,1 Millionen USD bewertet, erreichte 2024 453,9 Millionen USD und soll bis 2032 942,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,62 %.
- Der asiatisch-pazifische Raum führt 2024 mit einem Marktanteil von 35,6 % aufgrund großflächiger Anbauflächen, lokaler Nachfrage und günstiger Vorschriften; Nordamerika folgt mit 20,9 % aufgrund starker Clean-Label-Trends, und Europa mit 22,0 % unterstützt durch die Einhaltung der Zuckersteuer und die Nachfrage nach Bio-Produkten.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 10,1 %, angetrieben durch Expansionen in China, Japan und Indien, unterstützt durch steigendes Gesundheitsbewusstsein und industrielle Investitionen.
- Nach Extraktionstyp macht pulverisiertes Stevia 2024 mit 52,5 % das größte Segment aus, bedingt durch seine breite Verwendung in verpackten Getränken, Milchprodukten und Tischsüßstoffen.
- Flüssiges Stevia hält etwa 26,5 % Marktanteil und gewinnt an Bedeutung aufgrund seiner Löslichkeit, einfachen Anwendung und Verwendung in funktionalen Getränken und gesundheitsorientierten Anwendungen.
Markttreiber
Steigendes Verbraucherbewusstsein für Zuckerbedingte Gesundheitsprobleme und Vorliebe für Natürliche Süßstoffe
Verbraucher weltweit vermeiden kalorienreiche und künstliche Süßstoffe aufgrund steigender Diabetes- und Fettleibigkeitsfälle. Der Trend zu pflanzenbasierten Diäten unterstützt die Nachfrage nach natürlichen Zuckerersatzstoffen. Der globale Stevia-Markt profitiert von dieser Vorliebe für Clean-Label-Produkte pflanzlichen Ursprungs. Stevia spricht gesundheitsbewusste Käufer an, die Kalorien reduzieren möchten, ohne den Geschmack zu beeinträchtigen. Es eignet sich auch für Diabetiker aufgrund seiner nicht-glykämischen Natur. Dieser gesundheitsorientierte Wandel beeinflusst Lebensmittelhersteller, Produkte neu zu formulieren. Getränke, Snacks und Milchprodukte enthalten nun häufig Stevia-basierte Mischungen. Marken nutzen diesen Wandel, um wellnessorientierte Produktlinien zu fördern.
- Zum Beispiel ist Truvia, entwickelt von Coca‑Cola und Cargill im Jahr 2008, ein auf Stevia-Blattextrakt basierender Süßstoff, der mit Erythritol gemischt und als Amerikas Stevia-basierter Süßstoff im Einzelhandel vermarktet wird.
Wachsende Nachfrage nach Zuckerersatzstoffen in der Getränke- und Verpackungslebensmittelindustrie
Lebensmittel- und Getränkeunternehmen stehen unter Druck, den Zuckergehalt zu reduzieren, ohne den Geschmack zu opfern. Stevia erfüllt dieses Bedürfnis aufgrund seiner hohen Süßkraft und natürlichen Herkunft. Der globale Stevia-Markt sieht starkes Interesse von Herstellern kohlensäurehaltiger Getränke und aromatisiertem Wasser. Unternehmen suchen nach Alternativen, die mit Zuckersteuern in verschiedenen Ländern konform sind. Stevia ermöglicht es ihnen, Reformulierungsziele ohne synthetische Zusätze zu erreichen. Fertiggetränke, Energydrinks und aromatisierte Joghurts verwenden häufig Stevia. Seine Stabilität unter Hitze- und pH-Schwankungen erweitert die Nutzung über verschiedene Lebensmittelformate hinweg. Hersteller betonen sein natürliches Profil, um das Vertrauen der Verbraucher zu gewinnen.
- Zum Beispiel produziert Zevia eine vollständige Linie von kalorienfreien Getränken, die ausschließlich mit Stevia-Blattextrakt gesüßt sind, und wurde bis 2016 zur ersten großen US-Marke, die nur Stevia in ihrem gesamten Produktportfolio verwendet, mit Verfügbarkeit in über 35.000 Einzelhandelsgeschäften.
Unterstützende regulatorische Genehmigungen in wichtigen Märkten fördern die Akzeptanz in verpackten Waren
Stevia hat die Zulassung von wichtigen Regulierungsbehörden wie FDA, EFSA und JECFA erhalten. Diese Zulassungen stärken das Vertrauen und ermöglichen eine sichere Integration in verarbeitete Lebensmittel und Getränke. Der globale Stevia-Markt profitiert von dieser Anerkennung, die weltweite Produkteinführungen vereinfacht. Mit regulatorischer Klarheit führen Unternehmen neue Angebote ohne Reformulierungsrisiken ein. Auch Gastronomieketten integrieren Stevia in kalorienarme Menüoptionen. Regulatorische Rahmenbedingungen schützen Verbraucher und verringern die Zurückhaltung bei der Einführung unter Herstellern. Dies fördert auch Investitionen in den Anbau und die Extraktionsinfrastruktur von Stevia. Regionen mit klaren Regeln verzeichnen eine schnellere kommerzielle Akzeptanz.
Innovation in Stevia-Extraktions- und Mischtechnologie verbessert Geschmack und Funktionalität
Der Geschmack war lange ein Hindernis für die breitere Akzeptanz von Stevia in herkömmlichen Lebensmittelanwendungen. Jüngste Innovationen in der Glycosid-Isolierung und enzymatischen Verarbeitung verbessern nun die Geschmacksprofile. Der globale Stevia-Markt umfasst jetzt Rebaudiosid M- und D-Extrakte, die die Bitterkeit reduzieren. Diese hochreinen Mischungen bieten ein sauberes Finish, das Zucker besser ähnelt. Hersteller entwickeln maßgeschneiderte Stevia-Zucker-Mischungen, um regionale Geschmacksvorlieben zu erfüllen. Technologie ermöglicht bessere Löslichkeit und Stabilität, was die Haltbarkeit verlängert. Stevia ist jetzt einfacher in den Kategorien Süßwaren und Backwaren zu verwenden. Geschmacksmaskierungstechniken verbessern die Akzeptanz bei breiteren Verbrauchergruppen.
Markttrends
Erweiterung der Stevia-Nutzung in Sporternährung und funktionalen Gesundheitsprodukten
Marken verwenden zunehmend Stevia in Proteinpulvern, Elektrolytgetränken und Energieriegeln. Diese Produkte zielen auf Athleten und fitnessbewusste Verbraucher ab, die zugesetzten Zucker vermeiden. Der globale Stevia-Markt profitiert von seiner Kompatibilität mit leistungsstarken Ernährungsformaten. Clean-Label-Ansprüche in der Sporternährung passen gut zu natürlichen Süßstoffen. Formulierer verwenden Stevia sowohl zum Süßen als auch zur Unterstützung eines kohlenhydratarmen Profils. Mit einem Anstieg von Heimtrainings und aktiven Lebensstilen ist die Nachfrage nach diesen Produkten gestiegen. Funktionale Getränke kombinieren jetzt Stevia mit Koffein, Adaptogenen und Elektrolyten. Die Verbraucherpräferenz für gesunden Genuss treibt diesen Trend weiter an.
- Zum Beispiel verwendet Huel’s Black Edition Mahlzeitenersatz- und Ernährungsprodukte Stevia-Extrakt für Süße in seiner pflanzlichen Formel, ersetzt künstliche Süßstoffe und erfüllt die Verbrauchernachfrage nach saubereren Zutaten.
Integration von Stevia in Backwaren und Süßwaren, da neue Formulierungen das Geschmacksprofil verbessern
Hersteller entwickeln jetzt Kekse, Gebäck und Süßigkeiten, die mit Stevia gesüßt sind. Frühere Bedenken hinsichtlich Geschmack und Nachgeschmack werden durch fortschrittliche Formulierungen adressiert. Der globale Stevia-Markt findet neue Nachfrage in zuckerfreien und kalorienreduzierten Backwaren. Diese Angebote bedienen diabetische, keto- und wellnessorientierte Verbraucher. Bäcker verwenden Stevia-Mischungen, um die Süße und Feuchtigkeitsfunktionen von Zucker nachzuahmen. Verbesserte Füllstoffe unterstützen konsistente Texturen und ein besseres Mundgefühl. Das Süßwarensegment passt sich durch Schokolade, Kaugummi und Lutschtabletten mit Stevia an. Haltbare, zuckerarme Produkte gewinnen im Massenhandel an Bedeutung.
- Zum Beispiel ist die BakeZeroCal™ Stevia-Erythritol-Mischung von GLG Life Tech für Back- und Süßwarenanwendungen formuliert und bietet zuckerähnliche Süße und null Kalorien in Backwaren, Desserts und Füllungen.
Stevia-Adoption in Schwellenländern getrieben durch Urbanisierung und Einzelhandelsdurchdringung
Städtische Zentren in Lateinamerika, Asien und Afrika übernehmen gesündere Ernährungsgewohnheiten. Auf Stevia basierende Getränke und Lebensmittel erreichen durch den modernen Einzelhandel breitere Bevölkerungsgruppen. Der globale Stevia-Markt profitiert von steigenden Einkommen und Markenbekanntheit in diesen Regionen. Multinationale Unternehmen bringen steviabasierte Produkte über etablierte FMCG-Kanäle auf den Markt. Lokale Akteure passen Rezepte an regionale Geschmäcker mit Stevia-Mischungen an. Regierungsprogramme zur Sensibilisierung für Zuckerkontrolle unterstützen den Markteintritt. Der Vertrieb über E-Commerce- und Quick-Commerce-Plattformen erweitert die Zugänglichkeit weiter. Verpackte Waren mit Stevia werden in Supermärkten und Hypermärkten immer sichtbarer.
Stetiges Wachstum bei Bio- und Non-GMO-zertifizierten Stevia-Produkten auf den Märkten
Bio- und Non-GMO-Produktlinien genießen in entwickelten Regionen starke Kundenloyalität. Diese Zertifizierungen bieten in Märkten mit Vorlieben für transparente Zutaten einen Mehrwert. Der globale Stevia-Markt umfasst wachsende Portfolios zertifizierter Angebote führender Anbieter. Einzelhändler unterstützen diese, indem sie spezielle Regale für Gesundheits- und Wellnessprodukte hinzufügen. Die Rückverfolgbarkeit von Zutaten verbessert sich durch blockchain-gestützte Lieferketten. Bio-Stevia wird in Premium-Anwendungen wie Babynahrung und Getränken verwendet. Verbraucher betrachten solche Produkte als sicherer und nachhaltiger. Unternehmen differenzieren sich durch ethische Beschaffung und zertifizierungsbasierte Markenbildung.
Analyse der Marktchancen
Hohe Produktions- und Verarbeitungskosten begrenzen Rentabilität und Massenmarktdurchdringung
Die Extraktion von Steviolglycosiden erfordert komplexe Prozesse, die spezielle Ausrüstung benötigen. Die Reinigung von hochintensiven Süßstoffen wie Reb M oder Reb D erhöht die Betriebskosten. Der globale Stevia-Markt steht vor Herausforderungen, Kostengleichheit mit synthetischen Süßstoffen zu erreichen. Diese Preislücke verlangsamt die Akzeptanz in kostenempfindlichen Segmenten wie dem Gastronomiesektor. Der Anbau hängt auch von spezifischen Klimabedingungen ab, was die ganzjährige Ernte beeinflusst. Landwirte benötigen technische Unterstützung und zuverlässige Käufer, um die Konsistenz der Produktion zu gewährleisten. Investitionen in Forschung und Skalierung sind erforderlich, um die Kosten pro Einheit zu senken. Ohne Preiswettbewerbsfähigkeit bleibt Stevia auf Premium-Produktlinien beschränkt.
Geschmacksakzeptanz und funktionale Einschränkungen in bestimmten Lebensmittelkategorien bestehen weiterhin
Trotz Fortschritten bleibt der bittere Nachgeschmack von Stevia in einigen Anwendungen ein Problem. Es schneidet in Rezepten mit hohem Zuckergehalt, bei denen Textur, Volumen und Karamellisierung wichtig sind, schlechter ab. Der globale Stevia-Markt benötigt weiterhin bessere Maskierungsmittel und Volumeninnovationen. In einigen Molkerei- und Backwaren verändert Stevia die Produktkonsistenz oder das Finish. Verbraucher vergleichen es oft mit Zucker und erwarten einen perfekten Geschmacksabgleich. Geschmackstests erfordern oft mehrere Iterationen, bevor die vollständige Formulierung erfolgreich ist. Einige Lebensmittelwissenschaftler bevorzugen Zuckerblends gegenüber reinem Stevia, um sensorische Ziele zu erreichen. Geschmacksvertrautheit dominiert weiterhin das Kaufverhalten in vielen Kulturen.
Marktchancen
Die Expansion in die Pharma-, Mundpflege- und Tierfuttersektoren eröffnet neue Nachfragekanäle
Das sichere Profil von Stevia macht es für gesundheitsbezogene Anwendungen über Lebensmittel hinaus geeignet. Der globale Stevia-Markt sieht Potenzial in Mundpflegeprodukten wie Zahnpasta und Mundwasser. Pharmazeutische Sirupe und Nutraceuticals profitieren von seinen nicht-kariogenen Eigenschaften. Tierfutterformulierungen suchen Stevia für verbesserte Schmackhaftigkeit und metabolische Kontrolle. Diese Segmente schaffen eine ganzjährige Nachfrage mit weniger saisonalen Schwankungen. Marken können auf spezialisierte B2B-Vertriebsnetze zugreifen. Die Diversifizierung in solche Industrien hilft, Marktrisiken durch Preisschwankungen bei Lebensmitteln zu stabilisieren.
Strategische Kooperationen mit FMCG-Marken und Vertragsherstellern zur Beschleunigung der Akzeptanz
Zusammenarbeiten zwischen Zutatenlieferanten und CPG-Unternehmen verbessern die Produktentwicklung. Der globale Stevia-Markt profitiert von Co-Branding-Einführungen in verschiedenen Regionen. Lieferanten können maßgeschneiderte Extrakte anbieten, die auf die Bedürfnisse der Markenpositionierung abgestimmt sind. Joint Ventures helfen, Formulierungen für Zielgruppen zu lokalisieren. Diese Partnerschaften beschleunigen auch die Einhaltung von Vorschriften und verkürzen die Markteinführungszeit. Gemeinsame F&E senkt die Innovationskosten und erweitert die Anwendungsmöglichkeiten. Vertragsherstellungsvereinbarungen gewährleisten die Produktionsskalierbarkeit bei Spitzenbedarf.
Marktsegmentierungsanalyse:
Nach Extrakttyp
Der globale Stevia-Markt ist in Ganzblatt-, Pulver- und Flüssigextrakte unterteilt. Pulverisiertes Stevia führt den Markt an aufgrund seiner einfachen Handhabung, Haltbarkeit und Eignung in verpackten Lebensmitteln und Getränken. Flüssiges Stevia gewinnt an Bedeutung in Gesundheitsgetränken, Körperpflege- und pharmazeutischen Formulierungen aufgrund seiner Löslichkeit und präzisen Dosierung. Ganzblatt-Stevia wird in traditionellen Anwendungen und lokalen gesundheitsbasierten Heilmitteln verwendet. Die Wahl des Extrakts hängt von den Verarbeitungsbedürfnissen, den Zielanwendungen und den regionalen Verbraucherpräferenzen ab. Hersteller optimieren Extraktionsmethoden, um Geschmack und Reinheit zu verbessern. Hochreine Rebaudiosid-Extrakte in Pulver- und Flüssigform dominieren kommerzielle Formulierungen. Die Verwendung von Ganzblatt ist in aufstrebenden Märkten mit begrenzter Verarbeitungsinfrastruktur häufiger.
- Zum Beispiel bieten Produkte wie NOW Foods Better Stevia Zero‑Calorie Liquid Sweetener zertifizierte organische flüssige Stevia-Extrakte, die sich leicht in Getränken, Smoothies und Sirupen auflösen und natürliche Süße mit null Kalorien und präziser Dosierung für Getränke und Rezepte bieten.
Nach Anwendung
Der globale Stevia-Markt bedient die Lebensmittel- und Getränkeindustrie, Molkereiprodukte, Pharmazeutika und andere Sektoren. Lebensmittel und Getränke halten den dominierenden Anteil aufgrund der Nachfrage nach zuckerfreien Getränken, Snacks und Süßwaren. Stevia hilft, Kalorien zu reduzieren, während die Süße in Softdrinks, Energiegetränken und aromatisierten Wässern erhalten bleibt. In der Molkerei ersetzt es Zucker in Joghurt, aromatisierter Milch und Eiscremes, insbesondere für gesundheitsbewusste Verbraucher. Der Pharmasektor verwendet Stevia in Sirupen und Kautabletten, um Bitterkeit zu überdecken, ohne den Glukosespiegel zu erhöhen. Weitere Anwendungen umfassen Körperpflege, Tischsüßstoffe und Nutraceuticals. Vielseitigkeit in den Anwendungen unterstützt die Integration in verschiedene Produktkategorien. Hersteller passen Mischungen basierend auf Funktion, Textur und regulatorischer Genehmigung pro Segment an.
- Zum Beispiel ist Stevial® Pharma ein pharmazeutisches Stevia-Extrakt, das von Cristalco entwickelt wurde, um als Süßstoff in oralen Arzneimittelformulierungen, einschließlich pädiatrischer Sirupe, verwendet zu werden. Es bietet eine zuckerfreie Geschmacksüberdeckung, ohne den Blutzuckerspiegel zu beeinflussen.
Segmentierung:
Nach Extrakttyp
- Ganzes Blatt
- Pulverisiert
- Flüssig
Nach Anwendung
- Lebensmittel und Getränke
- Molkerei
- Pharmazeutika
- Andere
Nach Geografie
- Nordamerika: USA, Kanada, Mexiko
- Europa: UK, Frankreich, Deutschland, Italien, Spanien, Russland, Rest von Europa
- Asien-Pazifik: China, Japan, Südkorea, Indien, Australien, Südostasien, Rest von Asien-Pazifik
- Lateinamerika: Brasilien, Argentinien, Rest von Lateinamerika
- Naher Osten: GCC-Länder, Israel, Türkei, Rest des Nahen Ostens
- Afrika: Südafrika, Ägypten, Rest von Afrika
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen globalen Stevia-Marktes wurde 2018 auf 69,73 Millionen USD geschätzt und soll bis 2024 auf 116,54 Millionen USD und bis 2032 auf 236,53 Millionen USD anwachsen, mit einer CAGR von 9,3 % während des Prognosezeitraums. Nordamerika macht 2024 etwa 20,9 % des globalen Stevia-Marktanteils aus. Die starke Nachfrage nach natürlichen Süßstoffen in gesundheitsorientierten Produktlinien treibt das regionale Wachstum an. Die USA dominieren den Markt, unterstützt durch fortschrittliche Lebensmittelverarbeitung, hohe Adipositasraten und staatlichen Druck zur Reduzierung des Zuckerkonsums. Wichtige Getränke- und Snackmarken verwenden Stevia in kalorienarmen Varianten. Die Region profitiert von Clean-Label-Trends und regulatorischen Genehmigungen, die breite Produkteinführungen unterstützen. Kanada und Mexiko zeigen Wachstum in den Kategorien aromatisierte Milchprodukte und Süßwaren. Verbrauchererziehung und Einzelhandelsverfügbarkeit stärken weiterhin die Marktakzeptanz. Führende Unternehmen investieren in Stevia-Zucker-Mischungen, um den Geschmacksreiz zu erhöhen.
Europa
Die Größe des europäischen globalen Stevia-Marktes wurde 2018 auf 59,05 Millionen USD geschätzt und soll bis 2024 auf 99,71 Millionen USD und bis 2032 auf 205,25 Millionen USD anwachsen, mit einer CAGR von 9,5 % während des Prognosezeitraums. Europa trägt 2024 fast 22,0 % des globalen Stevia-Marktanteils bei. Die steigende Nachfrage nach Zuckerreformulierung in verpackten Lebensmitteln unterstützt die regionale Akzeptanz. Länder wie das UK, Frankreich und Deutschland führen die Verwendung von Stevia in Getränken, Backwaren und Mahlzeitenersatz an. EU-Zuckersteuern und EFSA-Genehmigungen fördern die Produktdiversifizierung. Molkereiprozessoren verwenden zunehmend Stevia in Joghurts und aromatisierten Milchgetränken. Europäische Verbraucher schätzen organische, gentechnikfreie und pflanzliche Eigenschaften. Premium-Stevia-Produkte gewinnen in funktionellen Lebensmitteln und Sporternährung an Bedeutung. Regionale Lieferketten betonen Rückverfolgbarkeit und Clean-Label-Zertifizierung. Lebensmittelhersteller passen Stevia-Extrakte an lokale Geschmackspräferenzen an.
Asien-Pazifik
Die Größe des Stevia-Marktes im asiatisch-pazifischen Raum wurde 2018 auf 92,59 Millionen USD geschätzt und soll bis 2024 auf 161,46 Millionen USD und bis 2032 auf 346,60 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 10,1 % im Prognosezeitraum. Der asiatisch-pazifische Raum hält 2024 den größten Anteil von 35,6 % am globalen Stevia-Markt. China führt sowohl bei der Produktion als auch beim Verbrauch aufgrund lokaler Anbauvorteile und der heimischen Nutzung in Lebensmitteln und Pharmazeutika. Japan und Südkorea zeigen eine ausgereifte Nachfrage nach kalorienarmen Getränken und Tischsüßstoffen. Indien und Südostasien sind aufstrebende Märkte mit steigenden Diabetikerzahlen und wachsender FMCG-Durchdringung. Lokale Lebensmittelunternehmen integrieren Stevia, um Zuckerreduktionsziele zu unterstützen. Regierungsbemühungen zur Senkung des Zuckerkonsums und zunehmendes Gesundheitsbewusstsein fördern das Wachstum. Regionale Hersteller investieren in Extraktion und Reinigung zur Unterstützung der Exportkapazität. Regulatorische Rahmenbedingungen bleiben für die Expansion von Stevia-basierten Produkten günstig.
Lateinamerika
Die Größe des Stevia-Marktes in Lateinamerika wurde 2018 auf 23,39 Millionen USD geschätzt und soll bis 2024 auf 38,48 Millionen USD und bis 2032 auf 76,33 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,0 % im Prognosezeitraum. Lateinamerika trägt 2024 etwa 8,5 % zum globalen Stevia-Marktanteil bei. Brasilien und Argentinien führen den regionalen Verbrauch an, unterstützt durch gesundheitsbewusste Reformulierungen von Lebensmitteln und Getränken. Die kulturelle Abhängigkeit von natürlichen Heilmitteln und pflanzlichen Zutaten unterstützt die Akzeptanz von Stevia. Getränkeunternehmen verwenden Stevia zur Reformulierung von kohlensäurehaltigen und fruchtbasierten Getränken. Regionale Unternehmen bieten Stevia in aromatisierten Tees, funktionellen Wässern und Tischformaten an. Die Marktdurchdringung steigt durch Supermärkte und E-Commerce-Plattformen. Regierungen fördern zuckerreduzierte Richtlinien, um steigende Adipositasraten anzugehen. Lokales Produktionspotenzial unterstützt Kosteneffizienz. Produktlokalisierungsstrategien konzentrieren sich auf Geschmacksanpassung und Erschwinglichkeit.
Mittlerer Osten
Die Größe des Stevia-Marktes im Nahen Osten wurde 2018 auf 12,77 Millionen USD geschätzt und soll bis 2024 auf 21,93 Millionen USD und bis 2032 auf 46,18 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,8 % im Prognosezeitraum. Die Region hält 2024 etwa 4,8 % des globalen Stevia-Marktanteils. Wachsende Bedenken hinsichtlich Diabetes und Lebensstilkrankheiten treiben die Nachfrage nach zuckerarmen Produkten an. Golfstaaten führen die Einführung durch aromatisierte Getränke, Milchalternativen und Süßwaren an. Multinationale Marken führen reformulierte SKUs mit Stevia in den VAE und Saudi-Arabien ein. Regulierungsbehörden fördern die Zuckerreduktion in verpackten Lebensmitteln. Stevia passt zu den Zielen der Entwicklung von Halal- und Clean-Label-Produkten. Importe aus dem asiatisch-pazifischen Raum decken die industrielle Nachfrage. Die heimische Produktion ist begrenzt, sieht aber Interesse von Agritech-Investoren. Aufklärungskampagnen unterstützen die frühe Verbraucherakzeptanz.
Afrika
Die Größe des Stevia-Marktes in Afrika wurde 2018 auf 9,53 Millionen USD geschätzt und soll bis 2024 auf 15,76 Millionen USD und bis 2032 auf 31,48 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,1 % im Prognosezeitraum. Afrika hält 2024 einen Anteil von 3,5 % am globalen Stevia-Markt. Südafrika führt die Einführung in der Reformulierung von Lebensmitteln und Getränken im modernen Einzelhandel an. Nigeria, Ägypten und Kenia zeigen ein frühes Interesse, getrieben durch steigende Risiken nichtübertragbarer Krankheiten. Multinationale Akteure führen mit Stevia gesüßte Getränke ein, um zuckerhaltige Optionen zu ersetzen. Die Verfügbarkeit durch Supermärkte, Apotheken und Gesundheitsläden verbessert die regionale Reichweite. Erschwinglichkeit bleibt in ländlichen Gebieten eine Barriere. Regionale Regierungen fördern den reduzierten Zuckerkonsum durch Gesundheitsreformpolitik. Das Bewusstsein für pflanzliche Süßstoffe wächst durch NGOs und Wellness-Influencer. Langfristiges Wachstum hängt von Vertrieb, Bildung und Unterstützung der heimischen Produktion ab.
Analyse der Hauptakteure:
- Ingredion
- Tate & Lyle
- Archer Daniels Midland Company
- Cargill Incorporated
- Evolva Holding SA
- Stevia First Corporation
- Jianlong Biotechnology Co., Ltd
- Morita Kagaku Kogyo Co., Ltd
- HOWTIAN
- Andere Hauptakteure
Wettbewerbsanalyse:
Die Wettbewerbslandschaft auf dem globalen Stevia-Markt umfasst eine Mischung aus globalen Agrarunternehmen und spezialisierten Firmen für natürliche Süßstoffe. Hauptakteure wie Ingredion, Tate & Lyle, Archer Daniels Midland Company und Cargill Incorporated führen durch weitreichende Vertriebsnetze und starke Produktportfolios. Der Schwerpunkt liegt auf Innovationen in hochreinen Extrakten, um den Geschmack zu verbessern und die Anwendungen in Lebensmitteln und Getränken zu erweitern. Kleinere Spezialisten wie Evolva Holding SA, Stevia First Corporation, Jianlong Biotechnology, Morita Kagaku Kogyo und HOWTIAN konzentrieren sich auf Nischensegmente und maßgeschneiderte Lösungen. Unternehmen verfolgen Produkteinführungen, strategische Partnerschaften und regionale Expansion, um Marktanteile zu gewinnen. Fusionen und Übernahmen helfen, die geografische Reichweite und die Tiefe des Portfolios zu erweitern. Der Preiswettbewerb bleibt aufgrund von Qualitäts- und Zertifizierungsanforderungen moderat. Unternehmen investieren in Qualität, Rückverfolgbarkeit und Nachhaltigkeitsnachweise, um sich zu differenzieren. Die Wettbewerbsintensität wächst mit der steigenden Nachfrage in aufstrebenden Regionen und breiteren Anwendungsfällen in Milchprodukten, Pharmazeutika und funktionellen Lebensmitteln.
Neueste Entwicklungen:
- Im Juli 2025 führte Layn Natural Ingredients SteviUp M2 ein, ein Reb M Stevia-Extrakt, das natürliche Prozesse nutzt, um den Geschmack in Getränken, Backwaren und Milchprodukten zu verbessern.
- Im März 2025 erweiterte Arzeda die Produktion seines ProSweet Reb M™ Stevia auf über 250 metrische Tonnen jährlich, was den Zuckerersatz in Höhe von 18,75 Milliarden Portionen mit einer hochreinen, kalorienfreien Option ermöglicht.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Extraktionstyp, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die globale Nachfrage wird in den Bereichen Lebensmittel, Getränke, Milchprodukte und Pharmaindustrie aufgrund von Zielen zur Zuckerreduktion steigen.
- Innovationen bei der Glycosid-Extraktion werden den Geschmack verbessern und die breitere Verwendung in Back- und Milchprodukten unterstützen.
- Der asiatisch-pazifische Raum wird aufgrund der Anbaustärke, steigender Exporte und schneller Verbraucherakzeptanz die Führung behalten.
- Stevia-Mischungen mit Zucker und anderen natürlichen Süßstoffen werden die Strategien zur Neuproduktentwicklung dominieren.
- Unternehmen werden Partnerschaften eingehen, um Stevia-basierte Formulierungen an regionale Geschmackspräferenzen anzupassen.
- Regulatorische Unterstützung und Zuckersteuerpolitiken werden die Reformulierung von verpackten Waren beschleunigen.
- Kategorien wie Clean-Label, Nicht-GVO und Bio-Stevia werden in Nordamerika und Europa schneller wachsen.
- Online-Handel und DTC-Plattformen werden den Verbrauchern den Zugang zu Stevia-basierten Tischsüßstoffen erweitern.
- Investitionen in F&E und nachhaltige Anbaumethoden werden für die Wettbewerbsfähigkeit der Lieferanten unerlässlich.
- Der Einsatz von Stevia wird in den Bereichen Nahrungsergänzungsmittel, Mundpflege und Tierfutter steigen und neue Nachfragesegmente eröffnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Stevia-Markt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Stevia-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des globalen Stevia-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Stevia-Marktes antreiben?
Wer sind die führenden Unternehmen im globalen Stevia-Markt?
Welche Region hatte 2024 den größten Anteil am globalen Stevia-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Stevia-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Stevia-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 453.9 million → 2032: USD 942.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Stevia-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Stevia-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Stevia-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Stevia-Markt Market Drivers
- 3.3 Stevia-Markt Market Restraints & Challenges
- 3.4 Stevia-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Stevia-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Stevia-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Stevia-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Stevia-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Stevia-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Stevia-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Stevia-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Stevia-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Stevia-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Stevia-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Stevia-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Stevia-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Stevia-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Stevia-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Stevia-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Stevia-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Stevia-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Stevia-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Stevia-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
