
Marktübersicht
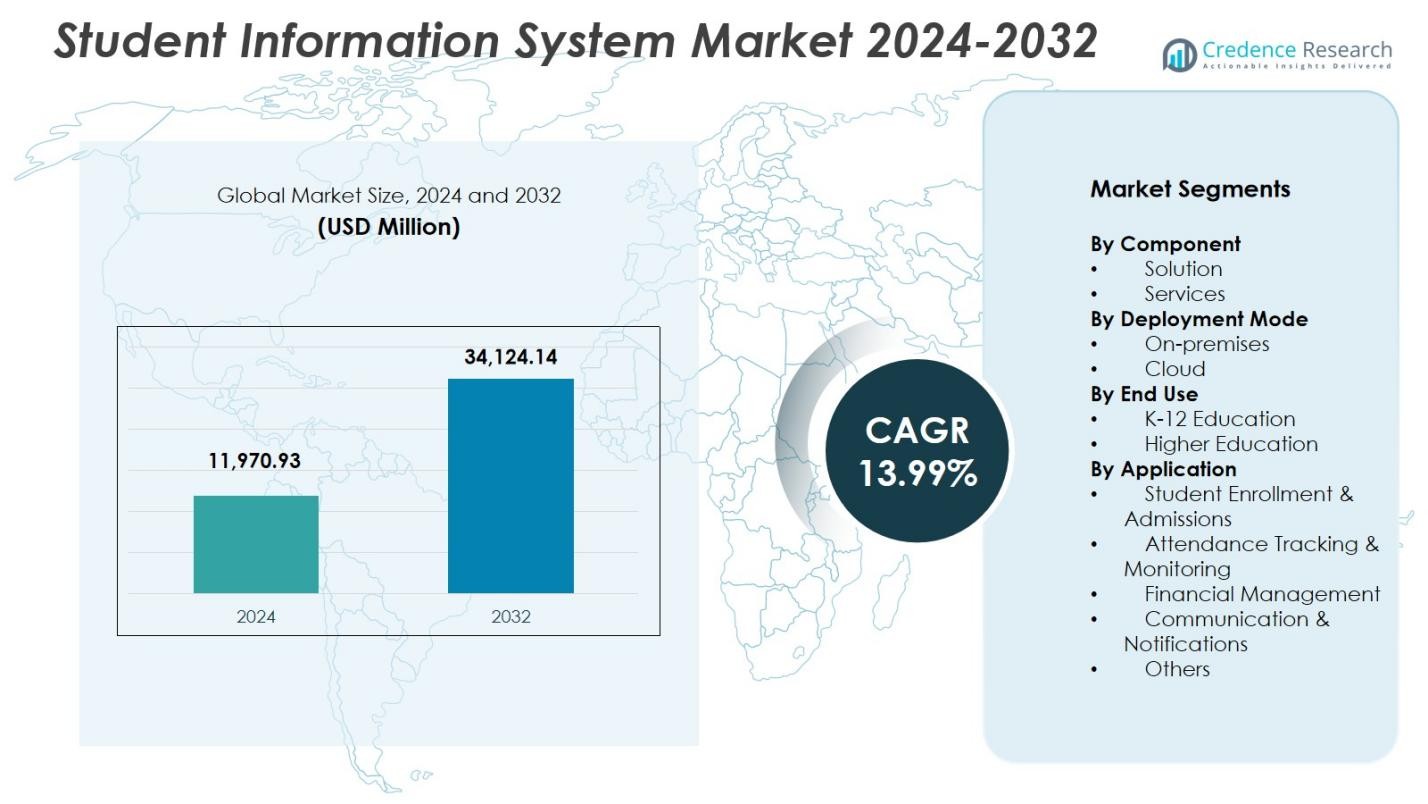
Der Markt für Studenteninformationssysteme wurde 2024 mit 11.970,93 Millionen USD bewertet und wird voraussichtlich bis 2032 34.124,14 Millionen USD erreichen, bei einer CAGR von 13,99 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Studenteninformationssysteme 2024 | 11.970,93 Millionen USD |
| Markt für Studenteninformationssysteme, CAGR | 13,99% |
| Marktgröße für Studenteninformationssysteme 2032 | 34.124,14 Millionen USD |
Der Markt für Studenteninformationssysteme umfasst wichtige Akteure wie Campus Management, ComSpec International, Ellucian, Focus School Software, Jenzabar, SAP, Skyward, Tribal Group, Veracross und Workday, die ihre Präsenz durch cloudfähige Plattformen, analysengesteuerte Module und verbesserte Integrationsfähigkeiten stärken. Diese Unternehmen konzentrieren sich darauf, skalierbare und benutzerzentrierte SIS-Lösungen bereitzustellen, die Anmelde-, akademische Management-, Kommunikations- und Compliance-Prozesse in Bildungseinrichtungen optimieren. Regional führt Nordamerika den Markt mit einem Anteil von 34,6 % an, unterstützt durch starke digitale Akzeptanz und fortschrittliche IT-Infrastruktur, während Europa und der asiatisch-pazifische Raum folgen, angetrieben durch Modernisierungsinitiativen und steigende Nachfrage nach zentralisierten Bildungsmanagementsystemen.
 Markteinblicke
- Der Markt für Studenteninformationssysteme wurde 2024 mit 11.970,93 Millionen USD bewertet und soll bis 2032 34.124,14 Millionen USD erreichen, mit einer CAGR von 13,99 %.
- Die steigende Nachfrage nach digitaler Verwaltung, zentralisiertem Datenmanagement und integrierten akademischen Workflows treibt die starke Akzeptanz von SIS-Lösungen an, wobei das Segment „Lösungen“ einen Anteil von 62,4 % hält.
- Cloud-Bereitstellung bleibt der dominierende Trend und erfasst einen Anteil von 68,7 %, da Institutionen auf skalierbare, sichere und mobil zugängliche Plattformen umsteigen, die moderne Lernumgebungen unterstützen.
- Schlüsselakteure konzentrieren sich darauf, Interoperabilität, Analysen und Automatisierung zu verbessern, um die Marktpräsenz zu stärken, während hohe Implementierungskosten und Datensicherheitsrisiken das Wachstum in einigen Regionen weiterhin einschränken.
- Nordamerika führt mit einem Anteil von 34,6 %, gefolgt von Europa mit 28,3 % und dem asiatisch-pazifischen Raum mit 24,7 %, unterstützt durch steigende digitale Initiativen; das Segment „Hochschulbildung“ behält mit einem Anteil von 57,9 % die Führung.
Analyse der Marktsegmentierung:
Nach Komponente:
Im Markt für Studenteninformationssysteme führt das Segment Lösungen mit einem Anteil von 62,4%, angetrieben durch die steigende Nachfrage nach integrierten Plattformen, die Einschreibung, Anwesenheitsverfolgung, Notenverwaltung und administrative Arbeitsabläufe vereinfachen. Institutionen priorisieren zunehmend Automatisierung und digitale Transformation, was die Einführung robuster SIS-Lösungen vorantreibt, die Skalierbarkeit und Analysefähigkeiten bieten. Das Segment Dienstleistungen, das den verbleibenden Anteil hält, wächst, da Schulen Implementierung, Anpassung und Unterstützung suchen, um die Systemleistung zu optimieren. Die Dominanz des Segments Lösungen spiegelt den Wandel des Sektors hin zu zentralisierten Systemen wider, die die Betriebseffizienz und die Entscheidungsfindung in Echtzeit verbessern.
- Zum Beispiel unterstützt Ellucian Banner mehr als 2.500 Institutionen in 50 Ländern und bedient über 20 Millionen Studenten, wobei die Colorado School of Mines im Jahr 2024 auf die SaaS-Version umstellt, um die Abläufe zu optimieren.
Nach Bereitstellungsmodus:
Das Cloud-Segment dominiert den Markt für Studenteninformationssysteme mit einem Anteil von 68,7%, unterstützt durch die schnelle Migration zu SaaS-basierten Bildungstechnologien, die Flexibilität, niedrigere Infrastrukturkosten und remote Zugänglichkeit bieten. Cloud-basierte SIS-Plattformen ermöglichen nahtlose Updates, Verbesserungen der Datensicherheit und skalierbaren Speicher, die für digital fortschreitende Institutionen zunehmend unerlässlich sind. Das On-Premises-Segment bleibt für Organisationen relevant, die Datenkontrolle priorisieren, aber sein Anteil nimmt weiter ab, da die Cloud-Einführung beschleunigt wird. Die starke Dominanz der Cloud-Bereitstellung wird durch die Notwendigkeit für mobilfähigen Zugriff, Kostenoptimierung und verbesserte Zusammenarbeit zwischen den Beteiligten angetrieben.
- Zum Beispiel hat KIPP Memphis Collegiate Schools PowerSchool SIS auf Cloud-Hosting umgestellt, um Updates zu automatisieren, die IT-Belastung zu verringern, rechtzeitige staatliche Berichterstattung für die Finanzierung sicherzustellen und sicheren remote Datenzugriff zu ermöglichen.
Nach Endnutzung:
Das Segment Hochschulbildung führt den Markt für Studenteninformationssysteme mit einem Anteil von 57,9%, angetrieben durch wachsende Einschreibungszahlen, diversifizierte akademische Programme und die Notwendigkeit für fortschrittliches Datenmanagement über den gesamten Lebenszyklus der Studenten. Universitäten übernehmen SIS-Plattformen, um digitales Lernen zu unterstützen, komplexe administrative Prozesse zu automatisieren und analytikgestützte Entscheidungsfindung zu ermöglichen. Während auch die K-12-Bildung eine solide Einführung zeigt, bleibt ihr Anteil geringer, da Schulen allmählicher zu vollständig integrierten digitalen Systemen übergehen. Die Dominanz der Hochschulbildung wird durch die steigende Nachfrage nach Multi-Campus-Management, Compliance-Berichterstattung und personalisierten Lösungen für das Studentenengagement angetrieben.
Wichtige Wachstumsfaktoren
Schnelle digitale Transformation in Bildungseinrichtungen
Bildungseinrichtungen übernehmen zunehmend digitale Lösungen, um administrative Prozesse zu vereinfachen, das Studentenengagement zu verbessern und den Campusbetrieb zu modernisieren. Dieser Wandel beschleunigt die Einführung von Studenteninformationssystemen (SIS), die Einschreibung, Anwesenheit, Bewertung und Kommunikation in einer einheitlichen Plattform integrieren. Die wachsende Nachfrage nach Automatisierung, gepaart mit der Notwendigkeit für Echtzeit-Datenzugriff, stärkt die Systemeinführung in K-12-Schulen und der Hochschulbildung. Da Institutionen Betriebseffizienz und datengetriebene Entscheidungsfindung priorisieren, werden SIS-Plattformen zu einer wesentlichen Infrastruktur, die langfristige Modernisierungsstrategien unterstützt.
- Zum Beispiel hat die Furman University das Workday Student SIS eingeführt, wodurch die Bearbeitungszeit für die Kursanmeldung von Wochen auf 15 Minuten reduziert wurde, dank optimierter Workflows für Planung, Beratung, Finanzen und Akademisches. Studierende greifen über eine einzige mobile Schnittstelle auf diese Funktionen zu.
Steigender Bedarf an zentralem Datenmanagement und Analytik
Der Anstieg der Studierendenzahlen, vielfältige Lernmodelle und komplexe akademische Strukturen haben den Bedarf an zentralisierten Datenökosystemen erhöht. Studenteninformationssysteme ermöglichen es Institutionen, akademische, finanzielle und demografische Daten zu konsolidieren, um nahtlose Workflows und die Einhaltung von Vorschriften zu gewährleisten. Fortschrittliche Analysefähigkeiten helfen Administratoren zudem, Leistungstrends vorherzusagen, die Ressourcenplanung zu verbessern und personalisierte Lernpfade zu unterstützen. Da datengesteuerte Governance für den institutionellen Erfolg immer wichtiger wird, wächst die Einführung von SIS schnell, angetrieben durch die Fähigkeit, Genauigkeit, Transparenz und institutionelle Verantwortlichkeit zu verbessern.
- Zum Beispiel wechselte die Colorado School of Mines zu Ellucian Banner SaaS, um Studentendaten und -operationen auf ihrem Campus zu verwalten. Diese Implementierung unterstützt die zentrale Verwaltung von Einschreibung, finanzieller Unterstützung und akademischen Aufzeichnungen für eine verbesserte Effizienz.
Wachsende Akzeptanz von Cloud-basierten und mobilfähigen Plattformen
Cloud-basierte SIS-Plattformen verzeichnen ein starkes Wachstum aufgrund ihrer Skalierbarkeit, geringeren Anfangsinvestitionen und verbesserten Zugänglichkeit für Studierende, Dozenten und Administratoren. Mobilfähige Funktionen verbessern zudem den Benutzerkomfort, indem sie Fernlernen, digitale Anwesenheit und Kommunikation unterwegs unterstützen. Cloud-Bereitstellungen gewährleisten auch schnelle Updates, stärkere Cybersicherheitsprotokolle und die Integration mit Lernmanagementsystemen und ERP-Plattformen. Da Institutionen Flexibilität und Kostenoptimierung priorisieren, wird die Einführung von Cloud- und mobilzentrierten SIS-Lösungen zu einem wichtigen Treiber, der die Marktexpansion weltweit vorantreibt.
Wichtige Trends & Chancen
Integration von KI, Automatisierung und prädiktiver Analytik
Ein wichtiger Trend, der den Markt für Studenteninformationssysteme prägt, ist die Integration von KI-gesteuerter Automatisierung und prädiktiver Analytik. Institutionen setzen zunehmend KI-Tools ein, um administrative Aufgaben zu automatisieren, die Leistung der Studierenden zu überwachen, die Planung zu optimieren und gefährdete Lernende zu identifizieren. Prädiktive Analytik eröffnet auch Möglichkeiten für personalisierte akademische Planung und gezielte Interventionen. Da Bildungseinrichtungen zunehmend proaktive, datengesteuerte Managementansätze verfolgen, gewinnen SIS-Anbieter, die maschinelles Lernen, Chatbots und intelligente Dashboards integrieren, einen Wettbewerbsvorteil und schaffen neue Möglichkeiten für verbesserte Studienergebnisse und betriebliche Effizienz.
- Zum Beispiel integriert Salesforce Education Cloud Agentforce AI-Agenten, um Aufgaben wie Kursregistrierungssperren zu automatisieren und personalisierte Hinweise zu geben. Diese Agenten bieten rund um die Uhr Unterstützung, führen die Studierenden durch Prozesse und verbessern die Bindung durch proaktive Interventionen.
Wachsende Nachfrage nach interoperablen und modularen SIS-Ökosystemen
Der Markt verzeichnet eine steigende Nachfrage nach interoperablen SIS-Plattformen, die nahtlos mit LMS, CRM, ERP und Curriculum-Management-Systemen integriert werden können. Institutionen bevorzugen zunehmend modulare Architekturen, die eine schrittweise Einführung basierend auf sich entwickelnden Bedürfnissen ermöglichen und eine kosteneffiziente Modernisierung erlauben. Dieser Trend schafft starke Chancen für Anbieter, die API-gesteuerte Plattformen, Microservices und Plug-and-Play-Funktionalitäten anbieten. Da Bildungssysteme sich in Richtung ganzheitlicher digitaler Ökosysteme bewegen, ermöglichen interoperable SIS-Lösungen Institutionen, die Zusammenarbeit zu verbessern, den Datenfluss zwischen Abteilungen zu optimieren und skalierbare langfristige digitale Strategien zu entwickeln.
- Zum Beispiel integriert PowerSchool SIS sich mit Instructure's Canvas LMS über OneRoster 1.1 APIs, synchronisiert Daten zur Kursbelegung mit Canvas und überträgt Aufgaben und Noten zurück in das Notenbuch von PowerSchool. Diese Einrichtung automatisiert den Datenfluss für Lehrer und reduziert die manuelle Eingabe.
Wichtige Herausforderungen
Datenschutz, Sicherheitsrisiken und Compliance-Anforderungen
Bildungseinrichtungen stehen vor wachsenden Bedenken hinsichtlich sensibler Studentendaten, wodurch Cybersicherheit zu einer großen Herausforderung bei der Einführung von SIS wird. Cloud-Bereitstellungen und umfangreiche Datenintegration erhöhen die Risiken in Bezug auf Datenverletzungen, unbefugten Zugriff und die Einhaltung von Vorschriften wie FERPA und GDPR. Institutionen müssen in fortschrittliche Verschlüsselung, Zugangskontrollen und Sicherheitsüberwachung investieren, was die betriebliche Komplexität und die Kosten erhöht. Anbieter müssen kontinuierlich Sicherheitsrahmen verbessern, um sich entwickelnde Bedrohungen zu adressieren, da jede Schwachstelle das Vertrauen untergraben und die Systemeinführung im gesamten Sektor verlangsamen kann.
Hohe Implementierungskosten und Integrationskomplexitäten
Trotz wachsendem Interesse kämpfen viele Institutionen, insbesondere kleinere Schulen und ressourcenbeschränkte Bezirke, mit den hohen Implementierungs-, Anpassungs- und Schulungskosten, die mit SIS-Lösungen verbunden sind. Die Integration von SIS-Plattformen mit Altsystemen, unterschiedlichen Datenbanken und Drittanbieteranwendungen verkompliziert zudem die Bereitstellungszeitpläne und erhöht die Unterstützungsanforderungen. Diese Herausforderungen verzögern oft den digitalen Übergang und schaffen Akzeptanzbarrieren in aufstrebenden Regionen. Anbieter müssen sich auf vereinfachte Bereitstellungsmodelle, Low-Code-Integrationen und kosteneffektive Serviceoptionen konzentrieren, um diese Einschränkungen zu überwinden und die Marktdurchdringung zu erweitern.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Studenteninformationssysteme mit einem 34,6% Anteil an, unterstützt durch starke digitale Akzeptanz in K–12-Bezirken und Hochschulen. Schulen investieren zunehmend in SIS-Plattformen, um den Betrieb zu modernisieren, die Compliance-Berichterstattung zu verbessern und das Engagement der Studierenden zu stärken. Regierungsunterstützte Initiativen zur Förderung des digitalen Lernens, kombiniert mit der weit verbreiteten Nutzung von cloudbasierten und mobilfähigen Systemen, beschleunigen das Marktwachstum. Die Region profitiert von der Präsenz großer SIS-Anbieter und fortschrittlicher IT-Infrastruktur, die nahtlose Integration mit LMS, ERP und Analysetools unterstützt. Die wachsende Nachfrage nach datengesteuertem akademischem Management stärkt weiterhin die Dominanz Nordamerikas.
Europa
Europa hält einen 28,3% Anteil am Markt für Studenteninformationssysteme, angetrieben durch den wachsenden Fokus auf Bildungsmodernisierung und die zunehmende Einführung digitaler Governance-Rahmenwerke an Universitäten und öffentlichen Schulen. Institutionen konzentrieren sich auf die Verbesserung der Transparenz, die Optimierung administrativer Arbeitsabläufe und die Einhaltung der durch die DSGVO vorgegebenen Datenmanagementstandards, was die Implementierung von SIS vorantreibt. Der Anstieg grenzüberschreitender Bildungsprogramme und multikampusbasierter Institutionen stärkt die Nachfrage nach einheitlichen Studentendatenplattformen weiter. Cloud-Lösungen gewinnen aufgrund ihrer Skalierbarkeit und Kosteneffizienz an Bedeutung, während laufende digitale Transformationsinitiativen in West- und Nordeuropa die SIS-Einführung in der Region weiter ausbauen.
Asien-Pazifik
Der Asien-Pazifik-Raum macht einen 24,7% Anteil am Markt für Studenteninformationssysteme aus, unterstützt durch das schnelle Wachstum der Studenteneinschreibungen, die Expansion privater Bildungssektoren und die beschleunigte Digitalisierung in aufstrebenden Volkswirtschaften. Regierungen investieren stark in EdTech-Infrastrukturen, was die weitverbreitete Einführung von SIS-Plattformen in Schulen und Universitäten ermöglicht. Cloud-basierte Systeme werden zunehmend bevorzugt, da sie kostengünstig und einfach in groß angelegten Institutionen implementierbar sind. Der starke Trend der Region zu gemischten und Online-Lernmodellen treibt die Nachfrage nach integrierten SIS- und LMS-Umgebungen an. Das wachsende Bewusstsein für Datenanalysen zur akademischen Planung positioniert den Asien-Pazifik-Raum weiter als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika hält einen 7,6% Anteil am Markt für Studenteninformationssysteme, wobei die Einführung stetig zunimmt, da Bildungseinrichtungen Modernisierung und operative Effizienz priorisieren. Wirtschaftliche Reformen und erhöhte öffentliche Investitionen in digitale Bildung beschleunigen die Systemintegration in Schulen und Universitäten. Cloud-basierte SIS-Plattformen ziehen aufgrund geringerer Infrastrukturanforderungen und verbesserter Zugänglichkeit in abgelegenen Gebieten starke Nachfrage an. Die Region erlebt wachsende Partnerschaften zwischen lokalen Regierungen und EdTech-Anbietern, die darauf abzielen, die Verfolgung der Schülerleistung und die administrative Transparenz zu verbessern. Trotz infrastruktureller Herausforderungen in bestimmten Ländern expandiert die SIS-Einführung weiter, da Institutionen die digitale Transformation annehmen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasst einen 4,8% Anteil am Markt für Studenteninformationssysteme, angetrieben durch zunehmende Investitionen in digitale Bildung, expandierende Netzwerke privater Schulen und von der Regierung geleitete Modernisierungsprogramme. Hochschulen in den Ländern des Golfkooperationsrates (GCC) übernehmen SIS-Plattformen, um Internationalisierung, Akkreditierungsbedürfnisse und datengesteuertes Campus-Management zu unterstützen. Afrikanische Nationen integrieren allmählich SIS-Lösungen, um die administrative Effizienz zu verbessern und wachsende Einschreibungszahlen zu unterstützen. Cloud-basierte Implementierungen gewinnen aufgrund ihrer Flexibilität und Kosteneffizienz an Popularität. Der steigende Fokus auf E-Learning-Infrastruktur unterstützt weiterhin die stetige SIS-Einführung in der Region.
Marktsegmentierungen:
Nach Komponente
- Lösung
- Dienstleistungen
Nach Bereitstellungsmodus
- Vor Ort
- Cloud
Nach Endnutzung
- Bildung K-12
- Hochschulbildung
Nach Anwendung
- Studentenanmeldung & Zulassungen
- Teilnahmeverfolgung & Überwachung
- Finanzmanagement
- Kommunikation & Benachrichtigungen
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für Studenteninformationssysteme umfasst führende Akteure wie Campus Management, ComSpec International, Ellucian, Focus School Software, Jenzabar, SAP, Skyward, Tribal Group, Veracross und Workday, die ihre Portfolios durch Innovation, Cloud-Transformation und modulare Systemverbesserungen stärken. Anbieter konzentrieren sich zunehmend auf integrierte Plattformen, die akademische, administrative und Kommunikationsfunktionen vereinen, um die institutionelle Digitalisierung zu unterstützen. Cloud-first-Architekturen, API-gesteuerte Interoperabilität und mobilfähige Schnittstellen sind zu zentralen Unterscheidungsmerkmalen geworden, da Institutionen skalierbare und benutzerzentrierte Systeme verlangen. Viele Akteure investieren in KI-gesteuerte Analysen, prädiktive Einblicke und Workflow-Automatisierung, um Entscheidungsfindung und Studentenergebnisse zu verbessern. Strategische Partnerschaften mit Universitäten, EdTech-Unternehmen und Technologieanbietern erweitern die Marktreichweite weiter, während kontinuierliche Upgrades in Cybersicherheitsrahmenwerken unerlässlich bleiben, um wachsenden Datenschutzbedenken zu begegnen. Das Wettbewerbsumfeld intensiviert sich weiter, da SIS-Anbieter ihre globale Präsenz ausbauen und flexible Bereitstellungsmodelle entwickeln, die auf die unterschiedlichen Bedürfnisse der Institutionen zugeschnitten sind.
Analyse der Hauptakteure
- Focus School Software
- Veracross
- ComSpec International
- Campus Management
- Workday
- SAP
- Jenzabar
- Skyward
- Tribal Group
- Ellucian
Jüngste Entwicklungen
- Im November 2025 wurde Ellucian als erfolgreicher Bieter für den Erwerb von Anthologys Student Information Systems (SIS) und ERP-Geschäft benannt, wodurch das Portfolio an Lösungen für die Hochschulbildung erweitert wurde.
- Im September 2025 führte Blackbaud leistungsstarke Updates und Integrationen ein, darunter die Integration von Google Classroom und erweiterte KI-Tools für seine K–12 SIS-Angebote.
- Im Oktober 2025 erweiterte Flywire seine Partnerschaft mit Workday, um die Integration zur Unterstützung der finanziellen und administrativen Workflows von Workday Student zu unterstützen.
Berichtsabdeckung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Komponente, Bereitstellungsmodus, Endnutzung, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich schnell erweitern, da Institutionen die digitale Transformation in administrativen und akademischen Workflows beschleunigen.
- Cloud-basierte SIS-Plattformen werden aufgrund ihrer Skalierbarkeit, geringeren Wartungsanforderungen und Fernzugriffsmöglichkeiten stärker angenommen werden.
- KI-gesteuerte Analysen und Automatisierung werden eine zentrale Rolle bei der Verbesserung der Nachverfolgung der Schülerleistung und der operativen Effizienz spielen.
- Mobilfähige SIS-Lösungen werden unerlässlich, da Studenten und Dozenten nahtlosen Echtzeitzugriff auf akademische Informationen verlangen.
- Die Integration mit LMS, ERP, CRM und digitalen Zahlungsplattformen wird gestärkt, um einheitliche digitale Campus-Ökosysteme zu unterstützen.
- Personalisierungsfunktionen werden zunehmen, da Institutionen datengetriebene Ansätze zur Verbesserung der Schülerbindung und -erhaltung übernehmen.
- Anbieter werden sich auf modulare Architekturen konzentrieren, die es Schulen ermöglichen, SIS-Komponenten phasenweise basierend auf sich entwickelnden Bedürfnissen zu übernehmen.
- Investitionen in Cybersicherheit werden zunehmen, da Institutionen den Schutz sensibler Schüler- und Institutsdaten priorisieren.
- In aufstrebenden Märkten wird es aufgrund von regierungsgeführten Initiativen zur digitalen Bildung zu einer erheblichen Akzeptanz kommen.
- Partnerschaften zwischen SIS-Anbietern und EdTech-Unternehmen werden sich intensivieren, um die Expansion und Innovation des Ökosystems zu fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Student Information Systeme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Studenteninformationssysteme voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment des Student Information Systems hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Studenteninformationssysteme antreiben?
Wer sind die führenden Unternehmen im Markt für Studenteninformationssysteme?
Welche Region hatte 2024 den größten Anteil am Markt für Studenteninformationssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Studenteninformationssystem-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Studenteninformationssystem-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,970.93 million → 2032: USD 34,124.14 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Studenteninformationssystem-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Studenteninformationssystem-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Studenteninformationssystem-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Studenteninformationssystem-Markt Market Drivers
- 3.3 Studenteninformationssystem-Markt Market Restraints & Challenges
- 3.4 Studenteninformationssystem-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Studenteninformationssystem-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Studenteninformationssystem-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Studenteninformationssystem-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Studenteninformationssystem-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Studenteninformationssystem-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Studenteninformationssystem-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Studenteninformationssystem-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Studenteninformationssystem-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Studenteninformationssystem-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Studenteninformationssystem-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Studenteninformationssystem-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Studenteninformationssystem-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Studenteninformationssystem-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Studenteninformationssystem-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Studenteninformationssystem-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Studenteninformationssystem-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Studenteninformationssystem-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Studenteninformationssystem-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Studenteninformationssystem-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
