
Marktübersicht
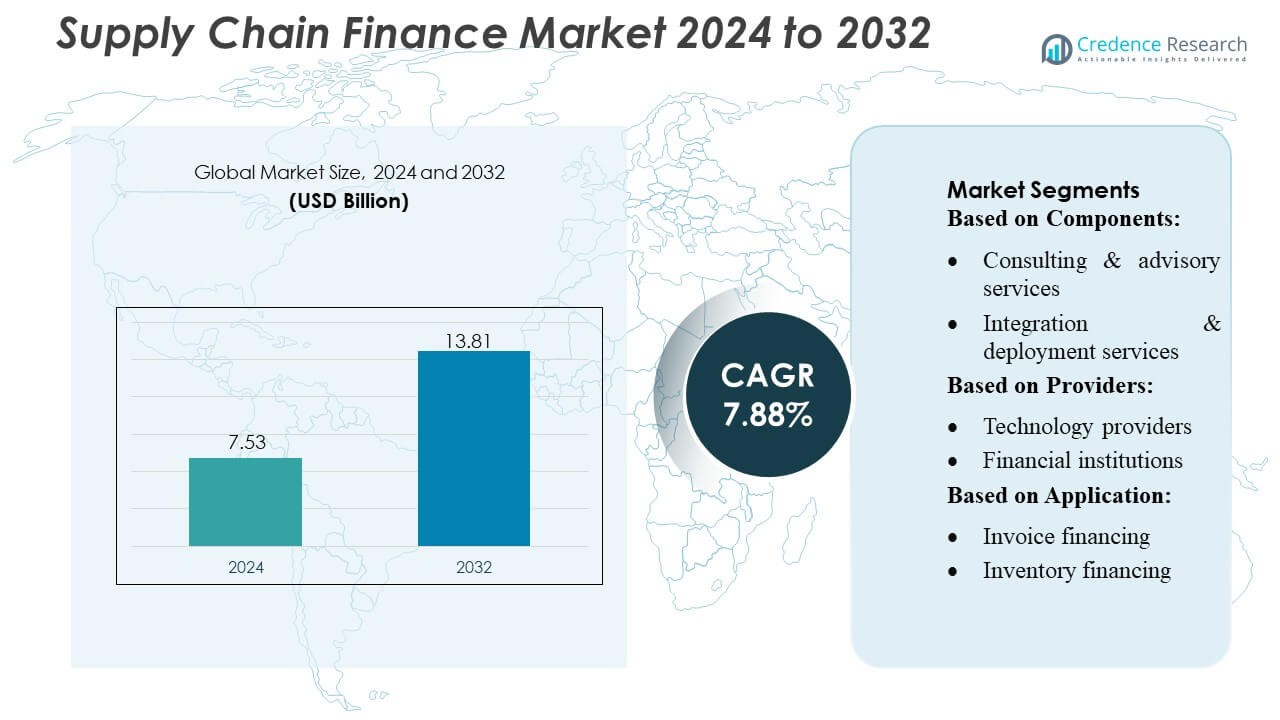
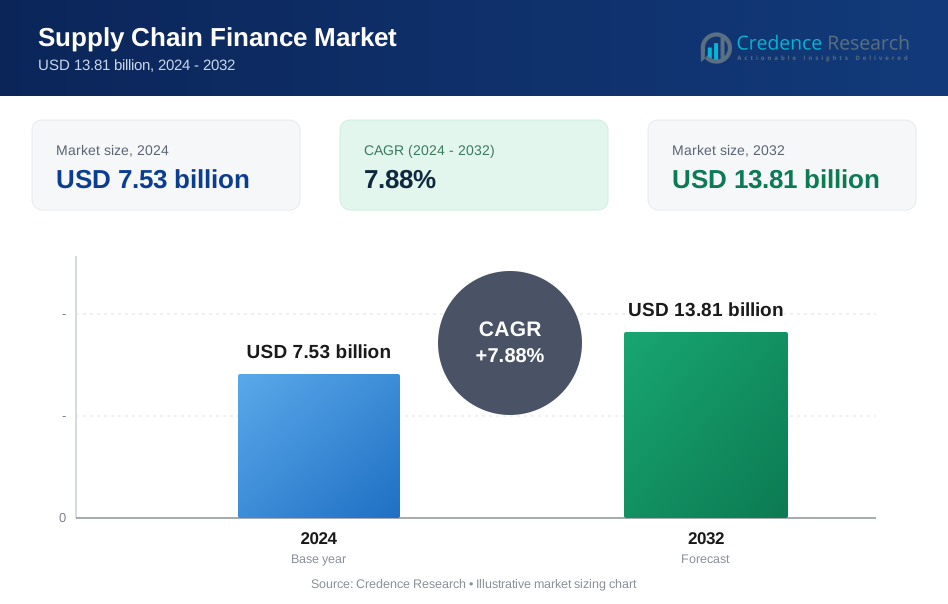
Der Markt für Supply Chain Finance wurde 2024 mit 7,53 Milliarden USD bewertet und wird voraussichtlich bis 2032 13,81 Milliarden USD erreichen, mit einer CAGR von 7,88 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Supply Chain Finance 2024 | USD 7,53 Milliarden |
| Supply Chain Finance Markt, CAGR | 7,88% |
| Marktgröße für Supply Chain Finance 2032 | USD 13,81 Milliarden |
Der Markt für Supply Chain Finance ist hochgradig wettbewerbsfähig, wobei wichtige Akteure Innovationen vorantreiben und ihre globale Reichweite ausbauen. Unternehmen wie Kinaxis, Maersk Group, Genpact Limited, Lockheed Martin Corporation, Aera Technology, Capgemini SA, JDA Software Group, Inc., International Business Machines Corporation, Birst, Inc. und Accenture PLC stehen an der Spitze und bieten fortschrittliche digitale Plattformen, KI-gesteuerte Analysen und blockchain-fähige Lösungen zur Optimierung des Betriebskapitals, Automatisierung von Prozessen und Verbesserung der Lieferantenbeziehungen. Diese Akteure konzentrieren sich auf strategische Partnerschaften, Produktinnovationen und geografische Expansion, um ihre Marktpositionen zu stärken. Nordamerika führt den globalen Markt an und macht etwa 35 % des gesamten Anteils aus, unterstützt durch die hohe Akzeptanz von cloudbasierten Supply Chain Finance-Lösungen, eine robuste Finanzinfrastruktur und die Präsenz großer multinationaler Konzerne, die effizientes Liquiditätsmanagement und Risikominderung über komplexe Lieferketten hinweg suchen.
Markteinblicke
- Der Markt für Supply Chain Finance wurde 2024 mit 7,53 Milliarden USD bewertet und soll bis 2032 13,81 Milliarden USD erreichen, mit einer CAGR von 7,88 % im Prognosezeitraum.
- Das Wachstum wird durch die steigende Nachfrage nach Betriebskapitaloptimierung, die Einführung von KI-fähigen Plattformen und die zunehmende Digitalisierung in Unternehmen zur Verbesserung des Cashflows und der Lieferantenbeziehungen angetrieben.
- Zu den wichtigsten Trends gehören die Integration von Blockchain für sichere Handelsfinanzierung, die Einführung von dynamischen Rabatten und ESG-gebundene Finanzierung, die bei Unternehmen an Bedeutung gewinnt, während KMU zunehmend auf digitale Supply Chain Finance-Lösungen zugreifen.
- Der Markt ist hochgradig wettbewerbsfähig, wobei große Akteure sich auf KI-gesteuerte Analysen, cloudbasierte Plattformen, strategische Partnerschaften, Produktinnovationen und geografische Expansion konzentrieren, um ihre Positionen zu stärken.
- Nordamerika führt mit einem Marktanteil von 35 % aufgrund einer starken Finanzinfrastruktur und hoher Akzeptanz digitaler Lösungen, gefolgt von Europa und dem asiatisch-pazifischen Raum, wobei Rechnungsfinanzierung und dynamische Rabatte die dominierenden Anwendungssegmente sind.
Marktsegmentierungsanalyse:
Nach Komponenten
Der Markt für Supply-Chain-Finanzierung nach Komponenten ist hauptsächlich in Plattformen und Dienstleistungen unterteilt, wobei Dienstleistungen weiter in Beratung & Beratung, Integration & Implementierung sowie Support & Wartung unterteilt sind. Plattformen dominieren dieses Segment und erfassen einen geschätzten Marktanteil von 55–60% aufgrund der zunehmenden Akzeptanz von cloudbasierten Lösungen, die die Transaktionssichtbarkeit verbessern und das Liquiditätsmanagement optimieren. Das Wachstum wird von Unternehmen angetrieben, die automatisierte, skalierbare Plattformen suchen, um die Effizienz der Lieferkette zu steigern und Betriebskosten zu senken, während Dienstleistungen eine nahtlose Implementierung, Anpassung und kontinuierliche Systemoptimierung unterstützen.
- Zum Beispiel berichtete die cloudbasierte RapidResponse®-Plattform von Kinaxis kürzlich über einen Anstieg der SaaS-Einnahmen um 17% im vierten Quartal, was zeigt, wie skalierbare Plattformlösungen Unternehmen anziehen, die eine automatisierte, Echtzeit-Orchestrierung der Lieferkette suchen.
Nach Anbietern
Im Anbietersegment bedienen Technologieanbieter, Finanzinstitute und Anbieter von Supply-Chain-Lösungen unterschiedliche Bedürfnisse des Ökosystems. Finanzinstitute halten den dominanten Anteil und machen etwa 50% des Marktes aus, da sie ihre Kreditvergabe- und Risikomanagementkompetenzen nutzen, um Rechnungsfinanzierung und Handelsfinanzierung zu erleichtern. Das Wachstum des Segments wird durch die steigende Nachfrage nach kreditgestützten Supply-Chain-Lösungen, stärkere Partnerschaften zwischen Banken und Unternehmen sowie Fortschritte in Fintech-Plattformen, die die Finanzierungsgeschwindigkeit und -transparenz verbessern, angetrieben.
- Zum Beispiel ermöglichte die KI-gesteuerte Finanzsuite von Genpact kürzlich einem globalen Distributor, jährlich mehr als 3 Millionen Rechnungen zu verarbeiten, wobei über 40% davon jetzt ohne menschliches Eingreifen bearbeitet werden — was unterstreicht, wie Anbieter von Supply-Chain-Lösungen kreditgestützte und finanzierungsfähige Dienstleistungen liefern können, die traditionelle Bankfähigkeiten widerspiegeln.
Nach Anwendung
Der Markt für Supply-Chain-Finanzierung nach Anwendung umfasst Rechnungsfinanzierung, Bestandsfinanzierung, Handels- & Exportfinanzierung, dynamische Skontierung sowie Factoring & Reverse Factoring. Die Rechnungsfinanzierung führt dieses Segment mit einem Marktanteil von etwa 40–45% an, angetrieben durch den Bedarf der Unternehmen, den Cashflow zu verbessern, Lücken im Betriebskapital zu reduzieren und Lieferantenbeziehungen aufrechtzuerhalten. Steigende globale Handelsvolumina, die Integration von KI-basierten Kreditbewertungstools und die Präferenz für Frühzahlungsprogramme unterstützen die weit verbreitete Akzeptanz, während dynamische Skontierung und Reverse Factoring bei Unternehmen an Bedeutung gewinnen, die darauf abzielen, Beschaffungskosten zu optimieren und die Lieferantenbindung zu verbessern.
Wichtige Wachstumstreiber
- Steigende Nachfrage nach Optimierung des Betriebskapitals: Unternehmen setzen zunehmend auf Supply-Chain-Finanzierungslösungen, um das Betriebskapital zu optimieren und die Liquidität zu verbessern. Steigende Handelsvolumina und komplexe globale Lieferketten erfordern ein besseres Cashflow-Management, um die Abhängigkeit von traditionellen Finanzierungen zu reduzieren. Organisationen nutzen Lösungen wie Rechnungsfinanzierung und dynamische Skontierung, um Forderungen zu beschleunigen, Lieferantenbeziehungen zu verbessern und die betriebliche Effizienz aufrechtzuerhalten. Dieser Treiber wird durch die wachsende Betonung der Echtzeiteinsicht in Verbindlichkeiten und Forderungen unterstützt, was schnellere Entscheidungsfindung ermöglicht und finanzielle Engpässe minimiert.
- Beispielsweise generierte Lockheed Martin im Jahr 2024 einen Nettobargeldfluss aus operativen Aktivitäten von 6.972 Millionen, was zu einem freien Cashflow von 5.287 Millionen führte — ein Beweis dafür, wie effizientes Betriebskapital- und Cashflow-Management erhebliche Liquidität generieren kann.
- Digitale Transformation und technologische Fortschritte: Die Einführung fortschrittlicher Technologien, einschließlich KI, Blockchain und cloudbasierter Plattformen, treibt das Marktwachstum an. Diese Innovationen ermöglichen Automatisierung, erhöhte Transparenz und verbesserte Risikobewertung in den Prozessen der Supply-Chain-Finanzierung. Echtzeit-Datenanalysen helfen Institutionen, die finanzielle Gesundheit zu überwachen, Kreditlimits zu optimieren und Betrugsrisiken zu reduzieren. Darüber hinaus verbessert die nahtlose Integration mit ERP-Systemen und digitalen Onboarding-Tools die Benutzererfahrung und betriebliche Effizienz, was sowohl große Unternehmen als auch KMU dazu veranlasst, technologiegetriebene Supply-Chain-Finanzierungslösungen einzusetzen.
- Beispielsweise ermöglichte die cloud-native Plattform Aera Decision Cloud von Aera Technology einem globalen Konsumgüterunternehmen, die Lagerbestandsleistung um 20% zu steigern, indem sie Echtzeit-Nachfrageerkennung und Angebot-Nachfrage-Ausgleich nutzte — was die Nutzung des Betriebskapitals verbesserte und Abfall reduzierte.
- Starke Beteiligung von Finanzinstituten: Finanzinstitute spielen weiterhin eine entscheidende Rolle bei der Förderung der Einführung von Supply-Chain-Finanzierungen. Banken und Nicht-Bank-Kreditgeber bieten kreditgestützte Lösungen an, die es Lieferanten ermöglichen, frühzeitige Zahlungen zu erhalten und gleichzeitig das Risiko für Käufer zu mindern. Strategische Partnerschaften zwischen Banken und Technologieanbietern erweitern die Reichweite der Dienstleistungen, vereinfachen das Onboarding und bieten wettbewerbsfähige Finanzierungssätze. Diese aktive Beteiligung stärkt das Vertrauen, fördert die breitere Einführung in verschiedenen Branchen und stimuliert Investitionen in innovative Lösungen, die den Handel, Factoring und Reverse Factoring unterstützen.
Wichtige Trends & Chancen
- Wachsende Akzeptanz von dynamischer Skontierung: Dynamische Skontierung entwickelt sich zu einem wichtigen Trend, der es Käufern ermöglicht, Lieferanten Frühzahlungsrabatte im Austausch für reduzierte Rechnungsbeträge anzubieten. Dieser Ansatz kommt beiden Parteien zugute, indem er den Cashflow der Lieferanten verbessert und es Käufern ermöglicht, Beschaffungskosten zu optimieren. Das zunehmende Bewusstsein für Frühzahlungsprogramme und die Integration mit automatisierten Plattformen treibt die Akzeptanz voran. Unternehmen erforschen KI-basierte Skontierungsoptimierungstools, um Liquiditätsbedürfnisse und Einsparungen auszugleichen, was bedeutende Chancen für Technologieanbieter bietet, zu innovieren und Marktanteile zu gewinnen.
- Beispielsweise automatisierte die AI.Payables-Lösung von Capgemini die Rechnungsverarbeitung für einen multinationalen Kunden, erhöhte die automatisierten Rechnungsverarbeitungsraten um 90% und ermöglichte eine 25%ige Steigerung der Nutzung von Frühzahlungsrabatten.
- Expansion in aufstrebende Märkte: Aufstrebende Märkte in Asien-Pazifik, Lateinamerika und Afrika bieten lukrative Chancen für Anbieter von Supply-Chain-Finanzierungen. Schnelle Industrialisierung, steigende Handelsvolumina und begrenzter Zugang zu traditionellen Krediten in diesen Regionen erhöhen die Nachfrage nach Finanzierungslösungen. Unternehmen und Finanzinstitute erweitern ihre Präsenz, um KMU und mittelständische Unternehmen zu unterstützen, finanzielle Inklusion zu fördern und die Resilienz der Lieferkette zu stärken. Dieser Trend wird voraussichtlich die Marktdurchdringung und das Umsatzwachstum beschleunigen, insbesondere in Sektoren wie Fertigung, Einzelhandel und Logistik.
- Beispielsweise unterstützt die cloud-native Analyseplattform von Birst die digitale Lieferkette eines großen Kunden, ermöglicht eine fünffache Erhöhung der Lagerumschläge und erreicht eine 99%ige pünktliche Lieferquote, während Daten aus über 300 verschiedenen Quellen alle sieben Minuten konsolidiert werden.
- Integration von ESG und nachhaltigen Finanzpraktiken: Nachhaltigkeitsorientierte Supply-Chain-Finanzierung gewinnt an Bedeutung, da Unternehmen sich auf ESG-Konformität und verantwortungsvolle Beschaffung konzentrieren. Käufer bevorzugen zunehmend Lieferanten mit nachhaltigen Praktiken und bieten ihnen Anreize durch günstige Finanzierungskonditionen. Dieser Trend treibt Innovationen in grünen Finanzierungslösungen voran und stärkt Initiativen zur sozialen Unternehmensverantwortung. Die Integration von ESG-Kriterien in die Supply-Chain-Finanzierung stärkt nicht nur die Lieferantenbeziehungen, sondern schafft auch neue Möglichkeiten für Finanzinstitute und Technologieanbieter, umweltfreundliche Produkte zu entwickeln, die mit globalen Nachhaltigkeitszielen übereinstimmen.
Wichtige Herausforderungen
- Regulatorische Compliance und grenzüberschreitende Komplexität: Anbieter von Supply-Chain-Finanzierungen stehen vor Herausforderungen im Zusammenhang mit sich entwickelnden Vorschriften, insbesondere im grenzüberschreitenden Handel. Unterschiedliche rechtliche Rahmenbedingungen, Steuerkonformität und unterschiedliche Kreditberichtsstandards erschweren die Finanzierungsprozesse. Die Einhaltung lokaler und internationaler Vorschriften erhöht die Betriebskosten und verlangsamt die Implementierung. Finanzinstitute und Unternehmen müssen komplexe Handelsfinanzierungsregeln, Geldwäschegesetze und Datenschutzanforderungen navigieren, die die Skalierbarkeit behindern und die Bereitstellung von Lösungen über globale Lieferketten verzögern können.
- Integrations- und technologische Barrieren: Die Integration von Supply-Chain-Finanzierungsplattformen mit bestehenden ERP-Systemen und Unternehmensprozessen bleibt eine Herausforderung, insbesondere für KMU mit begrenzter IT-Infrastruktur. Altsysteme, Dateninkonsistenzen und fehlende standardisierte Protokolle können die Automatisierung und Echtzeitanalysen behindern. Darüber hinaus erfordert die Einführung fortschrittlicher Technologien wie KI und Blockchain erhebliche Investitionen und qualifiziertes Personal. Diese technologischen und Integrationsbarrieren können das Marktwachstum einschränken, insbesondere bei kleineren Unternehmen, die kostengünstige, nahtlose und benutzerfreundliche Supply-Chain-Finanzierungslösungen suchen.
Regionale Analyse
Nordamerika
Nordamerika dominiert den Markt für Supply-Chain-Finanzierungen mit einem Marktanteil von etwa 35%, angetrieben durch die starke Akzeptanz digitaler Plattformen, robuste Finanzinfrastruktur und hohe Handelsvolumina. Die Vereinigten Staaten führen die Region an, angetrieben von großen multinationalen Unternehmen, die effizientes Betriebskapitalmanagement und Lieferantenfinanzierungslösungen suchen. Technologische Fortschritte, einschließlich KI-gesteuerter Risikobewertung und blockchain-basierter Handelsfinanzierung, beschleunigen die Einführung in Sektoren wie Fertigung, Einzelhandel und Logistik. Das Wachstum wird weiter durch die aktive Beteiligung von Finanzinstituten und Fintech-Anbietern unterstützt, die innovative Lösungen anbieten und erweiterte Transparenz, schnellere Transaktionen und optimiertes Liquiditätsmanagement ermöglichen.
Europa
Europa hält etwa 28 % des globalen Marktes für Supply Chain Finance, unterstützt durch strenge regulatorische Rahmenbedingungen und weit verbreitete unternehmerische Akzeptanz von strukturierten Finanzierungslösungen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Akteure, die fortschrittliche Plattformen und Handelsfinanzierungslösungen nutzen, um den Cashflow zu optimieren und Lieferantenbeziehungen zu stärken. Die Region legt Wert auf nachhaltigkeitsorientierte Finanzierung, ESG-Compliance und dynamische Rabattprogramme, was Chancen für Technologieanbieter schafft. Der zunehmende grenzüberschreitende Handel innerhalb der Europäischen Union und die robuste Zusammenarbeit zwischen Finanzinstituten und Unternehmen treiben das Marktwachstum weiter voran, ermöglichen optimierte Lieferkettenoperationen und reduzieren Finanzierungsrisiken.
Asien-Pazifik
Asien-Pazifik entwickelt sich zu einer Region mit hohem Wachstum und einem geschätzten Marktanteil von 25 %, angetrieben durch rasche Industrialisierung, steigende Handelsvolumina und expandierende KMU-Netzwerke. China, Indien, Japan und die südostasiatischen Länder sind wichtige Märkte, in denen Unternehmen Supply Chain Finance-Lösungen einführen, um das Betriebskapital zu verwalten und die Liquidität der Lieferanten zu unterstützen. Digitale Transformation, Fintech-Innovationen und mobilfähige Plattformen beschleunigen die Einführung. Regierungen und Finanzinstitute fördern aktiv den Kreditzugang für KMU, während E-Commerce- und Fertigungssektoren zunehmend Rechnungsfinanzierung, dynamische Rabatte und Reverse Factoring nutzen, was sowohl die Marktdurchdringung als auch die technologische Innovation im Bereich Supply Chain Finance in der Region vorantreibt.
Lateinamerika
Lateinamerika macht etwa 7 % des globalen Marktes für Supply Chain Finance aus, angetrieben durch wachsende Handelsaktivitäten und steigende Nachfrage nach strukturierten Finanzierungslösungen unter KMU. Brasilien, Mexiko und Chile führen die Einführung an und konzentrieren sich auf Rechnungsfinanzierung, Factoring und Handelsfinanzierung, um Liquiditätsprobleme zu lösen und den Cashflow zu optimieren. Zunehmende Kooperationen zwischen lokalen Banken, Fintech-Unternehmen und Unternehmen erweitern den Zugang zu automatisierten Finanzierungsplattformen. Das Marktwachstum in der Region wird durch Digitalisierungsinitiativen, regulatorische Verbesserungen und die Notwendigkeit, finanzielle Risiken im grenzüberschreitenden Handel zu mindern, unterstützt, wodurch Chancen für skalierbare Supply Chain Finance-Lösungen in verschiedenen Branchen entstehen.
Mittlerer Osten & Afrika (MEA)
Die MEA-Region hält etwa 5 % des Marktes für Supply Chain Finance, wobei das Wachstum durch Infrastrukturentwicklung, Handelsexpansion und die Nachfrage der Unternehmen nach Optimierung des Betriebskapitals getrieben wird. Die VAE, Saudi-Arabien und Südafrika sind wichtige Märkte, die Rechnungsfinanzierung, Handelsfinanzierung und dynamische Rabattlösungen einführen. Finanzinstitute und Anbieter von Lieferkettenlösungen arbeiten zusammen, um digitale Plattformen einzusetzen und das Liquiditätsmanagement in Sektoren wie Logistik, Energie und Fertigung zu verbessern. Das Marktwachstum wird auch durch Regierungsinitiativen zur Förderung der finanziellen Inklusion, Erleichterung des grenzüberschreitenden Handels und Einführung von Fintech-Lösungen unterstützt, die es Unternehmen ermöglichen, den Cashflow effizient zu verwalten und gleichzeitig Lieferkettenrisiken zu mindern.
Marktsegmentierungen:
Nach Komponenten:
- Beratungs- und Beratungsdienste
- Integrations- und Implementierungsdienste
Nach Anbietern:
- Technologieanbieter
- Finanzinstitute
Nach Anwendung:
- Rechnungsfinanzierung
- Bestandsfinanzierung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Supply-Chain-Finanzierung umfasst Kinaxis, Maersk Group, Genpact Limited, Lockheed Martin Corporation, Aera Technology, Capgemini SA, JDA Software Group, Inc., International Business Machines Corporation, Birst, Inc. und Accenture PLC. Der Markt für Supply-Chain-Finanzierung ist hoch wettbewerbsfähig, angetrieben durch technologische Innovationen, strategische Partnerschaften und Service-Differenzierung. Unternehmen konzentrieren sich auf die Entwicklung von KI-gestützten Plattformen, Blockchain-basierten Handelsfinanzierungslösungen und cloud-integrierten Systemen, um die betriebliche Effizienz, Transparenz und das Risikomanagement zu verbessern. Anbieter bieten auch Beratungs-, Beratungs- und Implementierungsdienste an, um maßgeschneiderte End-to-End-Finanzierungslösungen für große Unternehmen und KMU bereitzustellen. Wettbewerbsstrategien umfassen Fusionen und Übernahmen, Expansion in aufstrebende Märkte und die Einführung von dynamischen Skonti, Rechnungsfinanzierung und Reverse-Factoring-Lösungen. Kontinuierliche Investitionen in digitale Transformation, Produktinnovation und kundenorientierte Dienstleistungen ermöglichen es Marktteilnehmern, sich einen Wettbewerbsvorteil zu sichern und von der wachsenden Nachfrage nach effizienten, technologiegetriebenen Supply-Chain-Finanzierungslösungen zu profitieren.
Schlüsselspieler-Analyse
- Kinaxis
- Maersk Group
- Genpact Limited
- Lockheed Martin Corporation
- Aera Technology
- Capgemini SA
- JDA Software Group, Inc.
- International Business Machines Corporation
- Birst, Inc.
- Accenture PLC
Jüngste Entwicklungen
- Im Mai 2025 führte Manhattan Associates Inc. umfassende Agentic AI-Funktionen in seinen Manhattan Active-Lösungen ein, die intelligente, autonome digitale Agenten umfassen, die darauf abzielen, die Ausführung des Lieferkettenhandels zu transformieren, die Optimierung zu verbessern und die Benutzererfahrungen zu steigern.
- Im Februar 2024 startete Logility, Inc. eine generative KI-Funktion (GenAI), um seine Plattform für das Lieferkettenmanagement zu verbessern. Diese Funktion, die auf ihrer KI-nativen Plattform basiert, hilft Unternehmen, komplexe Lieferkettendaten über eine konversationelle Schnittstelle zu verwalten, mit dem Ziel, schnellere Entscheidungen zu ermöglichen und die Produktivität zu steigern.
- Im Mai 2023 gaben Accenture und Blue Yonder, Inc. die Erweiterung ihrer strategischen Partnerschaft bekannt, um die Lieferketten von Organisationen durch die Nutzung von Accentures Technologie- und Branchenexpertise zu verbessern. Es wird erwartet, dass Accentures cloud-native Plattformingenieure und Branchenexperten mit Blue Yonder zusammenarbeiten, um neue Lösungen auf der Blue Yonder Luminate Platform zu entwickeln, die eine End-to-End-Synchronisation der Lieferkette bieten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponenten, Anbietern, Anwendungen und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung digitaler und KI-gesteuerter Plattformen wird weltweit in Unternehmen beschleunigt.
- Die Integration von Blockchain-Technologie wird die Transparenz und Sicherheit im Handelsfinanzwesen verbessern.
- KMU werden zunehmend Zugang zu Lösungen für die Lieferkettenfinanzierung erhalten, dank einfacherem Onboarding und digitalem Zugang.
- Dynamische Skontierung und Reverse-Factoring werden bei Käufern und Lieferanten breitere Akzeptanz finden.
- Finanzinstitute werden Partnerschaften mit Technologieanbietern ausbauen, um innovative Lösungen anzubieten.
- Cloud-basierte Plattformen werden Skalierbarkeit, Flexibilität und Echtzeit-Transparenz für Unternehmen vorantreiben.
- Die Akzeptanz von grenzüberschreitender Handelsfinanzierung wird durch Globalisierung und aufstrebende Märkte wachsen.
- ESG- und nachhaltige Finanzierungspraxen werden die Lieferantenauswahl und Finanzierungskonditionen beeinflussen.
- Automatisierung und Datenanalyse werden die Kreditrisikobewertung und das Working Capital Management optimieren.
- Regulatorische Compliance und Standardisierungsbemühungen werden ein sicheres, effizientes und skalierbares Marktwachstum unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Supply Chain Finance und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Supply Chain Finance zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Supply Chain Finance hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Supply Chain Finance antreiben?
Wer sind die führenden Unternehmen im Bereich Supply Chain Finance?
Welche Region hatte 2024 den größten Anteil am Markt für Supply Chain Finance?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Supply-Chain-Finanzierungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Supply-Chain-Finanzierungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7.53 billion → 2032: USD 13.81 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Supply-Chain-Finanzierungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Supply-Chain-Finanzierungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Supply-Chain-Finanzierungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Supply-Chain-Finanzierungsmarkt Market Drivers
- 3.3 Supply-Chain-Finanzierungsmarkt Market Restraints & Challenges
- 3.4 Supply-Chain-Finanzierungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Supply-Chain-Finanzierungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Supply-Chain-Finanzierungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Supply-Chain-Finanzierungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Supply-Chain-Finanzierungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Supply-Chain-Finanzierungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Supply-Chain-Finanzierungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Supply-Chain-Finanzierungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Supply-Chain-Finanzierungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Supply-Chain-Finanzierungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Supply-Chain-Finanzierungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Supply-Chain-Finanzierungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Supply-Chain-Finanzierungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Supply-Chain-Finanzierungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Supply-Chain-Finanzierungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Supply-Chain-Finanzierungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Supply-Chain-Finanzierungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Supply-Chain-Finanzierungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Supply-Chain-Finanzierungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Supply-Chain-Finanzierungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
