
Marktübersicht
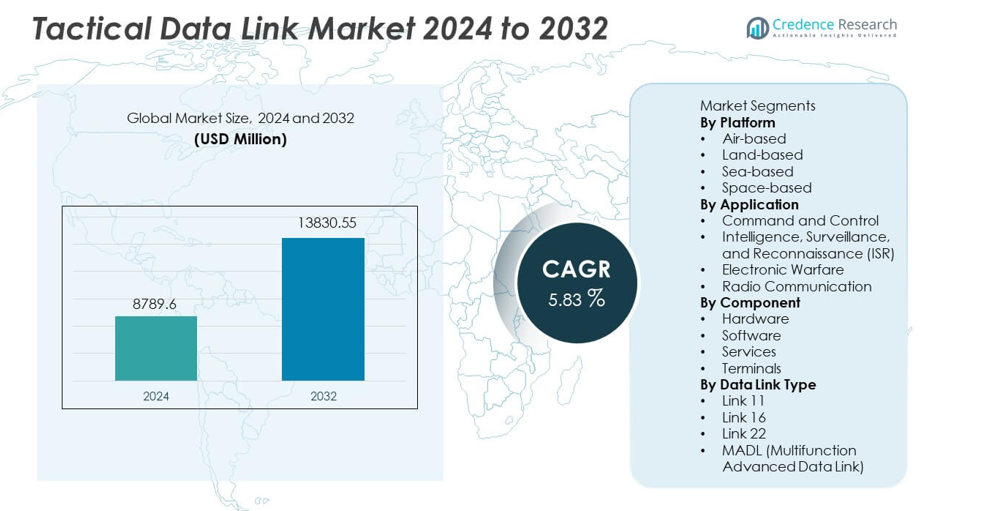
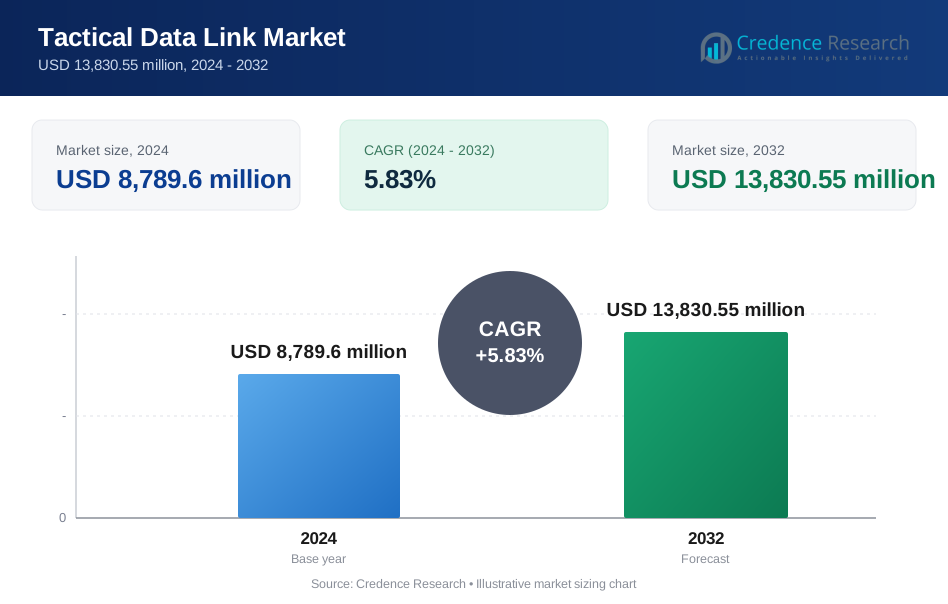
Die Größe des Tactical Data Link-Marktes wurde im Jahr 2024 auf 8.789,6 Millionen USD geschätzt und soll bis 2032 13.830,55 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,83 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Tactical Data Link-Marktes 2024 | 8.789,6 Millionen USD |
| Tactical Data Link-Markt, CAGR | 5,83% |
| Größe des Tactical Data Link-Marktes 2032 | 13.830,55 Millionen USD |
Die führenden Akteure auf dem Tactical Data Link-Markt umfassen L3Harris Technologies, Northrop Grumman Corporation, Raytheon Technologies, Thales Group, BAE Systems, Leonardo S.p.A, Saab AB, General Dynamics Corporation, Collins Aerospace und Elbit Systems. Diese Unternehmen führen durch starke Verteidigungspartnerschaften, fortschrittliche sichere Kommunikationstechnologien und kontinuierliche Innovationen in Anti-Jamming- und verschlüsselten Datenfreigabefunktionen. Nordamerika bleibt mit einem Marktanteil von 39 % die dominierende Region, angetrieben durch umfangreiche Modernisierungsprogramme, große Verteidigungsbudgets und den weit verbreiteten Einsatz fortschrittlicher Luft-, Land- und Seefahrzeuge. Europa und der asiatisch-pazifische Raum folgen mit wachsenden Investitionen in ISR-Fähigkeiten, netzwerkzentrierte Systeme und interoperable taktische Kommunikationsnetzwerke.
Markteinblicke
- Der Tactical Data Link-Markt erreichte 2024 8.789,6 Millionen USD und wird bis 2032 mit einer CAGR von 5,83 Prozent wachsen.
- Der zunehmende Fokus auf netzwerkzentrierte Kriegsführung treibt die Akzeptanz voran, wobei luftgestützte Plattformen aufgrund des steigenden Einsatzes fortschrittlicher Flugzeuge und UAV-Flotten einen Anteil von 42 Prozent halten.
- Multidomain-Operationen und sichere Kommunikationstrends unterstützen die Nachfrage nach verschlüsselten, Anti-Jamming-Systemen, die in ISR-, Kommando- und Kontroll- sowie elektronischen Kriegsführungsmissionen eingesetzt werden.
- Führende Akteure steigern ihre Wettbewerbsfähigkeit durch die Entwicklung robuster Terminals, fortschrittlicher Wellenformen und Cybersecurity-Upgrades, um den Anforderungen moderner Schlachtfelder gerecht zu werden.
- Nordamerika führt mit einem Anteil von 39 Prozent, gefolgt von Europa mit 27 Prozent und dem asiatisch-pazifischen Raum mit 25 Prozent, unterstützt durch Verteidigungsmodernisierung, erweiterte ISR-Fähigkeiten und wachsende Investitionen in sichere taktische Kommunikationsnetzwerke.
Marktsegmentierungsanalyse:
Nach Plattform
Luftgestützte Plattformen dominieren dieses Segment mit einem Anteil von 42 %, angetrieben durch die steigende Akzeptanz von Next-Generation-Kampfflugzeugen, UAVs und luftgestützten Frühwarnsystemen, die einen Echtzeit-Datenaustausch erfordern. Moderne Luftstreitkräfte priorisieren nahtlose Kommunikation für Zielerfassung, Bedrohungserkennung und koordinierte Missionen. Land- und Seeplattformen gewinnen ebenfalls an Bedeutung, da die Streitkräfte gepanzerte Fahrzeuge und Seeflotten mit sicheren netzwerkzentrierten Systemen aufrüsten. Weltraumgestützte Verbindungen wachsen stetig aufgrund der expandierenden Satellitenkonstellationen, die die globale Verteidigungsvernetzung unterstützen. Zunehmende Verteidigungsmodernisierungsprogramme stärken die Nachfrage über alle Plattformen hinweg.
- Zum Beispiel integrierte L3Harris sein Multifunktionales Informationsverteilungssystem in Kampfflugzeuge, um sichere, hochkapazitive, störsichere digitale Kommunikation für Befehl, Kontrolle, Kommunikation, Computer und Aufklärung (C4I) über mehrere sichere Netzwerke bereitzustellen.
Nach Anwendung
Befehl und Kontrolle führt das Anwendungssegment mit einem Anteil von 37% an, unterstützt durch den steigenden Bedarf an schneller Entscheidungsfindung, Situationsbewusstsein und koordinierter Missionsausführung. ISR-Anwendungen erweitern sich ebenfalls, da Drohnen, Sensoren und Aufklärungsflugzeuge auf Hochgeschwindigkeits-Datenverbindungen für den Echtzeit-Intelligenztransfer angewiesen sind. Elektronische Kriegssysteme integrieren taktische Verbindungen, um die Bedrohungserkennung und Gegenmaßnahmen zu stärken. Funkkommunikation bleibt entscheidend für den sicheren Austausch von Sprache und Daten über gemeinsame Operationen hinweg. Steigende multidomänische Operationen treiben die Nachfrage nach interoperablen und widerstandsfähigen Kommunikationsnetzwerken an.
- Zum Beispiel lieferte Raytheon Befehl-und-Kontrollsysteme, die in der Lage sind, Daten aus vielen Quellen in einem einzigen operativen Bild zu fusionieren.
Nach Komponente
Hardware dominiert das Komponentensegment mit einem Anteil von 46%, da Verteidigungsbehörden in sichere Terminals, Antennen, Sender-Empfänger und Verschlüsselungsmodule investieren, die fortschrittliche taktische Kommunikation unterstützen. Software gewinnt an Dynamik mit wachsender Nachfrage nach Cybersicherheit, Wellenform-Upgrades und Netzwerkmanagement-Tools. Dienstleistungsangebote erweitern sich aufgrund steigender Wartungs-, Systemintegrations- und Schulungsanforderungen. Terminals finden auch vermehrt Anwendung in Flugzeugen, Marineplattformen und Bodenstationen. Die laufende Modernisierung von Befehlsnetzwerken und steigende Cyber-Bedrohungen treiben weiterhin Hardware- und Software-Upgrades innerhalb taktischer Datenlinksysteme voran.
Wichtige Wachstumstreiber
Steigende Nachfrage nach netzwerkzentrierter Kriegsführung
Moderne Verteidigungskräfte priorisieren vernetzte Schlachtfeldoperationen und fördern die starke Akzeptanz von taktischen Datenlinks, die Echtzeitkommunikation und Missionskoordination unterstützen. Diese Systeme verbessern das Situationsbewusstsein, indem sie Flugzeuge, Schiffe und Bodeneinheiten über sichere Datennetze verbinden. Regierungen investieren in fortschrittliche Befehlssysteme, um die Fähigkeiten der gemeinsamen Streitkräfte zu verbessern. Die zunehmende Bereitstellung von Drohnen und ISR-Plattformen erhöht die Nachfrage nach zuverlässigen und schnellen Datenübertragungswerkzeugen weiter. Militärs rüsten weiterhin Altsysteme auf, um die operative Überlegenheit in multidomänischen Umgebungen zu erhalten.
- Zum Beispiel schuf Northrop Grummans Integriertes Kampfkommandosystem eine einzige ununterbrochene zusammengesetzte Spur jeder Bedrohung und präsentierte ein einziges umsetzbares Bild des gesamten Kampfbereichs während gemeinsamer Streitkräfteversuche.
Erweiterte Bereitstellung von unbemannten und autonomen Systemen
Der steigende Einsatz von UAVs, UGVs und autonomen Marinesystemen beschleunigt die Nachfrage nach robusten taktischen Datenlinks, die in der Lage sind, Hochgeschwindigkeits-Intelligenz-, Überwachungs- und Missionsdaten zu übertragen. Diese Plattformen sind auf sichere Kommunikationskanäle angewiesen, um in umkämpften Umgebungen zu funktionieren. Die zunehmende Integration von KI-gesteuerten Funktionen erfordert stärkere Konnektivität und verschlüsselte Datenwege. Verteidigungsprogramme weltweit erweitern unbemannte Flotten und steigern die Beschaffung fortschrittlicher Terminals und Wellenformtechnologien, die die Koordination über lange Distanzen und ferngesteuerte Operationen unterstützen.
- Zum Beispiel integrierte General Atomics taktische Datenverbindungen in die MQ-Serie UAVs, die eine Echtzeit-Sensorübertragung mit hohen Raten ermöglichen.
Wachsende Modernisierungsprogramme bei den Streitkräften
Länder investieren stark in die Aufrüstung von Kommando- und Kontrollnetzwerken, Flugzeugavionik, Marinesystemen und gepanzerten Fahrzeugen. Taktische Datenverbindungen sind ein zentraler Bestandteil dieser Modernisierungsinitiativen und ermöglichen nahtlose Interoperabilität zwischen verbündeten Streitkräften. Upgrades konzentrieren sich auf die Verbesserung der Bandbreite, die Stärkung des Cyberschutzes und die Unterstützung von Multi-Link-Operationen. Steigende geopolitische Spannungen beschleunigen die Verteidigungsausgaben und fördern die schnellere Einführung fortschrittlicher Kommunikationssysteme. Langfristige Beschaffungszyklen gewährleisten eine stetige Nachfrage nach Hardware, Software und Integrationsdiensten.
Wichtige Trends & Chancen
Verschiebung hin zu Multi-Domain- und Joint-Force-Operationen
Verteidigungsbehörden betonen koordinierte Operationen über Land-, Luft-, See-, Cyber- und Weltraumdomänen hinweg. Diese Verschiebung erhöht die Nachfrage nach taktischen Datenverbindungen, die verschiedene Plattformen unter einheitlichen Kommando-Strukturen verbinden. Fortschrittliche Wellenformen verbessern die Datenkapazität und die Widerstandsfähigkeit gegen Störungen. Die Einsatzbereitschaft in mehreren Domänen unterstützt die Einführung interoperabler Systeme bei der NATO und verbündeten Streitkräften. Dieser Trend eröffnet Chancen für plattformübergreifende Integration, vernetzte Sensoren und skalierbare Kommunikationsarchitekturen.
- Zum Beispiel hat Thales interoperable Datenverbindungsgateways bereitgestellt, die eine gleichzeitige Konnektivität für Flugzeuge, Marineschiffe und Kommandozentralen unterstützen.
Fortschritte in sicheren und störungssicheren Technologien
Steigende Bedrohungen durch elektronische Kriegsführung treiben die Entwicklung widerstandsfähiger taktischer Datenverbindungen mit starker Verschlüsselung, Frequenzsprungverfahren und störungssicheren Fähigkeiten voran. Moderne Systeme nutzen adaptive Wellenformen, die sich an feindliche Umgebungen anpassen. Investitionen in Cybersicherheit und sichere Kommunikationssoftware, die missionskritische Daten schützen, nehmen zu. Diese Fortschritte schaffen Chancen für Anbieter, die sichere Kommunikationslösungen der nächsten Generation für Luft-, Marine- und Bodenstreitkräfte anbieten.
- Zum Beispiel entwickelt Elbit Systems Mehrband-, Mehrwellenform-Software-definierte Funkgeräte (SDR) mit fortschrittlichen elektronischen Gegen-Gegenmaßnahmen (ECCM) und robustem Frequenzsprungverfahren, um eine hohe Immunität gegen Störungen und Interferenzen zu gewährleisten und einen zuverlässigen Datenaustausch in umkämpften Umgebungen und über verschiedene Gelände hinweg sicherzustellen.
Wichtige Herausforderungen
Hohe Beschaffungs- und Integrationskosten
Taktische Datenverbindungssysteme erfordern teure Hardware, Verschlüsselungsmodule und Integrationsbemühungen über komplexe Verteidigungsplattformen hinweg. Die Aufrüstung älterer Flugzeuge, gepanzerter Fahrzeuge und Marinesysteme erhöht die Kosten weiter. Budgetbeschränkungen in Entwicklungsregionen verzögern die Beschaffungszyklen. Komplexe Interoperabilitätsanforderungen stellen technische Herausforderungen dar und verlängern die Bereitstellungszeitleisten. Diese Faktoren hemmen die Marktexpansion, insbesondere in Ländern mit begrenzten Modernisierungsbudgets.
Anfälligkeit für Cyber- und elektronische Kriegsführungsbedrohungen
Mit fortschreitender Entwicklung von Kommunikationsnetzwerken steigen auch die Risiken durch Cyberangriffe, Störungen und Signalabfang. Gegner investieren in elektronische Kriegsführungstools, die die Leistung von taktischen Datenverbindungen stören oder beeinträchtigen können. Die Gewährleistung sicherer, widerstandsfähiger Konnektivität erfordert kontinuierliche Updates von Verschlüsselung, Wellenformen und Cybersicherheitsprotokollen. Diese anhaltende Bedrohungsumgebung schafft betriebliche Herausforderungen und erhöht die Wartungsanforderungen für die Streitkräfte.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 39 %, angetrieben durch starke Modernisierungsprogramme der Verteidigung, hohe Militärausgaben und die schnelle Einführung fortschrittlicher Kommunikationssysteme in Luft-, Land- und Seestreitkräften. Die Vereinigten Staaten führen die Region mit umfangreicher Bereitstellung von Link 16, Link 22 und taktischen Netzwerksystemen der nächsten Generation in Kampfflugzeugen, Drohnen und Marineflotten an. Die Ausweitung unbemannter Plattformen und gemeinsamer Operationen erhöht weiterhin die Nachfrage nach sicheren, hochgeschwindigkeitsfähigen taktischen Datenverbindungen. Laufende Upgrades von Kommando- und Kontrollnetzwerken sowie steigende Fähigkeiten in der elektronischen Kriegsführung unterstützen das Marktwachstum weiter.
Europa
Europa hält einen Anteil von 27 %, unterstützt durch zunehmende Verteidigungszusammenarbeit unter NATO-Mitgliedern und groß angelegte Modernisierung von Luft- und Marineeinheiten. Länder setzen fortschrittliche taktische Datenverbindungen ein, um die Interoperabilität in gemeinsamen Missionen zu verbessern und den sich entwickelnden Sicherheitsanforderungen gerecht zu werden. Der wachsende Erwerb von Kampfflugzeugen, ISR-Drohnen und Marinesystemen treibt die Einführung von Link 22 und verschlüsselten Kommunikationsplattformen voran. Ein verstärkter Fokus auf Situationsbewusstsein, Grenzüberwachung und elektronische Kriegsführung stärkt die Nachfrage. Investitionen in sichere Netzwerke und digitale Schlachtfeldinfrastruktur erweitern weiterhin die Marktpräsenz in der Region.
Asien-Pazifik
Asien-Pazifik hält einen Anteil von 25 %, angetrieben durch steigende geopolitische Spannungen, zunehmende Verteidigungsbudgets und schnelle militärische Modernisierung in großen Volkswirtschaften. Länder investieren in fortschrittliche Flugzeuge, UAVs und Marineschiffe, die auf taktische Datenverbindungen für sichere Kommunikation und Echtzeit-Missionskoordination angewiesen sind. Die Ausweitung indigener Verteidigungsprogramme und die Entwicklung netzwerkzentrierter Kriegsführungskapazitäten unterstützen eine starke Einführung. Upgrades von Überwachungsnetzwerken und wachsendes Interesse an multidomain Operationen treiben die Nachfrage nach hochgeschwindigkeitsfähigen, widerstandsfähigen Kommunikationssystemen in der Region weiter voran.
Lateinamerika
Lateinamerika erfasst einen Anteil von 5 %, angetrieben durch stetige Investitionen in Überwachungsflugzeuge, Grenzsicherheitssysteme und Marine-Modernisierungsprogramme. Regionale Streitkräfte übernehmen taktische Datenverbindungen, um die Küstenüberwachung, Schmuggelbekämpfung und ISR-Operationen zu stärken. Budgetbeschränkungen verlangsamen groß angelegte Modernisierungen, doch ausgewählte Länder setzen weiterhin auf Upgrades von Kommunikationsrahmen für verbessertes Situationsbewusstsein. Wachsende Interessen an UAVs und integrierten Kommandonetzwerken unterstützen eine allmähliche Marktexpansion. Partnerschaften mit globalen Verteidigungslieferanten helfen, die Technologieeinführung zu beschleunigen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Anteil von 4 %, unterstützt durch steigende Verteidigungsausgaben, expandierende Luftflotten und zunehmende Nutzung moderner Überwachungs- und Aufklärungsplattformen. Golfstaaten investieren stark in taktische Datenverbindungen, um die Echtzeit-Koordination über Luft- und Raketenabwehrsysteme zu verbessern. Afrika zeigt eine zunehmende Einführung für Grenzsicherheits- und Terrorismusbekämpfungsmissionen, wenn auch langsamer aufgrund von Budgetbeschränkungen. Upgrades von Kommando- und Kontrollzentren sowie die Bereitstellung fortschrittlicher Kampfflugzeuge und Marineeinheiten stärken weiterhin das Marktwachstum in der Region.
Marktsegmentierungen:
Nach Plattform
- Luftbasiert
- Landbasiert
- Seebasiert
- Weltraumbasiert
Nach Anwendung
- Kommando und Kontrolle
- Intelligence, Surveillance, and Reconnaissance (ISR)
- Elektronische Kriegsführung
- Funkkommunikation
Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Terminals
Nach Datenverbindungstyp
- Link 11
- Link 16
- Link 22
- MADL (Multifunktionaler Fortgeschrittener Datenlink)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für taktische Datenlinks wird von führenden Unternehmen wie L3Harris Technologies, Northrop Grumman Corporation, Raytheon Technologies, Thales Group, BAE Systems, Leonardo S.p.A, Saab AB, General Dynamics Corporation, Collins Aerospace und Elbit Systems geprägt. Diese Firmen konkurrieren durch die Verbesserung sicherer Kommunikationsfähigkeiten, die Erweiterung ihrer Produktportfolios und die Integration fortschrittlicher Wellenformen mit Anti-Jamming- und Verschlüsselungsfunktionen. Modernisierungsprogramme im Verteidigungsbereich weltweit treiben die starke Nachfrage nach interoperablen Systemen an, was Unternehmen dazu veranlasst, in F&E und langfristige Regierungsverträge zu investieren. Viele Akteure konzentrieren sich auf die Aufrüstung von Terminals, die Verbesserung der Netzwerkresilienz und die Unterstützung von Multi-Domain-Operationen. Strategische Partnerschaften mit Militärbehörden und Plattformherstellern stärken die Marktpräsenz. Ständige Innovationen im Bereich Cyberschutz und Echtzeit-Datenaustausch verstärken weiter ihren Wettbewerbsvorteil.
Analyse der Schlüsselakteure
- L3Harris Technologies
- Northrop Grumman Corporation
- Raytheon Technologies
- Thales Group
- BAE Systems
- Leonardo S.p.A
- Saab AB
- General Dynamics Corporation
- Collins Aerospace
- Elbit Systems
Aktuelle Entwicklungen
- Im Oktober 2025 wurde L3Harris Technologies von der U.S. Army ausgewählt, um softwaredefinierte Datenvorrichtungen für das Next Generation Command and Control (NGC2)-Programm zu liefern.
- Im Jahr 2025 unterzeichneten Thales Group, Leonardo S.p.A und Airbus ein Memorandum of Understanding (MoU), um ihre jeweiligen Raumfahrtaktivitäten in ein neues Unternehmen zu bündeln, anstatt speziell bei taktischen Datenlink-Lösungen zusammenzuarbeiten.
- Im Dezember 2024 wurde Northrop Grumman Corporation vom U.S. Marine Corps ausgewählt, um sichere taktische Datenlinks in LITENING-Pods auf Flugzeugen zu modernisieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Plattform, Anwendung, Komponente, Datenlink-Typ und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung fortschrittlicher taktischer Wellenformen wird zunehmen, da die Streitkräfte Kommunikationsnetzwerke modernisieren.
- Luftgestützte und unbemannte Plattformen werden eine starke Nachfrage nach schnellen, sicheren Datenlinks antreiben.
- Multi-Domain-Operationen werden die Entwicklung interoperabler Systeme über Land, Luft, See und Weltraum vorantreiben.
- Anti-Jamming- und verschlüsselte Kommunikationstechnologien werden angesichts wachsender Bedrohungen durch elektronische Kriegsführung an Priorität gewinnen.
- Softwaredefinierte Lösungen werden sich ausweiten, da die Streitkräfte flexible, aufrüstbare Kommunikationsarchitekturen suchen.
- Die Integration von KI wird die Datenverarbeitung, Bedrohungserkennung und Entscheidungsfindungsgeschwindigkeit verbessern.
- Koalitions- und gemeinsame Streitkräfte-Missionen werden die Nachfrage nach standardisierten und kompatiblen Datenlink-Systemen beschleunigen.
- Weltraumgestützte Kommunikationsmittel werden wachsen, um globale, dauerhafte Schlachtfeldkonnektivität zu unterstützen.
- Verbesserungen der Cybersicherheit bleiben essenziell, da sich digitale Schlachtfeldnetzwerke ausweiten.
- Schwellenländer werden die Beschaffung taktischer Kommunikationssysteme erhöhen, um die nationalen Verteidigungsfähigkeiten zu stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für taktische Datenverbindungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für taktische Datenverbindungen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für taktische Datenlinks hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für taktische Datenlinks antreiben?
Wer sind die führenden Unternehmen im Markt für taktische Datenlinks?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Taktischer Datenlink-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Taktischer Datenlink-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,789.6 million → 2032: USD 13,830.55 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Taktischer Datenlink-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Taktischer Datenlink-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Taktischer Datenlink-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Taktischer Datenlink-Markt Market Drivers
- 3.3 Taktischer Datenlink-Markt Market Restraints & Challenges
- 3.4 Taktischer Datenlink-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Taktischer Datenlink-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Taktischer Datenlink-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Taktischer Datenlink-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Taktischer Datenlink-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Taktischer Datenlink-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Taktischer Datenlink-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Taktischer Datenlink-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Taktischer Datenlink-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Taktischer Datenlink-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Taktischer Datenlink-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Taktischer Datenlink-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Taktischer Datenlink-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Taktischer Datenlink-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Taktischer Datenlink-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Taktischer Datenlink-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Taktischer Datenlink-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Taktischer Datenlink-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Taktischer Datenlink-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Taktischer Datenlink-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
