
Marktübersicht:
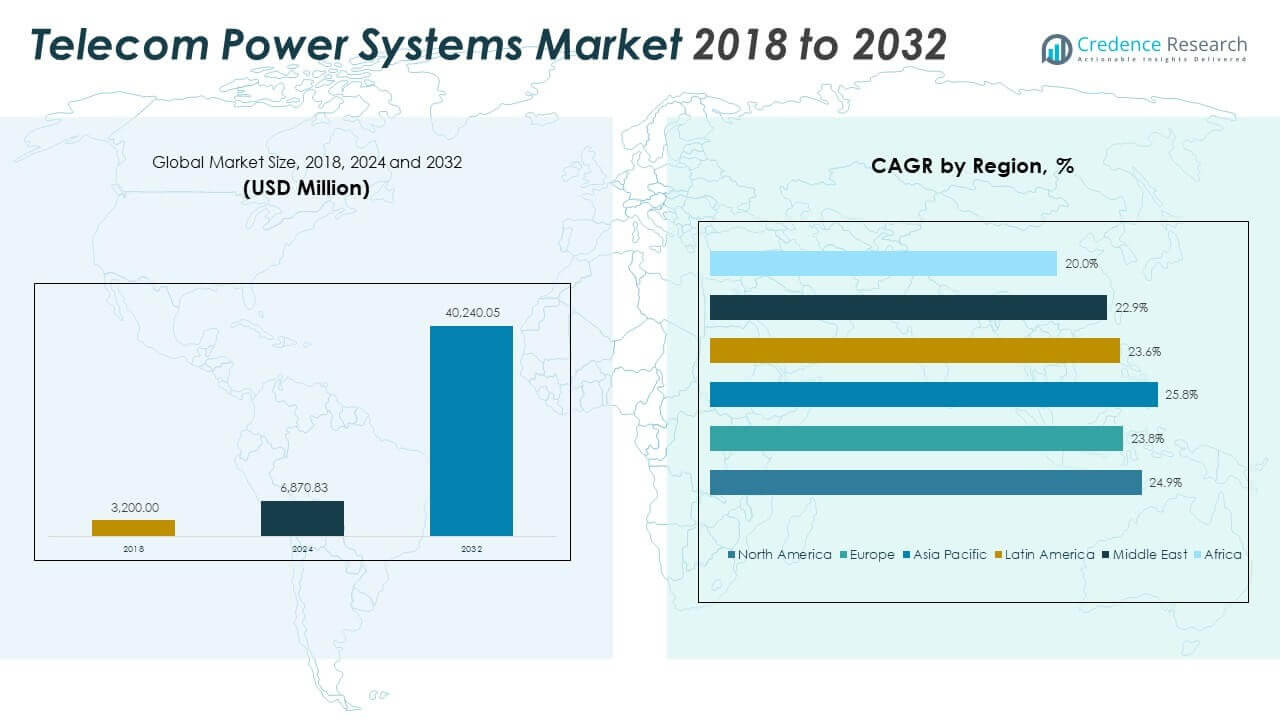
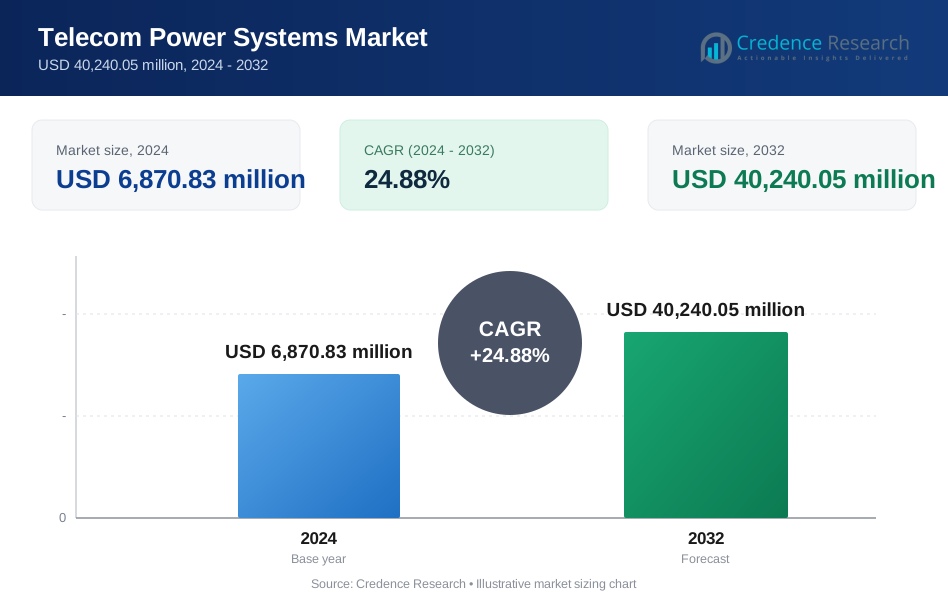
Die globale Marktgröße für Telekommunikations-Energiesysteme wurde 2018 auf 3.200,00 Millionen USD geschätzt und soll bis 2024 auf 6.870,83 Millionen USD und bis 2032 auf 40.240,05 Millionen USD anwachsen, mit einer CAGR von 24,88 % im Prognosezeitraum.| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2019-2022 |
| Basisjahr | 2023 |
| Prognosezeitraum | 2024-2032 |
| Marktgröße Telekommunikations-Energiesysteme 2024 | USD 6.870,83 Millionen |
| Telekommunikations-Energiesysteme Markt, CAGR | 24,88% |
| Marktgröße Telekommunikations-Energiesysteme 2032 | USD 40.240,05 Millionen |
Markteinblicke:
- Der Markt wuchs von 3.200,00 Millionen USD im Jahr 2018 auf 6.870,83 Millionen USD im Jahr 2024 und soll bis 2032 40.240,05 Millionen USD erreichen, was eine CAGR von 24,88 % widerspiegelt, angetrieben durch Netzerweiterung und Wachstums der Leistungsdichte.
- Asien-Pazifik führt mit einem Anteil von etwa 45,7 %, gefolgt von Nordamerika mit fast 25,8 % und Europa mit rund 19,3 %, unterstützt durch großflächige Turmaufstellungen, fortschrittliche Netzwerk-Upgrades und starke Infrastrukturinvestitionen.
- Asien-Pazifik ist auch die am schnellsten wachsende Region mit einer CAGR von 25,8 %, angetrieben durch den schnellen 5G-Rollout, steigende Abonnentenzahlen, Programme zur ländlichen Konnektivität und höhere Nachfrage nach Off-Grid-Energie.
- Nach Technologie machten DC-Energiesysteme 2024 einen geschätzten Anteil von 58 % aus, was die Vorliebe für Energieeffizienz und Kompatibilität mit moderner Telekommunikationsausrüstung widerspiegelt.
- DC-Energiesysteme sollen bis 2032 auf nahezu 62 % Anteil steigen, während AC-Energiesysteme etwa 38 % beibehalten, unterstützt durch bestehende Infrastruktur und netzbasierte Installationen.
Markttreiber:
Steigende mobile Netzerweiterung und Wachstum der Turmdichte Der globale Markt für Telekommunikations-Energiesysteme gewinnt durch die schnelle mobile Netzerweiterung an Stärke. Betreiber stellen mehr Basisstationen auf, um die Abdeckungsqualität zu verbessern. Dichte städtische Gebiete benötigen höhere Turmzahlen. Jeder Turm erfordert zuverlässige Primär- und Backup-Energie. Netzwerk-Upgrades erhöhen die Leistungsbelastung pro Standort. Betreiber konzentrieren sich auf Betriebszeit, um Dienstunterbrechungen zu vermeiden. Energiesysteme unterstützen die kontinuierliche Datenübertragung. Dieser Treiber erhält die stetige Infrastrukturinvestition aufrecht.- Zum Beispiel hatte Reliance Jio bis März 2024 etwa 370.000 5G-Basisstationssender (BTS) in Indien aufgestellt, was fast 85 % der gesamten 5G-Infrastruktur des Landes zu diesem Zeitpunkt darstellt.
- Zum Beispiel gibt AT&T an, dass seine Makrozellstandorte mit einer Batterie-Backup ausgestattet sind, die mehrere Stunden hält, unterstützt von Generatoren, um den Anforderungen der öffentlichen Sicherheit und der Notfallkommunikation gerecht zu werden.
Markttrends:
Verschiebung hin zu intelligenten und digital verwalteten Energiesystemen Betreiber übernehmen intelligente Energiemanagement-Plattformen. Digitale Überwachung verbessert die Fehlererkennungsgeschwindigkeit. Vorhersagewarnungen reduzieren manuelle Standortbesuche. Datenanalysen unterstützen proaktive Wartungsplanung. Zentralisierte Dashboards verbessern die Netzwerksichtbarkeit. Softwareintegration verbessert die betriebliche Kontrolle. Intelligente Systeme unterstützen die Skalierbarkeit über Standorte hinweg. Dieser Trend verändert das Design der Energieinfrastruktur.- Zum Beispiel berichtet Ericsson, dass seine Energy Smart Site-Lösung den Energieverbrauch des Netzwerks durch KI-gesteuerte Energieoptimierung und Fernüberwachung um bis zu 15 % reduziert hat.
- Zum Beispiel betreibt Bharti Airtel mehr als 10.000 Telekommunikationstürme, die durch Solar- oder Hybridsysteme betrieben werden, was den Dieselverbrauch reduziert und die Standortnachhaltigkeit verbessert.
Analyse der Marktchancen:
Hohe Kapitalinvestitionen und lange Amortisationszyklen Energiesysteme erfordern erhebliche Vorabinvestitionen. Fortschrittliche Batterien erhöhen die anfänglichen Projektkosten. Die Integration erneuerbarer Energien erhöht die Komplexität der Ausrüstung. Betreiber stehen unter Druck bei der Budgetzuweisung. Rücklaufzeiten verlängern sich bei ländlichen Einsätzen. Kapitalplanung erfordert sorgfältige Kostenbewertung. Finanzierungsbeschränkungen verlangsamen groß angelegte Upgrades. Kostenempfindlichkeit bleibt ein großes Anliegen. Betriebliche Komplexität über vielfältige geografische Bedingungen hinweg Telekommunikationsstandorte arbeiten in rauen Umgebungen. Extreme Temperaturen beeinflussen die Batterieleistung. Herausforderungen bei der Kraftstoffversorgung beeinträchtigen die Zuverlässigkeit von Generatoren. Qualifiziertes Wartungspersonal bleibt in abgelegenen Gebieten begrenzt. Logistikkosten steigen für verstreute Standorte. Regulatorische Unterschiede erschweren die Standardisierung. Das Design des Energiesystems muss sich lokal anpassen. Betriebliche Komplexität stellt langfristige Effizienz in Frage.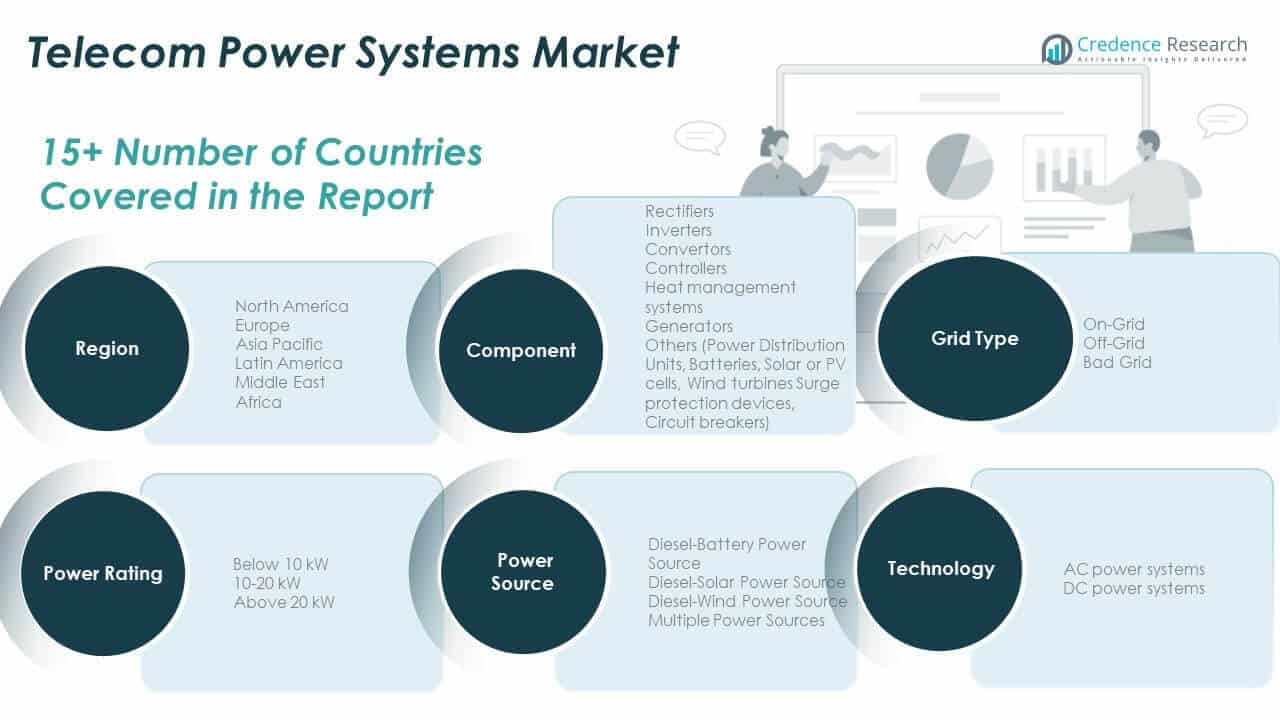
Marktchancen:
Erweiterung von grünen Telekommunikations- und Kohlenstoffreduktionsinitiativen Betreiber verpflichten sich zu Nachhaltigkeitszielen. Grüne Energiesysteme unterstützen Emissionsreduktionsziele. Die Einführung erneuerbarer Energien verbessert das Image der Unternehmensverantwortung. Energieeffiziente Designs senken die Betriebskosten. Politische Anreize fördern die Nutzung sauberer Energie. Kohlenstoffberichterstattung erhöht die Transparenzanforderungen. Energieversorger richten sich nach der Nachfrage nach Nachhaltigkeit. Grüne Initiativen eröffnen neue Lösungswege. Wachstumspotenzial in aufstrebenden Märkten und unterversorgten Regionen Aufstrebende Regionen erweitern die mobile Konnektivität schnell. Neue Netzwerkausrollungen erfordern neue Energieinfrastruktur. Netzinstabilität erhöht die Nachfrage nach Backup-Systemen. Lokale Fertigungspartnerschaften senken die Bereitstellungskosten. Technologietransfer unterstützt den regionalen Kapazitätsaufbau. Telekommunikationsinvestitionen stimulieren die Infrastrukturentwicklung. Anbieter gewinnen einen frühen Wettbewerbsvorteil. Unterversorgte Märkte bieten langfristiges Wachstumspotenzial.Analyse der Marktsegmentierung:
Nach Komponente Gleichrichter bilden das Rückgrat der Telekommunikationsenergiearchitektur, indem sie einen stabilen DC-Ausgang gewährleisten. Wechselrichter und Umrichter unterstützen Spannungsumwandlungsbedürfnisse bei unterschiedlichen Gerätebelastungen. Controller ermöglichen Systemautomatisierung und Fernüberwachung. Wärmemanagementsysteme schützen die Zuverlässigkeit der Ausrüstung unter hohem thermischen Stress. Generatoren liefern Backup-Energie bei Netzausfällen. Das Segment "Andere" umfasst Stromverteilungseinheiten, Batterien, Solar- oder PV-Zellen, Windturbinen, Überspannungsschutzgeräte und Leistungsschalter. Diese Elemente verbessern die Sicherheit, Energiespeicherung und erneuerbare Integration. Komponentenvielfalt unterstützt flexibles Energie-Design auf Standortebene.- Zum Beispiel liefert Delta Electronics Telekommunikationsgleichrichter mit Wirkungsgraden über 96 %, die Betreibern helfen, die Wärmeentwicklung zu reduzieren und Energieverluste an hochdichten Standorten zu minimieren.
- Zum Beispiel hat Huawei hybride Solar-Batterie-Energielösungen für Tausende von Off-Grid- und Bad-Grid-Telekommunikationsstandorten in Afrika und Asien bereitgestellt, um zuverlässige Betriebszeiten trotz instabiler Netzbedingungen zu gewährleisten.
Segmentierung:
Nach Komponente- Gleichrichter
- Wechselrichter
- Umrichter
- Controller
- Wärmemanagementsysteme
- Generatoren
- Andere
-
- Stromverteilungseinheiten
- Batterien
- Solar- oder PV-Zellen
- Windturbinen
- Überspannungsschutzgeräte
- Leistungsschalter
-
- On-Grid
- Off-Grid
- Bad Grid
- Unter 10 kW
- 10–20 kW
- Über 20 kW
- Diesel-Batterie-Energiequelle
- Diesel-Solar-Energiequelle
- Diesel-Wind-Energiequelle
- Mehrere Energiequellen
- AC-Energiesysteme
- DC-Energiesysteme
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- UK
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Telekommunikationsstromversorgungssysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Telekommunikationsstromversorgungssysteme voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des globalen Telekommunikationsstromversorgungssystems hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Telekommunikationsstromversorgungssysteme antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Telekommunikationsstromversorgungssysteme?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Telekommunikationsstromversorgungssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Telekommunikations-Energiesysteme-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Telekommunikations-Energiesysteme-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,870.83 million → 2032: USD 40,240.05 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Telekommunikations-Energiesysteme-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Telekommunikations-Energiesysteme-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Telekommunikations-Energiesysteme-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Telekommunikations-Energiesysteme-Markt Market Drivers
- 3.3 Telekommunikations-Energiesysteme-Markt Market Restraints & Challenges
- 3.4 Telekommunikations-Energiesysteme-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Telekommunikations-Energiesysteme-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Telekommunikations-Energiesysteme-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Telekommunikations-Energiesysteme-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Telekommunikations-Energiesysteme-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Telekommunikations-Energiesysteme-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Telekommunikations-Energiesysteme-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Telekommunikations-Energiesysteme-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Telekommunikations-Energiesysteme-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Telekommunikations-Energiesysteme-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Telekommunikations-Energiesysteme-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Telekommunikations-Energiesysteme-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Telekommunikations-Energiesysteme-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Telekommunikations-Energiesysteme-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Telekommunikations-Energiesysteme-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Telekommunikations-Energiesysteme-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Telekommunikations-Energiesysteme-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Telekommunikations-Energiesysteme-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Telekommunikations-Energiesysteme-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Telekommunikations-Energiesysteme-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
