
Marktübersicht:
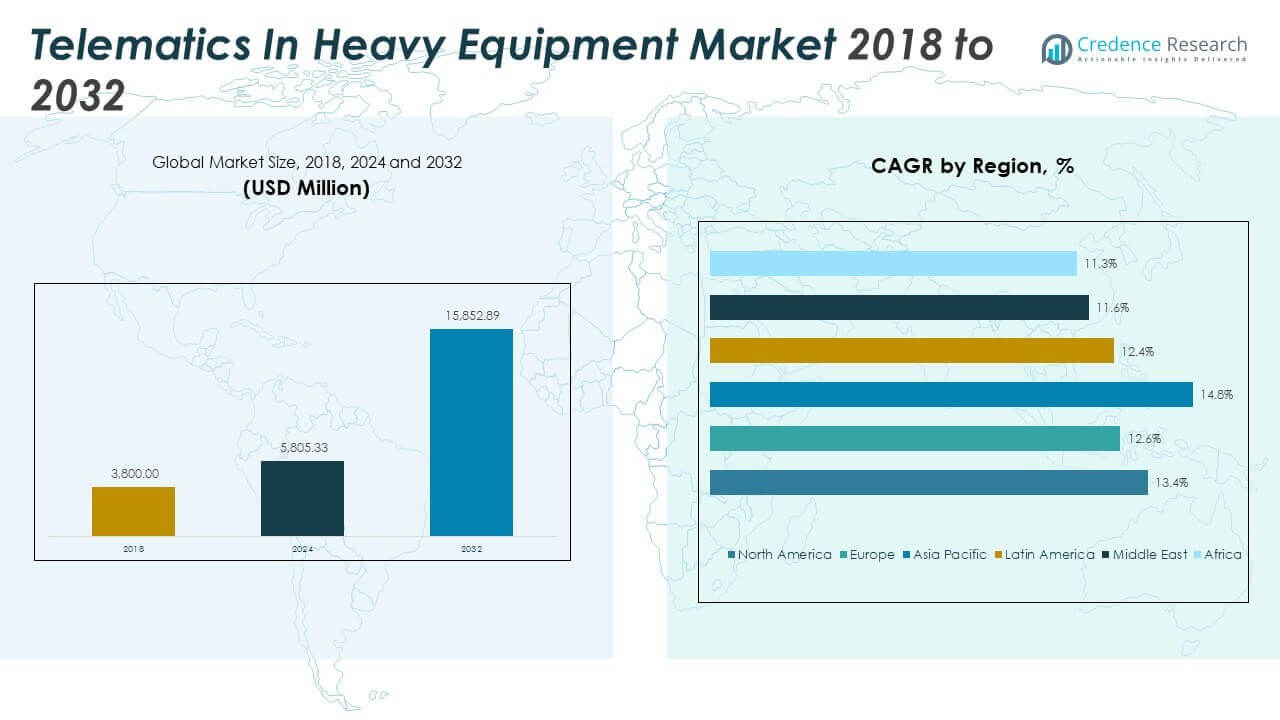
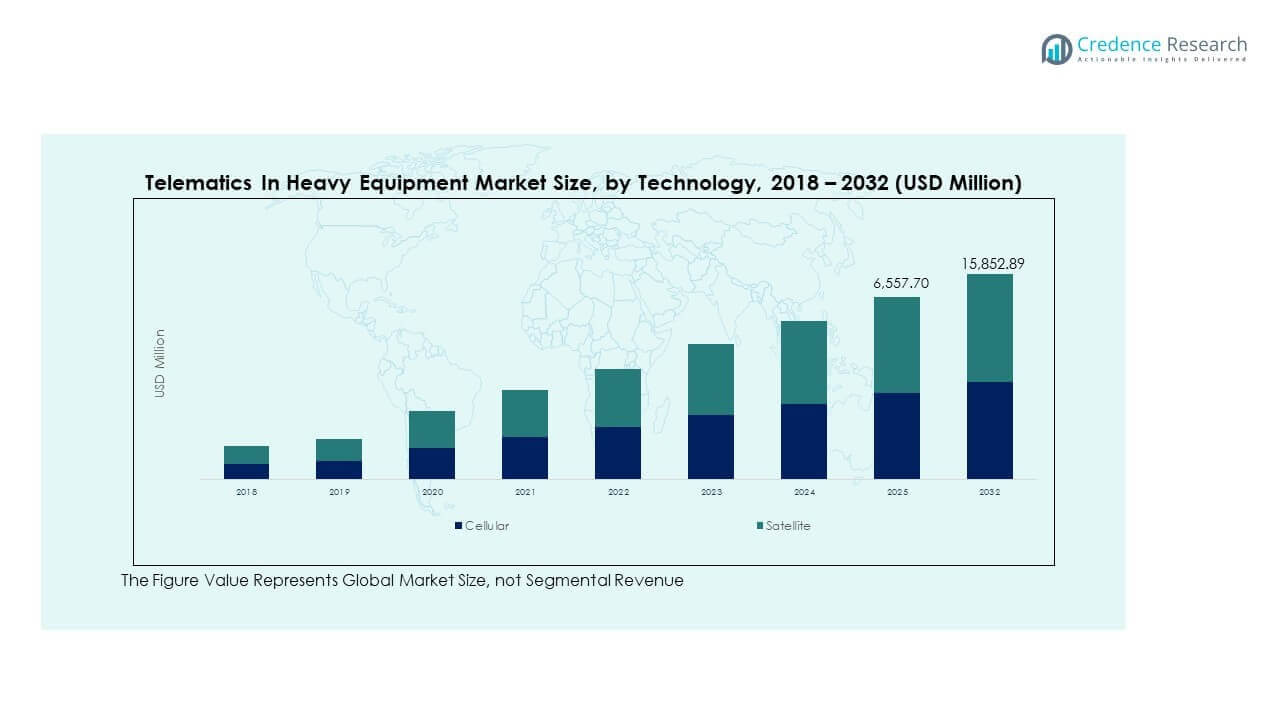
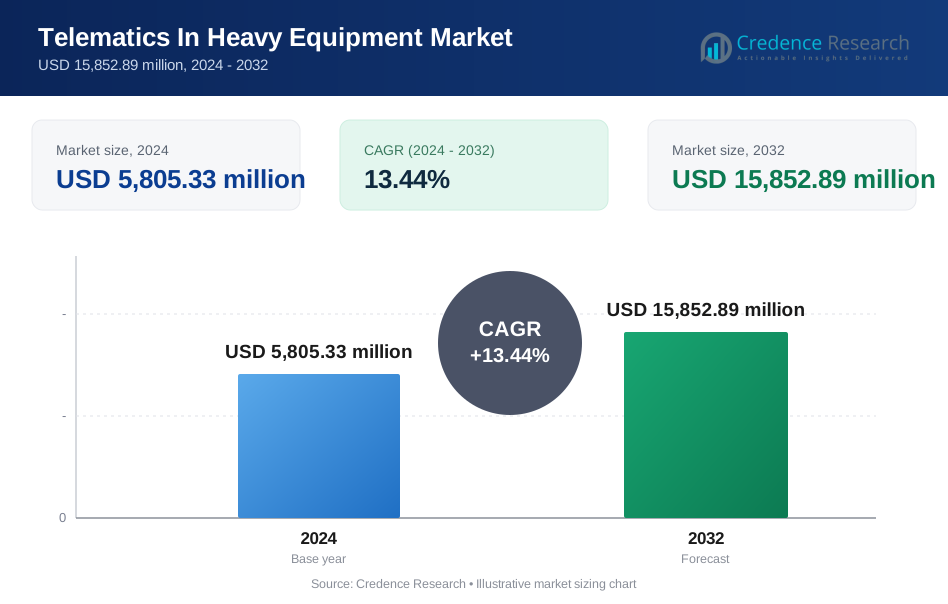
Die globale Marktgröße für Telematik in schweren Geräten wurde 2018 mit 3.800,00 Millionen USD bewertet und soll bis 2024 auf 5.805,33 Millionen USD und bis 2032 auf 15.852,89 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 13,44 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Telematik in schweren Geräten 2024 | 5.805,33 Millionen USD |
| Telematik in schweren Geräten Markt, CAGR | 13,44% |
| Marktgröße für Telematik in schweren Geräten 2032 | 15.852,89 Millionen USD |
Der Markt wächst aufgrund der steigenden Nachfrage nach vernetzten und effizienten Geräteoperationen. Flottenbesitzer setzen Telematik ein, um Nutzung, Kraftstoff und Wartung in Echtzeit zu verfolgen. Bau- und Bergbauunternehmen konzentrieren sich auf Betriebszeit, Sicherheit und Kostenkontrolle. OEMs integrieren Sensoren und Software zur Unterstützung vorausschauender Wartung und Ferndiagnose. Vorschriften zu Emissionen und Arbeitssicherheit unterstützen die digitale Überwachung. Cloud-Plattformen und mobile Apps verbessern den Datenzugang. Vermietungsunternehmen nutzen Telematik zur Verwaltung von Vermögenswerten und zur Genauigkeit der Abrechnung. Diese Faktoren erhöhen die Akzeptanz auf Baustellen und in Flotten.
Nordamerika führt aufgrund starker Bauaktivitäten und früher Technologieanwendung. Die Vereinigten Staaten zeigen eine breite Akzeptanz in Bergbau- und großen Infrastrukturprojekten. Europa folgt mit strengen Sicherheitsregeln und Fokus auf Geräteeffizienz. Deutschland und die nordischen Länder treiben Innovationen durch OEM-geführte Lösungen voran. Der asiatisch-pazifische Raum wächst schnell, da Urbanisierung und Infrastrukturausgaben steigen. China und Indien erweitern vernetzte Flotten zur Produktivitätssteigerung. Lateinamerika und der Nahe Osten gewinnen durch Bergbau- und Energieprojekte an Bedeutung.
Markteinblicke:
- Der Markt wurde 2018 auf 3.800,00 Millionen USD geschätzt, erreichte 2024 5.805,33 Millionen USD und soll bis 2032 15.852,89 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,44 %, angetrieben durch die schnelle digitale Adoption in schweren Geräteflotten.
- Nordamerika führt mit einem Anteil von etwa 38,0 %, gefolgt von Asien-Pazifik mit 28,1 % und Europa mit 22,7 %, unterstützt durch große Geräteflotten, starke OEM-Präsenz und frühzeitige Nutzung vernetzter Technologien.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 28,1 %, angetrieben durch großangelegte Infrastrukturprojekte, Urbanisierung und steigende Telematik-Adoption in Bau- und Bergbausektoren.
- Nach Komponenten hält Software den größten Anteil mit rund 45 %, gefolgt von Hardware mit fast 35 %, was die höhere Nachfrage nach Analysen, Dashboards und Fernüberwachungsfähigkeiten widerspiegelt.
- Nach Bereitstellungstyp macht die Cloud etwa 60 % des Anteils aus, während On-Premises fast 40 % hält, da Flotten skalierbaren Zugriff, schnellere Updates und Multi-Site-Transparenz bevorzugen.
Markttreiber:
Steigender Bedarf an operativer Transparenz und Optimierung der Anlagenleistung
Flottenbesitzer verlangen Echtzeit-Transparenz über verstreute schwere Geräte. Telematik ermöglicht die Überwachung von Kraftstoffverbrauch, Leerlaufzeiten und Maschinenzustand. Bauunternehmen streben höhere Auslastungsraten an, um Margen zu schützen. Bergbauunternehmen verlassen sich auf Daten, um kostspielige ungeplante Ausfallzeiten zu verhindern. Gerätebesitzer schätzen prädiktive Wartung gegenüber reaktiven Reparaturmodellen. OEMs fördern eingebettete Systeme, um den Umsatz im Aftersales-Service zu stärken. Sicherheitsanforderungen treiben ebenfalls die Überwachungsadoption voran. Der globale Telematikmarkt für schwere Geräte gewinnt durch diese Effizienzziele an Bedeutung.
- Zum Beispiel berichtet Caterpillar, dass seine VisionLink-Plattform über 1,5 Millionen vernetzte Assets weltweit verfolgt und Kunden hilft, ungeplante Ausfallzeiten durch Zustandswarnungen zu reduzieren.
Kostendruck in Bau- und Bergbaubetrieben
Schwere Gerätebetriebe stehen vor hohen Kraftstoff- und Wartungskosten. Telematik unterstützt die Kostenreduzierung durch Verhaltensverfolgung und Routenoptimierung. Flottenmanager nutzen Warnungen, um Missbrauch und übermäßigen Leerlauf zu begrenzen. Datenbasierte Einblicke verbessern die Genauigkeit der Serviceplanung. Vermietungsunternehmen verlassen sich auf Nutzungsdaten für faire Abrechnungsmodelle. Auftragnehmer zielen darauf ab, die Gesamtkosten pro Anlage zu senken. Versicherer unterstützen überwachte Flotten aufgrund geringerer Risikobelastung. Dieser Druck hält die konstante Nachfrage nach Telematik aufrecht.
- Zum Beispiel gibt Komatsu an, dass sein KOMTRAX-System die Maschinennutzung und Kraftstoffkennzahlen bei über 600.000 Maschinen weltweit überwacht.
OEM-Integration von Smart-Systemen in neue Geräteplattformen
OEMs integrieren Telematik während der Produktionsphasen von Geräten. Eingebettete Systeme verbessern den Wert und die Attraktivität der Geräte für Käufer. Händler nutzen Daten für Ferndiagnosen und Serviceplanung. Hersteller profitieren von Lebenszyklusdaten über installierte Basen. Softwaregetriebene Differenzierung stärkt die Wettbewerbspositionierung. Kunden bevorzugen werkseitig installierte Lösungen gegenüber Nachrüstlösungen. Dieser Wandel beschleunigt die standardisierte Adoption in Flotten. Digitale Bereitschaft wird zu einem Kaufentscheidungsfaktor.
Regulatorischer Fokus auf Sicherheit, Emissionen und Geräteverantwortung
Behörden setzen weltweit strengere Sicherheits- und Emissionsnormen durch. Telematik hilft bei der Überwachung der Einhaltung und des Verhaltens der Bediener. Überwachung reduziert das Unfallrisiko auf großen Baustellen. Emissionsüberwachung unterstützt die Ziele der Nachhaltigkeitsberichterstattung. Öffentliche Infrastrukturprojekte verlangen transparente Aufzeichnungen über die Nutzung von Geräten. Auftragnehmer passen sich an digitale Compliance-Tools an. Diese Vorgaben unterstützen den langfristigen Systemeinsatz. Regulatorische Ausrichtung treibt eine konsistente Marktnachfrage an.
Markttrends:
Verlagerung hin zu datengetriebener Entscheidungsfindung auf Baustellen
Flottenentscheidungen basieren mehr auf Analysen als nur auf Erfahrung. Telematikplattformen liefern Dashboards für schnelle operative Einblicke. Manager vergleichen die Leistung von Anlagen über Projekte und Regionen hinweg. Datentransparenz verbessert die Planungsgenauigkeit und Verantwortlichkeit. Unternehmen integrieren Berichte in ERP- und Projektsysteme. Dieser Trend stärkt die Abhängigkeit von vernetzten Geräteökosystemen. Entscheidungszyklen verkürzen sich durch kontinuierlichen Datenfluss. Der globale Telematikmarkt für schwere Geräte spiegelt diesen analytischen Wandel wider.
- Zum Beispiel integriert Trimble Maschinendaten in Projektsteuerungen, die auf Tausenden von Infrastrukturseiten weltweit verwendet werden.
Wachstum von abonnementbasierten und softwarezentrierten Einnahmemodellen
Anbieter erweitern wiederkehrende Einnahmen durch Abonnementplattformen. Kunden bevorzugen vorhersehbare Betriebskostenmodelle. Software-Updates verbessern Funktionen ohne Hardwareänderungen. Cloud-Zugriff verbessert die Skalierbarkeit über Flottengrößen hinweg. OEMs bündeln Dienstleistungen mit Geräteverkäufen. Händler verkaufen Analyse- und Unterstützungspakete zusätzlich. Dieser Trend verändert die Einnahmestrukturen der Anbieter. Der Softwarewert gewinnt an Bedeutung gegenüber Hardwaremargen.
- Zum Beispiel hat John Deere bestätigt, dass über 500.000 Maschinen über sein Operations Center verbunden sind, wobei Softwaredienste in Geräteverkäufe integriert sind.
Zunehmende Nutzung mobiler Schnittstellen für das Management auf Feldebene
Vorgesetzte greifen über mobile Anwendungen auf Telematikdaten zu. Echtzeitwarnungen erreichen Manager direkt vor Ort. Mobile Tools unterstützen eine schnellere Reaktion auf Störungen. Bediener erhalten sofortiges Leistungsfeedback. Einfachere Schnittstellen verbessern die Akzeptanz bei nicht-technischen Benutzern. Dieser Trend unterstützt das dezentrale Flottenmanagement. Mobilität verbessert die betriebliche Reaktionsfähigkeit. Digitale Feldtools werden zur Standardpraxis.
Integration von Telematik mit umfassenderen digitalen Bauplattformen
Telematikdaten verknüpfen sich mit BIM- und Projektmanagement-Tools. Integration unterstützt die vollständige Projektsichtbarkeit. Gerätedaten stimmen mit Planungs- und Kostensystemen überein. Stakeholder erhalten einheitliche operative Ansichten. Dieser Trend unterstützt intelligente Bauökosysteme. Interoperabilität wird zu einem Kaufkriterium. Anbieter konzentrieren sich auf offene Plattformkompatibilität. Digitale Konvergenz prägt die Marktentwicklung.
Analyse der Marktchancen:
Hohe anfängliche Bereitstellungskosten und unklare kurzfristige Rendite
Telematiksysteme erfordern Investitionen in Hardware, Software und Schulung. Kleine Auftragnehmer zögern aufgrund von Budgetbeschränkungen. Die Klarheit über den ROI bleibt in den frühen Einführungsphasen begrenzt. Die Integration mit älteren Geräten erhöht die Kosten. Anpassungsbedürfnisse variieren je nach Flottentyp. Entscheidungen verzögern sich ohne bewährte Benchmarks. Finanzierungsoptionen sind regional unterschiedlich. Kostenempfindlichkeit verlangsamt die Einführung bei kleineren Betreibern.
Datensicherheitsbedenken und Kompetenzlücken in Flottenmanagement-Teams
Vernetzte Geräte erhöhen die Risiken der Cybersicherheitsgefährdung. Flottendaten erfordern sichere Speicherung und Zugangskontrolle. Viele Betreiber fehlen qualifizierte Analytik-Mitarbeiter. Fehlinterpretation von Daten begrenzt die Wertrealisierung. Widerstand gegen digitalen Wandel besteht bei Betreibern. Schulungsanforderungen erhöhen die betriebliche Belastung. Die Qualität des Anbietersupports variiert stark. Diese Faktoren schränken die volle Systemnutzung ein.
Marktchancen:
Erweiterungspotenzial in aufstrebenden Infrastruktur- und Bergbaumärkten
Aufstrebende Volkswirtschaften erweitern Infrastruktur- und Ressourcenprojekte. Neue Flotten übernehmen Telematik von Anfang an. Regierungen fördern die digitale Überwachung öffentlicher Projekte. Auftragnehmer streben Produktivitätssteigerungen unter engen Zeitvorgaben an. OEMs zielen auf Greenfield-Implementierungen in diesen Regionen. Die Servicepenetration bleibt niedrig, steigt jedoch. Dies schafft starkes langfristiges Wachstumspotenzial. Der globale Telematikmarkt für schwere Geräte profitiert von der regionalen Expansion.
Fortschritt in KI-basierten prädiktiven und autonomen Gerätesystemen
KI verbessert die Fehlerprognose und Wartungsgenauigkeit. Fortschrittliche Analysen reduzieren Ausfallzeiten und Servicekosten. Telematik unterstützt den Betrieb halbautonomer Geräte. Datengetriebene Einblicke verbessern die Planung des Anlagenlebenszyklus. Anbieter investieren in die Entwicklung intelligenter Funktionen. Kunden suchen nach höherem Wert über die grundlegende Verfolgung hinaus. Innovation eröffnet Möglichkeiten für Premium-Dienste. Der technologische Fortschritt erweitert den Marktrahmen.
Marktsegmentierungsanalyse:
Nach Komponente
Hardware bildet die Grundlage durch Sensoren, GPS-Einheiten und Steuerungsmodule. Software treibt Analysen, Dashboards und Warnungen für Flottenentscheidungen an. Dienstleistungen unterstützen Installation, Integration und Lebenszyklusmanagement. Der Softwarewert wächst aufgrund der Analysetiefe und des Fernzugriffs. Dienstleistungen gewinnen an Bedeutung bei komplexen Flotten und Compliance-Anforderungen. Die Nachfrage nach Hardware bleibt stabil mit OEM-Ausstattung. Integrierte Angebote verbessern die Kundenbindung. Der globale Telematikmarkt für schwere Geräte spiegelt diesen ausgewogenen Komponentenmix wider.
- Zum Beispiel bietet Bosch Rexroth Telematik-Hardware in Kombination mit Cloud-Analysen, die auf mehreren OEM-Plattformen verwendet werden.
Nach Anwendung
Der Bau führt die Einführung aufgrund großer Flotten und enger Zeitpläne an. Der Bergbau verlässt sich auf Überwachung für Betriebszeit und Sicherheit an abgelegenen Standorten. Die Landwirtschaft übernimmt Telematik für präzisen Einsatz und saisonale Planung. Öl und Gas nutzen Tracking für raue Umgebungen und Compliance. Andere Sektoren umfassen Forstwirtschaft und Häfen. Jede Anwendung schätzt Zuverlässigkeit und Sichtbarkeit. Daten unterstützen Kostenkontrolle und Produktivität. Anwendungsfälle unterscheiden sich nach Anlagenintensität.
- Zum Beispiel berichtet Volvo Construction Equipment, dass sein CareTrack-System Hunderttausende von Maschinen im Bau- und Bergbau verbindet.
Nach Bereitstellungstyp
On-Premises eignet sich für Unternehmen mit strengen Anforderungen an die Datenkontrolle. Cloud ermöglicht Skalierbarkeit und schnellere Updates. Cloud-Zugriff unterstützt Flotten an mehreren Standorten. Abonnementmodelle begünstigen die Cloud-Einführung. On-Premises bleibt für Altsysteme relevant. Hybride Ansätze treten in großen Unternehmen auf. Sicherheitsstandards beeinflussen die Entscheidungen. Flexibilität treibt die Präferenz an.
Nach Gerätetyp
Bagger und Lader dominieren aufgrund der hohen Nutzung. Planierraupen und Muldenkipper benötigen Routen- und Lastverfolgung. Andere Geräte umfassen Kräne und Grader. Nutzungsdaten leiten Wartungszyklen. Gemischte Flotten profitieren von einheitlichen Plattformen. OEM-Integration vereinfacht die Bereitstellung. Gerätevielfalt erhöht den Plattformwert. Leistungsanalysen unterstützen die Planung.
Nach Technologie
Mobilfunk führt mit großer Abdeckung und geringeren Kosten. Satellit dient abgelegenen und netzfernen Standorten. Dual-Mode-Lösungen gewährleisten Kontinuität. Die Wahl der Technologie hängt vom Gelände ab. Zuverlässigkeit bleibt entscheidend. Latenz beeinflusst Anwendungsfälle. Konnektivität bildet die Grundlage für Analysen. Abdeckung treibt die Einführung voran.
Segmentierung:
Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Bau
- Bergbau
- Landwirtschaft
- Öl & Gas
- Andere
- On-Premises
- Cloud
- Bagger
- Lader
- Planierraupen
- Muldenkipper
- Andere
- Mobilfunk
- Satellit
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen Marktes für globale Telematik in schweren Geräten wurde 2018 mit 1.462,24 Millionen USD bewertet und soll bis 2024 auf 2.208,31 Millionen USD und bis 2032 auf 6.022,54 Millionen USD anwachsen, mit einer CAGR von 13,4 im Prognosezeitraum. Nordamerika hält im Jahr 2032 einen Anteil von fast 38,0%. Die Region führt aufgrund fortschrittlicher Baupraktiken und früher Technologieadoption. Große Flotten verlangen Echtzeitüberwachung und Kostenkontrolle. OEM-eingebettete Systeme finden starke Akzeptanz. Bergbau- und Infrastrukturprojekte erhalten die Nachfrage aufrecht. Sicherheits- und Emissionsvorschriften unterstützen den Einsatz von Telematik. Mietflotten verlassen sich auf Daten zur Nutzungserfassung. Starke Händlernetzwerke verbessern die Servicepenetration.
Europa
Die Größe des europäischen Marktes für globale Telematik in schweren Geräten wurde 2018 mit 954,56 Millionen USD bewertet und soll bis 2024 auf 1.398,93 Millionen USD und bis 2032 auf 3.597,86 Millionen USD anwachsen, mit einer CAGR von 12,6 im Prognosezeitraum. Europa macht etwa 22,7% des Anteils aus. Die Region konzentriert sich auf Effizienz und Nachhaltigkeit. Strenge Sicherheitsnormen treiben die Überwachungsadoption voran. OEM-geführte Innovation unterstützt die Systemintegration. Die Modernisierung des Bauwesens fördert das Wachstum. Bergbauaktivitäten in ausgewählten Ländern erhöhen die Nachfrage. Digitales Flottenmanagement gewinnt an Bedeutung. Grenzüberschreitende Projekte erhöhen die Nutzung vernetzter Geräte.
Asien-Pazifik
Die Größe des asiatisch-pazifischen Marktes für globale Telematik in schweren Geräten wurde 2018 mit 925,68 Millionen USD bewertet und soll bis 2024 auf 1.477,14 Millionen USD und bis 2032 auf 4.453,09 Millionen USD anwachsen, mit einer CAGR von 14,8 im Prognosezeitraum. Asien-Pazifik hält einen Anteil von etwa 28,1%. Schnelle Urbanisierung treibt den Infrastrukturausbau voran. Regierungen investieren stark in Transport- und Energieprojekte. Auftragnehmer übernehmen Telematik zur Verwaltung großer Flotten. OEM-Lokalisierung unterstützt kosteneffektive Implementierung. Bergbau und Landwirtschaft erhöhen die Volumennachfrage. Die digitale Adoption beschleunigt sich in aufstrebenden Volkswirtschaften.
Lateinamerika
Die Größe des lateinamerikanischen Marktes für globale Telematik in schweren Geräten wurde 2018 mit 239,40 Millionen USD bewertet und soll bis 2024 auf 362,19 Millionen USD und bis 2032 auf 917,41 Millionen USD anwachsen, mit einer CAGR von 12,4 im Prognosezeitraum. Lateinamerika erfasst etwa 5,8% des Anteils. Bergbauaktivitäten treiben die Hauptnachfrage an. Bauwachstum unterstützt die allmähliche Adoption. Flottenbetreiber konzentrieren sich auf die Sicherheit von Vermögenswerten. Telematik unterstützt Kraftstoff- und Wartungskontrolle. OEM-Partnerschaften verbessern den Zugang. Infrastrukturlücken verlangsamen die Implementierung. Das Wachstum bleibt in wichtigen Ländern stabil.
Mittlerer Osten
Die Größe des Marktes für globale Telematik in schweren Geräten im Nahen Osten wurde 2018 mit 117,80 Millionen USD bewertet und soll bis 2024 auf 165,99 Millionen USD und bis 2032 auf 397,99 Millionen USD anwachsen, mit einer CAGR von 11,6 im Prognosezeitraum. Die Region repräsentiert nahezu 2,5% des Anteils. Große Infrastruktur- und Energieprojekte unterstützen die Nachfrage. Harte Betriebsbedingungen begünstigen die Fernüberwachung. Flottensichtbarkeit verbessert die Projektausführung. Regierungsunterstützte Projekte treiben die Adoption voran. Cloud-Plattformen unterstützen den Betrieb an mehreren Standorten. Das Marktwachstum bleibt allmählich, aber stabil.
Afrika
Die Größe des Marktes für globale Telematik in schweren Geräten in Afrika wurde 2018 mit 100,32 Millionen USD bewertet und soll bis 2024 auf 192,76 Millionen USD und bis 2032 auf 464,00 Millionen USD anwachsen, mit einer CAGR von 11,3 während des Prognosezeitraums. Afrika hält einen Anteil von knapp 2,9%. Bergbauaktivitäten bilden die Kernnachfragebasis. Telematik verbessert die Sicherheit und Betriebszeit von Anlagen. Infrastrukturprojekte unterstützen eine allmähliche Aufnahme. Konnektivitätsprobleme beeinflussen den Einsatzumfang. OEM-Initiativen erweitern die regionale Präsenz. Langfristiges Potenzial bleibt stark.
Analyse der Hauptakteure:
- Caterpillar Inc.
- Komatsu Ltd.
- Volvo Construction Equipment
- Hitachi Construction Machinery Co., Ltd.
- John Deere
- Trimble Inc.
- Teletrac Navman
- Topcon Corporation
- JCB
- Doosan Infracore
- Hyundai Construction Equipment
- Liebherr Group
- Terex Corporation
- Kobelco Construction Machinery Co., Ltd.
- Atlas Copco
- Wacker Neuson SE
Wettbewerbsanalyse:
Der globale Markt für Telematik in schweren Geräten zeigt einen starken Wettbewerb zwischen OEMs und Telematik-Spezialisten. Führende Akteure konzentrieren sich auf eingebettete Systeme, analytische Tiefe und Serviceabdeckung. Unternehmen differenzieren sich durch vorausschauende Wartung, Ferndiagnose und Plattformintegration. OEM-gestützte Lösungen gewinnen Vertrauen durch werkseitige Anpassung und Garantieausrichtung. Unabhängige Anbieter konkurrieren durch flexible Software und Multi-Marken-Unterstützung. Partnerschaften mit Händlern stärken die Reichweite im Aftermarket. Skalierung, Datensicherheit und Interoperabilität beeinflussen die Kaufentscheidung. Der Markt bleibt moderat konsolidiert mit Raum für Nischeninnovatoren.
Neueste Entwicklungen:
- Hitachi Construction Machinery verfolgte Innovationen durch kollaborative Partnerschaften, die sich auf autonome Operationen und Elektrifizierung konzentrierten. Im Oktober 2025 unterzeichnete das Unternehmen eine Charta-Vereinbarung mit der Rio Tinto-Tochter Technological Resources zur Entwicklung von Fernbedienungstechnologien für ultra-große hydraulische Bagger in den nächsten fünf Jahren. Diese Zusammenarbeit zielt darauf ab, die Fähigkeiten zur Bedienerunterstützung, Fernbedienung und teilweisen Autonomie für Bergbauoperationen voranzutreiben, mit dem Ziel, bis 2030 eine interoperable Plattform zu etablieren, die in der Lage ist, mehrere ultra-große Bagger mit teilweiser Autonomie auf Bergbaustandorten zu betreiben. Bereits im Oktober 2024 ging Hitachi eine Partnerschaft mit Dimaag-AI Inc., einem in den USA ansässigen Anbieter von elektrischen Lösungen, ein, um einen elektrifizierten kompakten hydraulischen Bagger in der 1,7-Tonnen-Klasse zu entwickeln. Die ENCORE-Elektrotechnik umfasst hochleistungsfähige austauschbare Batteriemodule und Thermomanagementsysteme, mit einer offiziellen Enthüllung auf der Bauma 2025 in München und einem kommerziellen Start, der für Europa bis 2027 geplant ist. Darüber hinaus erwarb Hitachi im September 2024 etwa 12 % der Aktien des australischen Softwareunternehmens Envirosuite Ltd für 10 Millionen AUD, um die betriebliche Führung und die Umweltverantwortung in Bergbauoperationen zu stärken.
- JCB verfolgte die Marktexpansion in Indien durch strategische Partnerschaften und Produktinnovationen. Im Januar 2025 kündigte JCB India eine Partnerschaft mit SAMIL an, um den Markt für gebrauchte Baumaschinen zu transformieren, indem JCBs Angebote für gebrauchte Maschinen mit SAMILs umfangreichen Plattformnetzwerken kombiniert werden. Diese Allianz adressiert die wachsende Nachfrage nach gut gewarteten, zertifizierten gebrauchten Geräten unter Auftragnehmern, die Kosteneffizienz suchen. Auf der EXCON 2025 im Dezember 2025 brachte JCB India über 10 neue Produkte auf den Markt, darunter einen 52-Tonnen-Bagger, was eine der umfangreichsten Produktausstellungen des Unternehmens darstellt und sein Engagement zur Erweiterung seines Produktportfolios für den Infrastrukturentwicklungsboom in Indien demonstriert.
- Doosan Infracore verlagerte seinen strategischen Fokus über traditionelle Baumaschinen hinaus auf aufstrebende Energielösungen. Im August 2025 sicherte sich Doosan Enerbility zwei wegweisende Partnerschaften: eine Zusammenarbeit mit Amazon, X-energy und KHNP zur Bereitstellung kleiner modularer Reaktoren (SMRs), die 960 MW kohlenstofffreie Energie für Amazon-Rechenzentren liefern, und eine Partnerschaft mit dem in Texas ansässigen Unternehmen Fermi America zur Lieferung von Ausrüstung für ein 11 GW "AI Campus Project". Als Reaktion auf diese bedeutenden Verträge kündigte Doosan im Dezember 2025 den Bau von Südkoreas erster dedizierter SMR-Fertigungsanlage an, was einen strategischen Wandel von der Komponentenfertigung für individuelle Demonstrationsprojekte zur Massenproduktion für den globalen kommerziellen Markt signalisiert. Darüber hinaus erweiterte Doosan seine Partnerschaften im Bereich Baumaschinen mit HD Hyundai Infracore durch Produkt-Cross-Supply-Kooperationsvereinbarungen auf dem nordamerikanischen Markt.
- Volvo Construction Equipment zeigte ein erhebliches Engagement für geografische Expansion und Elektrifizierung. Im Juni 2025 kündigte das Unternehmen eine strategische Investition von etwa 2.500 MSEK in die Produktion von Raupenbaggern an drei wichtigen Standorten an: Changwon in Südkorea (die größte Investition), eine Anlage in Schweden und Shippensburg in den Vereinigten Staaten. Diese Investition zielt darauf ab, Volvos globalen Fußabdruck bei Raupenbaggern zu stärken, die Betriebseffizienz durch lokalisierte Produktion zu verbessern, die Kohlenstoffemissionen durch Minimierung der Transportwege zu reduzieren und die Widerstandsfähigkeit der Lieferkette zu erhöhen. Ergänzend zu dieser Infrastrukturinvestition brachte Volvo CE seine New Generation Excavator-Serie in Südostasien ab Januar 2025 auf den Markt, mit Modellen wie dem EC210, EC220, EC230, EC300 und EC360. Das Unternehmen demonstrierte seine auf Indien fokussierte Innovationsstrategie weiter auf der EXCON 2025, indem es den neuen EC215-Bagger vorstellte, der für die vielfältigen Arbeitsbedingungen in Indien entwickelt wurde, den SD110-Compactor für langfristige Haltbarkeit im Straßenbau, den L120 Electric Wheel Loader, der Indiens fortschrittlichsten kommerziellen elektrischen Lader darstellt, und den EC650-Bergbaubagger. Volvo kündigte auch Fortschritte bei einem bevorstehenden Technologiezentrum in Bengaluru an, um Forschung und Entwicklung, Lokalisierung und Produktinnovation sowohl für den indischen als auch für den globalen Markt voranzutreiben.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponenten- und Anwendungssegmenten. Er enthält Details zu führenden Marktteilnehmern und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- OEM-eingebettete Telematik wird bei neuen Geräteverkäufen breitere Akzeptanz finden.
- Softwareplattformen werden durch Analysen und Einblicke Wertschöpfung führen.
- Cloud-Bereitstellung wird sich über Flotten mit mehreren Standorten ausweiten.
- Die Nutzung von prädiktiver Wartung wird sich im Bau- und Bergbau vertiefen.
- Mietflotten werden sich stärker auf Nutzungs- und Abrechnungsdaten stützen.
- Die Integration mit Projekt- und Anlagensystemen wird zunehmen.
- Mobiler Zugriff wird schnellere Entscheidungen vor Ort fördern.
- Cybersicherheitsfunktionen werden in den Fokus der Käufer rücken.
- In aufstrebenden Regionen wird es schnellere Erstadoptionen geben.
- Serviceorientierte Einnahmemodelle werden die Positionierung der Anbieter stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Telematik im Bereich schwere Maschinen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Telematikmarkt für schwere Maschinen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Telematikmarktes für schwere Maschinen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Telematik in schweren Maschinen antreiben?
Wer sind die führenden Unternehmen im globalen Telematikmarkt für schwere Maschinen?
Welche Region hatte 2024 den größten Anteil am globalen Telematikmarkt für schwere Maschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Telematik im Markt für schwere Ausrüstung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Telematik im Markt für schwere Ausrüstung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,805.33 million → 2032: USD 15,852.89 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Telematik im Markt für schwere Ausrüstung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Telematik im Markt für schwere Ausrüstung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Telematik im Markt für schwere Ausrüstung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Telematik im Markt für schwere Ausrüstung Market Drivers
- 3.3 Telematik im Markt für schwere Ausrüstung Market Restraints & Challenges
- 3.4 Telematik im Markt für schwere Ausrüstung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Telematik im Markt für schwere Ausrüstung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Telematik im Markt für schwere Ausrüstung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Telematik im Markt für schwere Ausrüstung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Telematik im Markt für schwere Ausrüstung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Telematik im Markt für schwere Ausrüstung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Telematik im Markt für schwere Ausrüstung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Telematik im Markt für schwere Ausrüstung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Telematik im Markt für schwere Ausrüstung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Telematik im Markt für schwere Ausrüstung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Telematik im Markt für schwere Ausrüstung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Telematik im Markt für schwere Ausrüstung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Telematik im Markt für schwere Ausrüstung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Telematik im Markt für schwere Ausrüstung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Telematik im Markt für schwere Ausrüstung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Telematik im Markt für schwere Ausrüstung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Telematik im Markt für schwere Ausrüstung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Telematik im Markt für schwere Ausrüstung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Telematik im Markt für schwere Ausrüstung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Telematik im Markt für schwere Ausrüstung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
