
Überblick über den Markt für Therapeutika bei Akuter Myeloischer Leukämie (AML):
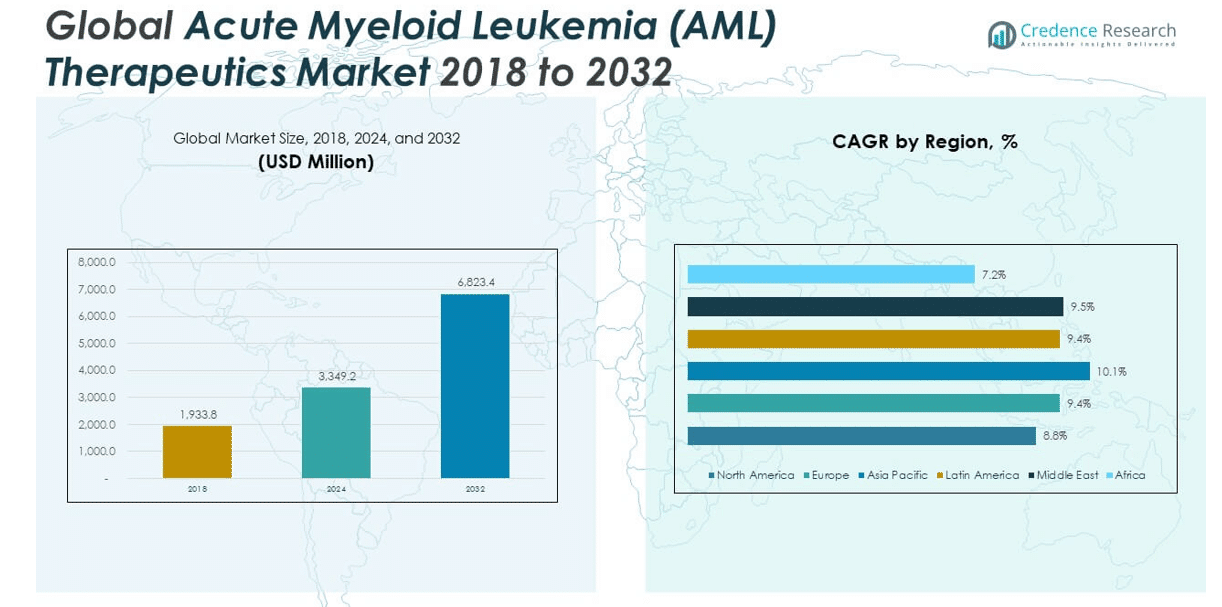
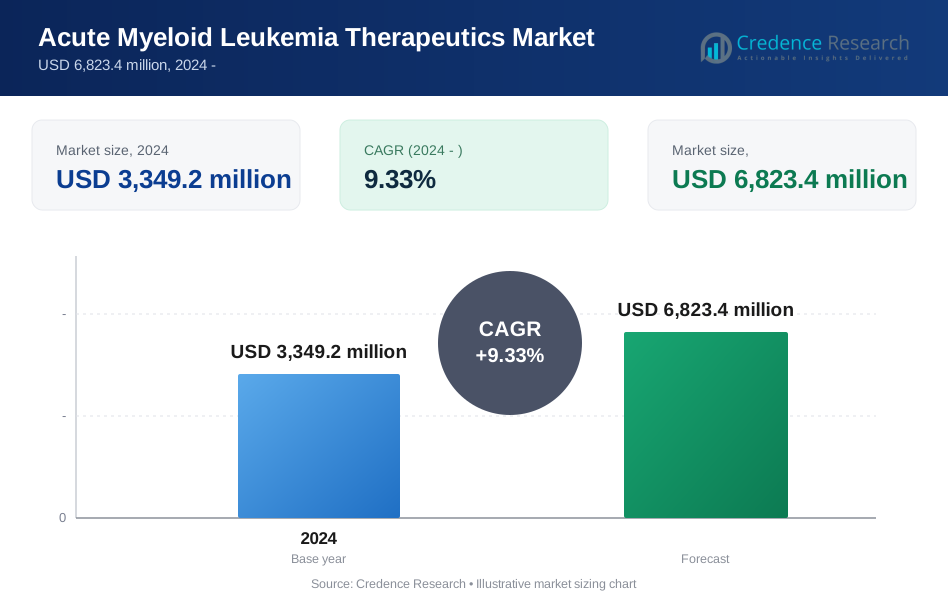
Die globale Marktgröße für Therapeutika bei Akuter Myeloischer Leukämie (AML) wurde 2018 auf 1.933,8 Millionen USD geschätzt und soll bis 2024 auf 3.349,2 Millionen USD und bis 2032 auf 6.823,4 Millionen USD anwachsen, mit einer CAGR von 9,33 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Therapeutika bei AML 2024 | 3.349,2 Millionen USD |
| Markt für Therapeutika bei AML, CAGR | 9,33% |
| Marktgröße für Therapeutika bei AML 2032 | 6.823,4 Millionen USD |
Gezielte Investitionen in zielgerichtete Therapien, demografischer Wandel und sich ändernde klinische Präferenzen treiben das Marktwachstum voran. Pharmaunternehmen entwickeln Behandlungen wie FLT3-, IDH- und BCL‑2-Inhibitoren weiter, die molekulare Erkenntnisse in präzise Pflege übersetzen. Regulierungsbehörden haben die Zulassungen beschleunigt, während Diagnosen wie Next-Generation-Sequenzierung und MRD-Überwachung die Patientensegmentierung verbessern. Risikokapitalfinanzierung und Lizenzierung haben zugenommen und unterstützen Innovationen. Obwohl Chemotherapie weiterhin besteht, liegt der Schwerpunkt auf oralen zielgerichteten Kombinationen, die Krankenhausaufenthalte reduzieren, die Adhärenz verbessern und das Überleben verlängern—insbesondere bei gebrechlichen und älteren Patienten. Dieses sich entwickelnde Behandlungssystem prägt aktiv die AML-Therapeutika-Landschaft
Nordamerika führt derzeit bei AML-Therapeutika, gestützt durch eine fortschrittliche Gesundheitsinfrastruktur, hohe F&E-Investitionen und frühe Einführung neuer Medikamente. Insbesondere die USA dominieren aufgrund starker Erstattungspolitiken, umfangreicher klinischer Studienaktivitäten und hoher Prävalenz bei älteren Erwachsenen. Der asiatisch-pazifische Raum entwickelt sich schnell, angetrieben durch besseren Zugang zur Gesundheitsversorgung, steigende Inzidenz und unterstützende regulatorische Reformen. Europa verzeichnet durch kollaborative Forschung und panregionale Rahmenwerke ein stetiges Wachstum. Inzwischen gewinnen Lateinamerika und MEA an Dynamik, angetrieben durch erweiterte Diagnosemöglichkeiten, zunehmendes Bewusstsein und schrittweise Verbesserungen der Infrastruktur. Diese regionale Diversifizierung spiegelt sowohl die Reife in entwickelten Märkten als auch das beschleunigte Potenzial in aufstrebenden Volkswirtschaften wider
Markteinblicke in Therapeutika für Akute Myeloische Leukämie (AML):
- Der globale Markt für AML-Therapeutika wurde 2024 auf 3.349,2 Millionen USD geschätzt und soll bis 2032 6.823,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,33 %.
- Die steigende AML-Inzidenz, insbesondere bei Personen über 60 Jahren, erweitert die Patientenbasis und erhöht die Nachfrage nach altersgerechten Therapieoptionen.
- Fortschritte in der molekularen Diagnostik und der Next-Generation-Sequenzierung ermöglichen gezielte Behandlungsstrategien basierend auf präzisem genetischem Profiling.
- Regulierungsbehörden beschleunigen die Arzneimittelzulassung mit Fast-Track- und Breakthrough-Designationen, was den frühen Zugang zu neuartigen AML-Therapien fördert.
- Strategische Kooperationen zwischen Pharmaunternehmen, Biotech-Firmen und akademischen Institutionen stärken die klinischen Pipelines und die Reichweite der Kommerzialisierung.
- Arzneimittelresistenz und Krankheitsrückfälle, insbesondere bei Patienten mit ungünstiger Zytogenetik, bleiben bedeutende Hindernisse für eine langfristige Remission und Behandlungsbeständigkeit.
- Nordamerika dominiert den Markt aufgrund fortschrittlicher Infrastruktur und Erstattungssysteme, während der asiatisch-pazifische Raum mit zunehmendem Zugang und politischer Unterstützung schnell aufsteigt.
Markttreiber für Therapeutika bei Akuter Myeloischer Leukämie (AML):
Steigende Inzidenz von AML und Erweiterung der Patientenbasis:
Der globale Markt für Therapeutika bei Akuter Myeloischer Leukämie (AML) wird durch die zunehmende Zahl neu diagnostizierter Fälle beeinflusst, insbesondere bei der alternden Bevölkerung. Die AML-Inzidenz steigt mit dem Alter stark an, insbesondere bei Personen über 60 Jahren, die typischerweise eine aggressivere Krankheitsbiologie aufweisen. Dieser demografische Trend erweitert die Patientengruppe und treibt die Nachfrage nach wirksamen Therapien an, die auf ältere Patienten mit Komorbiditäten zugeschnitten sind.
- Zum Beispiel erhielt Pfizers Daurismo (Glasdegib) plus niedrig dosiertes Cytarabin (LDAC) die FDA-Zulassung für die Anwendung bei älteren Patienten (≥75 Jahre) oder solchen mit Komorbiditäten, die nicht für eine intensive Chemotherapie infrage kommen.
Technologische Fortschritte und neue Arzneimittelzulassungen treiben das Marktwachstum an:
Das Aufkommen von molekularer Diagnostik und Next-Generation-Sequenzierung ermöglicht die präzise Identifizierung von AML-Subtypen und Mutationsprofilierung. Diese Innovationen unterstützen die Entwicklung und Einführung gezielter Therapien. Die jüngsten FDA-Zulassungen neuartiger Wirkstoffe wie FLT3- und IDH-Inhibitoren haben einen Paradigmenwechsel bewirkt, der maßgeschneiderte Behandlungsstrategien und verbesserte klinische Ergebnisse ermöglicht.
- Zum Beispiel verbesserte Astellas Pharmas XOSPATA (Gilteritinib), ein FLT3-Inhibitor, das Überleben bei rezidivierter/refraktärer FLT3-mutierter AML in der Phase-III-ADMIRAL-Studie.
Günstige regulatorische Unterstützung und beschleunigte Zulassungswege:
Regulierungsbehörden gewähren Fast-Track-Designationen und Breakthrough-Therapie-Status für AML-Medikamente mit hohem therapeutischem Potenzial. Solche Mechanismen helfen, die Markteinführungszeit zu verkürzen und Patienten früheren Zugang zu innovativen Behandlungen zu bieten. Diese Anreize ermutigen Pharmaunternehmen, in die AML-Forschung und -Entwicklung zu investieren und unterstützen das Marktwachstum.
Kollaborative klinische Studien und pharmazeutische Partnerschaften erhöhen die Entwicklungseffizienz:
Strategische Allianzen zwischen Biotechnologieunternehmen, akademischen Institutionen und Pharmafirmen erleichtern robuste klinische Pipelines. Diese Kooperationen helfen, Behandlungsmethoden zu diversifizieren und die Teilnahme an Studien zu verbessern. Lizenzvereinbarungen und gemeinsame Entwicklungsabkommen ermöglichen zudem die globale Expansion und verbesserte Vermarktungsfähigkeiten.
Trends im Markt für Therapeutika gegen akute myeloische Leukämie (AML):
Personalisierte Therapien und mutationsspezifische Behandlungen gewinnen an Bedeutung:
Der globale Markt für Therapeutika gegen akute myeloische Leukämie (AML) verzeichnet einen Wandel hin zur Präzisionsmedizin mit Behandlungen, die auf spezifische genetische Anomalien zugeschnitten sind. FLT3-, IDH1/2- und BCL-2-Mutationen werden für gezielte Interventionen genutzt, um Behandlungsergebnisse zu verbessern und die systemische Toxizität im Vergleich zur traditionellen Chemotherapie zu reduzieren.
- Zum Beispiel zielt IDHIFA (Enasidenib) von Agios Pharmaceuticals auf IDH2-mutierte rezidivierte/refraktäre AML ab und erzielte in klinischen Studien eine Gesamtansprechrate von 40,3 % und eine mediane Ansprechdauer von 5,8 Monaten.
Wachsendes Interesse an immuntherapeutischen Ansätzen für AML:
Während Chemotherapie weiterhin eine Erstlinienoption bleibt, zeigt der Markt ein zunehmendes Interesse an der Immuntherapie. Monoklonale Antikörper, Immun-Checkpoint-Inhibitoren und bispezifische T-Zell-Engager werden auf ihr Potenzial untersucht, das Immunsystem zur Bekämpfung von AML-Zellen zu nutzen, insbesondere in rezidivierten/refraktären Fällen.
- Zum Beispiel führte Mylotarg (Gemtuzumab Ozogamicin) von Pfizer, ein Antikörper-Wirkstoff-Konjugat, das auf CD33 abzielt, in Kombination mit einer Erstlinien-Chemotherapie (in der ALFA-0701 Phase-III-Studie) zu einer 34%igen Reduktion des Ereignisrisikos (Hazard Ratio 0,66; p=0,006).
Annahme von Kombinationsregimen zur Verbesserung der Überlebensraten:
Kombinationstherapien, die zielgerichtete Wirkstoffe, hypomethylierende Wirkstoffe oder konventionelle Chemotherapie umfassen, finden zunehmend klinische Akzeptanz. Diese Regimen zielen darauf ab, Resistenzmechanismen zu überwinden und Remissionsdauern zu verlängern. Laufende Studien validieren mehrere Arzneimittelsynergien, die voraussichtlich die Behandlungsevolution vorantreiben werden.
Zunahme von ambulanten und häuslichen Behandlungsumgebungen:
Die Gesundheitslandschaft wandelt sich allmählich von stationärer zu ambulanter Versorgung, insbesondere bei niedrigintensiven Regimen. Orale Formulierungen und subkutane Verabreichungsmethoden unterstützen das häusliche Management für einige Patienten, erhöhen die Zugänglichkeit der Behandlung und reduzieren die Krankenhausbelastung.
Analyse der Herausforderungen auf dem Markt für Therapeutika gegen akute myeloische Leukämie (AML):
Anhaltende Arzneimittelresistenz und hohe Rückfallraten beeinträchtigen langfristige Behandlungsergebnisse:
Der globale Markt für Therapeutika gegen akute myeloische Leukämie (AML) steht vor einer kritischen Herausforderung bei der Bewältigung von Rückfällen und Resistenz gegenüber Behandlungen. Viele Patienten, insbesondere solche mit hochriskanten zytogenetischen Anomalien, zeigen begrenzte oder kurzlebige Reaktionen auf aktuelle Therapien. FLT3- und IDH-Inhibitoren haben die frühen Remissionsraten verbessert, aber aufkommende Resistenzmechanismen verringern oft ihre langfristige Wirksamkeit. Krankheitsrückfälle sind weiterhin häufig, insbesondere bei älteren Erwachsenen und solchen, die für eine intensive Chemotherapie ungeeignet sind. Der begrenzte Erfolg bei der Beseitigung minimaler Resterkrankungen behindert weiterhin kurative Ergebnisse. Der Markt muss den dringenden Bedarf an dauerhafteren und anpassungsfähigeren Behandlungsoptionen angehen, um der Resistenz entgegenzuwirken und das Überleben zu verlängern. Er hängt stark von innovativen Zweitlinientherapien und neuartigen Wirkmechanismen ab, um Rückfallraten zu reduzieren.
Hohe Behandlungskosten und ungleicher Zugang beschränken die Marktexpansion in Entwicklungsländern:
Der globale Markt für Therapeutika gegen akute myeloische Leukämie (AML) sieht sich auch mit wirtschaftlichen Barrieren konfrontiert, die eine weitverbreitete Einführung einschränken. Fortschrittliche Behandlungen wie zielgerichtete Wirkstoffe und Immuntherapien sind mit hohen Preisen verbunden, die sowohl Patienten als auch Gesundheitssysteme herausfordern. In Ländern mit niedrigem und mittlerem Einkommen verringern begrenzte Erstattungsstrukturen und hohe Eigenkosten die Zugänglichkeit der Behandlung. Verzögerte Diagnosen und unzureichende diagnostische Infrastruktur verschlechtern die therapeutischen Ergebnisse in diesen Regionen weiter. Der Zugang zur Präzisionsmedizin bleibt in einkommensstarken Märkten konzentriert, was zu Ungleichheiten bei den klinischen Ergebnissen über verschiedene geografische Regionen hinweg führt. Es ist schwierig, eine globale Gleichheit in der Versorgung zu erreichen, ohne eine breitere Unterstützung für den Infrastrukturausbau, Preisreformen und die Angleichung der Gesundheitspolitik. Das Marktwachstum bleibt ungleichmäßig, es sei denn, Zugangsbarrieren werden strategisch angegangen.
Chancen auf dem Markt für Therapeutika gegen akute myeloische Leukämie (AML):
Die Erweiterung zielgerichteter und personalisierter Therapien schafft Wege für die Präzisionsmedizin:
Der globale Markt für Therapeutika gegen akute myeloische Leukämie (AML) birgt großes Potenzial in der Erweiterung zielgerichteter und personalisierter Behandlungsoptionen. Fortschritte in der Genomik und molekularen Profilierung ermöglichen die präzise Identifizierung von Mutationen wie FLT3, IDH1/2 und TP53, was Wege für die mutationsspezifische Wirkstoffentwicklung eröffnet. Er profitiert von steigenden Investitionen in personalisierte Regime, die die Wirksamkeit erhöhen und gleichzeitig die Toxizität minimieren. Unternehmen, die sich auf Begleitdiagnostik und biomarkerbasierte Ansätze konzentrieren, können unerfüllte klinische Bedürfnisse abdecken. Die steigende Nachfrage nach weniger intensiven, ambulant kompatiblen Therapien bei älteren Patienten stärkt das Argument für neuartige orale Wirkstoffe. Dieser Wandel hin zu individualisierten Versorgungsmodellen unterstützt eine breitere Akzeptanz und verbesserte klinische Ergebnisse.
Chancen entstehen durch wachsende klinische Studienpipelines und regulatorische Unterstützung:
Der globale Markt für Therapeutika gegen akute myeloische Leukämie (AML) profitiert von einer robusten Pipeline von Prüfpräparaten und globalen klinischen Studien. Beschleunigte Zulassungsverfahren, Orphan-Drug-Designationen und Fast-Track-Programme fördern die schnelle Entwicklung von hochpotenziellen Medikamenten. Es besteht ein zunehmendes Interesse an der Kombination bestehender Therapien mit neuen Wirkstoffen, was neue Strategien zur Überwindung von Resistenzen bietet. Pharmaunternehmen, die regionale Partnerschaften eingehen, können ihre Präsenz in aufstrebenden Märkten ausweiten. Steigendes Bewusstsein und frühzeitige Diagnosen tragen ebenfalls zu einer höheren Teilnahme an klinischen Studien bei. Diese Bedingungen unterstützen eine schnellere Kommerzialisierung und langfristiges Wachstum in verschiedenen Patientengruppen.
Analyse der Marktsegmentierung für Therapeutika gegen akute myeloische Leukämie (AML):
Nach Behandlungsart
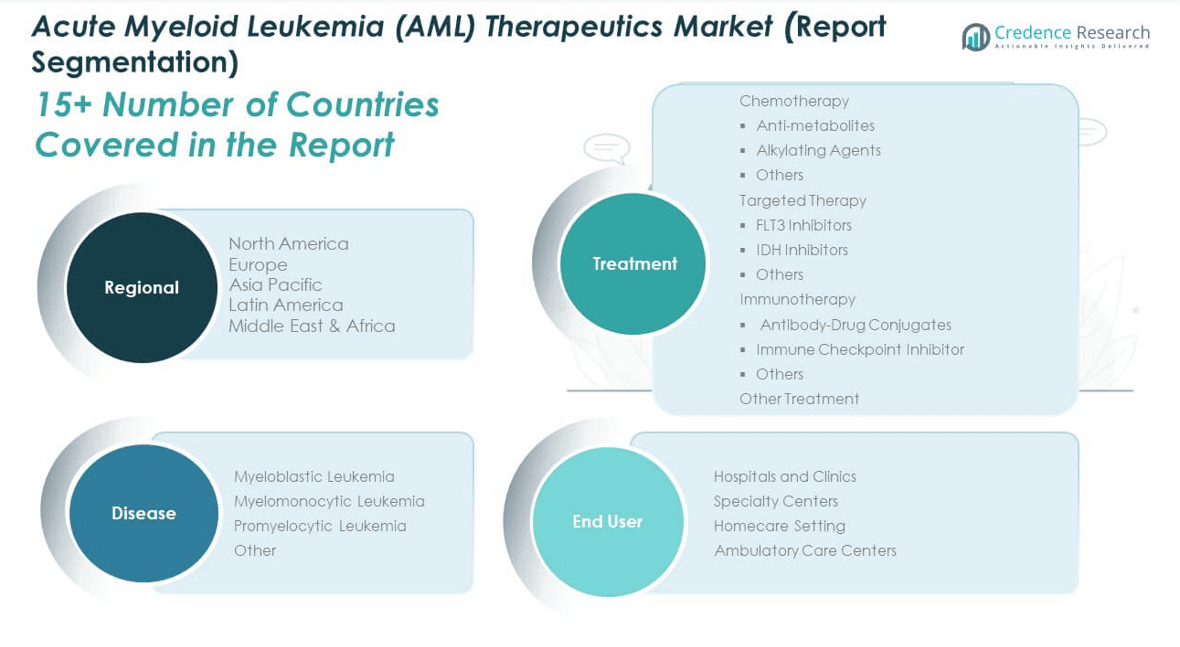
Der globale Markt für Therapeutika gegen akute myeloische Leukämie (AML) ist nach Behandlung in Chemotherapie, zielgerichtete Therapie, Immuntherapie und andere Behandlungen unterteilt. Chemotherapie bleibt weit verbreitet, insbesondere Antimetaboliten und alkylierende Wirkstoffe, aufgrund ihrer etablierten Rolle in Induktions- und Konsolidierungsphasen. Die zielgerichtete Therapie expandiert schnell, wobei FLT3- und IDH-Inhibitoren zum Standard für mutationsspezifische Subtypen werden. Diese Therapien verbessern die Überlebensraten und reduzieren die Toxizität, insbesondere bei älteren oder ungeeigneten Patienten. Die Immuntherapie gewinnt an Bedeutung, wobei Antikörper-Wirkstoff-Konjugate und Immun-Checkpoint-Inhibitoren bei rezidivierten oder refraktären Fällen erforscht werden. Andere Behandlungen umfassen unterstützende Pflegeansätze wie hypomethylierende Wirkstoffe und Prüfpräparate in klinischen Studien.
- Zum Beispiel erhielt Venetoclax (Venclexta) von AbbVie und Genentech in Kombination mit Azacitidin die FDA-Zulassung, nachdem die VIALE-A-Studie eine vollständige Remissionsrate von 36,7 % gegenüber 17,9 % für Azacitidin allein bei therapienaiven AML-Patienten, die nicht für eine intensive Chemotherapie infrage kommen, gezeigt hatte.
Nach Krankheitstyp
Basierend auf dem Krankheitsuntertyp umfasst der Markt myeloblastische Leukämie, myelomonozytäre Leukämie, promyelozytäre Leukämie und andere. Myeloblastische Leukämie hält den größten Marktanteil aufgrund ihrer hohen Prävalenz und des Bedarfs an aggressiven Behandlungsstrategien. Myelomonozytäre Leukämie stellt einzigartige Behandlungsherausforderungen dar, da sie sich mit chronischer myelomonozytärer Leukämie überschneidet. Promyelozytäre Leukämie hat mit der Verwendung von ATRA und Arsen-Trioxid eine verbesserte Prognose gezeigt und bietet einen zielgerichteten Ansatz für diesen Subtyp. Andere seltene Formen tragen bescheiden bei, stellen jedoch Chancen für die Entwicklung von Nischenmedikamenten dar.
- Zum Beispiel erreichte Trisenox (Arsen-Trioxid) von Teva in Kombination mit all-trans-Retinsäure (ATRA) eine 2-Jahres-Ereignis-freie Überlebensrate von 97 % bei Patienten mit neu diagnostizierter niedrig- bis mittelgradiger akuter promyelozytärer Leukämie, wie in Phase-III-Studien festgestellt.
Nach Endnutzer
Nach Endverbraucher wird der Markt in Krankenhäuser und Kliniken, Spezialzentren, häusliche Pflegeeinrichtungen und ambulante Pflegezentren unterteilt. Krankenhäuser und Kliniken dominieren aufgrund des Zugangs zu diagnostischen Werkzeugen und fortschrittlicher Behandlungsinfrastruktur. Spezialzentren expandieren mit dem Aufstieg der präzisen Onkologie und komplexen Behandlungsregimen. Häusliche Pflegeeinrichtungen nehmen allmählich zu, unterstützt durch die Verfügbarkeit von oralen Therapien und die Präferenz der Patienten für häusliche Pflege. Ambulante Pflegezentren gewinnen an Bedeutung, indem sie kosteneffektive, ambulante therapeutische Dienstleistungen für stabile AML-Patienten anbieten.
Segmentierung:
Nach Behandlung
- Chemotherapie (Antimetaboliten, Alkylierende Mittel, Andere)
- Zielgerichtete Therapie (FLT3-Inhibitoren, IDH-Inhibitoren, Andere)
- Immuntherapie (Antikörper-Wirkstoff-Konjugate, Immun-Checkpoint-Inhibitoren, Andere)
- Andere Behandlungen
Nach Krankheit
- Myeloblastische Leukämie
- Myelomonozytische Leukämie
- Promyelozytische Leukämie
- Andere
Nach Endverbraucher
- Krankenhäuser und Kliniken
- Spezialzentren
- Häusliche Pflegeeinrichtungen
- Ambulante Pflegezentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrika
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für Therapeutika der Akuten Myeloischen Leukämie (AML) wurde 2024 auf 1.045,13 Millionen USD geschätzt und soll bis 2032 2.047,01 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 8,8%. Er dominiert den globalen Markt aufgrund einer starken F&E-Infrastruktur, frühem Zugang zu neuartigen Therapien und günstigen Erstattungssystemen. Die Vereinigten Staaten führen die Region an, unterstützt durch weit verbreitete Versicherungsschutz, fortschrittliche diagnostische Fähigkeiten und hohe Behandlungsakzeptanz in führenden Onkologiezentren.
Europa
Der europäische Markt für Therapeutika der Akuten Myeloischen Leukämie (AML) erreichte 2024 732,03 Millionen USD und soll bis 2032 auf 1.498,41 Millionen USD wachsen, mit einer CAGR von 9,4%. Er profitiert von zentralisierten Gesundheitssystemen, strukturierten Behandlungsprotokollen und breitem Zugang zu zielgerichteten Therapien. Deutschland, Frankreich und das Vereinigte Königreich sind die Schlüsselmärkte, angetrieben durch starke klinische Forschungsrahmen, staatlich finanzierte Gesundheitsversorgung und steigendes öffentliches Bewusstsein für AML.
Asien-Pazifik
Der asiatisch-pazifische Markt lag 2024 bei 869,83 Millionen USD und wird voraussichtlich bis 2032 auf 1.880,52 Millionen USD anwachsen, was einer CAGR von 10,1 % entspricht. Er expandiert schnell aufgrund wachsender Investitionen in die Onkologie-Infrastruktur, steigender AML-Inzidenz und einer größeren Verfügbarkeit von Marken-Generika. China, Japan und Indien führen die Region an, unterstützt durch nationale Krebsbekämpfungsinitiativen und verbesserte Erschwinglichkeit zielgerichteter Therapien.
Lateinamerika
Der Markt für AML-Therapeutika in Lateinamerika wurde 2024 auf 378,07 Millionen USD geschätzt und soll bis 2032 auf 773,77 Millionen USD bei einer CAGR von 9,4 % wachsen. Brasilien und Argentinien sind die Hauptbeitragszahler, profitieren von verbessertem Zugang zur Gesundheitsversorgung und erweiterten Behandlungsmöglichkeiten. Regionale klinische Studien und globale Partnerschaften unterstützen zusätzlich die therapeutische Akzeptanz.
Naher Osten
Im Nahen Osten erreichte der Markt 2024 182,43 Millionen USD und wird bis 2032 auf 375,97 Millionen USD bei einer CAGR von 9,5 % geschätzt. Länder im Golf-Kooperationsrat (GCC) investieren stark in die Modernisierung des Gesundheitswesens, einschließlich der Erweiterung der Infrastruktur für die Krebsbehandlung. Verbesserte Gesundheitspolitiken und ein gesteigertes Bewusstsein treiben die Marktentwicklung voran.
Afrika
Der Markt für AML-Therapeutika in Afrika wurde 2024 auf 141,67 Millionen USD geschätzt und soll bis 2032 auf 247,69 Millionen USD wachsen, mit einer CAGR von 7,2 %. Er steht weiterhin vor Herausforderungen wie begrenzter Infrastruktur und geringer Verfügbarkeit zugelassener Medikamente. Unterstützung von NGOs und multinationale Gesundheitskooperationen verbessern jedoch allmählich den Zugang zu Diagnostik und Behandlung.
Analyse der Hauptakteure:
- Boehringer Ingelheim GmbH
- Abbott
- Bristol Myers Squibb Company
- Celegene Corporation
- Eli Lilly and Company
- Jazz Pharmaceuticals, Inc.
- Novartis AG
- Pfizer Inc.
- Eisai Co. Ltd.
- Andere Hauptakteure
Wettbewerbsanalyse:
Der globale Markt für Therapeutika gegen akute myeloische Leukämie (AML) zeichnet sich durch eine wettbewerbsintensive Landschaft aus, die von Innovation, strategischen Kooperationen und regulatorischen Zulassungen geprägt ist. Zu den Hauptakteuren gehören Novartis AG, AbbVie Inc., Bristol Myers Squibb, Pfizer Inc., Daiichi Sankyo und Astellas Pharma. Diese Unternehmen konzentrieren sich auf die Erweiterung ihrer Portfolios durch zielgerichtete Therapien wie FLT3- und IDH-Inhibitoren. Es gibt eine aktive Pipeline-Entwicklung, die durch klinische Studien und Lizenzvereinbarungen unterstützt wird. Strategische Fusionen und Übernahmen ermöglichen eine breitere geografische Reichweite und technologischen Fortschritt. Unternehmen investieren stark in Therapeutika der nächsten Generation und personalisierte Medizinansätze, um Marktanteile zu gewinnen. Der Wettbewerb intensiviert sich, da neue Marktteilnehmer und Biotech-Unternehmen neuartige Wirkstoffe und Kombinationsregime einführen, die darauf abzielen, Resistenzen zu überwinden und langfristige Ergebnisse zu verbessern. Der Markt bleibt dynamisch mit kontinuierlicher F&E- und regulatorischer Aktivität, die die zukünftige Wettbewerbspositionierung prägt.
Aktuelle Entwicklungen:
- Im April 2025 hob Pfizer laufende Forschungen in der Onkologie mit neuen Studiendaten hervor, die auf der ASCO präsentiert wurden, einschließlich Arbeiten zu innovativen Antikörper-Wirkstoff-Konjugaten und Kombinationen von Immun-Checkpoint-Inhibitoren. Bis Juli 2025 gab es jedoch keinen offiziellen Start, keine Übernahme oder bedeutende Partnerschaft, die sich ausschließlich auf AML-Therapeutika konzentriert.
- Im März 2025 stimmte Bristol Myers Squibb zu, seinen Zelltherapie-Partner 2seventy bio für etwa 286 Millionen Dollar zu übernehmen. Diese Übernahme vertieft die Fähigkeiten und das Portfolio von BMS in der Zelltherapie für hämatologische Krebserkrankungen im Allgemeinen, obwohl der direkte Einfluss auf AML-Therapeutika nicht spezifiziert ist. Der Schritt festigt die Unternehmensstrategie von Bristol Myers Squibb im Bereich der Blutkrebsforschung, mit einem Fokus auf die Erweiterung fortschrittlicher Therapien für ernsthafte hämatologische Erkrankungen. Alle Celgene-Vermögenswerte wurden seit ihrer vorherigen großangelegten Übernahme unter BMS verwaltet.
- Im Februar 2025 kündigte Boehringer Ingelheim an, dass sein Onkologie-Portfolio mit neuen Wirkstoffen, insbesondere in der Immunonkologie, voranschreitet. Das Unternehmen sicherte sich eine vorrangige FDA-Prüfung für Zongertinib (BI 1810631), aber dies ist keine AML-spezifische Entwicklung. Boehringer Ingelheim präsentierte auch frühe Daten zu neuartigen Therapien, die auf das angeborene Immunsystem abzielen, obwohl diese klinischen Kandidaten noch nicht die späten Phasen der AML-Arzneimittelentwicklung erreicht haben. Keine bestätigten neuen AML-Produktlancierungen oder Übernahmen wurden im Jahr 2025 gemeldet.
Marktkonzentration & Merkmale:
Der globale Markt für Therapeutika gegen Akute Myeloische Leukämie (AML) zeigt eine moderate bis hohe Marktkonzentration, wobei einige große Pharmaunternehmen die Wettbewerbslandschaft dominieren. Er ist durch hohe Eintrittsbarrieren gekennzeichnet, die auf komplexe regulatorische Anforderungen, intensive F&E-Kosten und die Notwendigkeit robuster klinischer Studiendaten zurückzuführen sind. Der Markt ist innovationsgetrieben, wobei Unternehmen durch neuartige zielgerichtete Therapien und strategische Kooperationen konkurrieren. Patentschutz und Exklusivitätszeiträume prägen die Wettbewerbsdynamik und die Preismacht. Es gibt auch einen starken Fokus auf Präzisionsmedizin, unterstützt durch Fortschritte in der molekularen Diagnostik und Biomarker-Entwicklung. Zu den Marktmerkmalen gehören hohe ungedeckte klinische Bedürfnisse, eine wachsende ältere Patientenbasis und die zunehmende Einführung von ambulanten Versorgungsmodellen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Behandlung, Krankheitsart und Endverbraucher. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Inzidenz von AML bei alternden Bevölkerungen wird die Zahl der behandlungsfähigen Patienten weltweit weiter erhöhen.
- Gezielte Therapien und Kombinationsregime werden den langfristigen Marktwert durch verbesserte Überlebensraten steigern.
- Die verstärkte Einführung oraler Therapien wird ambulante Behandlungsmodelle unterstützen und die Patientenadhärenz verbessern.
- Fortschritte in der molekularen Diagnostik werden den breiteren Einsatz von Präzisionsmedizin über AML-Subtypen hinweg ermöglichen.
- Regulatorische Anreize werden die Entwicklung und Zulassung von vielversprechenden, mutationsspezifischen Medikamenten beschleunigen.
- Aufstrebende Märkte in Asien-Pazifik und Lateinamerika werden Wachstumschancen durch erweiterten Zugang und Infrastruktur bieten.
- Strategische Allianzen zwischen Pharmaunternehmen und Biotech-Firmen werden die Pipeline-Tiefe und die globale Reichweite verbessern.
- Die Entwicklung von Zweitlinientherapien wird die Resistenz gegen FLT3, IDH und andere zielgerichtete Wirkstoffe adressieren.
- Die Integration von realen Evidenzen und digitalen Plattformen wird die klinische Entscheidungsfindung und die Effizienz von Studien verbessern.
- Der fortgesetzte Fokus auf kosteneffiziente Behandlungsmodelle wird Preisstrategien und Erstattungspolitiken beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist derzeit der Markt für therapeutische Anwendungen bei akuter myeloischer Leukämie (AML) weltweit?
Was sind die wichtigsten Segmente im globalen Markt für therapeutische Maßnahmen bei akuter myeloischer Leukämie (AML)?
Welche Herausforderungen gibt es auf dem Markt für therapeutische Ansätze bei akuter myeloischer Leukämie (AML)?
Wer sind die Hauptakteure auf dem Markt für therapeutische Maßnahmen bei akuter myeloischer Leukämie (AML) weltweit?
Welche Region hatte im Jahr 2025 den größten Anteil am Markt für Therapeutika bei akuter myeloischer Leukämie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Therapeutika-Markt für akute myeloische Leukämie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Therapeutika-Markt für akute myeloische Leukämie Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 3,349.2 million → forecast year: USD 6,823.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Therapeutika-Markt für akute myeloische Leukämie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Therapeutika-Markt für akute myeloische Leukämie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Therapeutika-Markt für akute myeloische Leukämie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Therapeutika-Markt für akute myeloische Leukämie Market Drivers
- 3.3 Therapeutika-Markt für akute myeloische Leukämie Market Restraints & Challenges
- 3.4 Therapeutika-Markt für akute myeloische Leukämie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Therapeutika-Markt für akute myeloische Leukämie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Therapeutika-Markt für akute myeloische Leukämie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Therapeutika-Markt für akute myeloische Leukämie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Therapeutika-Markt für akute myeloische Leukämie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Therapeutika-Markt für akute myeloische Leukämie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Therapeutika-Markt für akute myeloische Leukämie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Therapeutika-Markt für akute myeloische Leukämie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Therapeutika-Markt für akute myeloische Leukämie Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Therapeutika-Markt für akute myeloische Leukämie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Therapeutika-Markt für akute myeloische Leukämie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Therapeutika-Markt für akute myeloische Leukämie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Therapeutika-Markt für akute myeloische Leukämie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Therapeutika-Markt für akute myeloische Leukämie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Therapeutika-Markt für akute myeloische Leukämie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Therapeutika-Markt für akute myeloische Leukämie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Therapeutika-Markt für akute myeloische Leukämie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Therapeutika-Markt für akute myeloische Leukämie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Therapeutika-Markt für akute myeloische Leukämie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Therapeutika-Markt für akute myeloische Leukämie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
