
Marktübersicht:
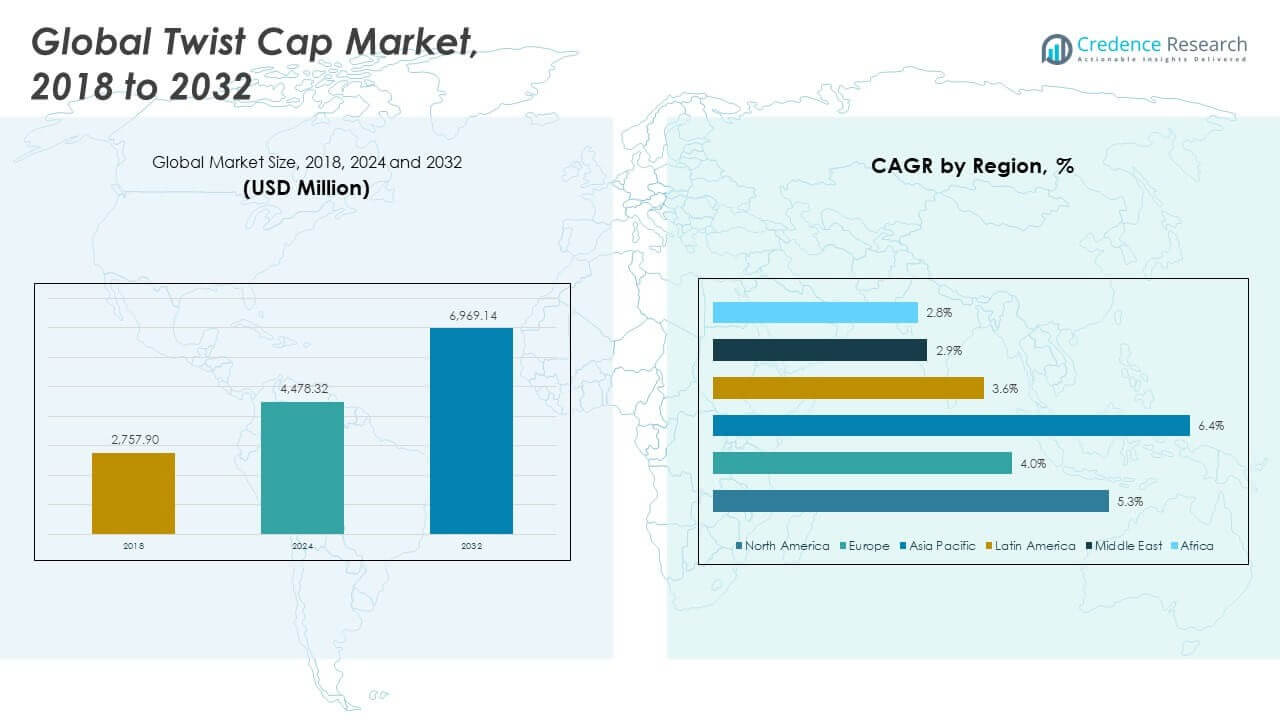
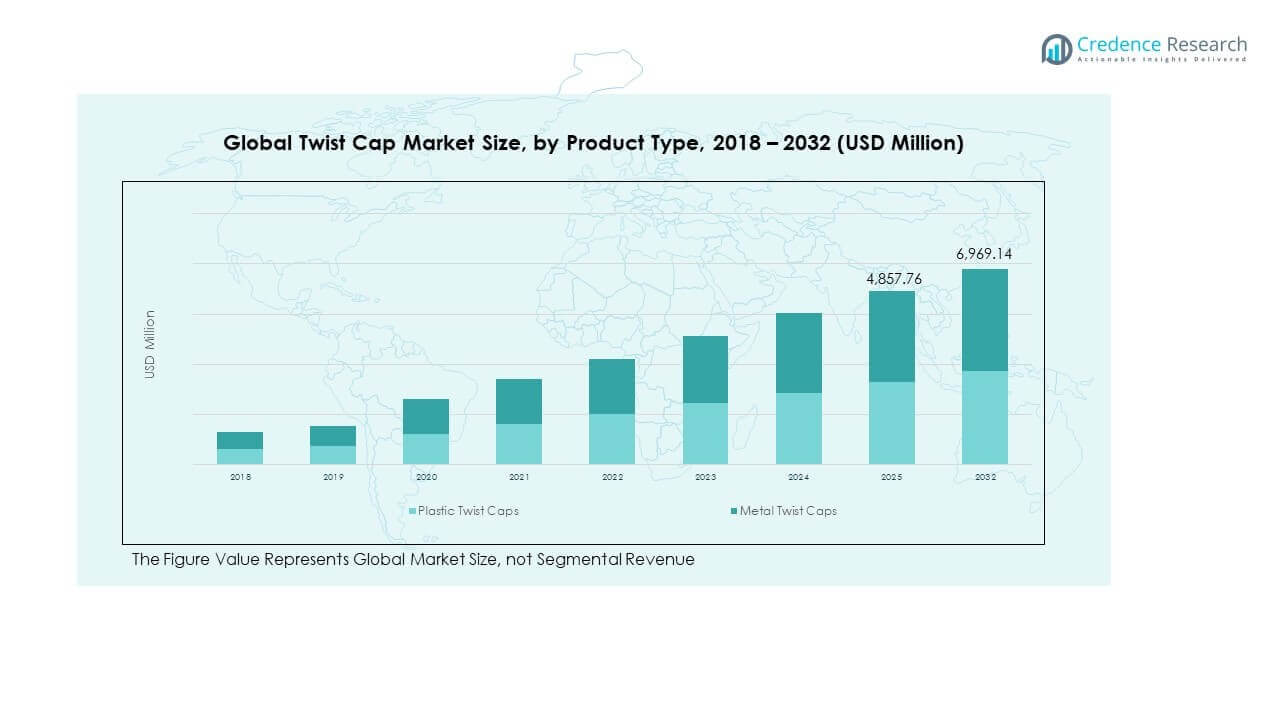
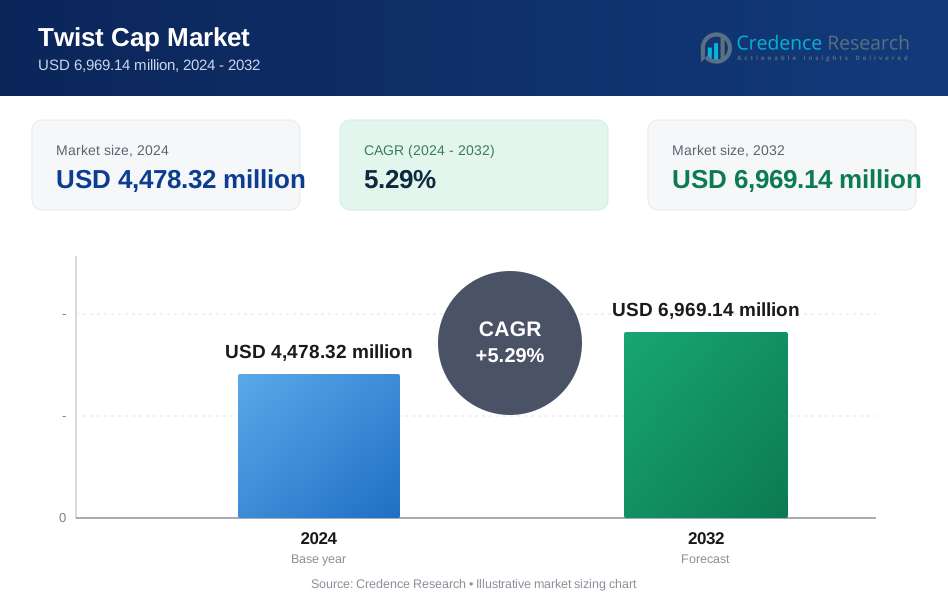
Die Größe des globalen Twist Cap-Marktes wurde 2018 mit 2.757,90 Millionen USD bewertet und soll bis 2024 auf 4.478,32 Millionen USD und bis 2032 auf 6.969,14 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,29 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Twist Cap Marktgröße 2024 | 4.478,32 Millionen USD |
| Twist Cap Markt, CAGR | 5,29% |
| Twist Cap Marktgröße 2032 | 6.969,14 Millionen USD |
Das Wachstum bei verpackten Lebensmitteln, Getränken und Pharmazeutika unterstützt weiterhin die Nachfrage nach Twist Caps. Hersteller bevorzugen Twist Caps wegen der sicheren Versiegelung, der einfachen Öffnung und der Wiederverschließbarkeit. Der steigende Fokus auf Produktsicherheit erhöht die Einführung von manipulationssicheren und kindersicheren Designs. Nachhaltigkeitsziele drängen Unternehmen zu leichten und recycelbaren Verschlussmaterialien. Automatisierung in Abfüll- und Verschlusslinien verbessert Effizienz und Konsistenz. Markeninhaber schätzen Twist Caps auch wegen der Anpassungsmöglichkeiten und der visuellen Differenzierung. Die Ausweitung der Eigenmarkenproduktion stärkt die Volumennachfrage. Diese Faktoren zusammen verstärken die stetige Marktexpansion.
Nordamerika und Europa führen den Markt aufgrund starker Verpackungsstandards und reifer Lebensmittel- und Pharmasektoren an. Diese Regionen zeigen eine hohe Akzeptanz fortschrittlicher und konformer Verschlusslösungen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, angetrieben durch Urbanisierung, steigenden Verbrauch verpackter Lebensmittel und erweiterten Zugang zur Gesundheitsversorgung. Länder wie China und Indien tragen aufgrund der Fertigungskapazität große Volumina bei. Lateinamerika zeigt ein stetiges Wachstum, unterstützt durch die Expansion der FMCG. Der Nahe Osten und Afrika bleiben aufstrebende Regionen, die von der Nachfrage nach Flaschenwasser und der Verbesserung der Einzelhandelsinfrastruktur profitieren.
Markteinblicke:
- Der globale Twist Cap Markt wurde 2018 mit 2.757,90 Millionen USD bewertet, erreichte 2024 4.478,32 Millionen USD und wird voraussichtlich bis 2032 6.969,14 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,29 %.
- Die drei führenden Regionen nach Marktanteil 2024 sind Nordamerika (42,8 %), Asien-Pazifik (30,8 %) und Europa (17,4 %), angetrieben durch starke Nachfrage in der Lebensmittel-, Getränke- und Pharma-Verpackung sowie einem Trend zu sicheren und recycelbaren Verschlüssen.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 4 %, unterstützt durch steigende Urbanisierung, wachsende FMCG-Durchdringung und rasche Expansion in den Bereichen Gesundheitswesen und Convenience-Food.
- Kunststoff-Twist Caps stellen das dominierende Segment dar und tragen über 70 % des gesamten Marktwertes 2024 bei, wobei Polypropylen aufgrund von Kosten- und Anwendungsflexibilität führend ist.
- Metall-Twist Caps machen den restlichen Anteil von unter 30 % aus und werden in Premium-Lebensmittel- und Exportverpackungssegmenten bevorzugt, die stärkere Barrieren und optische Anziehungskraft erfordern.
Markttreiber
Steigende Nachfrage nach sicherer und manipulationssicherer Verpackung im Lebensmittel- und Getränkesektor
Lebensmittel- und Getränkeunternehmen setzen weiterhin Twist Caps ein, um Hygiene- und Sicherheitsstandards zu gewährleisten. Die Nachfrage nach Verpackungen, die starke Versiegelungen bieten und Manipulationen deutlich anzeigen, wächst. Twist Caps bieten zuverlässige Wiederverschließbarkeit, unterstützen eine längere Haltbarkeit und Produktfrische. Der globale Twist Cap Markt profitiert von dieser steigenden Nachfrage in den Bereichen Saucen, Aufstriche und Flaschengetränke. Markeninhaber investieren in manipulationssichere Designs, um regulatorische Normen und Verbrauchererwartungen zu erfüllen. Bedenken hinsichtlich der Produktintegrität bei Exporten fördern ebenfalls die Einführung von Twist Caps. Hersteller verbessern die Leistung mit besseren Dichtungsmaterialien und Gewindepräzision. Sowohl die Gastronomie- als auch die Einzelhandelsverpackungen tragen zum Mengenwachstum bei.
- Zum Beispiel brachte Amcor manipulationssichere Verschlüsse mit integrierten Abreißbändern für Flaschenwasser- und Getränkeanwendungen auf den Markt, um globale Sicherheitsstandards zu erfüllen und das Kontaminationsrisiko während des Transports zu verringern.
Erweiterung der Anforderungen an Pharma- und Gesundheitsverpackungen
Pharma- und Gesundheitsverpackungen erfordern strikte Versiegelungs- und kindersichere Merkmale. Twist Caps erfüllen Sicherheitsstandards für rezeptfreie und verschreibungspflichtige Produkte. Der globale Twist Cap Markt verzeichnet eine starke Einführung in Sirupflaschen, Salbentiegeln und Nahrungsergänzungsmitteln. Diese Verschlüsse helfen Unternehmen, Dosierungsgenauigkeit und Hygienestandards zu erfüllen. Hersteller passen Drehmoment- und Gewindefunktionen für einfaches Öffnen und Leckvermeidung an. Der Anstieg von Generika und Selbstpflegeprodukten treibt die Nachfrage weiter an. Staatliche Gesundheitsprogramme erhöhen die Produktverfügbarkeit auf den Märkten. Es unterstützt sowohl großflächige als auch spezialisierte Arzneimittelverpackungsanforderungen.
- Zum Beispiel führte West Pharmaceutical Services 2025 Daikyo PLASCAP® RUV Verschlüsse ein, einen metallfreien Polypropylen-Fläschchenverschluss mit integriertem Stopfen, der in validierten Formaten für 13 mm und 20 mm Fläschchenhälse erhältlich ist und sterile Pharma-Verpackungen vereinfacht.
Trend zu komfortorientierten, unterwegs nutzbaren Verpackungsformaten
Veränderte Verbraucherlebensstile erhöhen die Nachfrage nach praktischen, wiederverschließbaren Verpackungen. Drehverschlüsse erfüllen die Erwartungen an einfaches Öffnen, sicheren Verschluss und tragbare Nutzung. Der globale Markt für Drehverschlüsse profitiert von der hohen Akzeptanz bei trinkfertigen, Milch- und Ein-Portionen-Lebensmittelverpackungen. Convenience-Stores und E-Commerce-Verpackungsformate treiben die Nachfrage in großen Mengen an. Produktentwickler verwenden Drehverschlüsse, um Verschüttungen zu reduzieren und die Handhabung durch den Kunden zu verbessern. Marken steigern die optische Attraktivität mit ergonomischen Verschlussformen und Prägungen. Tragbare Verpackungen verbessern das Markenengagement in belebten städtischen Märkten. Verschlussformate entwickeln sich weiter, um unterschiedlichen Abgabe- und Nutzungsmustern gerecht zu werden.
Markenpräferenz für anpassbare und ästhetisch ansprechende Verschlusslösungen
Markendifferenzierung treibt die Einführung von maßgeschneiderten Drehverschlussdesigns voran. Drehverschlüsse unterstützen Prägungen, Farbcodierungen und Logodruck. Der globale Markt für Drehverschlüsse unterstützt den Markenaufbau in Premium- und Massenmarktsegmenten. Die Gestaltung der Verschlüsse hilft, die Markenwiedererkennung und den wahrgenommenen Wert zu stärken. Multinationale und regionale Marken investieren in Werkzeuge für exklusive Formate. Maßgeschneiderte Verschlüsse schaffen visuelle Identität im Einzelhandel. Produktlinien werden mit einheitlichem Verschlussdesign über SKUs hinweg erweitert. Dies ermöglicht höhere Preissetzungsspielräume und Verpackungskonsistenz in wettbewerbsintensiven Kategorien.
Markttrends
Integration von recycelbaren und leichten Materialzusammensetzungen in der Verschlussproduktion
Nachhaltigkeitsziele prägen die Verwendung von recycelbaren Kunststoffen und leichten Harzen. Hersteller von Drehverschlüssen setzen PP, HDPE und biobasierte Polymere ein, um die Umweltbelastung zu reduzieren. Der globale Markt für Drehverschlüsse verzeichnet eine Nachfrage nach Verschlüssen, die mit den Zielen der Kreislaufwirtschaft übereinstimmen. Leichte Verschlüsse reduzieren Transportkosten und Materialverbrauch. Marken suchen nach zertifizierungsfreundlichen Materialien, die Recyclingrichtlinien erfüllen. Gesetzliche Vorgaben in Europa und Nordamerika bevorzugen recycelbare Verschlüsse. Akteure der Lieferkette arbeiten an geschlossenen Kreislaufsystemen und Sortierkompatibilität zusammen. Dies unterstützt die Lebenszyklusverantwortung und die Glaubwürdigkeit der Marke.
- Zum Beispiel hat Blue Ocean Closures mit Konsumgütermarken zusammengearbeitet, um faserbasierte Verschlüsse zu produzieren, die 10% der Produktionsenergie von spritzgegossenen Kunststoffen verwenden und die CO₂-Emissionen im Vergleich zu herkömmlichen Kunststoffverschlüssen um bis zu 80% reduzieren.
Einführung von Hochgeschwindigkeits-, automatisierten Verschließmaschinen in Abfülllinien
Automatisierung verändert die Produktionsleistung und Konsistenz in Abfüllbetrieben. Drehverschlüsse müssen mit schnellen, hochvolumigen Verschließmaschinen kompatibel sein. Der globale Markt für Drehverschlüsse stimmt mit dem Wachstum automatisierter Verpackungslinien in den Bereichen Getränke, Pharma und FMCG überein. Maschinenkompatible Verschlüsse verbessern die Drehmomentkontrolle und reduzieren Fehlerquoten. Anbieter optimieren das Gewindeprofil und die Wandstärke für die Automatisierungskompatibilität. Verpackungsunternehmen investieren in Mehrkopf-Verschließsysteme für Geschwindigkeit. Dies senkt die Arbeitskosten und erhöht die Konsistenz bei der Anwendung von Verschlüssen. Nahtlose Integration reduziert Ausfallzeiten und Materialverschwendung.
- Zum Beispiel kann die CCM64MD-Kompressionsformpresse von SACMI bis zu 2.850 Verschlüsse pro Minute mit 64 Formen herstellen und recyceltes hochdichtes Polyethylen (rHDPE) auf Branchenmessen wie der K 2025 verarbeiten.
Wachstum bei intelligenter Verpackung und eingebetteten Verschlusstechnologien
Die Einführung intelligenter Verpackungen treibt Innovationen in der Funktionalität von Verschlüssen und der Anzeige von Informationen voran. Drehverschlüsse integrieren NFC-Tags, QR-Codes und Manipulationssensoren. Der globale Markt für Drehverschlüsse profitiert von Mehrwertfunktionen für die Rückverfolgbarkeit von Produkten und den Schutz vor Fälschungen. Marken verwenden interaktive Verschlüsse, um Verbraucher mit digitalen Inhalten zu verknüpfen. Gesundheitsprodukte verwenden integrierte Verschlüsse, um Dosierung und Verfallsdatum zu verfolgen. Eingebettete Sensoren ermöglichen zustandsbasierte Warnungen während des Transports. Die Verbraucherbindung verbessert sich durch technologiegestützte Verpackungen. Es schafft Differenzierung in gesättigten Produktkategorien.
Aufkommen von Drehverschlüssen in alkoholischen Getränken und Anwendungen in der Körperpflege
Drehverschlüsse finden zunehmend Verwendung über Lebensmittel und Pharmazeutika hinaus in aufstrebenden Segmenten. Alkoholische Getränke, Hautcremes und Pflegeprodukte verwenden Drehverschlüsse. Der globale Markt für Drehverschlüsse wächst, da diese Produkte Wiederverschließbarkeit und Ästhetik verlangen. Hochwertige Spirituosen und Öle verwenden dekorative Verschlüsse mit Manipulationsnachweis. Körperpflegeprodukte verwenden Drehverschlüsse für kontrollierte Dosierung und Hygiene. Markeninhaber wechseln von Pumpen zu Verschlüssen für die Portabilität. Verschlusshersteller entwickeln duftversiegelnde und ölresistente Formate. Es unterstützt die Expansion von Nischenprodukten mit hoher Marge.
Analyse der Marktchancen
Schwankungen der Polymerrohstoffpreise und Einschränkungen in der Lieferkette
Die Volatilität der Rohstoffkosten beeinflusst die Wirtschaftlichkeit und Preisgestaltung der Verschlussproduktion. Die Preise für erdölbasierte Harze beeinflussen die Verfügbarkeit von PP und HDPE. Der globale Markt für Drehverschlüsse steht unter Margendruck, wenn Lieferketten Schocks oder Engpässe erleben. Globale Logistikstörungen verzögern den Import von Neu- oder Recyclingkunststoffen. Produzenten kämpfen darum, stabile Verschlusskosten während Nachfragespitzen aufrechtzuerhalten. Kleine Hersteller haben ein höheres Beschaffungsrisiko. Beschaffungsteams diversifizieren die Quellen, um die Inputs zu stabilisieren. Preisschwankungen behindern langfristige Lieferverträge und beeinflussen die Preisgestaltung der Kunden.
Standardisierungsdruck und steigende Compliance mit globalen Verpackungsgesetzen
Globale Verpackungsnormen erfordern eine strengere Einhaltung von Sicherheits- und Recyclingvorschriften. Drehverschlüsse müssen Drehmoment-, Barriere- und Recyclingstandards in verschiedenen Regionen erfüllen. Der globale Markt für Drehverschlüsse reagiert auf strengere EU- und US-Verpackungsvorschriften. Verschlussdesigns müssen mit Gesetzen zu Lebensmittelkontakt, pharmazeutischer Versiegelung und Abfallverwertung übereinstimmen. Unterschiede in regionalen Vorschriften erhöhen die Test- und Neugestaltungskosten. Multinationale Marken benötigen einheitliche Standards, was die Innovation verlangsamen kann. Zertifizierungsprozesse verzögern Produkteinführungen. Es beeinflusst die Markteinführungszeit und fügt Exporteuren regulatorische Belastungen hinzu.
Marktchancen
Expansion in aufstrebende Regionen mit steigender Nachfrage nach verpackten Lebensmitteln und Pharmazeutika
Aufstrebende Regionen bieten starkes Wachstumspotenzial für Drehverschlüsse im Einzelhandels- und Gesundheitssektor. Der globale Markt für Drehverschlüsse kann von der steigenden Durchdringung verpackter Lebensmittel und Pharmazeutika in Asien, Afrika und Lateinamerika profitieren. Urbanisierung und Einkommenswachstum unterstützen die Produktdiversifizierung. Die Expansion der lokalen Produktion ermöglicht regionale Lieferketten. Drehverschlüsse eignen sich für Kleinformatverpackungen, die in ländlichen und halb-urbanen Märkten verwendet werden. Multinationale Unternehmen passen Designs an regionale Vorlieben an. Es unterstützt die langfristige Marktdurchdringung und die wettbewerbsfähige Differenzierung.
Entwicklung von biobasierten Drehverschlussmaterialien und intelligenten Verschlusslösungen
Nachhaltigkeit und Innovation treiben die Nachfrage nach alternativen Materialien und technologiegestützten Verschlüssen an. Der globale Drehverschlussmarkt sieht neue Chancen in biopolymeren Verschlussformaten und integrierten intelligenten Verschlüssen. Start-ups und etablierte Unternehmen entwickeln kompostierbare und biologisch abbaubare Verschlussdesigns. Technische Integrationen wie Temperatursensoren und Authentifizierungschips gewinnen an Bedeutung. Marken suchen nach Materialien mit geringem ökologischen Fußabdruck, ohne die Leistung zu beeinträchtigen. Dies schafft Chancen in Premium- und regulierten Segmenten.
Marktsegmentierungsanalyse:
Nach Materialtyp: Leistung der Kunststoff- und Metallsegmente
Der globale Drehverschlussmarkt ist nach Material in Kunststoff- und Metallkategorien unterteilt. Kunststoffdrehverschlüsse führen in Bezug auf das Volumen, angetrieben von Polypropylen (PP) aufgrund seiner Haltbarkeit, Flexibilität und Erschwinglichkeit. Hochdichtes Polyethylen (HDPE) unterstützt Anwendungen, die Stoßfestigkeit erfordern, während Polyethylenterephthalat (PET) Klarheit für transparente Verpackungen bietet. Metallverschlüsse, wie Aluminium und Stahl, bedienen Premium-Lebensmittel-, Getränke- und Exportsegmente. Sie bieten bessere Abdichtung und Ästhetik, sind jedoch mit höheren Materialkosten verbunden. Kunststoffverschlüsse dominieren weiterhin die Verpackung von Alltagskonsumgütern. Metallverschlüsse behalten ihre Stärke in margenstarken Einzelhandelsverpackungen. Es spiegelt ein Gleichgewicht zwischen Funktionalität und Markenwert wider.
- Zum Beispiel stimmte Guala Closures der Übernahme der Metal Crowns Group zu, einem führenden ostafrikanischen Hersteller von Kronkorken und Kunststoffverschlüssen, wobei der Deal im Oktober 2025 bestätigt wurde, um seine regionale Präsenz und sein Produktportfolio im Bereich Verschlüsse zu stärken.
Nach Produkttyp: Funktionale Vielfalt für Anwendungsbedürfnisse
Der globale Drehverschlussmarkt umfasst verschiedene Produkttypen, die jeweils auf spezifische Verpackungsbedürfnisse abgestimmt sind. Continuous Thread (CT) Verschlüsse werden aufgrund ihrer Kompatibilität mit Standardhalsausführungen häufig verwendet. Lugen- oder Twist-Off-Verschlüsse dienen verarbeiteten Lebensmittelgläsern und bieten Benutzerfreundlichkeit. Flip-Top-Verschlüsse richten sich an die Körperpflege und ermöglichen die Einhandbedienung. Kindersichere Verschlüsse erfüllen Sicherheitsnormen in der Pharmaindustrie, während manipulationssichere Formate die Produktintegrität gewährleisten. Das Wachstum bei sicherheitsorientierten und wiederverschließbaren Verschlüssen treibt Innovationen voran. Verschlusstypen entwickeln sich mit den Verpackungsbedürfnissen im Einzelhandel und E-Commerce weiter. Es fördert maßgeschneiderte Designs für anwendungsspezifische Leistung.
- Zum Beispiel führte Berry Global 2024 eine Reihe spezialisierter Kunststoffverschlüsse und -kappen für Anwendungen in der Nutraceutical- und Konsumverpackung ein und erweiterte damit sein Produktportfolio über mehrere Dreh- und Schnappverschlussformate hinweg.
Nach Endverbraucher und Anwendung: Vielfältige Branchenpenetration
Der globale Drehverschlussmarkt bedient Schlüsselindustrien wie Lebensmittel und Getränke, Pharmazeutika, Körperpflege, Haushaltschemikalien und industrielle Verpackungen. Lebensmittel und Getränke führen in der Akzeptanz, gefolgt von regulierten Kategorien wie Pharmazeutika. Körperpflege und Kosmetik verwenden Flip-Top- und manipulationssichere Verschlüsse zur Markendifferenzierung. Flaschen dominieren den Anwendungsbereich, während Gläser viskose Produkte wie Saucen und Cremes unterstützen. Behälter und Tuben dienen speziellen oder reisegroßen Verpackungen. Dies ermöglicht Formatflexibilität über Inhalte mit hoher und niedriger Viskosität hinweg. Verschlussformate reagieren auf Handhabungsleichtigkeit und Haltbarkeitsanforderungen.
Nach Vertriebskanal: Strategische Beschaffung und Marktreichweite
Die Verteilung im globalen Twist-Kappen-Markt erstreckt sich über direkte OEM-Lieferungen, Verpackungshändler und Vertrags-/Eigenmarkenfertigung. OEM-Lieferungen bleiben dominant für große Marken, die Volumenverlässlichkeit und Preiskontrolle suchen. Verpackungshändler ermöglichen den Zugang zu diversen SKUs für KMUs und regionale Abfüller. Vertragshersteller unterstützen die Anpassung und schnelle Umsetzung für Eigenmarken. Dies ermöglicht Skalierung und Designflexibilität in regionalen Märkten. Die Vertriebsflexibilität stärkt die Reichweite der Lieferanten in entwickelten und aufstrebenden Regionen.
Segmentierung:
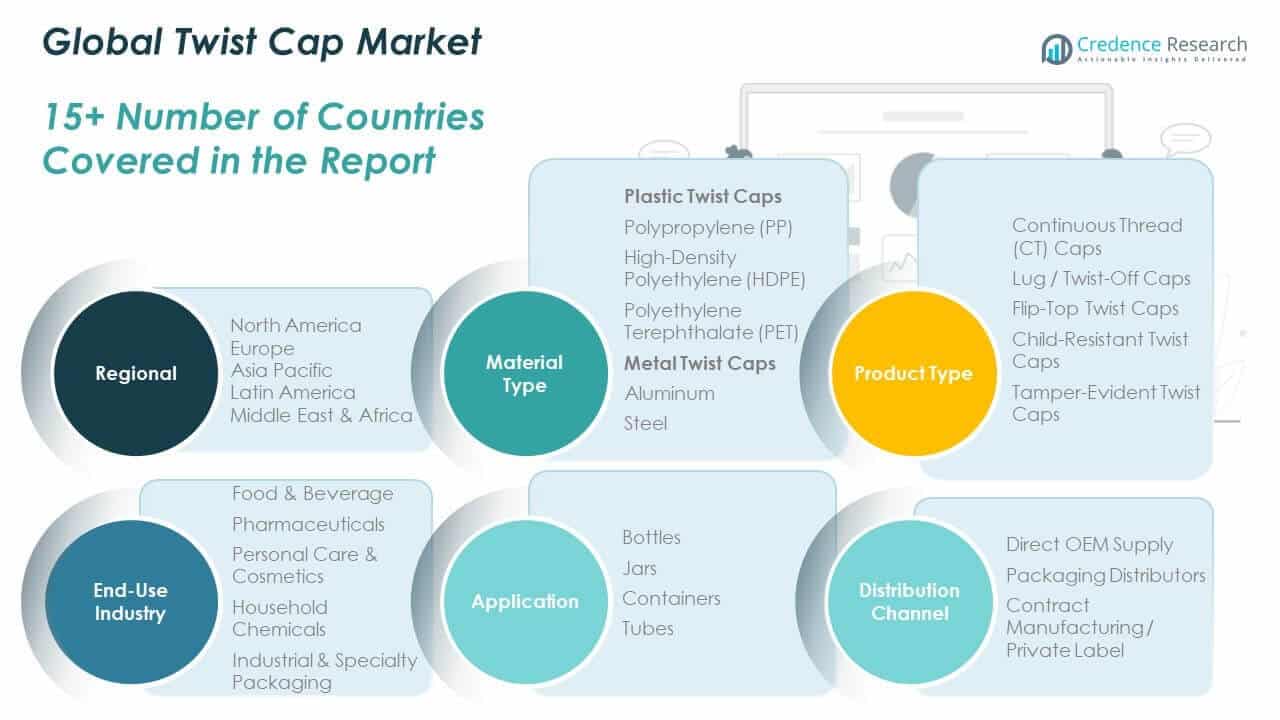
Nach Materialart:
- Plastik-Twist-Kappen
- Polypropylen (PP)
- Hochdichtes Polyethylen (HDPE)
- Polyethylenterephthalat (PET)
- Metall-Twist-Kappen
- Aluminium
- Stahl
Nach Produkttyp:
- Kontinuierliche Gewinde (CT) Kappen
- Lug- / Twist-Off-Kappen
- Flip-Top-Twist-Kappen
- Kindersichere Twist-Kappen
- Manipulationssichere Twist-Kappen
Nach Endverbraucherindustrie:
- Lebensmittel & Getränke
- Pharmazeutika
- Persönliche Pflege & Kosmetik
- Haushaltschemikalien
- Industrielle & Spezialverpackungen
Nach Anwendung:
- Flaschen
- Gläser
- Behälter
- Tuben
Nach Vertriebskanal:
- Direkte OEM-Lieferung
- Verpackungshändler
- Vertragsfertigung / Eigenmarke
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrika
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen Marktes für Drehverschlüsse wurde 2018 mit 1.192,36 Millionen USD bewertet und soll bis 2024 auf 1.915,87 Millionen USD und bis 2032 auf 2.989,83 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 5,3 % während des Prognosezeitraums. Nordamerika hielt 2024 etwa 42,8 % des weltweiten Marktanteils für Drehverschlüsse. Die Region führt in der Einführung von manipulationssicheren und kindersicheren Drehverschlüssen, angetrieben durch starke regulatorische Rahmenbedingungen. Die Lebensmittel-, Getränke- und Pharmaindustrie machen den Großteil des Verschlussverbrauchs aus. Das Wachstum bei Nahrungsergänzungsmitteln und rezeptfreien Medikamenten unterstützt die Nachfrage nach sicherheitskonformen Verschlüssen. Hersteller priorisieren recycelbare Materialien und ergonomische Designs. Drehverschlüsse werden sowohl in Massenmarkt- als auch in Premium-Produktlinien eingesetzt. Die USA dominieren mit einem hohen Pro-Kopf-Verbrauch an Verpackungen. Es profitiert von fortschrittlichen Verschließmaschinen und integrierten Lieferketten.
Europa
Die Größe des europäischen Marktes für Drehverschlüsse wurde 2018 mit 508,83 Millionen USD bewertet und soll bis 2024 auf 780,45 Millionen USD und bis 2032 auf 1.103,02 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 4,0 % während des Prognosezeitraums. Europa trug 2024 17,4 % zum weltweiten Markt für Drehverschlüsse bei. Die Region legt Wert auf Verpackungsnachhaltigkeit und bevorzugt leichte und recycelbare Drehverschlüsse. Regulatorischer Druck treibt die Nachfrage nach Monomaterial-Verschlüssen an. Lebensmittelgläser, Saucen und Kosmetikprodukte sind wichtige Anwendungsbereiche. Deutschland, Frankreich und Italien bleiben wichtige Nachfragestellen. Metall-Drehverschlüsse gewinnen bei Premium-Lebensmittelexporten an Beliebtheit. Eigenmarkenprodukte verwenden kostengünstige Kunststoffvarianten. Es unterstützt stetige Produktinnovationen und individuelles Branding bei Verschlüssen.
Asien-Pazifik
Die Größe des asiatisch-pazifischen Marktes für Drehverschlüsse wurde 2018 mit 806,24 Millionen USD bewertet und soll bis 2024 auf 1.381,45 Millionen USD und bis 2032 auf 2.342,43 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 6,4 % während des Prognosezeitraums. Asien-Pazifik machte 2024 30,8 % des weltweiten Marktes für Drehverschlüsse aus. Schnelle Urbanisierung und wachsender Konsum der Mittelschicht treiben die Nachfrage nach sicherer und erschwinglicher Verpackung an. China und Indien führen in Produktions- und Nutzungsvolumen. Lokale Hersteller bieten eine hohe Kapazitätsauslastung bei Kosteneffizienz. Drehverschlüsse werden häufig in Milchprodukten, Gewürzen und Nahrungsergänzungsmitteln verwendet. E-Commerce- und Einzelhandelswachstum erhöhen die Nachfrage nach manipulationssicheren Verpackungen. Japan und Südkorea treiben die Einführung in der Körperpflege und Pharma an. Es unterstützt regionale und exportorientierte Verpackungsökosysteme.
Lateinamerika
Die Größe des lateinamerikanischen Marktes für Drehverschlüsse wurde 2018 mit 127,51 Millionen USD bewertet und soll bis 2024 auf 204,42 Millionen USD und bis 2032 auf 280,77 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 3,6 % während des Prognosezeitraums. Lateinamerika hielt 2024 4,6 % des weltweiten Marktanteils für Drehverschlüsse. Die Region erlebt ein allmähliches Wachstum im Konsum von verpackten Lebensmitteln und Getränken. Brasilien und Mexiko dominieren die Verschlussnachfrage mit großen FMCG-Sektoren. Importe ergänzen die lokale Verschlussproduktion, insbesondere in der Pharma- und Körperpflege. Die Verwendung von nachfüllbaren Flaschen in Getränken treibt die Nachfrage nach wiederverwendbaren Verschlüssen an. Kleinere Marken übernehmen Drehverschlüsse, um Sicherheits- und Markenanforderungen zu erfüllen. Auftragsfertigung unterstützt die Expansion lokaler Eigenmarken. Es bietet Wachstumspotenzial durch regionale Anpassung und kosteneffiziente Formate.
Naher Osten
Die Marktgröße des Twist-Verschlusses im Nahen Osten wurde von 72,66 Millionen USD im Jahr 2018 auf 107,20 Millionen USD im Jahr 2024 bewertet und soll bis 2032 138,95 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 2,9 % während des Prognosezeitraums. Der Nahe Osten trug 2024 2,4 % zum globalen Twist-Verschlussmarkt bei. Flaschenwasser, Gewürze und pharmazeutische Produkte treiben den regionalen Verschlussverbrauch an. Die VAE und Saudi-Arabien führen die Nachfrage nach Verpackungen an. Die Nachfrage konzentriert sich auf manipulationssichere und hygienische Verschlüsse für den Export und den Inlandsgebrauch. Die Abhängigkeit von Importen bleibt bei spezialisierten Verschlusstypen hoch. Das Bewusstsein für Nachhaltigkeit beginnt die Auswahl der Verschlussmaterialien zu beeinflussen. Marken erkunden leichte Kunststoffverschlüsse für Waren mit hohem Volumen. Es unterstützt das Premium-Branding in den Lebensmittel- und Kosmetikkategorien.
Afrika
Die Marktgröße des Twist-Verschlusses in Afrika wurde von 50,29 Millionen USD im Jahr 2018 auf 88,92 Millionen USD im Jahr 2024 bewertet und soll bis 2032 114,13 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 2,8 % während des Prognosezeitraums. Afrika machte 2024 2,0 % des globalen Twist-Verschlussmarktes aus. Das Wachstum bleibt stabil über verpacktes Wasser, Saucen und rezeptfreie Gesundheitsprodukte hinweg. Südafrika, Nigeria und Kenia führen den Verbrauch in städtischen Einzelhandelszonen an. Die lokale Verschlussherstellung ist begrenzt, was zu Importen von einfachen Kunststoffvarianten führt. Kostenempfindlichkeit treibt die Nachfrage nach standardisierten Verschlüssen an. Informelle Einzelhandelskanäle schaffen Nachfrage nach wiederverschließbaren und sicheren Verpackungen. Markeninhaber übernehmen Verschlüsse für Regalstabilität und Leckagekontrolle. Es bietet langfristiges Wachstum durch den Ausbau der Infrastruktur und das Eindringen von FMCG.
Analyse der Hauptakteure:
- Berry Global Group
- Silgan Holdings
- AptarGroup
- Closure Systems International (CSI)
- Guala Closures
Wettbewerbsanalyse:
Der globale Twist-Verschlussmarkt bietet einen wettbewerbsfähigen Mix aus globalen Verpackungsriesen und regionalen Herstellern. Zu den führenden Akteuren gehören Berry Global, Silgan Holdings, AptarGroup, Closure Systems International und Guala Closures. Diese Unternehmen investieren in Verschlussinnovationen, nachhaltige Materialien und Hochgeschwindigkeitssysteme. Der Markt bleibt sehr kostenempfindlich, was die Lieferanten dazu zwingt, die Produktionseffizienz und die Integration der Lieferkette zu optimieren. Die Produktdifferenzierung konzentriert sich auf Manipulationssicherheit, Kindersicherheit, ergonomisches Design und Recyclingfähigkeit. Regionale Firmen bedienen lokale FMCG- und Gesundheitssektoren mit anpassbaren Lösungen und flexiblen Volumina. Strategische Partnerschaften mit Lebensmittel-, Getränke- und Pharmamarken sichern wiederkehrende Verträge. Das Wachstum von Eigenmarken steigert die Nachfrage nach Auftragsfertigung und begünstigt Akteure mit skalierbaren Operationen. Der Markt bewegt sich weiterhin in Richtung Automatisierung, Materialkreislauf und markenorientierte Verschlussformate. Er bietet eine stetige Wettbewerbsintensität in sowohl reifen als auch aufstrebenden Regionen.
Neueste Entwicklungen:
- Im November 2024 gab die Berry Global Group eine Vereinbarung bekannt, sich mit Amcor in einer reinen Aktientransaktion zu verbinden, um einen globalen Marktführer im Bereich der Verbraucherverpackungslösungen mit erweiterten Fähigkeiten in Behältern und Verschlüssen zu schaffen, einem wichtigen Segment des globalen Twist Cap-Marktes; das Geschäft wurde am 30. April 2025 abgeschlossen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Produkttyp, Endverbraucherindustrie, Anwendung und Vertriebskanal. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach manipulationssicheren und kindersicheren Verschlüssen wird die regulatorisch konforme Verpackung in allen Sektoren stärken.
- Innovationen in recycelbaren und leichten Materialien werden die Produktentwicklung im Einklang mit den Zielen der Kreislaufwirtschaft vorantreiben.
- Das schnelle Wachstum bei Einweg- und Unterwegsverpackungen für Lebensmittel und Getränke wird die Nachfrage nach wiederverschließbaren Verschlussformaten erhöhen.
- Automatisierte Verschlusslinien in den Pharma- und FMCG-Sektoren werden präzisionsgefertigte Twist-Cap-Designs bevorzugen.
- Die Marktexpansion in Asien-Pazifik und Afrika wird durch steigenden Konsum und das Wachstum der Einzelhandelsinfrastruktur befeuert.
- Premium-Pflegeprodukte und Nahrungsergänzungsmittel werden Flip-Top- und maßgeschneiderte Twist-Caps zur Differenzierung übernehmen.
- Die Expansion von Eigenmarken wird die Nachfrage nach Vertragsfertigung und designflexiblen Verschlusslieferanten unterstützen.
- Digitaldruck, Prägung und Markenintegration auf Verschlüssen werden mit dem zunehmenden Fokus auf Verpackungsästhetik wachsen.
- Staatliche Vorgaben zu Monomaterial- und recycelbaren Verschlüssen werden Lieferketten und Produktportfolios umgestalten.
- Strategische Partnerschaften und Übernahmen unter Verschlussherstellern und Abfülllinien werden die wettbewerbsfähige Führung definieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Drehverschlussmärkte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Twist Cap-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Global Twist Cap Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Twist-Cap-Marktes anheizen?
Wer sind die führenden Unternehmen im globalen Twist Cap-Markt?
Welche Region hatte 2024 den größten Anteil am globalen Twist-Cap-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Twist Cap Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Twist Cap Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,478.32 million → 2032: USD 6,969.14 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Twist Cap Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Twist Cap Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Twist Cap Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Twist Cap Markt Market Drivers
- 3.3 Twist Cap Markt Market Restraints & Challenges
- 3.4 Twist Cap Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Twist Cap Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Twist Cap Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Twist Cap Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Twist Cap Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Twist Cap Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Twist Cap Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Twist Cap Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Twist Cap Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Twist Cap Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Twist Cap Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Twist Cap Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Twist Cap Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Twist Cap Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Twist Cap Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Twist Cap Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Twist Cap Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Twist Cap Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Twist Cap Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Twist Cap Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
