
Marktübersicht:
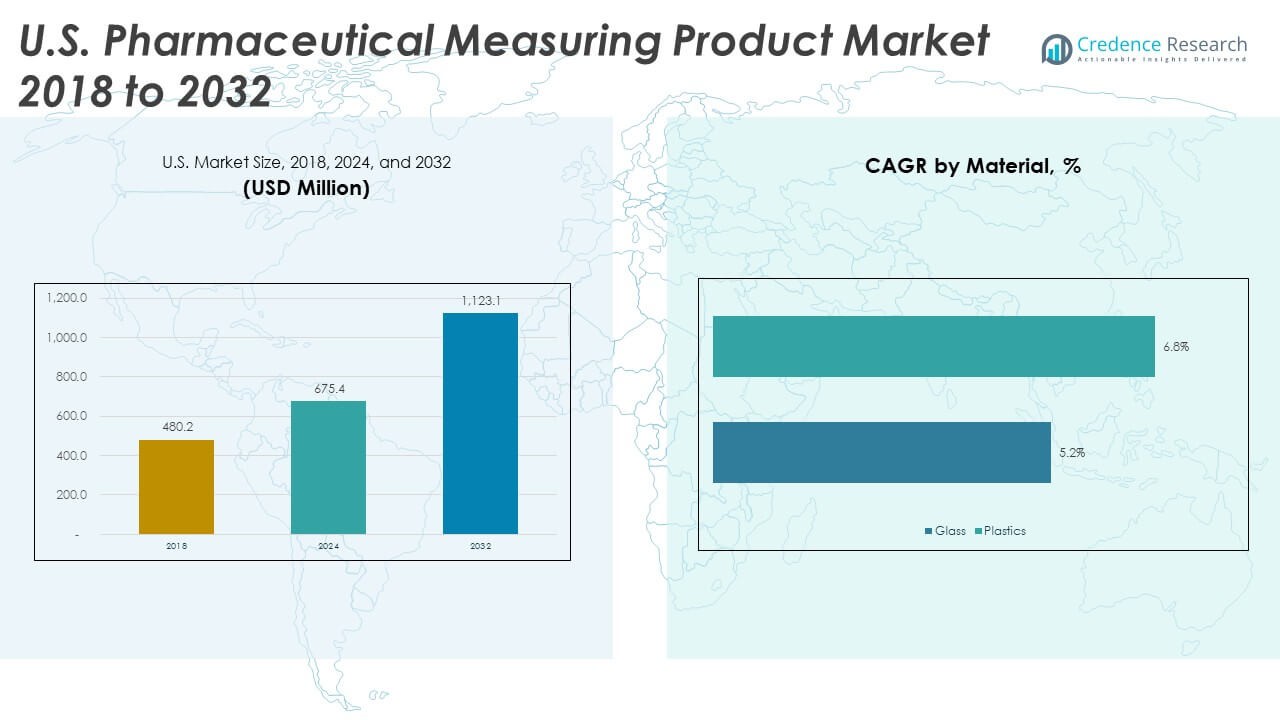
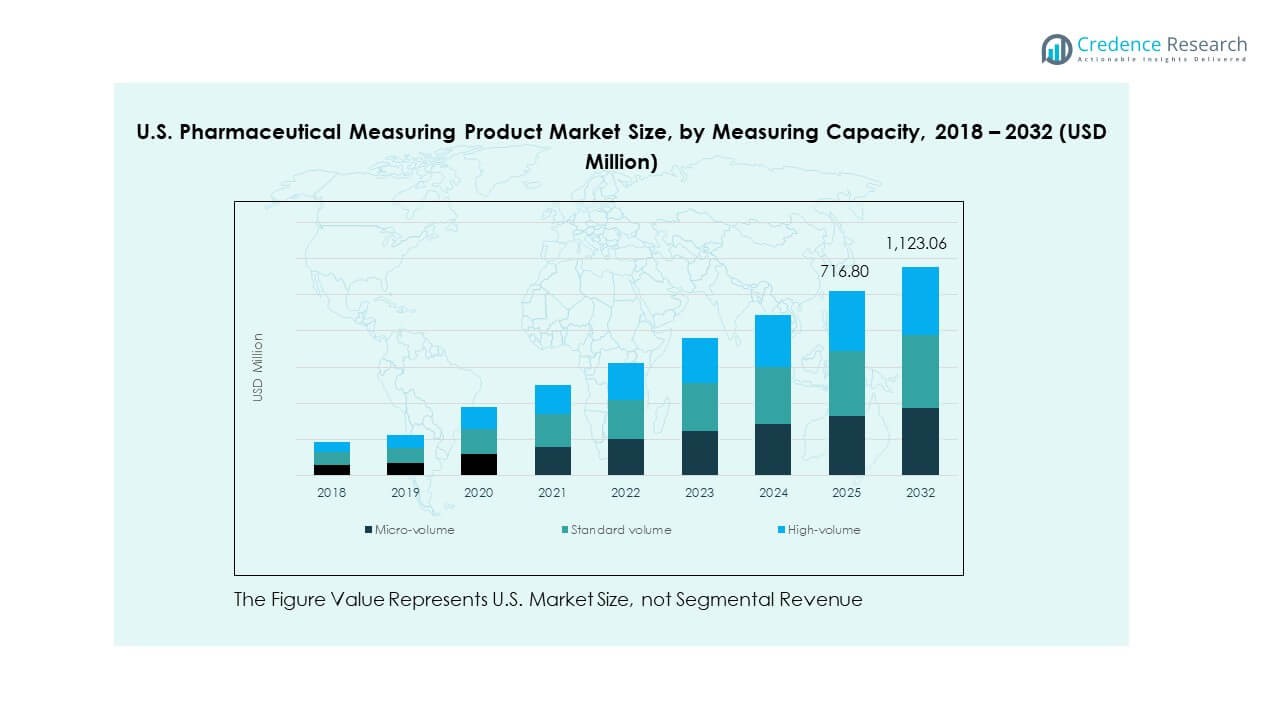
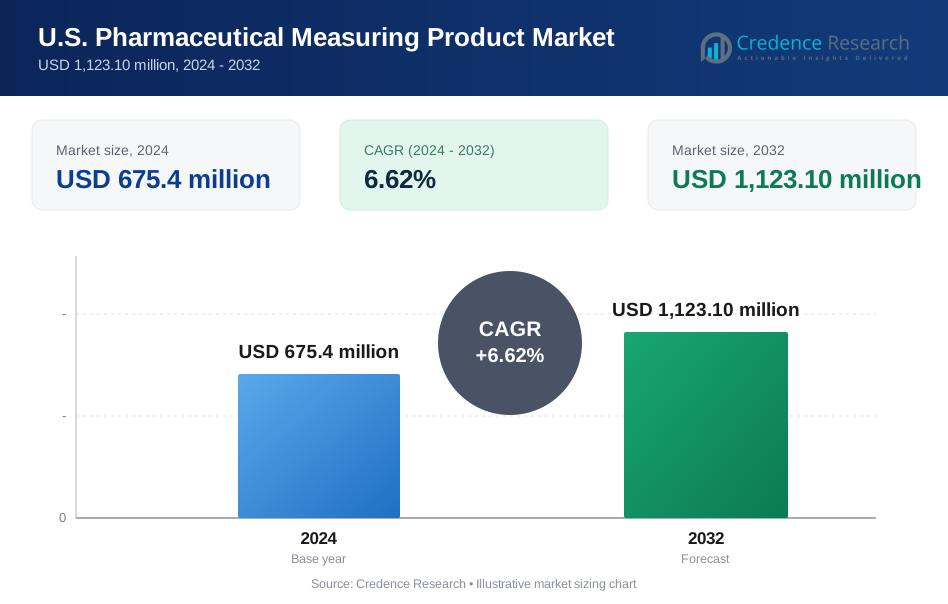
Der US-amerikanische Markt für pharmazeutische Messprodukte wurde 2018 mit 480,2 Millionen USD bewertet und soll bis 2024 auf 675,4 Millionen USD anwachsen. Es wird erwartet, dass er bis 2032 1.123,10 Millionen USD erreichen wird, bei einer jährlichen Wachstumsrate (CAGR) von 6,62 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pharmazeutische Schläuche in den USA 2024 | 675,4 Millionen USD |
| US-amerikanischer Markt für pharmazeutische Schläuche, CAGR | 6,62 % |
| Marktgröße für pharmazeutische Schläuche in den USA 2032 | 1.123,10 Millionen USD |
Starke Markttreiber sind der steigende Medikamentenverbrauch bei chronischen Erkrankungen und die zunehmenden Trends zur Selbstverabreichung. Hersteller liefern fortschrittliche Becher, Spritzen, Tropfer und kalibrierte Geräte, die eine korrekte Dosierungspraxis unterstützen. Arzneimittelhersteller setzen Präzisionswerkzeuge in der Produktion ein, um Einheitlichkeitsanforderungen zu erfüllen. Krankenhäuser konzentrieren sich auf Geräte, die die Patientensicherheit während der Behandlungszyklen verbessern. Nutzer im häuslichen Bereich verlassen sich auf klare Markierungen, die eine korrekte Messpraxis unterstützen. Der Sektor profitiert von einem höheren Bewusstsein für Dosierungsfehler und der Nachfrage nach standardisierten Werkzeugen. Das Wachstum bleibt aufgrund der steigenden pharmazeutischen Produktion im Land stabil. Gerätehersteller entwickeln auch ergonomische Designs, die den Benutzerkomfort und die Zufriedenheit verbessern.
Regionale Wachstumsmuster konzentrieren sich weiterhin auf große US-amerikanische Gesundheitszentren. Staaten mit großen Krankenhausnetzwerken führen die Einführung aufgrund des hohen Patientenaufkommens und starker Compliance-Normen an. Regionen mit wachsenden Life-Science-Clustern zeigen eine steigende Nachfrage aufgrund erhöhter Arzneimittelentwicklung und Verpackungsaktivitäten. Aufstrebende Staaten übernehmen kalibrierte Werkzeuge, während sie die ambulante Versorgung und häusliche Pflegeprogramme ausbauen. Starke pharmazeutische Produktionskorridore beschleunigen die Einführung von Dosierungsgeräten weiter. Einzelhandelsapotheken in städtischen und vorstädtischen Regionen unterstützen eine breite Verteilung. Die Gesamtnachfrage bleibt landesweit konstant aufgrund des steigenden Medikamentenverbrauchs und des stärkeren Fokus auf Dosierungsgenauigkeit in allen Versorgungseinstellungen.
Markteinblicke:
- Der US-amerikanische Markt für pharmazeutische Messprodukte wuchs von 480,2 Millionen USD im Jahr 2018 auf 675,4 Millionen USD im Jahr 2024 und soll bis 2032 1.123,10 Millionen USD erreichen, unterstützt durch eine CAGR von 6,62 %, angetrieben durch den Bedarf an höherer Dosierungsgenauigkeit.
- Der Nordosten (32 %), der Mittlere Westen (28 %) und der Süden (26 %) führen den Markt an, aufgrund dichter Pharma-Cluster, starker Produktionsbasen und umfangreicher Krankenhausnetzwerke, die auf kalibrierte Messwerkzeuge angewiesen sind.
- Der Westen (14 %) ist die am schnellsten wachsende Region, angetrieben durch expandierende Biotechnologie-Ökosysteme, hohe F&E-Aktivität und starke Akzeptanz fortschrittlicher Dosierungstechnologien.
- Standardvolumen-Werkzeuge dominieren den Segmentanteil mit etwa 45 %, unterstützt durch ihre breite Verwendung in Krankenhäusern, Apotheken und routinemäßigen Medikamentenabläufen im ganzen Land.
- Produkte mit hohem Volumen halten etwa 35 %, während Mikrovolumenformate nahezu 20 % ausmachen, was eine ausgewogene Nachfrage in Mischlabors, Diagnostik und spezialisierten Dosierungsanwendungen widerspiegelt.
Markttreiber:
Wachsende Notwendigkeit für genaue Medikamentendosierung in klinischen und häuslichen Pflegeumgebungen
Der US-amerikanische Markt für pharmazeutische Messprodukte wächst aufgrund der steigenden Nachfrage nach präzisen Dosierungswerkzeugen, die die Patientensicherheit unterstützen. Gesundheitsdienstleister verlassen sich auf kalibrierte Geräte, um Fehler während der Behandlungszyklen und der Medikamentenverabreichung zu vermeiden. Nutzer in der häuslichen Pflege bevorzugen klare Markierungen, die die korrekte Dosierung von flüssigen Medikamenten anleiten. Hersteller verbessern Messbecher, Tropfer und Spritzen, um die Lesbarkeit und den Bedienkomfort zu erhöhen. Arzneimittelhersteller integrieren Präzisionswerkzeuge in Produktionslinien, um die Dosisgleichmäßigkeit zu gewährleisten. Krankenhäuser setzen strenge Dosierungsstandards durch, die die Beschaffung hochpräziser Geräte erhöhen. Einzelhandelsapotheken fördern Produkte, die sicherere Medikamentengewohnheiten unterstützen. Starker Fokus auf Fehlervermeidung erhöht die Akzeptanz in verschiedenen Benutzergruppen.
- Zum Beispiel wird das Exacta-Mix-System von Baxter in mehr als 1.500 Krankenhäusern in den USA eingesetzt und unterstützt die automatisierte Mischung von Formelkombinationen mit validierter Dosierungsgenauigkeit.
Steigende Nutzung von Medikamenten bei chronischen Krankheiten und zunehmende Praktiken der Selbstverabreichung
Chronische Krankheiten erhöhen die Medikamentenfrequenz, was die Nachfrage nach zuverlässigen Dosierungswerkzeugen steigert. Patienten, die Langzeittherapien verwalten, sind auf kalibrierte Geräte angewiesen, die sichere Konsummuster unterstützen. Der US-amerikanische Markt für pharmazeutische Messprodukte profitiert vom steigenden Interesse an Werkzeugen, die die Dosisgenauigkeit verbessern. Medizinische Fachkräfte fördern die Selbstverabreichung mit Geräten, die Verwirrung bei der täglichen Anwendung reduzieren. Produktentwickler entwerfen ergonomische Formen, die die Handhabung durch Senioren und Kinder unterstützen. Krankenhäuser empfehlen Messwerkzeuge, die Fehler bei der Einnahme flüssiger Medikamente verhindern. Gemeinschaftskliniken unterstützen die Nutzung von Markierungen mit hoher Sichtbarkeit, die die Behandlungsgenauigkeit anleiten. Wachsende Patientenbildungsprogramme erweitern die Produktnutzung weiter.
- Zum Beispiel produziert BD (Becton, Dickinson and Company) jährlich mehr als 34 Milliarden medizinische Geräte. Während nur ein Teil davon sicherheitsgeprüfte Injektionsgeräte sind, hat das Unternehmen seine Produktionskapazität in diesem Bereich erweitert und fügt jährlich Hunderte von Millionen Einheiten hinzu, um sicherere Selbstverabreichung und kontrollierte Dosierung für chronische Patienten zu unterstützen.
Strengere Qualitätsstandards und regulatorischer Fokus auf Dosierungssicherheit
Strengere Richtlinien von Aufsichtsbehörden erhöhen die Nachfrage nach Geräten, die den Genauigkeitsnormen entsprechen. Hersteller verbessern die Qualitätssicherungsschritte, um sich an die sich entwickelnden Compliance-Regeln anzupassen. Produktdesigns verlagern sich hin zu Materialien, die die Stabilität klarer Markierungen unterstützen. Der US-amerikanische Markt für pharmazeutische Messprodukte verzeichnet eine stärkere Akzeptanz aufgrund strenger Aufsicht über Werkzeuge zur Arzneimittelhandhabung. Krankenhäuser prüfen Messgeräte, um eine konsistente Dosierungszuverlässigkeit zu gewährleisten. Einzelhandelskanäle führen zertifizierte Werkzeuge, die den nationalen Sicherheitsanforderungen entsprechen. Produktionsstätten setzen kalibrierte Werkzeuge ein, die die Qualitätskontrollen verbessern. Die zunehmende Durchsetzung von Kennzeichnungsstandards prägt die Neuentwicklung von Produkten.
Integration fortschrittlicher Materialien und benutzerzentrierte Produktentwicklung
Hersteller setzen fortschrittliche Polymere und verbesserte Formtechniken ein, um eine stärkere Präzision zu erreichen. Geräteeoberflächen unterstützen nun eine verbesserte Klarheit für Dosierungslinien. Der US-amerikanische Markt für pharmazeutische Messprodukte gewinnt an Bedeutung, da Unternehmen Produkte mit höherer Haltbarkeit entwickeln. Krankenhäuser suchen nach Werkzeugen, die wiederholter Reinigung ohne Markierungserosion standhalten. Käufer im Bereich der häuslichen Pflege schätzen weiche Griffelemente, die den täglichen Handhabungskomfort unterstützen. Hersteller erforschen schlanke Designs, die das Gewicht reduzieren und gleichzeitig die Stärke beibehalten. Einzelhändler fördern Innovationen, die die Sichtbarkeit der Dosierung bei älteren Erwachsenen verbessern. Benutzerzentrierte Technik fördert eine breitere Akzeptanz in verschiedenen Pflegeumgebungen.
Markttrends:
Verlagerung hin zu digitalen und intelligenten Messwerkzeugen in pharmazeutischen Arbeitsabläufen
Die zunehmende Akzeptanz digitaler Dosierungsgeräte prägt neue Produktpräferenzen. Intelligente Werkzeuge integrieren Sensoren, die eine genaue Verfolgung während der Medikamenteneinnahme unterstützen. Krankenhäuser erkunden vernetzte Geräte, die sichere Schritte zur Arzneimittelverabreichung anleiten. Der US-amerikanische Markt für pharmazeutische Messprodukte passt sich der Nachfrage nach fortschrittlichen Funktionen an, die den manuellen Aufwand reduzieren. Hersteller testen digitale Anzeigedesigns, die die Sichtbarkeit für sehbehinderte Patienten verbessern. Selbstverabreichungsroutinen profitieren von Werkzeugen, die Dosierungserinnerungen bieten. Pharmazeutische Labore überprüfen intelligente Werkzeuge, die die Präzision bei Mischaufgaben unterstützen. Einzelhandelskanäle beginnen, digitale Optionen für Heimanwender einzuführen, die eine verbesserte Genauigkeit suchen.
- Zum Beispiel zeichnet die digitale Inhalationsplattform von Aptar Pharma bis zu 200 Inhalationsereignisse auf und überträgt Echtzeit-Nutzungsdaten an mobile Anwendungen zur Einhaltungsverwaltung.
Wachstum nachhaltiger und umweltfreundlicher Messproduktdesigns
Hersteller erhöhen den Einsatz recycelbarer Materialien, um sich an Umweltziele anzupassen. Produkte verlagern sich hin zu abfallarmen Designs, die den Bedarf an häufigem Austausch reduzieren. Der US-amerikanische Markt für pharmazeutische Messprodukte beobachtet ein steigendes Interesse an biobasierten Polymeren. Krankenhäuser bewerten nachhaltige Messbecher und Spritzen, um den Kunststoffverbrauch zu senken. Einzelhändler heben umweltfreundliche Linien hervor, um den Trends des Verbraucherbewusstseins zu entsprechen. Produktdesigner entwickeln leichte Strukturen, die den Materialverbrauch reduzieren. Verpackungseinheiten für Arzneimittel prüfen umweltfreundlichere Alternativen, die die Compliance unterstützen. Nachhaltigkeitsziele beeinflussen neue Investitionsentscheidungen in Fabriken.
- Zum Beispiel reduziert Corning’s Valor® Glass die Partikelkontamination um bis zu 96% und verringert drastisch die Behälterschäden während der Abfüllvorgänge, was sauberere und nachhaltigere pharmazeutische Arbeitsabläufe unterstützt.
Zunehmende Akzeptanz von hochsichtbaren und farbcodierten Dosierungswerkzeugen
Farbkodierte Designs unterstützen die Fehlervermeidung während hektischer klinischer Arbeitsabläufe. Benutzer in der häuslichen Pflege bevorzugen auffällige Markierungen, die tägliche Medikamentenroutinen vereinfachen. Der US-amerikanische Markt für pharmazeutische Messprodukte wächst mit neuen Produkten, die für visuelle Klarheit entwickelt wurden. Hersteller erstellen kontrastreiche Messlinien, um eine genaue Dosierung zu gewährleisten. Pädiatrische Pflegeeinheiten bevorzugen farbcodierte Tropfer, die eine sichere Verabreichung unterstützen. Krankenhäuser übernehmen Multicolor-Systeme, um Arzneimittelkategorien zu trennen. Benutzerfreundliche Visualisierungen helfen Patienten, Behandlungspläne einzuhalten. Ein breiterer Fokus auf klare Kommunikation treibt kontinuierliche Designverbesserungen voran.
Größere Integration von Benutzerbildung und an Anweisungen ausgerichteten Werkzeugdesigns
Hersteller bieten Werkzeuge an, die mit den von Krankenschwestern und Apothekern geteilten Bildungsrichtlinien übereinstimmen. Krankenhäuser fördern Geräte, die mit leicht lesbaren Anweisungen kombiniert werden. Der US-amerikanische Markt für pharmazeutische Messprodukte entwickelt sich mit Produkten weiter, die eine vereinfachte Schulung unterstützen. Einzelhändler bieten verpackte Kits an, die klare Dosierungsanleitungen enthalten. Häusliche Pflegeprogramme befürworten Werkzeuge, die den Bedürfnissen der Alphabetisierung entsprechen. Pädiatrische Zentren fordern Produkte mit visuellen Hinweisen an, die Pflegekräfte unterstützen. Geräteentwickler arbeiten mit Klinikern zusammen, um das funktionale Design zu verbessern. Bemühungen zur Benutzerbildung fördern ein stärkeres Vertrauen in kalibrierte Geräte.
Analyse der Marktchancen:
Qualitätsunterschiede bei kostengünstigen Produkten und begrenzte Standardisierung in bestimmten Segmenten
Unterschiede in der Produktqualität führen zu Verwirrung bei Käufern, die nach konsistenter Genauigkeit suchen. Viele kostengünstige Geräte können die Markierungsklarheit nach wiederholten Reinigungsvorgängen nicht aufrechterhalten. Der US-amerikanische Markt für pharmazeutische Messprodukte steht unter Druck aufgrund inkonsistenter Qualitätskontrollen bei kleineren Produzenten. Krankenhäuser vermeiden unzuverlässige Werkzeuge, was die Optionen für budgetbewusste Benutzer einschränkt. Einzelhandelsgeschäfte führen oft Produkte unterschiedlicher Qualität, was Kaufentscheidungen erschwert. Hersteller mit schwächeren Compliance-Rahmen kämpfen darum, regulatorische Erwartungen zu erfüllen. Das Vertrauen der Benutzer sinkt, wenn Geräte verblassende Messlinien anzeigen. Begrenzte Standardisierung verlangsamt die breitere Akzeptanz neuer Produktformate.
Hohe regulatorische Belastung und langsame Produktzulassungszeiten
Strenge Testanforderungen verlängern die Zeit, die benötigt wird, um neue Werkzeuge auf den Markt zu bringen. Unternehmen stehen vor komplexen Kennzeichnungsvorschriften, die häufige Designänderungen erfordern. Der US-amerikanische Markt für pharmazeutische Messprodukte navigiert durch anhaltenden Kostendruck im Zusammenhang mit Zertifizierungsprozessen. Kleinere Produzenten kämpfen mit Ressourcenbeschränkungen während regulatorischer Überprüfungen. Krankenhäuser verzögern die Beschaffung, wenn neue Kriterien ohne Übergangsleitlinien auftauchen. Einzelhändler passen Bestände vorsichtig an aufgrund sich ändernder Compliance-Anforderungen. Hersteller bewältigen wiederholte Audits, die die betriebliche Bandbreite belasten. Diese Hürden verlangsamen Innovationen und schränken den Markteinführungsschwung ein.
 Marktchancen:
Fortschritt bei intelligenten Dosierungstechnologien und Integration mit digitalen Gesundheitswerkzeugen
Intelligente Messwerkzeuge, die mit digitalen Plattformen verbunden sind, schaffen großes Wachstumspotenzial. Krankenhäuser erwägen Geräte, die die automatisierte Dosierungsüberprüfung unterstützen. Der US-amerikanische Markt für pharmazeutische Messprodukte kann von Werkzeugen profitieren, die mit Überwachungs-Apps verbunden sind. Nutzer in der häuslichen Pflege schätzen digitale Hinweise, die die Therapietreue unterstützen. Hersteller erforschen Sensoren, die Dosierungsereignisse für klinische Überprüfungen aufzeichnen. Einzelhändler könnten digitale Pakete anbieten, die die Reichweite von Produkten erweitern. Partnerschaften mit Softwareunternehmen können neue Anwendungsfälle in verschiedenen Pflegeumgebungen erschließen. Eine breitere Integration mit Telemedizin stärkt die Nachfrage nach modernen Dosierungswerkzeugen.
Steigende Nachfrage nach ergonomischen und patientenfreundlichen Designs in verschiedenen Nutzergruppen
Ergonomische Verbesserungen schaffen starke Chancen für neue Produktlinien. Krankenhäuser bevorzugen Werkzeuge mit besseren Griffeigenschaften für hektische klinische Routinen. Der US-amerikanische Markt für pharmazeutische Messprodukte gewinnt Potenzial durch Designs, die sehbehinderten und älteren Nutzern unterstützen. Kinderfreundliche Werkzeuge sprechen pädiatrische Einheiten an, die sicherere Dosierungsunterstützung benötigen. Käufer in der häuslichen Pflege schätzen vereinfachte Strukturen, die eine korrekte Handhabung leiten. Einzelhandelskanäle fördern komfortorientierte Designs, um das Vertrauen der Patienten zu verbessern. Hersteller können ihre Portfolios mit inklusiven Produkten für unterschiedliche Fähigkeiten erweitern. Nutzerzentrierte Innovationen gestalten langfristige Chancen für führende Marken.
Marktsegmentierungsanalyse:
Nach Produkt
Der US-amerikanische Markt für pharmazeutische Messprodukte zeigt starke Nachfrage nach Tropfern, Pipetten, Bechern oder Tassen, Löffeln, konischen Kolben und anderen Formaten. Tropfer führen den Einsatz bei der Flüssigkeitsdosierung sowohl in klinischen als auch in häuslichen Pflegeumgebungen an. Pipetten gewinnen an Bedeutung in Laboren, die eine kontrollierte Übertragung von Mikrovolumina erfordern. Becher und Tassen unterstützen die Hochvolumendosierung in Produktionslinien. Löffel sind weiterhin gängig für pädiatrische und allgemeine orale Medikamentenbedürfnisse. Konische Kolben dienen der Herstellung und Forschungsabläufen, die eine genaue Kalibrierung erfordern. Andere Produkte decken spezialisierte Werkzeuge ab, die für spezielle pharmazeutische Aufgaben entwickelt wurden. Produktvielfalt unterstützt die breite Akzeptanz in verschiedenen Betrieben.
- Zum Beispiel sind Eppendorf Research plus Pipetten für hohe Präzision entwickelt und extrem zuverlässig und langlebig konstruiert, wobei Tests zeigen, dass sie über 200.000 Pipettierschläge und über 100.000 Spitzenbefestigungszyklen standhalten können. Obwohl sie für robuste Leistung entwickelt wurden, erfordern diese Präzisionsinstrumente regelmäßige Kalibrierung und Wartung, um die kontinuierliche Laborgenauigkeit zu gewährleisten, insbesondere für spezifische Flüssigkeiten oder in großen Höhen.
Nach Material
Glas und Kunststoffe definieren Materialpräferenzen in regulierten Umgebungen. Glas bleibt aufgrund seiner chemischen Beständigkeit und stabilen Kalibrierungslinien gefragt. Kunststoffoptionen dominieren die Hochvolumenverteilung aufgrund der niedrigen Kosten und der leichten Struktur. Es unterstützt die sichere Handhabung während des Transports und den bruchsicheren Einsatz in stark frequentierten Pflegeeinheiten. Das steigende Interesse an Reinraum-Materialien erhöht die Akzeptanz von hochwertigen Kunststoffen.
- Zum Beispiel produziert Gerresheimer jährlich über 17 Milliarden pharmazeutische Glas- und Kunststoffprodukte, einschließlich präzisionsgeformter Dosierungs- und Verpackungswerkzeuge, die in globalen Gesundheitssystemen eingesetzt werden.
Nach Messkapazität
Mikrovolumen-Werkzeuge unterstützen die Präzisionsdosierung zwischen 0,1 mL und 1 mL in spezialisierten Laboren. Standardvolumen-Geräte zwischen 2 mL und 30 mL dominieren die Routineverabreichungsbedürfnisse. Hochvolumenformate über 30 mL dienen Aufgaben der Massenherstellung und industriellen Arbeitsabläufen.
Nach Endnutzer
Pharmaunternehmen führen die Nachfrage mit starker Beschaffung für Produktions- und Qualitätskontrolleinheiten an. Vertragshersteller verwenden kalibrierte Werkzeuge, um die Chargengenauigkeit sicherzustellen. Diagnostikunternehmen verlassen sich auf präzise Instrumente für die Probenhandhabung. Weitere Anwender sind Krankenhäuser, Kliniken und Käufer im Bereich der häuslichen Pflege, die eine konsistente Dosierungsunterstützung benötigen.
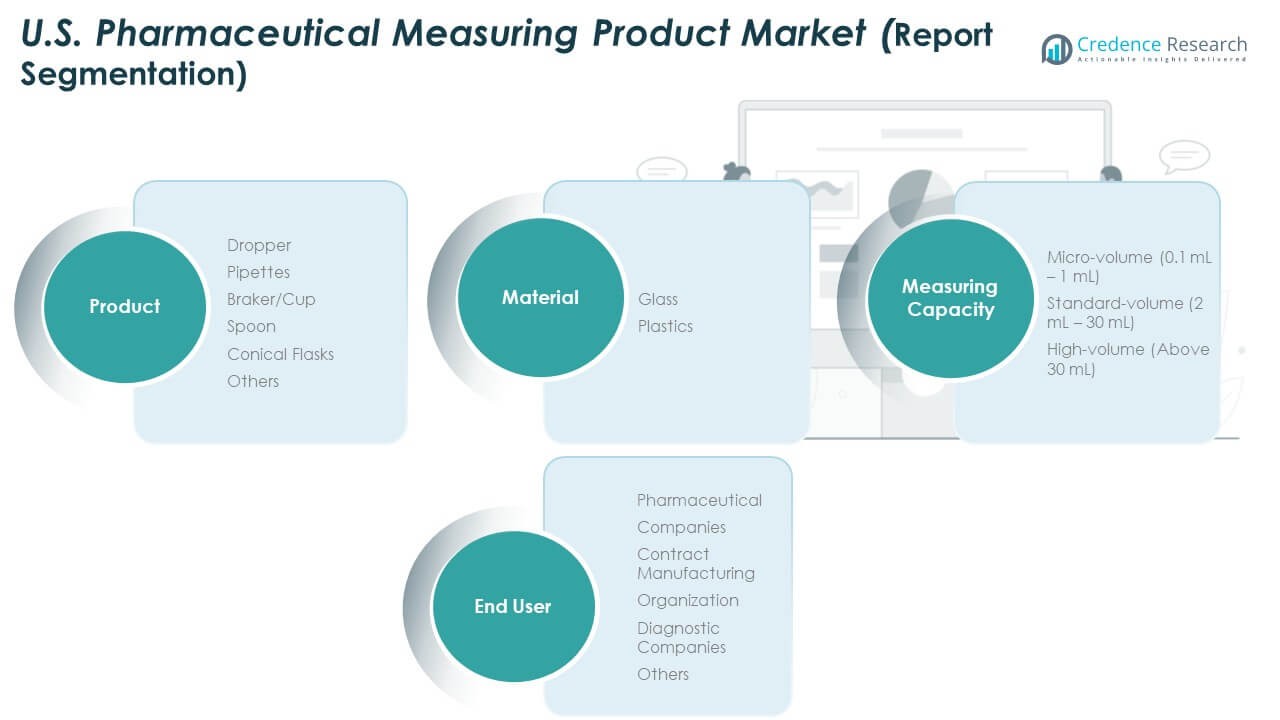
Segmentierung:
Nach Produkt
- Tropfer
- Pipetten
- Becher/Schale
- Löffel
- Konische Kolben
- Andere
Nach Material
- Glas
- Kunststoffe
Nach Messkapazität
- Mikrovolumen (0,1 mL – 1 mL)
- Standardvolumen (2 mL – 30 mL)
- Hochvolumen (über 30 mL)
Nach Endverbraucher
- Pharmaunternehmen
- Vertragshersteller
- Diagnostikunternehmen
- Andere
Regionale Analyse:
Nordostregion
Der US-amerikanische Markt für pharmazeutische Messprodukte hat eine starke Basis im Nordosten, der 32 % des nationalen Anteils ausmacht. Die Region profitiert von dichten Pharma-Clustern und Forschungseinrichtungen, die auf hochpräzise Dosierwerkzeuge angewiesen sind. Krankenhäuser und Spezialkliniken verwenden kalibrierte Geräte, um strenge Qualitätsnormen zu erfüllen. Es gibt eine stetige Nachfrage von Vertragslaboren, die Mikro- und Standardvolumeninstrumente benötigen. Arzneimittelhersteller in New Jersey und Pennsylvania treiben die Beschaffung hochpräziser Produkte voran. Einzelhandelsapothekennetzwerke unterstützen die breite Verfügbarkeit von Verbraucher-Messwerkzeugen. Starke regulatorische Compliance in der Region unterstützt ein konsistentes Wachstum.
Mittlerer Westen und Südregionen
Der Mittlere Westen erfasst 28 % des Marktanteils mit starker Akzeptanz in industriellen Pharmazentren. Er verlässt sich auf fortschrittliche Messwerkzeuge für die großflächige Produktion und diagnostische Tests. Universitätsforschungszentren in Staaten wie Illinois und Minnesota unterstützen den wachsenden Einsatz von laborfokussierten Geräten. Der Süden hält 26 % des Anteils aufgrund großer Krankenhausketten und expandierender Fertigungskorridore. Es zeigt eine steigende Nachfrage nach Hochvolumenformaten, die in der Herstellung und Chargenvorbereitung verwendet werden. Die Einzelhandelsexpansion in schnell wachsenden Metropolregionen erhöht die Produktdurchdringung. Es gewinnt weiterhin an Boden durch steigende Investitionen in die Gesundheitsinfrastruktur.
Westregion
Die Westregion macht 14 % des Anteils aus, unterstützt durch starke Biotechnologieaktivitäten und hohe Innovationsbereitschaft. Der US-amerikanische Markt für pharmazeutische Messprodukte profitiert von der Präsenz fortschrittlicher Forschungslabore in Kalifornien. Gesundheitsdienstleister verlangen ergonomische Produkte, die vielfältige Bedürfnisse der ambulanten Versorgung unterstützen. Es sieht einen wachsenden Einsatz digitalfreundlicher Messwerkzeuge, die mit Technologietrends übereinstimmen. Apothekenketten in städtischen Zentren halten einen stetigen Vorrat an kalibrierten Bechern, Tropfern und Löffeln. Diagnostikfirmen in der Region bevorzugen Mikrovolumengeräte für Probenpräzision. Das Wachstum bleibt stabil aufgrund einer starken F&E-Kultur und der zunehmenden Nutzung in der häuslichen Pflege.
Analyse der Hauptakteure:
- Desiccare Inc.
- Fuji Silysia Chemical Ltd.
- Pharma Trockenmittel
- Porocel
- Kieselgel-Trockenmittel
- WISESORBENT TECHNOLOGY LLC
- Clariant
- Baltimore Innovations
- Sanner
Wettbewerbsanalyse:
Der US-amerikanische Markt für pharmazeutische Messprodukte zeichnet sich durch starken Wettbewerb aus, der durch Produktinnovationen, regulatorische Anpassungen und Multi-Segment-Erweiterungen getrieben wird. Führende Unternehmen erweitern ihre Portfolios mit kalibrierten Tropfern, Pipetten, Bechern und hochsichtbaren Dosierwerkzeugen. Der Wettbewerbsvorteil wird von Unternehmen gestärkt, die in langlebige Materialien und klare Markierungstechnologien investieren. Hersteller konzentrieren sich auf präzise Technik, um Dosierstandards in klinischen, diagnostischen und häuslichen Pflegebereichen zu erfüllen. Neue Marktteilnehmer zielen auf kostengünstige, volumenstarke Werkzeuge ab, während etablierte Akteure auf erstklassige Genauigkeitslösungen setzen. Strategische Partnerschaften mit Pharmaherstellern helfen, Vertriebskanäle zu erweitern. Unternehmen verfeinern auch ergonomische Designs, um die Benutzersicherheit zu erhöhen und Fehlerquoten zu reduzieren. Der Markt wird weiterhin durch Materialauswahl, Fertigungsqualität und Compliance-Stärke geprägt.
Aktuelle Entwicklungen:
- Im November 2024 kündigte Sanner bedeutende strategische Updates für die pharmazeutische Verpackungsindustrie an. Das Unternehmen enthüllte Pläne zur Optimierung seines TabTec CR-Trockenbehältersystems, das speziell für Selbstpflegeanwendungen unterwegs entwickelt wurde. Das optimierte Design bietet verbesserte Dichtheit und maßgeschneiderte Trockenmittel, um optimalen Feuchtigkeitsschutz für hochsensible Wirkstoffe zu gewährleisten.
- Im Juni 2023 brachte Clariant Desi Pak ECO auf den Markt, eine neue Linie von plastikfreien, biobasierten Bentonit-Ton-Trockenmittelbeuteln, die darauf abzielen, die Umweltbelastung von feuchtigkeitsabsorbierenden Lösungen zu reduzieren und gleichzeitig eine hohe Adsorptionseffizienz für empfindliche verpackte Waren, einschließlich Gesundheits- und Pharmazeutikaprodukten, aufrechtzuerhalten. Die Beutelgrößen reichen von 1 g bis 33 g und werden aus nachhaltig angebauten Rohstoffen sowie wasserbasierten Tinten und Klebstoffen hergestellt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Produkt-, Material-, Messkapazitäts- und Endverbrauchersegmenten. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach hochklaren Dosierwerkzeugen wird aufgrund strengerer klinischer Genauigkeitsnormen steigen.
- Ergonomische Designs werden bei häuslicher Pflege und älteren Nutzern landesweit an Bedeutung gewinnen.
- Mikrovolumen-Instrumente werden in Diagnostik- und Forschungslabors verstärkt eingesetzt werden.
- Intelligente und digitalfreundliche Dosierwerkzeuge werden langfristige Investitionspläne anziehen.
- Glasprodukte werden in chemikalienresistenten Anwendungen in Laboren ihren Wert behalten.
- Plastikmesswerkzeuge werden den Großteil der Verteilung im Einzelhandel und in Pharmaeinheiten dominieren.
- Die Nachfrage nach Auftragsfertigung wird mit stärkeren Outsourcing-Trends steigen.
- Werkzeuge mit hohem Volumen werden in Misch- und Chargenvorbereitungsanlagen breitere Verwendung finden.
- Das regionale Wachstum wird im Nordosten aufgrund dichter Pharmacluster gestärkt.
- Neue Produktinnovationen werden Unternehmen helfen, Sicherheits-, Klarheits- und Kalibrierungsstandards zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pharmazeutische Messprodukte in den USA und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für pharmazeutische Messprodukte in den USA zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für pharmazeutische Messprodukte in den USA hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des US-Marktes für pharmazeutische Messprodukte antreiben?
Wer sind die führenden Unternehmen im US-Markt für pharmazeutische Messprodukte?
Welche Region hatte 2024 den größten Anteil am Markt für pharmazeutische Messprodukte in den USA?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-amerikanischer Markt für pharmazeutische Messprodukte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-amerikanischer Markt für pharmazeutische Messprodukte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 675.4 million → 2032: USD 1,123.10 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-amerikanischer Markt für pharmazeutische Messprodukte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-amerikanischer Markt für pharmazeutische Messprodukte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-amerikanischer Markt für pharmazeutische Messprodukte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-amerikanischer Markt für pharmazeutische Messprodukte Market Drivers
- 3.3 US-amerikanischer Markt für pharmazeutische Messprodukte Market Restraints & Challenges
- 3.4 US-amerikanischer Markt für pharmazeutische Messprodukte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-amerikanischer Markt für pharmazeutische Messprodukte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-amerikanischer Markt für pharmazeutische Messprodukte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-amerikanischer Markt für pharmazeutische Messprodukte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-amerikanischer Markt für pharmazeutische Messprodukte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-amerikanischer Markt für pharmazeutische Messprodukte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-amerikanischer Markt für pharmazeutische Messprodukte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-amerikanischer Markt für pharmazeutische Messprodukte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-amerikanischer Markt für pharmazeutische Messprodukte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-amerikanischer Markt für pharmazeutische Messprodukte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-amerikanischer Markt für pharmazeutische Messprodukte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-amerikanischer Markt für pharmazeutische Messprodukte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-amerikanischer Markt für pharmazeutische Messprodukte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-amerikanischer Markt für pharmazeutische Messprodukte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-amerikanischer Markt für pharmazeutische Messprodukte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-amerikanischer Markt für pharmazeutische Messprodukte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-amerikanischer Markt für pharmazeutische Messprodukte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-amerikanischer Markt für pharmazeutische Messprodukte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-amerikanischer Markt für pharmazeutische Messprodukte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-amerikanischer Markt für pharmazeutische Messprodukte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
