
Marktübersicht:
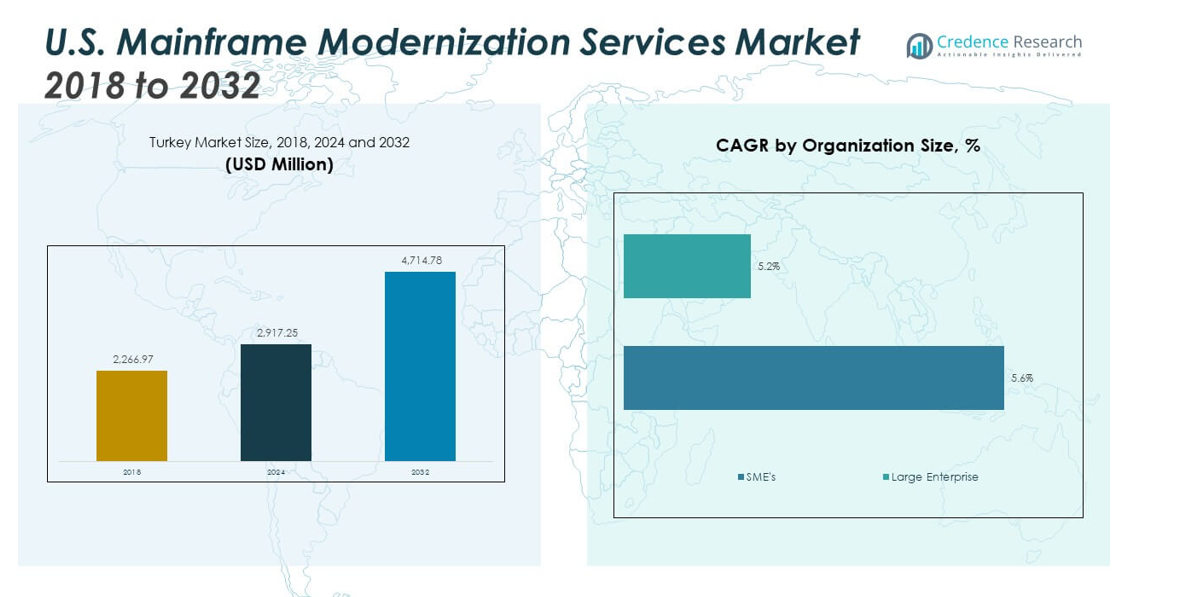
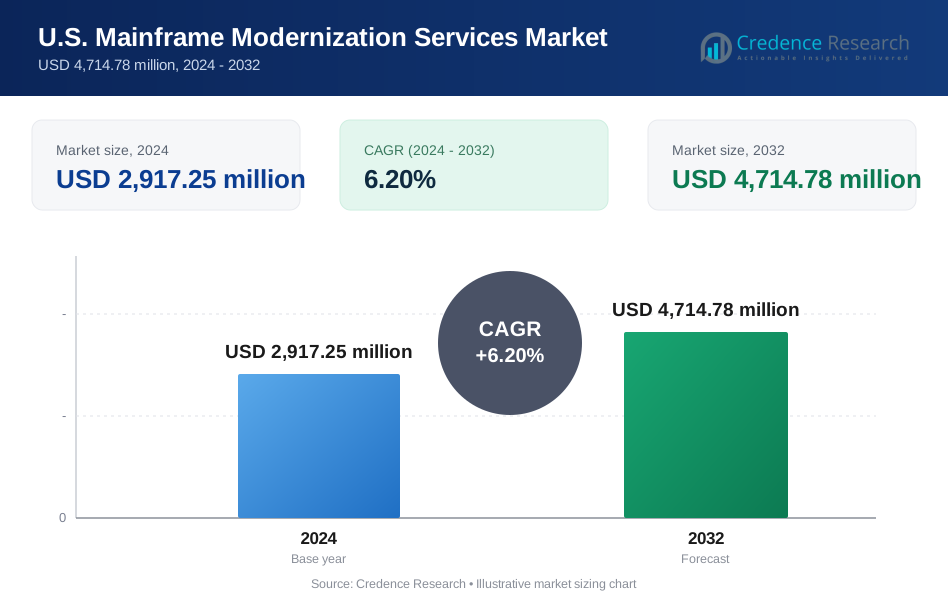
Der Markt für Mainframe-Modernisierungsdienste in den USA wurde 2018 mit 2.266,97 Millionen USD bewertet und soll bis 2024 auf 2.917,25 Millionen USD anwachsen. Bis 2032 wird ein Anstieg auf 4.714,78 Millionen USD bei einer jährlichen Wachstumsrate (CAGR) von 6,20 % während des Prognosezeitraums erwartet.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Mainframe-Modernisierungsdienste in den USA 2024 | 2.917,25 Millionen USD |
| Markt für Mainframe-Modernisierungsdienste in den USA, CAGR | 6,20% |
| Marktgröße für Mainframe-Modernisierungsdienste in den USA 2032 | 4.714,78 Millionen USD |
Das Marktwachstum wird durch den steigenden Druck zur Reduzierung von Betriebsrisiken und zur Verbesserung der Agilität angetrieben. Unternehmen modernisieren Mainframes, um Cloud-, Analyse- und API-basierte Systeme zu integrieren. Der Mangel an qualifizierten Arbeitskräften treibt Unternehmen zu verwalteten Modernisierungspartnern. Die Einhaltung gesetzlicher Vorschriften fördert zudem Upgrades in den Bereichen Sicherheit und Datenverwaltung. Kostenoptimierung motiviert zur Code-Refaktorisierung und Arbeitslastoptimierung. Die geschäftliche Nachfrage nach schnellerer Anwendungsbereitstellung unterstützt die Einführung von DevOps. Diese Faktoren zusammen stärken die Nachfrage nach strukturierten und phasenweisen Modernisierungsprogrammen.
Der Markt wird von den Vereinigten Staaten angeführt, da dort eine hohe Konzentration von Legacy-Mainframe-Nutzern besteht. Finanzdienstleistungen, Regierungsbehörden und große Einzelhändler treiben die anhaltende Nachfrage an. Der Nordosten und Mittlere Westen bleiben aufgrund der dichten Präsenz von Unternehmen und öffentlichem Sektor stark. Die Westküste zeigt Wachstum durch digital-first Integrationsprojekte. Südliche Staaten treten durch Modernisierungen im Gesundheitswesen und in Versorgungsunternehmen hervor. Die landesweite Akzeptanz spiegelt die breite Abhängigkeit von Mainframe-Plattformen in verschiedenen Branchen wider.
Markteinblicke:
- Der Markt wuchs von 2.266,97 Millionen USD im Jahr 2018 auf 2.917,25 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 4.714,78 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,20%, angetrieben durch die anhaltende Abhängigkeit von Unternehmen von Legacy-Mainframes und phasenweise Modernisierungsstrategien.
- Der Westen der Vereinigten Staaten führt mit einem Anteil von etwa 35% aufgrund starker Technologieakzeptanz und großer IT-Budgets von Unternehmen, gefolgt vom Nordosten mit fast 25%, unterstützt durch die Konzentration von BFSI, und dem Mittleren Westen mit etwa 22%, angetrieben durch die Fertigungsindustrie und regionale Finanzinstitute.
- Der Süden der Vereinigten Staaten ist die am schnellsten wachsende Region mit einem Anteil von fast 18%, unterstützt durch steigende Modernisierungsaktivitäten im Gesundheitswesen, Telekommunikations- und öffentlichen Sektor sowie eine breitere Akzeptanz von hybriden Bereitstellungsmodellen.
- Nach Bereitstellungstyp hält die hybride Bereitstellung mit etwa 45% den größten Anteil, was die Präferenz der Unternehmen widerspiegelt, Kontrolle mit Skalierbarkeit zu balancieren, während kritische Arbeitslasten modernisiert werden.
- Cloud-basierte Bereitstellungen machen fast 35% des Anteils aus, angetrieben durch Flexibilitäts- und Integrationsbedürfnisse, während On-Premise-Modelle aufgrund von Compliance- und Datensensibilitätsanforderungen rund 20% des Anteils behalten.
Markttreiber:
Anhaltende Abhängigkeit von Mainframes für hochvolumige, geschäftskritische Operationen
Große Unternehmen sind für die Kerntransaktionsverarbeitung auf Mainframes angewiesen. Finanzinstitute verarbeiten Zahlungen und Abrechnungen auf diesen Systemen. Versicherungsunternehmen verwalten Policen und Schadensfälle über Legacy-Plattformen. Regierungsbehörden verlassen sich auf Mainframes für Bürgerdaten. Systemstabilität bleibt für diese Nutzer unverhandelbar. Modernisierung verlängert die Systemlebensdauer ohne Unterbrechung. Risikominderung treibt die Serviceakzeptanz voran. Der U.S. Mainframe Modernization Services Market unterstützt eine kontrollierte Transformation.
- Zum Beispiel unterstützen IBM zSystems hybride Cloud-DevOps-Pipelines, die bis zu 15× schneller in Testzyklen arbeiten. Modernisierung verlängert die Systemlebensdauer ohne Unterbrechung. Risikominderung treibt die Serviceakzeptanz voran.
Druck auf Unternehmen, die betriebliche Agilität und Anwendungsreaktionsfähigkeit zu verbessern
Geschäftseinheiten verlangen schnellere Produkt- und Serviceeinführungen. Legacy-Umgebungen begrenzen schnelle Anwendungsänderungen. Modernisierung ermöglicht modulare Anwendungsarchitekturen. Dienstleister refaktorieren Code für Flexibilität. Unternehmen gewinnen schnellere Entwicklungszyklen. Verbesserte Reaktionsfähigkeit unterstützt die Wettbewerbspositionierung. IT-Teams richten Systeme auf Geschäftsziele aus. Agilität bleibt ein wichtiger Modernisierungstreiber.
- Zum Beispiel half die Modernisierung durch Infosys einem Telekommunikationsunternehmen, jährlich 13 Millionen USD durch die Neugestaltung des CRM zu sparen. Verbesserte Reaktionsfähigkeit unterstützt die Wettbewerbspositionierung.
Steigende Arbeitskraftbeschränkungen in Legacy-Technologieumgebungen
Mainframe-geschulte Fachkräfte gehen weiterhin in den Ruhestand. Neue Absolventen bevorzugen cloud-native Technologien. Unternehmen stehen vor dem Risiko der betrieblichen Kontinuität. Servicepartner bieten spezialisierte Expertise. Wissenstransfer wird zu einer vorrangigen Aktivität. Automatisierung reduziert manuelle Abhängigkeit. Arbeitskräftelücken beschleunigen Modernisierungsentscheidungen. Talentknappheit prägt die langfristige Strategie.
Erhöhte Fokussierung auf Sicherheit, Audit-Bereitschaft und Systemresilienz
Cyber-Bedrohungen zielen auf alte Schwachstellen ab. Regulierungsbehörden verlangen stärkere Datenkontrollen. Unternehmen modernisieren, um Sicherheitsrahmen zu verbessern. Verbesserte Überwachung unterstützt die Audit-Bereitschaft. Verschlüsselungs-Upgrades schützen sensible Daten. Resilienzplanung erhält Aufmerksamkeit von Führungskräften. Modernisierung richtet Systeme an Compliance-Anforderungen aus. Sicherheitsbedenken halten die Nachfrage aufrecht.
Markttrends:
Wachsende Präferenz für inkrementelle Modernisierung gegenüber vollständigem Systemersatz
Unternehmen vermeiden störende Plattformersetzungen. Inkrementelle Ansätze reduzieren das Betriebsrisiko. Teams modernisieren Anwendungen in definierten Phasen. Die Kernverarbeitung bleibt intakt. Dieses Modell eignet sich für regulierte Branchen. Dienstleister entwerfen gestufte Fahrpläne. Risikogemanagte Ausführung gewinnt an Beliebtheit. Die Akzeptanz setzt sich in allen Sektoren fort.
- Zum Beispiel schließt Roc ket Software eine Übernahme von Modernisierungs- und Konnektivitäts-Assets im Wert von 2,275 Milliarden USD ab, um hybride Fähigkeiten zu verbessern.
Erweiterung plattformunabhängiger Toolsets zur Unterstützung von Cross-Environment-Operationen
Tool-Anbieter unterstützen die Integration von Mainframe und Cloud. Einheitliche Toolsets vereinfachen das Systemmanagement. Unternehmen gewinnen zentrale Sichtbarkeit. Plattformübergreifende Tools verbessern die Effizienz. Anbieter investieren in Interoperabilitätsfunktionen. Standardisierung reduziert die betriebliche Komplexität. Die Reife der Tools beeinflusst die Anbieterauswahl. Dieser Trend verändert die Servicebereitstellung.
- Zum Beispiel inventarisiert das Mainframe Assessment Tool von Google Cloud Arbeitslasten und empfiehlt Zielarchitekturen. Anbieter investieren in Interoperabilitätsfunktionen. Standardisierung reduziert die betriebliche Komplexität.
Steigende Nutzung von fortgeschrittenen Tests und Simulationen vor Produktionsänderungen
Unternehmen betonen die Validierung vor der Bereitstellung. Simulationstools modellieren das Arbeitslastverhalten. Tests reduzieren das Ausfallrisiko. Automatisierte Tests verbessern das Vertrauen in die Freigabe. Anbieter integrieren Testframeworks in Projekte. Qualitätssicherung gewinnt an Priorität. Risikovermeidung prägt die Modernisierungsplanung. Die Reife der Tests definiert den Erfolg.
Zunehmende Akzeptanz von langfristigen Managed-Modernization-Engagement-Modellen
Unternehmen bevorzugen vorhersehbare Service-Strukturen. Managed-Modelle reduzieren die interne Arbeitsbelastung. Anbieter bieten kontinuierliche Optimierungsdienste an. Leistungskennzahlen leiten die Serviceergebnisse. Langfristige Verträge verbessern die Kostentransparenz. Vertrauen stärkt die Anbieterbeziehungen. Dieser Trend unterstützt das Wachstum wiederkehrender Einnahmen. Managed Services gewinnen an Bedeutung.
Analyse der Marktherausforderungen:
Hohe architektonische Komplexität über Jahrzehnte maßgeschneiderter Altsysteme
Mainframe-Umgebungen spiegeln lange Anpassungsgeschichten wider. Dokumentationslücken behindern die Transformationsplanung. Interdependente Anwendungen erhöhen das Abhängigkeitsrisiko. Testzyklen werden ressourcenintensiv. Unternehmen benötigen ununterbrochene Systemverfügbarkeit. Fehler beeinträchtigen kritische Geschäftsprozesse. Anbieter stehen unter Ausführungsdruck. Der U.S. Mainframe Modernization Services Market navigiert durch diese Komplexitäten.
Budgetsensibilität und unklare Wahrnehmung des kurzfristigen Geschäftswerts
Modernisierung erfordert mehrjährige Investitionen. Führungsteams prüfen die Rechtfertigung der Ausgaben. Vorteile zeigen sich allmählich im Laufe der Zeit. Kostenüberschreitungen bleiben ein Anliegen. Umfangserweiterungen stellen die Projektkontrolle vor Herausforderungen. Die ROI-Messung fehlt an standardisierten Benchmarks. Entscheidungszyklen verlängern sich aufgrund von Unsicherheiten. Finanzielle Vorsicht verlangsamt die Akzeptanz.
Marktchancen:
Steigende Nachfrage nach Modernisierung im öffentlichen Sektor und bei regulierten Versorgungsunternehmen
Öffentliche Institutionen betreiben große Altbestände. Haushaltsdisziplin begünstigt Modernisierungsstrategien. Compliance-Anforderungen unterstützen Upgrade-Initiativen. Versorgungsunternehmen sind auf Systemzuverlässigkeit angewiesen. Modernisierung verbessert die Bereitschaft zur Katastrophenwiederherstellung. Anbieter passen Lösungen an regulatorische Bedürfnisse an. Diese Sektoren bieten eine stetige Nachfrage. Langfristige Verträge unterstützen das Wachstum.
Wachstum von branchenspezifischen und ergebnisorientierten Modernisierungsdienstleistungsmodellen
Unternehmen suchen branchenspezifische Modernisierungsexpertise. Finanzdienstleistungen priorisieren Transaktionsintegrität. Im Gesundheitswesen liegt der Schwerpunkt auf Datenzugänglichkeit und Datenschutz. Ergebnisbasierte Preisgestaltung gewinnt an Interesse. Anbieter verknüpfen Gebühren mit Leistungsmeilensteinen. Dieses Modell verbessert die Verantwortlichkeit. Kundenvertrauen stärkt Partnerschaften. Es erweitert die Dienstleistungsmöglichkeiten.
Analyse der Marktsegmentierung:
Nach Dienstleistungstyp
Anwendungsmodernisierung führt die Nachfrage an, da Unternehmen ihre Kernsysteme für Agilität aktualisieren. Datenmodernisierung unterstützt Analytik, Governance und sicheren Datenzugriff. Infrastrukturanpassung konzentriert sich auf Leistung, Skalierbarkeit und Systemresilienz. Integrationsdienste ermöglichen die Konnektivität mit Cloud- und digitalen Plattformen. Beratungs- und Bewertungsdienste leiten die Roadmap-Gestaltung und Risikokontrolle. Diese Dienstleistungen unterstützen phasenweise Transformationsprogramme. Der Dienstleistungsmix spiegelt die Reifegrade der Unternehmen wider.
- Zum Beispiel kann die zSystems DevOps-Integration von IBM Tests bis zu 15× schneller als herkömmliche Mainframes durchführen. Integrationsdienste ermöglichen die Konnektivität mit Cloud- und digitalen Plattformen.
Nach Modernisierungsansatz
Rehosting bleibt bei risikoscheuen Organisationen üblich. Replatforming verbessert die Effizienz mit begrenzten Codeänderungen. Refactoring unterstützt Leistungs- und Wartungsziele. Re-Architecting ermöglicht langfristige digitale Ausrichtung. Ersatz wird selektiv für nicht-kernrelevante Anwendungen genutzt. Die Wahl des Ansatzes hängt von Komplexität und Geschäftsauswirkungen ab. Der US-Markt für Mainframe-Modernisierungsdienste zeigt eine Präferenz für ausgewogene Strategien.
- Zum Beispiel verlagern Tools wie TmaxSoft OpenFrame Altbestände schnell in Cloud-Umgebungen. Refactoring unterstützt Leistungs- und Wartungsziele.
Nach Endnutzer
BFSI dominiert aufgrund des Transaktionsvolumens und der Compliance-Anforderungen. Regierung und öffentlicher Sektor treiben eine stetige Modernisierungsnachfrage an. Gesundheitswesen und Biowissenschaften konzentrieren sich auf Datenzugriff und Sicherheit. Einzelhandel und E-Commerce modernisieren für Echtzeitbetrieb. Fertigung und andere Branchen übernehmen Modernisierung zur Verbesserung der Systemintegration. Die Bedürfnisse der Endnutzer variieren je nach regulatorischer und operativer Intensität. Sektorenvielfalt unterstützt eine stabile Nachfrage.
Nach Organisationsgröße
Große Unternehmen stellen die primäre Kundenbasis dar. Komplexe Altbestände erfordern strukturierte Modernisierung. Kleine und mittlere Unternehmen führen selektive Upgrades durch. Budgetkontrolle prägt die Dienstleistungsannahme bei KMU. Der Umfang beeinflusst den Dienstleistungsumfang und die Zeitpläne. Beide Segmente schätzen Risikominderung. Die Größe beeinflusst die Engagement-Modelle der Anbieter.
Nach Bereitstellungstyp
On-Premise bleibt für sensible Workloads relevant. Cloud-basierte Bereitstellung gewinnt an Bedeutung für Flexibilität. Hybride Bereitstellung balanciert Kontrolle und Skalierbarkeit. Unternehmen bevorzugen Hybridlösungen für einen schrittweisen Übergang. Die Wahl der Bereitstellung richtet sich nach Compliance-Anforderungen. Die Architekturstrategie treibt die Dienstleistungsnachfrage an.
Segmentierung:
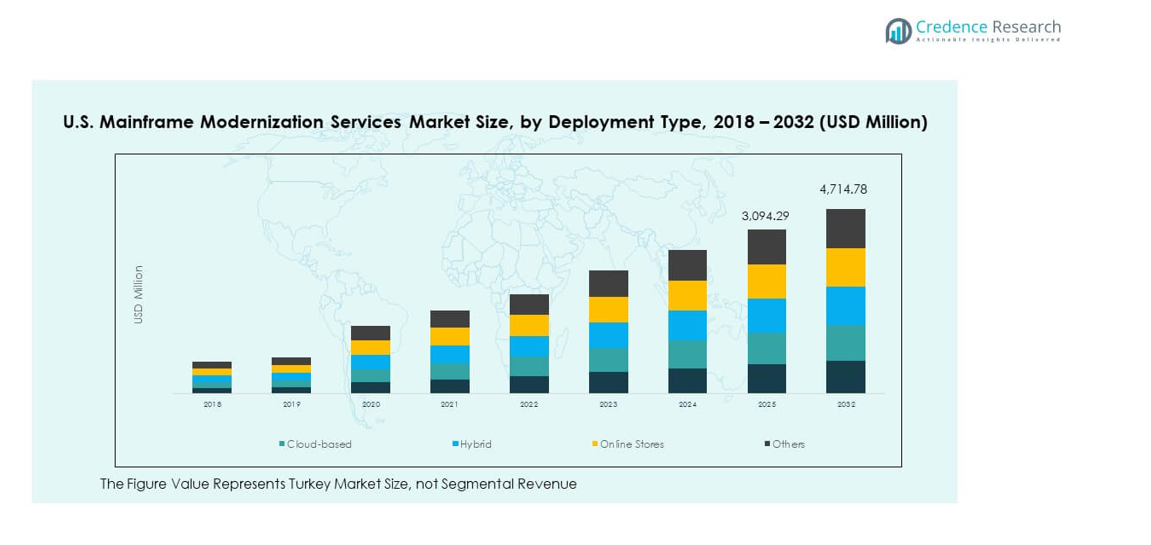
- Nach Dienstleistungstyp
- Anwendungsmodernisierung
- Datenmodernisierung
- Infrastrukturmodernisierung
- Integrationsdienste
- Beratungs- und Bewertungsdienste
- Nach Modernisierungsansatz
- Rehosting
- Replatforming
- Refactoring
- Re-Architektur
- Ersatz
- Nach Endbenutzer
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- Regierung und öffentlicher Sektor
- Gesundheitswesen und Lebenswissenschaften
- Einzelhandel und E-Commerce
- Fertigung und andere
- Nach Unternehmensgröße
- Große Unternehmen
- Kleine und mittlere Unternehmen
- Nach Bereitstellungstyp
- Vor Ort
- Cloud-basiert
- Hybride Bereitstellung
Regionale Analyse:
Westliche Vereinigte Staaten dominieren durch technologiegetriebene Unternehmensnachfrage
Der US-Markt für Mainframe-Modernisierungsdienste zeigt, dass die westlichen Vereinigten Staaten mit einem Marktanteil von fast 35 % führend sind. Die Region profitiert von einer starken Präsenz von Technologieunternehmen und digital-orientierten Unternehmen. Große Konzerne modernisieren Mainframes, um sich an cloud-native Ökosysteme anzupassen. Finanzdienstleister, Technologieanbieter und Medienunternehmen treiben die stetige Nachfrage an. Unternehmen konzentrieren sich auf Integration, Automatisierung und Skalierbarkeitsverbesserungen. Hohe IT-Budgets unterstützen komplexe, mehrjährige Modernisierungsprogramme. Der Westen bleibt der fortschrittlichste regionale Markt.
Nordöstliche und mittlere Vereinigte Staaten erhalten Nachfrage aus Kernindustrien
Die nordöstliche Region macht etwa 25 % des Marktanteils aus, unterstützt durch eine dichte BFSI-Konzentration. Banken und Versicherer verlassen sich auf Mainframes für transaktionsintensive Operationen. Regulatorische Aufsicht fördert kontinuierliche Systemaufrüstungen. Der Mittlere Westen trägt mit fast 22 % Anteil durch Fertigung und regionale Finanzinstitute bei. Unternehmen modernisieren, um die Systemzuverlässigkeit und Integration zu verbessern. Kostenbewusstsein prägt die phasenweise Projektausführung. Beide Regionen schätzen Stabilität und langfristige Dienstleistungspartnerschaften.
Südliche Vereinigte Staaten und aufstrebende regionale Märkte zeigen stetige Expansion
Die südlichen Vereinigten Staaten halten etwa 18 % Marktanteil und zeigen steigende Dynamik. Gesundheitswesen, Telekommunikation und Energieunternehmen treiben die Modernisierungsaktivität voran. Bevölkerungswachstum unterstützt die Expansion digitaler öffentlicher Dienste. Unternehmen übernehmen hybride Bereitstellungsmodelle zur Risikomanagement. Kleinere regionale Märkte zusammen repräsentieren etwa 10 % Anteil. Diese Gebiete modernisieren selektiv basierend auf betrieblichen Bedürfnissen. Regionale Vielfalt unterstützt ausgewogenes nationales Wachstum.
Analyse der Hauptakteure:
- IBM
- Infosys
- Tata Consultancy Services (TCS)
- Cognizant
- Accenture
- HCL Technologies
- DXC Technology
- Wipro
- Capgemini
- NTT DATA Services
Wettbewerbsanalyse:
Die Wettbewerbslandschaft des US-Marktes für Mainframe-Modernisierungsdienste zeichnet sich durch globale IT-Dienstleister mit tiefem Fachwissen in Legacy-Systemen aus. Große Anbieter konkurrieren mit Fachwissen, Lieferumfang und Modernisierungsrahmen. Unternehmen differenzieren sich durch Automatisierungstools, hybride Architekturkompetenz und branchenspezifische Lösungen. Strategische Partnerschaften mit Cloud-Anbietern stärken die Service-Tiefe. Anbieter betonen risikokontrollierte Migration und phasenweise Ausführungsmodelle. Die Kundenbindung hängt von der langfristigen Fähigkeit zum Managed Service ab. Die Wettbewerbsintensität bleibt hoch aufgrund großer Unternehmensverträge und des Potenzials für wiederkehrende Einnahmen.
Neueste Entwicklungen:
- Am 16. Dezember 2025 unterzeichnete Accenture eine Vereinbarung zum Erwerb einer Mehrheitsbeteiligung von 65 % an DLB Associates, einem in den USA ansässigen Ingenieur- und Beratungsunternehmen für KI-Rechenzentren. Die Übernahme soll Accentures End-to-End-Rechenzentrumskapazitäten erweitern, um Kunden dabei zu helfen, die Markteinführungszeit zu verkürzen und die Nachfrage nach KI-Enablement zu erfüllen. Nach Abschluss werden die etwa 620 Mitarbeiter von DLB, unter der Leitung von David Quirk und Neil Chauhan, der Industry X-Praxis von Accenture beitreten und dessen Infrastruktur- und Kapitalprojektfähigkeiten (I&CP) erweitern. DLB, gegründet 1980, ist spezialisiert auf die Auswahl von Rechenzentrumsstandorten, Design-Engineering, Inbetriebnahme und Energieoptimierungsdienste. Obwohl nicht direkt auf die Modernisierung von Mainframes fokussiert, stärkt diese Übernahme Accentures Fähigkeit, Infrastrukturmodernisierungen und KI-gesteuerte Transformationsinitiativen für Unternehmenskunden zu unterstützen.
- Im Mai 2025 erweiterte Cognizant seine strategische Zusammenarbeit mit Pegasystems, um agentische KI-Dienste zu verstärken und schnelle Cloud-Transformationen für gemeinsame Kunden voranzutreiben. Die Partnerschaft integriert das geistige Eigentum von Cognizant mit den Pega Blueprint-Fähigkeiten, was die schnelle Umwandlung von Altsystemen in KI-gestützte Lösungen ermöglicht. Die Zusammenarbeit konzentriert sich darauf, Pega Blueprint mit Cognizants internem Innovationsprogramm Bluebolt zu integrieren, um Teams dabei zu helfen, Ideen schnell in Minimal Viable Products mit Low-Code-Tools und KI-unterstützter Prozessabbildung umzuwandeln. Cognizant nutzt seine KI-gesteuerte Code-Umwandlungswerkbank, um Legacy-Logik, Daten und Workflows zu extrahieren und sie in cloudfähigen Umgebungen auf der Pega Infinity-Plattform neu zu implementieren. Diese Partnerschaft stellt einen strategischen Wandel weg von traditionellen 'Lift-and-Shift'-Ansätzen hin zu KI-infundierten Transformationsreisen dar.
- Im April 2025 kündigte IBM die IBM z17 an, seine nächste Generation der Mainframe-Plattform, die mit integrierten künstlichen Intelligenzfähigkeiten in Hardware, Software und Systembetrieb entwickelt wurde. Die z17 verfügt über den Telum II-Prozessor mit eingebetteten KI-Beschleunigern, der es dem System ermöglicht, täglich über 450 Milliarden Inferenzoperationen mit Antwortzeiten von unter einer Millisekunde zu verarbeiten. Die Plattform durchlief fünf Jahre Entwicklung, wobei Feedback von mehr als 100 Kunden einbezogen wurde, und resultierte in mehr als 300 angemeldeten Patenten. Die z17 erreichte am 8. Juni 2025 die allgemeine Verfügbarkeit. IBM führt im 4. Quartal 2025 auch den Spyre Accelerator als Add-on ein, um zusätzliche Rechenleistung für generative KI-Aufgaben bereitzustellen. Darüber hinaus stellte IBM z/OS 3.2 vor, das für das 3. Quartal 2025 geplant ist und Unterstützung für hardwarebeschleunigte KI und hybride Cloud-Datenintegration bieten wird.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Dienstleistungstyp, Modernisierungsansatz, Endbenutzer, Organisationsgröße und Bereitstellungstyp. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Unternehmen werden die schrittweise Modernisierung priorisieren, um das Betriebsrisiko zu reduzieren.
- Hybride Bereitstellungsmodelle werden langfristige Strategien dominieren.
- Automatisierungstools werden die Bewertungs- und Migrationszeitleisten verkürzen.
- Verwaltete Modernisierungsdienste werden breitere Akzeptanz finden.
- Die Nachfrage im BFSI- und öffentlichen Sektor wird stabile Anker bleiben.
- Sicherheitsgetriebene Upgrades werden den Serviceumfang prägen.
- Fachkräftemangel wird das Wachstum des Outsourcings unterstützen.
- Branchenspezifische Modernisierungsrahmenwerke werden sich erweitern.
- Der Wettbewerb unter Anbietern wird sich um die Wertschöpfung intensivieren.
- Langfristige Verträge werden die Umsatzsichtbarkeit verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Mainframe-Modernisierungsdienste in den USA und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Mainframe-Modernisierungsdienste in den USA zwischen 2024 und 2032 voraussichtlich wachsen?
Welche Faktoren treiben das Wachstum des Marktes für Mainframe-Modernisierungsdienste in den USA voran?
Was sind die wichtigsten Segmente im Markt für Mainframe-Modernisierungsdienste in den USA?
Welche Herausforderungen gibt es auf dem Markt für Mainframe-Modernisierungsdienste in den USA?
Wer sind die Hauptakteure im Markt für Mainframe-Modernisierungsdienste in den USA?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Mainframe-Modernisierungsdienstleistungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Mainframe-Modernisierungsdienstleistungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,917.25 million → 2032: USD 4,714.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Mainframe-Modernisierungsdienstleistungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Mainframe-Modernisierungsdienstleistungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Mainframe-Modernisierungsdienstleistungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Mainframe-Modernisierungsdienstleistungsmarkt Market Drivers
- 3.3 US-Mainframe-Modernisierungsdienstleistungsmarkt Market Restraints & Challenges
- 3.4 US-Mainframe-Modernisierungsdienstleistungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Mainframe-Modernisierungsdienstleistungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Mainframe-Modernisierungsdienstleistungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Mainframe-Modernisierungsdienstleistungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Mainframe-Modernisierungsdienstleistungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Mainframe-Modernisierungsdienstleistungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Mainframe-Modernisierungsdienstleistungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Mainframe-Modernisierungsdienstleistungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Mainframe-Modernisierungsdienstleistungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Mainframe-Modernisierungsdienstleistungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Mainframe-Modernisierungsdienstleistungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Mainframe-Modernisierungsdienstleistungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Mainframe-Modernisierungsdienstleistungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Mainframe-Modernisierungsdienstleistungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Mainframe-Modernisierungsdienstleistungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Mainframe-Modernisierungsdienstleistungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Mainframe-Modernisierungsdienstleistungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Mainframe-Modernisierungsdienstleistungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Mainframe-Modernisierungsdienstleistungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Mainframe-Modernisierungsdienstleistungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
