
Marktübersicht:
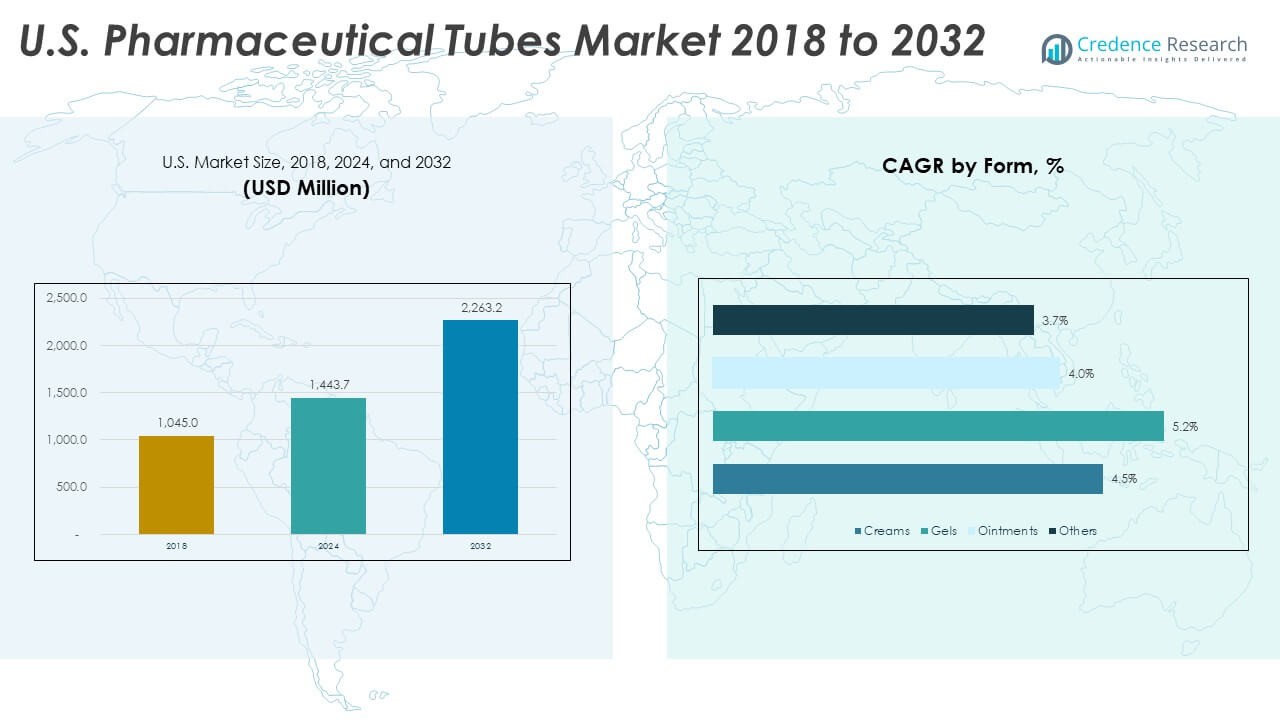
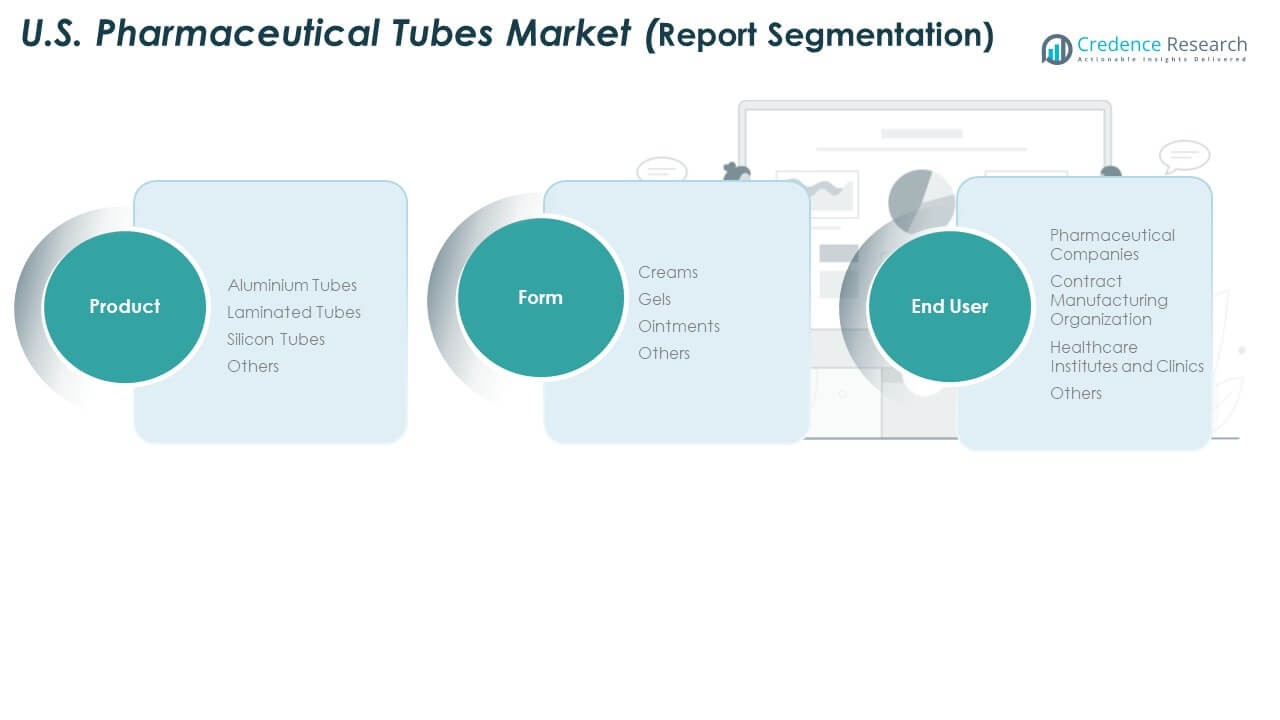
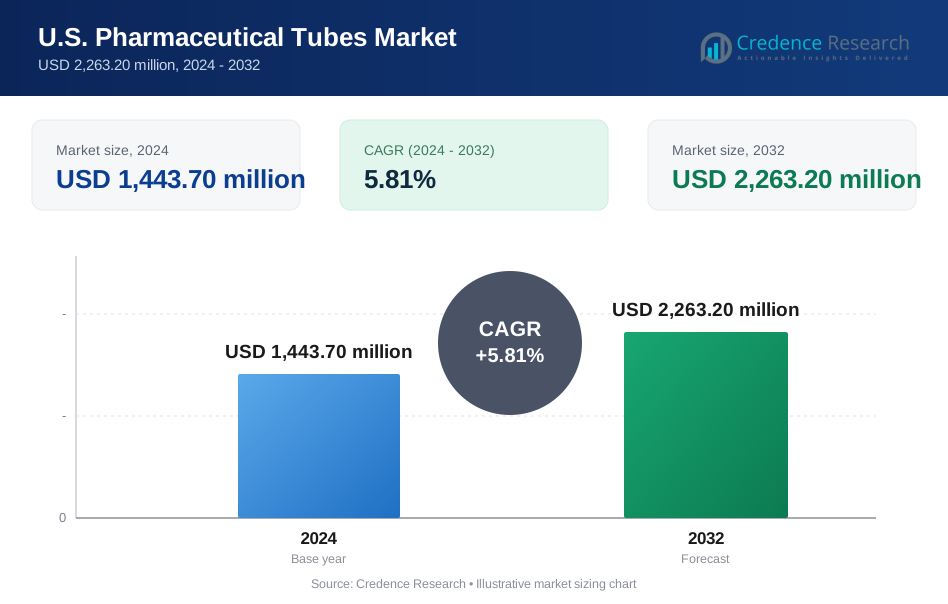
Der US-amerikanische Markt für pharmazeutische Tuben wurde 2018 auf 1.045,00 Millionen USD geschätzt und soll bis 2024 auf 1.443,70 Millionen USD anwachsen. Bis 2032 wird ein Wert von 2.263,20 Millionen USD erwartet, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,81 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pharmazeutische Tuben in den USA 2024 | USD 1.443,70 Millionen |
| US-amerikanischer Markt für pharmazeutische Tuben, CAGR | 5,81% |
| Marktgröße für pharmazeutische Tuben in den USA 2032 | USD 2.263,20 Millionen |
Die Markttreiber bleiben stark aufgrund der steigenden Nutzung von Produkten für Dermatologie, Mundpflege und Schmerzlinderung. Pharmazeutische Marken setzen auf laminierte und Aluminiumtuben für höhere Barrierefestigkeit und Manipulationssicherheit. Die wachsende Präferenz für Einzeldosisformate fördert die Tubenproduktion in regulierten Einrichtungen. Auftragsfertigungsgruppen erweitern ihre Kapazitäten, um den schnellen Bestellzyklen führender Arzneimittelentwickler gerecht zu werden. Das Wachstum in der Biologika- und halbfesten Formulierungen erweitert die Tubennutzung in spezialisierten Therapien. Benutzerfreundliche Verpackungen verbessern die Compliance bei häuslichen Behandlungen. Ein starker Fokus auf Abfallkontrolle beschleunigt die Nachfrage nach recycelbaren Tubenformaten.
Die regionale Nachfrage konzentriert sich weiterhin auf wichtige US-Zentren, die große Pharmahersteller und Auftragsfertiger beherbergen. Regionen mit dichten Produktionsclustern führen aufgrund eines besseren Zugangs zu Rohstoffen, qualifizierten Arbeitskräften und FDA-zugelassenen Einrichtungen. Aufstrebende Staaten wachsen schnell durch Erweiterungen in der Spezialarzneimittelproduktion und Investitionen in neue sterile Verpackungseinheiten. Distributionsnetzwerke stärken sich in Küstenregionen mit großen Logistikstandorten. Die lokale Nachfrage steigt in Staaten mit gutem Zugang zum Gesundheitswesen und hohen Verschreibungsvolumina. Verbrauchergesundheitsmarken erweitern auch die Tubenverpackung über breitere Einzelhandelskanäle.
Markteinblicke:
- Der US-amerikanische Markt für pharmazeutische Tuben stieg von 1.045 Millionen USD im Jahr 2018 auf 1.443,70 Millionen USD im Jahr 2024 und soll bis 2032 2.263,20 Millionen USD erreichen, mit einem Wachstum von 5,81 % CAGR, angetrieben durch die steigende Nachfrage nach hochbarrierefähigen Tubenverpackungen.
- Der Nordosten hält mit 35 % den größten Anteil, getrieben durch dichte pharmazeutische Cluster; der Mittlere Westen folgt mit 30 %, unterstützt durch starke Kapazitäten der Auftragsfertigung; der Süden hält 25 % aufgrund der schnellen Expansion der Spezialarzneimittelproduktion.
- Der Westen wächst am schnellsten mit einem Anteil von 10 %, unterstützt durch die Nachfrage von Wellness-Marken und die Einführung nachhaltiger Tubenformate.
- Aluminiumtuben machen etwa 35 % des Produktmixes aus, was die hohe Nutzung in empfindlichen Formulierungen widerspiegelt, die Barrierefestigkeit erfordern.
- Laminierte Tuben repräsentieren etwa 30 %, angetrieben durch die starke Akzeptanz in OTC- und Dermatologieprodukten aufgrund ihres Gleichgewichts zwischen Haltbarkeit und Druckqualität.
Markttreiber:
Starker Trend zu hochbarrierefähigen und kontaminationsresistenten Tubenformaten
Das Wachstum des US-Marktes für pharmazeutische Tuben bleibt stabil aufgrund der starken Nachfrage nach hochbarrierefähigen Verpackungsformaten, die empfindliche Formulierungen schützen. Arzneimittelhersteller bevorzugen laminierte und Aluminiumtuben, die Sauerstoff, Licht und Feuchtigkeit blockieren. Die steigende Produktion von Salben und Gelen erhöht die Nutzung von Tuben mit starken Versiegelungseigenschaften. Marken wählen manipulationssichere Designs, um regulatorische Anforderungen in kontrollierten Arzneimittelklassen zu unterstützen. Dies unterstützt eine stabile Produktlieferung in den Bereichen Dermatologie und Schmerzpflegeprodukte. Auftragshersteller rüsten Linien auf, um schnelle Füll- und Hochleistungssysteme zu unterstützen. Das wachsende Verbraucherinteresse an sauberer und steriler Verpackung stärkt die Akzeptanz in OTC-Kategorien. Tubenlieferanten investieren in Verbesserungen der Barrierebeschichtung für erhöhte Haltbarkeit.
- Zum Beispiel verwenden Neopacs Polyfoil-Monobarriere-Tuben eine HDPE-Struktur mit einer starken EVOH-Barriere gegen Sauerstoff und Feuchtigkeit, um empfindliche pharmazeutische und dentale Produkte zu schützen.
Steigende Akzeptanz von benutzerfreundlicher und präzisionsdosierender Tubenverpackung
Die Nachfrage steigt aufgrund der wachsenden Präferenz für Tuben, die den Patientenkomfort während der täglichen Anwendung verbessern. Pharmaunternehmen wechseln zu düsenbasierten und Einzeldosis-Tuben, um eine genaue Dosierung zu gewährleisten. Das Wachstum in der Versorgung chronischer Krankheiten erhöht den Bedarf an Designs mit kontrolliertem Fluss. Der US-Markt für pharmazeutische Tuben erhält Unterstützung durch neue Benutzerfreundlichkeitsstandards in regulierten Verpackungslinien. Dies fördert die Patientenadhärenz durch leichte und tragbare Formate. Mundpflege, topische Pflege und pädiatrische Formulierungen treiben höhere Volumina über Einzelhandelskanäle an. Krankenhäuser und Kliniken bevorzugen Tuben, die sicheres Handling und minimales Kontaminationsrisiko unterstützen. Komfortmerkmale helfen, das Verbrauchervertrauen bei großen Marken zu stärken.
- Zum Beispiel bietet Neopac Polyfoil-Tuben mit Tropfer, Pumpe und kindersicheren Applikatoren an, die eine korrekte Dosierung und sichere Anwendung von flüssigen und halbfesten Medikamenten unterstützen.
Erweiterung der Spezialarzneimittel und halbfesten Formulierungspipelines
Steigende Volumina von halbfesten Arzneimitteln ermutigen Unternehmen, Tubenlösungen zu übernehmen, die die Produktintegrität über längere Zeiträume aufrechterhalten. Das Wachstum in Biologika und Präzisionstherapien erweitert die Nutzung steriler Tubentypen. Der US-Markt für pharmazeutische Tuben profitiert von der Erweiterung der Behandlungspaletten in den Bereichen Dermatologie, Onkologie-Unterstützungspflege und Wundmanagement. Es unterstützt Pharmaunternehmen, die Verpackungen mit konsistenter Barrierefestigkeit für empfindliche Inhaltsstoffe benötigen. Auftragshersteller fügen spezielle Reinraumeinheiten hinzu, um strenge Füllprotokolle zu handhaben. Höherer Fokus auf Stabilität treibt Investitionen in mehrschichtige Tubensysteme an. Spezialisierte Arzneimittel-Einführungen erhöhen die Nachfrage nach beschichteten und UV-beständigen Tuben. Produktentwickler wählen Tuben für kontrollierte Lagerbedingungen über lange Lieferketten hinweg.
Steigende Digitalisierung und Automatisierung in Tubenproduktionsanlagen
Pharma-Verpackungsanlagen übernehmen Automatisierung, um Geschwindigkeit, Qualität und Präzision in Tubenlinien zu verbessern. KI-gestützte Inspektionswerkzeuge erkennen Mikrodefekte und stärken die Ausgabeeinheitlichkeit. Dies unterstützt den US-Markt für pharmazeutische Tuben, indem Abfall reduziert und die Compliance verbessert wird. Upgrade-Zyklen nehmen in Einrichtungen zu, die Dermatologie- und Mundpflegemarken bedienen. Robotik verbessert die Versiegelungsgenauigkeit und reduziert manuelle Fehler bei Hochvolumenläufen. Digitale Tracking-Systeme helfen, Rückrufrisiken zu reduzieren und die Transparenz der Lieferkette zu verbessern. Automatisierte Print-on-Demand-Systeme verbessern die Markenpräzision für OTC-Produkte. Kontinuierliche Upgrades helfen Tubenlieferanten, strenge FDA- und cGMP-Standards zu erfüllen.
Markttrends:
Wachsender Trend zu umweltfreundlichen und recycelbaren Tubenmaterialien
Nachhaltigkeit treibt eine starke Bewegung hin zu recycelbarem Aluminium und Monomaterial-Kunststofftuben an. Pharmaunternehmen führen umweltbewusste Verpackungsverpflichtungen ein, um den steigenden Erwartungen der Verbraucher gerecht zu werden. Der US-amerikanische Markt für pharmazeutische Tuben verzeichnet ein schnelles Wachstum bei biobasierten und PCR-basierten Tubenformaten. Es ermutigt Lieferanten, Tubenstrukturen mit weniger Materialschichten neu zu gestalten. Marken erkunden kompostierbare oder umweltfreundliche Barriereoptionen für nicht sterile Formulierungen. Einzelhändler fördern umweltfreundlichere Verpackungslinien in den Regalen für topische und orale Pflegeprodukte. Recyclinginitiativen gewinnen an Sichtbarkeit, da die Staaten die Abfallwirtschaftspolitik verschärfen. Tubenhersteller testen Hybridstrukturen, die den Harzverbrauch reduzieren, ohne die Leistung zu beeinträchtigen.
- Zum Beispiel hat EPL (ehemals Essel Propack) eine jährliche Kapazität von etwa 8 Milliarden Tuben und fördert umweltfreundliche laminierte und extrudierte Tuben im Rahmen seiner Strategie „Leading the pack sustainably“.
Aufkommen von intelligenten und vernetzten Tubenverpackungen
Die Technologieakzeptanz wächst durch codierte Tuben, die Authentifizierungs- und Anti-Fälschungsfunktionen unterstützen. Arzneimittelhersteller testen digitale Marker, um die Produktidentität am Einsatzort zu überprüfen. Der US-amerikanische Markt für pharmazeutische Tuben profitiert vom steigenden Interesse an Serialisierung für OTC- und Verschreibungseinheiten. Es verbessert die Rückverfolgbarkeit in großen Vertriebsnetzen. Intelligente Drucktechnologie unterstützt die Integration von Chargendaten für eine bessere Kontrolle der Lieferkette. Patienten erhalten Zugang zu geführten Nutzungsinformationen durch QR-fähige Tuben. Pharmaunternehmen experimentieren mit farbwechselnden Indikatoren für temperaturempfindliche Medikamente. Innovation hilft, das Eindringen von Fälschungen in gefährdete Kanäle zu reduzieren.
- Zum Beispiel betreibt Huhtamaki 101 Standorte in 36 Ländern und verfügt über ein breites Netzwerk zur Bereitstellung von Serialisierungs- und intelligenten Verpackungslösungen im industriellen Maßstab.
Höhere Akzeptanz von Premium-Designs für Konsumgesundheitsprodukte
Konsumgesundheitsmarken konzentrieren sich auf Premium-Tubendesigns, die die Regalattraktivität verbessern. Wachstum in den Bereichen Mundpflege, kosmetische Dermatologie und Wellness unterstützt hochwertige laminierte Tuben. Der US-amerikanische Markt für pharmazeutische Tuben entwickelt sich durch die Nachfrage nach glatten Oberflächen, Hochglanzdruck und Soft-Touch-Oberflächen weiter. Es ermutigt Lieferanten, in fortschrittliche Grafiksysteme zu investieren. Der Wettbewerb im Einzelhandel erhöht den Einsatz eleganter Verschlüsse und Applikatoren, die den Benutzerkomfort verbessern. Marken setzen auch auf visuell unverwechselbare Designs, um eine stärkere Loyalität aufzubauen. Die Anpassung erweitert sich auf Eigenmarken-Gesundheitsprodukte. Tubenentwickler skalieren Designfähigkeiten, um den steigenden Anforderungen an die Markenunterscheidung gerecht zu werden.
Trend zu leichten und transporteffizienten Tubenkonstruktionen
Die Nachfrage nach Tubenformaten, die das Frachtgewicht senken und die Lagerhaltungseffizienz verbessern, steigt. Pharma-Lieferanten bewegen sich in Richtung dünnerer Wände, die durch starke Barrierebeschichtungen unterstützt werden. Der US-amerikanische Markt für pharmazeutische Tuben profitiert von Trends zur Reduzierung des Materialverbrauchs. Es hilft großen Distributoren, Versandkosten in regionalen Netzwerken zu senken. Leichte Tuben verbessern die Handhabung in klinischen Umgebungen mit hohem Volumen. Logistikunternehmen unterstützen diese Trends durch neue Verpackungsstandards. Marken schätzen auch leichte Optionen für E-Commerce-Sendungen. Der Trend unterstützt stärkere Nachhaltigkeitsbewertungen für große Pharmaunternehmen.
Analyse der Marktprobleme:
Steigender Druck zur Einhaltung von Vorschriften und komplexe regulatorische Anforderungen
Der US-amerikanische Markt für pharmazeutische Tuben steht vor Herausforderungen aufgrund strenger Verpackungsvorschriften, die hohe Rückverfolgbarkeit und Produktstabilität erfordern. Er muss sich an die sich entwickelnden FDA-Regeln für Etikettierung, Sterilität und manipulationssichere Merkmale halten. Kleinere Lieferanten haben Schwierigkeiten, in fortschrittliche Testsysteme zu investieren. Der Dokumentationsaufwand steigt bei mehrschichtigen Tubenstrukturen. Hohe Prüfungsfrequenz erhöht die Betriebsbelastung bei Vertragsherstellern. Komplexe Materialvalidierungsschritte verlangsamen die Markteinführungszyklen. Tubenhersteller müssen sich an strenge chemische Sicherheitsvorschriften halten. Regulatorische Unterschiede zwischen den Bundesstaaten erhöhen die Komplexität für den landesweiten Vertrieb.
Höhere Produktionskosten und Preisschwankungen bei Rohstoffen
Der Druck auf die Rentabilität wächst aufgrund steigender Preise für Harze und Aluminium. Der US-amerikanische Markt für pharmazeutische Tuben erlebt Kosteninstabilität, die die Planung für langfristige Verträge beeinträchtigt. Dies zwingt die Lieferanten, Produktionspläne und Investitionen in Werkzeuge anzupassen. Energieintensive Prozesse erhöhen die Kostenbelastung in großen Tubenwerken. Unternehmen haben Schwierigkeiten, stabile Preise für langfristige Pharma-Kunden zu halten. Verpackungsupgrades erfordern teure Maschinen mit langen Amortisationszyklen. Fachkräftemangel erhöht die Löhne in regulierten Einrichtungen. Lieferkettenverzögerungen verringern die Effizienz bei Großaufträgen weiter.
Marktchancen:
Erweiterung von Innovationen bei nachhaltigen Tubenmaterialien
Stärkere Nachfrage nach recycelbaren und biobasierten Tuben schafft neuen Wachstumsraum. Der US-amerikanische Markt für pharmazeutische Tuben profitiert vom steigenden Interesse an Monomaterial-Designs, die die Umweltbelastung reduzieren. Dies ermutigt Lieferanten, umweltfreundliche Laminatstrukturen einzuführen. Pharma-Marken fördern umweltfreundlichere Verpackungen, um die unternehmerischen Nachhaltigkeitsziele zu erreichen. Tubenhersteller können durch Partnerschaften mit Harzinnovatoren expandieren. Der Druck des Einzelhandels unterstützt die schnelle Einführung von umweltfreundlichen Formaten. Wachstum bei Clean-Label-Verbrauchergesundheitsprodukten stärkt die zukünftige Nachfrage.
Steigende Nachfrage nach Tubenverpackungen in spezialisierten und Nischen-Arzneimittelkategorien
Wachstum in Dermatologie, Pädiatrie und Wundversorgung erhöht die Nutzung fortschrittlicher Tubenformate. Der US-amerikanische Markt für pharmazeutische Tuben profitiert von der steigenden Entwicklung von halbfesten und gelbasierten Therapien. Es unterstützt die Einführung von sterilen und präzisionsdosierenden Tubenstrukturen. Vertragshersteller können mit maßgeschneiderten Abfülllinien expandieren. Nischen-Arzneimittel-Pipelines schaffen neue Chancen für Premium-Tuben. Der starke Trend zur häuslichen Pflege treibt die Nachfrage nach benutzerfreundlichen Formaten an. Marken schätzen Tuben für die sichere Abgabe bei empfindlichen Formulierungen.
Marktsegmentierungsanalyse:
Produktsegmente
Aluminiumtuben sind stark nachgefragt aufgrund ihrer hohen Barrierefestigkeit und des langen Schutzes der Haltbarkeit für empfindliche Formulierungen. Laminattuben gewinnen an Bedeutung wegen ihres geringen Gewichts und der starken Druckqualität, die den Branding-Bedürfnissen in OTC-Kategorien gerecht wird. Silikontuben dienen Premium-Anwendungen, die hohe Flexibilität und sanfte Abgabe erfordern. Andere Materialien unterstützen Nischenanwendungen, bei denen Haltbarkeit oder geringe Reaktivität wichtig sind. Der US-amerikanische Markt für pharmazeutische Tuben gewinnt stetig an Dynamik durch die breite Akzeptanz von mehrschichtigen Strukturen in topischen und oralen Pflegeanwendungen. Er unterstützt Marken, die konsistente Versiegelung und kontaminationsresistente Formate in regulierten Produktlinien benötigen.
Formsegmente
Cremes führen aufgrund der hohen Nutzung in der Dermatologie, Wundversorgung und Schmerztherapien. Gele erweitern sich durch breitere Anwendung in der Mundpflege, entzündungshemmenden Produkten und Spezialbehandlungen. Salben halten eine starke Nachfrage in verschreibungspflichtigen Hauttherapien, die eine schützende Barriereabgabe erfordern. Andere halbfeste Formen stärken das Wachstum durch Nischenformulierungen und den Einsatz in der Pädiatrie. Tubenlieferanten entwerfen Barrierenstrukturen, die den Stabilitätsanforderungen jeder Form entsprechen. Es unterstützt reibungslose Abfüllvorgänge und stabile Leistung über verschiedene Viskositätsstufen hinweg. Der Segmentmix erweitert sich, da Arzneimittelhersteller ihre Produktpipelines diversifizieren.
- Zum Beispiel berichtet die European Tube Manufacturers Association (ETMA), dass das jährliche Produktionsvolumen in Europa in den letzten Jahren variiert hat, mit einem gemeldeten 11,5 Milliarden Tuben, die in 2020 und erneut in 2024 hergestellt wurden (von einem Höchststand von fast 11,9 Milliarden in 2023). Die Zahlen zeigen konsequent, dass laminierte Tuben den größten Anteil dieses Volumens ausmachen, mit etwa 38%, was unterstreicht, wie stark Cremes, Gele und Salben auf laminierte Formate für ihre Barriereeigenschaften und Hygiene angewiesen sind.
Endverbrauchersegmente
Pharmaunternehmen dominieren die Nachfrage aufgrund großer Produktionsvolumen in marken- und generischen Portfolios. Auftragsfertigungsorganisationen expandieren schnell, indem sie flexible Kapazitäten und fortschrittliche Tubenfüllfähigkeiten anbieten. Gesundheitsinstitute und Kliniken stärken die Beschaffung für behandlungsbasierte Abgabebedürfnisse in der Dermatologie und Wundversorgung. Andere Endnutzer übernehmen Tuben für Spezial- und Wellnessformulierungen. Das Wachstum bleibt stark aufgrund des steigenden Fokus auf sichere, hygienische und patientenfreundliche Verpackungen. Es unterstützt eine breitere Akzeptanz in Einzelhandels- und klinischen Kanälen. Die Segmentlandschaft spiegelt eine starke Integration zwischen Arzneimittelentwicklern und Tubenkonvertern wider.
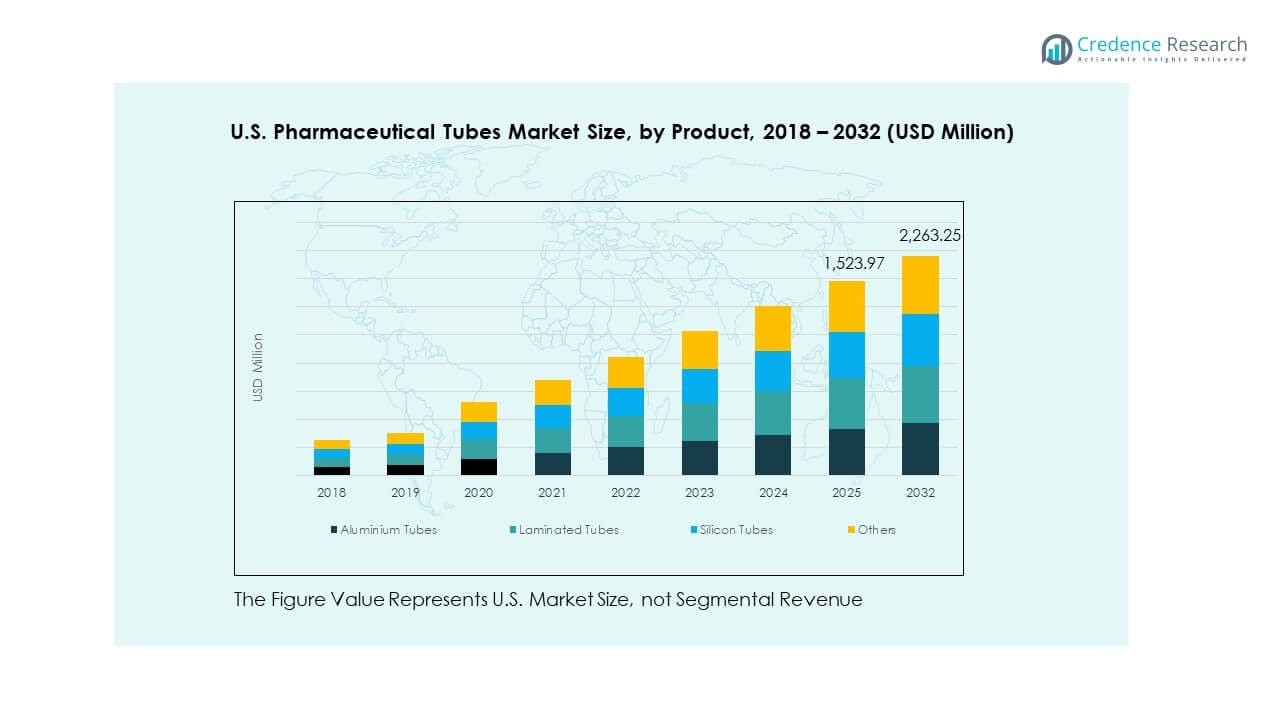
Segmentierung:
Produktsegmente
- Aluminiumtuben
- Laminierte Tuben
- Silikontuben
- Andere
Formsegmente
- Cremes
- Gele
- Salben
- Andere
Endverbrauchersegmente
- Pharmaunternehmen
- Auftragsfertigungsorganisation
- Gesundheitsinstitute und Kliniken
- Andere
Regionale Analyse:
Nordostregion
Der U.S. Pharmaceutical Tubes Market zeigt eine starke Präsenz im Nordosten und hält einen geschätzten Anteil von 35%. Die Region führt aufgrund einer dichten Basis von Pharmaherstellern und forschungsgetriebenen Arzneimittelentwicklern. Sie profitiert von fortschrittlichen Produktionszentren in New Jersey, Pennsylvania und Massachusetts. Große Verschreibungsvolumina unterstützen die stetige Beschaffung von Hochbarrieretuben für topische und orale Formulierungen. Sie erhält Unterstützung von starken Vertriebsnetzen, die große medizinische Zentren und Einzelhandelsapotheken verbinden. Auftragshersteller erweitern die Kapazität, um steigende Bestellungen von Spezialarzneimittelherstellern zu erfüllen. Tubenlieferanten konzentrieren sich auf hochwertige laminierte und Aluminiumformate, um hohe regulatorische Standards zu erfüllen.
Mittlerer Westen und Süden
Der Mittlere Westen macht aufgrund einer starken industriellen Infrastruktur und hoher CMO-Durchdringung fast 30 % des nationalen Anteils aus. Er profitiert von effizienten Lieferketten und großflächigen Anlagen, die die Massenproduktion von Tuben bewältigen. Der US-amerikanische Markt für pharmazeutische Tuben wächst in dieser Region durch die Erweiterung der Dermatologie- und Wundpflege-Arzneimittelpipelines. Er unterstützt Investitionen in Automatisierung und Reinraum-fähige Abfüllanlagen. Der Süden hält einen Anteil von fast 25 %, getrieben durch das schnelle Wachstum pharmazeutischer Cluster in Bundesstaaten wie Texas, North Carolina und Georgia. Er stärkt die Nachfrage nach Tuben durch die Erweiterung der Produktion von Biologika und Spezialpflege. Auch von Einzelhandels-getriebenen OTC-Kategorien werden die Beschaffungsmengen gesteigert.
Westregion
Der Westen trägt etwa 10 % zum Anteil bei, unterstützt durch eine starke Herstellung von Verbraucher-Gesundheits- und Wellnessprodukten. Er profitiert von innovationsgetriebenen Unternehmen, die nachhaltige und leichte Tubenformate bevorzugen. Tubenlieferanten reagieren auf die steigende Nachfrage nach recycelbaren und Monomaterialverpackungen. Der US-amerikanische Markt für pharmazeutische Tuben in dieser Region erhält Unterstützung durch hohe Verschreibungsaktivität und starken Zugang zum Gesundheitswesen. Er zieht wachsende Investitionen von Nischen-Pharmamarken und Entwicklern natürlicher Produkte an. Produktionsstätten erweitern sich, um die steigende Nachfrage nach Dermatologie- und Schmerzmittel-Formulierungen zu bedienen. Die Region gewinnt auch durch den eCommerce-getriebenen Vertrieb von Tuben-basierten OTC-Produkten an Bedeutung.
Analyse der Hauptakteure:
- Montebello Packaging
- Neopac
- Aphena Pharma Solutions
- ALLTUB
- Albéa Group
- Essel Propack Ltd.
- Intrapac International Corporation
- Huhtamaki Oyj
- Pack Tubes
Wettbewerbsanalyse:
Der US-amerikanische Markt für pharmazeutische Tuben spiegelt einen starken Wettbewerb wider, der von Verpackungsspezialisten, diversifizierten Konvertern und Auftragsherstellern angetrieben wird. Er umfasst Unternehmen, die in hochbarrierefähige Materialien, automatisierte Abfülllinien und nachhaltige Tubendesigns investieren. Große Akteure konzentrieren sich auf laminierte und Aluminiumtuben, um regulatorische und Leistungsanforderungen in den Kategorien Verschreibungspflichtig und OTC zu erfüllen. Mittelgroße Unternehmen gewinnen durch agile Produktion und Anpassungsdienste an Boden. Er hält einen stetigen Wettbewerb in Bezug auf Produktqualität, Druckpräzision und Compliance-Fähigkeiten aufrecht. Innovationen in recycelbaren Formaten prägen die Wettbewerbsvorteile führender Hersteller. Partnerschaften mit Pharmaunternehmen stärken langfristige Liefervereinbarungen.
Neueste Entwicklungen:
- Im Januar 2025 brachte die Albéa Group die papierbasierte Tube 'Metamorphosis' für den nordamerikanischen Markt auf den Markt. Hergestellt in ihrem Werk in Mexiko, bietet diese Innovation pharmazeutischen und Körperpflege-Marken eine äußerst nachhaltige Tubenlösung mit bis zu 50% FSC-zertifiziertem Papier und EcoFusion Top-Technologie, die den Kunststoffgehalt drastisch reduziert. Der neue Launch richtet sich an Marken, die eine drastische Reduzierung des Kunststoffverbrauchs in ihrer Tubenverpackung anstreben.
- Im April 2025 gab Huhtamaki Oyj die Übernahme der Zellwin Farms Company für 18 Millionen USD bekannt. Der Deal soll das Wachstum von Huhtamaki im US-amerikanischen Segment für geformte Fasern stärken, das nachhaltige Verpackungen für gesundheitsbezogene Produkte umfasst. Zellwin Farms, mit Sitz in Florida, hat lange Zeit Eierproduzenten bedient, und die Integration mit Huhtamaki wird die Kapazität für faserbasierte Verpackungen in den USA erheblich erhöhen, was indirekt den Markt für pharmazeutische Tuben unterstützt, da Huhtamaki sein nachhaltiges Verpackungsportfolio in der Region erweitert.
- Im Mai 2024 verstärkte Neopac sein Engagement für nachhaltige pharmazeutische Verpackungen durch die Ankündigung neuer Tubenlösungen und die Einführung der Polyfoil® Sensation-Serie in seiner US-Einrichtung. Diese neue Produktlinie ist für fortschrittlichen Barriereschutz konzipiert und eignet sich für empfindliche pharmazeutische Anwendungen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt-, Form- und Endverbrauchersegmenten. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach leichten laminierten und Aluminiumtuben wird in der pharmazeutischen Produktion zunehmen.
- Nachhaltige Monomaterial-Designs werden aufgrund steigender Umweltprioritäten eine breitere Akzeptanz finden.
- Automatisierte und KI-gesteuerte Inspektionssysteme werden die Effizienz der Tubenherstellung umgestalten.
- Vertragsfertigungsgruppen werden ihre Kapazitäten erweitern, um flexible Großaufträge zu unterstützen.
- Präzisionsdosierung und benutzerfreundliche Abgabeformate werden stärker integriert.
- Das Wachstum bei Dermatologie- und Wundpflegemitteln wird den Bedarf an Tubenbeschaffung erhöhen.
- Digitale Rückverfolgbarkeits- und Authentifizierungsfunktionen werden in die Mainstream-Verpackung Einzug halten.
- Regulatorischer Druck wird Upgrades in Material- und Barriereleistung vorantreiben.
- Innovationen bei recycelbaren Kappen und Verschlüssen werden zirkuläre Verpackungsprogramme verbessern.
- Die regionale Expansion von Pharma-Clustern wird lokale Produktionspartnerschaften erhöhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pharmazeutische Tuben in den USA und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der US-amerikanische Markt für pharmazeutische Rohre zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des US-Pharmazeutika-Röhrenmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des US-Marktes für pharmazeutische Rohre antreiben?
Wer sind die führenden Unternehmen im US-Markt für Pharma-Röhren?
Welche Region hatte 2024 den größten Anteil am US-Markt für pharmazeutische Rohre?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Markt für pharmazeutische Tuben Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Markt für pharmazeutische Tuben Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,443.70 million → 2032: USD 2,263.20 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Markt für pharmazeutische Tuben Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Markt für pharmazeutische Tuben Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Markt für pharmazeutische Tuben Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Markt für pharmazeutische Tuben Market Drivers
- 3.3 US-Markt für pharmazeutische Tuben Market Restraints & Challenges
- 3.4 US-Markt für pharmazeutische Tuben Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Markt für pharmazeutische Tuben Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Markt für pharmazeutische Tuben Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Markt für pharmazeutische Tuben category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Markt für pharmazeutische Tuben Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Markt für pharmazeutische Tuben Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Markt für pharmazeutische Tuben market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Markt für pharmazeutische Tuben Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Markt für pharmazeutische Tuben Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Markt für pharmazeutische Tuben Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Markt für pharmazeutische Tuben (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Markt für pharmazeutische Tuben Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Markt für pharmazeutische Tuben Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Markt für pharmazeutische Tuben Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Markt für pharmazeutische Tuben Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Markt für pharmazeutische Tuben Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Markt für pharmazeutische Tuben Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Markt für pharmazeutische Tuben Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Markt für pharmazeutische Tuben Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Markt für pharmazeutische Tuben Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
