
Marktübersicht:
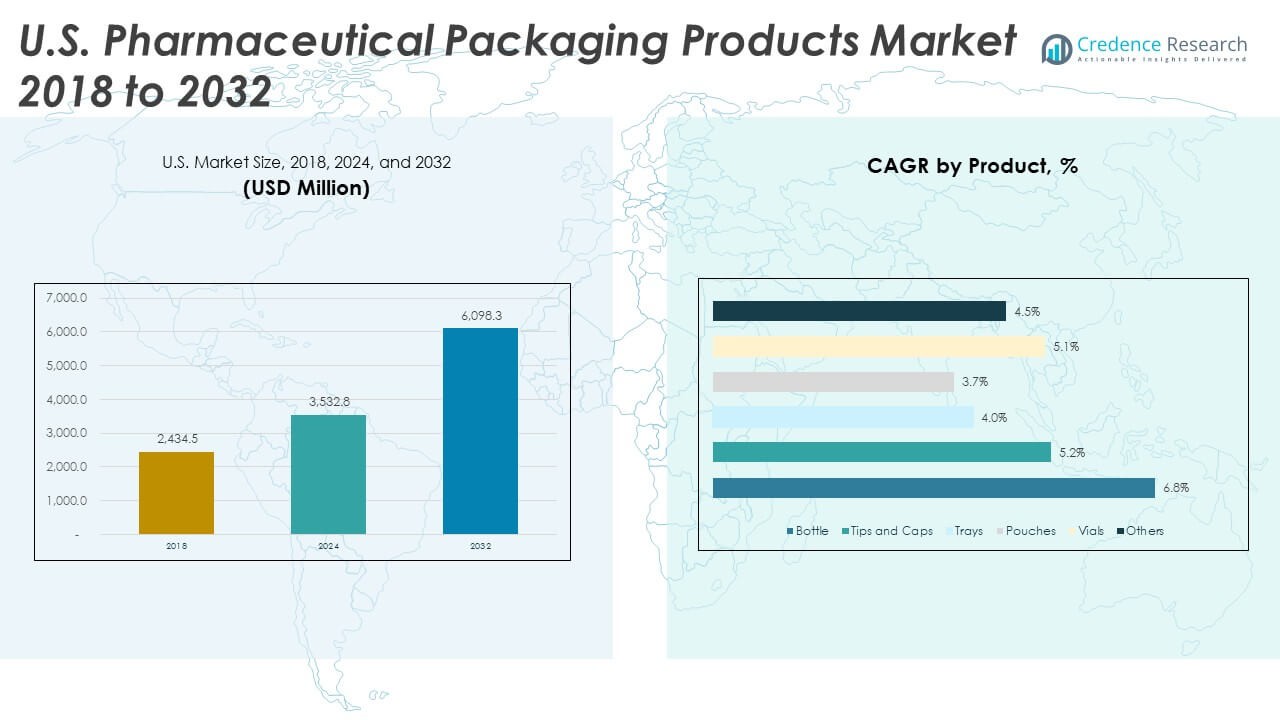
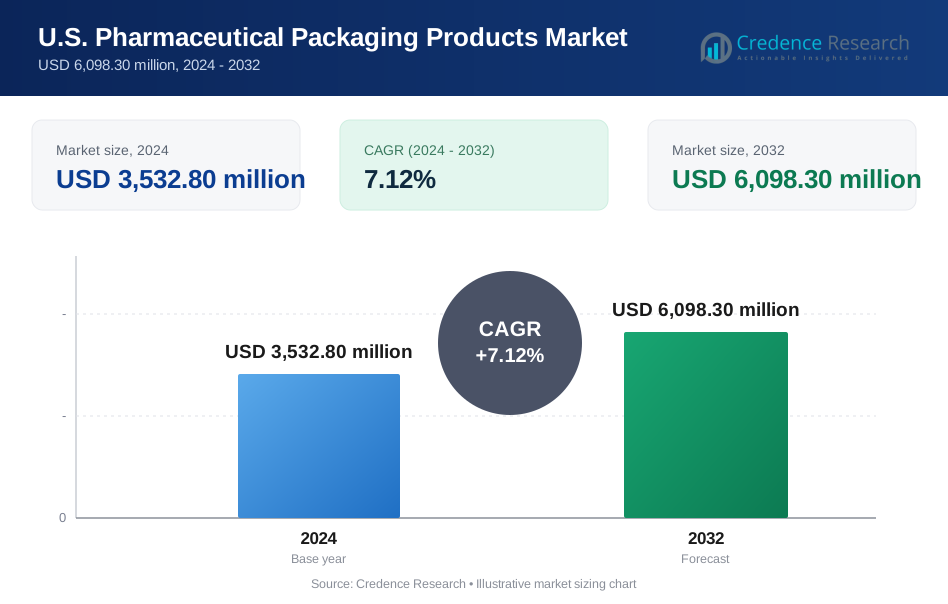
Der Markt für pharmazeutische Verpackungsprodukte in den USA wurde 2018 auf 2.434,50 Millionen USD geschätzt und soll bis 2024 auf 3.532,80 Millionen USD anwachsen. Es wird erwartet, dass er bis 2032 6.098,30 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 7,12 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pharmazeutische Verpackungsprodukte in den USA 2024 | USD 3.532,80 Millionen |
| Markt für pharmazeutische Verpackungsprodukte in den USA, CAGR | 7,12% |
| Marktgröße für pharmazeutische Verpackungsprodukte in den USA 2032 | USD 6.098,30 Millionen |
Der Markt für pharmazeutische Verpackungsprodukte in den USA wächst aufgrund der starken Nachfrage nach sicheren, rückverfolgbaren und konformen Verpackungslösungen. Arzneimittelhersteller setzen sterile Formate ein, die die Produktstabilität während des Transports und der langen Lagerung schützen. Die Expansion der Biotechnologie erhöht den Verbrauch von Fläschchen, vorgefüllten Spritzen und speziellen Behältern. Intelligente Etikettierung und Serialisierung unterstützen eine stärkere Sicherheit der Lieferkette. Die steigende Präferenz für nachhaltige Materialien fördert die breitere Verwendung von recycelbaren und leichten Formaten. Die hohe Prävalenz chronischer Krankheiten erhöht die Handhabung von Verschreibungen, was das Verpackungsvolumen steigert. Vertragsherstellungsorganisationen rüsten ihre Linien auf, um der steigenden Komplexität bei den Darreichungsformen gerecht zu werden.
Der Markt für pharmazeutische Verpackungsprodukte in den USA zeigt starke Aktivitäten in den Produktionszentren im Nordosten, Mittleren Westen und an der Westküste. Staaten mit dichten Pharma-Clustern führen die Einführung an, da sie eine höhere Produktion von Marken- und Generika aufweisen. Aufstrebende Regionen wachsen aufgrund steigender Investitionen in die Biotechnologieforschung und neue sterile Einrichtungen. Urbane Zentren unterstützen Verpackungsinnovationen aufgrund starker Logistiknetzwerke und fortschrittlicher Infrastruktur zur Einhaltung von Vorschriften. Südliche Staaten gewinnen an Bedeutung durch die Erweiterung der Vertriebskorridore. Die regionale Wettbewerbsfähigkeit verbessert sich, da Unternehmen ihre Fähigkeiten in sterilen, nachhaltigen und hochbarriere Lösungen aufrüsten.
Markteinblicke:
- Der Markt für pharmazeutische Verpackungsprodukte in den USA wuchs von 2.434,50 Millionen USD im Jahr 2018 auf 3.532,80 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 6.098,29 Millionen USD erreichen, unterstützt durch eine CAGR von 7,12%, angetrieben durch die steigende Nachfrage nach Biologika und sterilen Verpackungen.
- Der Nordosten (38%), der Mittlere Westen (27%) sowie der Süden & Westen zusammen (35%) dominieren den Markt aufgrund starker Pharma-Cluster, fortschrittlicher Fertigungsstandorte und wachsender Logistikkorridore.
- Der Westen erweist sich als die am schnellsten wachsende Region mit zunehmender Biotech-Aktivität und starken Investitionen in injizierbare und flexible Verpackungsformate, unterstützt durch führende Innovationszentren.
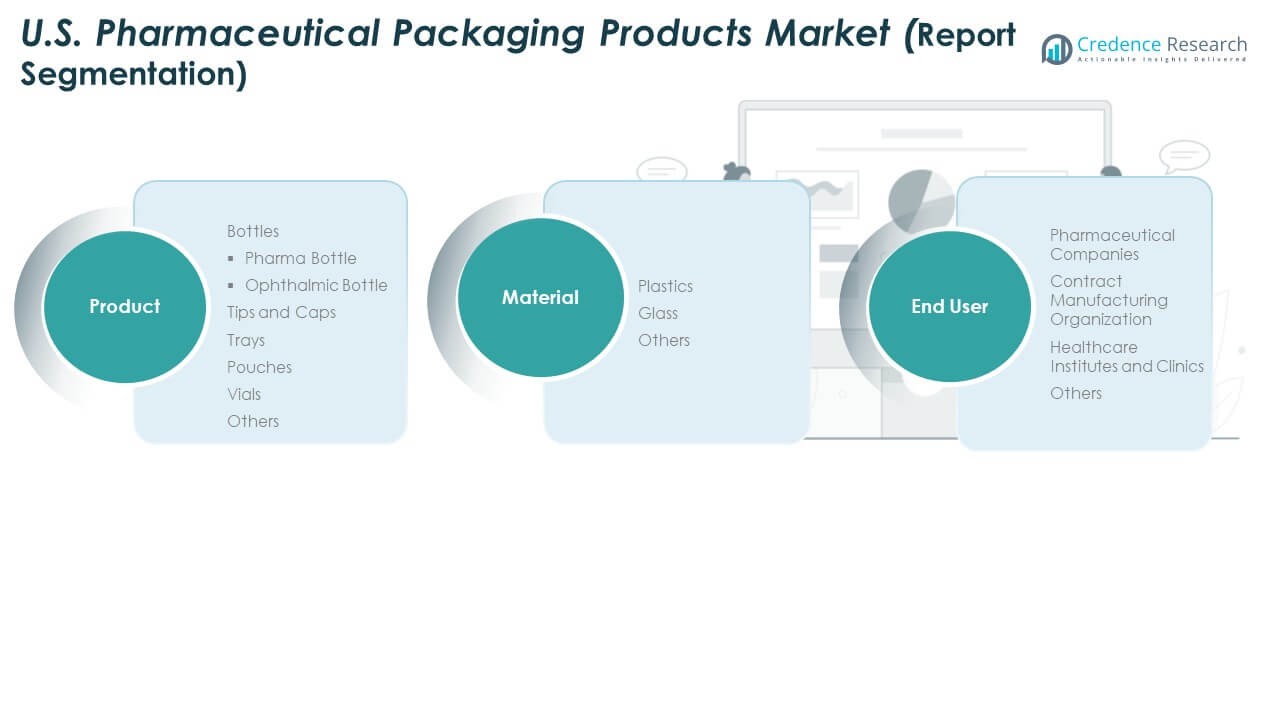
- Kunststoffe halten den größten Anteil im Materialmix mit etwa 55%, unterstützt durch hohe Vielseitigkeit und breite Verwendung in Flaschen, Beuteln, Verschlüssen und Tabletts, wie im Diagramm gezeigt.
- Glas macht etwa 30% aus, während andere Materialien etwa 15% beitragen, was die anhaltende Abhängigkeit von Fläschchen und Spezialformaten für empfindliche und hochwertige Formulierungen widerspiegelt.
Markttreiber:
Steigender Fokus auf Arzneimittelsicherheit, Qualität und Produktintegrität
Der Markt für pharmazeutische Verpackungsprodukte in den USA wächst aufgrund strenger Qualitätsvorschriften, die Hersteller dazu drängen, sicherere Materialien zu verwenden. Unternehmen investieren in Hochbarriereformate, die empfindliche Medikamente vor Feuchtigkeit und Sauerstoff schützen. Die Nachfrage nach manipulationssicheren Verschlüssen steigt, da die Aufsichtsbehörden eine höhere Patientensicherheit erwarten. Gesundheitsdienstleister verlassen sich auf sterile Verpackungen, um Infektionskontrollstandards zu unterstützen. Biologische Medikamente benötigen fortschrittliche Behälter, die die Stabilität während der Lagerung aufrechterhalten. Der Trend zu komplexen Formulierungen fördert die breitere Akzeptanz von technischen Polymeren. Arzneimittelhersteller setzen auf Serialisierung, um die Rückverfolgbarkeit zu unterstützen. Dies stärkt die Compliance in nationalen Lieferketten.
- Zum Beispiel stellt SCHOTT jährlich mehr als 12 Milliarden pharmazeutische Behälter her, darunter Fläschchen und Ampullen, die strengen Sterilitäts- und Bruchfestigkeitsanforderungen entsprechen.
Erweiterung der biopharmazeutischen Produktion und spezialisierter Darreichungsformen
Der Markt für pharmazeutische Verpackungsprodukte in den USA profitiert vom schnellen Wachstum bei Biotech-Medikamenten, die sichere Verpackungen erfordern. Hersteller verlassen sich auf Fläschchen, vorgefüllte Spritzen und Kartuschen, um injizierbare Therapien zu unterstützen. Die Erweiterung der Kühlkette fördert die starke Nachfrage nach temperaturbeständigen Formaten. Komplexe Biologika benötigen Materialien, die auslaugungsbeständig sind und Reinheit bewahren. Auftragshersteller erhöhen die Kapazität, um sterile Abfüllungen zu bewältigen. Personalisierte Therapien fördern die Einführung von Kleinserienverpackungslösungen. Die Nachfrage nach manipulationssicheren Komponenten, die die Patientensicherheit unterstützen, steigt. Dies fördert kontinuierliche Upgrades in Reinraumbereichen.
- Zum Beispiel liefert West Pharmaceutical Services jährlich über 42 Milliarden Komponenten, darunter Kolben und Dichtungen, die in sterilen Injektionssystemen verwendet werden.
Zunahme chronischer Krankheiten und hoher Medikamentenverbrauch
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte gewinnt an Stärke durch steigende Verschreibungsmengen in chronischen Krankheitsgruppen. Hersteller verbessern Verpackungen, um Programme zur Patientenadhärenz zu unterstützen. Die Nachfrage nach Blisterverpackungen wächst aufgrund der klaren Dosisübersicht. Alterungstrends unterstützen die Beschaffung von Einzeldosis- und seniorenfreundlichen Formaten. Apotheken priorisieren Verpackungen, die die Handhabungssicherheit verbessern. Das Wachstum der Selbstverabreichung steigert die Nachfrage nach gebrauchsfertigen Injektorbehältern. Krankenhäuser übernehmen sterile Verschlüsse für häufig verwendete injizierbare Medikamente. Dies treibt eine stärkere Produktion in den Primärverpackungslinien an.
Verschiebung hin zu nachhaltigen, leichten und recycelbaren Materialien
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte entwickelt sich durch den steigenden Einsatz umweltfreundlicher Materialien weiter. Hersteller testen recycelbare Polymere, die den Anforderungen an die Arzneimittelsicherheit entsprechen. Die Nachfrage nach leichten Verpackungen, die die Transportlasten verringern, wächst. Gesundheitsunternehmen erkunden biobasierte Optionen mit starker Barrierefestigkeit. Vorschriften leiten die Einführung von Initiativen zur Plastikreduktion. Lieferketten fördern sauberere Entsorgungsmethoden für Verpackungsabfälle in großen Mengen. Arzneimittelhersteller gestalten Formate neu, um Ziele der Kreislaufwirtschaft zu unterstützen. Dies fördert die breitere Akzeptanz nachhaltiger Produktionsmethoden.
Markttrends:
Annahme von Smart Packaging und digitalen Tracking-Technologien
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte verzeichnet einen steigenden Einsatz digitaler Funktionen, die die Echtzeitüberwachung unterstützen. Hersteller integrieren QR-Codes zur Patientenführung. Intelligente Etiketten gewinnen an Aufmerksamkeit für die Nachverfolgung von Arzneimittelbewegungen. Sensoren unterstützen Temperaturkontrollen während langer Transporte. Apotheken verwenden scannbare Tags zur Bestandskontrolle. Digitale Werkzeuge helfen bei der Verifizierung der Authentizität während der Verteilung. Kühlkettennetzwerke verwenden vernetzte Etiketten zur Überprüfung der Stabilität. Dies stärkt die Transparenz der Lieferkette auf nationalen Routen.
- Zum Beispiel ist Avery Dennison der weltweit führende Anbieter von RFID-Tags und ein Hauptbeitragender zum jährlichen Volumen der Branche von über 35 Milliarden Tags, die die Authentifizierung und Sichtbarkeit der Lieferkette für pharmazeutische Sendungen und andere Industrien unterstützen.
Wachstum bei gebrauchsfertigen und patientenfreundlichen Verpackungsformaten
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte erfährt eine Nachfrage nach Formaten, die die Dosierung vereinfachen. Vorgefüllte Spritzen unterstützen schnellere Krankenhausabläufe. Einzeldosisbehälter gewinnen in ambulanten Einrichtungen an Bedeutung. Gebrauchsfertige Packungen verbessern den Patientenkomfort zu Hause. Die Nachfrage nach Injektor-Pens in chronischen Therapiegebieten steigt. Hersteller entwerfen ergonomische Behälter für eine reibungslose Handhabung. Unternehmen verbessern Sicherheitskappen, um versehentliche Exposition zu reduzieren. Dies verbessert die Medikamentenerfahrung für viele Gruppen.
- Zum Beispiel produziert BD jährlich mehr als 3 Milliarden vorfüllbare Spritzen und bedient damit Krankenhäuser und Selbstverabreichungstherapieprogramme.
Breitere Annahme von Hochbarriere- und Kontaminationskontrolllösungen
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte expandiert durch das zunehmende Interesse an sterilen, kontaminationsfreien Systemen. Hersteller führen Barrierefolien mit verbesserter Widerstandsfähigkeit gegen Sauerstoffmigration ein. Beschichtete Glasfläschchen helfen, das Partikelrisiko zu reduzieren. Reinraumverpackungen verbessern die Sicherheit für Injektionsmittel. Vertragsverpacker investieren in Isolatoren, um sterile Produktion zu unterstützen. Die Nachfrage nach Verschlüssen mit höherer Dichtungsgenauigkeit wächst. Barrierebeutel unterstützen lange Lagerzyklen. Dies ermöglicht eine sicherere Verteilung empfindlicher Medikamente.
Steigende Anpassung für Biologika, Zelltherapien und Nischenbehandlungen
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte entwickelt neue Formate für fortschrittliche Behandlungen. Hersteller entwerfen Behälter für Medikamente mit geringem Volumen und hohem Wert. Spezielle Polymere unterstützen hochsensible Moleküle. Kryogene Verpackungen expandieren aufgrund des Wachstums der Zelltherapie. Flexible Einheiten unterstützen die Logistik der Gentherapie. Personalisierte Behandlungskits erfordern strenge Handhabungsregeln. Biopharma-Startups suchen nach Verpackungen, die den Anforderungen klinischer Studien entsprechen. Dies treibt Innovationen in spezialisierten Produktionslinien voran.
Analyse der Markt-Herausforderungen:
Steigender regulatorischer Druck und komplexe Compliance-Anforderungen
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte steht unter strenger Aufsicht, die die Produktionskomplexität erhöht. Hersteller müssen sich an sich entwickelnde Vorschriften für Rückverfolgbarkeit, Sterilität und Materialsicherheit halten. Die Testzyklen nehmen aufgrund der breiteren Verwendung von Biologika zu. Hohe Dokumentationsanforderungen verzögern die Genehmigungszeitleisten. Compliance-Fehler bergen das Risiko von Versandverzögerungen. Kleine Unternehmen kämpfen mit steigenden Validierungskosten. Häufige regulatorische Änderungen belasten die Planung der Lieferkette. Dies stellt die betriebliche Flexibilität der Hersteller vor Herausforderungen.
Hohe Materialkosten, Lieferunterbrechungen und begrenzte qualifizierte Arbeitskräfte
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte sieht sich steigenden Kosten für Polymere, Glas und Beschichtungen gegenüber. Globale Lieferveränderungen führen zu Rohstoffengpässen. Komponenten der Kühlkette bleiben anfällig für Unterbrechungen. Fachkräftemangel verlangsamt den Ausbau steriler Produktionslinien. Automatisierungsbedarf erhöht die Investitionsausgaben. Die Lieferzeiten verlängern sich aufgrund schwankender globaler Nachfrage. Nachhaltigkeitsvorschriften erschweren die Materialauswahl. Dies belastet die Ressourcen vieler mittelständischer Unternehmen.
Marktchancen:
Expansion bei Biologika, Zelltherapien und hochpreisigen injizierbaren Behandlungen
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte gewinnt neue Chancen durch fortschrittliche Therapien, die präzise Verpackungen erfordern. Das Wachstum bei Zell- und Gentherapien fördert die Einführung kryostabiler Formate. Biologische Medikamente steigern die Nachfrage nach gebrauchsfertigen Fläschchen und hochwertigen Spritzen. Personalisierte Medikamente benötigen flexible Kleinserienverpackungen. Vertragshersteller investieren in spezialisierte Abfüllservices. Polymerinnovationen unterstützen die sichere Handhabung sensibler Formulierungen. Dies schafft starke Möglichkeiten für sterile Lösungen der nächsten Generation.
Nachhaltigkeitsanpassung und Fortschritte bei der Integration intelligenter Verpackungen
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte profitiert von steigenden Investitionen in recycelbare Materialien. Umweltorientierte Unternehmen erforschen Biopolymere, die Sicherheitsziele unterstützen. Intelligente Etiketten expandieren aufgrund des Interesses an Werkzeugen zur Patientenbindung. Digitale Tags unterstützen eine starke Sicherheit entlang der Lieferketten. Leichte Formate reduzieren die Frachtlasten. Hersteller testen Nachfüllsysteme für risikofreie Kategorien. Dies fördert die breitere Entwicklung innovativer Verpackungsökosysteme.
Analyse der Marktsegmentierung:
Nach Produkt
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte zeigt eine starke Nachfrage nach primären und sekundären Verpackungsarten. Flaschen finden breite Verwendung für feste und flüssige Formulierungen, während Pharmaflaschen den hohen Bedarf an verschreibungspflichtigen Medikamenten unterstützen. Ophthalmische Flaschen gewinnen aufgrund des steigenden Verbrauchs in der Augenpflege an Bedeutung. Spitzen und Kappen bleiben für präzises Dosieren unerlässlich. Tabletts unterstützen die sterile Handhabung in klinischen Umgebungen. Beutel wachsen aufgrund leichter Formate, die sich für flexible Verpackungen eignen. Fläschchen dominieren weiterhin bei Injektionsmitteln und Biologika. Sie profitieren von steigendem Interesse an sicheren und kontaminationsfreien Formaten.
- Zum Beispiel produziert Gerresheimer jedes Jahr über 17 Milliarden Glas- und Kunststoffprodukte, darunter Fläschchen, die häufig in der Injektionsverpackung verwendet werden. Das Unternehmen ist auch Marktführer bei Glas-Injektionsfläschchen mit einer jährlichen Produktionskapazität von mehr als 5 Milliarden Fläschchen allein.
Nach Material
Der US-Markt für pharmazeutische Verpackungsprodukte setzt auf Kunststoffe aufgrund ihrer Haltbarkeit, niedrigen Kosten und starken Barriereeigenschaften. Kunststoffe ermöglichen eine hohe Anpassung bei Flaschen, Beuteln und Verschlüssen. Glas behält seine Bedeutung für Injektionsmittel, Biologika und hitzeempfindliche Medikamente, die chemische Stabilität erfordern. Die Nachfrage nach sterilen Glasfläschchen wächst mit der Expansion der Injektionstherapie. Andere Materialien finden Nischenanwendung für spezialisierte oder umweltorientierte Anwendungen. Hersteller erforschen Hybridstrukturen, um Haltbarkeit und Sicherheit zu verbessern. Dies unterstützt umfassendere Verschiebungen hin zu fortschrittlichen, konformen Materialien.
- Zum Beispiel verbessert Cornings Valor® Glass-Plattform die Fläschchenfestigkeit, indem sie Bruch und Partikelkontamination während des Füllens und der Produktion reduziert.
Nach Endverbraucher
Der US-Markt für pharmazeutische Verpackungsprodukte bedient Pharmaunternehmen, die aufgrund hoher Produktionsvolumina die Beschaffung anführen. Vertragshersteller erweitern die Nutzung durch sterile Abfüllung und spezielle Verpackungsanforderungen. Gesundheitseinrichtungen und Kliniken sind auf sichere, gebrauchsfertige Formate angewiesen, die eine schnelle Ausgabe unterstützen. Steigende ambulante und häusliche Pflegeaktivitäten stärken die Nachfrage nach praktischen und sicheren Verpackungen. Weitere Nutzer sind Distributoren und Sekundärverpacker, die Etikettierung, Bündelung und Umpackung übernehmen. Das Wachstum bei Biologika und chronischen Therapien unterstützt eine höhere Bestellfrequenz. Es treibt den stabilen Verbrauch in allen Endnutzergruppen voran.
Segmentierung:
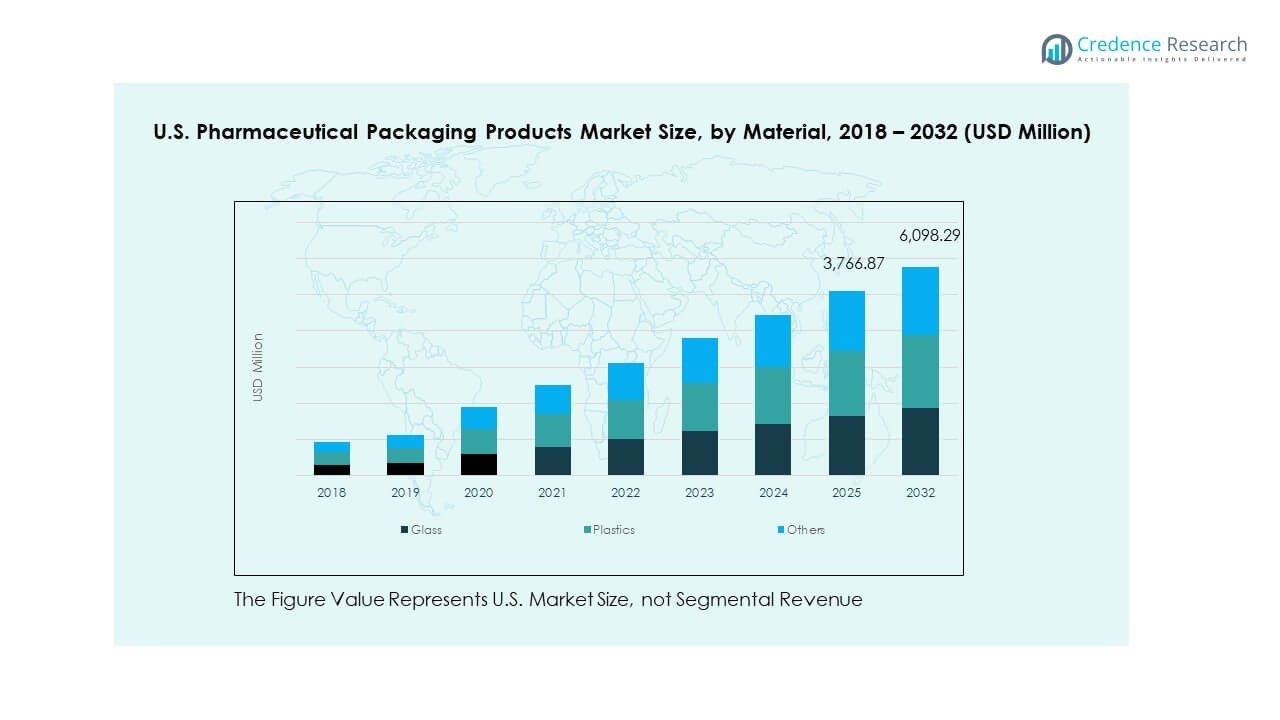
Nach Produkt
- Flaschen
- Pharmaflasche
- Ophthalmische Flasche
- Spitzen und Verschlüsse
- Tabletts
- Beutel
- Fläschchen
- Andere
Nach Material
- Kunststoffe
- Glas
- Andere
Nach Endverbraucher
- Pharmaunternehmen
- Vertragsherstellungsorganisation
- Gesundheitseinrichtungen und Kliniken
- Andere
Regionale Analyse:
Nordosten
Der US-Markt für pharmazeutische Verpackungsprodukte zeigt starke Führungsqualitäten im Nordosten mit einem geschätzten 38% Anteil. Die Region profitiert von dichten pharmazeutischen Clustern in New Jersey, Pennsylvania und Massachusetts. Arzneimittelhersteller in diesem Korridor investieren in sterile Verpackungen, Fläschchen und hochbarriere Materialien. Vertragshersteller erweitern ihre Kapazitäten, um die steigende Biologika-Produktion zu bewältigen. Logistiknetzwerke unterstützen die schnelle Verteilung über nationale Versorgungsrouten. Innovationszentren treiben die Forschung zu nachhaltigen und digitalen Verpackungen voran. Die Dominanz bleibt aufgrund der tiefen Branchenkonzentration bestehen.
Mittlerer Westen
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte verzeichnet einen Anteil von etwa 27% im Mittleren Westen. Verpackungshersteller in Illinois, Ohio und Michigan unterstützen eine starke Versorgung der Arzneimittelhersteller und Gesundheitsnetzwerke. Die Nachfrage nach Flaschen, Spitzen, Kappen und Tabletts, die in der Handhabung von hochvolumigen Rezepten verwendet werden, steigt. Die Fertigungsinfrastruktur hilft, die Produktion für primäre und sekundäre Formate zu skalieren. Gesundheitssysteme in der Region sind auf konforme Verpackungen angewiesen, um große Patientengruppen zu unterstützen. Das Wachstum in medizinischen Forschungszentren stärkt die Einführung steriler Formate. Es bleibt ein stabiles Wachstum, angetrieben durch starke industrielle Fähigkeiten.
Süden und Westen
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte sichert sich einen Anteil von fast 35% im Süden und Westen zusammen. Staaten wie Texas, Kalifornien und North Carolina treiben das schnelle Wachstum aufgrund steigender Biotech-Aktivitäten voran. Innovationszentren an der Westküste erhöhen die Nachfrage nach Fläschchen, Beuteln und fortschrittlichen Dosierkomponenten. Südliche Vertriebskorridore stärken die Beschaffung für Kliniken und Krankenhäuser. Erweiterte Kühlkettenrouten unterstützen injizierbare Therapien und Biologika. Investitionen in neue Einrichtungen erhöhen die regionale Kapazität für Kunststoff- und Glasverpackungen. Es gewinnt an Bedeutung, da beide Regionen neue pharmazeutische und Gesundheitsprojekte anziehen.
Analyse der Hauptakteure:
- Montebello Packaging
- Neopac
- Aphena Pharma Solutions
- ALLTUB
- Albéa Group
- Essel Propack Ltd.
- Intrapac International Corporation
- Huhtamaki Oyj
- Utz Group
Wettbewerbsanalyse:
Der US-amerikanische Markt für pharmazeutische Verpackungsprodukte zeichnet sich durch starken Wettbewerb aus, der von Produktinnovationen und Compliance-Anforderungen getrieben wird. Hauptakteure konzentrieren sich auf sterile Formate, Barriere-Materialien und nachhaltige Lösungen. Unternehmen erweitern ihre Kapazitäten, um Biologika, Injektionsmittel und hochvolumige Rezeptverpackungen zu unterstützen. Investitionen stärken die Fähigkeiten in den Bereichen Fläschchen, Flaschen, Beutel und fortschrittliche Verschlüsse. Partnerschaften mit Pharmaunternehmen helfen, Verpackungssysteme an sich ändernde Arzneimittelanforderungen anzupassen. Vertragsverpacker modernisieren die Technologie, um Geschwindigkeit und Genauigkeit zu verbessern. Es bleibt ein wettbewerbsintensiver Bereich, der durch Materialinnovationen und regulatorische Erwartungen geprägt ist.
Neueste Entwicklungen:
- Im August 2025 führte die Albéa Group eine strategische Übernahme durch, die ihre geografische Präsenz und ihr Produktportfolio in einem der am schnellsten wachsenden Verpackungsmärkte der Welt erheblich erweiterte. Das Unternehmen erwarb Amfora Packaging, ein führendes Unternehmen für Schönheits- und Körperpflegeverpackungen mit etablierten Niederlassungen in Lateinamerika, Kolumbien und Peru.
- Im April 2025 kündigte Huhtamaki eine bedeutende anorganische Wachstumsinitiative mit der Übernahme der Zellwin Farms Company an, einem in Privatbesitz befindlichen Unternehmen in Zellwood, Florida, mit einem Unternehmenswert von 18 Millionen USD. Zellwin Farms bedient seit mehr als 20 Jahren Eierproduzenten im Südosten der Vereinigten Staaten und erzielte einen jährlichen Nettoumsatz von etwa 20 Millionen USD. Diese Übernahme unterstützt Huhtamakis strategisches Wachstum in der Formfaserindustrie, insbesondere für Eierkartons und Eierplatten. Die Transaktion reagiert auf den zunehmenden regulatorischen Wandel in Nordamerika hin zu erneuerbaren und recycelbaren Verpackungsoptionen, wobei sich Huhtamaki als führend in der Formfaserkategorie positioniert und gleichzeitig die installierte Kapazität verbessert und seine Produktionspräsenz in Nordamerika stärkt. Darüber hinaus hat Huhtamaki eine Partnerschaft mit BOBST geschlossen, um nachhaltige Verpackungen durch die Entwicklung von hochbarrierefähigen, papierbasierten, vollständig recycelbaren Lösungen unter Verwendung von Metallisierungstechnologie zu revolutionieren. Diese Zusammenarbeit hat ein breites Produktsortiment von der Basis- bis zur maximalen Barriereebene hervorgebracht, das darauf ausgelegt ist, die derzeitigen Aluminiumfolienstrukturen in sowohl Mono-PE- als auch Papierformaten zu ersetzen, mit Lösungen, die über die aktuellen Recyclingströme sortiert und recycelt werden können. Die Partnerschaft, die die Kompetenzzentren von BOBST nutzte, um die Entwicklung zu beschleunigen, demonstriert Huhtamakis Engagement für Innovationen im Bereich Nachhaltigkeit.
- Im Juli 2024 kündigte EPL Limited eine bedeutende strategische Investition an, um seine langfristigen Wachstums- und Nachhaltigkeitsziele zu unterstützen. Das Unternehmen unterzeichnete eine Aktienkaufvereinbarung zum Erwerb einer 49%igen Beteiligung an Clean Max Aria Private Limited (CMAPL) zur Entwicklung von Eigenstromerzeugungsanlagen unter Nutzung erneuerbarer Energiequellen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt-, Material- und Endnutzersegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die starke Einführung steriler Fläschchen wird das Wachstum der injizierbaren Therapien in den USA unterstützen.
- Die Nachfrage nach recycelbaren Strukturen wird aufgrund von Nachhaltigkeitsverpflichtungen im US-amerikanischen Markt für pharmazeutische Verpackungsprodukte steigen.
- Intelligente Etiketten und Tracking-Tools werden an Bedeutung gewinnen, um die Arzneimittelauthentifizierung zu stärken.
- Die Expansion von Biologika und Zelltherapien wird den Bedarf an hochwertigen Behältersystemen antreiben.
- Auftragshersteller werden die Kapazität für sterile Abfüllungen ausbauen, um der steigenden Nachfrage gerecht zu werden.
- Flexible Beutel werden aufgrund der in der Logistik bevorzugten leichten Formate Marktanteile gewinnen.
- Die Automatisierung der Verpackung wird die Produktionsgeschwindigkeit erhöhen und die Konsistenz verbessern.
- Materialinnovationen werden neue Formate mit stärkerer chemischer Beständigkeit prägen.
- Das Wachstum der ambulanten Versorgung wird die höhere Akzeptanz von gebrauchsfertigen Formaten fördern.
- Der Ausbau der regionalen Fertigung wird die Abhängigkeit von importierten Komponenten verringern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pharmazeutische Verpackungsprodukte in den USA und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für pharmazeutische Verpackungsprodukte in den USA zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für pharmazeutische Verpackungsprodukte in den USA hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für pharmazeutische Verpackungsprodukte in den USA antreiben?
Wer sind die führenden Unternehmen im US-Markt für pharmazeutische Verpackungsprodukte?
Welche Region hatte 2024 den größten Anteil am Markt für pharmazeutische Verpackungsprodukte in den USA?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Markt für pharmazeutische Verpackungsprodukte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Markt für pharmazeutische Verpackungsprodukte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,532.80 million → 2032: USD 6,098.30 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Markt für pharmazeutische Verpackungsprodukte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Markt für pharmazeutische Verpackungsprodukte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Markt für pharmazeutische Verpackungsprodukte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Markt für pharmazeutische Verpackungsprodukte Market Drivers
- 3.3 US-Markt für pharmazeutische Verpackungsprodukte Market Restraints & Challenges
- 3.4 US-Markt für pharmazeutische Verpackungsprodukte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Markt für pharmazeutische Verpackungsprodukte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Markt für pharmazeutische Verpackungsprodukte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Markt für pharmazeutische Verpackungsprodukte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Markt für pharmazeutische Verpackungsprodukte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Markt für pharmazeutische Verpackungsprodukte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Markt für pharmazeutische Verpackungsprodukte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Markt für pharmazeutische Verpackungsprodukte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Markt für pharmazeutische Verpackungsprodukte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Markt für pharmazeutische Verpackungsprodukte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Markt für pharmazeutische Verpackungsprodukte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Markt für pharmazeutische Verpackungsprodukte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Markt für pharmazeutische Verpackungsprodukte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Markt für pharmazeutische Verpackungsprodukte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Markt für pharmazeutische Verpackungsprodukte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Markt für pharmazeutische Verpackungsprodukte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Markt für pharmazeutische Verpackungsprodukte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Markt für pharmazeutische Verpackungsprodukte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Markt für pharmazeutische Verpackungsprodukte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Markt für pharmazeutische Verpackungsprodukte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
