
Marktübersicht:
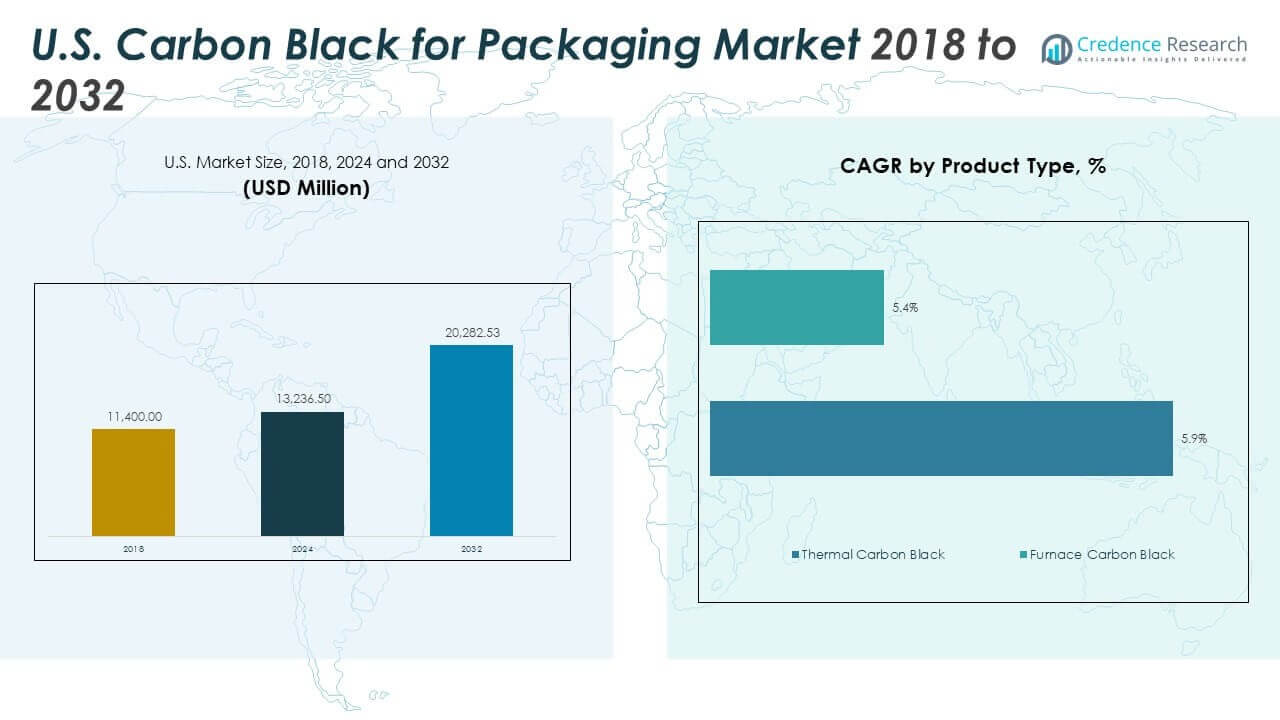
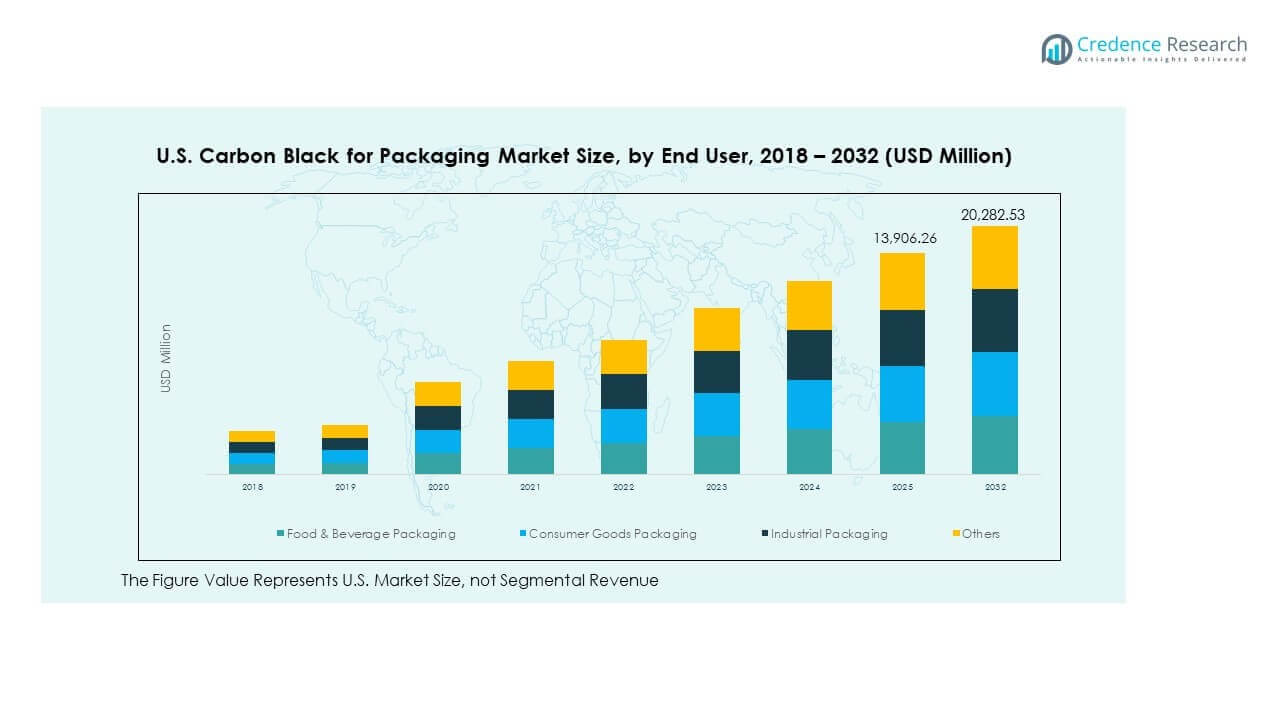
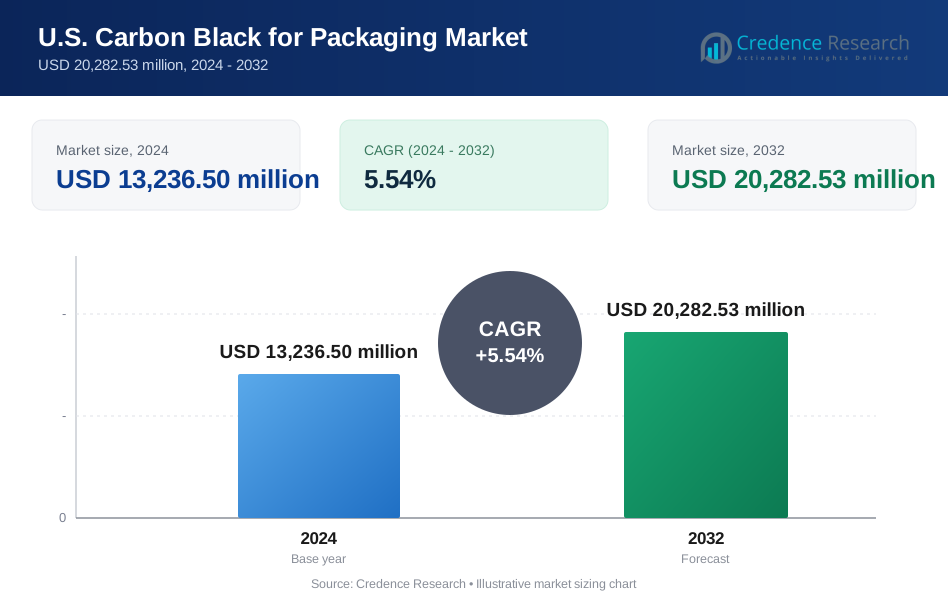
Die Größe des US-Marktes für Ruß im Verpackungsbereich wurde 2018 auf 11.400,00 Millionen USD geschätzt, erreichte 2024 13.236,50 Millionen USD und wird voraussichtlich bis 2032 20.282,53 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,54 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| US-Marktgröße für Ruß im Verpackungsbereich 2024 | 13.236,50 Millionen USD |
| US-Markt für Ruß im Verpackungsbereich, CAGR | 5,54% |
| US-Marktgröße für Ruß im Verpackungsbereich 2032 | 20.282,53 Millionen USD |
Der Markt gewinnt an Dynamik durch die steigende Nachfrage nach UV-beständigen und langlebigen Verpackungen in den Bereichen Lebensmittel, Industrie und Gesundheitswesen. Ruß verbessert die Festigkeit, die optische Attraktivität und die Stabilität der Verpackung. Markeninhaber bevorzugen schwarze Additive, die sowohl mit neuen als auch recycelten Polymeren arbeiten, um den Nachhaltigkeitszielen gerecht zu werden. Es unterstützt antistatische, opake und stoßfeste Eigenschaften, die für moderne Verpackungen entscheidend sind. Der Einsatz von starren Behältern, Folien, Schalen und Clamshells nimmt im E-Commerce und in der Kühlkettenlogistik weiter zu. Verpackungshersteller investieren zunehmend in kundenspezifische Formulierungen, um den Erwartungen an Produktsicherheit und Leistung gerecht zu werden.
Regional führen der Mittlere Westen und der Süden der USA den Markt an, dank starker industrieller Fertigung und groß angelegter Verpackungsoperationen. Diese Regionen profitieren von der Nähe zu Rohstofflieferanten und Chemieproduzenten. Der Nordosten zeigt eine hohe Nachfrage in den Segmenten Lebensmittel, Pharmazeutika und Biotechnologie, angetrieben durch urbane Dichte und Gesundheitszentren. Der Westen der USA ist eine aufstrebende Wachstumszone, angetrieben durch Nachhaltigkeitsvorschriften, Innovationszentren und steigende Nachfrage nach Konsumgütern. Staaten wie Kalifornien drängen auf nahinfrarot-detektierten Ruß, um die Recyclingfähigkeit zu verbessern. Jede Region trägt mit unterschiedlichen Dynamiken zur Expansion des nationalen Marktes bei.
Markteinblicke
- Der US-Markt für Carbon Black im Verpackungsbereich wurde 2018 auf 11.400,00 Millionen USD geschätzt, erreichte 2024 13.236,50 Millionen USD und wird voraussichtlich bis 2032 20.282,53 Millionen USD erreichen, was einem Wachstum von 5,54 % von 2024 bis 2032 entspricht.
- Der Mittlere Westen und der Süden der USA führen gemeinsam mit einem Anteil von 45 %, angetrieben durch starke industrielle Fertigung und Verpackungsproduktion. Der Nordosten hält einen Anteil von 28 %, unterstützt durch die Nachfrage nach Lebensmitteln und Gesundheitsprodukten. Der Westen der USA folgt mit 27 %, beeinflusst durch regulatorische Nachhaltigkeitsvorgaben und hohen Verbrauch von Einzelhandelsverpackungen.
- Der Westen der USA ist die am schnellsten wachsende Region aufgrund von Innovationszentren, Recyclingzielen und steigender Nachfrage aus den Bereichen Elektronik, Einzelhandel und Lebensmittel.
- Furnace Carbon Black dominiert mit einem Wachstum von 5,9 %, angetrieben durch Hochleistungsanforderungen in starren und strukturellen Verpackungsanwendungen.
- Thermal Carbon Black wächst mit 5,4 % und unterstützt flexible Folien, Schrumpffolien und Anwendungen, die eine glatte Dispersion und ästhetische Oberflächen erfordern.
Markttreiber
Steigende Nachfrage nach UV-beständigen Verpackungen in den Bereichen Lebensmittel, Chemie und Industrie
Der Bedarf an Verpackungen, die vor UV-Schäden schützen, treibt den Einsatz von Carbon Black voran. UV-Beständigkeit verhindert Produktabbau und verlängert die Haltbarkeit verderblicher Waren. Auf dem US-Markt für Carbon Black im Verpackungsbereich bevorzugen Lebensmittel- und Chemiehersteller schwarze Polymere, die überlegenen Schutz bieten. Es erhöht die Haltbarkeit von Verpackungen in Außen- und Logistikanwendungen. Industriebranchen verlassen sich auf Carbon Black für den Oberflächenschutz beim Transport. Einzelhändler verlangen Verpackungen, die Lagerbeleuchtung und -exposition standhalten. E-Commerce und Langstreckenverteilung erfordern ebenfalls eine bessere Produktintegrität. Dies treibt die konstante Nachfrage von Verpackungsumwandlern und Polymerverarbeitern an. Es unterstützt erhöhte Produktion und maßgeschneiderte Materiallösungen.
Wachsende Präferenz für Hochleistungsadditive in starren und flexiblen Verpackungsformaten
Carbon Black verbessert die Zugfestigkeit, Opazität und antistatischen Eigenschaften in sowohl starren als auch flexiblen Verpackungen. Hersteller von Kunststoffverpackungen verlassen sich darauf, um Festigkeitsanforderungen zu erfüllen, ohne die Dicke zu erhöhen. Auf dem US-Markt für Carbon Black im Verpackungsbereich unterstützt dies einen geringeren Materialverbrauch und reduzierte Kosten. Es verbessert die Verarbeitungseffizienz in Extrusions- und Spritzgussverfahren. Marken suchen nach Verpackungen mit schlankem Aussehen und hohem Kontrast für Etikettierungen. Antistatisches Verhalten unterstützt auch die Verpackung von Elektronik und empfindlichen Produkten. Haltbare schwarze Folien und Behälter ermöglichen eine längere Lagerung im Regal. Verarbeiter profitieren von einem konsistenten Produktverhalten bei großangelegten Produktionen. Es erfüllt funktionale, ästhetische und sicherheitsrelevante Anforderungen in mehreren Anwendungen.
- Zum Beispiel liefert Cabots ELFTEX 570 Spezial-Carbon Black überlegene UV- und Wetterbeständigkeit in 55 µm LDPE-Folien bei 2,5 % Beladung und übertrifft Standardqualitäten in beschleunigten Witterungstests bis zu 1250 Stunden.
Nachhaltigkeitsdruck treibt die Einführung von recycelbaren und leichten Materialien an, die mit Carbon Black verbessert wurden
Nachhaltige Verpackungspraktiken beeinflussen die Strategien zur Materialformulierung. Ruß ermöglicht es Herstellern, die Festigkeit beizubehalten und gleichzeitig die Materialdicke zu reduzieren. Der U.S.-Markt für Ruß in Verpackungen profitiert von Marken, die das Plastikgewicht pro Einheit reduzieren wollen. Er hilft, die Nützlichkeit der Verpackung auch bei recyceltem Inhalt nach dem Verbrauch zu erhalten. Schwarze Verpackungen mit optimiertem Inhalt unterstützen die Ziele der Kreislaufwirtschaft. Der regulatorische Druck zur Senkung des Volumens von Einwegplastik nimmt zu. Recycler bevorzugen schwarze Additive, die mit der optischen Sortierung kompatibel sind. Dies erhöht die Nachfrage nach nahinfrarotdetektierbaren Rußtypen. Hersteller innovieren, um Umweltstandards zu erfüllen, ohne den Produktschutz zu opfern.
- Zum Beispiel unterstützen die Spezialruße von Orion Engineered Carbons PAH-arme Formulierungen, die mit recyceltem Inhalt kompatibel sind, und ermöglichen leichtere Folien, während Opazität und Festigkeit in Post-Consumer-Mischungen erhalten bleiben.
Regulatorische Compliance und Sicherheitsanforderungen unterstützen die breitere Akzeptanz bei verpackten Waren
Strenge FDA- und USDA-Verpackungsstandards erfordern stabile, nicht auslaugende Additive. Ruß erfüllt viele dieser regulatorischen Anforderungen in Lebensmittelkontakt- und Pharma-Verpackungen. Der U.S.-Markt für Ruß in Verpackungen profitiert von diesen stabilen, sicheren Anwendungen. Er bietet leistungsstarke Farbstoffe, die während der Lagerung oder Nutzung nicht abgebaut werden. Lieferanten entwickeln konforme Formulierungen mit nachvollziehbarer Chargenleistung. Verpackungen, die im Gesundheitswesen und in der Pharmaindustrie verwendet werden, müssen ihre Integrität unter Stressbedingungen bewahren. Ruß unterstützt diese strukturelle Leistung und erfüllt gleichzeitig Reinheitskriterien. Er gewinnt weiterhin an Beliebtheit bei marken- und lieferantenbewussten Regulierungsbehörden. Compliance stärkt das Vertrauen und unterstützt wiederholte Beschaffungen.
Markttrends
Aufkommen von nachhaltigem Ruß aus erneuerbaren oder wiedergewonnenen Rohstoffen
Hersteller wechseln zu umweltfreundlichen Rußalternativen. Diese Sorten verwenden wiedergewonnene Öle, Biomasse oder Reifenpyrolyseöle als Rohstoffe. Im U.S.-Markt für Ruß in Verpackungen prägen Nachhaltigkeitsmetriken die Materialauswahl. Es fördert die Einführung von kohlenstoffarmen, kreislaufwirtschaftskompatiblen Inputs. Marken streben an, den fossilen Inhalt in Verpackungen zu reduzieren. Biobasierte schwarze Pigmente unterstützen niedrigere Emissionen entlang der Lieferkette. Wiedergewonnener Ruß reduziert Industrieabfälle und erhält gleichzeitig die funktionale Festigkeit. Verpackungskäufer richten sich nach ESG-Zielen, indem sie von nachhaltigen Lieferanten beziehen. Dies führt zu differenzierten Produktportfolios und umweltfreundlicheren Markenidentitäten.
Erhöhte Anpassung von Rußsorten für spezifische Polymerkompatibilität und Farbkonstanz
Verpackungsdesigner benötigen jetzt präzise Farbkontrolle und Kompatibilität mit einer Vielzahl von Polymeren. Angepasste Rußsorten bieten verbesserte Dispersion und Farbtiefe in Polypropylen, Polyethylen und PET. Der U.S.-Markt für Ruß in Verpackungen umfasst schwarze Masterbatches, die auf diese Materialien zugeschnitten sind. Marken suchen nach konsistenten Farbtönen über Produktlinien und Verpackungstypen hinweg. Verarbeiter profitieren von verkürzten Zykluszeiten und einheitlicher Produktästhetik. Neuere Sorten minimieren die Agglomeration während der Verarbeitung und verbessern die Qualität der Endfolie. Hohe Schwärzungsgrade sind für hochwertige Verpackungsoptiken gefragt. Anpassung unterstützt sowohl die Markenpräsenz als auch die technische Zuverlässigkeit. Sie stärkt die Beziehungen zu Lieferanten entlang der Verpackungsketten.
Steigender Fokus auf die Integration von intelligenter Verpackung mit leitfähigem Ruß für Fälschungsschutz und Rückverfolgbarkeit
Intelligente Verpackungsmerkmale werden zunehmend integraler Bestandteil der Produktsicherheit und der Transparenz in der Lieferkette. Leitfähiger Ruß ermöglicht es Verpackungen, elektrische oder magnetische Signale zu übertragen. Auf dem US-Markt für Ruß in Verpackungen unterstützt dieser Trend fälschungssichere Etiketten und interaktive Verpackungen. Marken integrieren RFID-, NFC- oder QR-Technologien mit rußbasierten Tintenformulierungen. Die Einführung intelligenter Verpackungen verbessert die Rückverfolgbarkeit in Lagerung und Lieferung. Sie ermöglicht die Echtzeitverfolgung empfindlicher Artikel wie Arzneimittel oder Elektronik. Verarbeiter erforschen nun leitfähige Verbindungen für intelligente Etikettiersysteme. Hochleistungsruße unterstützen die elektronische Leitfähigkeit, ohne die Verpackungsintegrität zu beeinträchtigen. Es eröffnet neue Funktionalitäten in industriellen und Verbraucher-Verpackungen.
- Zum Beispiel ist die Conductex®-Serie von Sid Richardson Carbon, die in der Anlage in Big Spring, Texas, produziert wird, für leitfähige Anwendungen wie Tinten und Beschichtungen konzipiert, die elektrische Leitfähigkeit erfordern.
Wachsende Investitionen in US-basierte Produktionsstätten und lokalisierte Lieferketten
Der Ausbau der heimischen Produktion hilft, die Versorgung zu stabilisieren und die Importabhängigkeit zu verringern. Wichtige Rußproduzenten investieren in neue Anlagen oder modernisieren Einrichtungen in den USA. Der US-Markt für Ruß in Verpackungen profitiert von stärkeren lokalen Lieferketten. Es verkürzt die Lieferzeiten und senkt die Logistikkosten für Verpackungshersteller. Lokale Beschaffung unterstützt Just-in-Time-Produktionsstrategien. Staatliche Anreize fördern die Verlagerung kritischer chemischer Rohstoffe. Unternehmen sichern sich langfristige Lieferverträge mit Verpackungsumwandlern. Regionale Produktion verbessert die Reaktionsfähigkeit auf regulatorische Änderungen und Kundenanforderungen. Sie fördert die Widerstandsfähigkeit und betriebliche Effizienz im Verpackungssektor.
- Zum Beispiel hat Orion Engineered Carbons bis 2024 Emissionskontroll-Upgrades in seinen US-Anlagen in Ohio, Texas und Louisiana abgeschlossen, um sein Umwelt-Compliance- und Nachhaltigkeitsprofil zu stärken.
Analyse der Marktchancen
Umweltvorschriften und Recyclingprobleme im Zusammenhang mit schwarzen Pigmenten in Kunststoffverpackungen
Verpackungen aus Ruß stehen oft vor Recyclingbeschränkungen aufgrund von Erkennungsproblemen in optischen Sortiersystemen. Standard-Schwarzpigmente absorbieren Infrarotsignale, wodurch sie von Sortieranlagen nicht erkannt werden können. Der US-Markt für Ruß in Verpackungen steht unter regulatorischer Beobachtung aufgrund dieses Recyclingengpasses. Marken streben an, Recyclingvorgaben zu erfüllen, kämpfen jedoch mit der Einhaltung von schwarzen Verpackungen. Kommunale Recycler fordern Verpackungen, die für die Kreislaufwirtschaft konzipiert sind, was das Produktdesign beeinflusst. Nicht erkennbare Qualitäten schränken die Teilnahme an geschlossenen Kreislaufsystemen ein. Es entsteht eine Spannung zwischen visueller Markenbildung und Materialrückgewinnungszielen. Innovationen in nahinfrarot-erkennbaren Pigmenten schreiten voran, stehen jedoch vor hohen Kostenbarrieren. Eine weitverbreitete Einführung bleibt ohne groß angelegte Infrastruktur-Upgrades begrenzt.
Volatilität in der Rohstoffversorgung und Preisschwankungen beeinträchtigen die Produktionsstabilität
Die Produktion von Ruß basiert auf Rohstoffen wie Kohlenteer, Öl oder Erdgasderivaten, die oft starke Preisschwankungen aufweisen. Die Volatilität der Rohstoffkosten beeinflusst die Gewinnmargen für Hersteller und Verarbeiter. Der US-Markt für Ruß im Verpackungsbereich erlebt Herausforderungen in der Produktionsplanung, wenn die Inputpreise steigen. Langfristige Verträge werden aufgrund unvorhersehbarer Beschaffungskosten schwerer zu verhandeln. Internationale Spannungen und Handelsbarrieren belasten zusätzlich die Vorhersehbarkeit der Lieferkette. Kleinere Verarbeiter haben Schwierigkeiten, sich an schnelle Kostenänderungen anzupassen. Strategisches Bestandsmanagement wird unerlässlich, um Schocks abzufedern. Hersteller müssen die Leistungsqualität mit Kostenoptimierung in Einklang bringen. Dies beeinflusst die Preisstrategien für Endverbraucherverpackungen.
Marktchancen
Expansion in biologisch abbaubaren Kunststoffverpackungen mit sicheren und nachhaltigen Rußqualitäten
Biologisch abbaubare Kunststoffe gewinnen in der Lebensmittelindustrie, Kosmetik und Haushaltsverpackungen an Bedeutung. Der US-Markt für Ruß im Verpackungsbereich hat Wachstumschancen, indem er kompatible Qualitäten für biobasierte Polymere liefert. Rußhersteller entwickeln jetzt Additive, die Druckbarkeit und Opazität in biologisch abbaubaren Materialien erhalten. Dies hilft Marken, nachhaltige Verpackungen anzubieten, ohne die Funktion zu beeinträchtigen. Verpackungs-Startups in kompostierbaren Lösungen suchen nach zuverlässigen Farbmitteln, die Sicherheitsvorschriften erfüllen. Dies eröffnet Nischenwachstum für umweltfreundliche schwarze Formulierungen in neuen Materialkategorien.
Wachstumspotenzial in Spezialverpackungen für Elektronik, Verteidigung und Gefahrgüter mit antistatischen Eigenschaften
Antistatische Verpackungen schützen empfindliche Produkte während Lagerung und Transport. Leitfähige Rußformulierungen helfen, die Sicherheit bei Verteidigungs- und Hochspannungskomponenten zu gewährleisten. Der US-Markt für Ruß im Verpackungsbereich profitiert von der spezialisierten Nachfrage in solchen Sektoren. Es unterstützt Verpackungen, die strenge Standards zur statischen Ableitung erfüllen. Wachstum in der Elektronik- und EV-Batterielogistik schafft neue Anwendungen. Rußlieferanten können Konverter ansprechen, die Nischenformate für Schutzverpackungen anbieten.
Marktsegmentierungsanalyse
Nach Produkttyp
Thermischer Ruß unterstützt Anwendungen mit niedriger Struktur mit hervorragender Dispersion und Farbhomogenität. Er findet stetigen Einsatz in Folien und flexiblen Verpackungen, bei denen das Oberflächenbild wichtig ist. Seine geringere Leitfähigkeit eignet sich für Lebensmittel- und Konsumgüterverpackungen. Furnace-Ruß dominiert den US-Markt für Ruß im Verpackungsbereich aufgrund seiner höheren Tönungsstärke und Verstärkungseigenschaften. Er bewährt sich in starren Behältern und strukturellen Verpackungen. Furnace-Ruß verbessert auch die UV-Beständigkeit und Haltbarkeit unter Transportbelastung. Lieferanten konzentrieren sich auf die Optimierung der Qualität für ein Kosten-Leistungs-Gleichgewicht. Beide Typen bedienen unterschiedliche Bedürfnisse in Polymermischungen.
- Zum Beispiel ist Cabots BLACK PEARLS® 120 ein vielseitig einsetzbarer Ruß, bekannt für seinen blauen Unterton und seine leichte Dispersion, der häufig in Formkunststoffen und Nutzfolien verwendet wird, wo wirtschaftliche Opazität erforderlich ist.
Nach Anwendung
Flexible Verpackungen führen die Nachfrage an, da sie in Einzelhandel, Lebensmittel und Industrie in großen Mengen verbraucht werden. Ruß verbessert die Opazität und den Schutz in Beuteln, Schrumpffolien und Etikettenanwendungen. Der US-Markt für Ruß im Verpackungsbereich unterstützt Folienverarbeiter mit hoher Schwärze und gleichmäßigen Dispersionsgraden. Starre Verpackungssegmente, einschließlich Schalen, Clamshells und Behälter, verlassen sich auf Ruß für Oberflächenhaltbarkeit und Farbtiefe. Tanks, IBCs und Regale erfordern starke antistatische und UV-beständige Eigenschaften. Schutz- und Strukturverpackungen verwenden verstärkte schwarze Polymere für schwere Güter und Transportbedürfnisse. Spezialanwendungen expandieren weiterhin in Logistik- und E-Commerce-Lieferketten.
Nach Endverbraucherindustrie
Lebensmittel- und Getränkeverpackungen bleiben ein primärer Endverbrauch, angetrieben durch Frischeerhaltung und visuelle Attraktivität. Ruß bietet Lichtabschirmung und hohe Kontrastdruckfähigkeit. Verpackungen für Konsumgüter verlangen nach ästhetischem Reiz und struktureller Stabilität und bevorzugen Materialien, die mit Ruß verbessert wurden. Der US-Markt für Ruß im Verpackungsbereich verzeichnet auch eine starke Nachfrage im industriellen Verpackungsbereich, wo schwarze Polymere robusten Schutz bieten. Die Pharma- und Gesundheitssektoren übernehmen Rußformulierungen, die den Compliance- und Sicherheitsstandards entsprechen. Jeder Sektor schätzt unterschiedliche Leistungsmerkmale, was die Entwicklung maßgeschneiderter Produkte unterstützt.
- Zum Beispiel bietet Orions PRINTEX® 140 V eine Schüttdichte von etwa 160 g/l, was eine gleichmäßige Dispersion und einen tiefschwarzen Ton für hochkontrastreiche Drucke in Getränkeetikettenanwendungen gewährleistet.
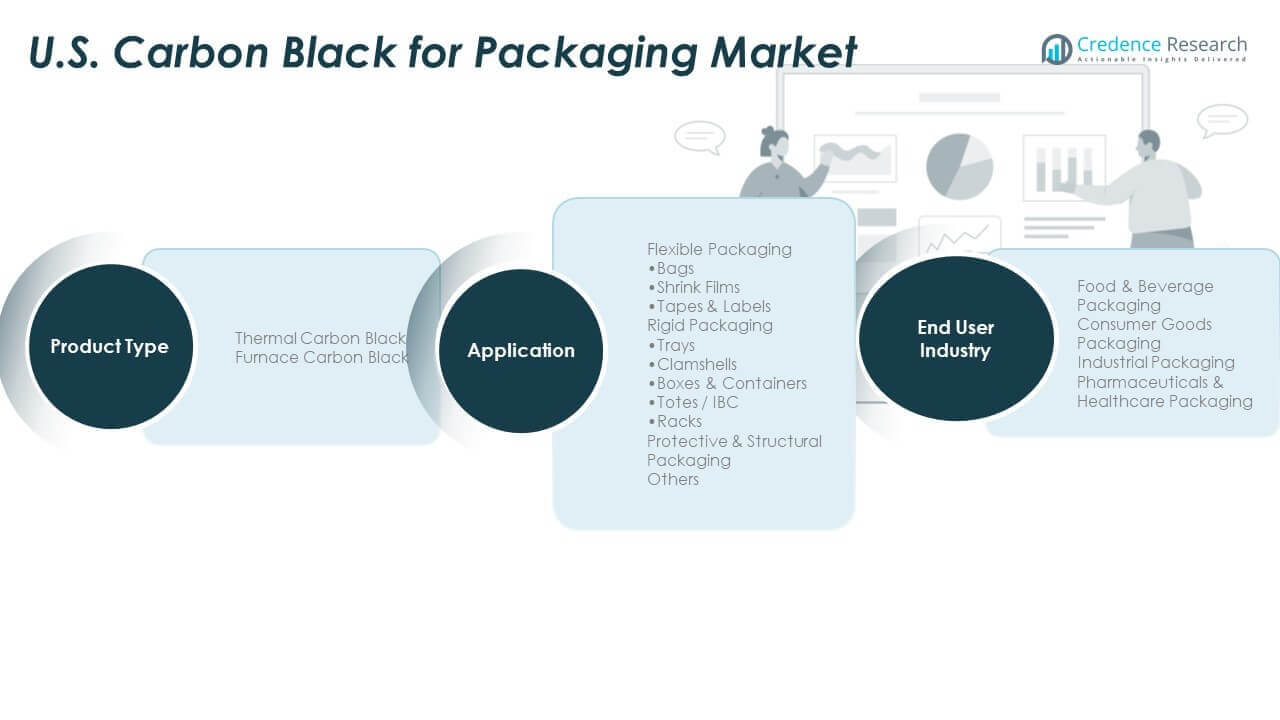
Segmentierung
Nach Produkttyp
- Thermischer Ruß
- Ofenruß
Nach Anwendung
- Flexible VerpackungenBeutel
- Schrumpffolien
- Klebebänder & Etiketten
- Starre VerpackungenSchalen
- Clamshells
- Kartons & Behälter
- Tanks / IBC
- Regale
- Schutz- & Strukturverpackungen
- Andere
Nach Endverbraucherindustrie
- Lebensmittel- & Getränkeverpackungen
- Konsumgüterverpackungen
- Industrielle Verpackungen
- Pharma- & Gesundheitsverpackungen
Regionale Analyse
Nordosten der Vereinigten Staaten: Hohe Nachfrage aus den Lebensmittel- und Gesundheitssektoren
Der Nordosten macht etwa 28% des US-Marktes für Ruß im Verpackungsbereich aus. Dichte städtische Gebiete wie New York und Boston unterstützen eine starke Nachfrage aus den Bereichen Lebensmittel-, Pharma- und Konsumgüterverpackungen. Die Region verfügt über ein ausgereiftes Einzelhandelsnetzwerk und fortschrittliche Logistiksysteme, was den hohen Verbrauch von flexiblen Verpackungsfolien und Etiketten antreibt. Anwendungen im Bereich Gesundheitsverpackungen sind robust aufgrund der starken Präsenz von Krankenhäusern und Biotechnologiezentren. Die Rolle von Ruß bei der Verbesserung der Verpackungsintegrität und der visuellen Attraktivität bleibt entscheidend. Unternehmen in der Region richten sich auch nach Nachhaltigkeitsvorschriften aus und erhöhen die Verwendung fortschrittlicher recycelbarer Materialien. Der Markt profitiert von früher Technologieübernahme und starken Beschaffungsnetzwerken.
Mittlerer Westen und Süden der USA: Dominante Produktionsbasis und Nutzung von Industrie-Verpackungen
Der Mittlere Westen und der Süden tragen zusammen etwa 45% zum Marktanteil bei. Diese Teilregionen beherbergen eine hohe Konzentration an Kunststoffverarbeitern, industriellen Herstellern und Verpackungsproduzenten. Staaten wie Texas, Ohio und Illinois dienen als wichtige Produktionszonen für starre Behälter, Tabletts und strapazierfähige Verpackungsmaterialien. Der Markt für Carbon Black für Verpackungen in diesen Regionen profitiert von der Nähe zu Rohstoffen und der Infrastruktur für chemische Verarbeitung. Die Nachfrage wird durch Industrie-Verpackungen für Automobil-, Maschinen- und Agrarausfuhren angetrieben. Furnace Carbon Black dominiert aufgrund seiner strukturellen Verstärkungseigenschaften. Regionale Hersteller priorisieren Leistung und Kosteneffizienz über Markenästhetik.
Westliche Vereinigte Staaten: Aufstrebendes Wachstum getrieben durch Konsumgüter und Nachhaltigkeitsfokus
Der Westen hält ungefähr 27% des gesamten Marktanteils. Kalifornien führt die Verpackungsinnovation mit starker Nachfrage aus den Bereichen Elektronik, Kosmetik und Bio-Lebensmittel an. Die strengen Umweltvorschriften der Region unterstützen den Wandel hin zu nachhaltigen und recycelbaren schwarzen Pigmenttechnologien. Der Markt für Carbon Black für Verpackungen in diesem Gebiet profitiert von der zunehmenden Akzeptanz von nahe-infrarot-detektierten Qualitäten für eine bessere Recyclingkompatibilität. Die Nachfrage nach flexiblen Verpackungen bleibt hoch, insbesondere in den Bereichen E-Commerce und Fertiggerichte. Staaten wie Washington und Oregon zeigen einen steigenden Verbrauch in Einzelhandelsverpackungen und intelligenten Etikettierungsanwendungen. Der Westen der USA ist eine wichtige Wachstumsgrenze für umweltfreundliche Verpackungslösungen.
Analyse der Hauptakteure
Wettbewerbsanalyse
Der Markt für Carbon Black für Verpackungen in den USA ist moderat konsolidiert und wird von Schlüsselakteuren wie Cabot Corporation und Birla Carbon USA, Inc. angeführt. Diese Unternehmen profitieren von starker inländischer Produktion, technischer Expertise und langfristigen Lieferverträgen mit großen Verpackungsumwandlern. Ihr Fokus auf die Entwicklung von Hochleistungs-Furnace-Black-Qualitäten unterstützt den breiten Einsatz in starren Behältern, Folien und strukturellen Verpackungen. Die Wettbewerbsstärke ergibt sich aus konsistenter Produktqualität, regulatorischer Konformität und reaktionsfähigen Lieferketten. F&E-Investitionen sind ein wichtiger Unterscheidungsfaktor, insbesondere bei nahe-infrarot-detektierten schwarzen Qualitäten für verbesserte Recycelbarkeit. Unternehmen mit nachhaltigen Produktportfolios werden von Verpackungsfirmen bevorzugt, die Umweltverträglichkeit anstreben. Die Anpassung nach Polymertyp, einschließlich der Kompatibilität mit Polyethylen, Polypropylen und PET, unterstützt die segmentspezifische Akzeptanz. Technische Service- und Logistikfähigkeiten verbessern die Wettbewerbsfähigkeit weiter. Der Markt für Carbon Black für Verpackungen in den USA sieht auch kleine und mittelständische Akteure, die in spezialisierte Segmente wie antistatische Verpackungen oder umweltfreundliche Verpackungslösungen eintreten. Hohe Kapitalanforderungen und strenge Vorschriften für den Lebensmittelkontakt schränken jedoch den schnellen Markteintritt ein.
Aktuelle Entwicklungen
- Im September 2025 präsentierte Birla Carbon leistungsstarken Industrieruß und nachhaltige Lösungen wie Continua™ SCM auf dem Global Polymer Summit 2025, die für die US-Verpackung durch verbesserte Materialleistung und Optionen der Kreislaufwirtschaft relevant sind.
- Im August 2025 gab die Cabot Corporation die Übernahme einer Industrierußanlage von Bridgestone in Mexiko bekannt, wodurch ihre Produktionskapazität erhöht wird, was Anwendungen einschließlich Industrieruß für Verpackungsmärkte in den USA unterstützt.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Anwendung und Endverbraucherindustrie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Zudem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird stark bleiben aufgrund des anhaltenden Einsatzes von Kunststoffverpackungen in den Bereichen Lebensmittel, Verbraucher und Industrie landesweit.
- Nachhaltigkeitsziele werden die breitere Einführung von recycelbaren und nahinfrarot-detektierten Industrierußsorten vorantreiben.
- Flexible Verpackungen werden weiterhin expandieren, unterstützt durch das Wachstum im E-Commerce, Einzelhandelsvertrieb und Convenience-Foods.
- Starre Verpackungen werden eine stetige Aufnahme in industriellen und Massengutanwendungen erfahren, die Haltbarkeit und UV-Beständigkeit erfordern.
- Innovation wird sich auf Industrierußsorten konzentrieren, die mit recycelten und biobasierten Polymeren kompatibel sind.
- Die Erweiterung der inländischen Produktion wird die Zuverlässigkeit der Lieferkette stärken und die Importabhängigkeit verringern.
- Die Anpassung nach Polymertyp wird für Verpackungsumwandler, die eine konsistente Verarbeitungsleistung suchen, an Bedeutung gewinnen.
- Regulatorische Compliance für Lebensmittel- und Gesundheitsverpackungen wird die Produktentwicklungsstrategien prägen.
- Intelligente und antistatische Verpackungsanwendungen werden neue Nachfragewege in der Elektronik und Pharmazie eröffnen.
- Wettbewerbsvorteile werden Lieferanten begünstigen, die technische Unterstützung, Nachhaltigkeitsausrichtung und skalierbare Fertigung kombinieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kohlenstoffschwarz in der Verpackungsindustrie in den USA und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der US-Markt für Carbon Black für Verpackungen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des US-Marktes für Ruß für Verpackungen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des US-Marktes für Ruß in der Verpackungsindustrie anheizen?
Wer sind die führenden Unternehmen im US-Markt für Carbon Black in der Verpackungsindustrie?
Welche Region hatte 2024 den größten Anteil am US-Markt für Carbon Black für Verpackungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Markt für Ruß im Verpackungsbereich Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Markt für Ruß im Verpackungsbereich Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13,236.50 million → 2032: USD 20,282.53 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Markt für Ruß im Verpackungsbereich Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Markt für Ruß im Verpackungsbereich Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Markt für Ruß im Verpackungsbereich Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Markt für Ruß im Verpackungsbereich Market Drivers
- 3.3 US-Markt für Ruß im Verpackungsbereich Market Restraints & Challenges
- 3.4 US-Markt für Ruß im Verpackungsbereich Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Markt für Ruß im Verpackungsbereich Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Markt für Ruß im Verpackungsbereich Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Markt für Ruß im Verpackungsbereich category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Markt für Ruß im Verpackungsbereich Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Markt für Ruß im Verpackungsbereich Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Markt für Ruß im Verpackungsbereich market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Markt für Ruß im Verpackungsbereich Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Markt für Ruß im Verpackungsbereich Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Markt für Ruß im Verpackungsbereich Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Markt für Ruß im Verpackungsbereich (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Markt für Ruß im Verpackungsbereich Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Markt für Ruß im Verpackungsbereich Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Markt für Ruß im Verpackungsbereich Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Markt für Ruß im Verpackungsbereich Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Markt für Ruß im Verpackungsbereich Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Markt für Ruß im Verpackungsbereich Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Markt für Ruß im Verpackungsbereich Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Markt für Ruß im Verpackungsbereich Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Markt für Ruß im Verpackungsbereich Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
