
Marktübersicht:
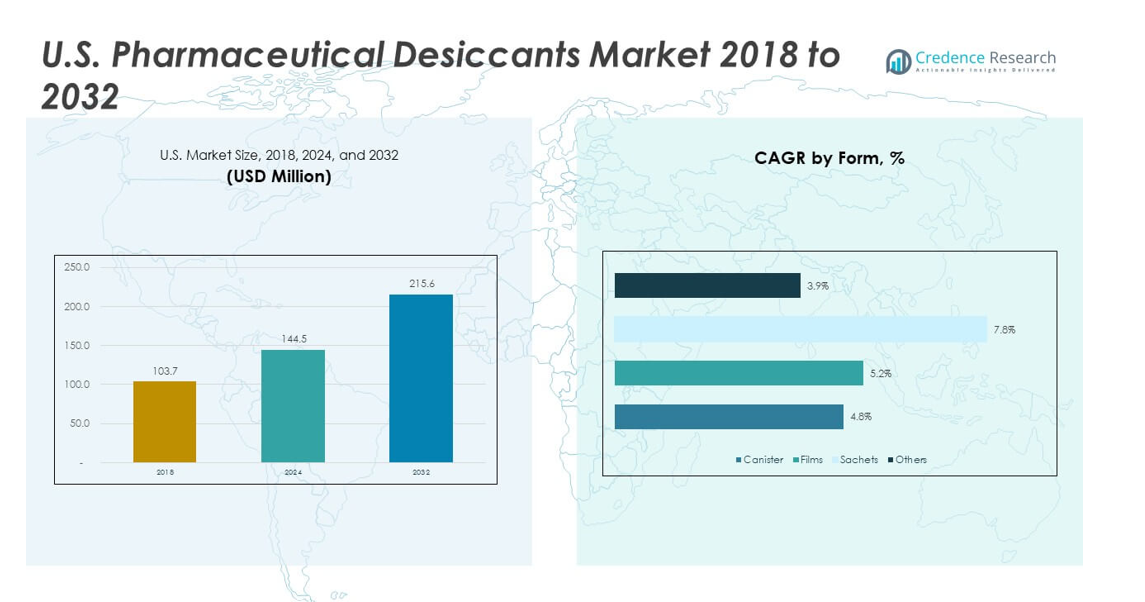
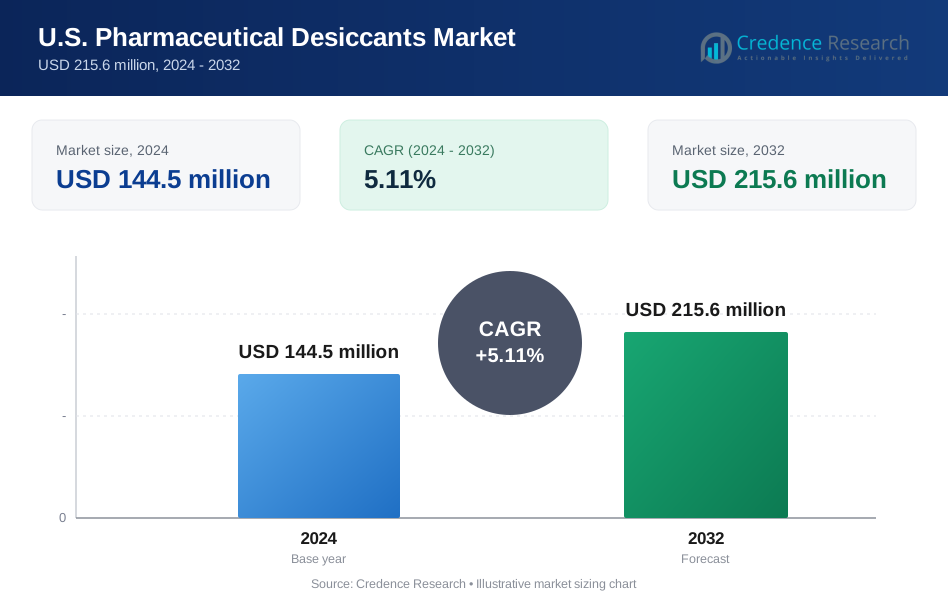
Die Größe des US-amerikanischen Marktes für pharmazeutische Trockenmittel wurde 2018 mit 103,7 Millionen USD bewertet und soll bis 2024 auf 144,5 Millionen USD und bis 2032 auf 215,6 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,11 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des US-Marktes für pharmazeutische Trockenmittel 2024 | 144,5 Millionen USD |
| US-Markt für pharmazeutische Trockenmittel, CAGR | 5,11% |
| Größe des US-Marktes für pharmazeutische Trockenmittel 2032 | 215,6 Millionen USD |
Das Wachstum auf dem US-Markt wird durch die steigende Produktion feuchtigkeitsempfindlicher Medikamente, die starke Nachfrage nach stabilen Verpackungsformaten und die Erweiterung der Kühlkettenlogistik angetrieben. Arzneimittelhersteller bevorzugen fortschrittliche Kieselgele, Molekularsiebe und hybride Trockenmittel, die eine höhere Absorptionskraft bieten. Es profitiert vom schnellen Wachstum bei Biologika, bei denen die Stabilitätsanforderungen hoch sind. Der steigende Fokus auf Produktintegrität fördert die Einführung in Blisterverpackungen, Flaschenverpackungen und Großbehältern. Strenge regulatorische Vorschriften zur Arzneimittelsicherheit fördern die breitere Integration von Schutzsystemen. Das Wachstum in der Auftragsfertigung trägt ebenfalls dazu bei, die Nutzung in verschiedenen Arzneimittelformaten zu erweitern.
Geografisch erhält der US-Markt für pharmazeutische Trockenmittel starke Unterstützung von führenden Arzneimittelherstellungszentren an der Ostküste und im Mittleren Westen. Diese Regionen beherbergen wichtige Produktionseinheiten, Verpackungszentren und Distributionscluster, die auf Verpackungen in kontrollierter Umgebung angewiesen sind. Das Wachstum in den südlichen Bundesstaaten nimmt aufgrund steigender Investitionen in Pharmaanlagen und unterstützender Steuerstrukturen zu. Die westlichen Bundesstaaten zeigen aufkommendes Potenzial mit zunehmender Biotechnologieaktivität. Eine starke Infrastruktur, qualifizierte Arbeitskräfte und dichte Lieferketten helfen traditionellen Zentren, ihre Führungsposition zu behaupten, während neue Cluster aufgrund von Diversifizierung und erhöhter Biologikaproduktion wachsen.
Markteinblicke:
- Der US-amerikanische Markt für pharmazeutische Trockenmittel betrug 2018 103,7 Millionen USD, erreichte 2024 144,5 Millionen USD und wird voraussichtlich bis 2032 215,6 Millionen USD erreichen, mit einer Wachstumsrate von 11 % CAGR, angetrieben durch die steigende Nachfrage nach feuchtigkeitskontrollierter pharmazeutischer Verpackung.
- Der Nordosten führt mit einem Anteil von ~38 %, unterstützt durch dichte Pharma-Cluster und fortschrittliche Verpackungsinfrastruktur, gefolgt vom Mittleren Westen mit ~27 % und großen Produktionsanlagen, während der Süden & Westen ~35 % halten, aufgrund der expandierenden Biotech- und Generikaproduktion.
- Der Westen erweist sich als die am schnellsten wachsende Region, die Teil des kombinierten 35 % Anteils von Süden–Westen hält, angetrieben durch Biotechnologiezentren, die Produktion von Diagnostik-Kits und die expandierende Herstellung von Selbstpflegegeräten.
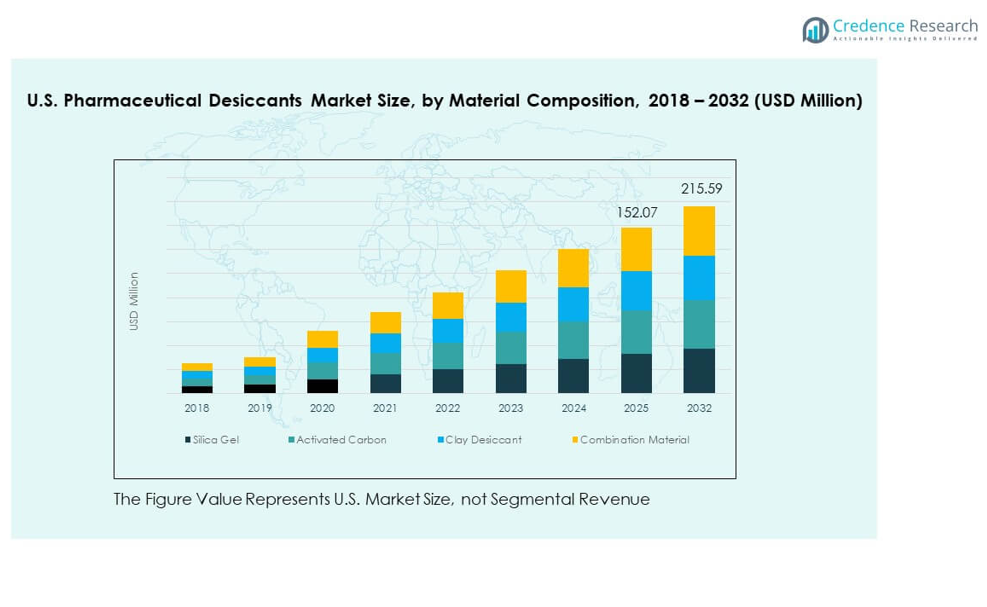
- Basierend auf dem Bild macht Kieselgel den größten Anteil mit ungefähr ~40 % aus, unterstützt durch starke Kompatibilität mit oralen Feststoffen und stabile Adsorptionskapazität über verschiedene Arzneiformate hinweg.
- Aktivkohle (~25 %) und Trockenton (~20 %) folgen, während Kombinationsmaterialien (~15 %) aufgrund ausgewogener Feuchtigkeitskontrolleigenschaften, die für empfindliche Formulierungen geeignet sind, stetig wachsen.
Markttreiber:
Steigende Nachfrage nach feuchtigkeitskontrollierter Verpackung
Das Wachstum des US-amerikanischen Marktes für pharmazeutische Trockenmittel wird durch die steigende Verwendung von feuchtigkeitsempfindlichen Medikamenten angetrieben. Es unterstützt den Schutzbedarf bei Tabletten, Kapseln und hochwertigen Biologika. Unternehmen konzentrieren sich darauf, die Produktstabilität zu verbessern, um strenge Qualitätsvorschriften zu erfüllen. Arzneimittelhersteller integrieren Trockenmittel in Flaschen, Beutel und Blisterformate. Der steigende Output bei oralen Feststoffen stärkt die Nachfrage an wichtigen Standorten. Vertragshersteller erweitern die Nutzung, um die langfristige Lagerqualität zu erhalten. Starker Compliance-Bedarf fördert kontinuierliche Investitionen in Verpackungslinien.
- Zum Beispiel unterstützt Clariants EQius®-Trockenmittellinie feuchtigkeitsregulierte Verpackungen und wird in pharmazeutischen Anwendungen eingesetzt, die eine konsistente Adsorptionsleistung erfordern, mit Einheiten, die für kalibrierte Feuchtigkeitskontrolle entwickelt wurden.
Wachstum bei Biologika und hochwirksamen Medikamenten
Die zunehmende Produktion von Biologika treibt die starke Nachfrage nach Verpackungen in kontrollierter Umgebung an. Der US-amerikanische Markt für pharmazeutische Trockenmittel profitiert von der raschen Expansion in Biotech-Pipelines. Es unterstützt die Stabilitätsanforderungen für feuchtigkeitsreaktive Formulierungen. Hersteller setzen fortschrittliche Trockenmittel ein, um die Reinheit der Medikamente während des Transports zu erhalten. Wachsende Aktivitäten in der Kühlkette fördern die breitere Akzeptanz in Versandbehältern. Biologika-Entwickler suchen nach zuverlässigen Systemen, um empfindliche Chargen zu schützen. Steigende Investitionen in Spezialmedikamente stärken langfristige Konsummuster.
- Zum Beispiel werden Sanners AdPack®-Kanister häufig für hochwirksame und biologische Medikamente verwendet und sind darauf getestet, unter beschleunigten Stabilitätsbedingungen eine hohe Adsorptionskapazität zu liefern.
Regulatorischer Druck zur Aufrechterhaltung der Produktintegrität
Strenge US-Vorschriften treiben die breitere Akzeptanz von Hochleistungstrockenmitteln über alle Verpackungsstufen hinweg voran. Es hilft Arzneimittelherstellern, Stabilitäts-, Sicherheits- und Wirksamkeitsvorschriften zu erfüllen. Regulatorische Audits drängen Unternehmen dazu, Schutzmaterialien aufzurüsten. Verpackungsteams integrieren intelligentere Trockenmittelsysteme, um Ausfallrisiken zu reduzieren. Das Wachstum in der sterilen Fertigung fördert eine strengere Kontrolle der Feuchtigkeitsexposition. FDA-Anforderungen fördern Lösungen, die lange Lagerzyklen schützen. Der Druck zur Einhaltung der Vorschriften schafft eine stetige und vorhersehbare Nachfrage in großen Einrichtungen.
Erweiterung der Vertragsfertigung und -verpackung
Das Wachstum der Outsourcing-Aktivitäten unterstützt die starke Nachfrage nach Schutzverpackungslösungen. Der US-amerikanische Markt für pharmazeutische Trockenmittel gewinnt durch steigende Produktionspartnerschaften an Bedeutung. Er profitiert von der Erweiterung von Einrichtungen, die verschiedene Arzneiformate verarbeiten. Vertragsverpacker integrieren Trockenmittel in mehrere Liefersysteme. Steigende Projektvolumina schaffen konsistente Beschaffungszyklen. Flexible Kapazitäten fördern die breitere Nutzung in Kleinserien. Outsourcing-Trends helfen, die Marktreichweite auf kleine und mittelgroße Arzneimittelhersteller auszudehnen.
Markttrends:
Verlagerung hin zu intelligenten und funktionalen Trockenmittelsystemen
Neue intelligente Trockenmittel schaffen neuen Schwung in den Arzneimittelverpackungslinien. Der US-amerikanische Markt für pharmazeutische Trockenmittel beobachtet ein steigendes Interesse an Indikatoren und farbwechselnden Formaten. Es unterstützt eine höhere Sichtbarkeit bei der Feuchtigkeitsüberwachung für empfindliche Medikamente. Hersteller übernehmen Systeme, die schnelle Überprüfungen während der Lagerung ermöglichen. Intelligente Formate erlauben schnellere Entscheidungszyklen in Qualitätsteams. Die Nachfrage nach Einheiten, die sich gut mit digitalen Werkzeugen integrieren lassen, wächst. Forschung treibt neue Lösungen voran, die die Echtzeitüberwachung verbessern.
- Zum Beispiel integrieren Multisorbs StripPax® Sorbents Feuchtigkeitsindikator-Technologie, die mit schnellen visuellen Inspektionen in pharmazeutischen Lagerarbeitsabläufen kompatibel ist.
Steigender Fokus auf nachhaltige und umweltfreundliche Materialien
Nachhaltigkeitstrends prägen neue Innovationen im Trockenmittel-Design. Der US-amerikanische Markt für pharmazeutische Trockenmittel sieht ein starkes Interesse an recycelbaren und abfallarmen Formaten. Es stimmt mit den Zielen der Branche überein, die Umweltbelastung zu reduzieren. Verpackungsteams testen pflanzliche oder biologisch abbaubare Komponenten. Arzneimittelhersteller bevorzugen Materialien mit geringem Energieverbrauch. Grüne Verpackungsziele fördern die Bewertung alternativer Absorbentien. Nachhaltigkeitsregeln ermutigen zu breiteren Pilotprojekten bei großen Marken. Die frühe Einführung wächst bei Unternehmen mit öffentlichen Nachhaltigkeitsverpflichtungen.
- Zum Beispiel verwenden Wisesorbents umweltfreundliche Trockenmittelbeutel Designs mit reduziertem Kunststoff, die mit globalen Verpackungsnachhaltigkeitsrichtlinien übereinstimmen.
Integration von Trockenmitteln in hochbarriere Verpackungsformate
Die Nachfrage nach der Kombination von Trockenmitteln mit stärkeren Barriere-Materialien wächst. Der US-amerikanische Markt für pharmazeutische Trockenmittel unterstützt Verpackungen, die für lange Lagerzyklen gebaut sind. Es verbessert den Schutz für feuchtigkeitsintensive Umgebungen. Arzneimittelhersteller verwenden technische Filme und beschichtete Laminate. Das Wachstum globaler Versandnetzwerke erhöht die Abhängigkeit von stärkeren Barrieren. Kombinationsformate verbessern die Zuverlässigkeit für komplexe Moleküle. Unternehmen testen Hybridsysteme, die Barriere-Schichten mit internen Absorbentien verbinden.
Steigende Akzeptanz in fortschrittlichen Abgabesystemen
Neue Arzneimittelabgabesysteme erweitern den Anwendungsbereich für integrierte Trockenmittel. Der US-amerikanische Markt für pharmazeutische Trockenmittel profitiert von Geräten, die eine strenge Feuchtigkeitskontrolle benötigen. Es unterstützt Inhalatoren, Pens, Diagnostik-Kits und implantierbare Einheiten. Designer fügen Mikro-Trockenmittel hinzu, um die Stabilität der Geräte zu erhalten. Das Wachstum bei Selbstverwaltungswerkzeugen erweitert diesen Bedarf. Unternehmen konzentrieren sich auf kompakte Formate, die in kleine Kammern passen. Die Nachfrage steigt, da Heimgeräte breitere Verwendung finden.
Analyse der Markt-Herausforderungen:
Komplexe Integrationsanforderungen bei modernen Verpackungsdesigns
Verschiedene Verpackungsformate stellen wachsende Herausforderungen für die effiziente Platzierung von Trockenmitteln dar. Der US-amerikanische Markt für pharmazeutische Trockenmittel steht vor Problemen, wenn Teams mit Miniatur- und Hochdichtedrogsystemen arbeiten. Es erfordert eine präzise Positionierung, um ein ausgewogenes Feuchtigkeitsniveau zu erhalten. Komplexe Gerätegeometrien werfen Kompatibilitätsprobleme auf. Unternehmen testen mehrere Formate, bevor sie die endgültige Genehmigung erhalten. Regulatorische Tests verlängern die Zeitpläne für die Einführung neuer Produkte. Dies erhöht die Designkomplexität in den frühen Entwicklungsphasen. Technische Hürden verlangsamen die breitere Nutzung in aufstrebenden Liefersystemen.
Hohe regulatorische Belastung und steigende Validierungsanforderungen
Der regulatorische Druck bleibt eine große Herausforderung für Hersteller. Der US-amerikanische Markt für pharmazeutische Trockenmittel muss strenge Vorschriften für Reinheit, Stabilität und Materialsicherheit erfüllen. Es erfordert umfangreiche Validierung über die Produktionszyklen hinweg. Kleine Produzenten kämpfen mit den Kostenbelastungen der Einhaltung. Häufige Audits erhöhen den Dokumentationsbedarf für Verpackungsteams. Lange Genehmigungszyklen verzögern Upgrades auf neue Trockenmittelsysteme. Teams bewältigen hohe Testlasten über mehrere Produktkategorien hinweg. Steigende Standards belasten weiterhin die Betriebskapazität.
Marktchancen:
Wachstum von Biotech-Fertigungsclustern in den USA
Wachsende Biotech-Zentren schaffen starke Chancen für fortschrittliche Trockenmittellösungen. Der US-amerikanische Markt für pharmazeutische Trockenmittel gewinnt Zugang zu hochwertigen Biologika-Pipelines. Es unterstützt neue Einrichtungen, die eine stabile Feuchtigkeitskontrolle erfordern. Unternehmen suchen nach kundenspezifischen Formaten für neuartige Moleküle. Biotech-Cluster erweitern jedes Jahr die Beschaffungsmengen. Die Entwicklung hochwirksamer Medikamente stärkt die langfristige Nachfrage. Wachstum in Spezialsegmenten erweitert die Einstiegspunkte für neue Lieferanten.
Annahme von Hochleistungs-Hybrid- und Smart-Materialien
Innovationen in Hybrid- und Smart-Trockenmitteln eröffnen neue Einnahmequellen für Hersteller. Der US-amerikanische Markt für pharmazeutische Trockenmittel profitiert von der steigenden Nachfrage nach funktionaler Verpackung. Es bietet Wert durch Echtzeiteinblicke und erweiterte Stabilitätsleistung. Unternehmen erforschen fortschrittliche Absorbentien für komplexe Formulierungen. Intelligente Indikatoren helfen Teams, die Feuchtigkeit während langer Lagerzeiten zu überwachen. Hybride Mischungen unterstützen einen stärkeren Schutz beim großflächigen Versand. Dieser Wandel schafft Raum für Anbieter von Technologien der nächsten Generation.
Analyse der Marktsegmentierung:
Nach Materialzusammensetzung
Der US-amerikanische Markt für pharmazeutische Trockenmittel zeigt eine starke Nachfrage nach Kieselgel, Aktivkohle, Tonerde-Trockenmitteln und Kombinationsmaterialien. Kieselgel findet breite Akzeptanz aufgrund der stabilen Adsorptionskapazität. Aktivkohle unterstützt die Geruchskontrolle und den Schutz komplexer Medikamente. Tonerde-Trockenmittel gewinnen an Bedeutung für Kosteneffizienz in großvolumigen Verpackungen. Kombinationsmaterialien bieten eine ausgewogene Feuchtigkeitsaufnahme für empfindliche Formulierungen. Es unterstützt verschiedene Produktkategorien, die eine kontrollierte Feuchtigkeit über lange Lagerzyklen erfordern. Wachstum bei Spezialmedikamenten erweitert die Rolle fortschrittlicher Mischungen in Verpackungslinien.
- Zum Beispiel produziert Fuji Silysia Chemical Kieselgel-Qualitäten, die pharmazeutische Anwendungen mit kontrollierter Porenstruktur und konsistenter Adsorptionskinetik unterstützen.
Nach Form
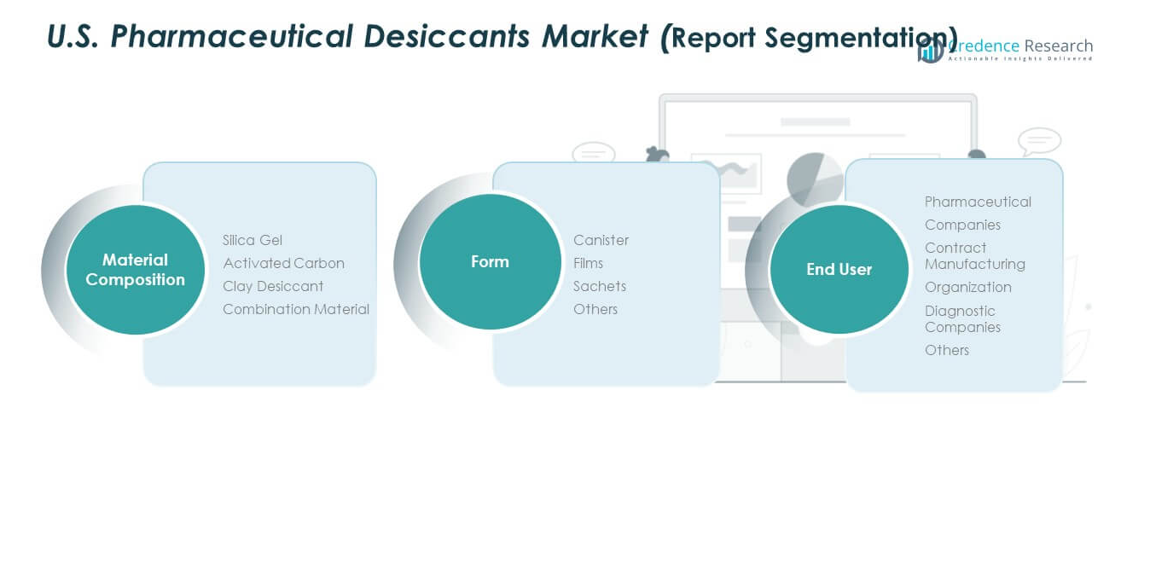
Wichtige Formen umfassen Kanister, Folien, Beutel und andere kundenspezifische Einheiten. Kanister führen den Einsatz in der Flaschenverpackung aufgrund der einfachen Einfügung und der starken Feuchtigkeitsaufnahme an. Folien unterstützen kompakte Anwendungen in Gerätefächern. Beutel sind weiterhin gängig bei Tabletten, Kapseln und Großbehälterformaten. Andere Formen, wie speziell entwickelte Einsätze, wachsen mit komplexen Arzneimittelabgabesystemen. Dies ermöglicht Verpackungsteams, das absorbierende Format an die Bedürfnisse des Arzneimittelprofils anzupassen. Das Wachstum bei miniaturisierten Geräten treibt die Nachfrage nach dünneren und flexiblen Lösungen an.
- Zum Beispiel produziert Sanner, der weltweit führende Hersteller von Trockenmittelverschlüssen und Brauseverpackungslösungen, jedes Jahr Kunststoffteile für Standard- und kundenspezifische Verpackungslösungen.
Nach Endverbraucher
Endverbraucher umfassen Pharmaunternehmen, Lohnhersteller, Diagnostikunternehmen und andere Gesundheitsproduzenten. Pharmaunternehmen treiben den Hauptverbrauch aufgrund strenger Stabilitätsanforderungen an. Lohnhersteller übernehmen unterschiedliche Formate, um vielfältige Produktportfolios zu bedienen. Diagnostikunternehmen verlassen sich auf Trockenmittel, um Testkits und Reagenzien zu schützen. Andere Nutzer übernehmen Schutzlösungen für Nischenprodukte im Gesundheitswesen. Dies gewinnt an Bedeutung in Einrichtungen, die langfristige Arzneimittelintegrität und Compliance priorisieren. Das Wachstum im Outsourcing erweitert weiterhin die Nachfrage in allen Endverbraucherkategorien.
Segmentierung:
Nach Materialzusammensetzung
- Kieselgel
- Aktivkohle
- Ton-Trockenmittel
- Kombinationsmaterial
Nach Form
- Kanister
- Folien
- Beutel
- Andere
Nach Endverbraucher
- Pharmaunternehmen
- Lohnhersteller (CMOs)
- Diagnostikunternehmen
- Andere
Regionale Analyse:
Nordostregion
Der U.S.-Markt für pharmazeutische Trockenmittel verzeichnet eine starke Führungsposition im Nordosten mit einem geschätzten 38% Anteil. Die Region beherbergt dichte Pharma-Cluster, bedeutende Biotechnologiezentren und fortschrittliche Verpackungsanlagen. Sie profitiert von hohen F&E-Ausgaben und einer hohen Akzeptanz von Verpackungen mit kontrollierter Umgebung. Großangelegte Arzneimittelhersteller integrieren Trockenmittel in vielfältige Produktionslinien. Vertragsverpacker in dieser Region halten strenge Qualitätssysteme aufrecht, die eine breitere Nutzung unterstützen. Sie gewinnt stetige Nachfrage von Biologika-Produzenten, die auf stabile Feuchtigkeitskontrolle für empfindliche Moleküle angewiesen sind.
Mittlerer Westen
Der Mittlere Westen sichert sich einen geschätzten 27% Anteil, angetrieben durch große Produktionsanlagen, Großarzneimittelhersteller und effiziente Logistiknetzwerke. Der U.S.-Markt für pharmazeutische Trockenmittel sieht in dieser Region eine stetige Akzeptanz aufgrund starker industrieller Fähigkeiten. Er unterstützt bedeutende Produktionsstätten für Pillen, Kapseln und Injektionsmittel, die einen konsistenten Feuchtigkeitsschutz erfordern. Wachsende Investitionen in fortschrittliche Verpackungen erweitern die Nachfrage nach Kieselgel und hybriden Lösungen. CMOs im Mittleren Westen integrieren Trockenmittel in umfassende Verpackungsabläufe. Starker Zugang zur Lieferkette stärkt die langfristige Nutzung in verschiedenen Arzneimittelkategorien.
Süd- & Westregionen
Die südlichen und westlichen Bundesstaaten machen zusammen etwa 35 % Anteil aus, unterstützt durch die wachsende Pharma-Expansion und zunehmende Biotech-Aktivitäten. Der US-amerikanische Markt für pharmazeutische Trockenmittel gewinnt im Süden an Schwung durch neue Produktionsstätten und günstige Betriebskosten. Er unterstützt steigende Investitionen in Generika- und Spezialarzneimittelanlagen. Westliche Bundesstaaten gewinnen an Nachfrage durch schnell wachsende Biotechnologiezentren und Hersteller von Diagnostikkits. Das Wachstum in der Herstellung von Pflegegeräten für den Heimgebrauch erweitert die Nutzung von Folien und Mikro-Trockenmitteln. Diese Regionen entwickeln sich weiterhin zu attraktiven Expansionszonen für Produzenten, die eine diversifizierte geografische Präsenz anstreben.
Analyse der Hauptakteure:
- Desiccare Inc
- Fuji Silysia Chemical Ltd.
- Pharma Trockenmittel
- Porocel
- Silica Gel Trockenmittel
- WISESORBENT TECHNOLOGY LLC
- Clariant
- Baltimore Innovations
- Sanner
- Andere Hauptakteure
Wettbewerbsanalyse:
Der Wettbewerb auf dem US-amerikanischen Markt für pharmazeutische Trockenmittel konzentriert sich auf Materialinnovation, Produktzuverlässigkeit und Leistung in der hochwertigen Arzneimittelverpackung. Führende Akteure konzentrieren sich auf Kieselgel, Aktivkohle, Ton und Hybridlösungen, um unterschiedliche Stabilitätsanforderungen zu erfüllen. Es profitiert von der starken Beteiligung spezialisierter Trockenmittelhersteller und Verpackungstechnologiefirmen. Unternehmen differenzieren sich durch Adsorptionssysteme mit hoher Kapazität, kompakte Formate und regulierungskonforme Materialien. Strategische Expansionen durch CMOs erhöhen die Nachfrage nach flexiblen Formaten und integrierten Lösungen. Akteure investieren auch in Automatisierung und Prozessverbesserungen, um die großangelegte Produktion zu unterstützen. Die Marktkonzentration bleibt moderat, mit starkem Wettbewerb in den Kategorien Produkt, Form und Anwendung.
Neueste Entwicklungen:
- Im November 2025 feierte Clariant den Abschluss seiner strategischen Investition von 80 Millionen CHF (99,8 Millionen USD) zur Erweiterung seiner Care Chemicals-Anlage in Daya Bay, China. Diese bedeutende Erweiterung steigerte erheblich Clariants Fertigungskapazitäten in einem seiner wichtigsten Wachstumsmärkte, insbesondere durch die Verbesserung der pharmazeutischen Fähigkeiten mit der Hinzufügung eines zweiten Sprühturms, der Kunden in Südchina bedienen soll. Die Erweiterung der pharmazeutischen Fähigkeiten positionierte Clariant als wichtigen Lieferanten sowohl für Wirkstoffe (APIs) in Abführmitteln als auch für pharmazeutische Hilfsstoffe in ganz China. Diese Anlage hält nun konsistente Qualitätsstandards in ganz China und weltweit aufrecht und dient als Eckpfeiler von Clariants Gesundheitsgeschäft. Die Investition stärkte Clariants Position als führender Lieferant von hochwertigen Spezialchemikalien in Asien und adressierte die steigenden Qualitäts- und Leistungserwartungen chinesischer Verbraucher und Industrien.
- Im Mai 2025 führte die Sanner Group, eine in Deutschland ansässige Medtech-Vertragsentwicklungs- und Fertigungsorganisation (CDMO), offiziell eine optimierte Version ihrer TabTec CR-Verpackungslösung ein, einen Pillen- und Kapselspender für orale Festdosisprodukte (OSD) in Einzeldosen. Aufbauend auf der ursprünglichen Ankündigung vom Oktober 2019 verbesserte Sanner das Design mit verbesserter Verschlussdichtheit und maßgeschneiderter Auswahl an Trockenmitteln, um den Anforderungen von OSD-Herstellern an Markendifferenzierung, Feuchtigkeitsschutz und effiziente Verpackungsprozesse gerecht zu werden. Die im November 2024 vorgestellten Verbesserungen umfassten erhöhte Dichtheit und maßgeschneiderte Trockenmittel, die optimalen Feuchtigkeitsschutz selbst für hochsensible Wirkstoffe bieten. Sanners "Advance with Agility"-Programm half, die richtige Trockenmittellösung für Hersteller zu identifizieren und ermöglichte schnelle Produkteinführungen durch prädiktive Stabilitätsmodellierung zur Erreichung von Stabilitätszielen.
- Im Mai 2024 erlebte die Industrie für pharmazeutische Trockenmittel ein bedeutendes Konsolidierungsereignis, als Sorbead India und Swambe Chemicals ihre Fusion zur Sorbchem India Private Limited ankündigten. Diese Übernahme, die erstmals im Januar 2024 bekannt gegeben wurde, wurde am 29. April 2024 erfolgreich abgeschlossen, mit formellem Abschluss der Verkaufstransaktion. Das fusionierte Unternehmen operiert nun unter Zeochem (Chemiesparte der CPH Chemie + Papier Gruppe) und stellt einen strategischen Fortschritt in den globalen Expansionserweiterungen dar. Sorbead India, das sich dem Schutz von Produkten vor Feuchtigkeits- und Nässe-Schäden durch spezialisierte Expertise in Adsorbentien und Trockenmitteln verschrieben hatte, kombinierte seine Stärken mit Swambe Chemicals, einem 1973 gegründeten Pionier, der sich auf Kieselgel und verwandte Produkte spezialisierte, insbesondere für Säulenchromatographietechniken und Anwendungen zur Luft- und Gastrocknung. Diese Konsolidierung ermöglicht es dem fusionierten Unternehmen, sein Produktsortiment zu erweitern und überlegene Feuchtigkeitsschutzlösungen in den Verpackungs- und Pharmasektoren zu liefern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialzusammensetzung, Form und Endverbrauchersegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach feuchtigkeitsempfindlichen festen oralen Arzneimitteln wird die langfristige Akzeptanz stärken.
- Das Wachstum in der Biologika-Produktion wird den Bedarf an fortschrittlichen Feuchtigkeitskontrollformaten erhöhen.
- CMOs werden die Nutzung ausweiten, da das Outsourcing in der Arzneimittelherstellung an Fahrt gewinnt.
- Innovationen im Bereich Hochbarriereverpackungen werden die Integration von hybriden Trockenmittelmaterialien unterstützen.
- Intelligente Trockenmittel mit Indikatorfunktionen werden in qualitätsorientierten Einrichtungen an Bedeutung gewinnen.
- Die Erweiterung von Diagnostik-Kits wird die Nachfrage nach Folien und kompakten absorbierenden Einheiten steigern.
- Nachhaltigkeitsziele werden die Hersteller zu recycelbaren und umweltfreundlichen Materialien drängen.
- Automatisierung in Verpackungslinien wird die Kompatibilität mit schnell einsetzbaren Trockenmittelformaten verbessern.
- Aufstrebende Biotech-Zentren werden die geografische Nachfrage erweitern und die Beschaffungsmuster diversifizieren.
- Regulatorischer Druck auf die Arzneimittelstabilität wird das stetige Wachstum in allen Segmenten verstärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pharmazeutische Trockenmittel in den USA und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der US-Markt für pharmazeutische Trockenmittel zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des US-Pharmazeutika-Desiccants-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des US-Marktes für pharmazeutische Trockenmittel antreiben?
Wer sind die führenden Unternehmen im US-Markt für pharmazeutische Trockenmittel?
Welche Region hatte 2024 den größten Anteil am US-Markt für pharmazeutische Trockenmittel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Pharmazeutische Trockenmittelmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Pharmazeutische Trockenmittelmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 144.5 million → 2032: USD 215.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Pharmazeutische Trockenmittelmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Pharmazeutische Trockenmittelmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Pharmazeutische Trockenmittelmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Pharmazeutische Trockenmittelmarkt Market Drivers
- 3.3 US-Pharmazeutische Trockenmittelmarkt Market Restraints & Challenges
- 3.4 US-Pharmazeutische Trockenmittelmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Pharmazeutische Trockenmittelmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Pharmazeutische Trockenmittelmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Pharmazeutische Trockenmittelmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Pharmazeutische Trockenmittelmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Pharmazeutische Trockenmittelmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Pharmazeutische Trockenmittelmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Pharmazeutische Trockenmittelmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Pharmazeutische Trockenmittelmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Pharmazeutische Trockenmittelmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Pharmazeutische Trockenmittelmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Pharmazeutische Trockenmittelmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Pharmazeutische Trockenmittelmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Pharmazeutische Trockenmittelmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Pharmazeutische Trockenmittelmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Pharmazeutische Trockenmittelmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Pharmazeutische Trockenmittelmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Pharmazeutische Trockenmittelmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Pharmazeutische Trockenmittelmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Pharmazeutische Trockenmittelmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
