
Marktübersicht
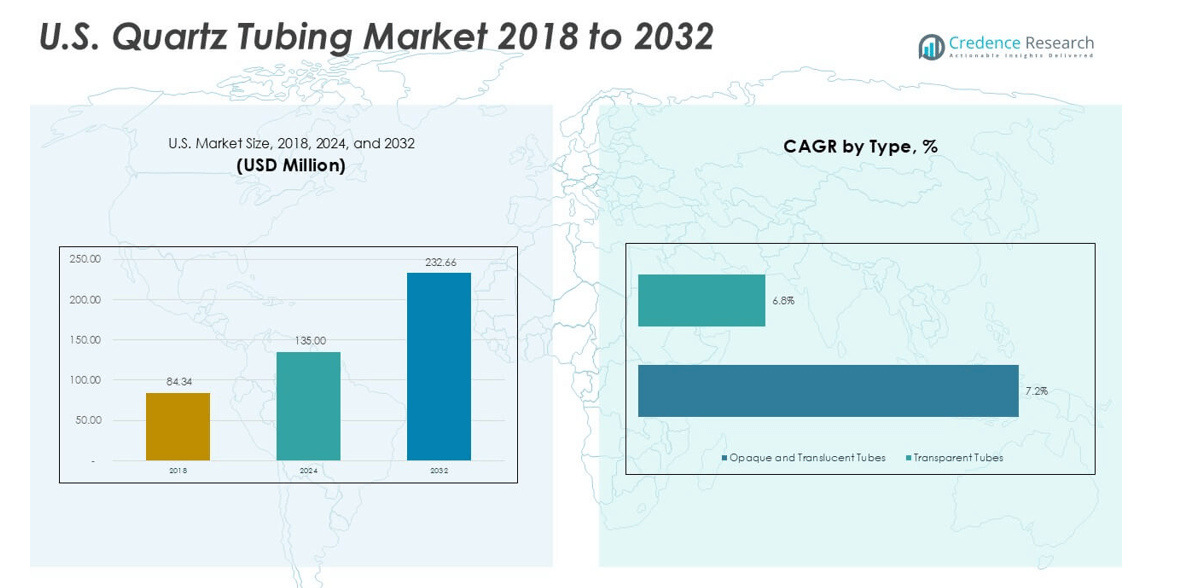
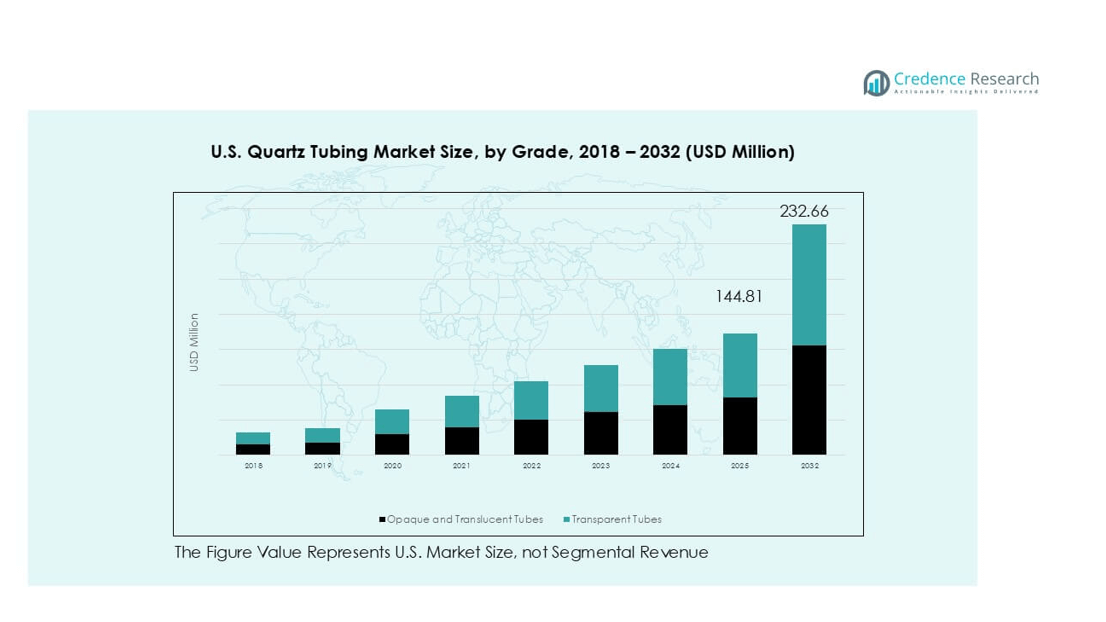
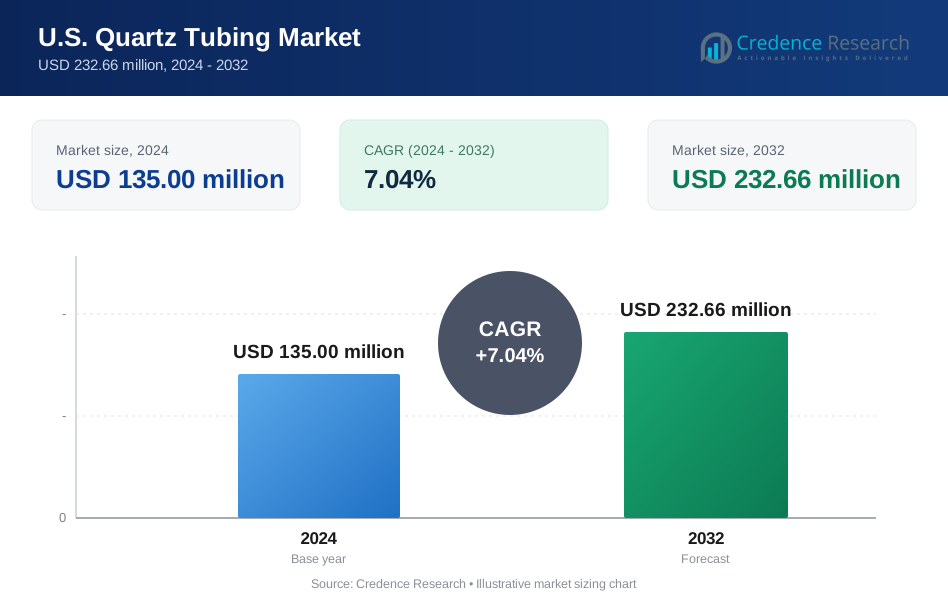
Der Markt für Quarzrohre in den USA wurde 2018 auf 84,34 Millionen USD geschätzt und soll bis 2024 auf 135,00 Millionen USD und bis 2032 auf 232,66 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 7,04 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des U.S. Quarzrohrmarktes 2024 | 135,00 Millionen USD |
| U.S. Quarzrohrmarkt, CAGR | 7,04% |
| Größe des U.S. Quarzrohrmarktes 2032 | 232,66 Millionen USD |
Der U.S. Quarzrohrmarkt wird von etablierten globalen und inländischen Herstellern mit starken technischen Fähigkeiten angeführt. Zu den Hauptakteuren gehören Momentive, Heraeus, TOSOH, QSIL, Technical Glass Products und GM Quartz. Diese Unternehmen konkurrieren durch hochreine Produktportfolios, kundenspezifische Fertigung und zuverlässige Versorgung für Halbleiter- und Industriekunden. Momentive und Heraeus haben starke Positionen im Bereich der ultrahochreinen Rohre für die Waferverarbeitung. Regional führt der Westen der Vereinigten Staaten den Markt mit einem Anteil von 38 % an. Diese Dominanz spiegelt die konzentrierte Halbleiterfertigung in Kalifornien, Arizona und Oregon wider. Der Mittlere Westen und die südlichen Regionen folgen, unterstützt durch industrielle Verarbeitung und expandierende Chip-Herstellungsökosysteme.
Markteinblicke
- Der U.S. Quarzrohrmarkt wuchs von 84,34 Millionen USD im Jahr 2018 auf 135,00 Millionen USD im Jahr 2024. Der Markt wird voraussichtlich bis 2032 auf 232,66 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,04 % im Prognosezeitraum.
- Das Marktwachstum wird durch die starke Nachfrage aus der Halbleiterfertigung angetrieben. Hochreine Quarzrohre unterstützen Diffusion, Oxidation und thermische Verarbeitung. Transparente Rohre dominieren nach Typ mit über 60 % Anteil aufgrund der Reinheitsanforderungen.
- Zu den wichtigsten Markttrends gehören die steigende Nachfrage nach kundenspezifischen und hochreinen Rohren. Halbleiteranwendungen halten den größten Segmentanteil mit fast 45 %. UV- und spezielle industrielle Anwendungen schaffen ebenfalls neue Möglichkeiten.
- Die Wettbewerbslandschaft ist moderat konsolidiert. Große Akteure wie Momentive, Heraeus und TOSOH konzentrieren sich auf Reinheitskontrolle, Anpassung und langfristige OEM-Verträge. Die inländische Beschaffung stärkt die Wettbewerbsposition.
- Regional führt der Westen der USA mit etwa 38 % Marktanteil, gefolgt vom Mittleren Westen mit 24 %, dem Süden mit 22 % und dem Nordosten mit 16 %, angetrieben durch Fabs, industrielle Basen und F&E-Zentren.
Marktsegmentierungsanalyse:
Nach Typ
Der US-Markt für Quarzrohre zeigt eine klare Dominanz von transparenten Röhren. Dieses Teilsegment macht über 60 % des Marktanteils aus. Starke Nachfrage kommt aus der Halbleiterindustrie und hochreinen industriellen Anwendungen. Transparente Röhren bieten niedrige Verunreinigungsgrade und hohe thermische Stabilität. Diese Eigenschaften unterstützen kritische thermische und chemische Prozesse. Undurchsichtige und transluzente Röhren halten einen kleineren Anteil. Die Nachfrage bleibt in isolierungsorientierten Anwendungen stabil. Allerdings schränkt begrenzte optische Klarheit die breitere Nutzung ein. Laufende Investitionen in die Chipproduktion begünstigen weiterhin transparente Quarzrohre.
- Zum Beispiel liefert Momentive transparente Quarzglasröhren mit Metallverunreinigungen unter 1 ppm und einer thermischen Ausdehnung von etwa 0,55×10⁻⁶/K, was einen stabilen Betrieb in Oxidations- und Diffusionswerkzeugen in US-amerikanischen 300-mm-Fabs ermöglicht.
Nach Anwendung
Halbleiteranwendungen stellen das dominierende Segment auf dem US-Markt dar. Dieses Segment trägt fast 45 % der Gesamtnachfrage bei. Das Wachstum wird durch Wafer-Fertigung und Diffusionsprozesse angetrieben. Quarzrohre unterstützen Hochtemperatur- und kontaminationsfreie Operationen. Industrielle Anwendungen folgen mit einem moderaten Anteil. Dazu gehören chemische Verarbeitung und Laborausrüstung. Beleuchtungsanwendungen halten einen kleineren Anteil. Der Übergang zu LEDs reduziert die Nachfrage nach traditioneller Beleuchtung. Fortschrittliche Chipproduktion und Fab-Erweiterungen erhalten die Führungsposition der Halbleiterindustrie.
- Zum Beispiel produziert Heraeus Quarzrohre in Halbleiterqualität, die für den kontinuierlichen Einsatz über 1.050 °C zertifiziert sind und einen Hydroxylgehalt unter 10 ppm aufweisen, was saubere Diffusions- und LPCVD-Schritte in US-amerikanischen Wafer-Fertigungsanlagen unterstützt.
Wichtige Wachstumsfaktoren
Erweiterung der Halbleiterfertigungskapazität
Die steigende Aktivität in der Halbleiterfertigung ist ein primärer Wachstumsfaktor für den US-Markt für Quarzrohre. Die fortschrittliche Chipproduktion erfordert ultrareine Quarzrohre für Diffusions-, Oxidations- und LPCVD-Prozesse. Quarzrohre halten Temperaturen über 1.200 °C stand und bewahren dabei chemische Stabilität. Laufende Investitionen in inländische Fabs erhöhen die konstante Nachfrage. Staatliche Anreize zur Unterstützung lokaler Halbleiterlieferketten verstärken diesen Trend weiter. Quarzrohre bleiben aufgrund des geringen Kontaminationsrisikos in der Wafer-Verarbeitung unerlässlich. Mit der Verkleinerung der Knotenpunkte werden die Toleranzgrenzen enger, was die Abhängigkeit von hochwertigen Quarzprodukten erhöht. Auch Ersatzzyklen von Ausrüstungen tragen zur wiederkehrenden Nachfrage bei. Dieser Treiber bleibt langfristig aufgrund strategischer Prioritäten in der Chipfertigung bestehen.
- Zum Beispiel liefert Momentive Quarzrohre in Halbleiterqualität mit zertifizierten Fe-, Al- und Na-Verunreinigungen unter 1 ppm und kontinuierlichen Einsatzbewertungen bis zu 1.200 °C, was Oxidations- und LPCVD-Werkzeuge in US-amerikanischen 300-mm-Wafer-Fabs unterstützt.
Wachstum in der Hochtemperatur-Industrieverarbeitung
Industrielle Verarbeitungsanwendungen treiben weiterhin die Nachfrage nach Quarzrohren auf dem US-Markt an. Branchen wie Chemie, Pharmazie und fortschrittliche Materialien verlassen sich auf Quarz für thermische Beständigkeit. Quarzrohre unterstützen Prozesse, die korrosive Gase und schnelle thermische Zyklen umfassen. Im Vergleich zu Metallalternativen bietet Quarz überlegene Reinheit und längere Lebensdauer. Die Akzeptanz steigt in Pilotanlagen und präzisen Fertigungslinien. Auch die Nachfrage aus Laborreaktoren und Analysegeräten wächst. Da Hersteller höhere Effizienz und reduzierte Ausfallzeiten anstreben, erweitert sich die Nutzung von Quarzrohren. Prozessoptimierung und Sicherheitskonformität verstärken diesen Treiber in den Industriesektoren weiter.
- Zum Beispiel stellt Heraeus industrielle Quarzglasröhren mit einer thermischen Ausdehnung von etwa 0,55 × 10⁻⁶/K her, die eine nachgewiesene Beständigkeit gegen wiederholte Wärmeabschreckzyklen von über 1.000 °C aufweisen, was einen stabilen Einsatz in chemischen Reaktoren und Hochtemperaturprozessleitungen ermöglicht.
Steigende Nutzung in fortschrittlichen Beleuchtungs- und UV-Systemen
Quarzrohre spielen eine entscheidende Rolle in spezialisierten Beleuchtungs- und Ultraviolettsystemen. Dazu gehören UV-Desinfektion, Aushärtung und medizinische Beleuchtungsausrüstung. Quarz ermöglicht eine hohe UV-Übertragung und thermische Haltbarkeit. Die zunehmende Einführung von UV-basierten Sterilisationstechniken unterstützt das Marktwachstum. Gesundheitseinrichtungen und Wasseraufbereitungsanlagen erhöhen die UV-Installationen. Industrielle Aushärtungsanwendungen expandieren ebenfalls in der Elektronik und Beschichtungen. Während die Nachfrage nach allgemeiner Beleuchtung nachlässt, gleichen Nischen-UV- und Spezialbeleuchtungen Rückgänge aus. Der regulatorische Fokus auf Hygiene und Oberflächendesinfektion unterstützt die Einführung weiter. Dieser Treiber profitiert von einem zunehmenden Bewusstsein für chemiefreie Desinfektionslösungen.
Wichtige Trends & Chancen
Steigende Nachfrage nach hochreinen und maßgeschneiderten Quarzrohren
Ein wichtiger Trend ist der Wandel hin zu hochreinen und anwendungsspezifischen Quarzrohren. Halbleiter- und Forschungsanwender verlangen strengere Verunreinigungslimits. Kundenspezifische Durchmesser, Wandstärken und Oberflächenbeschaffenheiten gewinnen an Bedeutung. Hersteller investieren in präzise Formgebung und fortschrittliche Reinigungsverfahren. Dieser Trend schafft Chancen für wertschöpfende Produkte. Maßgeschneiderte Rohre verbessern die Prozesseffizienz und die Kompatibilität der Ausrüstung. Anbieter, die Ingenieurunterstützung bieten, erlangen Wettbewerbsvorteile. Da sich die Anwendungen diversifizieren, erschließen maßgeschneiderte Quarzlösungen neue Einnahmequellen. Dieser Trend begünstigt Anbieter mit fortschrittlichen Fertigungskapazitäten.
- Zum Beispiel produziert Momentive kundenspezifische Halbleiter-Quarzrohre mit Metallverunreinigungen unter 1 ppm und Durchmessertoleranzen innerhalb von ±0,1 mm, die Oxidations- und LPCVD-Werkzeuge unterstützen, die in US-Waferfabriken verwendet werden.
Chancen durch Lokalisierung der inländischen Lieferkette
Die Lokalisierung der Lieferkette bietet eine starke Chance für US-amerikanische Quarzrohranbieter. Endanwender suchen zuverlässige inländische Quellen, um die Importabhängigkeit zu verringern. Kürzere Lieferzeiten verbessern die betriebliche Widerstandsfähigkeit. Die lokale Produktion unterstützt auch die Einhaltung von Regierungsbeschaffungsanforderungen. Dieser Wandel fördert Kapazitätserweiterungen und Technologie-Upgrades. Partnerschaften mit OEMs für Ausrüstungen stärken langfristige Verträge. Die inländische Beschaffung stimmt mit breiteren industriepolitischen Zielen überein. Anbieter, die effizient skalieren, können eine stabile Nachfrage erfassen. Die Lokalisierung verbessert auch die Qualitätskontrolle und die Zusammenarbeit mit Kunden.
- Zum Beispiel betreibt Heraeus in den USA ansässige Quarzfertigungslinien, die Quarzglasrohre liefern, die für den kontinuierlichen Einsatz über 1.100 °C ausgelegt sind, was eine schnellere Lieferung und eine engere Prozesskontrolle für inländische Halbleiter- und Industriekunden ermöglicht.
Zentrale Herausforderungen
Hohe Produktionskosten und Energieintensität
Hohe Produktionskosten bleiben eine zentrale Herausforderung auf dem US-amerikanischen Markt für Quarzrohre. Das Schmelzen und Formen von Quarz erfordert energieintensive Öfen. Die Volatilität der Strom- und Kraftstoffpreise wirkt sich auf die Margen aus. Die Aufrechterhaltung einer ultrahohen Reinheit erhöht den Kostendruck weiter. Spezialisierte Ausrüstung und qualifizierte Arbeitskräfte erhöhen die Kapitalintensität. Kleinere Hersteller stehen vor Skalierungsbarrieren. Die Kostenwettbewerbsfähigkeit gegenüber importierten Produkten bleibt schwierig. Die Weitergabe von Kosten an Kunden erweist sich in preissensiblen Segmenten als herausfordernd. Diese Herausforderung begrenzt die schnelle Kapazitätserweiterung und belastet die Rentabilität.
Technische Komplexität und Qualitätskonsistenzrisiken
Die Aufrechterhaltung einer konsistenten Qualität stellt eine weitere große Herausforderung dar. Anwendungen von Quarzrohren erfordern strenge Maß- und Reinheitstoleranzen. Kleinste Mängel können zu Geräteausfällen oder Ertragsverlusten führen. Die Prozesskontrolle erfordert fortschrittliche Überwachung und Fachwissen. Die Ausschussraten steigen, wenn die Spezifikationen verschärft werden. Die Skalierung der Produktion ohne Kompromisse bei der Qualität ist schwierig. Kundenprüfungen und Qualifikationszyklen verlängern die Verkaufszeitleisten. Jede Qualitätsabweichung gefährdet langfristige Lieferantenbeziehungen. Diese Herausforderung erhöht das Betriebsrisiko und erfordert kontinuierliche Investitionen in Prozesskontrollsysteme.
Regionale Analyse
Westliche Vereinigte Staaten
Die westlichen Vereinigten Staaten halten den größten Anteil am US-amerikanischen Markt für Quarzrohre. Die Region macht etwa 38 % der Gesamtnachfrage aus. Eine starke Halbleiterfertigung treibt die regionale Dominanz voran. Kalifornien, Arizona und Oregon beherbergen fortschrittliche Wafer-Fertigungsanlagen. Diese Einrichtungen benötigen hochreine Quarzrohre für Diffusions- und Oxidationsprozesse. Kontinuierliche Fab-Upgrades erhalten den Ersatzbedarf. Forschungseinrichtungen und Spezialbeleuchtungshersteller erhöhen das Volumen weiter. Die Nähe zu Technologiezentren unterstützt eine schnellere Zusammenarbeit mit Lieferanten. Hohe Investitionsniveaus verstärken den stabilen langfristigen Verbrauch in halbleiterfokussierten Anwendungen.
Mittlerer Westen der Vereinigten Staaten
Der Mittlere Westen repräsentiert fast 24 % des US-amerikanischen Marktes für Quarzrohre. Die Nachfrage kommt hauptsächlich aus der industriellen Verarbeitung und Laborausrüstung. Chemische Herstellung und Materialforschung treiben den stetigen Verbrauch voran. Staaten wie Ohio, Michigan und Illinois unterstützen fortschrittliche Fertigungscluster. Quarzrohre dienen Hochtemperaturreaktoren und Analysesystemen. Automobil-F&E-Labore tragen ebenfalls zur zusätzlichen Nachfrage bei. Die Region profitiert von einer starken industriellen Infrastruktur. Moderate Halbleiteraktivitäten bieten zusätzliche Unterstützung. Stabile industrielle Produktion gewährleistet konsistente Verbrauchsniveaus in mehreren Endnutzungssegmenten.
Südliche Vereinigte Staaten
Die südliche Region macht etwa 22 % des Marktanteils aus. Das Wachstum wird durch die Expansion von Halbleiterfabriken in Texas und den benachbarten Lieferketten von Arizona unterstützt. Chemische Verarbeitung und pharmazeutische Herstellung tragen ebenfalls bei. Quarzrohre unterstützen korrosionsbeständige und hochtemperaturbeständige Operationen. Die Region profitiert von niedrigeren Betriebskosten und unternehmensfreundlichen Richtlinien. Industrielle Investitionen steigen weiterhin entlang der Golfküste. Die Nachfrage nach UV-Desinfektionssystemen wächst in kommunalen Einrichtungen. Diese Faktoren stärken die Rolle des Südens als schnell wachsendes Verbrauchszentrum.
Nordöstliche Vereinigte Staaten
Der Nordosten hält fast 16% des US-Marktes für Quarzrohre. Die Nachfrage wird von Forschungslaboren und spezialisierten Industrieanwendern angetrieben. Universitäten und staatliche Forschungszentren benötigen präzise Quarzkomponenten. Die Halbleiteraktivität bleibt begrenzt, aber stabil. Hersteller von Medizinprodukten und UV-Systemen unterstützen die Nischennachfrage. Höhere Betriebskosten beschränken die großflächige Produktion. Dennoch sorgt eine starke F&E-Ausgaben für einen konstanten Verbrauch. Die Region konzentriert sich auf hochwertige, geringvolumige Anwendungen. Diese Struktur unterstützt ein stabiles, aber langsameres Marktwachstum.
Marktsegmentierungen:
Nach Typ
- Opake und transluzente Röhren
- Transparente Röhren
Nach Anwendung
- Industrielle Anwendungen
- Halbleiter
- Beleuchtung
Nach Geografie
- Westliche Vereinigte Staaten
- Mittlere Vereinigte Staaten
- Südliche Vereinigte Staaten
- Nordöstliche Vereinigte Staaten
Wettbewerbslandschaft
Der US-Markt für Quarzrohre weist eine moderat konsolidierte Wettbewerbslandschaft auf. Globale Lieferanten und spezialisierte inländische Hersteller konkurrieren in Bezug auf Reinheit, Maßgenauigkeit und Lieferzuverlässigkeit. Führende Akteure wie Momentive, Heraeus und TOSOH nutzen fortschrittliche Schmelz- und Reinigungstechnologien. Diese Unternehmen bedienen Halbleiter- und hochwertige Industriekunden. Mittelständische Unternehmen konzentrieren sich auf maßgeschneiderte Röhren und kürzere Lieferzeiten. Der Wettbewerb konzentriert sich auf langfristige Lieferverträge mit OEMs für Ausrüstungen. Kontinuierliche Investitionen in die Prozessautomatisierung stärken die Qualitätskonsistenz. Die inländische Produktionskapazität gewinnt aufgrund der Lokalisierung der Lieferkette an Bedeutung. Strategische Partnerschaften und Produktanpassungen bleiben wichtige Differenzierungsfaktoren.
Analyse der Hauptakteure
- Momentive
- Heraeus
- QSIL
- TOSOH
- Fudong Lighting
- Aoxin Quartz
- Sentro Tech
- Anderman Ceramics
- GM Quartz
- Technical Glass Products Inc.
Neueste Entwicklungen
- Im Januar 2025 kombinierte Heraeus seine Hochleistungsmaterialeinheiten zu Heraeus Covantics, um seine Technologieführerschaft in hochreinen Quarz- und geschmolzenen Siliziumdioxidprodukten auszubauen.
- Im November 2024 beförderte Momentive Technologies zwei langjährige Führungskräfte in globale Führungspositionen für Quarz und Keramik, um den Fokus auf das Quarzgeschäft zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Erweiterung der Halbleiterfertigung wird die anhaltende Nachfrage nach Quarzrohren weiter antreiben.
- Die Anforderungen an hochreine und fehlerfreie Rohre werden sich bei fortschrittlichen Prozessknoten verschärfen.
- Transparente Quarzrohre werden aufgrund von Halbleiter- und UV-Anwendungen ihre Dominanz beibehalten.
- Die inländische Fertigungskapazität wird erweitert, um die Widerstandsfähigkeit der Lieferkette zu unterstützen.
- Kundenspezifische Rohrabmessungen und maßgeschneiderte Lösungen werden bei Kunden stärker bevorzugt.
- Energieeffiziente Schmelz- und Formtechnologien werden stärker angenommen.
- Die Nachfrage nach industrieller Verarbeitung wird in den Bereichen Chemikalien und Laboratorien stabil bleiben.
- UV-Desinfektion und Spezialbeleuchtungsanwendungen werden das Nischenwachstum unterstützen.
- Qualitätskonsistenz und Rückverfolgbarkeit werden zu kritischen Auswahlkriterien für Lieferanten.
- Strategische Partnerschaften mit Geräteherstellern werden die langfristige Marktpositionierung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Quarzrohre in den USA und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Quarzrohre in den USA voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Quarzrohre in den USA hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des U.S. Quarzrohrmarktes antreiben?
Wer sind die führenden Unternehmen im US-Markt für Quarzrohre?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Quarzrohrmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Quarzrohrmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 135.00 million → 2032: USD 232.66 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Quarzrohrmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Quarzrohrmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Quarzrohrmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Quarzrohrmarkt Market Drivers
- 3.3 US-Quarzrohrmarkt Market Restraints & Challenges
- 3.4 US-Quarzrohrmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Quarzrohrmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Quarzrohrmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Quarzrohrmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Quarzrohrmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Quarzrohrmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Quarzrohrmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Quarzrohrmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Quarzrohrmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Quarzrohrmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Quarzrohrmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Quarzrohrmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Quarzrohrmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Quarzrohrmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Quarzrohrmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Quarzrohrmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Quarzrohrmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Quarzrohrmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Quarzrohrmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Quarzrohrmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
