
Marktübersicht:
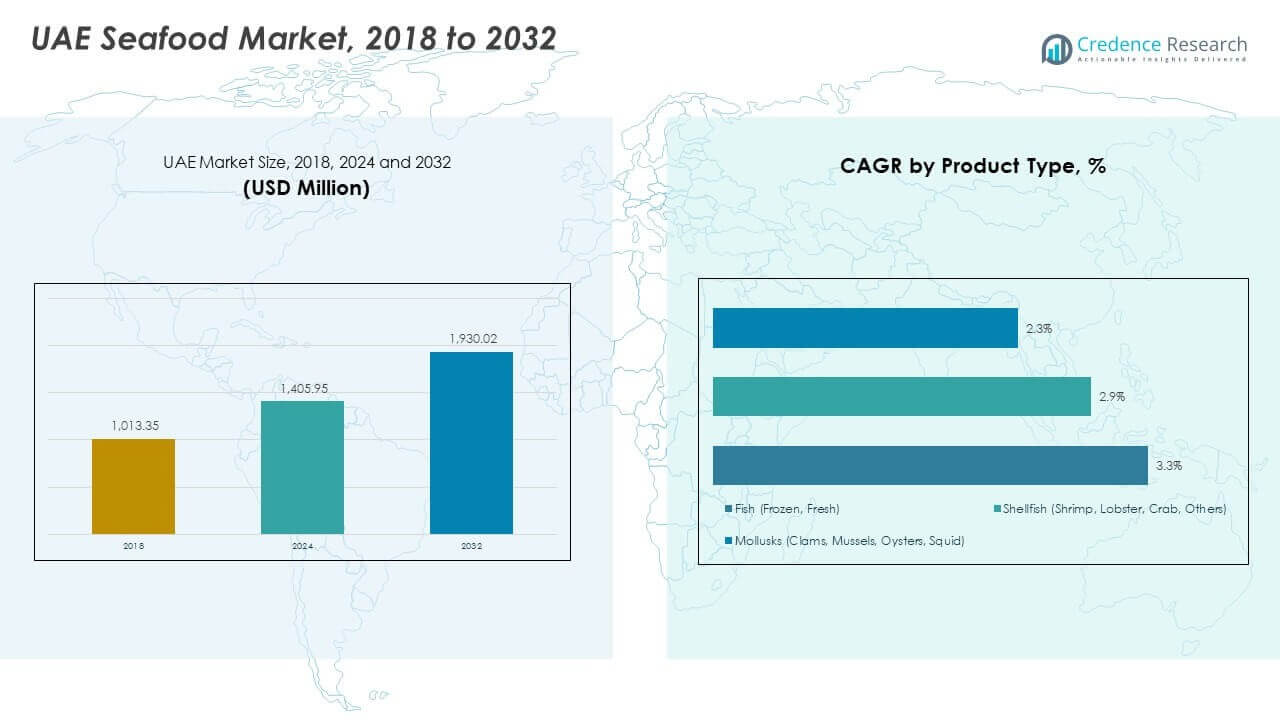
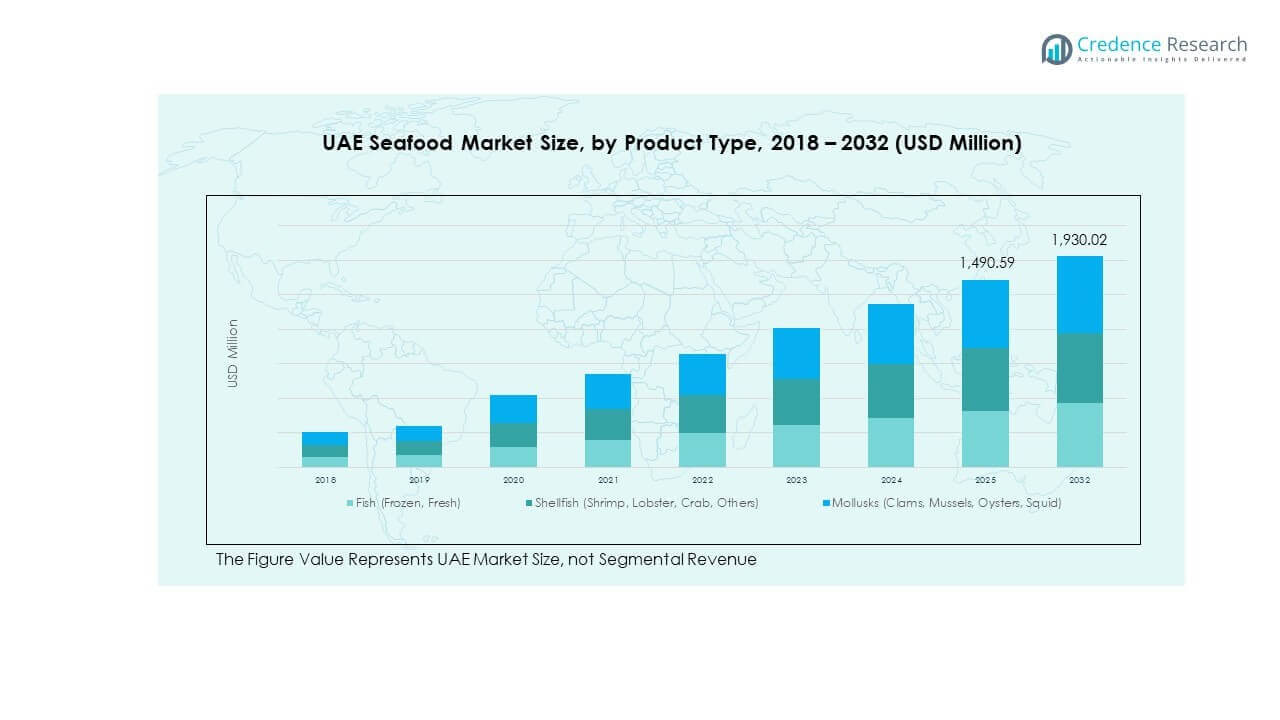
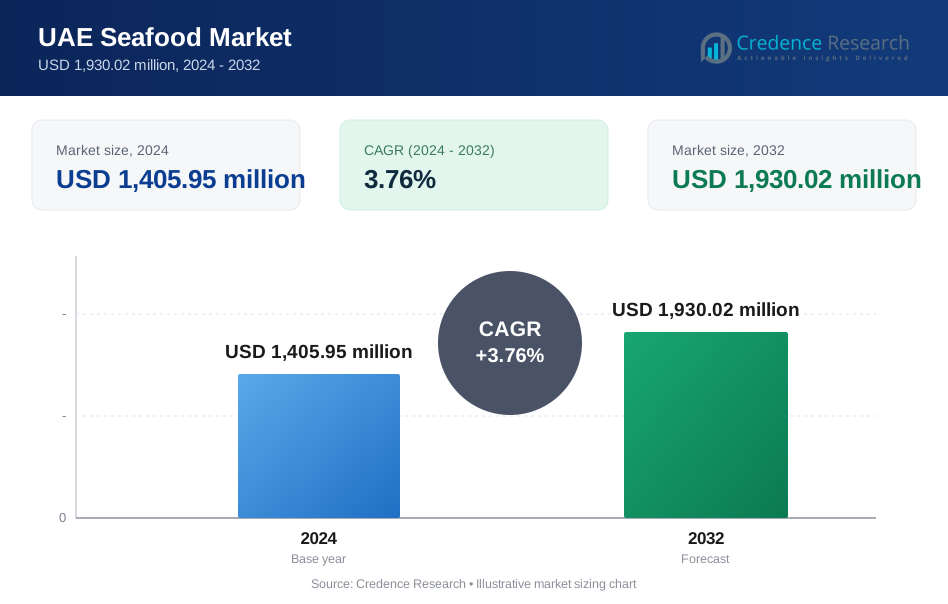
Die Größe des Meeresfrüchtemarkts in den VAE wurde 2018 auf 1.013,35 Millionen USD geschätzt und soll bis 2024 auf 1.405,95 Millionen USD und bis 2032 auf 1.930,02 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,76 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2019-2022 |
| Basisjahr | 2023 |
| Prognosezeitraum | 2024-2032 |
| Größe des VAE-Meeresfrüchtemarkts 2023 | 1.405,95 Millionen USD |
| VAE-Meeresfrüchtemarkt, CAGR | 3,76% |
| Größe des VAE-Meeresfrüchtemarkts 2032 | 1.930,02 Millionen USD |
Die Nachfrage steigt aufgrund starker Konsumgewohnheiten für Meeresfrüchte in städtischen Haushalten. Das Bevölkerungswachstum unterstützt eine stetige Volumenaufnahme über Einzelhandelskanäle. Steigendes Gesundheitsbewusstsein fördert die Vorliebe für proteinreiche Ernährung. Hotels und Restaurants erweitern die Menüvielfalt mit Meeresfrüchtegerichten. Die Erholung des Tourismus steigert die Nachfrage im Gastronomiebereich in Premium-Lokalen. Verbesserungen in der Kühlkette verbessern die Frische und Haltbarkeit der Produkte. Importdiversifizierung reduziert das Versorgungsrisiko und stabilisiert die Verfügbarkeit. Einzelhändler erweitern das Angebot an Tiefkühl- und Kochfertigprodukten. E-Commerce-Lebensmittelplattformen erweitern den Zugang der Verbraucher landesweit.
Dubai und Abu Dhabi führen die Nachfrage aufgrund dichter Bevölkerungen und touristischer Aktivitäten an. Diese Emirate beherbergen Premium-Einzelhandels- und Gastronomiecluster. Sharjah folgt mit wachsendem Haushaltskonsum und mittleren Preisen. Die nördlichen Emirate zeigen eine aufkommende Nachfrage durch städtische Expansion. Der Küstenzugang unterstützt lokale Anlandungen in Fujairah und Ras Al Khaimah. Importzentren in der Nähe von Häfen stärken die Vertriebseffizienz. Stadtzentren übernehmen Premium- und verarbeitete Produkte schneller. Kleinere Städte bevorzugen Tiefkühlformate wegen der Erschwinglichkeit und Lagerung.
Markteinblicke:
- Der Seafood-Markt in den VAE wurde 2018 auf 1.013,35 Millionen USD geschätzt, erreichte 2024 1.405,95 Millionen USD und soll bis 2032 1.930,02 Millionen USD erreichen, mit einer CAGR von 3,76% aufgrund stabiler Konsum- und Versorgungseffizienz.
- Dubai und Abu Dhabi dominieren mit einem Anteil von fast 55% aufgrund dichter städtischer Bevölkerungen, Tourismuszufluss und Präsenz im Premium-Einzelhandel, gefolgt von Sharjah mit 20%, unterstützt durch die Nachfrage der Haushalte, während die Nördlichen Emirate etwa 15% mit stetiger städtischer Expansion halten.
- Die Nördlichen Emirate stellen die am schnellsten wachsende Region mit einem geschätzten Anteil von 15% dar, angetrieben durch Infrastrukturwachstum, distributionsbasierte Häfen und steigende Akzeptanz von Tiefkühlkost in Haushalten mit mittlerem Einkommen.
- Nach Produkttyp machen Fische mit etwa 45% den größten Anteil aus, unterstützt durch starke kulturelle Vorlieben und breite Verfügbarkeit in frischen und gefrorenen Formaten.
- Schalentiere tragen fast 30% bei, während Weichtiere etwa 25% halten, wobei die Nachfrage durch Speisekarten im Gastgewerbe, gehobene Gastronomie und diversifizierte Importe unterstützt wird.
Markttreiber:
Städtische Bevölkerungszunahme unterstützt konstante Muster im Seafood-Konsum
Das städtische Wachstum unterstützt weiterhin die stabile Nachfrage nach Meeresfrüchten in Haushalten. Hohe Einkommensniveaus ermöglichen häufige Einkäufe von Meeresfrüchten. Kulturelle Essgewohnheiten bevorzugen Fisch und Schalentiere in täglichen Mahlzeiten. Einzelhandelsgeschäfte halten ein breites Sortiment an Meeresfrüchten für den Routinekonsum bereit. Gastronomiebetriebe verlassen sich auf Meeresfrüchte für ein ausgewogenes Menü. Bevölkerungsvielfalt erhält die Nachfrage nach verschiedenen Arten. Dieser Treiber unterstützt einen stabilen Volumenfluss.
- Zum Beispiel lieferte Mowi ASA im Jahr 2023 über 475.000 Tonnen Zuchtlachs, um den städtischen Einzelhandels- und Gastronomiekonsum weltweit zu unterstützen.
Gastgewerbe- und Tourismussektor befeuern die Nachfrage nach Meeresfrüchten im Gastgewerbe
Tourismusaktivitäten unterstützen den starken Einsatz von Meeresfrüchten in Hotels und Restaurants. Premium-Dining-Konzepte hängen von menübasierten Meeresfrüchten ab. Event-Catering erhöht die Zyklen des Massenkaufs von Meeresfrüchten. Flug- und Kreuzfahrt-Catering erfordern regelmäßige Verträge zur Lieferung von Meeresfrüchten. Restaurantketten erweitern Meeresfrüchtegerichte in verschiedenen Formaten. Chef-gesteuerte Menüs erhalten die Relevanz von Meeresfrüchten. Dieser Treiber stärkt die langfristige Nachfragestabilität.
Entwicklung der Kühlketteninfrastruktur verbessert die Qualitätskontrolle der Produkte
Der Ausbau der Kühlhäuser verbessert die Qualität von Meeresfrüchten in Logistiknetzwerken. Temperaturkontrollierter Transport reduziert das Verderbrisiko. Einzelhändler verlängern die Haltbarkeit von frischen und gefrorenen Produkten. Importeure verwalten die Beschaffung aus entfernten Märkten effizient. Qualitätskonsistenz unterstützt die Positionierung von Premium-Produkten. Käufer gewinnen Vertrauen in die Handhabungsstandards. Dieser Treiber verbessert die Gesamteffizienz der Versorgung.
Importdiversifikation und Handelskonnektivität verbessern die Zuverlässigkeit der Versorgung
Handelskonnektivität ermöglicht den Zugang zu globalen Meeresfrüchtequellen. Importdiversifizierung reduziert die Abhängigkeit von einzelnen Ursprüngen. Hafeninfrastruktur unterstützt einen reibungslosen Zufluss von Meeresfrüchten. Distributoren verwalten das Inventar mit besseren Beschaffungsoptionen. Stabile Importe schützen vor saisonalen Engpässen. Die Lieferplanung wird vorhersehbarer. Dieser Treiber stärkt die Marktresilienz.
Markttrends:
Premiumisierung von Meeresfrüchteangeboten in Einzelhandels- und Gastronomiekanälen
Verbraucher zeigen eine Vorliebe für Premium-Meeresfrüchteauswahlen. Einzelhändler heben Frische und Qualitätsmerkmale hervor. Gastronomiebetriebe konzentrieren sich auf hochwertige Meeresfrüchtegerichte. Die Markenpositionierung beeinflusst das Kaufverhalten. Präsentation und Produktgeschichten gewinnen an Bedeutung. Premiumsortimente unterstützen die Margenverbesserung. Dieser Trend verändert die Kategorisierung.
- Zum Beispiel berichtet die Lerøy Seafood Group, dass während die globalen Lachsspotpreise im Jahr 2025 um bis zu 30 NOK/kg im Jahresvergleich schwankten, ihr wertschöpfender Bereich weiterhin Rekordgewinne erzielt, indem sie die Nachfrage nach spezialisierten Produkten in mehr als 80 globalen Märkten bedient.
Erweiterung von kochfertigen und portionsgerechten Meeresfrüchteprodukten
Haushalte bevorzugen bequeme Zubereitungsoptionen für Meeresfrüchte. Kochfertige Formate reduzieren den Küchenaufwand. Portionspackungen unterstützen kontrollierte Konsumgewohnheiten. Einzelhändler erweitern gekühlte und gefrorene Verarbeitungsreihen. Die Reduzierung von Lebensmittelabfällen unterstützt das Käuferinteresse. Verpackungsinnovationen verbessern die Benutzerfreundlichkeit. Dieser Trend unterstützt die Lebensstilanpassung.
- Zum Beispiel verwaltet die Thai Union Group ein globales Portfolio, das ein "Value-Added"-Segment von kochfertigen und servierfertigen Produkten umfasst, das im Jahr 2024 einen Umsatzanstieg von 5,2 % im Jahresvergleich verzeichnete, um den steigenden konsumorientierten Trends gerecht zu werden.
Digitale Lebensmittelplattformen verändern das Kaufverhalten bei Meeresfrüchten
Online-Lebensmittelplattformen verbessern die Zugänglichkeit von Meeresfrüchten. Hauslieferungen unterstützen häufige Kaufzyklen. Digitale Listen erweitern die Produktsichtbarkeit. Abonnementmodelle stabilisieren die Nachfrageprognosen. Aktionen beeinflussen die Probierquoten der Verbraucher. Plattformvertrauen verbessert die Akzeptanz von Meeresfrüchten. Dieser Trend stärkt die Omnichannel-Präsenz.
Wachsende Betonung auf verantwortungsbewusster und zertifizierter Meeresfrüchtebeschaffung
Käufer zeigen Bewusstsein für ethische Beschaffungspraktiken. Zertifizierungsetiketten beeinflussen Kaufentscheidungen. Gastronomieketten übernehmen Beschaffungsrichtlinien. Importeure richten die Beschaffung an Nachhaltigkeitsnormen aus. Verantwortungsvolle Beschaffung unterstützt die Markenvertrauenswürdigkeit. Langfristige Lieferplanung gewinnt an Bedeutung. Dieser Trend prägt die Beschaffungsstrategie.
Analyse der Marktherausforderungen:
Hohe Abhängigkeit von importierten Meeresfrüchten und Volatilität der globalen Logistik
Der Meeresfrüchtemarkt in den VAE ist stark auf importierte Lieferungen angewiesen. Globale Versandverzögerungen beeinflussen die Verfügbarkeitszyklen. Die Volatilität der Frachtkosten belastet die Preisstrategien. Geopolitische Störungen beeinflussen die Beschaffungsrouten. Die Importabhängigkeit erhöht die Risiken der Vorlaufzeiten. Die Bestandsplanung wird für Distributoren komplex. Diese Herausforderung beeinflusst die Lieferstabilität.
Strenge Qualitätsstandards und hohe Kostenstrukturen bei der Handhabung
Die Verteilung von Meeresfrüchten erfordert eine strikte Temperaturkontrolle. Die Einhaltung erhöht die Betriebskostenbelastung. Qualitätsmängel bergen das Risiko der Produktablehnung. Kleinere Akteure stehen vor Infrastrukturbegrenzungen. Regulatorische Prüfungen erfordern detaillierte Dokumentation. Die Empfindlichkeit der Haltbarkeit erschwert die Lagerrotation. Diese Herausforderung wirkt sich auf die Gewinnmargen aus.
Marktchancen:
Entwicklung von wertschöpfenden und lokal verarbeiteten Meeresfrüchteprodukten
Wertschöpfende Meeresfrüchte bieten ein verbessertes Margenpotenzial. Verarbeitete Formate ziehen auf Bequemlichkeit fokussierte Verbraucher an. Lokale Verarbeitung reduziert die Importabhängigkeit. Maßgeschneiderte Produkte unterstützen die Markendifferenzierung. Käufer im Gastronomiebereich suchen nach Portionskonsistenz. Innovation stärkt die Produktportfolios. Diese Gelegenheit erweitert die Wertschöpfungsketten.
Steigende Nachfrage aus institutionellen und vertraglichen Catering-Kanälen
Institutionelles Catering zeigt eine stetige Nachfrage nach Meeresfrüchten. Firmenküchen erhöhen die Aufnahme von Meeresfrüchten in die Speisekarte. Gesundheitseinrichtungen bevorzugen proteinreiche Mahlzeiten. Langfristige Verträge verbessern die Volumenprognose. Standardmenüs unterstützen den Großeinkauf. Lieferantenbeziehungen stärken sich durch Compliance. Diese Gelegenheit unterstützt nachhaltiges Wachstum.
Analyse der Marktsegmentierung:
Nach Produkttyp
Frische Meeresfrüchte genießen aufgrund von Geschmack und Qualitätswahrnehmung starke Präferenz bei Haushalten und im Gastronomiebereich. Städtische Einzelhandelsgeschäfte unterstützen den täglichen Zugang zu gekühltem Fisch und Schalentieren. Gefrorene Meeresfrüchte verzeichnen eine stetige Nachfrage von preisbewussten Käufern und Großabnehmern. Die verlängerte Haltbarkeit unterstützt die Lagerungseffizienz im Einzelhandel und Catering. Verarbeitete Meeresfrüchte gewinnen durch kochfertige und marinierte Formate an Bedeutung. Bequemlichkeit unterstützt die Akzeptanz in arbeitenden Haushalten. Produktdiversifizierung verbessert die Widerstandsfähigkeit der Kategorie.
- Zum Beispiel gibt Nomad Foods an, dass seine gefrorenen Meeresfrüchteprodukte bei standardmäßiger Kühlkettenlagerung bis zu 12 Monate ihre Qualität behalten.
Nach Quelle
Marine Quellen dominieren das Angebot aufgrund etablierter Importwege und breiter Artenverfügbarkeit. Küstennähe unterstützt begrenzten lokalen Meeresfang. Die Aquakultur expandiert allmählich, um die Lieferstabilität zu verbessern. Kontrollierte Zucht unterstützt gleichbleibende Qualität und Volumen. Importeure balancieren beide Quellen, um das Risiko zu managen. Quellendiversität stärkt die langfristige Verfügbarkeit. Der Fokus auf Nachhaltigkeit verbessert die Attraktivität der Aquakultur.
- Zum Beispiel exportierte Norwegen im Jahr 2023 über 1,2 Millionen Tonnen gezüchtete Meeresfrüchte und stärkte damit die Zuverlässigkeit der aquakulturbasierten Versorgung.
Nach Vertriebskanal
Der moderne Einzelhandel führt den Verkauf durch Supermärkte und Hypermärkte an. Organisierte Formate gewährleisten Qualitätskontrolle und Produktvielfalt. Traditioneller Einzelhandel behält Relevanz in Nachbarschaftsmärkten. Preisflexibilität unterstützt tägliche Einkäufe. Der Gastronomiebereich treibt die Nachfrage in großen Mengen in Hotels und Restaurants an. Online-Kanäle erweitern die Reichweite durch Heimliefermodelle. Digitale Plattformen verbessern die Bequemlichkeit und Sichtbarkeit des Sortiments.
Nach Endverbrauchsindustrie
Der Haushaltskonsum bildet eine stabile Nachfragebasis über alle Einkommensgruppen hinweg. Hausmannskost sorgt für regelmäßige Volumenbewegungen. Hotels und Restaurants setzen auf Meeresfrüchte zur Menüdifferenzierung. Der Tourismus unterstützt Premium- und Großverbrauchsmuster. Die institutionelle Gastronomie zeigt durch langfristige Verträge eine konstante Nachfrage. Standardisierte Menüs unterstützen eine vorhersehbare Beschaffung. Diese Mischung unterstützt eine ausgewogene Marktstruktur.
Segmentierung:
Nach Produkttyp- Frische Meeresfrüchte
- Tiefkühl-Meeresfrüchte
- Verarbeitete Meeresfrüchte
- Meer
- Aquakultur
- Moderner Einzelhandel
- Traditioneller Einzelhandel
- Gastronomie
- Online-Kanäle
- Haushaltskonsum
- Hotels und Restaurants
- Institutionelle Gastronomie
- Dubai
- Abu Dhabi
- Sharjah
- Nördliche Emirate
Regionale Analyse:
Dubai und Abu Dhabi als primäre Nachfrage- und Vertriebszentren
Dubai hält mit etwa 42% den größten Anteil am Meeresfrüchtemarkt der VAE. Das Emirat profitiert von starkem Tourismus, Premium-Einzelhandel und Gastronomiedichte. Eine hohe Expatriate-Bevölkerung unterstützt vielfältige Meeresfrüchte-Präferenzen. Abu Dhabi folgt mit einem Anteil von fast 28%, unterstützt durch hohes Haushaltseinkommen und institutionelle Nachfrage. Von der Regierung unterstützte Initiativen zur Ernährungssicherheit stärken die Lieferketten. Große Häfen und Kühlhäuser verbessern die Importeffizienz. Diese Regionen treiben Preistrends und Produktinnovationen voran.
Sharjah und Nördliche Emirate mit wachsender Verbrauchsbasis
Sharjah macht aufgrund dichter Wohngebiete etwa 14% des Marktanteils aus. Der Haushaltskonsum treibt die stetige Nachfrage nach Meeresfrüchten über alle Einzelhandelsformate hinweg. Preisbewusste Käufer bevorzugen Tiefkühl- und verarbeitete Meeresfrüchte. Ajman, Umm Al Quwain und Ras Al Khaimah halten zusammen fast 10%. Städtische Expansion verbessert den Zugang zum organisierten Einzelhandel. Kleinere Gastronomiebetriebe unterstützen die lokale Volumennachfrage. Diese Regionen zeigen eine allmähliche, aber stabile Marktdurchdringung.
Fujairah und Küstengebiete unterstützen Angebot und regionale Balance
Fujairah repräsentiert fast 6% des gesamten Marktanteils. Das Emirat profitiert von der Nähe zu Fischereihäfen und Meereslandungen. Lokales Angebot unterstützt die Verfügbarkeit von frischen Meeresfrüchten in den umliegenden Regionen. Hafenanbindung stärkt Import- und Reexportaktivitäten. Investitionen in Kühlketten verbessern die Lager- und Transportsicherheit. Der Küstenverbrauch bleibt stabil über Haushalte und Gastgewerbebetriebe hinweg. Diese Gebiete unterstützen das Angebotsgleichgewicht innerhalb des nationalen Marktes.
Analyse der Hauptakteure:
- Al Islami Foods
- Seafood Souq
- Fulton Seafood VAE
- Royal Fisheries
- Gulf Fish Trading
Wettbewerbsanalyse:
Der Meeresfrüchtemarkt in den VAE zeigt eine moderate Konsolidierung mit einer Mischung aus inländischen Verarbeitern, Importeuren und Distributoren. Führende Akteure konzentrieren sich auf Produktkonsistenz, Kontrolle der Kühlkette und langfristige Beschaffungsverträge. Der Ruf der Marke spielt eine starke Rolle bei der Auswahl im Lebensmitteldienstleistungs- und Einzelhandelssektor. Unternehmen konkurrieren durch die Breite ihres Portfolios in den Kategorien frisch, gefroren und verarbeitet. Vertikale Integration unterstützt die Kostenkontrolle und Zuverlässigkeit der Versorgung. Strategische Partnerschaften mit globalen Fischereien stärken den Importzugang. Es bleibt wettbewerbsfähig aufgrund niedriger Wechselkosten und breiter Verfügbarkeit von Lieferanten.
Aktuelle Entwicklungen:
- Im Januar 2025 erweiterte Al Islami Foods sein Premium-Meeresfrüchte-Portfolio mit der Einführung einer neuen "Extra-Large Shrimps"-Reihe auf dem VAE-Markt. Diese Produktlinie bietet wild gefangene, hormonfreie und antibiotikafreie Garnelen und bedient die wachsende Verbrauchernachfrage nach Clean-Label- und proteinreichen Ernährungsoptionen (wie Keto). Die Einführung steht im Einklang mit der strategischen Positionierung des Unternehmens "Food is Blessing" und verstärkt seine Diversifizierung über Geflügel hinaus in hochwertige, gefrorene Meeresfrüchtesegmente.
- Ende 2025 kündigte Seafood Souq eine wegweisende Vereinbarung mit dem Ministerium für Klimawandel und Umwelt der VAE an, um den lokalen Fischereisektor des Landes zu digitalisieren. Diese strategische öffentlich-private Partnerschaft zielt darauf ab, eine dedizierte Marke für in den VAE gefangene Meeresfrüchte zu schaffen und ein digitales Rückverfolgbarkeitssystem zu implementieren, das den lokalen Fang von "Meer zu Löffel" verfolgt, was die kommerzielle Rentabilität und Transparenz der Nachhaltigkeit der inländischen Fischereiindustrie erheblich steigert.
- Im Oktober 2024 festigte Al Islami Foods seine Branchenführerschaft durch die Unterzeichnung einer Platin-Partnerschaft mit dem Future Food Forum 2024, einer Veranstaltung, die von der VAE F&B Business Group organisiert wird. Während dieser strategischen Zusammenarbeit konzentrierte sich das Unternehmen darauf, Diskussionen über nachhaltige Lebensmittel-Lösungen und Innovationen im Halal-Sektor voranzutreiben und seine Aktivitäten weiter mit den umfassenderen Zielen der VAE zur Ernährungssicherheit zu integrieren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Quelle, Vertriebskanal, Endverbrauchsindustrie und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage im Einzelhandel wird durch gefrorene und verarbeitete Meeresfrüchte-Formate wachsen.
- Die Erholung des Gastronomiesektors wird den Konsum von Premium-Meeresfrüchten unterstützen.
- Investitionen in die Kühlkette werden die Qualitätskonsistenz landesweit verbessern.
- Diversifizierung der Importe wird das Risiko der Versorgungsabhängigkeit verringern.
- Nachhaltige Beschaffung wird bei Käufern höhere Präferenz gewinnen.
- Online-Lebensmittelplattformen werden den Zugang zu Meeresfrüchten erhöhen.
- Institutionelle Catering-Dienste werden stabile Volumenverträge anbieten.
- Die lokale Verarbeitung wird sich ausweiten, um die Margenkontrolle zu verbessern.
- Markengeführte Differenzierung wird den Wettbewerb im Einzelhandel stärken.
- Das Wachstum der städtischen Bevölkerung wird eine stetige Nachfrageausweitung unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Meeresfrüchte in den VAE und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Meeresfrüchtemarkt der VAE voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Meeresfrüchtemarktes der VAE hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Meeresfrüchte-Marktes in den VAE antreiben?
Wer sind die führenden Unternehmen im Seafood-Markt der VAE?
Welche Region hatte 2024 den größten Anteil am Seafood-Markt der VAE?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Vereinigte Arabische Emirate Fischmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Vereinigte Arabische Emirate Fischmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,405.95 million → 2032: USD 1,930.02 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Vereinigte Arabische Emirate Fischmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Vereinigte Arabische Emirate Fischmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Vereinigte Arabische Emirate Fischmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Vereinigte Arabische Emirate Fischmarkt Market Drivers
- 3.3 Vereinigte Arabische Emirate Fischmarkt Market Restraints & Challenges
- 3.4 Vereinigte Arabische Emirate Fischmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Vereinigte Arabische Emirate Fischmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Vereinigte Arabische Emirate Fischmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Vereinigte Arabische Emirate Fischmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Vereinigte Arabische Emirate Fischmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Vereinigte Arabische Emirate Fischmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Vereinigte Arabische Emirate Fischmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Vereinigte Arabische Emirate Fischmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Vereinigte Arabische Emirate Fischmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Vereinigte Arabische Emirate Fischmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Vereinigte Arabische Emirate Fischmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Vereinigte Arabische Emirate Fischmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Vereinigte Arabische Emirate Fischmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Vereinigte Arabische Emirate Fischmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Vereinigte Arabische Emirate Fischmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Vereinigte Arabische Emirate Fischmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Vereinigte Arabische Emirate Fischmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Vereinigte Arabische Emirate Fischmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Vereinigte Arabische Emirate Fischmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Vereinigte Arabische Emirate Fischmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
